
日本株式市場の概要・特色

日経平均株価指数のチャートを見てみましょう。アベノミクスを打ち出した2012年以降、押し目を付けながら高値を抜けていくという典型的な上昇相場の様相を呈しています。実際のところ、日本株の株高基調はすでに10年以上続いていることが見てとれます。今後の日本株投資を考えるにあたり、現状の日本株市場の概要・特色をまとめました。
企業業績の拡大
多くの日本企業が業績を拡大しています。これは、国内外の市場での強い競争力と、経営の効率化やイノベーションによるものです。企業の収益性が向上すれば、株価にもプラスの影響を与えます。
従来の日本でのビジネスのカギは1億人の中流層からのシェアを得ることでした。日本では少子高齢化が進んでいるのは言わずもがな、新たな収益機会の獲得のためにグローバル展開を加速する企業が増加しています。
グローバル化が進んだなか、多くの日本企業が海外展開を加速しました。その結果として日本国内市場にとどまらない成長機会を持つ企業が増え、内外からの投資の魅力が高まっています。
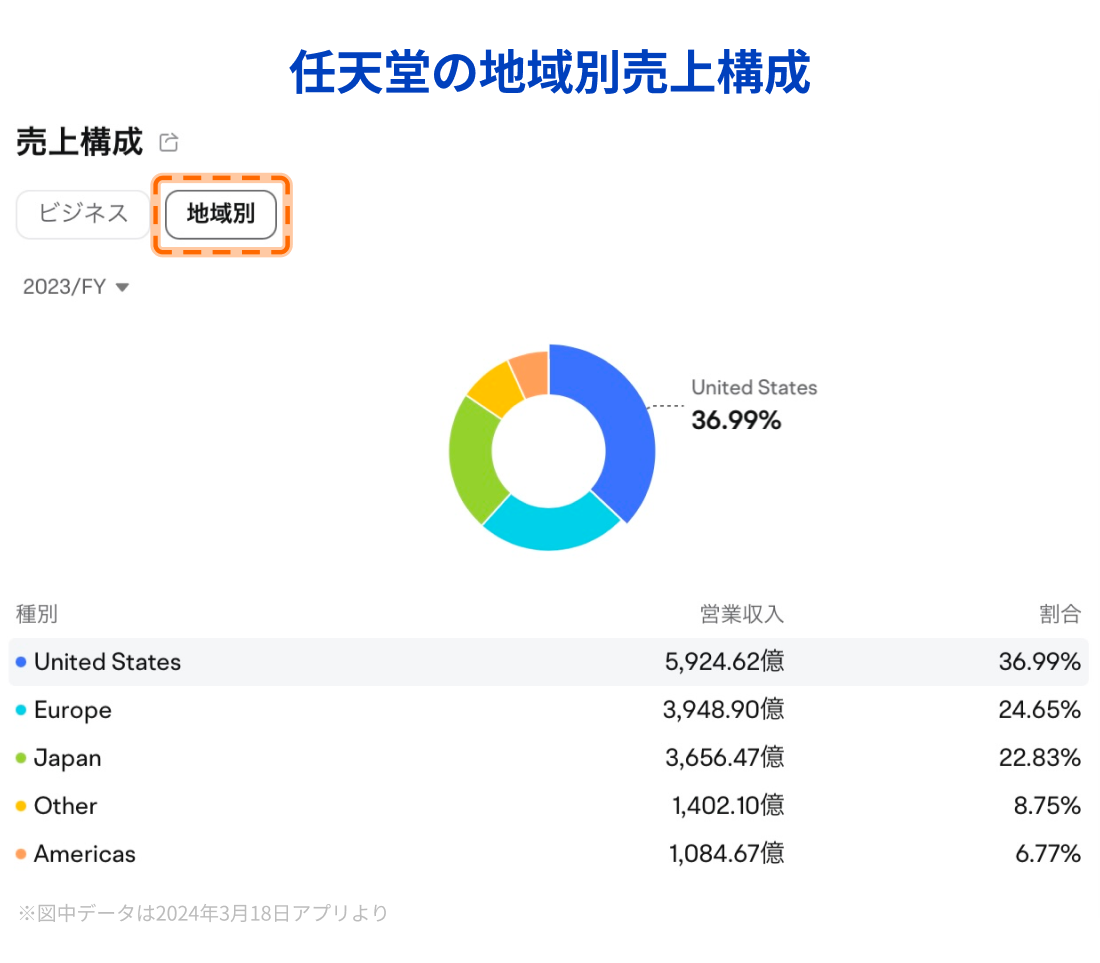
この企業業績の拡大が背景にあるからこそ、自社株買いや配当金の支払いといった株主還元が可能になります。
株主還元の強化
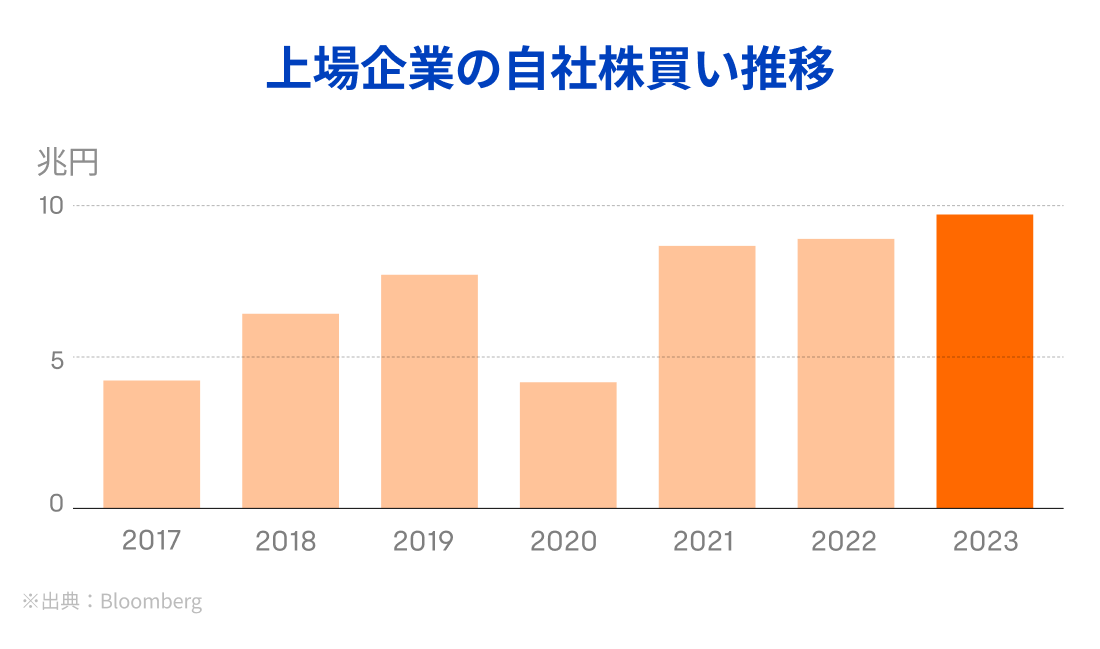
国策としての「資産所得倍増プラン」や「資産運用立国」、東証から促されたPBR1倍割れ是正や、ガバナンス改革を背景に、企業は自社株買いや配当金の支払いの形で株主還元を積極的に行っています。株主還元を積極的に行う企業は、投資家にとって魅力的です。2023年の日本企業の自社株買い取得枠は約9.6兆円と2年連続で過去最高となっています。
バリュエーションの魅力
日本株は、特に海外の投資家から見ると、バリュエーション(株価評価)が魅力的である場合があります。割安感を測る指標であるPER(株価収益率)とPBR(株価純資産倍率)からみる日経平均株価指数は、PERが16倍台、PBRが1.5倍程度で推移しており、これらの指標は日本市場の割安感を示しています。バブル期の日本企業のPERの水準は70倍、PBRが4倍程度と推定されており、足元の株高が「いかにバブル期と異なるか」が各メディアでも力説されています。そもそも日本のバブル期には株価のバリュエーションという概念がなかったゆえに、バブル期との比較をナンセンスとする識者もいます。
米国株のS&P500のバリュエーションはPERが23倍、PBRが4.8倍程度(2024年3月)と比べて、日本株は割安に評価されている銘柄も多く、将来的な成長ポテンシャルを見込んだ投資が期待できます。
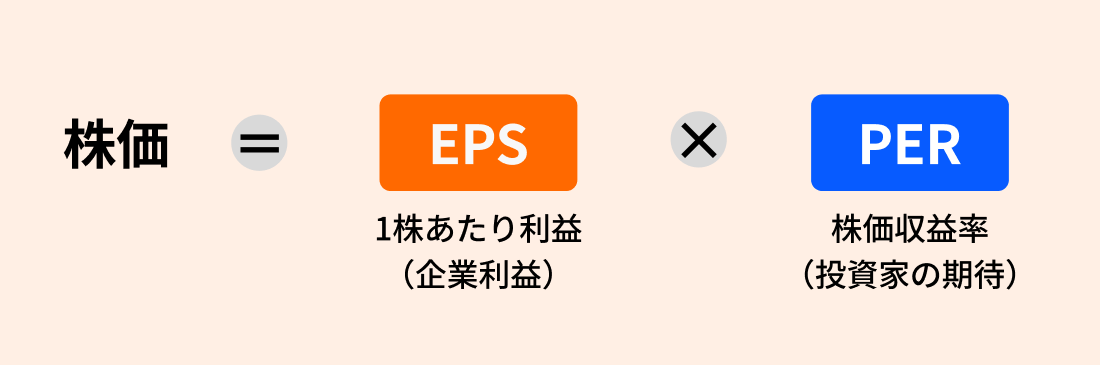
足元の日本株高はEPS(企業利益)が上がっている状態であると言えましょう。
高水準の売買代金
売買代金の高水準
日本全体の売買代金は、過去のバブル期やITバブル、アベノミクス以降などを経て、2024年2月の平均売買代金は、5兆8127億円にに達しています。これは、過去の大相場期を上回る水準で、売買が活発な状況が続いていることを示しています。
市場の売買代金はその活況度合いを反映します。日本株市場の売買代金は過去数年間で高水準を維持しており、市場の活発さと投資家の関心の高さを反映しています。
この活況たる売買代金のサポート材料として「政策保有株の売却」が挙げられます。例えば、企業にとって政策保有株売却のハードルは高いものですが、当局が企業に政策保有株の売却を推進することで、大義名分として前向きな検討もしやすくなるでしょう。政策保有株売却によって市場の流動性が向上し、企業の資本効率が改善されることが期待されるだけでなく、売却による資金は自社株買いの原資になるとも考えることができます。この一連の動きが、企業価値の向上に寄与し、日本経済全体のデフレ脱却への期待感を高めることにもつながります。
日本市場における政策保有株とは、企業が戦略的なパートナーシップや長期的な関係維持の目的で保有する株式のことを指します。これには、他社との関係強化や業界内での協力関係の構築など、直接的な投資収益を目的としない保有が含まれます。それゆえ、政策保有株は相互保有の形をとる(持ち合いでいる)ことが多いのです。
政策保有解消推進ETFは、政策保有株を一定以上保有する企業に幅広く投資をします・・・$政策保有解消推進 (2081.JP)$
目先、持ち合い解消が注目されやすいタイミングとして、通期決算や中期経営計画の発表が控える2024年4月頃が想定されます。
日本銀行の金融政策
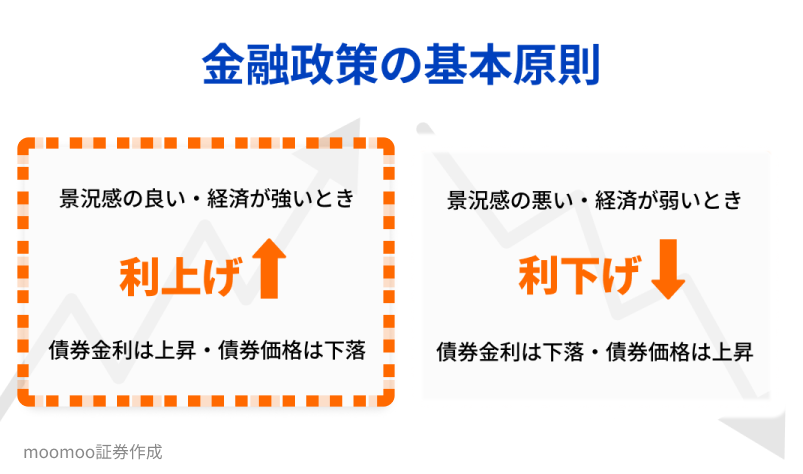
2024年3月19日の金融政策決定会合で、日銀はマイナス金利政策を解除し、17年ぶりに金利を引き上げることを決定しました。植田総裁は、「預金金利や貸出金利が大幅に上昇するとは見ていない」と示し、市場はマイナス金利を解除したあとも引き続き緩和的な金融環境が続くという見方をしています。マイナス金利の解除は、日本経済の見通しが改善している、インフレ圧力が高まっている可能性を示唆しているとみることができます。中央銀行のスタンスと、実際のアクティビティには引き続き要注目です。
実質金利=名目金利ーインフレ率
上述の預金金利や貸出金利は名目金利に分類されます。これらの金利はインフレ率や購買力の変動を反映していません。植田総裁が述べたように、預金金利や貸出金利が大幅に上昇するとは限らないため、金融環境は依然として比較的「緩和的」であると考えられます。名目金利からインフレ率を差し引いた実質金利が依然としてマイナス、あるいは低い数字である場合、資金の借入コストが実質的に低い状態を意味するからです。
日銀による金利の引き上げは通常、円高の要因となります。マイナス金利を解除したにも関わらず円安が進んだ理由として、地均し・リークもさることながら「材料出尽くし」となったこと、今後の利上げ余地は小さいと市場が見積っていること、他の主要国との金利差など複合的な要因によるものと言えましょう。
moomooの経済カレンダーを参照して、金融政策会合が行われる日時を逃さないようにしましょう。
日本株と為替の連動性
日本株は、近年再び為替との連動性が強まっています。円安は株高を促し、株式投資家にとって有利な状況を作り出しています。
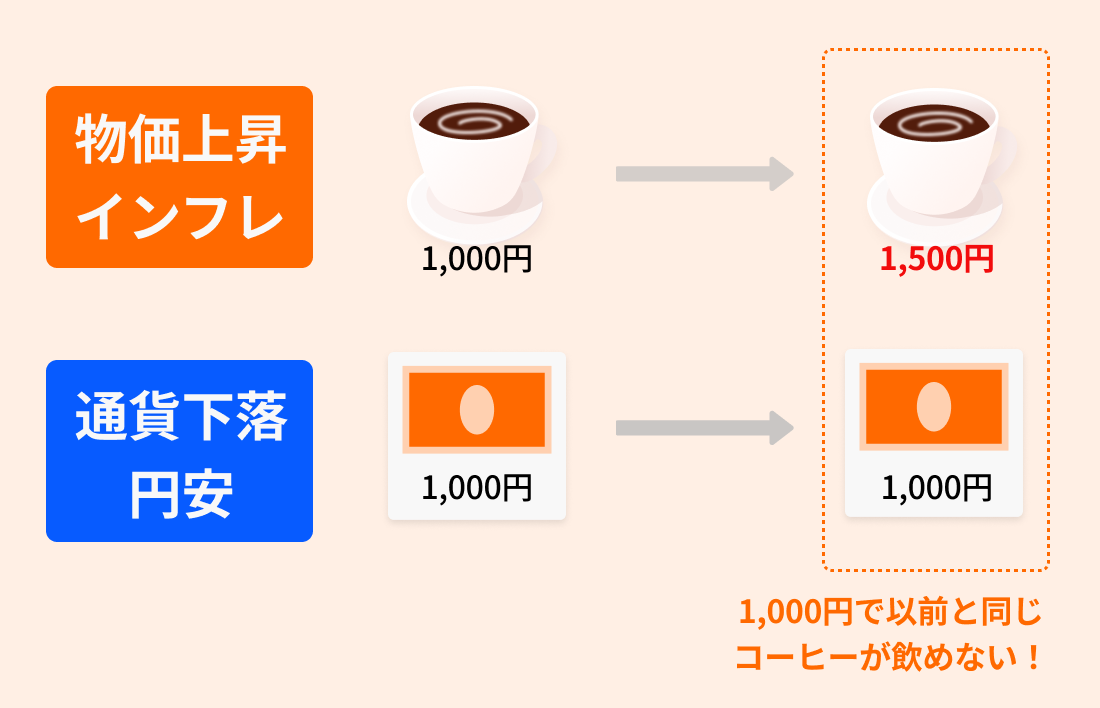
インフレ=円安・通貨の価値が下がること=モノ・資産価格が上昇する
貿易収支の悪化
日本はデジタル後進国であるゆえ、クラウドやデータセンターで米国並みのスケール感を持った企業が生まれていません。それどころか、むしろ日本の一般人は米国のデジタルサービスの「消費者」たる立ち位置なのです。このデジタル赤字は、円安は構造的な問題であることの象徴になっているでしょう。
政治的要因
米国では民主党政権と共和党政権で財政政策の方向性が異なることが一般論として知られており、選挙サイクルに合わせて経済環境に変動が生じる可能性があるとされています。このことを、政治的景気循環(ポリティカル・ビジネスサイクル)いいます。今年は4年に1度の米国大統領選があります。
一方で日本では、政治的景気循環の影響は米国ほど顕著ではないかもしれませんが、政策の変更や政治的なイベントが市場に影響を与えると考えられます。日本では2024年に自民党の総裁選がありますが、解散総選挙がいつあるかは分かりません。
足元の政治的な問題から起因する政治的なイベントは、短期的な市場のボラティリティを高める要因となり得ますが、長期的な市場トレンドを左右する要因としても機能しうると言えます。その意味では、アベノミクスの後継者としての岸田総理「Invest in Kishida」は市場から評価されているとも受け止められるのです。
日本政府の財政支出は、短期的には株式市場にプラスの影響を与える可能性がありますが、それが過剰と評価された場合の反動を頭の片隅に入れておくようにしたほうが良いかもしれません。
イノベーションと技術の進歩
技術革新やイノベーションに注力する日本企業も多く、これらは中長期的な成長の原動力となり得ます。特に、米中対立で漁夫の利を得た日本の産業の代表格として半導体産業が挙げられます。輸出規制に該当しない分野の半導体製造装置への需要は拡大しています。中国向けの輸出は増加に転じていますが、実需がどれほど伸び企業業績に数字として表れるか。また、今後の成長が期待される生成AI分野での活用が注目されています。半導体・生成AI関連のサプライチェーンには要注目でしょう。
moomooニュース:AI・半導体銘柄を押さえよう
海外投資家の売買動向
特に2023年以降、海外投資家の日本株に対する買い越しが増加しており、これは日本市場への信頼回復と外国資本の流入を示しています。企業のガバナンスをグローバルスタンダードの水準にするほか、東証がプライム企業の企業開情報を英語で行うことを義務づけ、海外投資家に向けてアピールしています。
また、中国株への期待低下に伴い、日本株シフトが挙げられます。海外投資家が中国株から日本株へ資金をシフトさせる背景には、米中間の貿易・技術の対立に起因するリスク、予想が難しい中国政府の経済政策、市場の成熟度(中国は成長・日本は成熟)、および中国の過熱感を伴った金融経済から一旦は今後の伸びしろを見極める時期にあること、日本側による企業ガバナンス改革など複合的な要因が考えられます。
新NISAのスタート
2024年1月から「資産所得倍増プラン」の一環として新NISAが始まりました。投資信託の設定解約動向を見ると、2024年1月の投信資金の買いは2007年6月以来の高水準となっています。新NISAでは、特に海外株式の投資信託に人気が集中しています。なかでも人気の高い投資信託は全世界株式(オール・カントリー)と米国株式(S&P500)です。投資信託の海外指向は顕著であるといえましょう。
今後も新NISAの口座数の増加と投資資金の拡大が見込まれており、株式市場への大きな投資資金の流入が期待されます。新NISAのスタートは、日本の個人投資家へ長期投資の促進という機会を提供しました。しかし、市場の好調な動きにもかかわらず、日本株への投資よりも海外株式への投資に関心が集まっています。
つまり、日本の一般人はまだまだ日本株に投資をしていないわけです。最終的な日本株の方向感を決定づけるのは、日本人投資家による日本株買いであるかもしれません。
まとめ
個人投資家としても、日本株市場が持つポテンシャルを見極め、投資チャンスにつなげるべく、ここでもう一度日本の株式市場を包括的に見直すことは有意義でしょう。
2024年3月19日執筆
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報