
プットオプションの買い戦略 (その1)
※本記事およびコンテンツは大阪取引所が運営する北浜投資塾サイトより転載。
およそ金融商品を買っている場合、例えば自分の好みの株を買っている、とか、日経225先物のロングポジションをもっている、とか、あるいは、日経平均に連動する金融商品を買っている、というような場合に、私たちが恐れるのは、市場が何らかの原因でクラッシュして暴落することです。多少の調整は織り込んでいるとしても、いわゆる「ショック」とよばれる経済問題は御免です。
このように日経平均の変動に対して正の方向にポジションをとっている場合(上昇目線=ブル=ロングポジション)に、いわゆる「何とかショック」等による暴落の損失は御免こうむりたいというとき、保険の機能を有するのが、日経225オプションの「プットオプション」だということは、いろんなところですでにお聞きのことと存じます。
保険の機能を有するということは、すなわち、このプットオプションという商品が日経平均の値動きと反対の動きをするように設計されている商品だということです。
日経平均が下がれば、プットオプションの値段が上がることになります。ですから、このプットオプションを買っておけば、日経平均が下落する際、プットオプション価格の値上がり益で株等の損失をカバーすることができるというわけです。
オプションというものは、上記のように原資産を保有する人が、その原資産を守る保険として利用することができるわけですが、そのおもしろい性質を利用し、オプション単体を新たな投資対象として新たな収益源にできないか、と考えることは自然なことであり、実際、オプション単体がそのように利用されています。
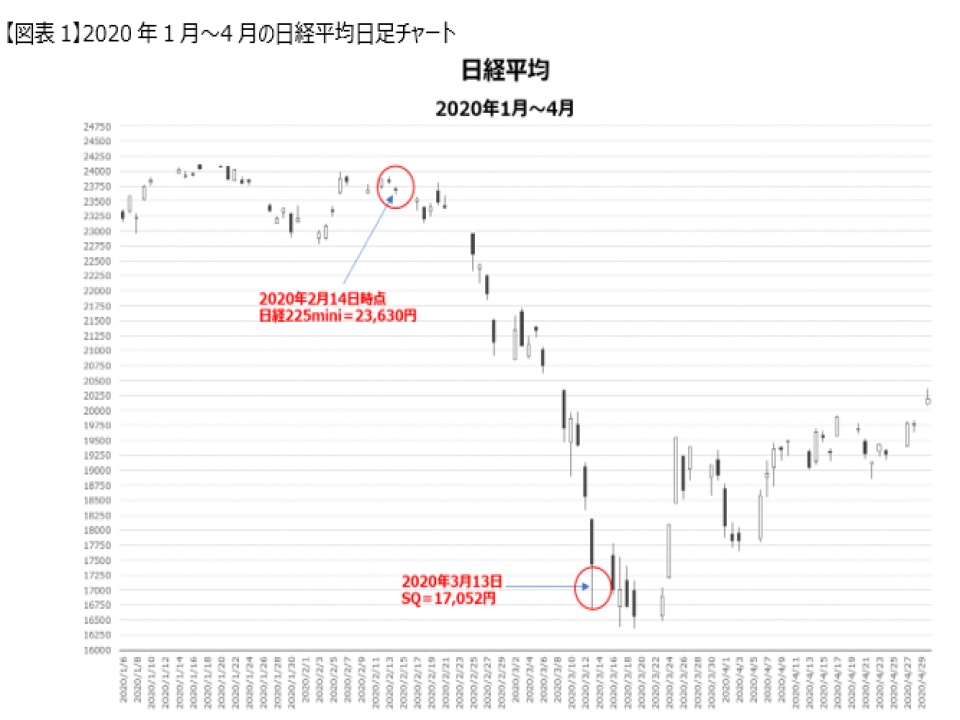
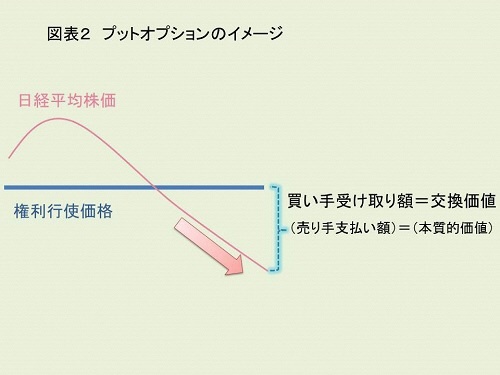
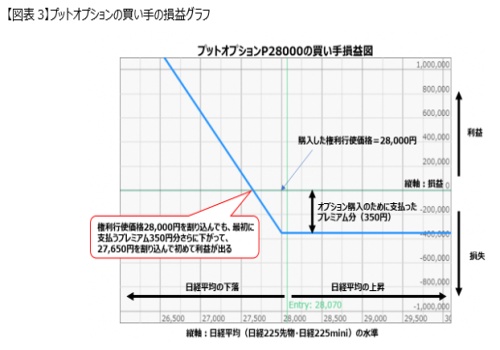
プットの買い手としては、日経平均が自分の選んだ権利行使価格を割り込んで下げれば下げるほど、受け取りが大きくなりますから、相場が大きく下落してほしい(=動きが大きいことを期待している)わけです。
もちろんこのプットオプションはただでは手に入りません。売り手の立場にたてば、万が一大きく下落したら売り手は権利行使価格以下の部分、すなわち当該権利行使価格とSQ値の差額を買い手に支払わないといけませんから、あらかじめそれなりにそのリスクに見合う代金を買い手に支払わせる必要があります。
一方、買い手としては、権利行使価格を割り込まなければ受け取りはないため、最初の支払額を全部失うことになるし、また、権利行使価格を割り込んでも当初の支払額以上に受け取りがなければ損失になるのですから、支払額はできるだけ少ない方がいいわけですね。
守屋 史章 氏
オプショントレード普及協会 代表理事
宮崎県出身。慶應義塾大学法学部法律学科卒、同法学研究科修士課程修了。個人投資家として企業数社に投資し、ビジネスオーナーを務める傍ら、証券などへの投資をも手掛ける。投資におけるオプション取引を普及させることを目的に、金森雅人氏と共同でオプショントレード普及協会を設立。短期トレーディングから長期運用まで幅広い投資ニーズをかなえる資産運用を研究している。「オプションについて話せる仲間が見つからない」という孤独になりがちな投資の研究と意見交換を行える会員制のメンバーシップを中心に、個人投資家目線だからこその目からウロコの独創的アイデアと分かりやすい解説で、「わかる」「できる」をサポートする。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報