
日経225先物・オプション基礎講座デルタ編① -1そもそもオプションとは
※本記事およびコンテンツは大阪取引所が運営する北浜投資塾サイトより転載。
1.そもそもオプションとは
日経225先物・オプションの基礎講座、デルタ編①ということで、デルタについて掘り下げていきたいと思います。
このコラムでは最初に、そもそもオプションとは何かというところから始めていきたいと思います。
その上でデルタというものを導き出して、デルタが何を語ってくれるのか、デルタで分かることを説明していきます。
オプションと聞くとどうしても特殊なもの、複雑なもの、難しいもの、怖いものという印象を持たれる方もいらっしゃるかもしれませんが、もともとは原資産を売買する道具にすぎません。
オプションにはコールオプションとプットオプションの2種類があります。
そして、オプションを経由して取引する対象、例えば株式や通貨などを原資産とよびます。
そもそものオプションは株式など原資産の売買のためにあるわけですから、登場人物は原資産を買う人と売る人です。ここでは株式オプションとして説明することにします。
1-1株の売買の予約
図表1の右側の人が株を買う人、左側の人が株を売る人という状態ですね。
今、株を買うのではなくて後で買う、1か月後に売ります、買いますという約束をします。
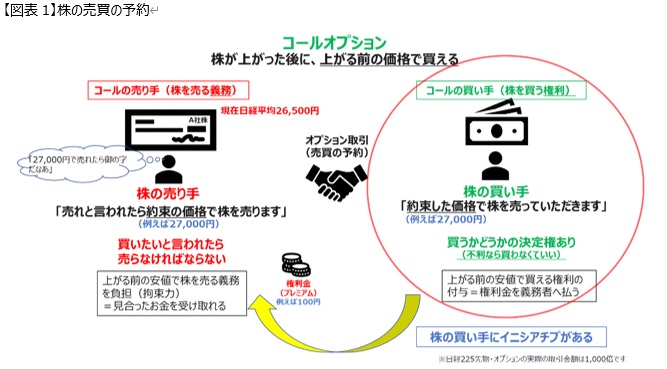
いわば予約です。予約も契約(約束)であり守られなければなりませんが、オプションが面白いのは、片方の人は買う権利だけしかない、つまり買う気持ちがあれば買うし、買いたくなければ買わなくてよいというルールになっていることです。株を買う側のほうに株式の売買契約を完結させる権利(イニシアチブ)を認める制度ですね。
このような権利のことをコールオプションと名付けました。
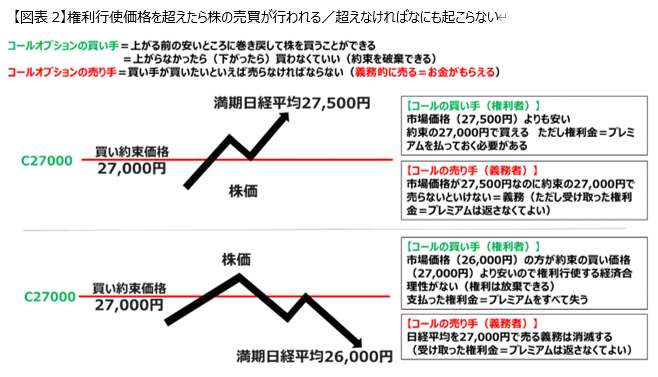
では、この状態でコールの権利者(株を買う権利者=図表1の右側の人)がどういうときに権利を行使するのかを見てみましょう。
1-2 差金決済
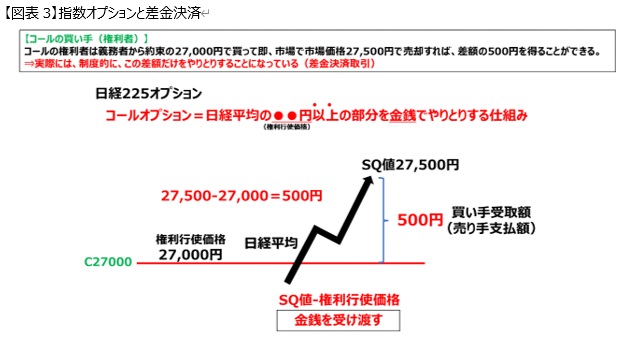
日経225オプションのような指数オプション(日経平均のような指数を原資産とするオプション制度)では、実際に株を買ったり売ったりすることは現実的ではありませんので、現金で差額だけを受渡しをすることになっています。
1-3 オプションの価値をどのように求めるのか(統計的確率)
本コラムはデルタの解説ですが、なぜそもそも論をしているのかというと、実は、このコールオプションの価値を求める式からデルタが導かれるからです。
デルタを求めるには、オプションの価値がどのように決まるか、が前提になっているのです。
さて、オプションの価値、ここではコールオプションの価値を考えますが、満期におけるコールオプションの価値は前述したようにSQの値から権利行使価格を引けば良いので簡単に求めることができます。
株を買うという観点から見ると、権利行使価格で株を買うわけですから、その権利行使価格×枚数分の株式の取得費用とし、そして満期の株価で売却して得た金額の差額が、コールオプションの価値だと言えます。
満期コールオプションの価値の計算式は、満期の株価からその権利行使価格で株を買った取得費用を引いた差額、となります。
このように満期の場合は単純に話が進むわけですが、問題は期中における現在のオプション価値をどうやって求めるのかということです。
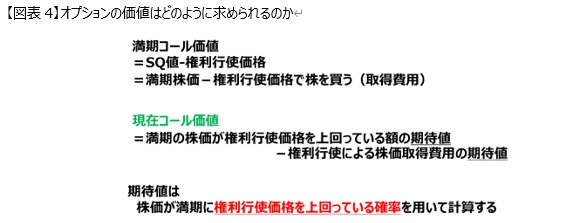
これは満期の計算をそのまま期待値に置き換えればできるというのが、現在私たち投資家が使っているオプションの価格計算モデルでの導き方です。
すなわち、満期の株価が権利行使価格を上回っている額の期待値、つまり株価がだいたいどれくらいになるだろうかという期待値を求めます。
その期待値から、権利行使価格で株を取得する取得費用の期待値、つまりコストの期待値を引いてあげれば現在のコールオプションの価値が求められるはずだと考えるのです(満期までの期間の分、割引現在価値を求めます)。
このように、期中におけるオプションの価値を計算するためには期待値=確率的思考が必要になります。
そこで、満期期において権利行使価格を上回っている確率、これをどうやって求めるか、が問題になるのですが、一般的に用いられているオプション価格評価モデル(例えばブラックショールズモデル)では、権利行使価格を上回っている確率を、統計的手法により、すなわち、株価変動(の対数)が正規分布に従うとみなすことで求めることが可能になりました。
ここでは、コールオプションの価値は統計的確率によって求められている、ということを抑えていただければ足ります。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報