
日経225先物・オプション基礎講座デルタ編①-2デルタの導出
※本記事およびコンテンツは大阪取引所が運営する北浜投資塾サイトより転載。
2.デルタの導出
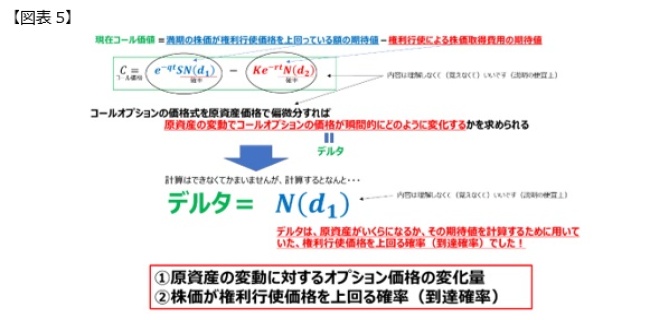
上記は確率を用いて導いたコールオプションの価格式です。難しい式が並んでいますが式は覚えなくても構いません。式の整理の結果だけを見ていきましょう。
オプションを取引する場合、原資産の変動により、オプション価格がどのように変化するのかがわからないと困ります。
オプションを手掛けるという時、原資産の変動で、自分のポートフォリオの損益がどうなるのかがわからなければ取引できません。
実際には原資産の変動以外にも、時間の経過や、需給、市場参加者の想定する株価の変動予想(確率)の変化などオプション価格を変化させる要素はほかにもあるのですが、ここではまず原資産の変動によってダイレクトにコールオプションの価格変化がどうなるのかを数値化してみることにしましょう。
私たちにはコールオプションの価格式がありますから、この式を整理して、原資産の変動がオプション価格に与える影響量を求めてみましょう。
そして、この、原資産の変動でコールオプションの価値がどのように変化するのか、オプションの価格がどう変化するのかを「デルタ」と名付けました。
これは定義です。
結果、デルタとは「原資産の変動でコールオプションの価格が瞬間的にどう変化するのかを表す数字、指標」ということになります。
ここで面白いのは、原資産の変動でオプション価格が瞬間的にどう変化するかを求めるために、コールオプションの価格式を偏微分するとN(d1)だけが残るということです。
このN(ⅾ1)ですが、これは先ほど株価の期待値を計算した際の権利行使価格を上回る確率でした。
すなわちデルタというのは、もともと求める前提としては原資産の変動に対するオプション価格の変化量だったのですが、その計算の過程で導かれたのは、株価が権利行使価格を上回る確率の部分がそのまま出てきたということなのです、すなわちデルタは到達確率も示しているということなのです。
私たちはいろいろな形で相場を予想しますよね。
どこまで行くだろうかというときに、チャートを見て考える、自分の相場観を使うということもあるのですが、オプションのデルタを見れば、そのオプションの権利行使価格まで行く確率がオプションを取引している人の中ではどれくらいと見積もっているかということが分かるのです。
面白いですよね。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報