
どのようにしてイーライリリーが世界最大の企業価値の製薬会社になったのか?
今年、医療業界で最も印象的な米国株の一つは、アメリカの大手製薬会社イーライリリー(NYSE: LLY)です。
5月にイーライリリーの市場価値はジョンソン・エンド・ジョンソン(NYSE: JNJ)を上回り、世界で最も価値のある製薬会社となりました。その後の数ヶ月で、イーライリリーの市場価値はさらに上昇し、5000億ドルを超えることで、製薬業界のトップ企業としての地位を確固たるものにしました。

イーライリリー社の最近の顕著な成長に貢献した要因と、今後の拡大の見通しについては何ですか?さらに、投資家が意識すべき潜在的リスクは何ですか?
この記事では、イーライリリー社を製品ラインナップ、研究開発の強さ、財務データ、将来の成長見通し、潜在的リスクを含む複数の角度から探究します。
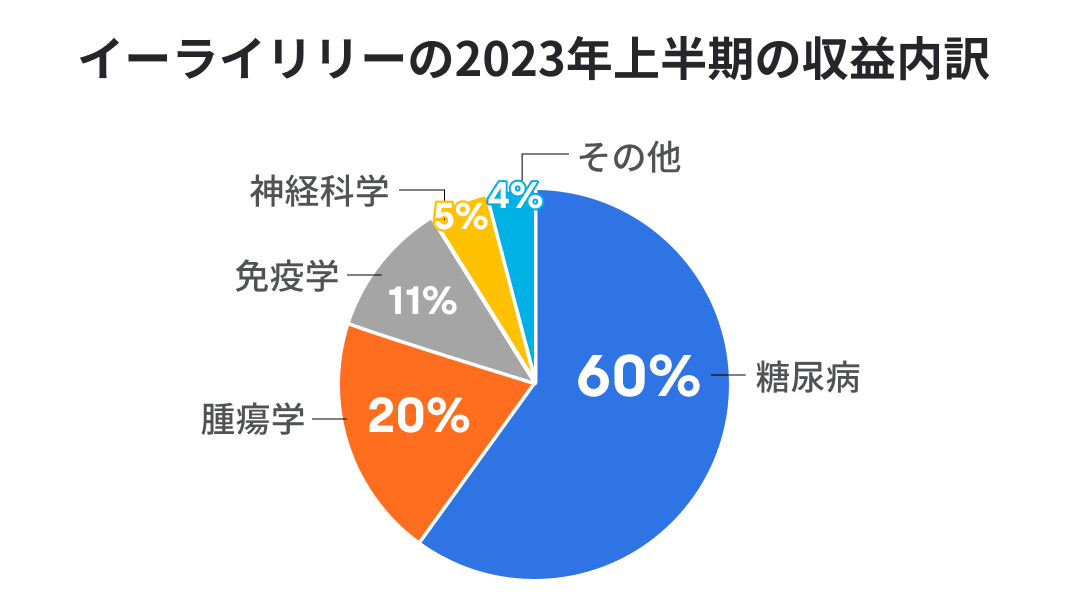
イーライリリー社の製品戦略は多様化を重視し、どの分野にも過度に依存しない利点を認識しています。一つの分野に特化する企業とは異なり、イーライリリー社は糖尿病、がん、免疫学、神経科学など複数の治療領域にまたがる製品ポートフォリオを持っています。トップパフォーマーは糖尿病部門で、2023年上半期に92億ドルを生み出し、総収入の60%を占めました。新しい糖尿病薬ティルゼパチド(モウンジャロとして市場化)の収入は、前年比で驚異的な9,576%の増加を記録し、2023年上半期には15億ドルに達しました。現在は糖尿病治療にのみ承認されていますが、肥満治療にも使用される可能性があります。承認されれば、ティルゼパチドは将来の製薬業界リーダーシップの強力な競争者となり、イーライリリーの糖尿病市場での成長をさらに促進する可能性があります。
さらに、がん部門も勢いを増しており、2023年上半期には30億ドルの収入を上げ、総収入の20%を占めました。
一方、イーライリリー社は、将来の主要な成長ドライバーになる可能性があるアルツハイマー病の治療を特徴とする神経科学部門を育成しています。
要するに、イーライリリー社の多様化されたアプローチは、糖尿病市場でのリーダーシップを固め、他の分野で有望な機会を発掘しています。
02 研究開発力: 10年で20種類もの薬剤を導入
イーライリリーの成長に大きく貢献しているのは、同社の強力な研究開発(R&D)能力です。インベストペディアによると、新薬を市場に出すのには通常最大10年かかり、費用は最大26億ドルにも上る可能性があります。成功した薬品開発は20年間の特許期間中に利益を生み出すことができますが、失敗は大きな財務的損失につながることがあります。
過去10年間にいくつかの挑戦に直面しながらも、イーライリリーはR&Dで相対的な成功を収めました。2005年から2013年にかけての進展は遅れていましたが、2016年に複数の主要な薬の特許が失効し、収益が大幅に減少しました。
これに対処するため、2016年5月にデイビッド・リックスがCEOに任命され、同社の不振のR&Dモデルに対する大規模な改革が始まりました。同社は動物保健部門の20%の株式を売却し、研究資金として17億ドルを調達しました。同社は糖尿病・肥満、神経変性、がん、免疫、疼痛管理の5つの治療領域に焦点を当てました。
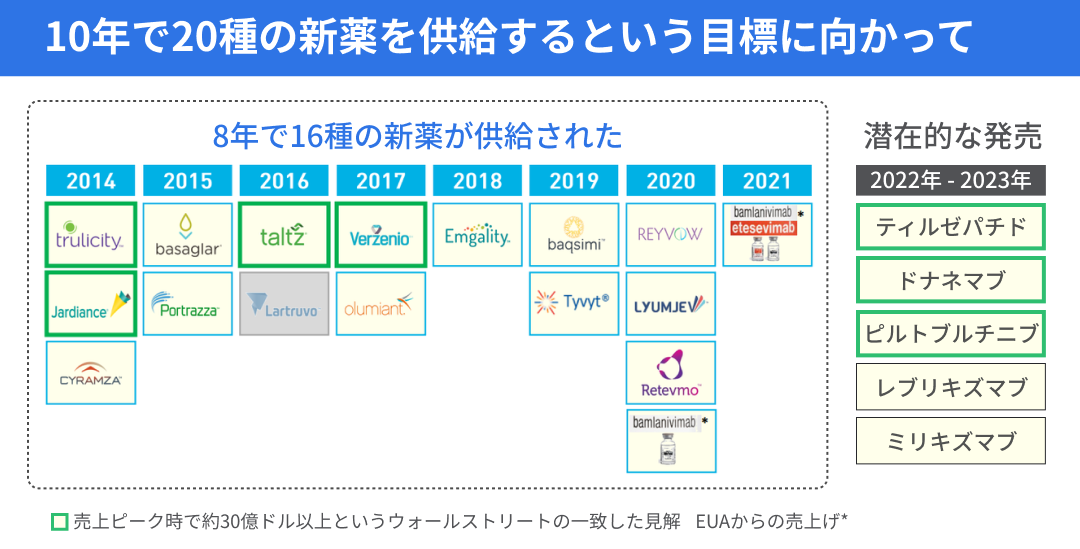
これらの変更により、イーライリリーのR&D効率は大幅に向上しました。2021年のイーライリリー投資コミュニティミーティングによると、2014年から2021年にかけて、同社は8年間で16の新薬を成功裏に発売し、10年以内に20の新薬を発売するという目標に向けて着実に進んでいます。さらに、同社は複数の領域において戦略的投資を行い、ウォールストリートのアナリストによると、いくつかの新薬は30億ドルを超える過去最大の売上を達成する可能性があると予測されています。
03 将来性がある分野:肥満対策+アルツハイマー病対策+疼痛薬
将来的に、イーライリリー社はモトリーフールの分析によると、3つの高い可能性を持つ分野で重要な成長の潜在力があります。これらの分野には肥満、アルツハイマー病、疼痛管理が含まれます。
肥満:現在、肥満治療薬が注目されています。ノボノルディスク(NYSE: NVO)が成功した肥満治療薬ウェゴビーでこの分野を支配していますが、イーライリリーもこの分野で堅固なポートフォリオを持ち、大きな市場シェアを目指しています。イーライリリーの糖尿病薬モウンジャロ(ティルゼパチド)は、肥満治療を含む用途の拡大に向けて規制審査を受けています。
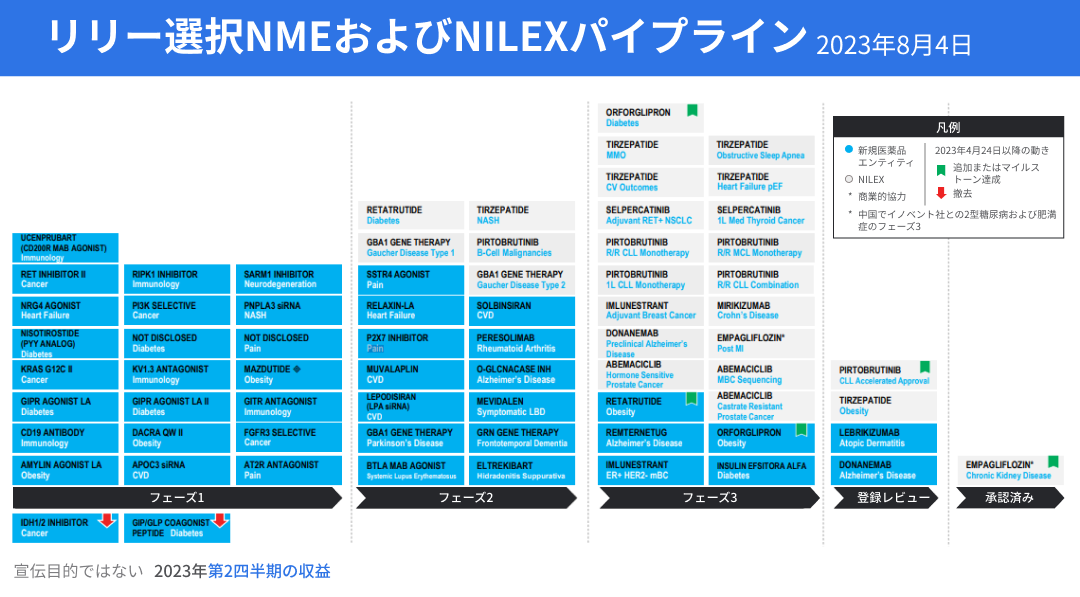
アルツハイマー病:かつては不治の病とされたアルツハイマー病は、バイオジェン(NASDAQ: BIIB)が最近2つのアルツハイマー病薬を導入したことで新たな希望を見出しています。研究会社グローバルデータは、アルツハイマー病治療市場が2030年までに130億ドルに達すると予測しています。イーライリリーは、特にドナネマブを2023年末までに発売予定で、いくつかの臨床試験の段階にある4つのアルツハイマー病薬で有力な競争者となる可能性があります。
疼痛管理:疼痛管理分野も注目を集めています。アライドマーケットリサーチは、世界の鎮痛薬市場が2030年までに510億ドルに達すると予測しています。イーライリリーは現在、ポートフォリオに疼痛管理薬を持っていませんが、4つの疼痛管理プロジェクトを進行中で、そのうち2つがフェーズII臨床試験、2つがフェーズI臨床試験にあります。多様な薬品開発分野を持つイーライリリーは、成長に向けて良い位置にいます。
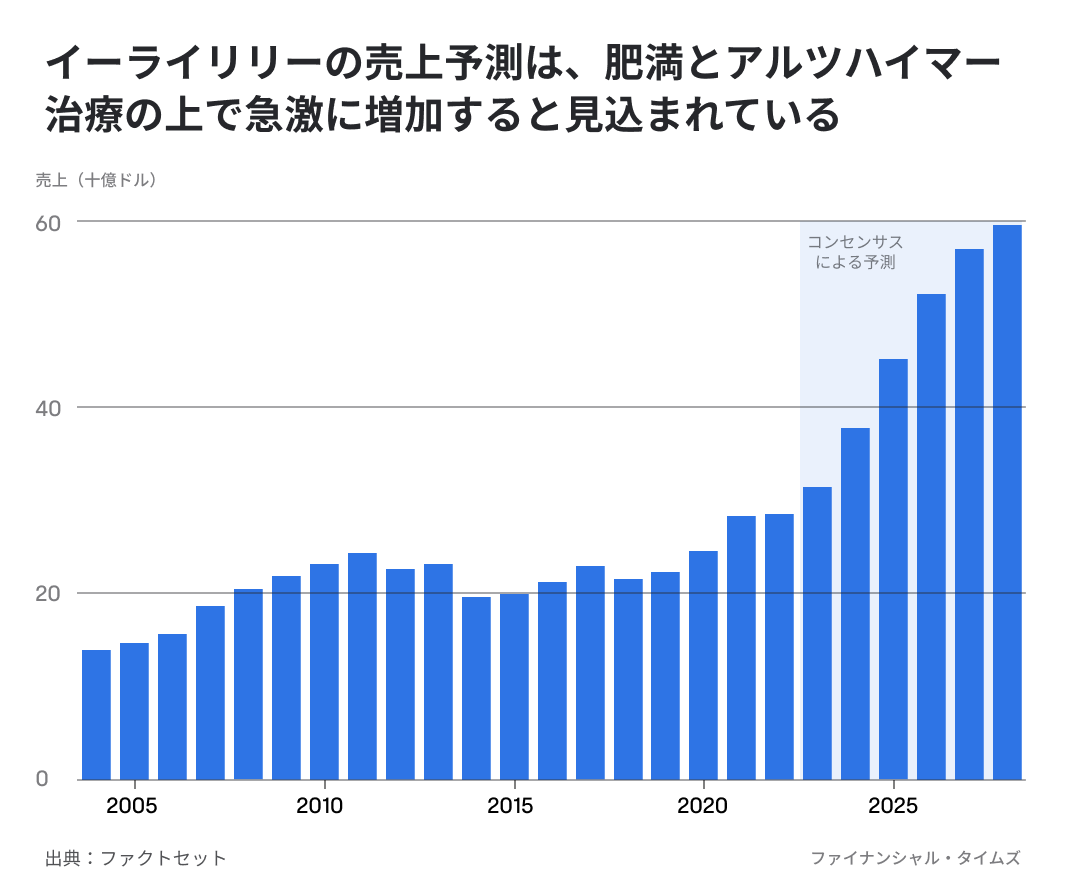
FactSetのアナリストは、イーライリリーの今後の体重減少薬とアルツハイマー病薬が同社の収益を倍増させる可能性があると予測しています。2022年の総収入が285億ドルであったイーライリリーの収入は、2028年までに600億ドルに近づくとFactSetは見込んでいます。
04 業績
イーライリリー社は、2023年第2四半期の決算で印象的な数字を報告しました。同社は第2四半期の収入が前年比28%増加し、総額83億ドルに達しました。さらに、1株当たりの利益(EPS)は前年比で85.7%の急増を見せ、1株あたり1.95ドルとなりました。
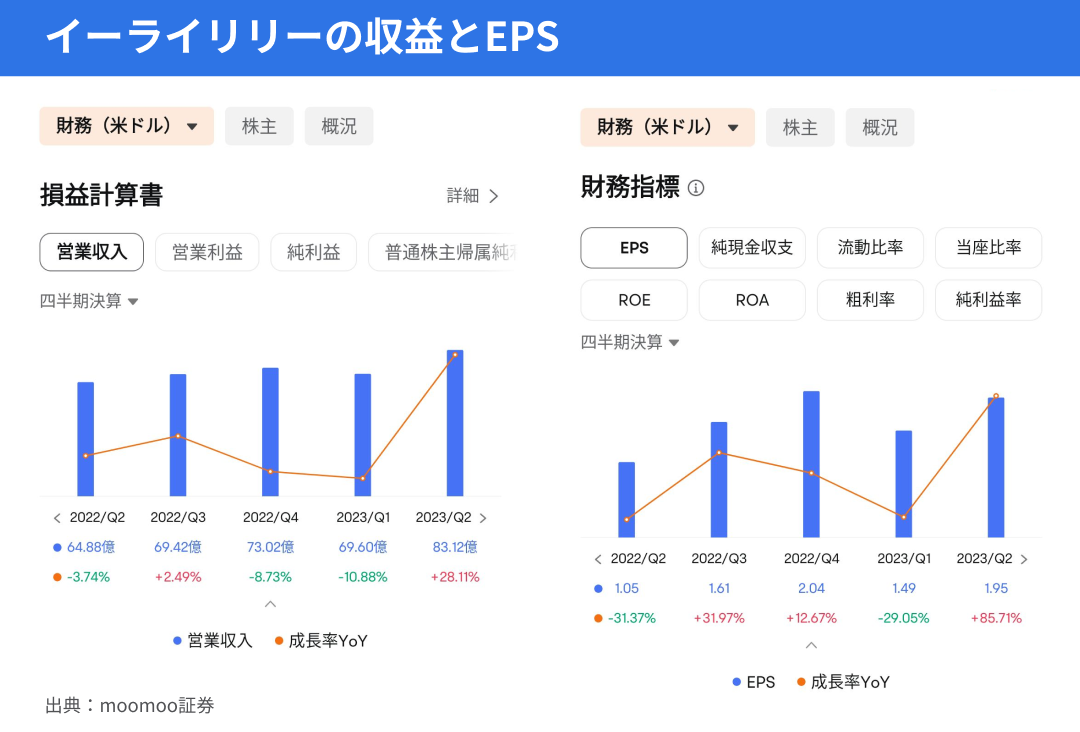
イーライリリー社の今後の成長見通しは引き続き有望です。アナリストはこの前向きな見通しを、今後5年間にわたって持続的な成長を牽引すると予想される同社の強力な薬品製品パイプラインに起因しています。
モトリーフールのアナリストの予測によると、イーライリリー社の調整後希釈EPSは今後5年間で年平均24.8%の複合成長率で増加すると予測されており、製薬業界の平均成長率9.3%を大幅に上回る見込みです。
05 潜在的なリスクの一つ: 高い評価
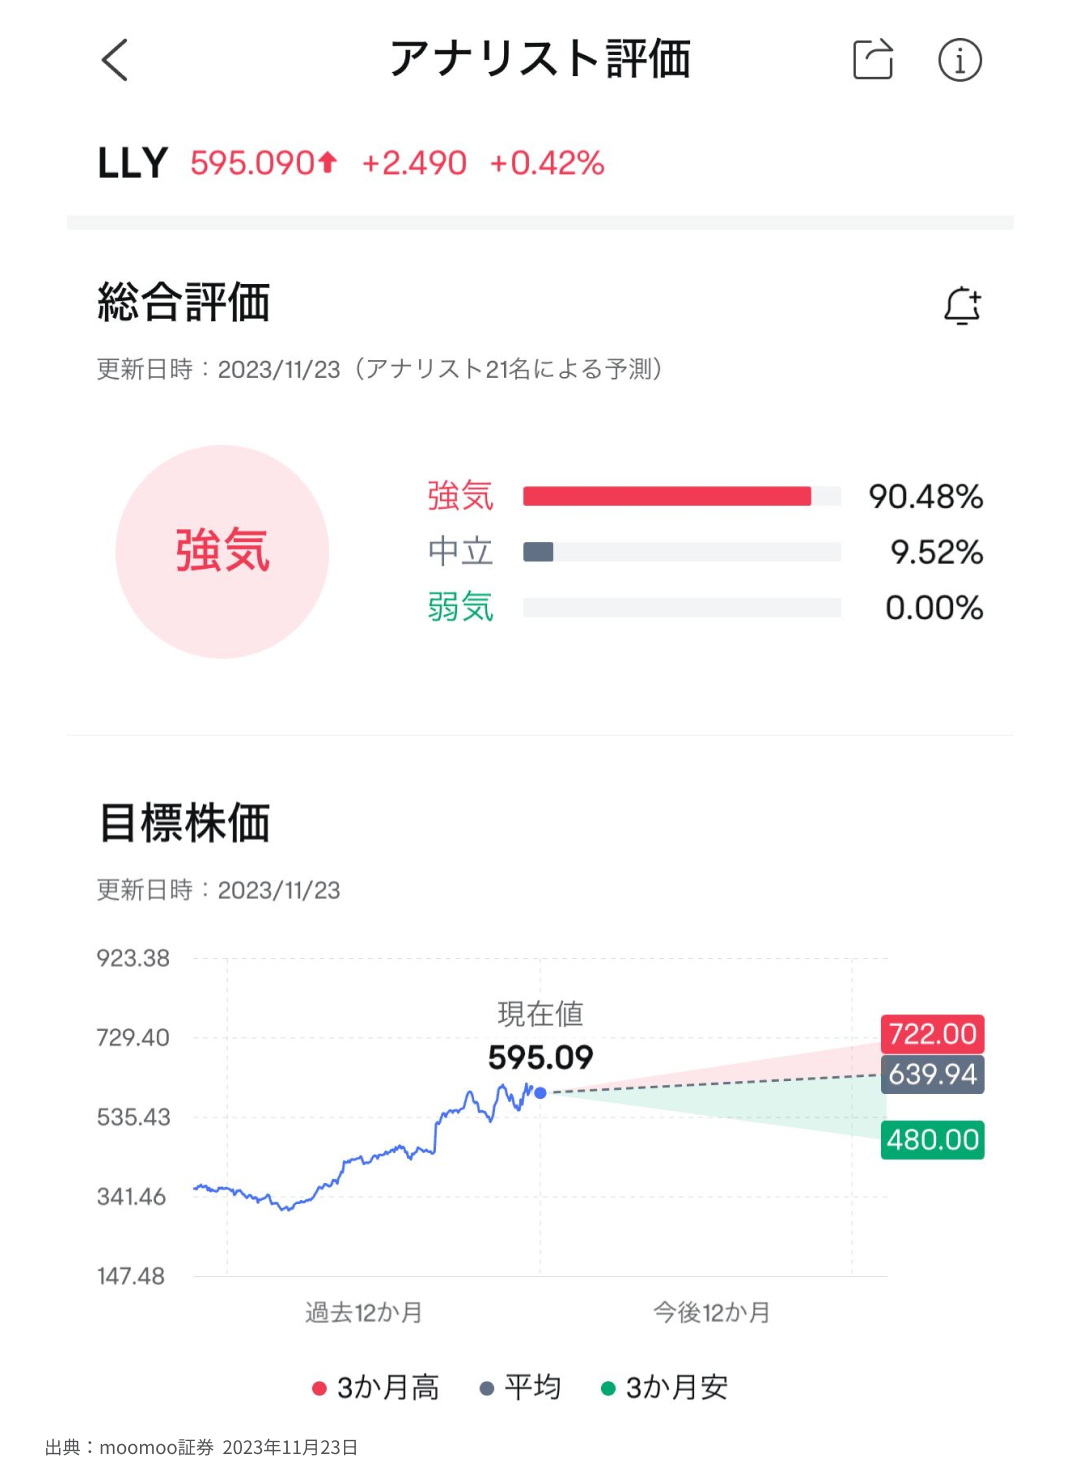
2023年10月11日時点で、イーライリリーの株価は65.83%上昇し、強気の成長期待を受けて605.28ドルに達しました。moomoo証券のデータによると、この株を調査する18人のアナリストのうち94.44%が「買い」評価を、5.56%が「ホールド」評価を与えています。アナリストによると、イーライリリーの次の12ヶ月の平均目標株価は605.28ドルで、最高目標価格は700ドル、最低目標価格は470ドルです。
しかし、2023年10月12日時点で、イーライリリーの株価収益率(PEレシオ)は84.30倍に上昇しており、これは業界平均の23.19倍や全体的な市場の平均評価の17.86倍を大幅に上回っています。この高いPEレシオは、株価が将来の収益に対して非常に高い期待値を払っていることを示しており、株価が過大評価されている可能性があることを意味します。これは、市場の見方が変わると株価が大きく下落するリスクが高まることを意味するかもしれません。
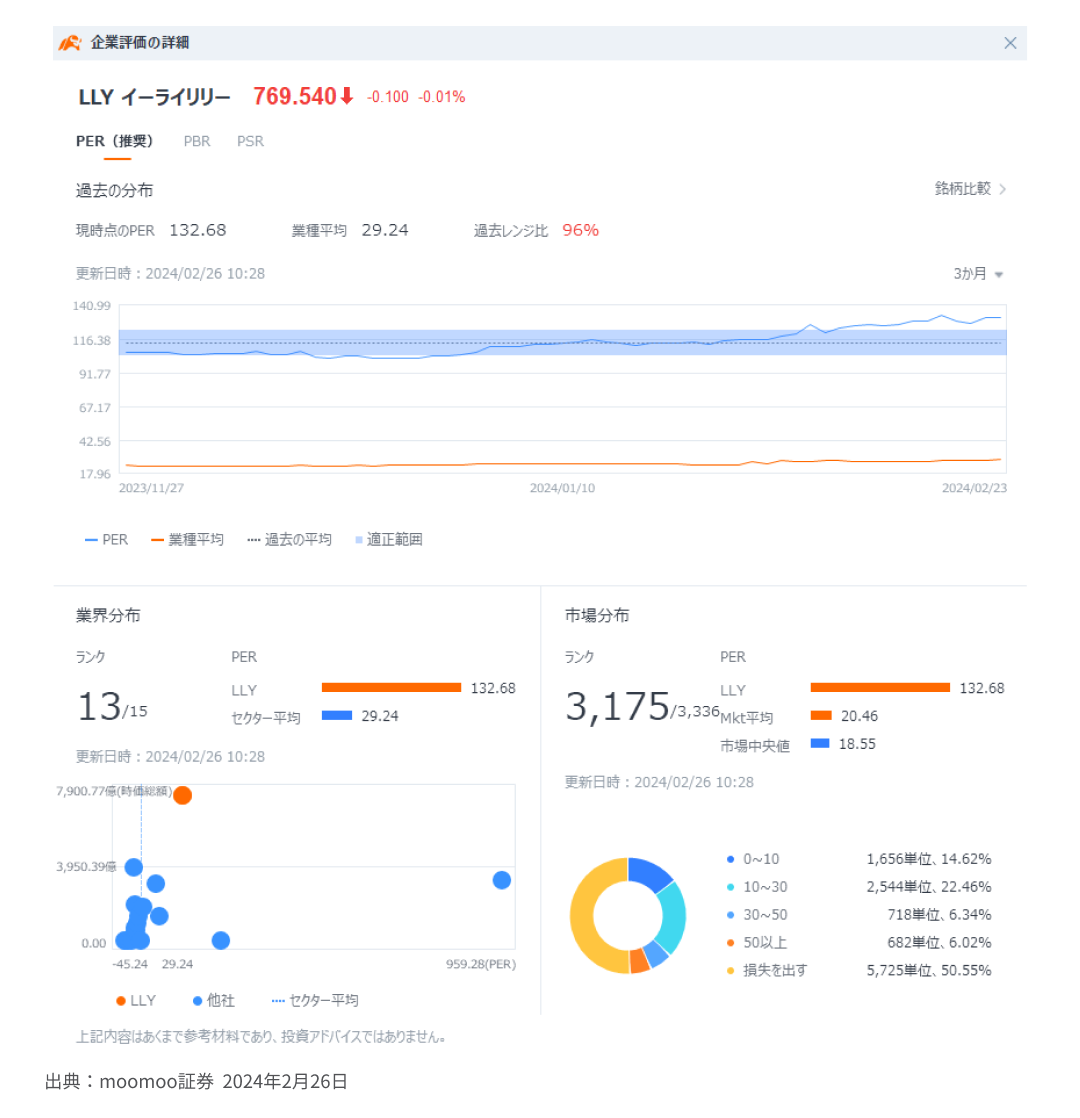
イーライリリーにとってのリスクは、その高い成長期待がすでに株価に完全に織り込まれており、さらなる株価の成長の余地が限られている可能性があることを示しています。そのため、投資家はこれらのリスクを慎重に評価し、自身のリスク許容度と投資戦略に基づいて決定を下す必要があります。高い評価は将来的な収益成長に対する市場の期待を反映していますが、これが実現しない場合、株価にネガティブな影響を及ぼす可能性があるため、注意が必要です。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報