
チャートから見る米国株式市場の魅力
世界で類を見ない米国株式市場の長期上昇
米国株式市場は、他に類を見ない長期的な上昇を続けてきました。1971年頃から約10年間、NYダウ平均株価は1,000ドルを挟んで推移していましたが、1982年以降に本格的な上昇サイクルに入りました。1987年には2,000ドルを突破し、1991年に3,000ドル台に到達。さらに1995年2月には4,000ドルに達し、同年11月には5,000ドルを超えました。わずか1年後の1996年10月には6,000ドルを更新し、1997年7月には8,000ドル台に乗りました。そして1999年4月には大きな節目である10,000ドルに達しました。
その後、NYダウ平均株価は約18年をかけて20,000ドル(2017年2月)に到達し、2020年12月には初の30,000ドルを突破、2024年5月には史上最高値の40,000ドルを記録しました。10,000ドルから20,000ドルになるまでに約18年かかったNYダウが、その約7年ほどで40,000ドルを超えたことは、世界の投資家にとっても驚きの出来事となりました。

日米株式市場のパフォーマンス比較
日本の株式市場は1990年代初頭のバブル崩壊以降、長期的な低迷を余儀なくされてきました。しかし、2012年11月の衆議院解散を機に自民党が政権に復帰し、デフレ脱却を目指した異次元の金融緩和政策が導入されました。この政策は、安倍政権が掲げた「三本の矢」の1つとして行われ、当時の日銀総裁に就任した黒田氏のもとで大胆な金融緩和が推進されました。この「異次元緩和」政策により、資金供給が拡大し、円安が進行したことが日経平均株価の上昇に寄与しました。
こうした8年間にわたる日経平均株価の上昇トレンドは「アベノミクス相場」として知られ、安倍元首相と黒田元総裁のタッグよる金融緩和策が日本株の持続的な上昇相場を後押しした要因の1つとされています。
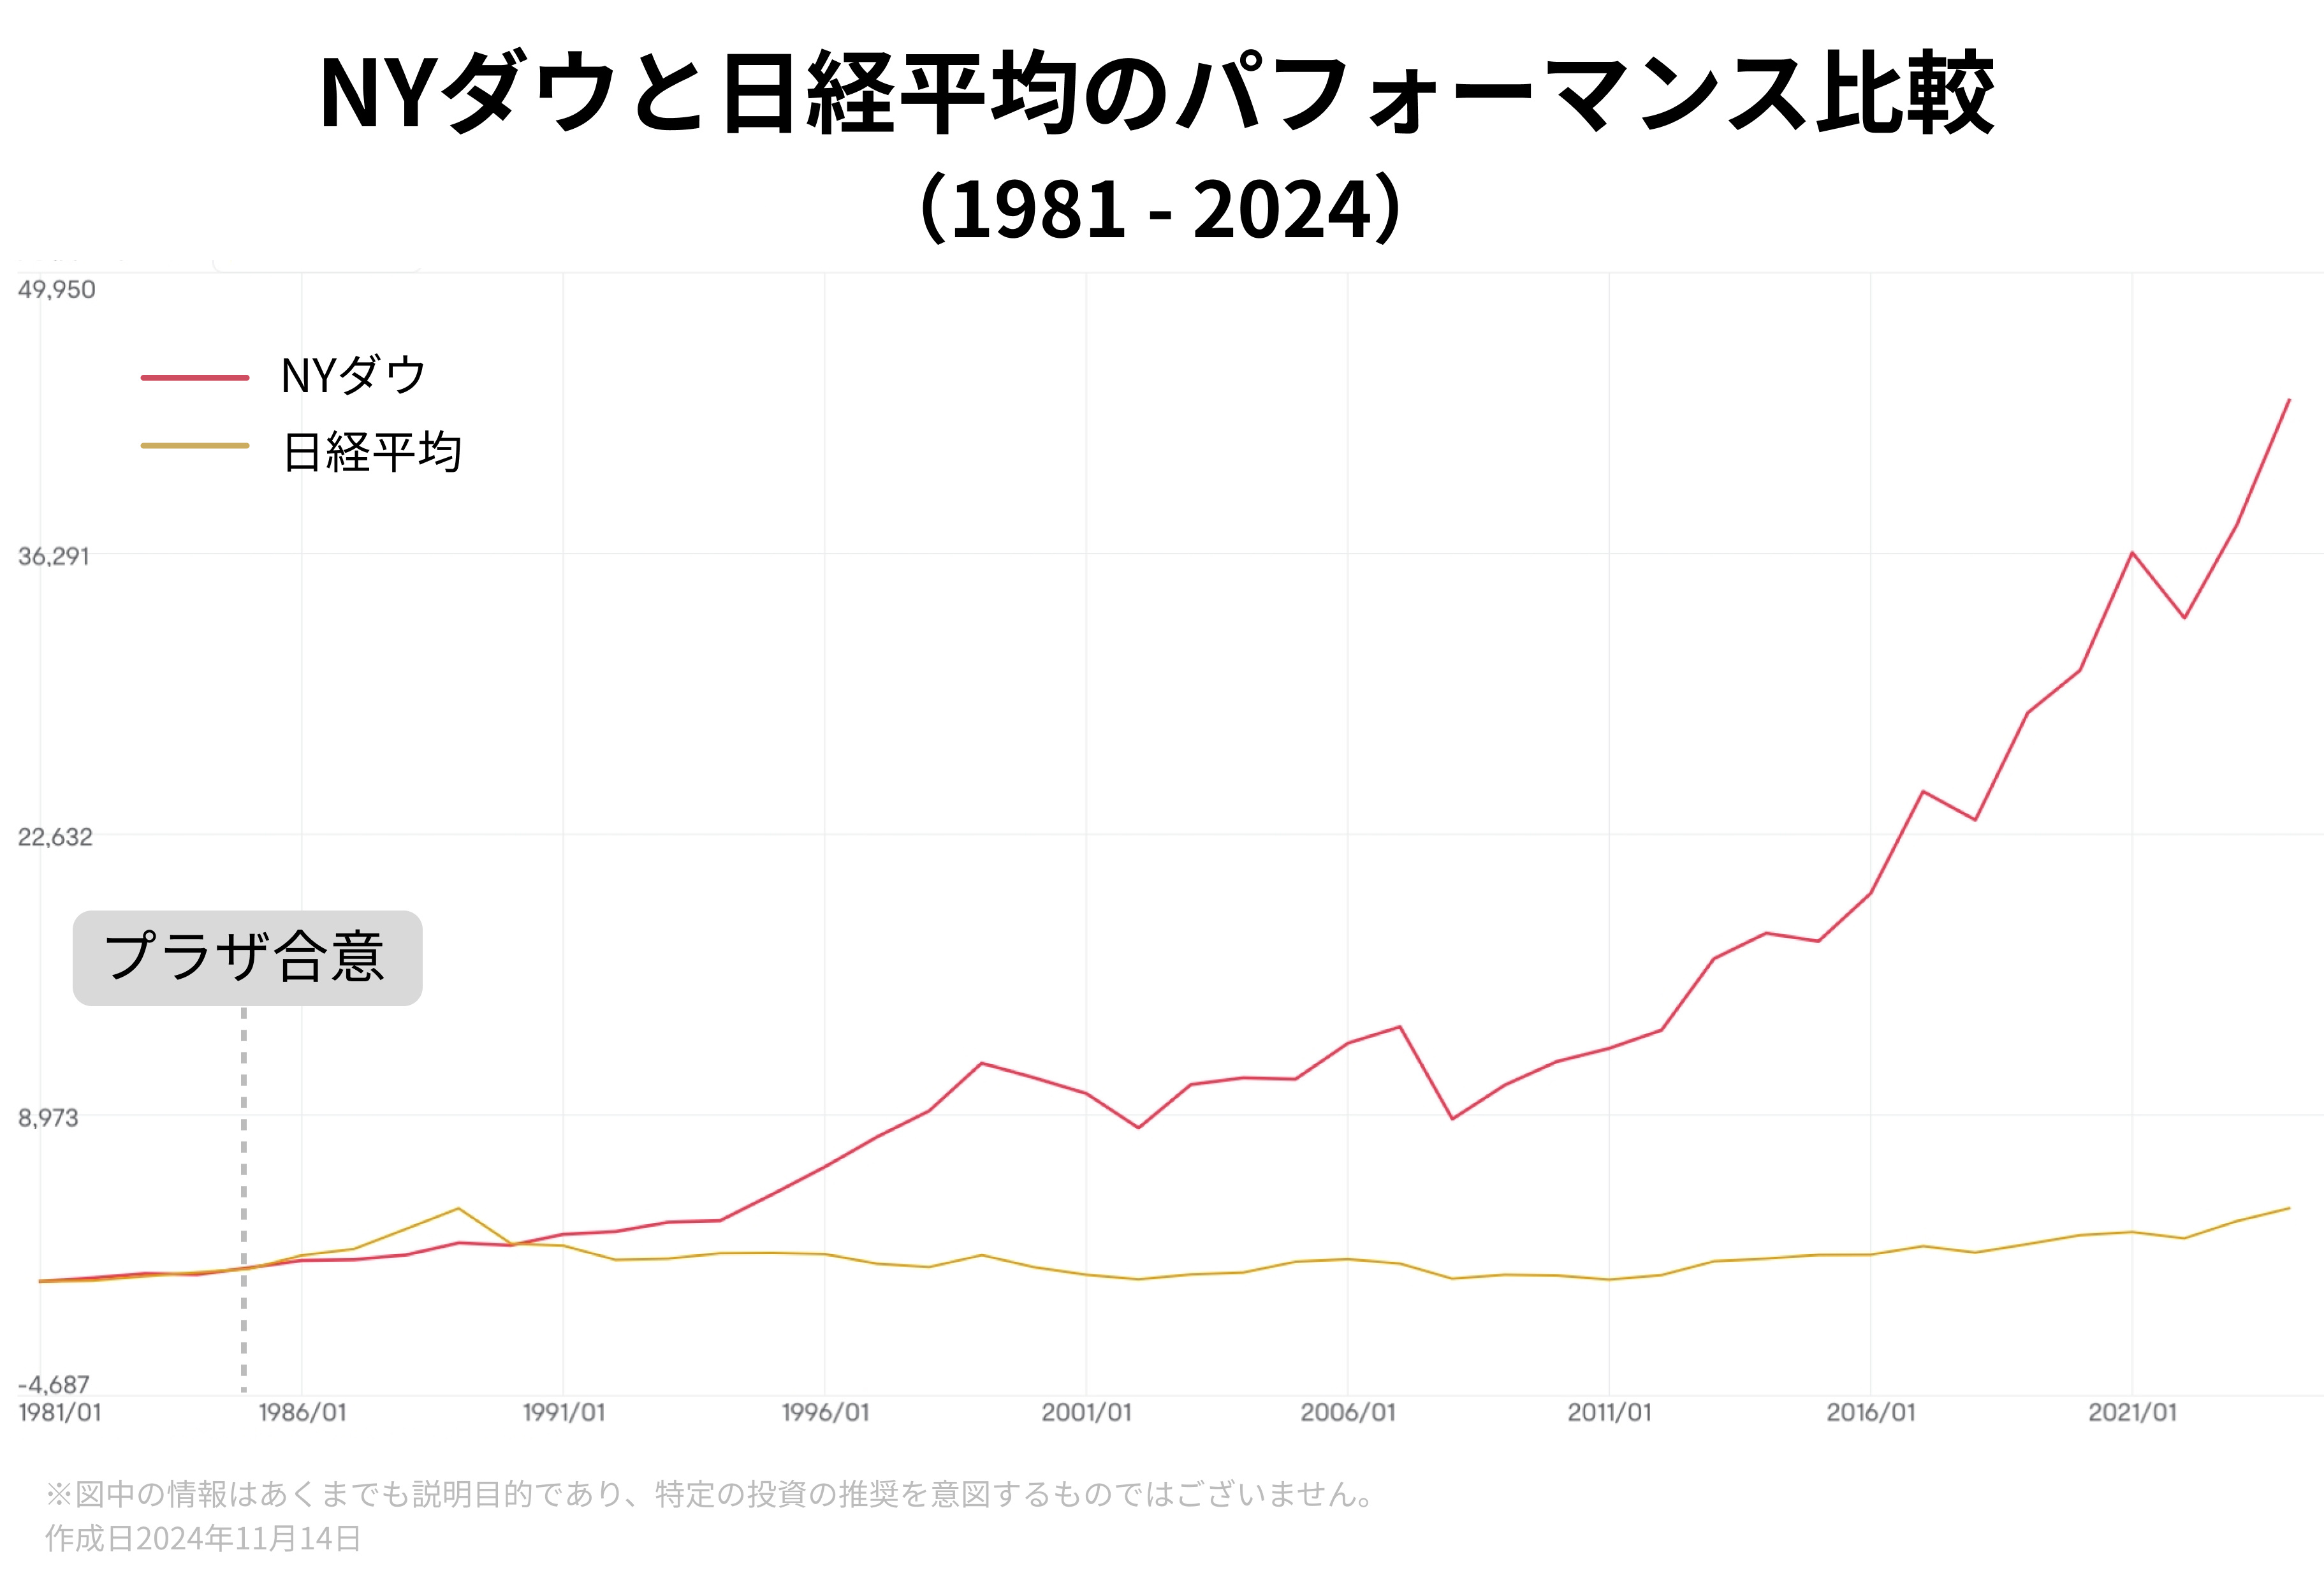
それでも、1985年(プラザ合意)以降のNYダウ平均と日経平均株価を比較すると、NYダウの上昇力は目を見張るものでした。ブラックマンデー(1987年)、LTCM破綻(1998年)、ドットコムバブル崩壊(2000年)、チャイナ・ショック(2015年)、コロナショック(2020年)といった急落局面を乗り越えて、NYダウはその都度高値を更新しました。1985年の高値から、2024年の高値まで日経平均株価が約3.2倍の上昇を見せたのに対し、NYダウ平均は28倍強の上昇を遂げています。
日米の名目GDPと時価総額を比較
バフェット指標(Buffett Indicator)とは、株式市場の時価総額を名目GDP(国内総生産)で割ったもので、株価の割高や割安を判断する指標です。「その国の株式市場の時価総額は長期的にみるとその国の経済規模の拡大に見合った水準に近づく」という考えから、米著名投資家のウォーレン・バフェット氏が重視している指標として知られています。
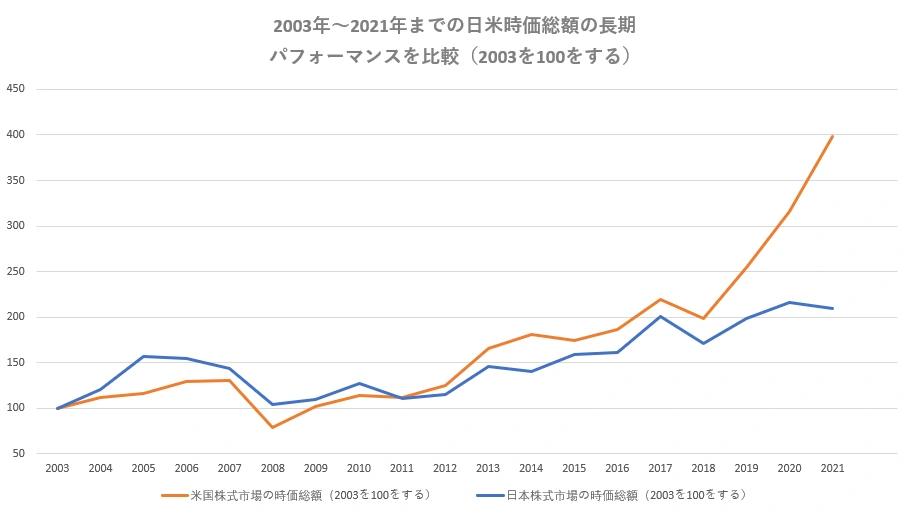
米国の名目GDPは2003年の11兆1456億ドルから2021年には22兆996億ドルへ約2倍と拡大しており、同期間に米国株式市場の時価総額も13.5兆ドルから、53.8兆ドル(2022年9月)へと約3.98倍拡大しました。一方、日本の名目GDPは2003年の4兆5,196億ドルから2021年の4兆9374億米ドルへ約1.09倍の拡大に留まり、日本株式市場の時価総額は3兆1582億ドルから6兆6197億ドルへと2.1倍の拡大となりました。いかに米国の経済規模の拡大が株式市場の時価総額の成長を後押ししているかがわかります。
AI・技術革新が米国株式市場の原動力
米国の経済規模が拡大し続けてきただけでなく、移民流入による人口増加、米国政府の大規模な財政対策、FRBの大胆な金融政策なども米国株式市場の長期上昇を支えた要因です。
そして「マグニフィセントセブン」と呼ばれる米国IT大手企業群の存在も、米国株式市場において重要な役割を果たしています。マグニフィセントセブンはデジタル技術革新において最前線で活躍する企業であり、エヌビディア( $エヌビディア (NVDA.US)$ )アップル( $アップル (AAPL.US)$ )、マイクロソフト( $マイクロソフト (MSFT.US)$ )、アマゾン( $アマゾン・ドットコム (AMZN.US)$ )、アルファベット傘下のグーグル( $アルファベット クラスA (GOOGL.US)$ )、元フェイスブックのメタ( $メタ・プラットフォームズ (META.US)$ )、テスラ( $テスラ (TSLA.US)$ )の7社を指します。
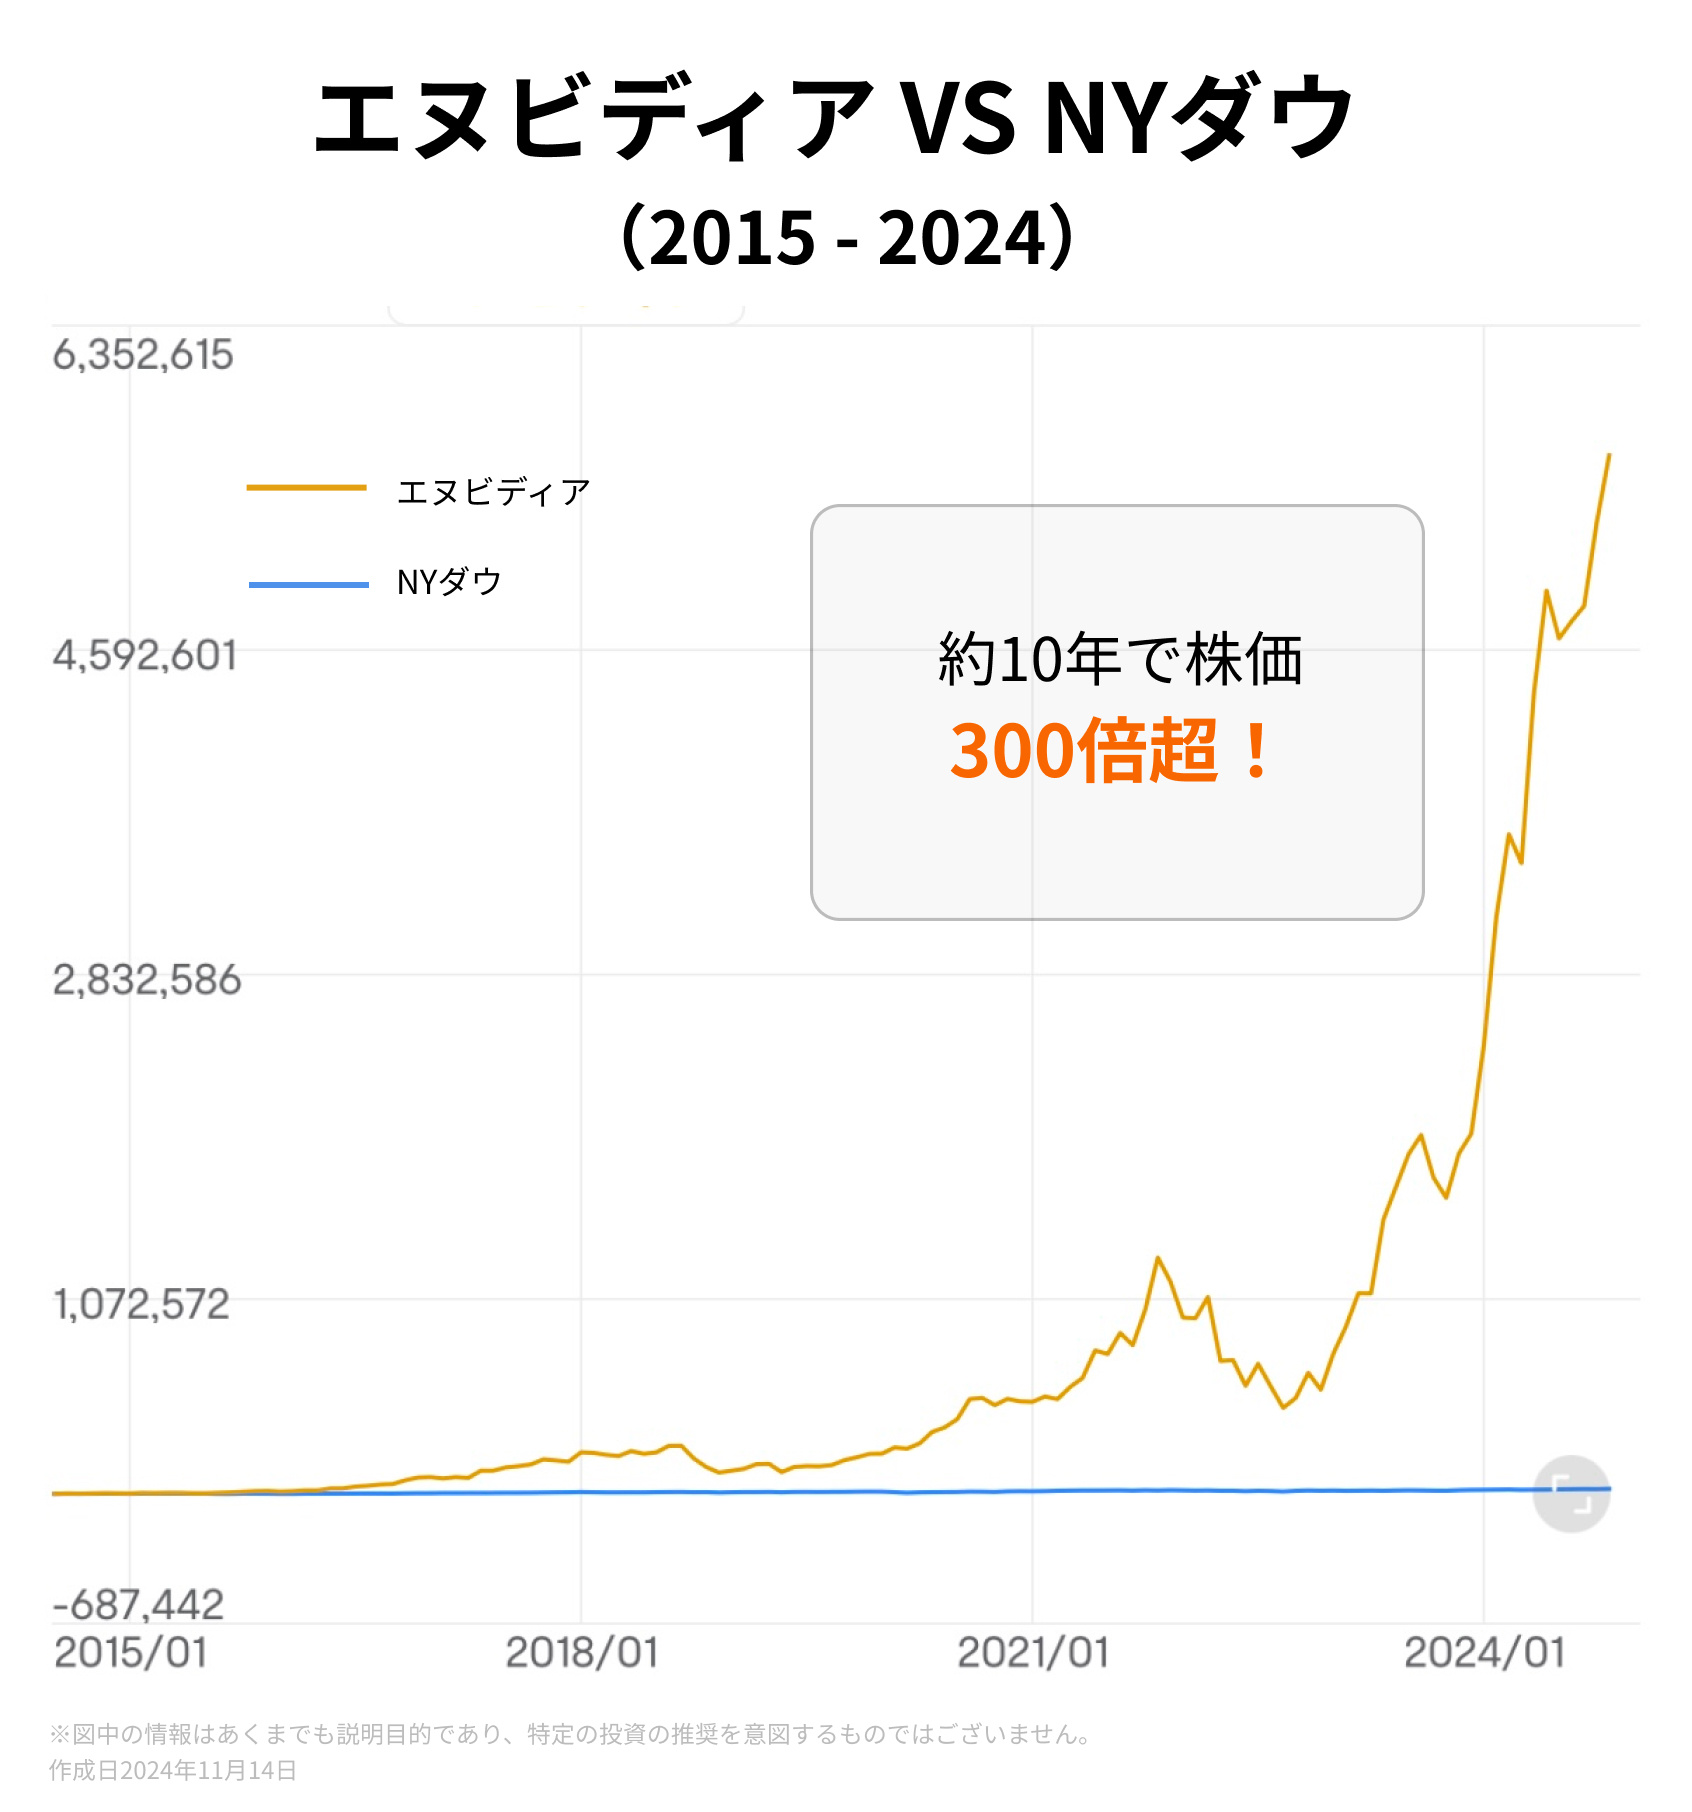
これらの企業は、半導体、ハードウェア、ソフトウェア、情報技術、小売、SNS、自動車の分野で米国を代表し、日本人にも馴染みが深く、それぞれがAI技術を基盤とした新たな製品やサービスを開発することで市場をリードしています。各社は、AIの分野で競争力を維持するために、NVIDIAのGPUを不可欠な技術基盤として活用しています。NVIDIAのGPUがこれらの企業にとって欠かせない存在となったため、NVIDIAの株価は大きく上昇し、2024年には世界の時価総額ランキングの首位に登り詰めるなど株式市場を大いに盛り上げました。
AI技術の進展とともに、これらの企業は米国株式市場全体の成長をけん引しており、今後も技術革新と市場拡大に大きな影響を及ぼし続けると考えられています。
マグニフィセントセブンが米国株式市場をリード
NYダウが過去数十年にわたり驚異的な上昇を続けてきた一方で、マグニフィセント・セブンに属する7社はさらにそのパフォーマンスを上回る成長力を示しています。2024年9月末時点で、米国市場全体の時価総額は約60兆ドルとなっており、マグニフィセント・セブンの時価総額は約17兆ドルです。たった7社で約3割近くも米国市場の時価総額を占めており、7社が米国株式市場に与える影響は極めて大きいといえます。なかでも、エヌビディアが10年で株価300倍超えの成長を遂げているのに加え、他の6社もNYダウを凌駕するパフォーマンスを記録しており、米国株式市場に対する影響力は計り知れません。彼らの圧倒的な成長力と市場支配力が、NYダウを含む他の銘柄の成長をさらに上回る突出した存在として際立っているのです。

ミクロが動かす米国株式市場と将来展望
株価形成や株式市場の成長は、経済規模や物価、政策金利、財政政策といったマクロ要因だけでなく、技術革新に伴う企業業績の拡大や新しいビジネスモデルを生み出す企業の登場といったミクロ要因にも左右されます。日本の株式市場はマクロ動向に影響を受けやすいとされていますが、米国株式市場は「マグニフィセントセブン」のような大手ハイテク企業が主導しており、AI(人工知能)技術のへの期待感と進展がその成長をさらに加速させてきました。
「マグニフィセントセブン」の将来を考える上で、生成AI技術は鍵を握るとされています。生成AIは、画像やテキストの自動生成、パーソナライズド広告、自然言語処理など幅広い分野に応用され、今後の市場需要の大きな成長が予測されています。2023年から2030年にかけての、AI市場の世界需要は年平均で53.3%増と見込まれており、これに伴って「マグニフィセントセブン」に代表される大手企業のさらなる成長も期待できると考えられます。
ただし、現在の市場で大きな影響力を持つ「マグニフィセントセブン」であっても、各企業のAI投資額に対するリターンが評価されたり、そもそもの成否が分かれる可能性もあります。生成AIは競争が激しい領域であり、技術革新のスピードや新たな優位性あるビジネスモデルの確立が企業の将来を左右するでしょう。
AIは単なる一過性のブームではなく、日常生活にも大きな変革をもたらす産業の革命と位置付けられています。米国ではAIを中心とした技術革新が進んでおり、今後も「マグニフィセントセブン」をはじめとする既存企業の成長や、マグニフィセントセブンに肩を並べるような新興企業の登場により、株式市場の活性化が期待されています。
出典:JEITA、moomoo(作成日:2024年11月14日)
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報