
年末の今こそ知りたい!損益通算のポイント
 今年も残りわずかとなりました。この時期は税金について気になる方も多いのではないでしょうか。
今回は、証券口座における「損益通算」について、知っておきたいポイントや注意点を解説いたします。「特定口座・源泉徴収あり」で資産運用をされている方を対象としていますので、ぜひ参考にしてください。
証券口座における損益通算とは?
損益通算とは、同じ年に確定した利益と損失を合算し、課税対象となる最終的な所得額を計算する仕組みです。
証券口座では、1月1日から12月31日までの間に発生した損益(利益と損失)を通算することが可能です。
例えば、株式や投資信託の取引で得た譲渡益は、同じ年内に発生した譲渡損失を差し引くことができます。これにより、課税額を軽減が期待できます。
また、株式や債券、REIT(不動産投資信託)、投資信託などから得た配当所得や利子所得についても、譲渡損失と相殺・通算が可能です。その結果、資産運用をより効率よく進めるための手段として活用できます。
損益通算を正しく行うことで、税金面での負担を軽減できる可能性がありますので、この機会に改めてご確認いただくことをおすすめします。
譲渡利益と譲渡損失との通算

配当金と損失との通算

![]() ポイント:以下の2点に注意が必要
 ポイント:以下の2点に注意が必要
1、株式の配当金について株式配当金を証券口座内で損益通算するためには、国内株式の配当金受取方法を「株式数比例配分方式(証券口座の預り金に入金)」に設定する必要があります。それ以外の受取方法を選択している場合、還付を受けるには確定申告が必要です。
2、投資信託の分配金について損益通算の対象となるのは「普通分配金」のみです。「特別分配金(元本払戻金)」は非課税のため、損益通算の対象には含まれません。
確定申告をせずに損益通算を行うことは、同一金融機関内での取引に限定されます。
確定申告をせずに損益通算が自動で行われるのは、同一金融機関内での取引に限られます。異なる証券会社間で損益通算を行う場合は、確定申告が必要となります。
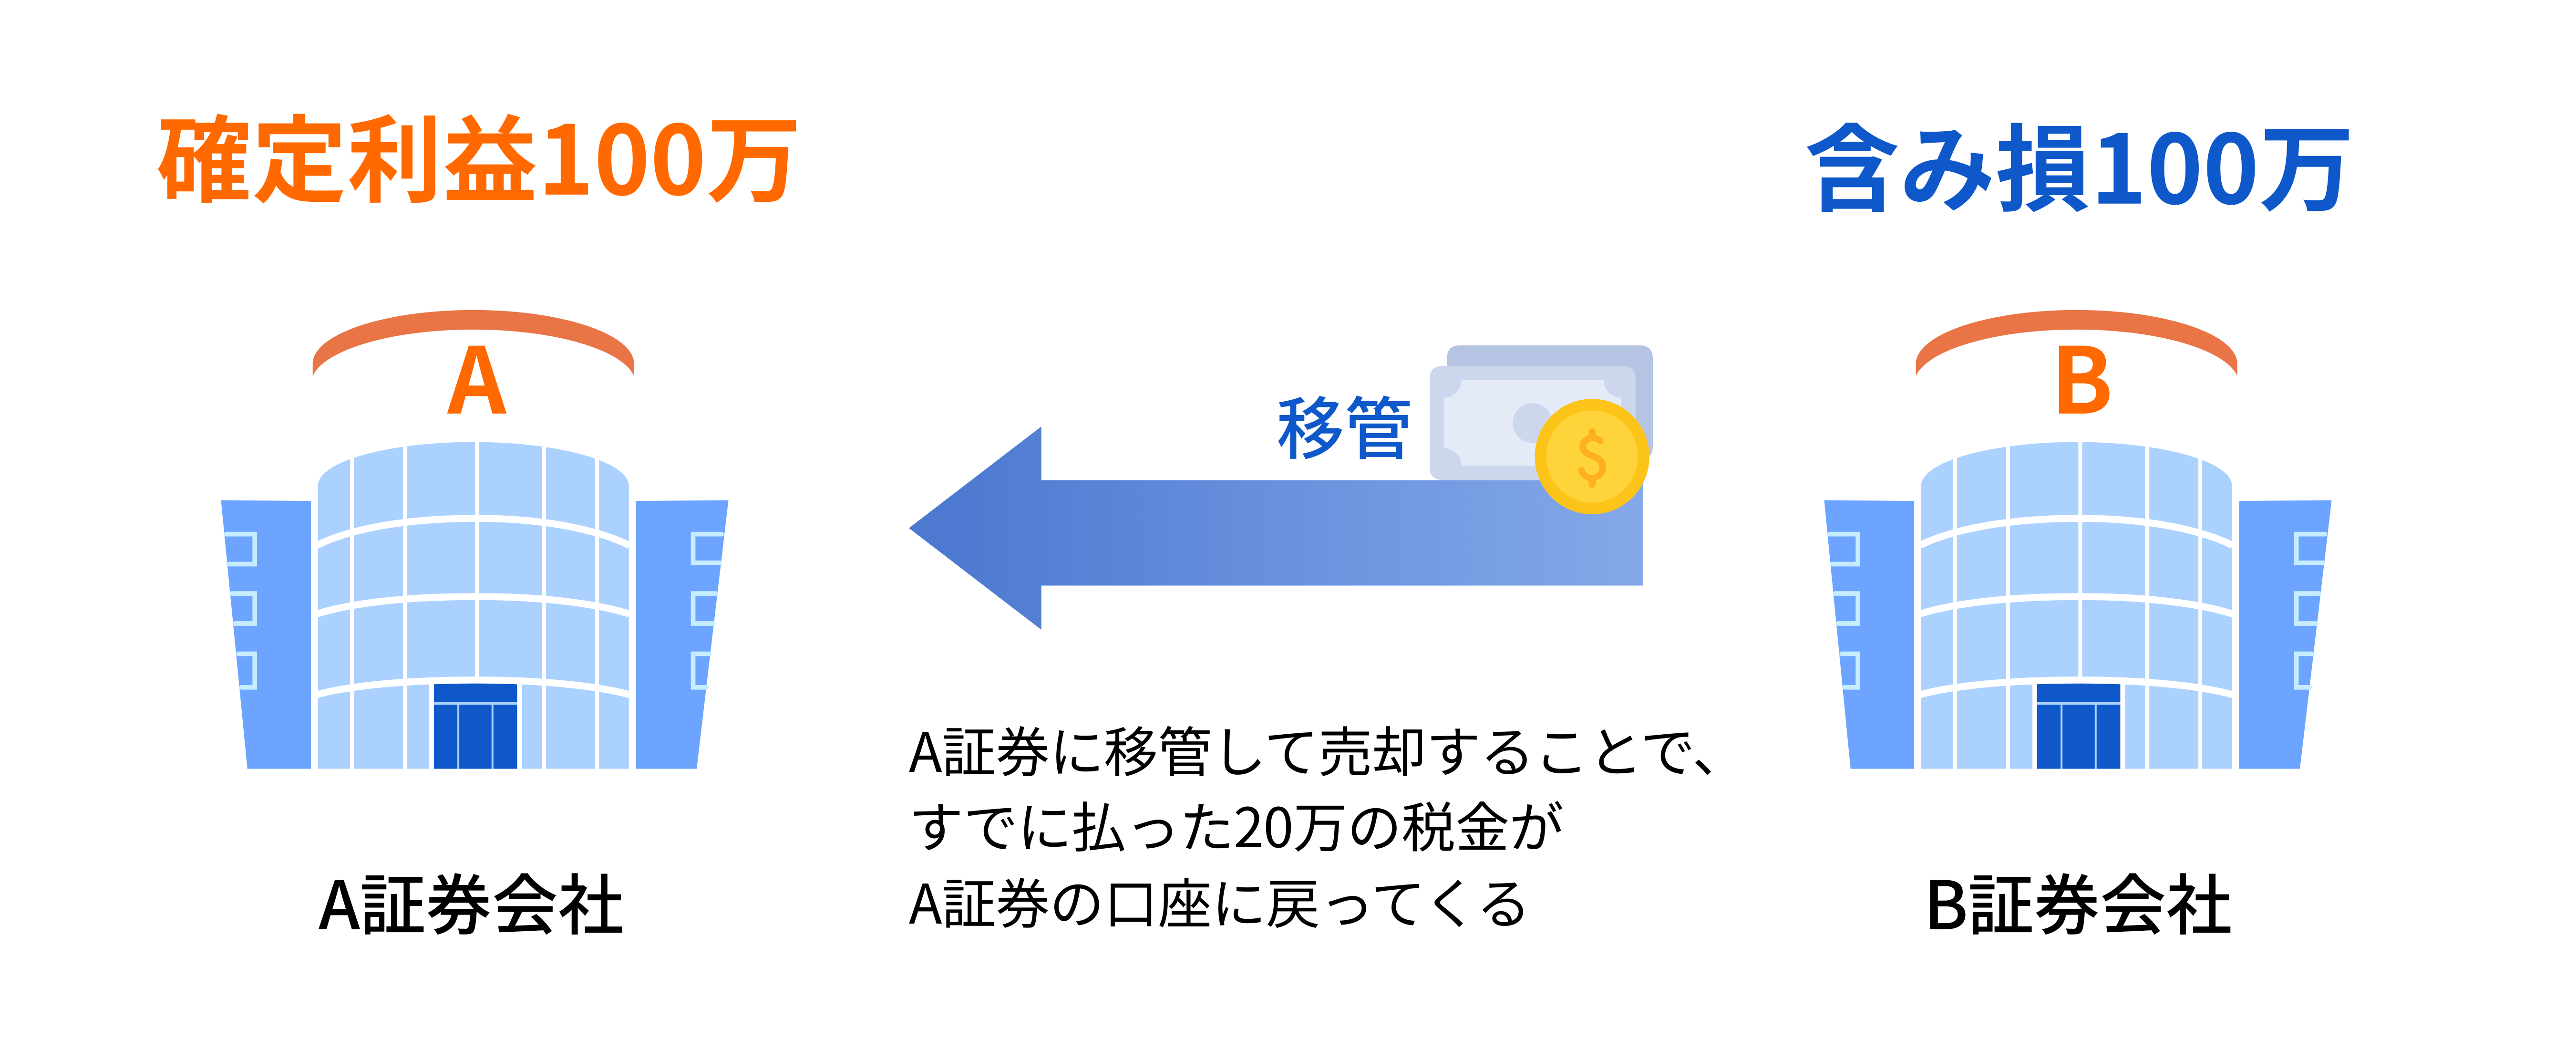
もし、その銘柄がまだ値上がりしそうだと考え、引き続き保有したい場合は、一度売却した後に同じ株数を買い戻せば、将来的な値上がり益を得るチャンスがあります。しかし、買い戻す際には株価が変動するため、売却した価格よりも高い値段で買い戻さざるを得ない可能性があります。

![]() 注意点:年内受渡となる最終取引日を確認
税金の計算期間は、毎年1月1日から12月31日までですが、12月31日に関しては、約定日ではなく受渡日が基準であることにご注意ください。商品ごとに受渡日が異なるため、保有商品の受渡日を把握して、年内の損益通算に間に合う期日を確認しておく必要があります。
2024年の損益通算対象となる取引日程はこちらです:(12月カレンダー)
損益通算を検討する際に考えられる主なパターンを図にまとめました。ご自身の状況がどれに該当するかを確認してみましょう。
3年間の繰越控除と適用条件
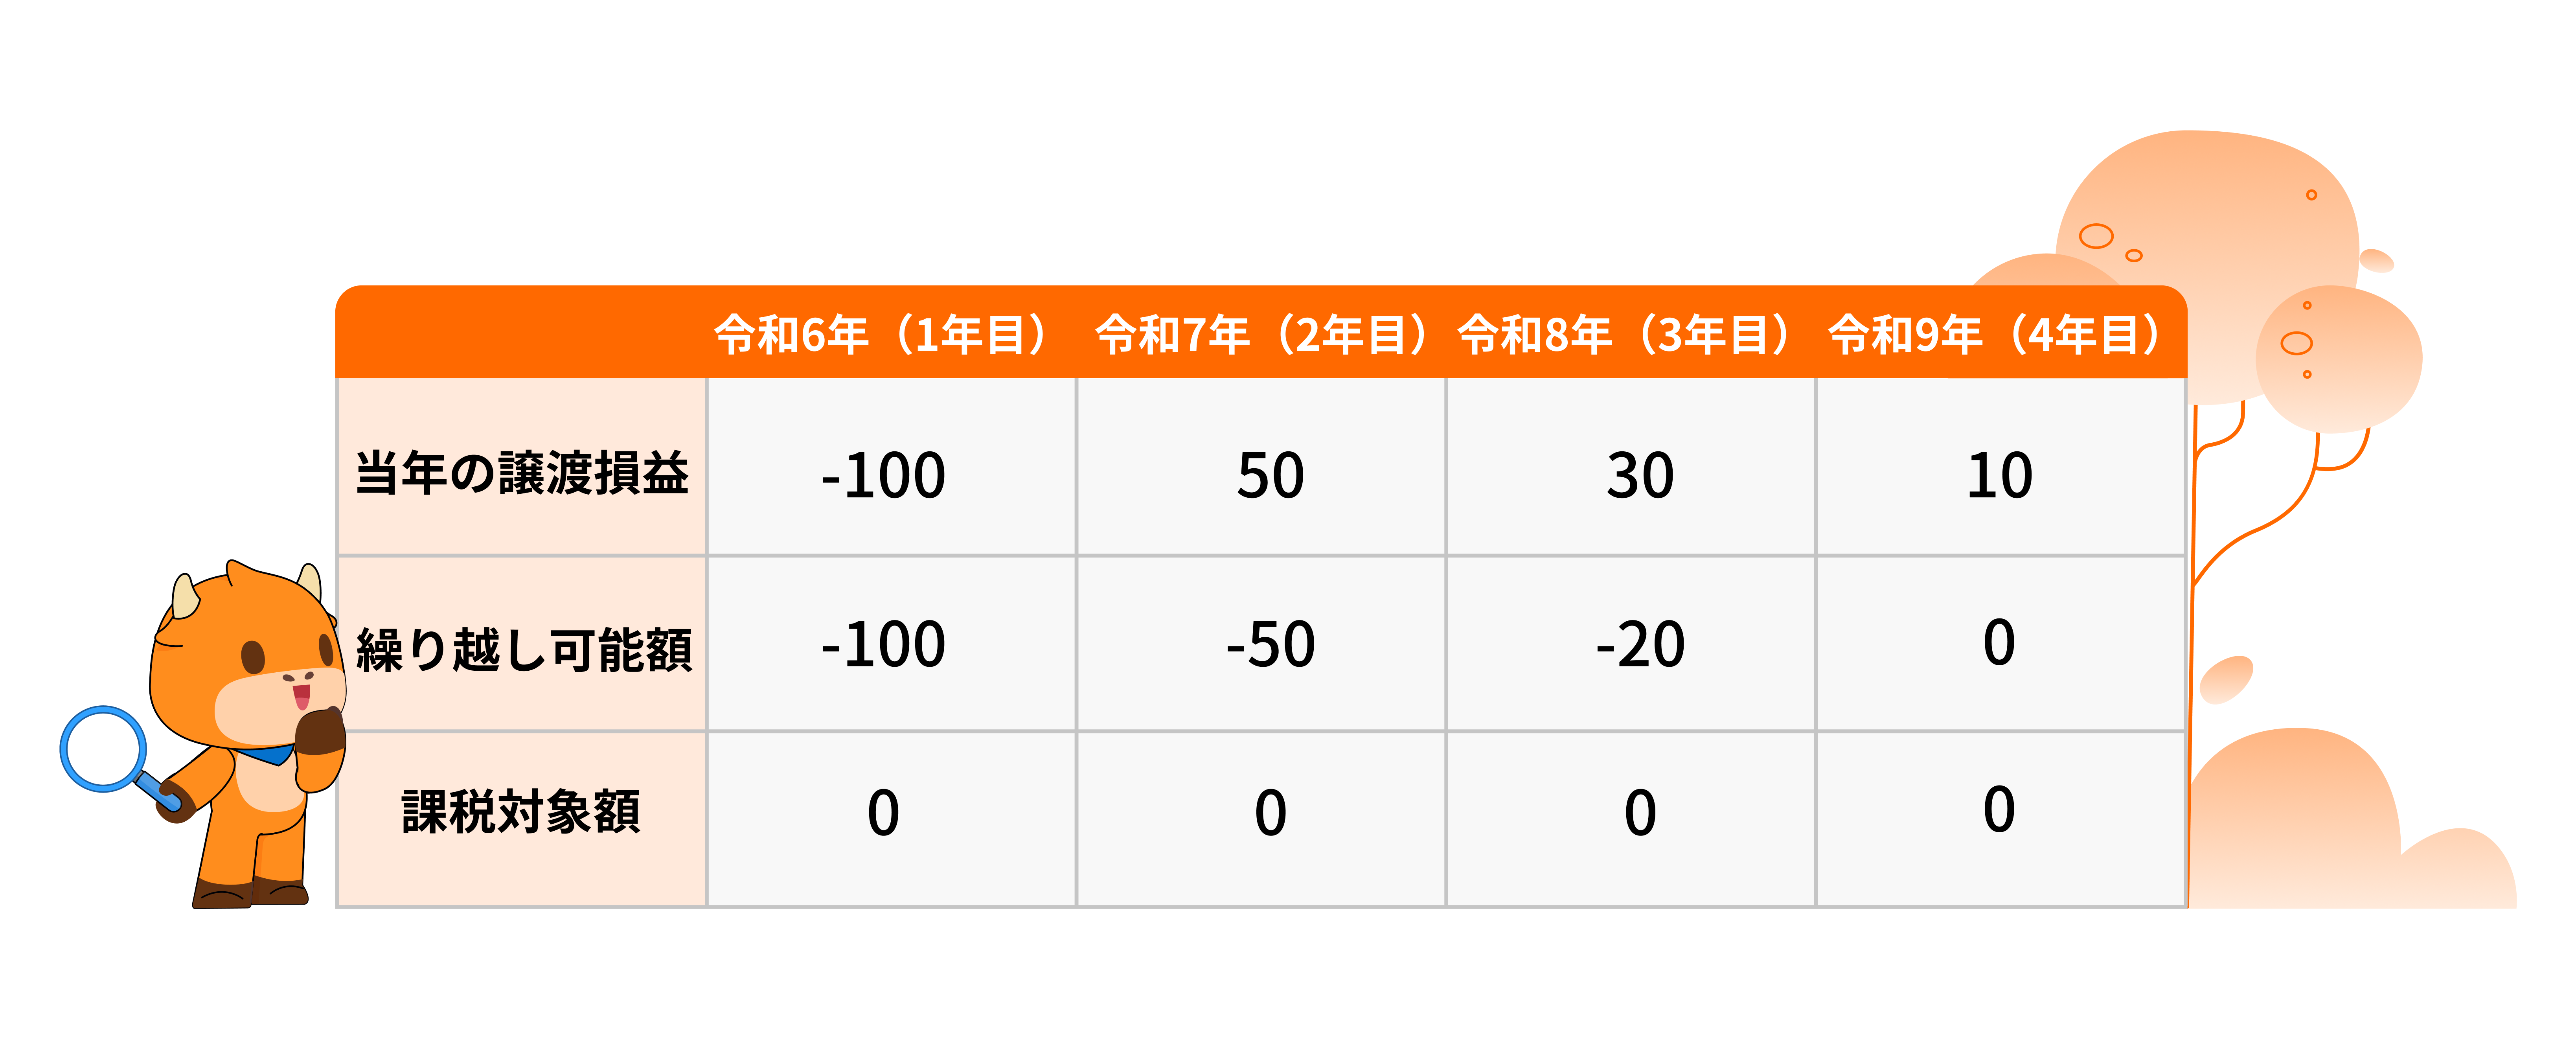
今年損失が出てしまい、年内に利益を確定できそうな取引がない場合、確定申告を行うことで、3年間の譲渡損失を繰り越すことが可能です。繰り越した損失は、翌年以降の取引で発生した譲渡益と相殺することができます。ただし、この繰越控除を適用するには、損失が発生した年に確定申告を行う必要があり、繰越期間中も毎年確定申告を続ける必要があります。
例:
![]() 注意点
確定申告を忘れると繰越控除の権利が失われるため、損失が発生した年以降は毎年確定申告を行うことに留意しましょう。他社の譲渡損益と損益通算を行う場合も、確定申告を通じて証券会社をまたいだ損益通算が可能となります。
ただし、確定申告を行う際には、申告した株式等の譲渡益や配当金が合計所得金額に含まれるため、以下の点に影響を及ぼす可能性がありますのでご注意ください。
国民健康保険料が増加する場合がある
配偶者控除や扶養控除の適用外となる場合がある
後期高齢者医療制度の自己負担割合が上がる可能性がある
これらの影響を理解し、ご自身にとって最適な対応を検討することが重要です。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報