
配当控除
配当控除とは?
配当控除とは、国内株式や投資信託から得た配当金に課される所得税の負担を軽減する制度です。法人税が課税された利益を財源とする配当金に対して、個人株主が所得税や住民税を支払うことで生じる二重課税を調整する目的で設けられています。
配当控除の対象と条件
【配当控除の対象】
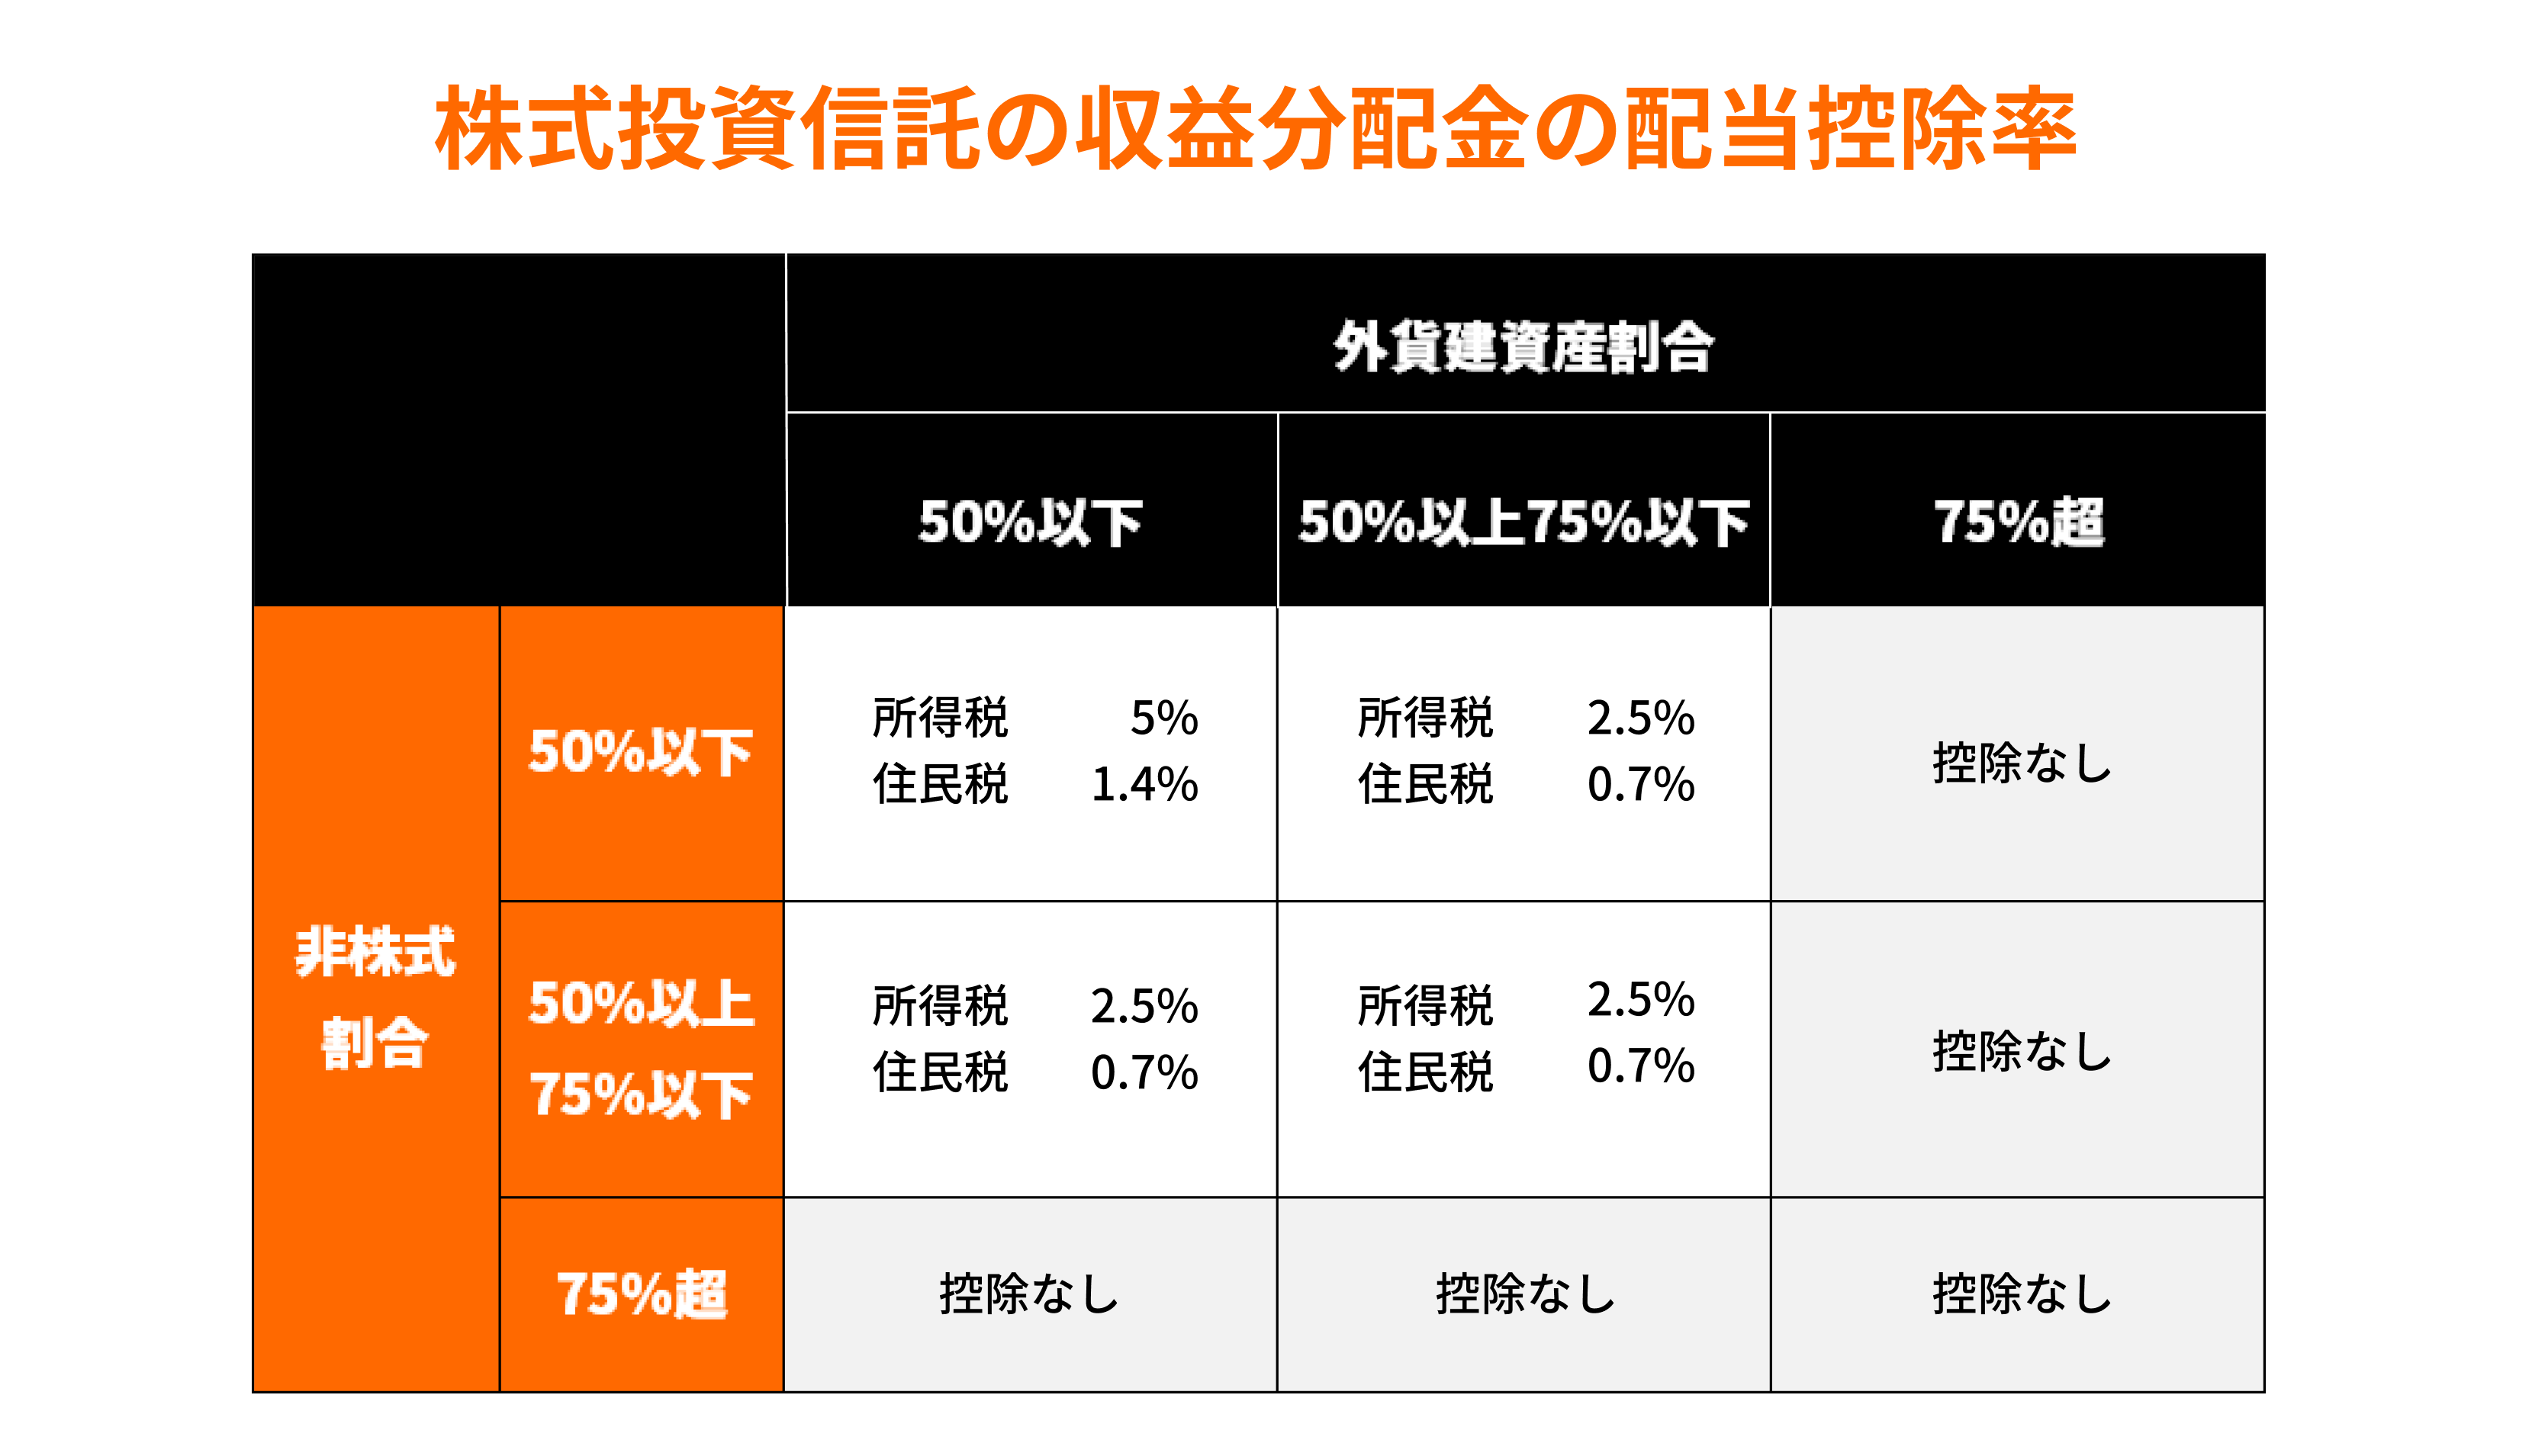
国内株式の配当金に加え、株式投資信託(※1.2)の普通分配金が含まれます。ただし、投資信託の内容(外貨建資産割合や非株式割合)により配当控除の有無や控除率が異なるため、投資信託の信託約款の確認を行ってください。外貨建資産や非株式割合が高い投資信託は、配当控除の対象外となる可能性があります。
※1.株式投資信託とは、「公募株式投資信託」を指し、株式を中心に運用する投資信託のほか、公社債を中心に運用する投資信託であっても株式投資信託に分類されます。MRF、MMF、中期国債ファンド等の公社債投資信託以外の投資信託が株式投資信託として税務上取り扱われます。※2.株式投資信託のうち、外国株価指数連動型ETF・上場J-REITは配当控除の適用外です。
【配当控除の対象外】
申告不要または申告分離課税によるによる確定申告を選択した場合
外国法人や法人税がかからない主体から配当を受け取る場合(例:J-REITなど)
NISA口座で受け取る配当金(非課税のため適用外)
特別分配金(元本払戻金)は対象外
【適用条件】
総合課税で確定申告を行う場合に、配当控除が適用となります。

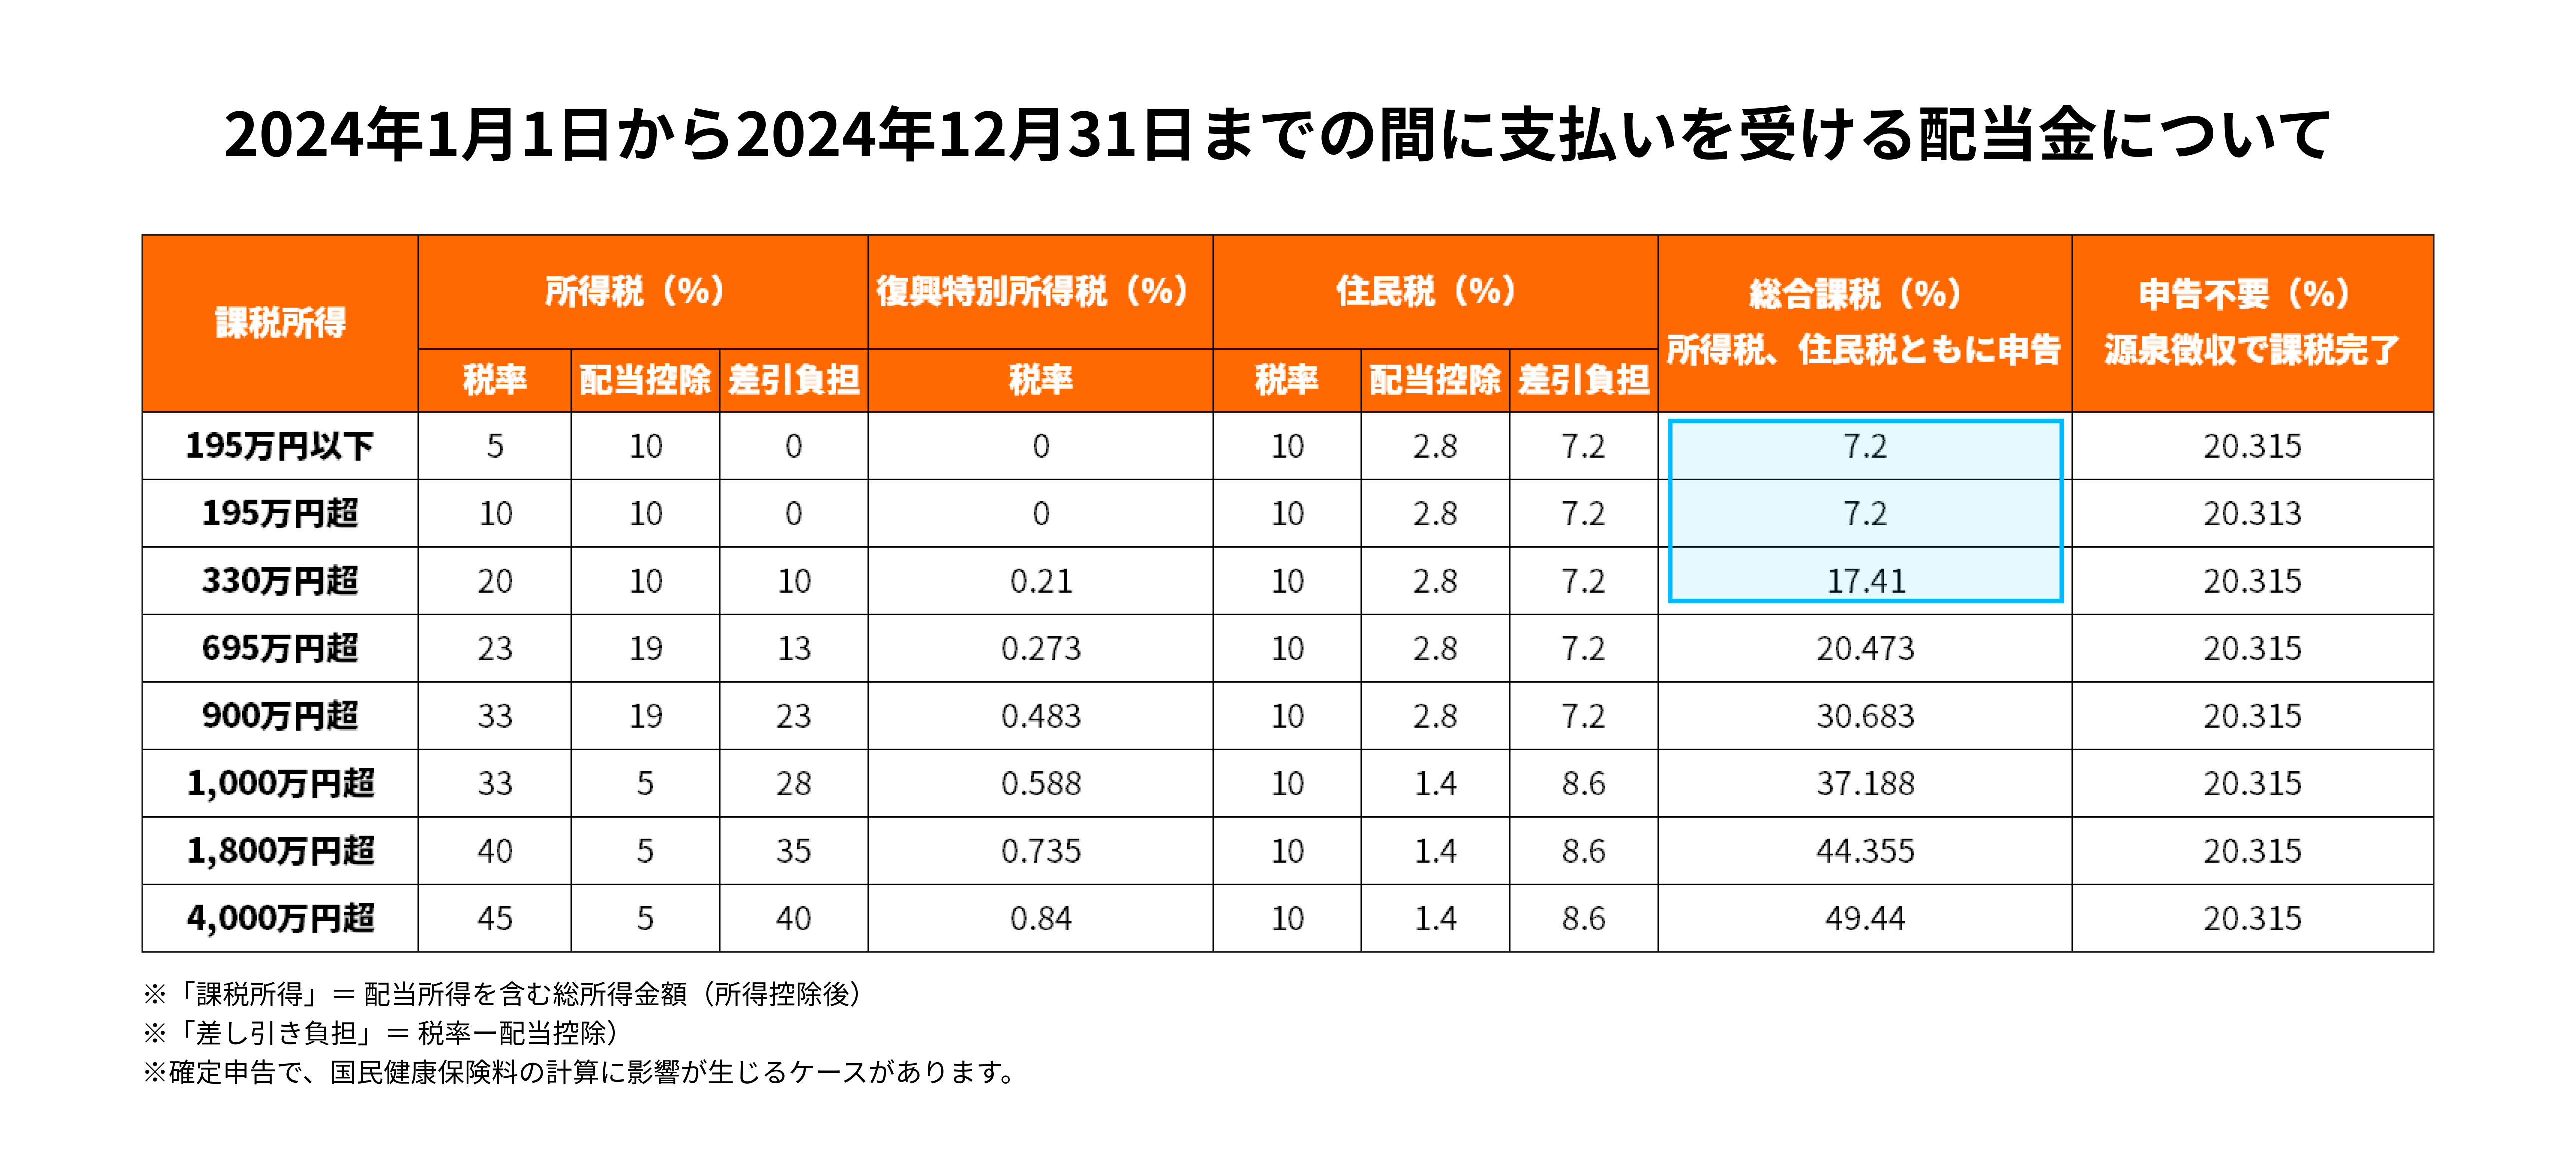
総合課税で確定申告し配当控除を受けたほうが良いケース
申告不要とし、源泉徴収の20.315%の課税で納税を完了させるよりも、総合課税として確定申告し、配当控除を受けたほうが税負担額が小さくなるケースがあります。
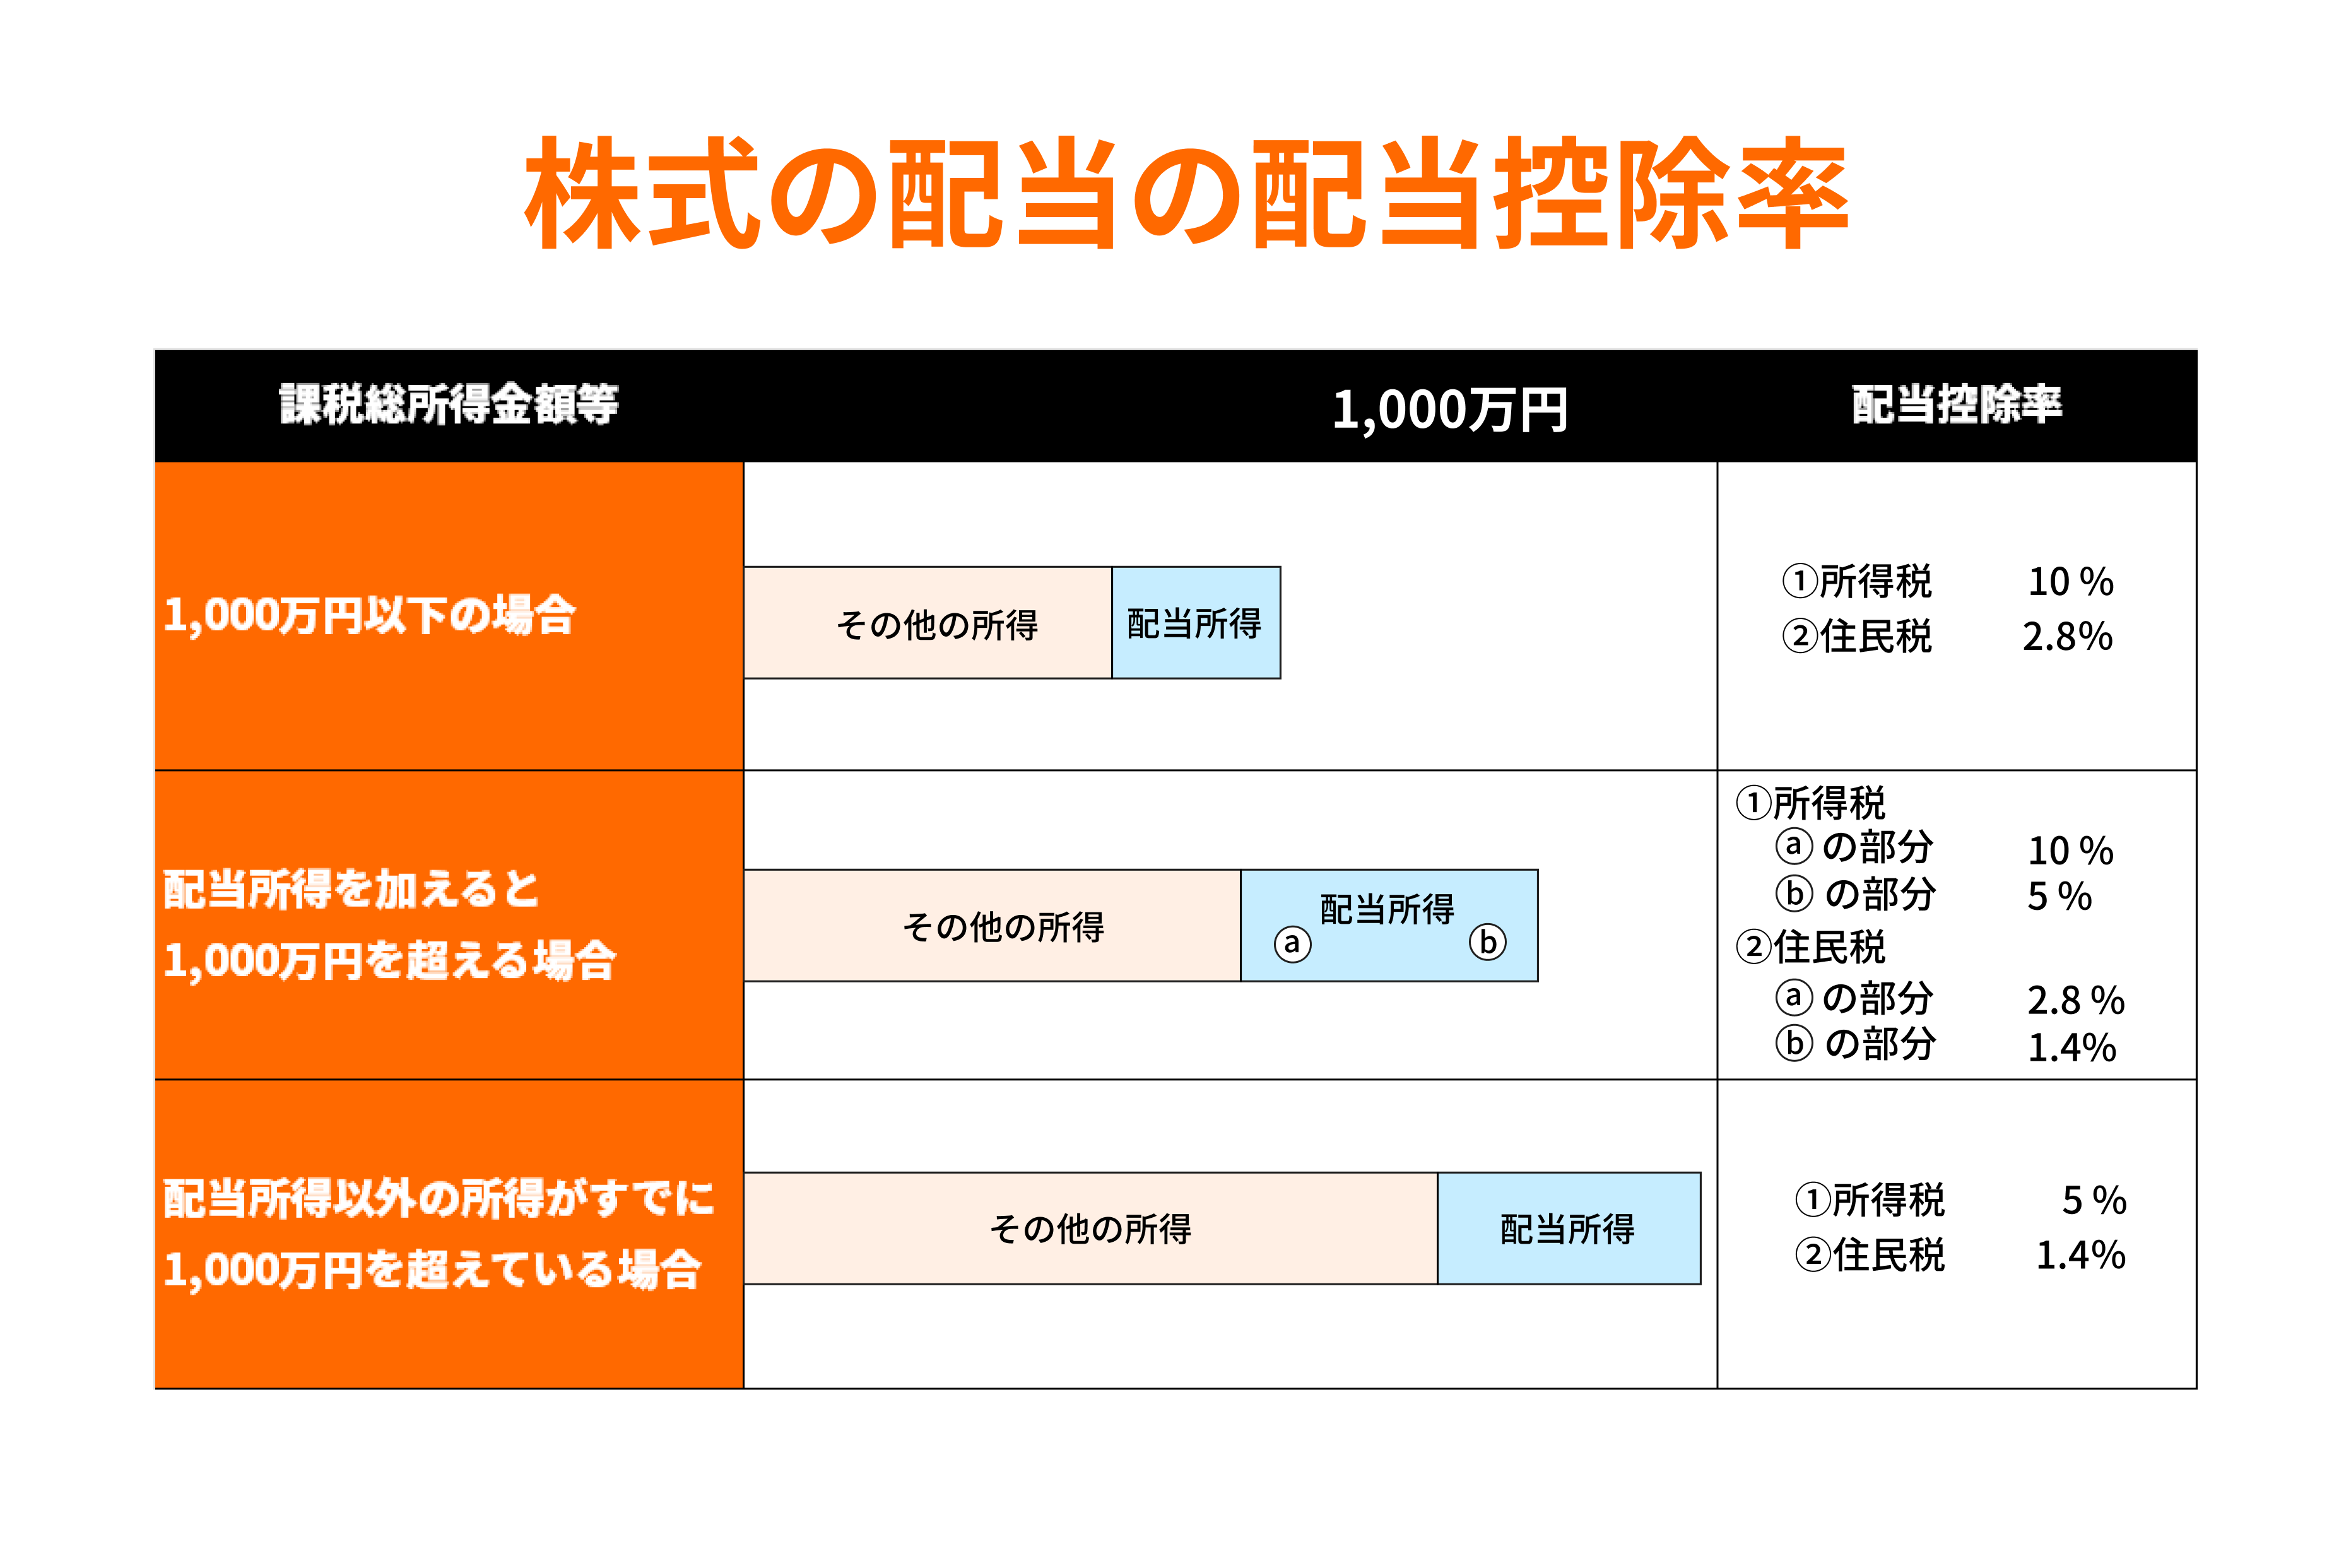
配当控除の計算
※この場合の課税総所得金額等とは、配当所得、給与所得、事業所得等(山林所得・退職所得 を除き、不動産譲渡所得・株式譲渡所得などを含む)の総額から、所得控除(基礎控除・ 配偶者控除・扶養控除・医療費控除など)の合計額を差し引いた金額です。
確定申告時に必要な書類
年間取引報告書(特定口座の場合)
国内株式の配当金額や源泉徴収税額が記載されており、証券会社が発行します。
株式数比例配分方式を利用している場合、この報告書をそのまま確定申告に使用でき、手続きが簡便になります。
配当金計算書または配当金支払通知書(一般口座の場合)
銀行口座などで配当金を受け取る場合、各配当金ごとに発行される明細が必要です。
株式数比例配分方式を選択していても、一般口座の場合は特定口座のように年間取引報告書に配当金の情報が一元的に記録されないため、個別に計算書を集めて申告する必要があります。
株式数比例配分方式を利用するメリット
株式数比例配分方式を利用すると、証券会社が株式数に応じて配当金を管理し、証券口座に直接入金するため、配当金管理が効率化されます。
特定口座の場合は、配当金総額や源泉徴収税額が年間取引報告書に一元化されて記載されるため、そのまま確定申告に使用可能となります。
一般口座の場合は、株式数比例配分方式を選択しても、配当金情報は年間取引報告書に一元化されないため、配当金計算書や支払通知書を個別に収集して申告する必要があります。
株式数比例配分方式を利用していない場合、証券会社の年間取引報告書には配当金の記録が含まれないため、複数の証券会社や銀行口座で受け取った配当金を手動で集計・管理する必要があります。
当社では、デフォルトの配当金受取方法として株式数比例配分方式を採用しています。株式数比例配分方式は、特定口座を利用することで、損益通算や税務処理もスムーズに進むというメリットがあります。
最終的なご確認は、最寄りの税務署(税務相談窓口)まで、お問い合わせいただきますようお願い申し上げます。
ご留意事項
本ページは信頼できる情報源を基に作成しておりますが、その正確性や完全性を保証するものではありません。内容は随時見直しを行っておりますが、法令の改正などにより変更される場合がありますのでご了承ください。これらの情報を基に生じた損害について、当社は一切の責任を負いません。税務上の具体的なご相談や助言は税理士にご依頼ください。お客さまの個別の資産状況に関する税務相談は、税理士法により当社ではお答えできませんので予めご了承ください。各種税制は、今後変更される可能性があります。最終的な判断や決定は、お客さまご自身の責任でお願いいたします。税制などの詳細につきましては、所轄の税務署にご確認ください。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報