
【まとめ】円安時における投資戦略
円安による市場・経済への影響と投資戦略
円安によって市場や経済にどのような影響が生じるのか、また円安局面でどのような投資戦略が有効なのかを知りたいと考える方も多いでしょう。
本記事では、まず「円安とは何か」をわかりやすく説明し、円安の主な原因、経済や投資への影響、そして円安時に有効とされる投資戦略についても解説します。
なぜ円安は起こるのか ― 円安・ドル高の背景
円安・ドル高は一般的に同時に発生します。その背景には以下のような複合的な要因があります。
アメリカ経済の強さ
米国経済が堅調であると、ドルの需要が高まり、相対的に円が売られやすくなります。
金融政策の違い
米連邦準備制度(FRB)が利上げを行い、日本銀行が金融緩和を続けるなど、日米の金利差が拡大すると円安・ドル高の要因となります。
投資資金の動き
投資家が米国の債券や株式など、ドル建て資産を好む場合、ドル需要が高まり円安が進みます。
地政学的リスク・国際的不安
世界的な不安定要因(ウクライナ情勢や中東情勢など)が高まると、「安全資産」とされる米ドルに資金が流入し、結果的に円安が進む傾向があります。
円安はいつから始まったのか
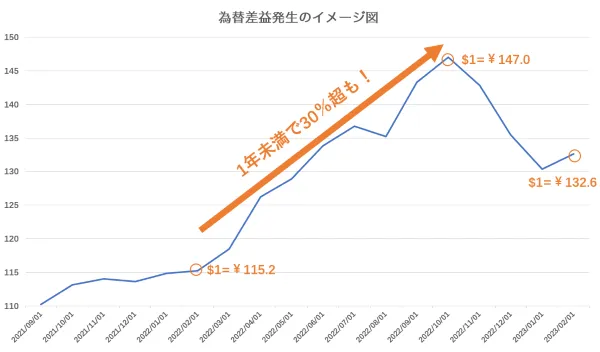
現在の円安トレンドは2022年春以降に本格化し、構造的な円安局面に入ったと考えられます。
きっかけとなったのは、2022年3月の米連邦準備制度(FRB)による利上げ開始です。アメリカが急速に金融引き締めへ転じる一方で、日本銀行は長期にわたり大規模緩和を維持し続けました。その結果、日米の金利差が急拡大し、為替市場では円売り・ドル買いの流れが定着しました。
しかし、この円安は単なる「金利差要因」だけでは説明できません。
日本の貿易収支が赤字基調に転じたこと(輸入エネルギー価格上昇)
海外投資拡大による「資金流出超過」構造
企業の海外生産・海外利益留保の増加
といった構造的な変化も円安圧力として作用しています。
つまり、2022年以降の円安は一過性の為替変動ではなく、日本経済の構造的課題を背景とした「持続型円安」の側面を持つと見るのが妥当でしょう。
この点で、為替介入や一時的な金利調整では流れを大きく変えることは難しく、政策・構造改革を伴わない限り、円安基調はしばらく続く可能性が高いと考えられます。
円安はいつまで続くのか
「円安はいつまで続くのか」という問いに、明確な答えを出すことは容易ではありません。2025年時点の政策環境と市場の動きを踏まえると、円安基調がすぐに反転する可能性は高くないと考えられます。
まず注目すべきは、政府の経済政策と日本銀行の金融政策スタンスです。
高市総裁が総理大臣に就任した場合、景気回復と賃上げの定着を最優先課題と位置づけ、財政面での積極策を打ち出す可能性が高いとみられます。
一方、日銀は政府から独立した立場にありますが、景気と物価の持続的な改善を重視する点では方向性が一致しており、当面は政策協調によって緩和的なスタンスを維持する公算が大きいとも見て取れます。
仮に物価上昇率が2%台に達しても、賃金上昇とのバランスを重視し、急激な利上げには慎重な姿勢を保つと考えられます。
この動きは、市場にとって「日本は低金利が長く続く」というシグナルとなり、結果として円安圧力を残す要因になります。
また、アメリカの金利動向も重要なカギを握ります。米国ではインフレの粘着性が想定より強く、FRB(米連邦準備制度理事会)が利下げに慎重な姿勢を示しているため、日米金利差の縮小は限定的と見られています。
この構図が続く限り、円が大きく買い戻される展開は想定しにくいでしょう。
中長期的にはいくつかの転換点も
もし日本で構造的な賃上げが進み、消費や税収の増加によって経済の自律的成長が確認されれば、日銀が徐々に金利正常化に向けて動く余地が出てきます。その場合、為替市場でも円高方向への修正が起きる可能性があります。
日銀のスタンスのみを注視すれば、年内にも利上げの可能性が意識されている点も無視できません。
総じて、2025年年末までは円安基調が継続しやすいが、中期的には緩やかな調整局面に入る可能性があるといえるでしょう。つまり、円安の「終わり」は急に訪れるものではなく、金融政策・賃金動向・エネルギー価格など複数の要素がかみ合ったときに、ようやく流れが変わるというのが現実的な見方と言えそうです。
円安になるとどうなる?
円安が進むと、日本経済全体にさまざまな影響が及びます。
その影響は「企業」「家計」「投資家」の立場によってプラスにもマイナスにも働きます。
① 企業への影響 ― 輸出企業には追い風、輸入企業には逆風
円安は、トヨタやソニーなど輸出企業にとって追い風となります。海外で得た売上を円に換算した際の金額が増えるため、業績や株価にプラスの影響が出やすくなります。特に製造業や自動車、電子部品など「ドル建て収益比率の高い企業」ほど恩恵を受けやすいです。
一方、原材料やエネルギーを輸入に頼る企業にとってはコスト上昇の圧力がかかります。例えば、電力会社、食品メーカー、航空会社などは燃料・資材コストの増加が利益を圧迫することがあります。
② 家計への影響 ― 物価上昇が生活を直撃
円安は輸入品の価格を押し上げます。エネルギー、食料品、衣料品など、海外からの輸入に依存する品目の価格が上昇し、家計の実質負担が増加します。実際、2022年以降の円安局面では、ガソリン代や電気料金、食料品価格が大きく上昇しました。
また、海外旅行や留学など、外貨を使う支出も高くつくようになります。その一方で、訪日外国人(インバウンド)にとっては「安く旅行できる国」になるため、観光業は活性化する傾向があります。
③ 投資家への影響 ― 外貨建て資産の評価額が上昇
投資家にとって円安は、外貨建て資産の評価益を押し上げる効果があります。たとえば、米国株やドル建てETF、外貨預金などを保有している場合、円安が進むと円換算での資産価値が増加します。逆に、円高になると評価額が下がるため、為替変動リスクの理解が重要です。
また、円安局面では輸出関連株(自動車・機械・電子部品など)が買われやすく、株式市場のセクターローテーションが起こりやすいのも特徴です。一方で、原材料高や輸入コスト増の影響を受ける内需株には慎重な見方が広がります。
円安時における投資戦略
円安は、為替レートだけでなく、株式・債券・コモディティ(商品)・不動産など、幅広い資産クラスに影響を与えます。
そのため、円安局面では「どの資産に資金を配分するか」「どのリスクをヘッジするか」を意識した戦略が重要です。
① 外貨建て資産・米国株への投資
円安が進む局面では、外貨建て資産の評価額が上昇します。とくに米ドルが強い環境では、米国株やドル建てETF、米国MMFなどの保有価値が円換算で増加するため、ポートフォリオの一部を外貨建てに分散することが有効です。
米国株ETF例:
指数ETF:S&P500( $バンガード・S&P 500 ETF (VOO.US)$ )、ナスダック100( $インベスコQQQトラスト (QQQ.US)$ )、高配当ETF( $バンガード・米国高配当株式ETF (VYM.US)$ など)
債券ETF: $iシェアーズ 米国国債 20年超 ETF (TLT.US)$ 、 $Direxion デイリー 20年超米国債 ブル3倍 ETF (TMF.US)$
米ドルMMF: $【米ドル建MMF】 ブラックロック・スーパー・マネー・マーケット・ファンド (LU0085092806.MF)$
② 輸出関連株・海外売上比率の高い企業に注目
円安時は、輸出により収益性が高まる企業の業績が向上しやすい傾向にあります。自動車、機械、電子部品、半導体製造装置などは代表的な「円安メリット銘柄」です。
セクター例:自動車(トヨタ、マツダ)、電子部品(村田製作所、TDK)、半導体関連(東京エレクトロン)
ポイント:海外売上比率やドル建て収益比率が高い企業ほど、円安恩恵を受けやすい
一方、原材料を輸入に依存する内需企業(食品、電力、小売など)はコスト上昇の影響を受けやすいため、選別投資が求められます。
③ コモディティ(原油・金など)への分散投資
円安は、資源価格上昇局面と連動しやすい傾向があります。原油や金(ゴールド)などのコモディティは、通貨価値の下落(円安・ドル高)に対して価値を保ちやすく、インフレヘッジの役割を果たすとされています。
金(ゴールド): $金ETF (LIST21038.US)$ (金ETF)
原油・資源関連ETF: $エネルギーETF (LIST21041.US)$ (エネルギーETF)
まとめ
円安は、一概に「悪いこと」とは言えません。
資産を分散し、為替の流れを味方につけて、投資チャンスを広げられます。大切なのは、「円安がいつ終わるか」を予測することよりも、円安下でも耐えられるポートフォリオ構築を意識することです。
moomoo証券では、皆さまの投資をサポートするために米国株24時間取引に対応しています。最新のマーケット情報やアナリスト分析機能も提供。
米国株の24時間取引が可能な銘柄一覧:moomoo証券の24時間取引可能銘柄リスト
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報