澳大利亚2024年下半年投资格局:如何把握市场机遇?
进入2024年下半年,全球金融格局依然充满变数,受到国际关系和经济政策的影响。尽管美国、日本、印度及部分欧洲主要市场实现了显著增长,但澳大利亚却面临通胀压力和中国经济表现疲软等挑战。受金属价格上涨推动,澳洲标普200指数(ASX200)于2024年4月创下历史新高。然而,由于持续的通胀担忧,澳大利亚储备银行预计将维持利率不变,这与美联储预期中的降息形成鲜明对比。这种政策分化为澳大利亚投资者在下半年提供了潜在的机会。
鉴于上述情况,在展望今年剩余时间之前,有必要评估2024年上半年全球市场的表现和趋势。
上半年 回顾:ASX200创下新高,英伟达主导美股市场
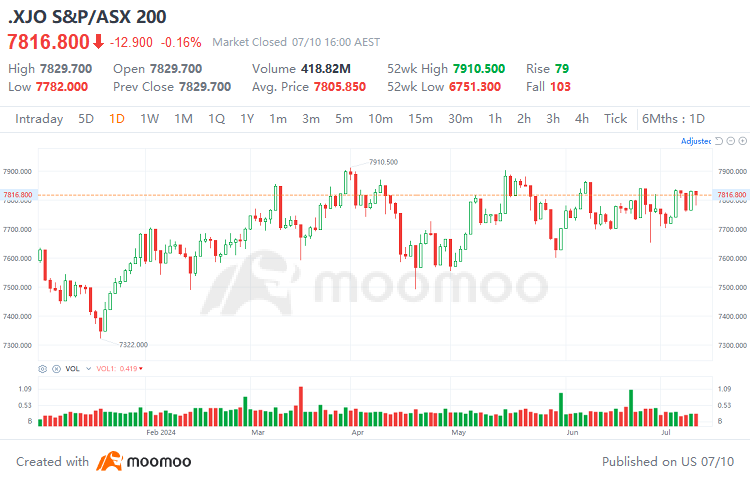
尽管全球市场,尤其是美国、日本、印度和一些欧洲国家的股市在疫情后持续创下新高,但澳大利亚股市却相对滞后。然而,2024年4月2日,ASX200指数终于达到历史峰值7910.5点。此次上涨主要由金属和锂价格上涨推动,提升了自然资源类股票的表现。
2024年上半年,美国股市表现强劲,三大主要股指均创下历史新高。道琼斯工业平均指数上涨了3.79%,纳斯达克综合指数上涨了18.13%,标普500指数则攀升了14.48%。人工智能热潮是推动这一上涨趋势的关键动力,其中英伟达在上半年飙升了150%。值得注意的是,美股近60%的涨幅来自五家科技巨头:英伟达、微软、亚马逊、Meta和苹果。仅英伟达一家就贡献了总涨幅的31%。这种收益集中现象在第二季度尤为明显,英伟达、苹果和微软三家公司合计贡献了市场涨幅的90%以上。
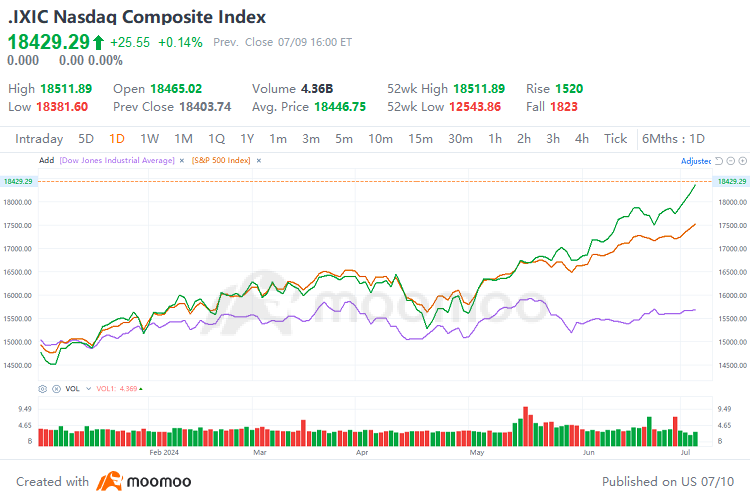
在今年下半年,澳大利亚投资者面临持续通胀和利率政策不确定性的挑战。此外,疲弱的中国经济和地缘政治风险进一步加剧了投资环境的复杂性。尽管当前的冲突和选举似乎并未构成重大的经济或市场威胁,但地缘政治风险仍然存在。全球范围内潜在的新一轮贸易战和争端可能影响市场稳定。
多元化收入来源是投资者对冲未来不确定性的关键策略。基于此,让我们来看看对2024年下半年的展望。
驾驭下半年:在全球降息与澳大利亚持续通胀背景下的战略展望
进入下半年,澳大利亚经济面临全球降息与本地通胀持续并存的局面,这对储备银行的政策决策构成挑战。即将来临的 美国大选 可能进一步影响全球市场和澳大利亚经济。从地区来看,香港股市可能受益于全球降息,而锂价保持稳定、油价可能维持在每桶80美元以上,表明大宗商品前景强劲。人工智能革命推动了市场热情,但由于估值过高,仍需谨慎。本展望将评估这些因素及其对澳大利亚经济和投资机会的影响。
市场的关键节奏是什么?
1.Marco展望
预计全球将进入降息周期,但澳大利亚通胀依然顽固
全球降息趋势预计将在2024年下半年加速。瑞士央行于3月率先降息,随后是欧洲多家央行和加拿大央行。市场预计美联储将于9月开始降息。5月,核心PCE物价指数环比上涨0.1%,为2023年12月以来的最低水平。这一降温提高了美联储在2024年内降息的可能性。美联储旨在避免引发经济衰退,若通胀持续缓解、劳动力市场进一步松弛且消费者支出保持疲软,将考虑降息。相比之下,鉴于持续的通胀压力和紧张的劳动力市场,澳洲储备银行(RBA)可能会维持当前4.35%的利率不变。
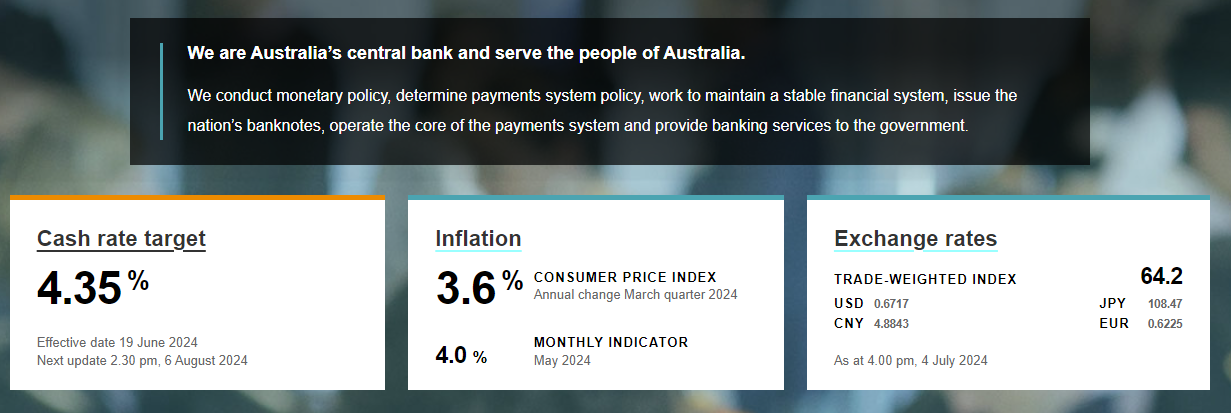
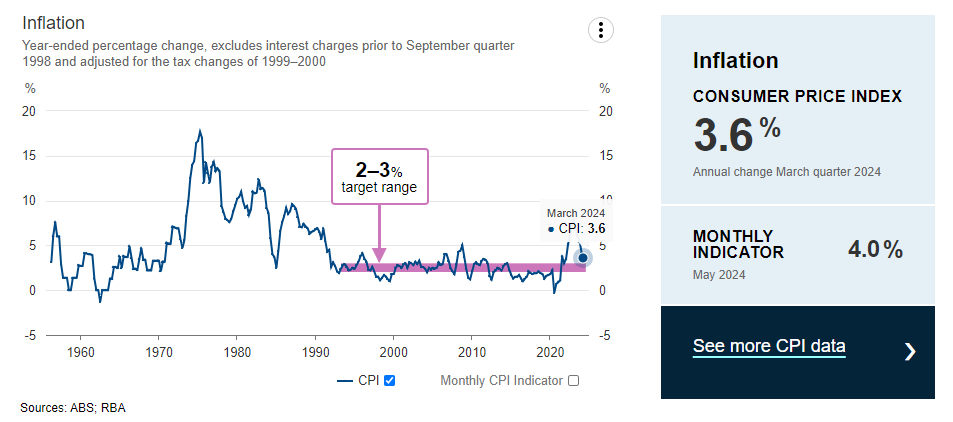
高通胀正通过不断飙升的生活开支威胁澳大利亚民众的日常生活。自去年11月加息0.25%以来,澳洲储备银行(RBA)一直将利率维持在4.35%。尽管国内通胀已从去年年底的4.1%降至今年第一季度的3.6%,但放缓速度低于预期。澳洲储备银行预计,通胀要到2025年下半年才会回到2%至3%的目标区间。高通胀继续严重影响澳大利亚居民的日常生活,大幅推高生活成本。
基于两党政策的美国大选潜在经济影响
定于11月5日(星期二)举行的美国总统大选中,民主党现任总统乔·拜登将对阵前共和党总统唐纳德·特朗普。两位候选人均是有史以来角逐白宫年龄最大的候选人之一。此次选举结果将对经济多个领域和金融市场产生重大影响。
如果 唐纳德·特朗普如果共和党赢得选举并同时掌控众议院和参议院,经济增长有望加速。这一预测基于特朗普于2017年任内推出的减税政策的延续。此类减税措施预计将提振企业投资与消费者支出。然而,这些举措也可能加剧通胀压力,并导致债券市场波动性上升。
2. 地区展望
港股或受益于预期的全球降息
中国经济正显现出温和复苏的迹象,主要由出口反弹推动。港股目前在亚太地区12个股票市场中拥有最低的前瞻性市盈率。港股市场估值具有吸引力,且外资配置比例较低。如果美联储在今年下半年实施降息,资本流入可能更青睐港股等估值偏低的市场。这种流动性改善将在短期内为市场提供显著提振。然而,市场要实现更强劲且持久的复苏,仍将取决于经济基本面的改善,中国需要采取更强有力的措施来刺激需求并应对房地产市场危机。
3. 商品展望
锂价有望企稳,下行空间有限
2024年上半年,电池级碳酸锂价格在2月出现反弹,但整体仍延续下行趋势,6月已跌破12,500/吨。成本结构显示,外部锂精矿加工企业面临巨大压力,其成本估计约为12,300/吨。自给率较低的企业尤其脆弱,可能导致运营亏损。
当前供应过剩的局面因非洲新锂矿项目的投产而进一步加剧,表明碳酸锂价格可能继续下跌。然而,全球多个大型锂矿已提出减产计划,这将有助于平衡供需关系。
澳大利亚政府已明确表示大力支持本国关键矿产行业,认识到该行业对经济和环保目标的重要性。在最新联邦预算中,关键矿产、氢能和绿色金属被列为关键受益领域。财政部长Jim Chalmers确认,这些行业将获得政府的大力支持,以促进其增长和可持续发展。
总体而言,锂市场预计将保持波动,价格趋于企稳,进一步下跌的空间有限。
油价可能维持在每桶80美元以上
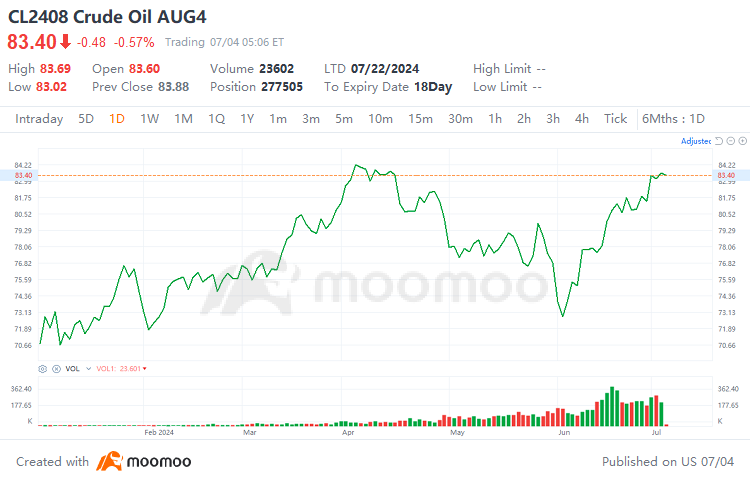
继石油输出国组织(OPEC+)宣布从10月起部分解除当前的减产措施后,今年下半年全球油价前景已发生变化。预计2024年下半年国际油价将维持在每桶80美元以上。未来几个月,多个因素将影响油价走势。首先,夏季需求高峰和地缘政治风险可能支撑油价。其次,市场对美联储降息的预期更加明确,有利于油价上涨,目前大多数官员预计今年将降息两次。此外,国际能源署(IEA)已下调其对今年全球石油需求增长的预测,而OPEC则相对乐观。这种需求预测上的分歧为油价增添了另一层不确定性。
4. 行业展望
人工智能革命推动股市,但高估值提示需谨慎
2022年11月OpenAI推出ChatGPT,标志着人工智能领域的一项重大突破。随着对AI需求的增长,生成式AI被整合到文件处理、制造业和产品设计等多个行业,带动了相关行业的股票回报上升。支持AI基础设施的企业如NVIDIA和TSMC在2024年取得了显著涨幅。随着AI持续渗透到日常应用中,其对股市的影响将不断扩大,促使投资者密切关注AI领域的进展。尽管经历了一轮强劲上涨,虽然机会仍然存在,但AI相关股票的估值已不便宜,未来回报预期应更为温和。维持高估值的关键在于企业盈利表现能否持续满足华尔街的预期。
鉴于多样化的宏观经济和区域趋势,全球金融动态显然将对投资策略产生重大影响。对于澳大利亚投资者而言,这意味着需要超越本土市场,寻找能够提供增长和分散风险的机会。美国联邦储备系统预计将在2024年下半年降息,这与澳洲联储(RBA)的立场形成鲜明对比。由于通胀压力持续存在,RBA可能会维持(甚至可能上调)当前4.35%的利率水平,任何潜在的降息举措或将推迟至2025年。这种货币政策分化带来了独特机遇:美国较低的利率有望提升市场流动性并支撑股票估值,使美股尤其具有吸引力。因此,美国市场成为潜在投资的重点区域,特别是那些有望受益于这些全球趋势的行业。以下是四个值得关注的美股行业,它们与当前的宏观经济和区域前景相契合。
美股市场四大关注行业
人工智能与大型科技股:增长与机遇的新时代
持续的人工智能资本投入将进一步推动该领域核心企业的盈利增长。受AI浪潮推动的半导体增长周期预计将持续至明年,2025年之前有望实现两位数增长。随着AI应用加速落地,科技公司的盈利预期不断被上调。当前科技股的估值并未过高,而美联储在下半年可能实施的降息将进一步拓展估值空间,增加市场流动性,并推动科技股上涨。
英伟达(NVDA.US)已于第二季度开始出货其先进的Blackwell GPU,并预计在第三季度大幅提升产量,这将显著贡献其今年的收入。首席执行官黄仁勋强调,Blackwell在各大云服务提供商和AI公司中获得了前所未有的采用,使其成为AI革命的关键驱动力,并进一步巩固了英伟达在该领域的领导地位。
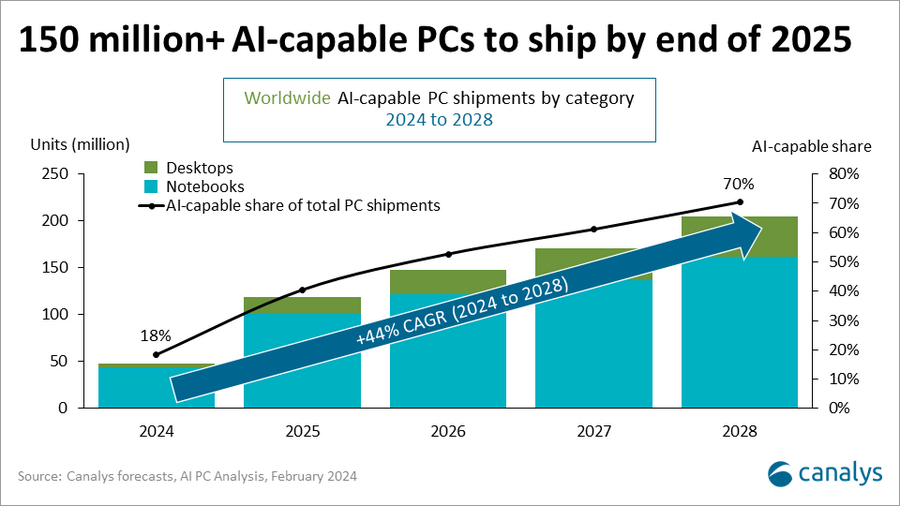
微软(MSFT.US)于5月推出了搭载AI增强功能的Copilot+ Windows PC,具备先进的AI能力、更强的性能以及与AI工具和服务的深度整合。2024年,AI PC的推出预计将引发一波显著的PC升级潮。据Canalys预测,到2025年,全球AI PC出货量将超过1亿台。2024年至2028年期间,复合年增长率(CAGR)预计将达到44%。
生物技术:复苏之路与特朗普效应
生物技术行业经历了近三年的估值调整,使许多公司的估值降至历史低点。在此期间,产品管线的开发取得了显著进展,多家公司获得了全球主要制药企业的产线授权。未来三年,领先的生物科技公司有望实现盈利,从而可能增强该行业的估值稳定性。
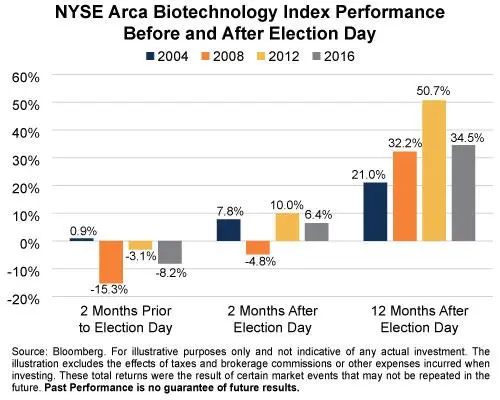
前总统特朗普支持率上升,增强了投资者的乐观情绪,推动医疗保健类股票上涨,因为他们预期在潜在的特朗普政府领导下监管挑战将减少。此外,若利率下调,生物科技公司可能受益于更低的借贷成本,从而提升其增长前景。历史趋势显示,由于政策不确定性,生物科技股通常在大选前表现不佳。
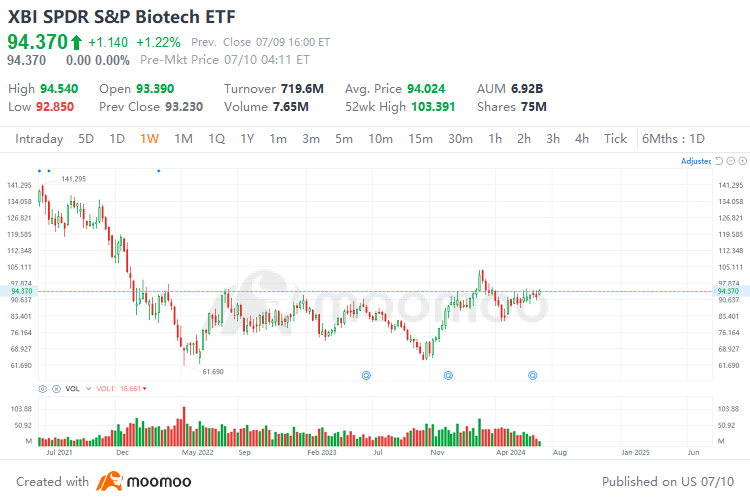
尽管生物技术公司具有较高的上涨潜力,但也伴随着显著的失败风险。投资生物技术行业时,不仅需考虑公司当前业务进展,还需评估其新药获得相关监管机构批准的可能性。鉴于这些挑战,生物科技ETF可能是投资者的一个选择。SPDR S&P 生物科技ETF(XBI.US)跟踪标普生物科技精选行业指数。该ETF的前三大持仓分别为:Sarepta Therapeutics(SRPT.US),小核酸药物领域的领导者;United Therapeutics(UTHR.US),专注于肺动脉高压药物的研发;Alnylam Pharmaceuticals(ALNY.US),RNA干扰(RNAi)技术的领先企业。尽管生物技术行业兼具机遇与风险,但像XBI这样的ETF提供了多元化的投资方式,有助于降低个股风险,同时捕捉行业的增长潜力。
可再生能源:满足日益增长的能源需求
由于供需失衡逐渐显现,可再生能源行业值得关注。受电动汽车(EV)趋势以及高能耗用户——人工智能(AI)的爆发式增长推动,能源需求增速远超此前预期。在美国,整体电力需求预计每年增长2.4%,较前几年接近零增长的情况显著提升。
这一增长的很大一部分归因于AI数据中心,其在未来几年可能占总电力需求的7-10%,而2023年底这一比例仅为2-3%。尽管需求不断上升,大多数发达市场经济体缺乏相应的基础设施来支撑这一增长,尤其是在能源需求最迫切的地区。这种局面为投资者带来了重大机遇,尤其是基础设施领域,将在弥合能源供需缺口方面发挥关键作用。
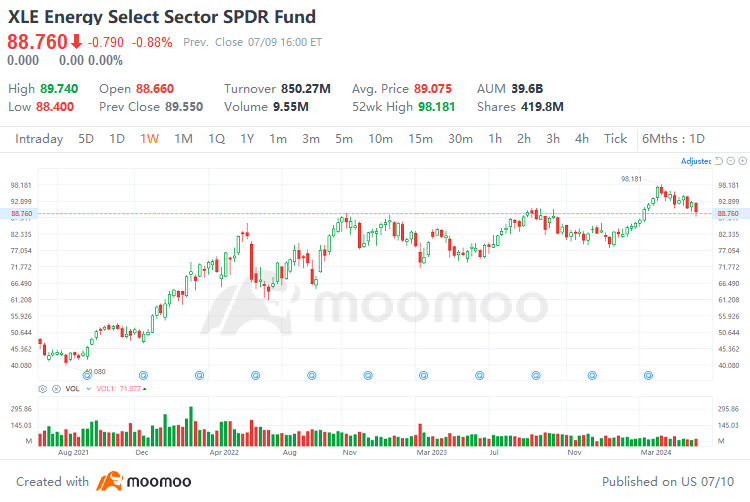
Utilities Select Sector SPDR Fund ETF(XLE.US)为公用事业板块提供了广泛的投资敞口。该ETF的第一大持仓新纪元能源(NEE.US)有望从不断增长的电力需求中受益,凸显了可持续可再生能源在全球AI发展中所扮演的关键角色。
尽管近期受AI应用的乐观预期推动表现强劲,但在共和党执政下,可再生能源行业可能因政府支持力度减弱而受损,这可能导致对该行业增长至关重要的补贴被削减。
中小盘成长股:受益于降息环境
小盘股和中盘成长股提供了一个投资机会。历史上,与大盘股相比,这些股票对利率上升更为敏感。2022年的加息显著影响了许多小型公司,使其将更大比例的利润用于偿还债务。相比之下,大盘公司用于偿债的EBITDA比例较低。
这一负担导致小盘股在过去两年表现逊于大盘股。然而,这种表现不佳已使小盘股和中盘股出现显著的估值折价,使得当前环境成为构建多元化投资组合的有吸引力的入场时机。
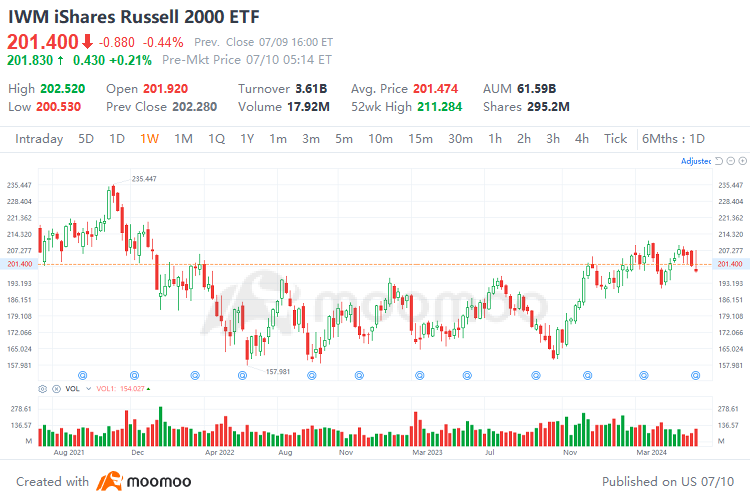
小盘股和中盘成长股有望从预期的降息环境中受益。在投资组合中纳入小盘股和中盘价值股,可提供一种平衡的方式,以把握今年下半年预期的市场变化。罗素2000ETF-iShares(IWM.US)是投资美国小盘股的有效工具,通过跟踪罗素2000指数,提供高流动性,并力求紧密复制其基准指数的表现。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息