我们为何可以预期利率上升——以及股市走高
尽管利率上升往往引发市场担忧,但它们正悄然为澳大利亚和美国股市带来独特的交易机遇。
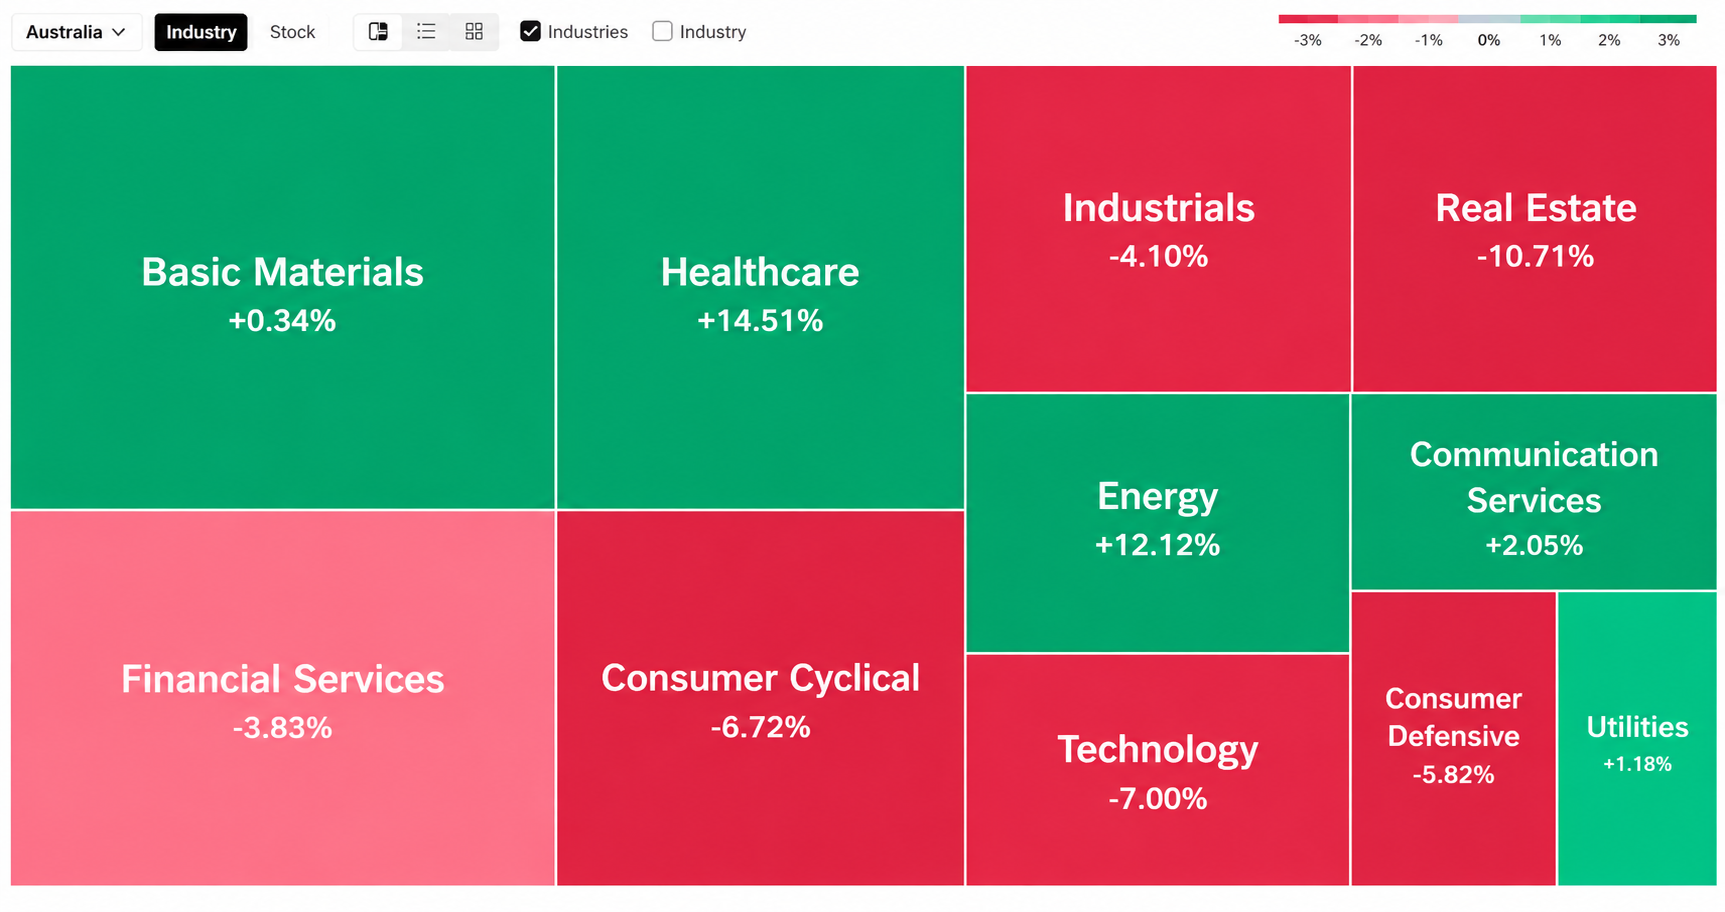
澳大利亚、欧洲和美国的央行目前已进入加息周期,以应对顽固的通胀压力,这给房地产和消费等高度依赖低成本债务的股市板块带来了巨大压力。与此同时,市场中一些具有韧性的领域仍具上行空间,基础材料、医疗保健和科技板块的表现继续优于大盘。
将本轮利率周期视为一项临时性的应急举措固然合乎逻辑,但这种思维可能会制约您的投资组合。我并不认为利率上升是暂时的,而更倾向于将其视为一种根本性、结构性的转变——即为应对日益激烈的全球经济竞争而确立更高的基准水平。在这一新的现实下,您无需过分担忧股市会因此自动承压,也无需焦急等待利率回落后再采取下一步行动。
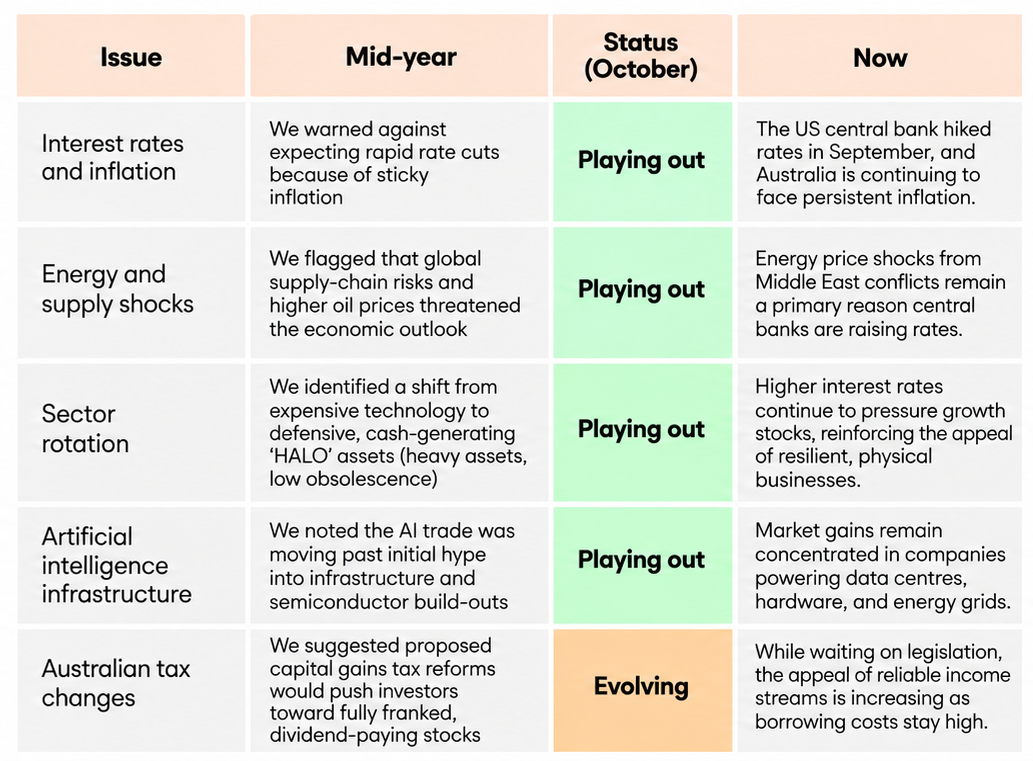
对于那些阅读过我们年中展望报告的人来说,这并不令人意外。我们曾警告过……反对预期一系列快速降息同时指出,服务业领域的顽固性通胀与能源价格的波动将制约各国央行的政策灵活性。我们还提醒投资者,切勿依赖那些仅在利率下行时才奏效的投资策略。
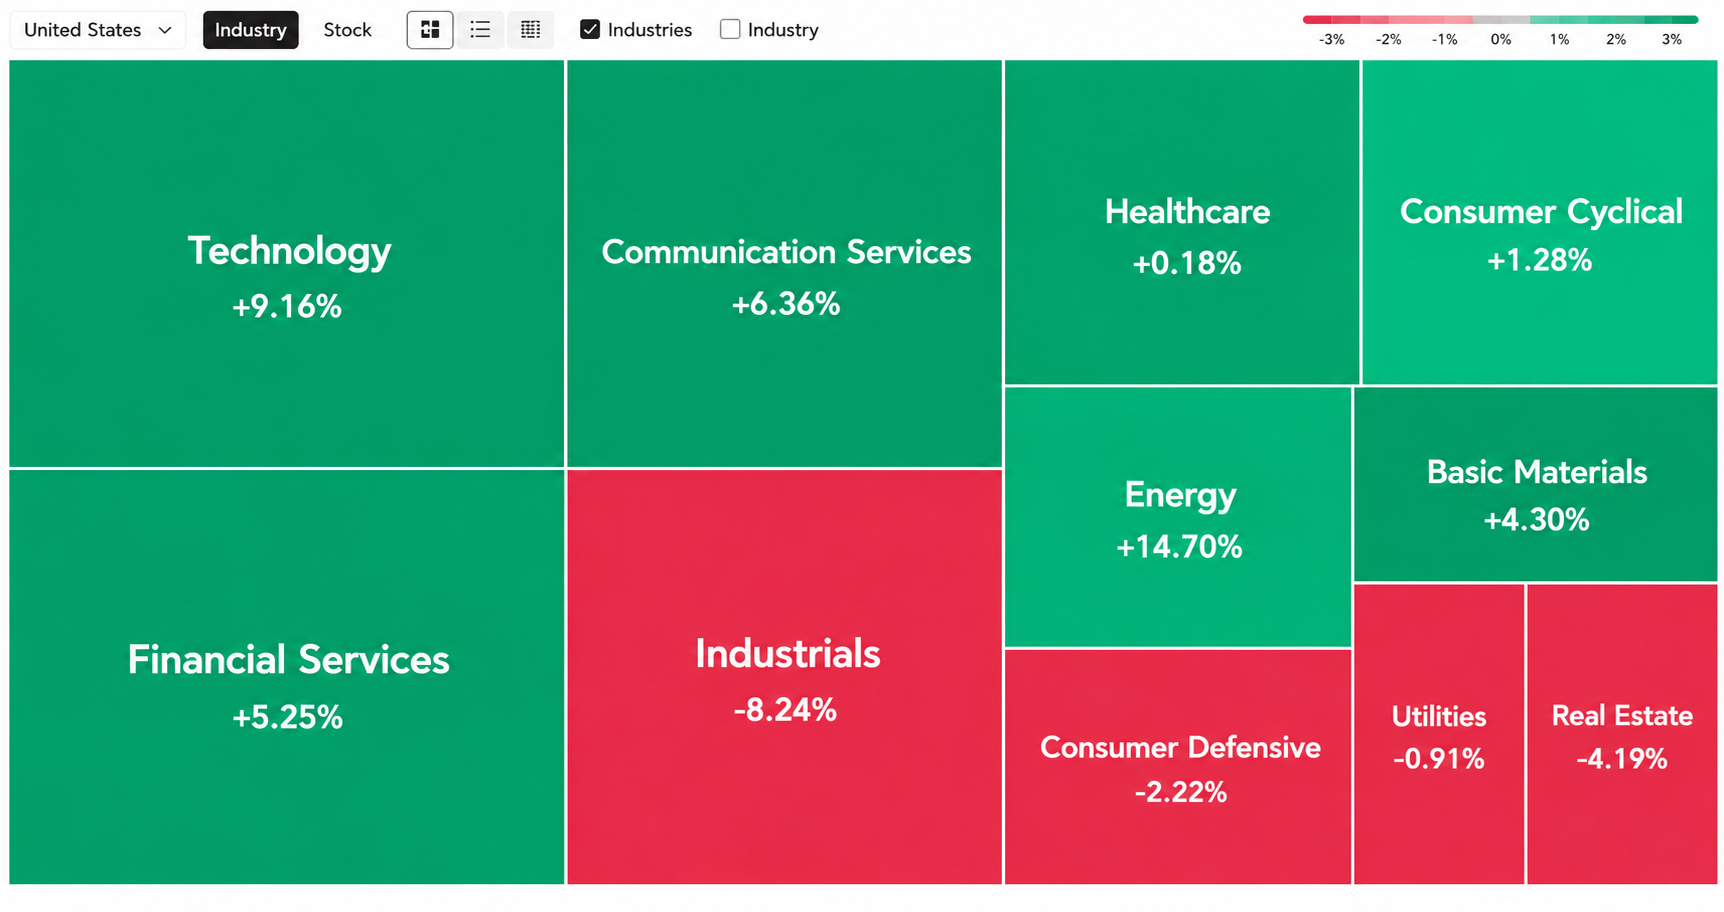
如果您此前大幅押注降息,您的投资表现将逊色于市场。过去三个月,澳大利亚股市中,房地产板块跌幅达10.7%,消费周期性板块下跌9.7%,表现尤为低迷;相比之下,基础材料板块上涨5.3%,医疗保健板块更是上涨14.5%,跑赢大盘。
美国股市也呈现出类似走势,房地产板块下跌4.2%,而科技与消费服务板块则继续上扬。
来源:moomoo
在竞争激烈的时期,利率必须上调
各国央行正努力追赶一个与疫情前截然不同的宏观经济环境。
四大结构性变革正竞相争夺全球资本:人工智能、制造业回流本土、能源转型以及国防开支。与此同时,地缘政治的碎片化迫使供应链将自给自足置于效率之上,尤其是在关键矿产领域。再加上人口老龄化导致劳动力市场趋紧、公共支出需求上升,结果便是各经济体面临资源严重吃紧的局面。
在这样的环境下,中性利率——即能够使经济增长与通胀保持平衡的利率——自然会趋于上升。而各国央行也必须相应上调基准利率,才能与之同步。
达到这一更高的基准水平本身并不意味着对股市不利。推动利率上行的那些力量,例如对人工智能的巨额投资以及生产率的提升,同样也在推高企业的盈利预期。
目前最大的未知在于,利率必须升至何种水平,才能使通胀回归目标区间。油价徘徊在每桶100美元、柴油价格达每加仑6.50美元的水平,正对通胀前景构成威胁。在澳大利亚,政府支出与生产率低迷已推高通胀至目标水平之上,令央行的政策信誉面临压力。
目前,市场预期澳大利亚还将加息两次,届时基准利率将升至5.00%。在美国,市场预计美联储还将加息三次,使联邦基金利率升至4.50%至4.75%之间。按历史标准衡量,这一水平仅属温和的紧缩力度,不太可能对整体股市构成显著压力。
真正的风险在于突发性冲击,例如油价大幅飙升,这可能迫使各国央行进入更为激进的紧缩周期。尽管目前通胀预期仍相对稳定,但投资者仍需通过债券市场预测与消费者信心数据密切关注这一风险。
如何投资?从历轮周期中汲取的经验教训
历史表明,在利率逐步上调的过程中,股票往往表现良好。在美国1997年、1999年、2004年、2015年和2016年的温和紧缩周期中,截至启动后的第四个月,标准普尔500指数涨幅介于3%至18%之间。在此期间,科技股、通信服务股和可选消费股表现优于大盘,而金融股和公用事业股则相对落后。
然而,在利率每次大幅上调超过0.25%的激进加息周期中,美国股市往往走势震荡。在类似1994年和2022年那样的压力下,标普500指数在四个月内通常会下跌约6%。在这些更为严峻的市场环境下,能源与公用事业板块表现相对强劲,而金融、房地产及通信服务板块则承压走弱。
坚持持有多元化投资组合,仍是最为明智的策略。在利率升至何种水平仍不明朗之前,您也可考虑适度降低金融与房地产板块的配置权重。待利率见顶迹象明朗后,这些板块通常会迎来一轮反弹。
最后一点提醒——在利率上升的环境下寻找个股时,不妨使用moomoo应用中的股票筛选功能,筛选出自由现金流为正的企业。尽管温和的紧缩周期不太可能让股市脱轨,但有些公司应对压力的能力显然优于其他公司。
塔帕斯·斯特里克兰是Moomoo澳大利亚与新西兰公司的首席市场策略师。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息