期權交易陷阱:更多權利金 = 更多利潤?
聽起來耳熟嗎?
你讀過幾篇關於賣出期權的文章。這個概念很容易理解——收取權利金,讓時間爲你工作,然後重複操作。這聽起來比等着股票上漲來賺錢更聰明。
於是你打開一個篩選器,按權利金排序。權利金最高的合約會排在最上面。你選了一個——也許是一隻你幾乎沒聽說過的股票,但那個數字看起來很棒。$2.80 的30天期認沽期權權利金。這幾乎就是 $300,什麼都不用做就能賺到,對吧?
兩週後,該公司因意外的業績不及預期,股價跳空下跌了18%。你收到的 $280 權利金,現在旁邊卻是一個 $1,400 的未實現虧損。
哪裏出錯了?
你掉進了新手期權賣方最常見的陷阱:以爲高權利金就意味着好交易。
爲什麼它感覺是對的
權利金是你立即收到的錢。它是實實在在、立竿見影的,而且很容易比較。當你剛開始學習賣出期權時,權利金似乎就是那個能直接回答「我能賺多少錢?」的唯一數字。
每個關於期權收入的YouTube視頻或推特帖子都展示着高額的權利金數字。沒人會截一張 $0.35 合約的圖。因此,一些初學者自然會按權利金排序,然後從頂部挑選。
爲什麼這是錯誤的
市場並沒有白送你錢。高權利金是市場在告訴你: 「這隻股票可能會大幅波動,一旦發生,你就得承擔後果。」
高權利金通常意味着以下一種或多種情況:
1. 該股票波動性極高
一家等待FDA批准的生物技術公司;或是一隻因Reddit帖子就上下波動10%的迷因股。這些股票的權利金很高,因爲確實存在幾天內股價對你不利地波動20-30%的可能性。
當股票下跌$15時,那筆$3.00的權利金就不會感覺像收入了。
2. 行權價非常接近當前股價
行權價接近當前股價的合約總是支付更高權利金——因爲你幾乎肯定會被指派行權。你獲得更高報酬,是因爲你承擔了更多義務。
3. 到期前將發生重大事件
業績發佈、FDA決定、併購交易——這些都會暫時推高引伸波幅。權利金看起來很豐厚,但之所以定價這麼高,是因爲股票可能在一夜之間跳空上漲或下跌10%以上。
?儀表盤包含一個業績日曆篩選器,讓你快速查看哪些股票會在你的合約到期前發佈業績。對大多數新賣方來說,簡單的規則是:如果在到期前有業績發佈,就跳過它。
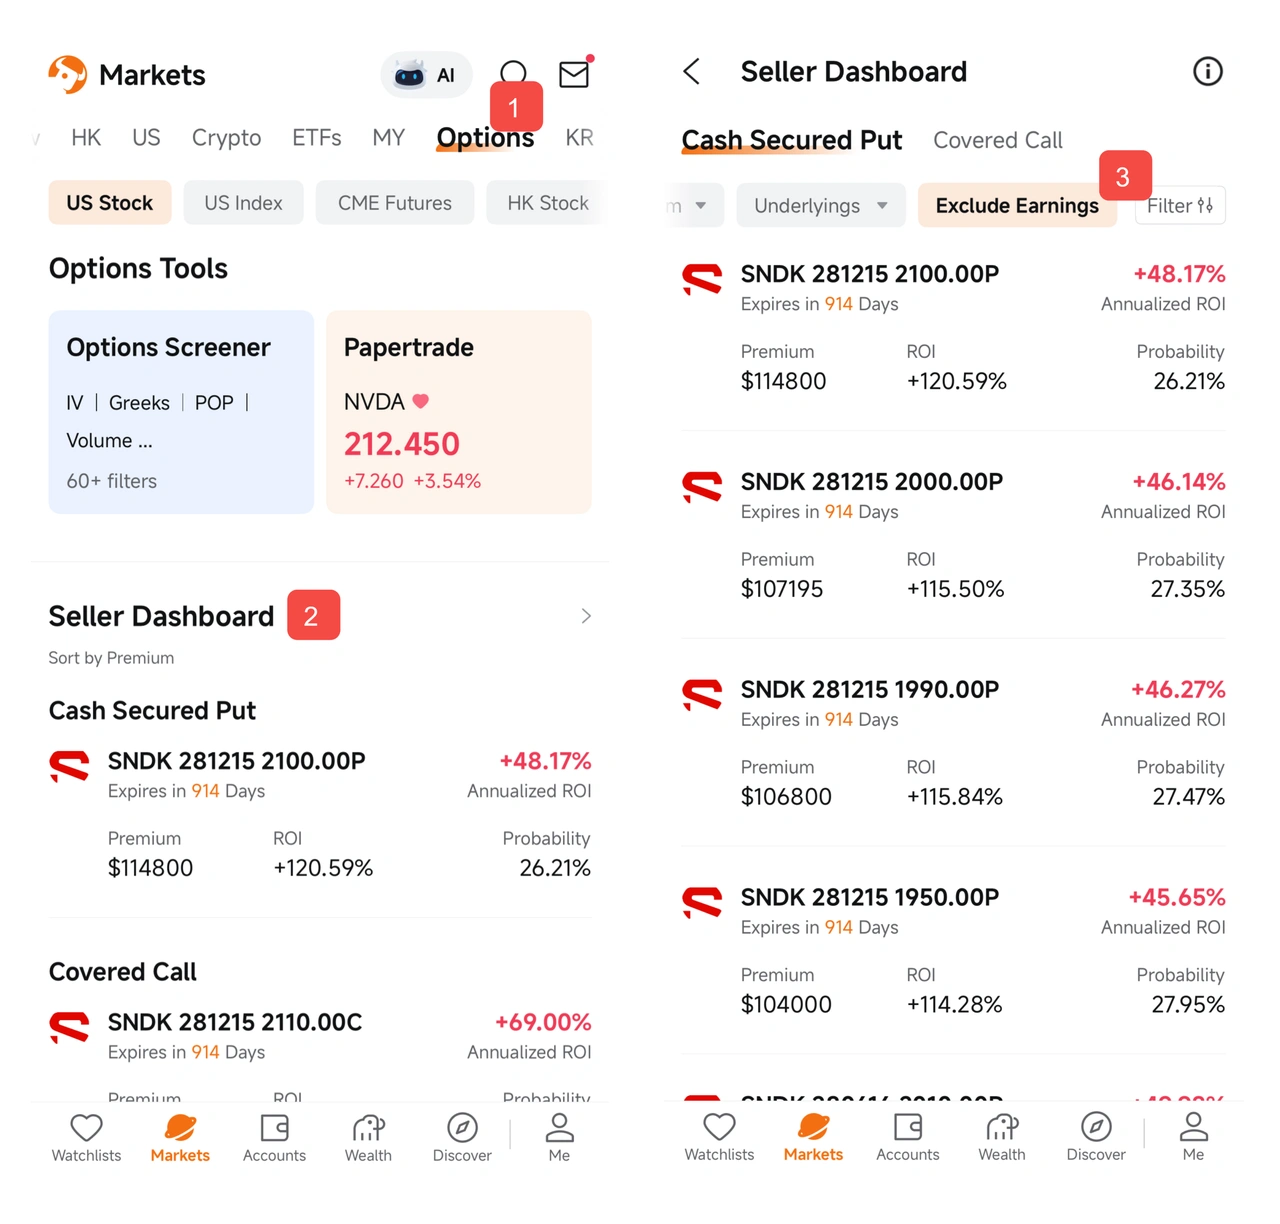
在所有情況下,市場支付給你更高的費用,是因爲風險更高。如果權利金是免費的錢,那每個人都會變得富有。
真正重要的是什麼
僅憑權利金幾乎無法判斷一筆交易是否優質。你應該關注以下內容:
價外概率(Probability of OTM):「我有多大幾率能保住這筆錢?」
?OTM代表「價外」(Out of The Money)。
當期權到期時處於價外狀態,買方沒有行權的理由——這意味着作爲賣方的你可以保留全部已收取的權利金。就這麼簡單。價外概率越高,你這筆交易獲勝的幾率就越大。
一份價外概率爲85%、權利金適中的合約,通常比一份價外概率爲55%、權利金豐厚的合約更值得交易。
可以這樣理解:
– 交易A: 權利金 $1.00,虛值概率85%。你有85%的概率能穩穩拿住這筆錢——毫無波折,也不會被指派行權。
– 交易B: 權利金 $3.00,虛值概率50%。當然,收益更高——但你基本上是在拋硬幣,賭自己能不能保住它。
?在儀表盤上,你可以按虛值概率對整個列表進行排序。
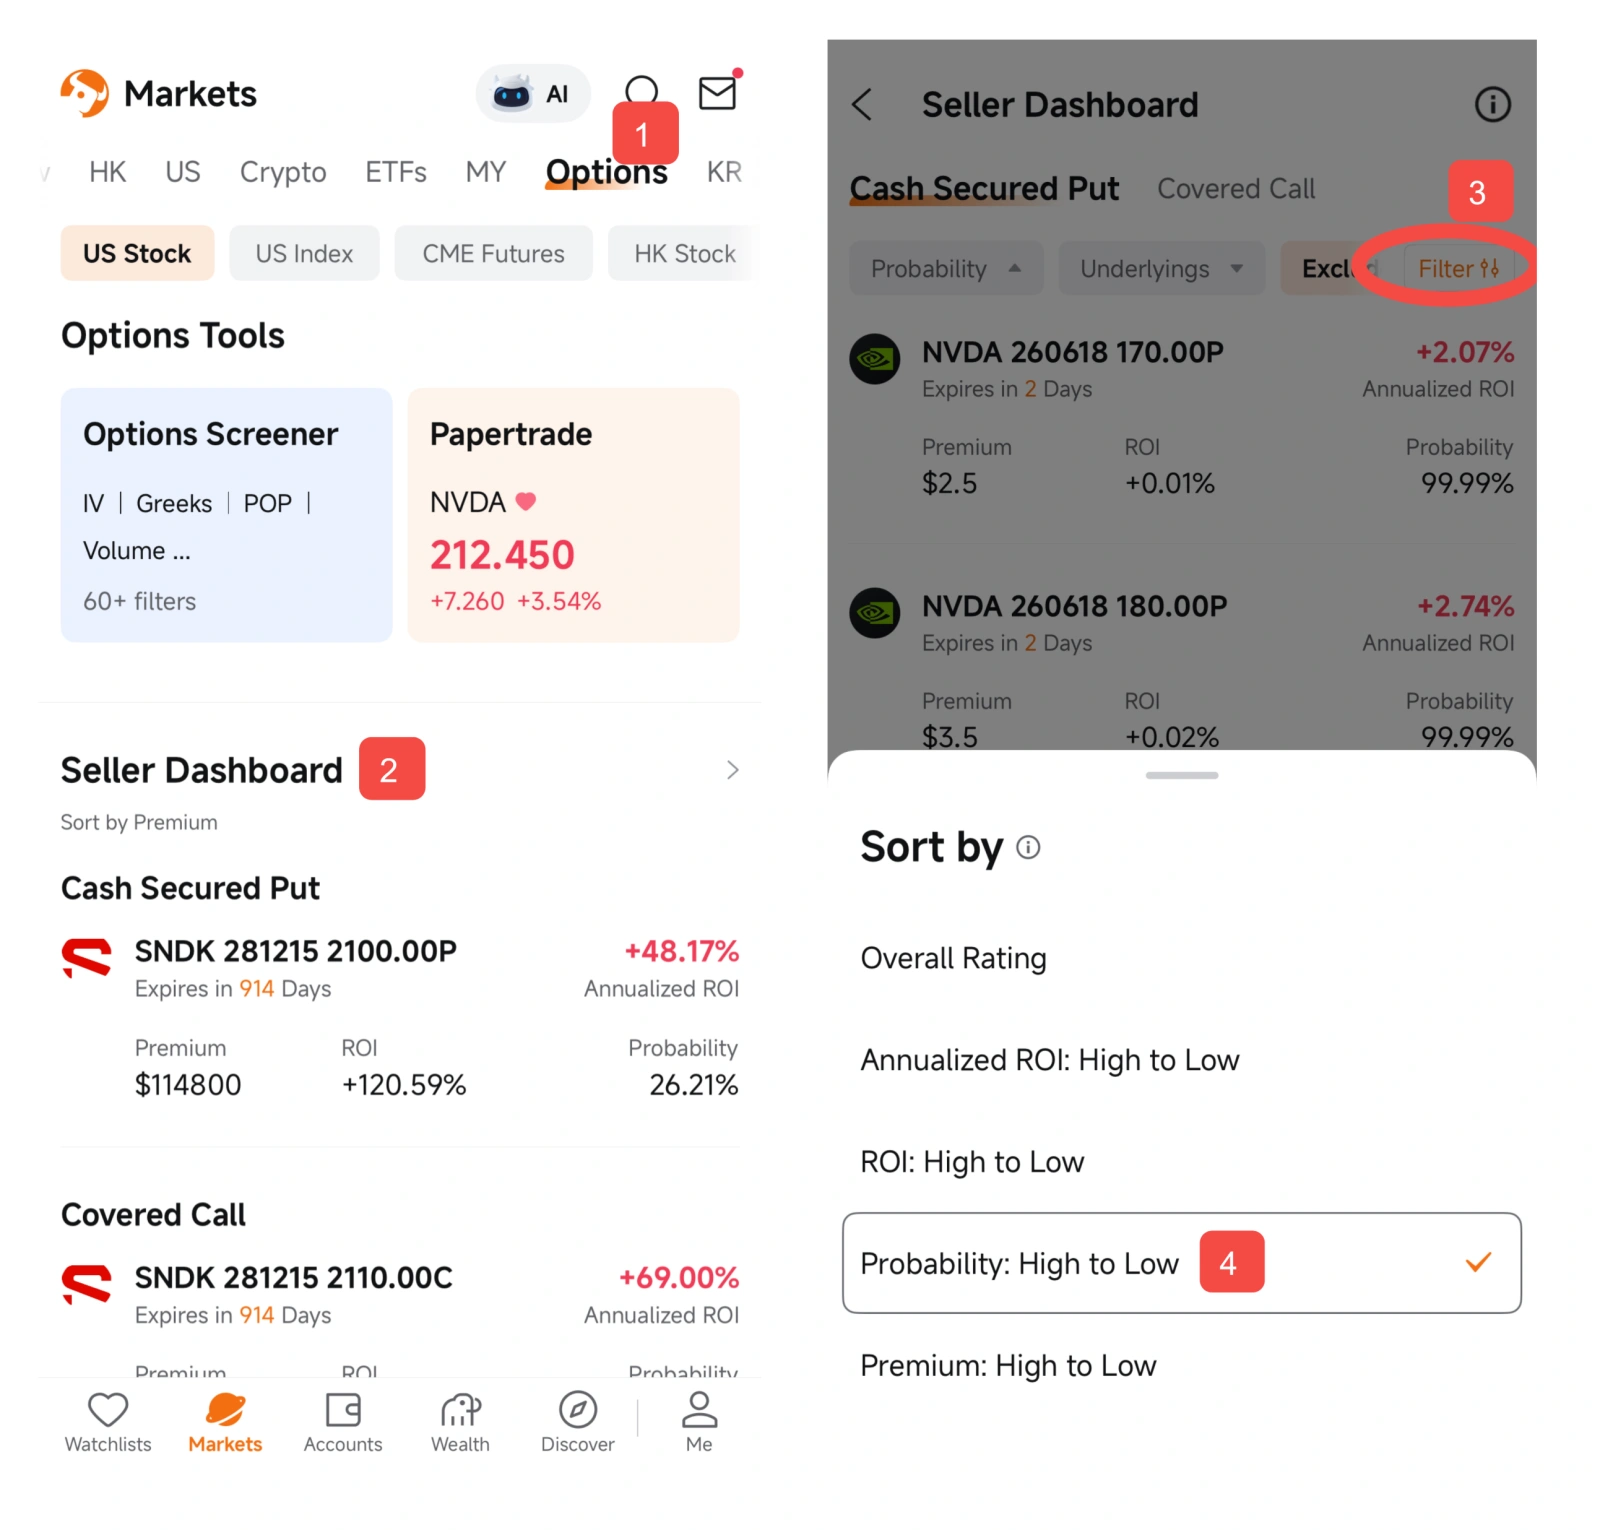
引伸波幅排名(IV Rank):「這份權利金對這隻股票來說,真的算高嗎?」
新手賣方常常跨股票比較權利金——股票A支付 $0.50,股票B支付 $3.00,所以B肯定更好。但這種橫向比較具有誤導性。股票B可能 始終 支付 $3.00,因爲它一直處於高波動狀態。你並沒有撿到便宜;你只是爲一隻高風險股票支付了正常價格。
更重要的比較是縱向的——即與該股票自身的歷史相比。這正是引伸波幅排名(IV Rank)所衡量的內容:
?爲什麼叫「IV Rank」?你還需要理解IV、IV Rank和IV百分位(IV Percentile)之間的區別:
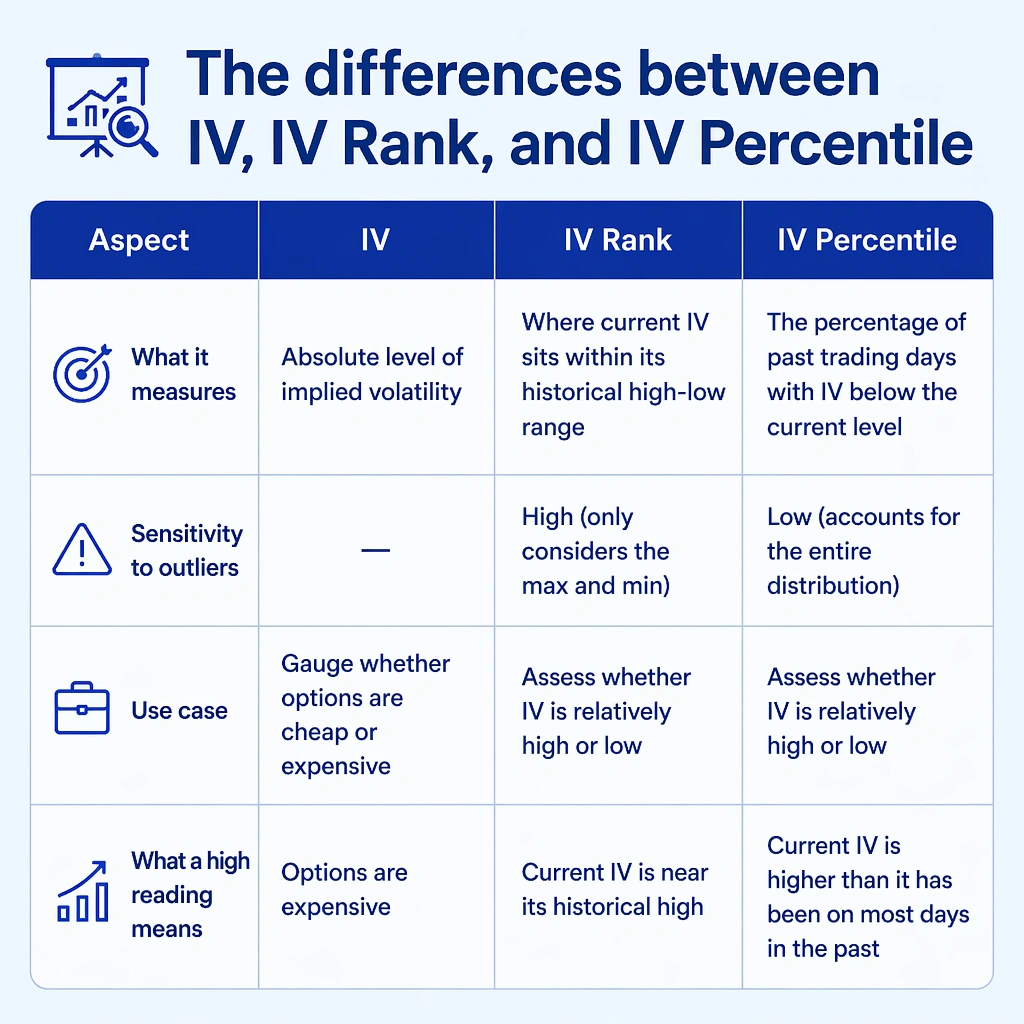
– 引伸波幅排名(IV Rank)> 50% → 該股票的期權溢價處於其自身過去12個月範圍的上半部分。你正在相對較高的水平賣出。
– 引伸波幅排名(IV Rank)< 20% → 該股票的期權溢價接近其自身範圍的底部,即使絕對金額看起來還不錯。
一個簡單的例子: $Tesla (TSLA.US)$ 可能顯示引伸波幅(IV)爲55%,而 $Coca-Cola (KO.US)$ 顯示爲18%。但如果TSLA的波動率範圍是45%-90%,那麼55%對TSLA來說實際上偏低(IV Rank約20%)。如果KO的波動率範圍是12%-25%,那麼18%對KO來說則偏高(IV Rank約50%)。這個看似「平淡」的KO合約反而是更合適的賣出時機。
底線:當某隻股票的引伸波幅相對於其自身歷史處於高位時賣出——而不是僅僅因爲它的波動率比其他股票高就賣出。
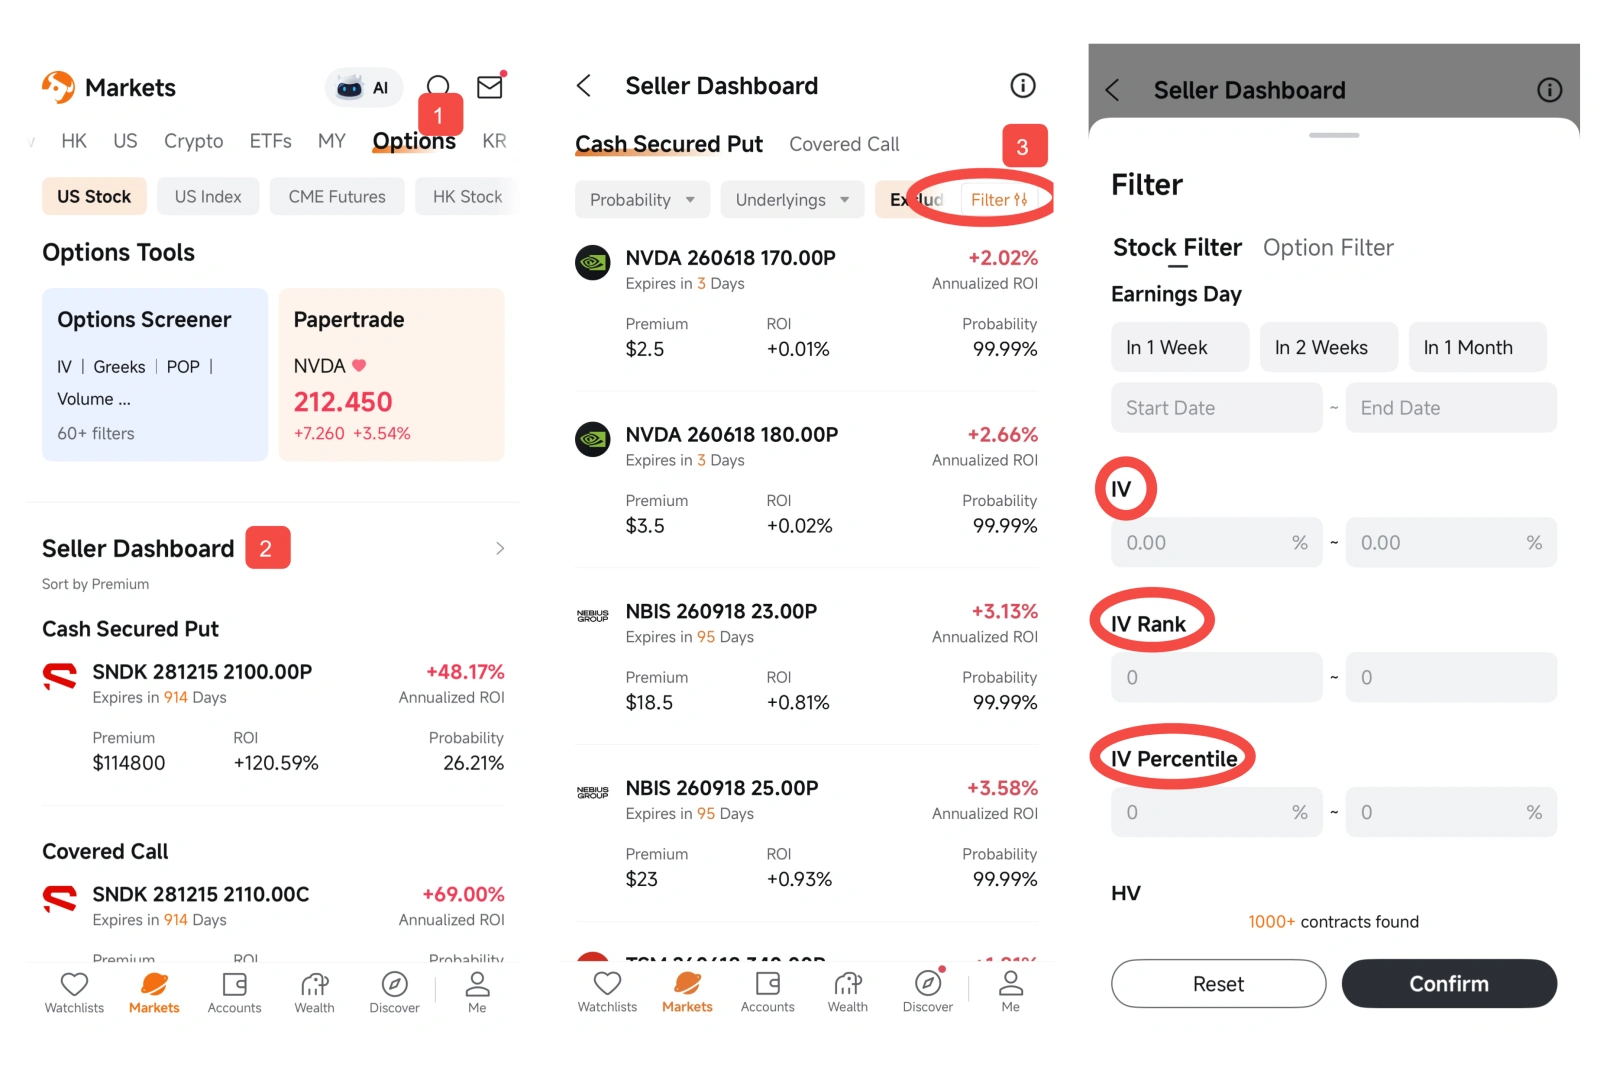
?儀表盤允許你直接按IV Rank篩選。設置最低值爲30%,可確保你只看到那些相對於其自身標的資產而言溢價相對較高的股票——而不僅僅是絕對數值看起來昂貴的股票。
所有權問題:「如果情況變糟,我是否願意持有這隻股票?」
這一點最容易被忽略。
– 賣出看跌期權 = 你可能會被迫買入這隻股票
– 賣出備兌看漲期權 = 你已持有該股票,可能需要賣出
如果股票下跌10%,而你的本能是恐慌而非持有——那麼無論權利金多高,你都不應該賣出該股票的看跌期權。
?儀表盤的股票篩選器可讓你將結果限定在你的觀察列表或持倉中。例如 $Tesla (TSLA.US)$, $NVIDIA (NVDA.US)$, $Apple (AAPL.US)$, $Intel (INTC.US)$, $Micron Technology (MU.US)$,以及 $SpaceX (SPCX.US)$等股票名稱。從你已經了解並看好的股票開始,可以避免因追逐不熟悉股票的高權利金而帶來的誘惑。
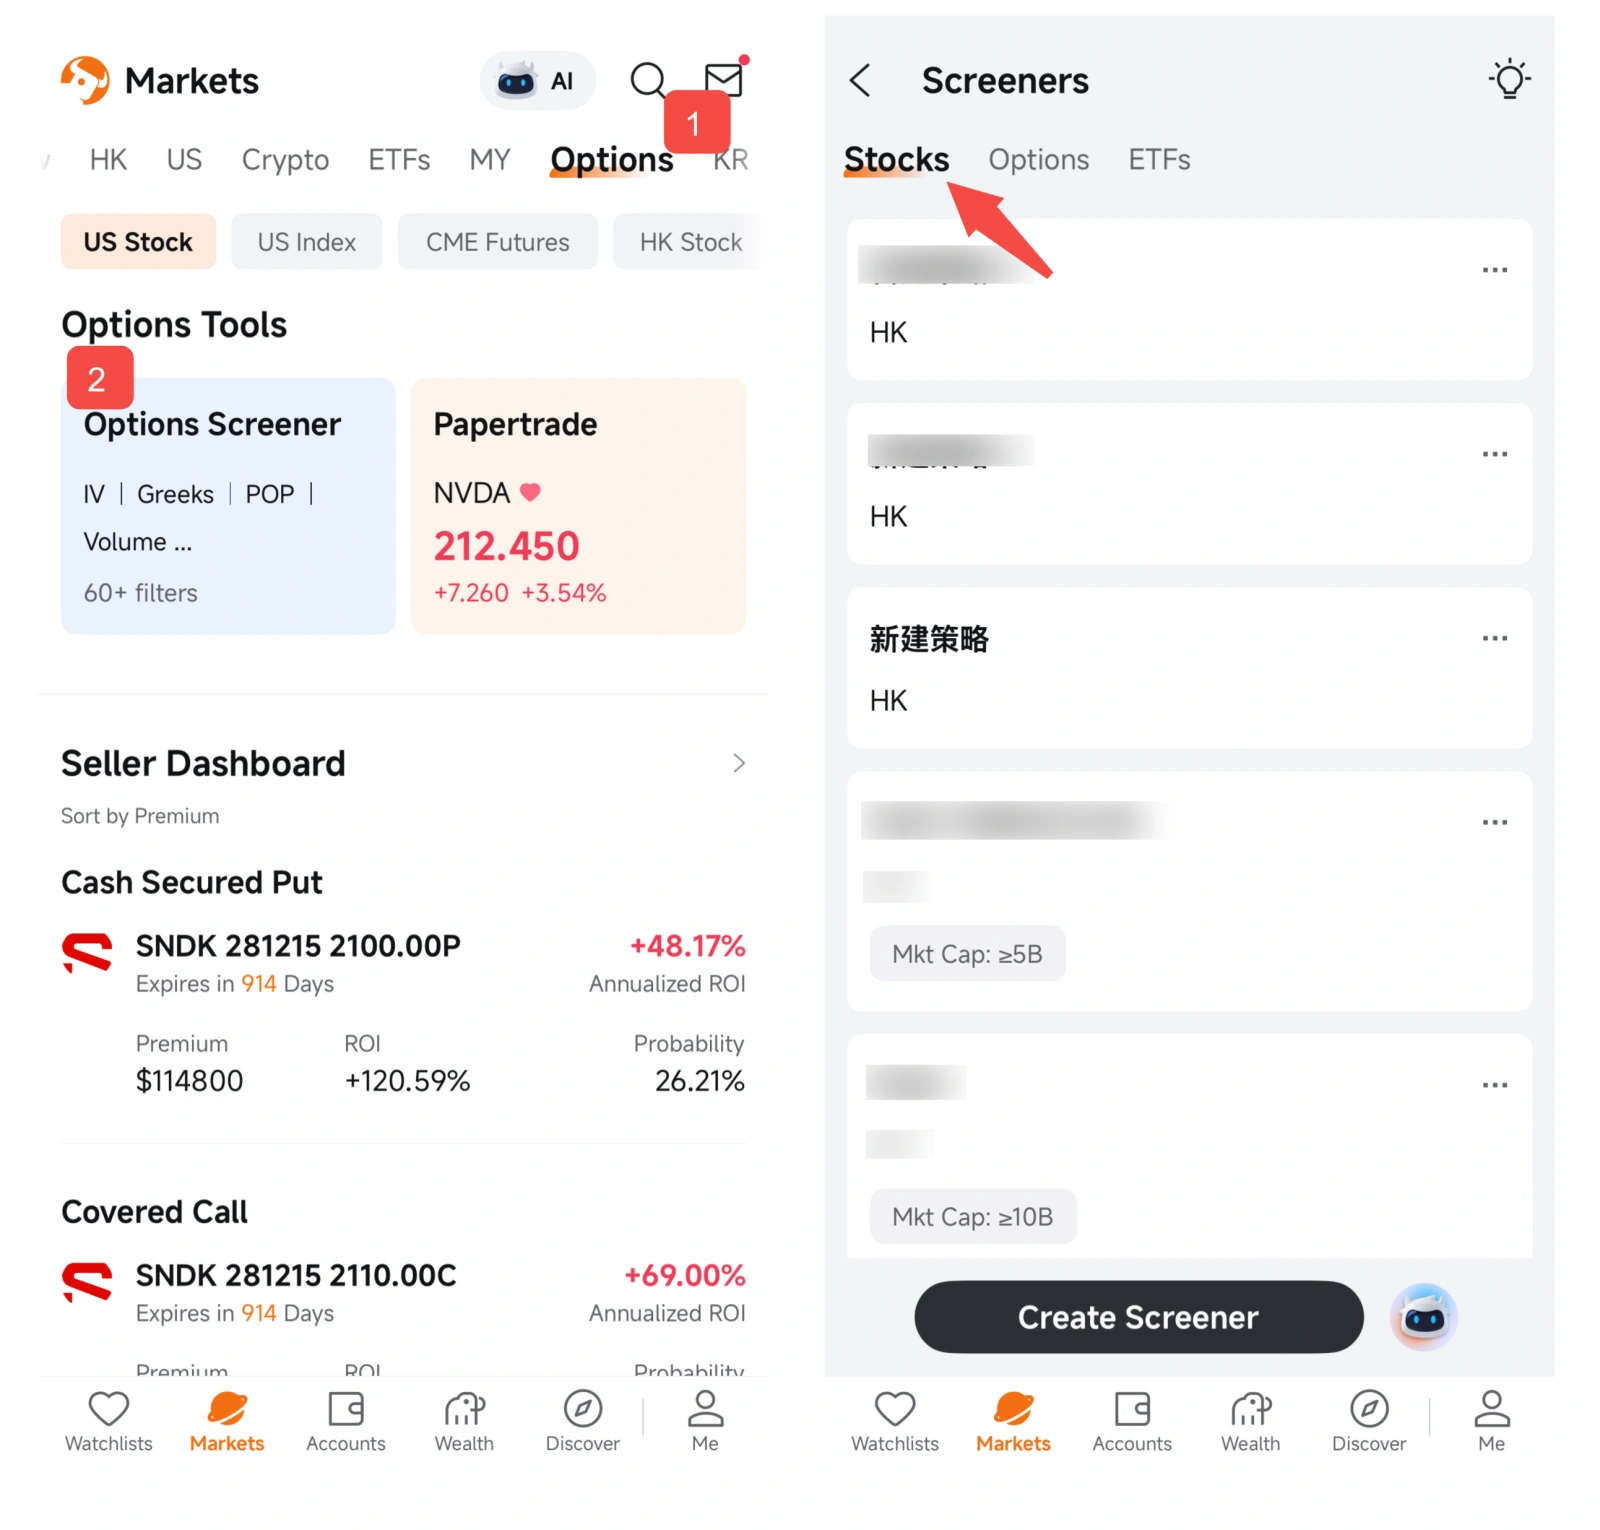
如果你不確定,可考慮從ETF開始
不確定哪些個股能在下跌行情中堅定持有?這很正常——這也正是許多有經驗的期權賣方主要使用ETF作爲標的資產的原因。
像 $SPDR S&P 500 ETF (SPY.US)$, $Invesco QQQ Trust (QQQ.US)$, $Vanguard S&P 500 ETF (VOO.US)$,或者$iShares Russell 2000 ETF (IWM.US)$ 這樣的ETF能爲你提供:
– 默認實現分散化 ——單一公司的業績或FDA決定不會讓你遭受重創
– 高流動性 ——買賣價差窄,易於進場和退出
– 行爲可預測 ——寬基指數不會像個股那樣一夜之間跳空20%
– 較低的「恐慌因素」 ——如果SPY下跌5%,你更有可能冷靜持有,而不會像個股下跌時那樣慌亂
代價是什麼?ETF期權的權利金通常在絕對美元金額上低於那些大漲的個股。但這恰恰又回到了我們的核心觀點—— 權利金更低,風險更低,結果更具可重複性。
對於新手賣方來說,從ETF期權入手是一種練習操作機制、建立信心並創造收入的方式,而無需時刻擔心個股突然崩盤。
?在儀表板上,你可以專門篩選ETF,僅查看寬基市場和行業ETF。如果你還在逐步建立對個股選擇的信心,這是一個不錯的起點。
一個實用的工作流程
與其按權利金排序並選擇最高的數字,不如試試這樣做:
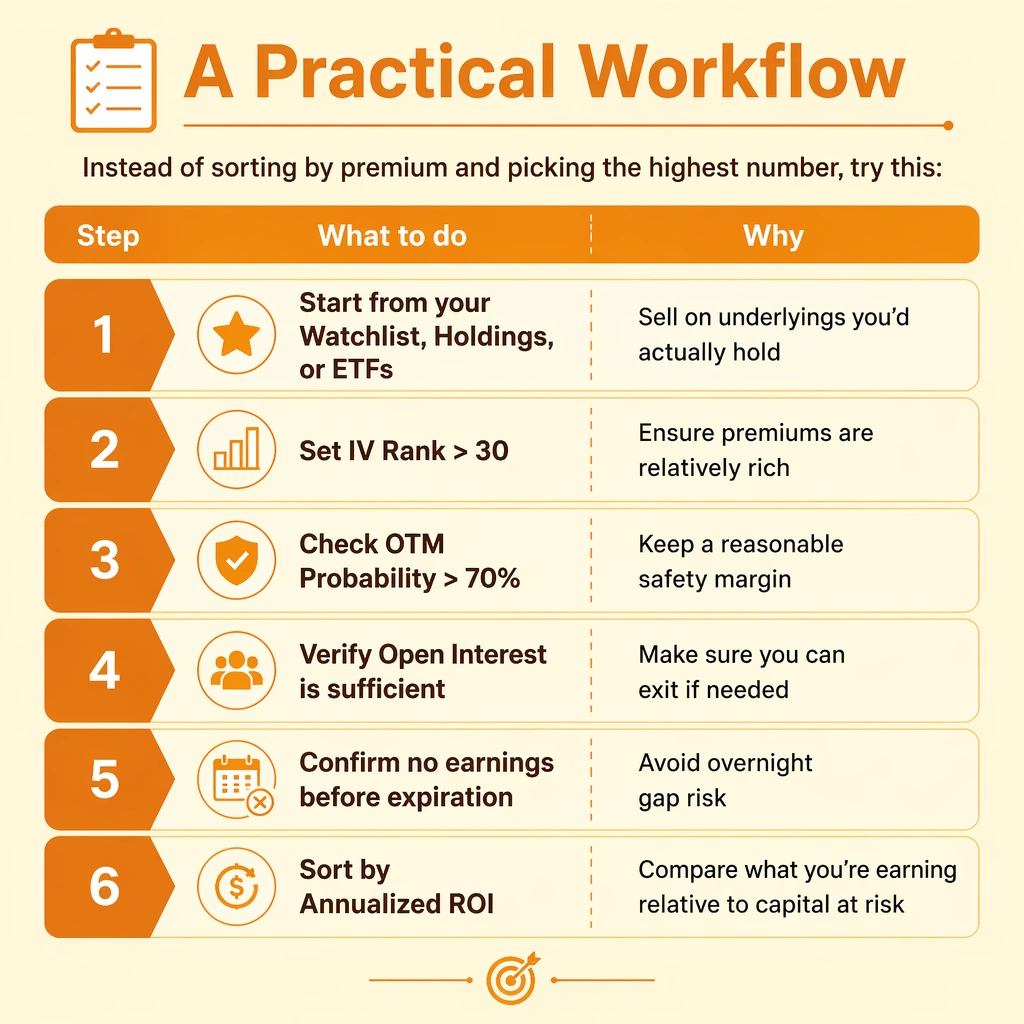
這不會讓你在屏幕上看到最豐厚的權利金。但它能爲你提供在重複操作10次、20次甚至50次時更可能成功的交易——而這才是賣出期權的真正意義所在。
?整個操作流程可在「期權賣方儀表盤」(市場 > 期權 > 賣方儀表盤)中兩分鐘內完成。其中的篩選器和排序選項正是爲這一流程而設計的。
要點總結
高權利金並非一個信號,而是一個警告標籤。
當市場爲你賣出某份合約提供異常高的收益時,它其實是在向你傳遞某種信息。你的任務不是追逐最高的數字,而是尋找那些勝率與回報對你都有利的交易。
最好的收益型交易往往看起來平淡無奇:適中的權利金、較高的虛值概率、你熟悉的股票或ETF,日曆上毫無意外事件。重複操作50次——這才是賣出期權真正產生收入的方式。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息