如何在等待更佳價格時產生收入
如何在等待更佳價格時產生收入
想象一下:你看好英偉達,但覺得當前股價略顯高估。於是你心裏定下了一個目標價,耐心等待。三個月後,股價非但沒有回調,反而上漲了15%。可在這三個月裏,你連一股都沒買,也沒賺到一分錢。
等待一個理想的價格並無不妥。畢竟,耐心正是價值投資的重要組成部分。然而問題在於,在這段等待期內,你的現金始終沒有產生任何回報。
有沒有辦法讓那段等待期本身也變得有意義呢?
禾倫·巴菲特早在幾十年前就找到了答案。他在一次股東大會上曾說:「既然你願意以某個價格買入一隻股票,爲什麼不賣出一份看跌期權,從而獲得額外的收益呢?這樣既能達到同樣的結果,還能多賺一筆。」
那項策略被稱爲賣出看跌期權(賣出看跌期權)。
巴菲特如何運用這一策略
1993年,巴菲特已是可口可樂的重要股東。他依然看好該公司長期價值,並希望以更低的價格增持股份。當時,可口可樂的股價約爲40美元,而巴菲特認爲35美元是一個極具吸引力的入場點。
他沒有簡單地掛單買入並等待,而是選擇賣出5萬份可口可樂的看跌期權合約,對應500萬股股票,行權價爲35美元——即他願意買入的價格。
在進一步探討之前,先給出兩個簡要定義:在期權交易中,一份合約代表100股. 那個行權價格即爲雙方約定的成交價格。因此,5萬份合約×100股=500萬股。
這意味着巴菲特向市場作出了一項承諾:如果可口可樂的股價在期權到期前跌至35美元,他將以該價格買下所有這些股票。
爲什麼還會有人做這筆交易的另一方呢?因爲另一方是那些擔心可口可樂股價可能下跌的投資者。他們需要一份「保險」——一種保障:一旦股價真的下跌,就有人願意以35美元的價格接盤。
巴菲特就是那位買方。不妨把他看作一家保險公司——有人擔心價格下跌,願意支付一筆費用,以換取他在價格跌至某一水平時出手買入的承諾。倘若「意外」從未發生,這筆費用便成爲他的純收入。巴菲特本人也曾表示:「出售期權本質上就是在出售保險。」恰如其分的是,伯克希爾·哈撒韋的核心業務之一,當然正是保險業。
由於巴菲特承擔了這項義務,交易對手方不得不支付一筆費用——稱爲……高級不妨將其視爲巴菲特爲履行那項「買入承諾」而獲得的補償。據公開資料顯示,這筆交易爲他帶來了約750萬美元的保費收入,且該筆款項在交易達成的瞬間即已入賬。
這項承諾持續有效了數月。在此期間,可口可樂的股價始終未跌至35美元。這些期權最終歸於無效,巴菲特的履約義務也隨之自動解除。他並未買入任何一股股票,卻在等待期內淨賺750萬美元。
如果股價跌至35美元,巴菲特同樣會感到滿意,因爲這正是他增持股票的理想價位。更妙的是,他的實際成本將等於35美元減去已收到的溢價——相當於以更低的價格買入一家卓越的企業。
這並非一次性的交易。巴菲特在其投資生涯中曾多次運用賣出看跌期權的策略。在他看來,賣出看跌期權並非一種投機工具,而是價值投資的自然延伸——即以自己願意支付的價格作出承諾,並在等待期間獲得合理的回報。
賣出看跌期權的核心邏輯
歸根結底,賣出看跌期權可以理解爲「一份帶付款的購買承諾。」
運作方式如下:您選定一隻股票,設定一個您願意買入的價格(行權價),並確定該承諾的有效期限(到期日)。作爲對這一承諾的回報,市場會立即向您支付一筆權利金。
在到期時,只有兩種結果:
? 股價高於行權價:您的保障責任自動解除,保費歸您所有。這便是您在等待期內的收益。
? 股價跌至或低於行權價:您以約定的行權價格買入該股票,您的實際成本基礎等於行權價格減去已收取的權利金。換言之,您的入場成本進一步低於您理想中的買入價位。
對於那些您已密切關注、並願意長揸的優質公司,無論出現何種結果,都完全在您的投資規劃之內。
下達您的首筆賣出看跌期權交易
第一步:選擇股票
賣出看跌期權的前提,是充分了解標的公司,並且真正願意長揸。理想的投資者通常符合一個核心標準:公司的基本面足夠穩健,以至於股價下跌在他們看來是一種機遇,而非威脅。如果每當股價下跌時,你的第一反應是拋售而非增持,那麼這種策略並不適合你。
還有一個小提示:優先處理擁有流動性良好的期權市場的大盤股. 這些通常具有更窄的買賣價差,這意味着交易成本更低——對新手來說友好得多。
步驟2:選擇行權價格
行權價格體現的是「我願意以什麼價格買入這隻股票?」這是一項個人化的決策,關鍵問題在於:在這一價格下,我是否認爲存在足夠的安全邊際?
行權價離當前股價越低,被行權的概率就越小,收取的期權權利金也越少;而行權價越接近當前股價,權利金越高,但同時也面臨更高的被要求買入的風險。最終的取捨取決於您對公司價值的判斷以及您的個人風險承受能力。
步驟3:選擇到期日期
到期日決定了您的「買入承諾」有效期。期限越長,不確定性越高,市場爲此支付的溢價也越高;期限越短,確定性更強,但溢價則相對較低。關鍵在於在收益潛力與可預測性之間找到一個恰當的平衡點。
你需要多少資金?
這是許多投資者都會提出的問題。賣出看跌期權並不需要您「支出資金」——恰恰相反,您會收到一筆權利金。不過,您的帳戶中必須持有一定數額的…按金要求—由您的經紀商凍結的資金,以確保在價格下跌且您被要求買入時,您確實具備履約能力。
一個假設的例子
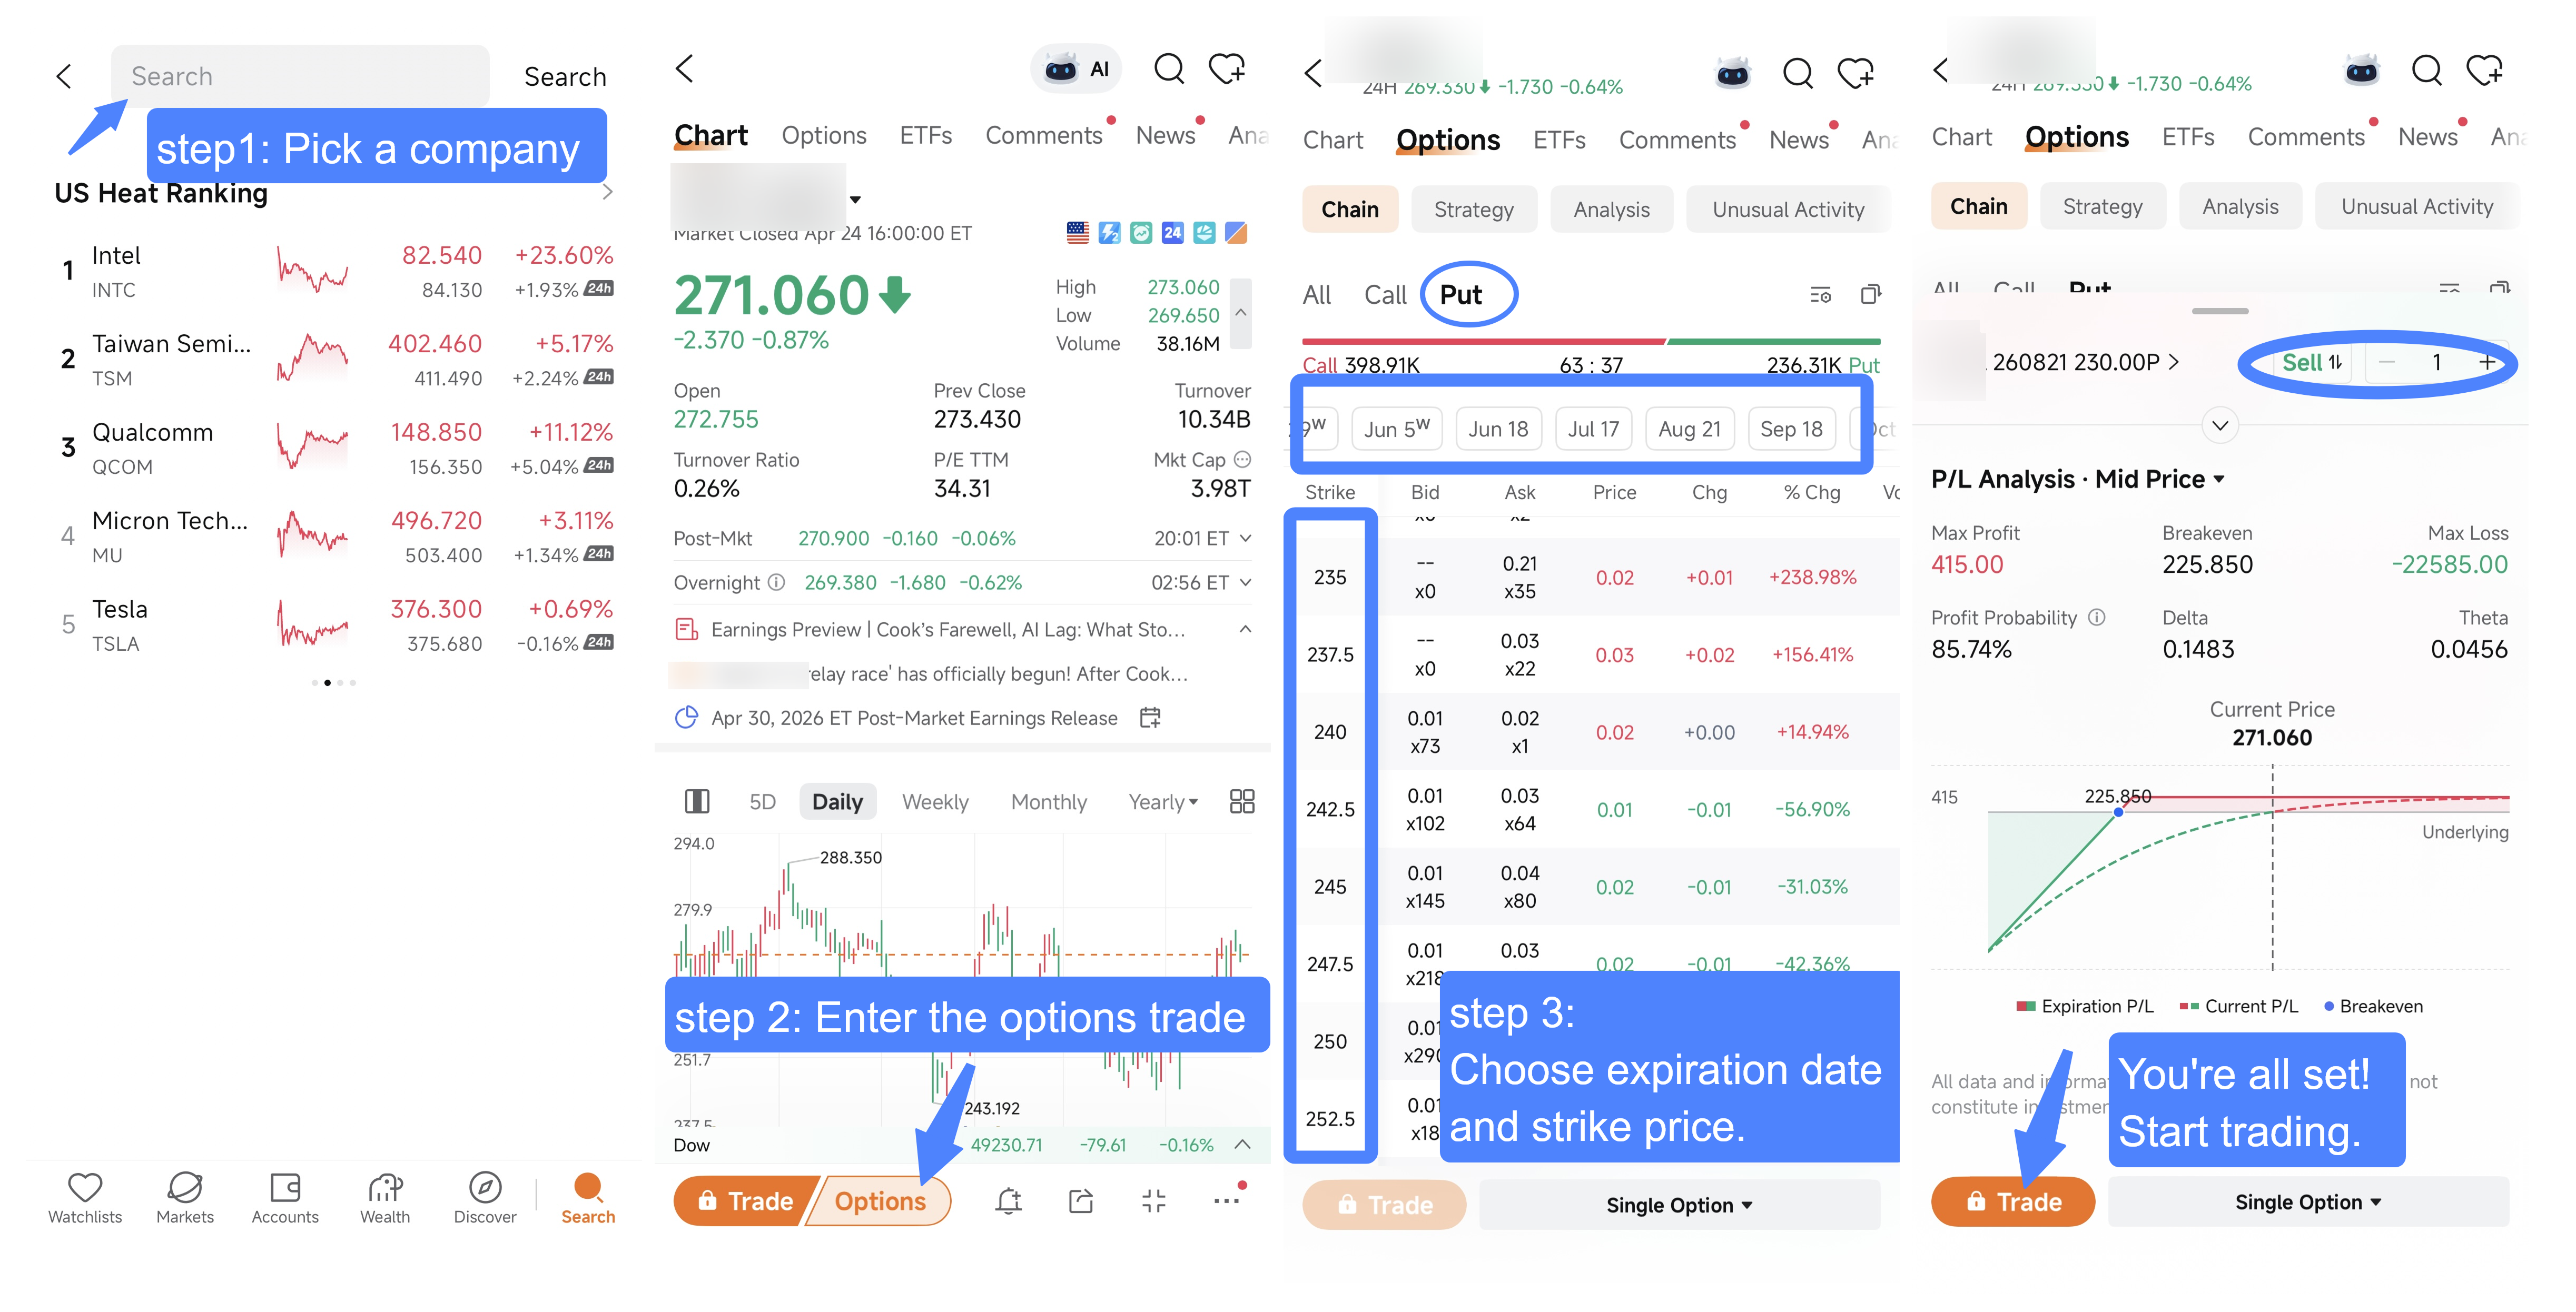
(本節將包含平台截圖及分步操作指南)
假設您長期看漲蘋果公司,該公司目前股價爲260美元,而您認爲230美元將是理想的入場點。
您賣出一份行權價爲230美元、到期日爲90天的看跌期權,每份期權的權利金爲3.30美元。由於每張合約對應100股,您的總權利金收入爲330美元。
90天后:
? 股價維持在230美元以上:該期權到期時一文不值。330美元的期權權利金即爲您的淨收益。此後,您可以開立新倉,在等待期間持續獲取收益。
? 股價跌破230美元:您以每股230美元的價格買入100股。扣除已收取的3.30美元權利金後,您的實際成本基礎爲每股226.70美元,較當前市價260美元折讓約12.8%。您以具有較大安全邊際的價格,購入了一家您長期看好的公司。
如果你中途改變主意怎麼辦?您可以隨時買入平倉,提前了結頭寸並釋放資金。例如,若蘋果股價反彈,看跌期權的價格從3.30美元跌至1.00美元,您以100美元將其買回,淨賺230美元,並將資金騰出以把握下一次機會。整個過程極具靈活性。
最後的想法
總而言之,賣出看跌期權策略非常適用於以下情形:
✅ 您對某隻股票抱有長期信心,正等待更理想的入場價位。
✅ 您的帳戶中有閒置資金,希望在等待期間讓它產生收益。
✅ 您的投資風格偏保守,注重安全邊際。
與此同時,了解相關風險至關重要:
⚠️ 下行風險:如果某隻股票的跌幅遠超行權價格,您在買入後可能會面臨較大的未實現虧損。這與直接買入該股票的風險本質上並無二致——但採用賣出看跌期權時,當股價急跌時,您無法簡單地「袖手旁觀」,因爲您負有必須按約定價格買入的義務。
⚠️ 機會成本:如果標的股票大幅上漲,您只能獲得權利金,而無法分享全部上漲收益。賣出看跌期權帶來的收益來自時間價值的累積,而非股價上漲所帶來的回報。
賣出看跌期權的核心要義在於:僅將其用於你真正了解且真心願意長揸的公司。這正是巴菲特一再強調的前提條件。
正如巴菲特的親身實踐所表明的那樣,賣出看跌期權並非一場投機豪賭,而是價值投資者在等待合適價格時,讓資金更高效地發揮作用的一種方式。
在投資領域,即便是等待這一行爲本身也能創造價值。
因此,如果你的自選股票池裏有一隻你很想以更低價格入手的標的,同時又希望在等待期間獲得收益,不妨試試將「賣出看跌期權」作爲你的首筆期權交易。
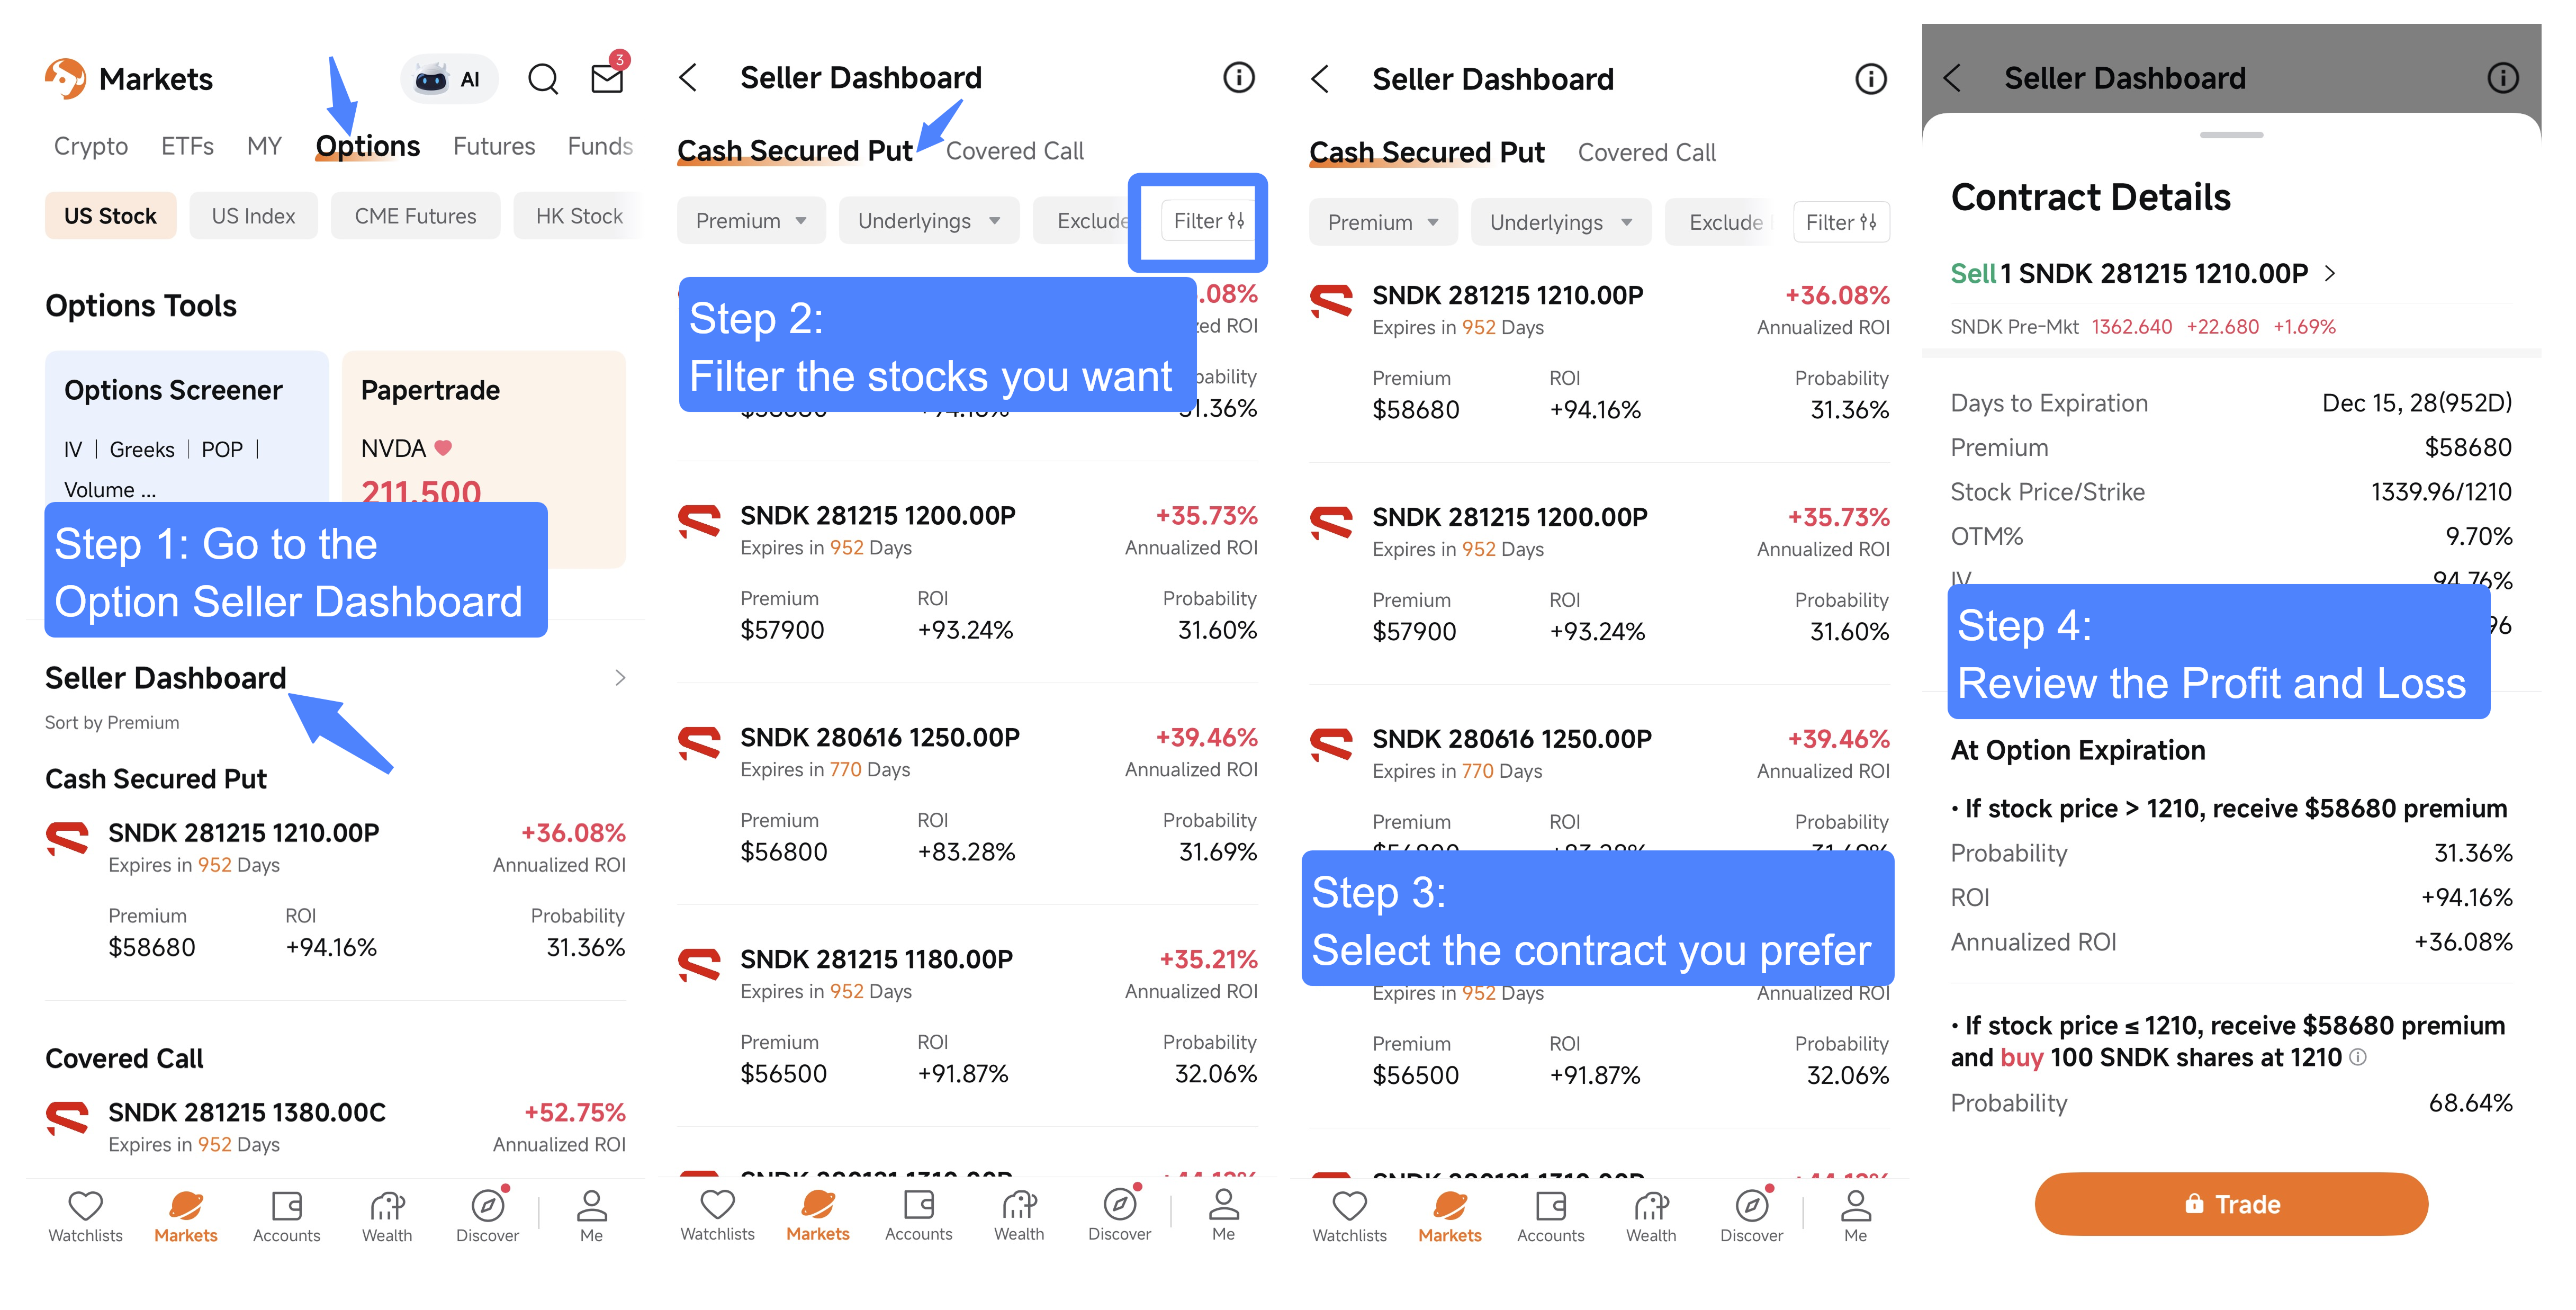
Moomoo還提供期權賣方儀表盤。您只需前往「市場」>「期權」,篩選股票並設置您的偏好,選擇感興趣的合約,即可查看盈虧情景。這是開啓期權交易的又一便捷方式!
上述內容僅用於教育目的,不構成投資建議。
期權交易涉及重大風險,並不適合所有投資者。完整免責聲明請見www.moomoo.com/sg/support/topic5_510. 本廣告尚未經新加坡金融管理局審閱。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息