什麼是期權:馬來西亞投資者完整指南
探索馬來西亞的期權交易
考慮進入期權交易嗎?本指南專爲馬來西亞投資者打造,詳細介紹了經驗豐富的交易員如何利用期權實現投資組合的多元化並增強其抗風險能力。我們將解析期權的運作機制、其風險與回報,並提供實用見解,助你在馬來西亞市場制定更有效的交易策略。
什麼是期權?
期權是一種金融合約,賦予買方在特定期權到期日前以固定價格買入或賣出某隻特定股票的權利(但無義務)。對馬來西亞投資者而言,買入期權意味着可根據市場趨勢靈活行動,而賣方則必須在買方行使權利時履行合約。
馬來西亞交易者需掌握的關鍵術語:
標的資產:期權合約中指定的股票(期權屬於「衍生品」,因其價值取決於該資產)。
行權價:用於買入或賣出標的資產的固定價格。
到期日:期權可行使的最後日期——在此之後,該期權即失效。
權利金:爲購買期權而支付的費用(即賣方所獲得的收入)。注意:儘管期權可以涵蓋債券或貨幣等資產,但本指南主要聚焦於股票期權。
如何在Moomoo MY上交易期權
以下是使用Moomoo平台進行期權交易的分步指南:
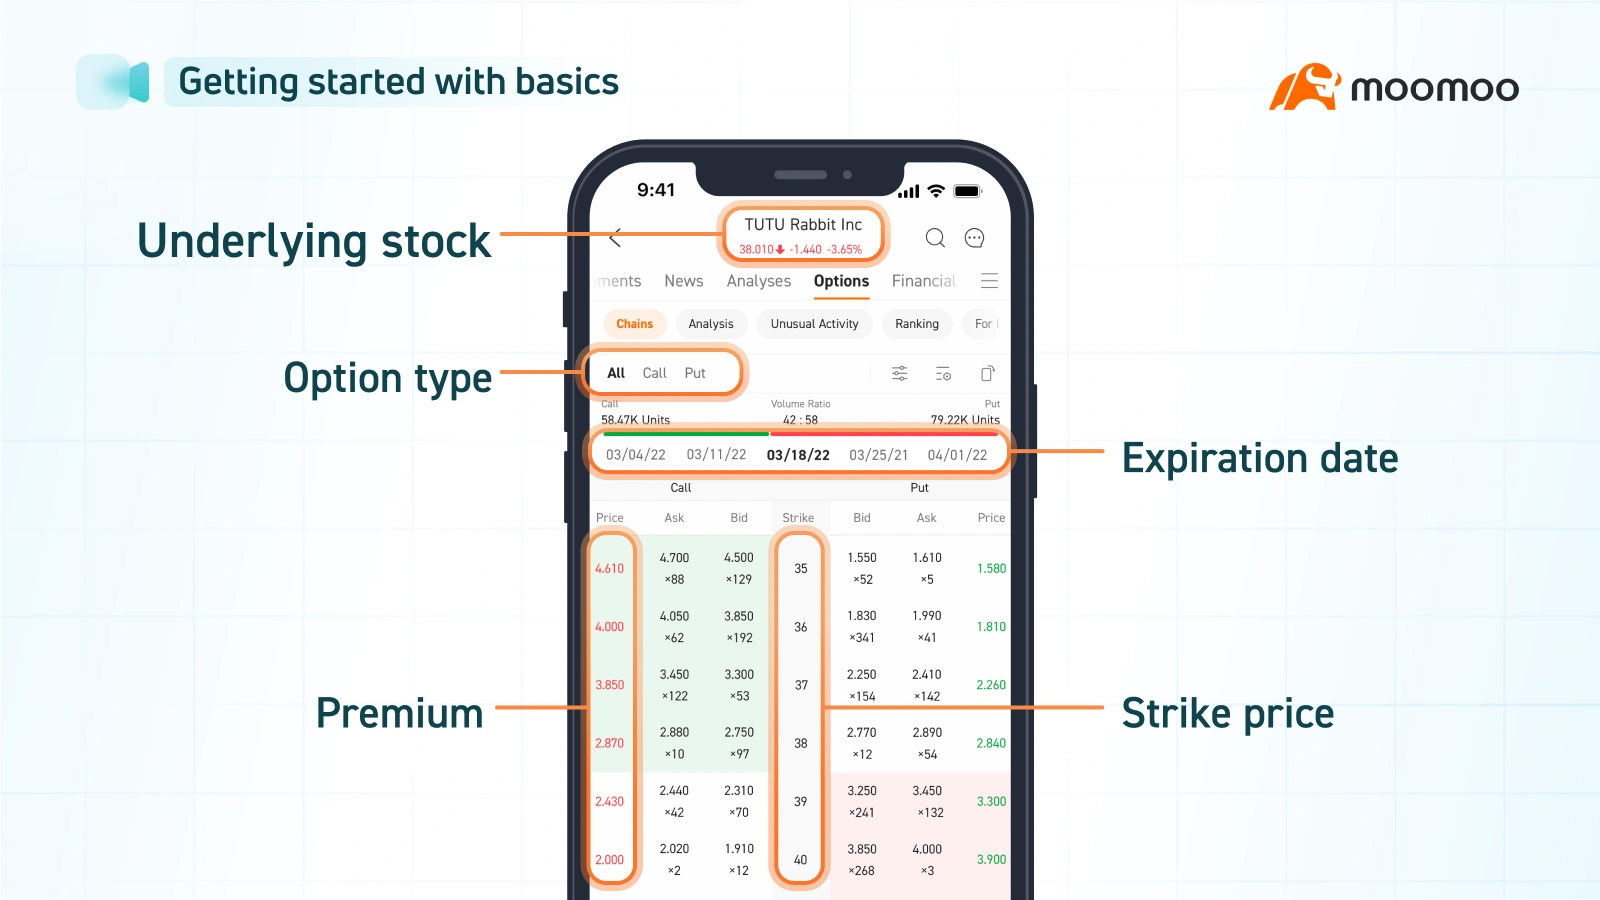
1. 前往您的關注列表: 選擇某隻股票的「詳細行情」頁面。
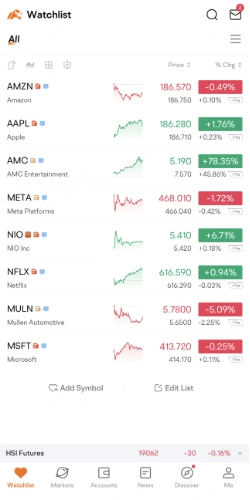
(免責聲明:圖片僅供參考,不構成實時推薦。)
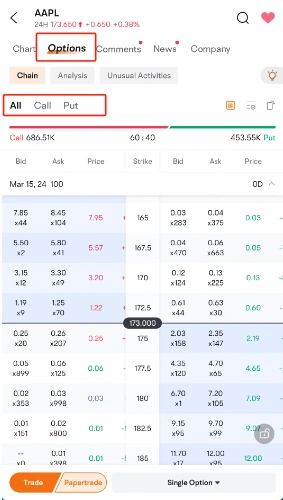
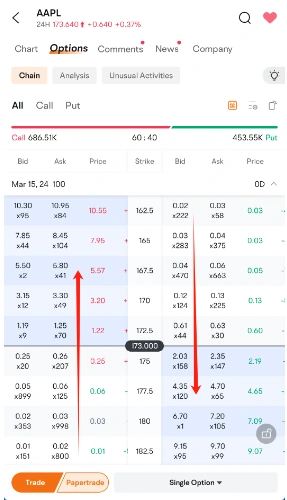
2. 訪問期權鏈: 點擊頁面頂部的「選項」>「連鎖」。
3. 查看有效期默認情況下,會顯示特定到期日的所有期權。您可以通過篩選「看漲/看跌」來僅查看買入或賣出期權。
4. 更改有效期: 請從菜單中選擇您偏好的日期。
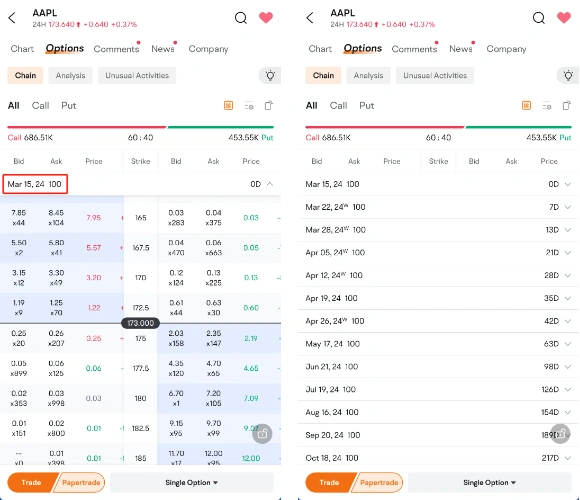
5. 識別期權類型:白色表示「價外」期權,藍色表示「價內」期權。向左或向右滑動以查看更多詳情。
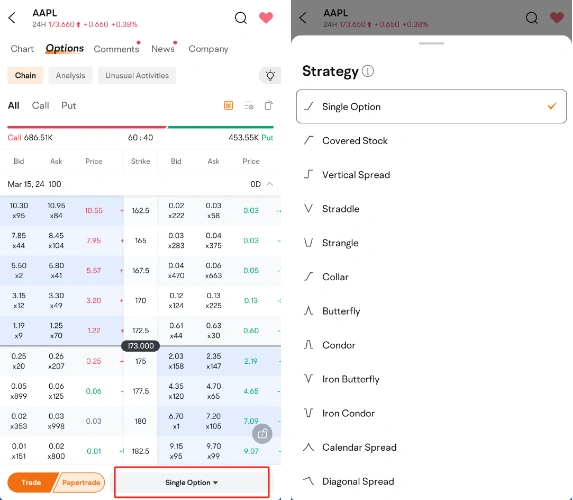
6. 探索策略:使用屏幕底部的交易策略工具來自定義您的交易方法。
期權是如何運作的?
每份期權合約都涉及兩方:
賣方:創建合約(通常爲交易員或機構)。
買方:購買合約並獲得其中規定的權利。
在買入期權時,您有兩個選擇:
任其到期作廢(可能損失所支付的權利金)。
在到期日或之前行權,以按約定買入/賣出股票。
對於賣方: 如果買方行權,您必須完成股票交易。許多券商在期權到期時會自動對「實值」期權進行行權。
期權的主要類型:基本信息
期權主要有兩種類型,各自適用於不同的市場預期:
1. 看漲期權(Call Options)
作用:賦予買方在到期日前以行權價買入股票的權利。若買方行使期權,賣方必須賣出股票。
使用時機:如果你預計股價將上漲,則買入看漲期權。
示例:
Company A 的股價爲每股5馬來西亞令吉(RM5)。你買入一份行權價爲7馬來西亞令吉(RM7)、一個月後到期的看漲期權,支付了1馬來西亞令吉(RM1)的期權費(100股總計RM100)。
如果股價上漲至每股10馬來西亞令吉(RM10),你可以按每股7馬來西亞令吉(RM7)買入100股(總計RM700 + RM100期權費 = RM800),並以每股RM10的價格賣出,獲得RM200的利潤。
風險: 如果股價下跌,你將損失RM100的期權費。
2. 看跌期權(Put Options)
作用:賦予買方在到期日前以行權價賣出股票的權利。若買方行使期權,賣方必須買入股票。
何時使用:若預計股價將下跌,可買入看跌期權。
示例:
X公司股價爲每股10馬來西亞令吉。您以1馬來西亞令吉的期權費(合計100馬來西亞令吉)買入一份行權價爲9馬來西亞令吉、到期日爲1個月後的看跌期權。
如果股價跌至每股5馬幣,您就可以以9馬幣的價格賣出100股(或直接賣出期權以獲取收益)。
風險:如果價格上漲,您將損失100馬來西亞令吉的期權費。
期權合約中的關鍵術語:您需要了解的內容
在涉足期權交易之前,務必先了解期權合約的關鍵構成要素。掌握這些要素的運作機制,將有助於馬來西亞投資者制定更爲明智的交易策略。
期權費
期權鏈 高級這是您買入一份期權合約所支付的價格(或作爲賣方所獲得的收入)。該價格以每股爲單位報價,而每份合約通常涵蓋**100股**。
示例:每股1馬來西亞令吉的溢價意味着一份合約的總成本爲**1馬來西亞令吉×100=100馬來西亞令吉**。
對於買家這是您的最大潛在損失。如果期權到期時一文不值,您將損失全部權利金。
對於賣家只有在期權未被行權的情況下,你才能將權利金作爲利潤保留。如果買方行使期權,你可能會面臨超過權利金的虧損(尤其是對於裸賣空等無擔保頭寸而言)。
提示: 權利金會隨着股價、波動率和到期時間等市場因素而波動。
行權價
期權鏈 行權價格 是期權被行權時買入(針對看漲期權)或賣出(針對看跌期權)標的股票的固定價格。該價格在合約創建時設定,並在到期前保持不變。
示例:一份行權價爲50馬來西亞令吉(RM50)的看漲期權賦予你以RM50買入該股票的權利,即使市場價格已上漲至RM60。
到期日
這是 最後一天 可以行權的日期。在此日期之後,該合約將變得一文不值。
美式期權 (在馬來西亞常見):可在到期日之前或當天 任何時間 行權。
歐式期權:只能行使在……上有效期。
貨幣性:關鍵術語
實值(ITM): 現在行權有利可圖(例如,行權價格低於股票當前市價的看漲期權)。
平值(ATM):行權價格等於當前股價。
虛值(OTM):目前行權不具盈利性(例如,行權價格低於股票當前價格的看跌期權)。
決策時刻:如果某選項處於價內狀態,您必須決定:
行使它(持有該股票),
賣出該期權(鎖定因權利金上漲而獲得的利潤),或者
讓它到期(如果費用高於潛在收益)。
美式期權與歐式期權:主要區別
特點 | 美式期權 | 歐式期權 |
運動時間安排 | 到期前或到期當日任何時間 | 僅在到期日當天 |
期權費 | 通常較高(由於靈活性) | 較低(靈活性較差) |
提前行權風險 | 賣家面臨提前履行義務的風險 | 賣家僅在到期時承擔風險 |
面向馬來西亞交易者儘管美式期權具有靈活性,但對於普通投資者而言,提前行權往往並非最優選擇。爲什麼呢?
早起鍛鍊意味着失去期權的時間價值(截至到期日剩餘天數對應的額外保費)。
持有期權使您能夠根據新的市場信息靈活應對,而不至於過早地鎖定交易。
這爲何與您息息相關
了解這些基礎知識有助於您:
清晰地評估風險(例如,您可能獲得或損失多少)。
爲您的策略選擇合適的期權類型(美式或歐式)。
避免代價高昂的失誤,例如過早行權或忽視時間衰減。
從小額交易入手,在真實的市場環境中練習運用這些理念!
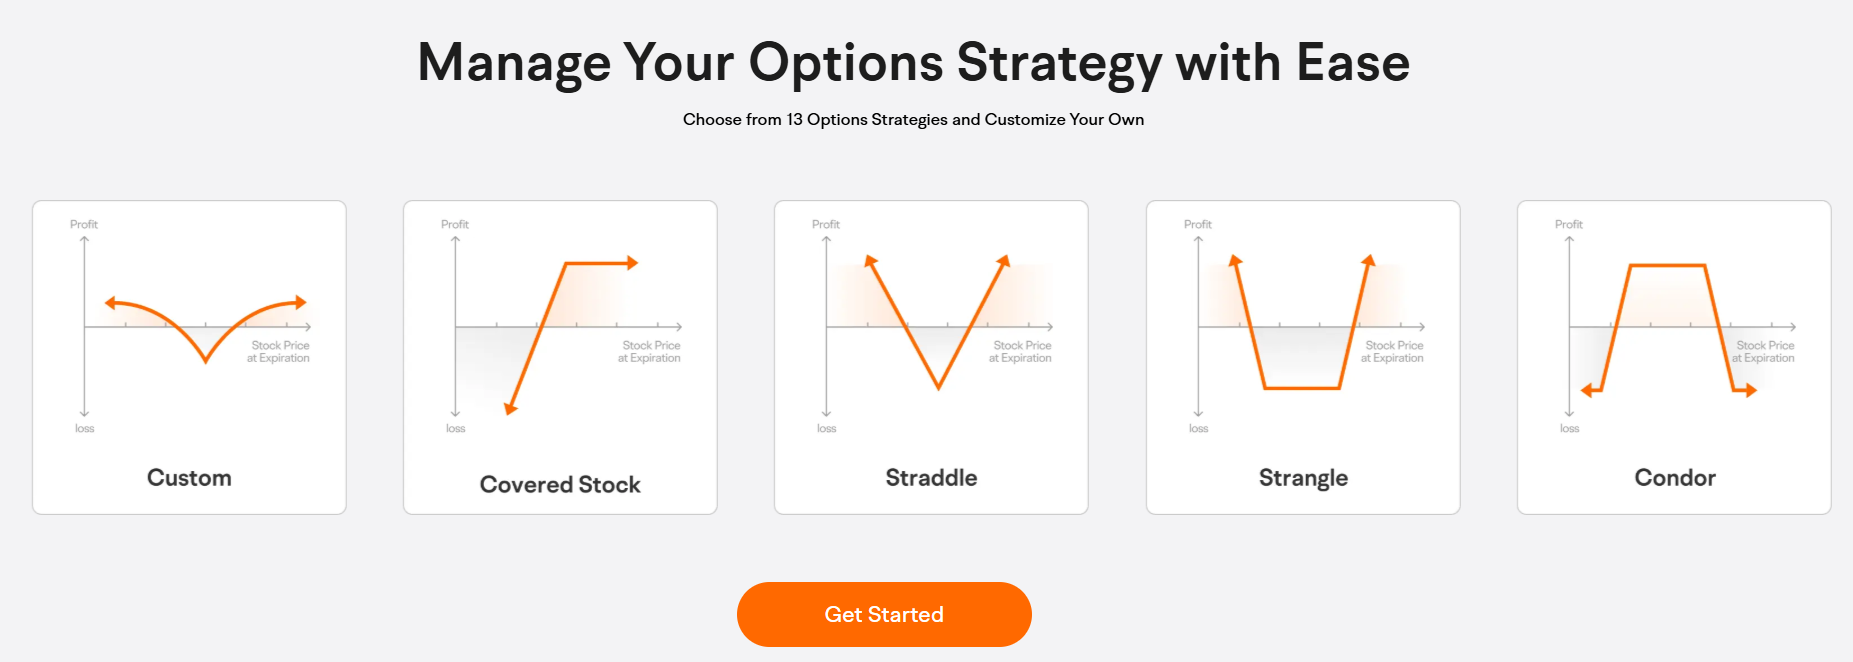
希臘人:理解期權風險度量指標
「希臘字母」是用於衡量期權價格對市場變動敏感程度的指標:
希臘語 | 它所測量的內容 | 關鍵細節 |
德爾塔 | 對股價變動的敏感性 | - 看漲期權:0 至 +1 |
西塔 | 時間衰減(隨時間推移的價值損耗) | - 對買方不利,對賣方有利 |
伽馬 | 每1馬來西亞令吉股價變動引起的Delta變化 | 臨近到期的期權價格更高 |
維加 | 對波動性的敏感性 | 波動率越高,期權價值越高 |
羅 | 對利率的敏感性 | 看漲期權隨利率上升而上漲;看跌期權隨利率上升而下跌 |
在期權交易的風險度量中,「希臘字母」等術語起初可能會讓人感到困惑。讓我們逐一解析這些指標,並探討它們如何助力您的交易策略。
在期權市場中,「希臘字母」是指用於衡量影響期權合約價格的各種因素的指標。這些指標以希臘字母命名,其中最常見的是德爾塔、西塔、伽馬、維加和羅。
有趣的是,儘管「Vega」並非真正的希臘字母,但它已成爲期權交易中的一個約定俗成的術語。
德爾塔
德爾塔衡量的是期權價格對標的資產價格變動的敏感程度。可以將其視爲一種對沖比率:它表明每當標的資產價格發生單位變動時,期權價值將相應變化多少。RM1移動在股價中。
看漲期權: Delta的取值範圍爲0至+1。當看漲期權的Delta爲0.7時,意味着標的股票每變動1元,該期權的價格相應變動0.7元。
看跌期權:德爾塔的取值範圍爲0至-1。一個德爾塔爲-0.3的看跌期權意味着其價格在……時將上漲或下跌0.30馬來西亞令吉。相反方向股價的。
關鍵洞察:接近的德爾塔+1 或 -1(例如深度實值期權)其價格走勢幾乎與標的股票本身無異。交易者利用Delta來衡量風險並對沖頭寸(例如,通過調整投資組合的整體Delta至中性以消除市場風險敞口)。
西塔
Theta衡量時間衰減——在其他條件不變的情況下,隨着期權臨近到期,其價值會以多快的速度縮水。
對於買家(看漲/看跌期權):Theta 爲負值。每天,該期權都會貶值(例如,一枚 Theta 爲 -0.05 的看漲期權,每日價值會減少 0.05 馬來西亞令吉)。
對於賣家(短期看漲/看跌期權):Theta爲正。時間衰減對其有利,因爲期權價值隨時間流逝而縮水,從而提高其到期時歸於無價值的概率(使賣方得以保留權利金)。
示例:到期日爲30天的股票期權,其Theta值(時間價值衰減速度)高於到期日爲90天的期權。與沒有到期日的股票不同,期權是一種「時鐘在滴答作響」的資產。
伽馬
伽馬衡量的是德爾塔的不穩定性——具體而言,即當標的資產價格變動1個貨幣單位時,德爾塔會發生多大程度的變化。
高伽馬(例如,在到期臨近時的平值期權):股價的微小變動都會引起Delta的大幅變化。舉例來說,一隻Gamma爲0.15的看漲期權,若股價上漲1元,其Delta將增加0.15;若股價下跌1元,則Delta將減少0.15。
低伽馬(例如,深度虛值或深度實值且到期日較長的期權):Delta 變化較爲緩慢。這類期權對短期價格波動的敏感性較低。
爲什麼它很重要交易員在調整對沖策略(例如價差或跨式期權)時,必須密切關注伽馬值,以避免出現意外的風險敞口變化。
維加
Vega 衡量的是期權對波動率的敏感性——即其價值隨波動率變動而發生的變化幅度。引伸波幅上升/下降1%(四)。
引伸波幅越高 = 期權價格越高:不確定性(例如業績發佈、市場崩盤)會使期權更有價值,多頭看漲/看跌期權的Vega爲 正 (當引伸波幅上升時,其價值增加)。
引伸波幅越低 = 期權價格越低:市場穩定會降低期權價值,空頭期權的Vega爲 負 (當引伸波幅上升時,其價值減少)。
示例:一個Vega爲0.20的多頭看漲期權,若引伸波幅上升1%,每份合約將獲得RM0.20。到期時間越長的期權具有更高的Vega(有更多時間讓波動率影響價格)。
羅
Rho衡量期權價格對 利率變動 (通常指無風險利率,例如馬來西亞的隔夜政策利率(OPR))。
看漲期權:Rho爲正。利率上升會增加持有標的股票的成本(通過按金),從而使看漲期權更具吸引力(例如,Rho爲0.03的看漲期權,在利率上升1%時,每份合約增值RM0.03)。
看跌期權:Rho爲負。利率上升會降低等待賣出股票的「時間價值」,從而使看跌期權價值下降(例如,Rho爲-0.02的看跌期權,在利率上升1%時,每份合約損失RM0.02)。
現實影響:在低利率環境中,Rho的影響較小。但在高利率市場(例如5%以上),它可能顯著影響看漲/看跌期權的定價。
期權交易的優缺點
優點
風險管理:對沖虧損或從市場趨勢中獲利。
靈活性:在上漲或下跌的市場中均可交易。
槓桿效應:以較低的初始資金可能獲得高回報(但風險更高)。
明確的風險限額:買方僅承擔所支付的權利金風險。
收益創收:賣方可在期初收取權利金。
缺點
全額虧損風險:期權可能到期一文不值,導致您的全部投資損失。
賣方面臨無限虧損:裸賣看漲期權的賣方若股價大幅上漲,將面臨無限虧損。
時間壓力:到期日可能導致因延遲行動而迅速產生虧損。
較高成本:權利金會增加交易費用。
關於期權的常見問題
投資者如何通過期權獲利?
投資者可以通過期權交易以兩種主要方式獲利。首先,通過買入期權合約,如果標的資產價格如預期變動,他們可以在之後以更高價格賣出這些合約。例如,在股票價格上漲前買入看漲期權,或在其下跌前買入看跌期權。其次,賣出期權可讓交易者提前獲得權利金。如果期權到期時未被行權(處於價外狀態),賣方即可將權利金作爲利潤保留,從而從市場穩定或低波動率中獲益。
關鍵提示: 務必進行充分研究,並確保交易與您的風險承受能力相匹配。
期權合約是一種資產嗎?
是的,期權合約是一種金融資產。它賦予持有人在特定時間段內以固定價格買入或賣出標的資產(如股票)的權利。儘管該合約與標的資產相關聯,但它具有獨立的價值,可以像股票或債券一樣被單獨買賣或交易。
期權與期貨有何不同?
特點 | 選項 | 期貨 |
義務 | 買方擁有行權的*權利*,而非義務。 | 買賣雙方均 負有法律義務以履行合同。 |
靈活性 | 買方可以選擇行權或讓合約到期。 | 別無選擇——雙方必須在約定日期履行合同。 |
風險概況 | 買方僅承擔已支付的權利金;賣方則可能面臨無限風險(例如,在進行裸賣看漲期權時)。 | 雙方均面臨基於價格變動的無限風險。 |
目的 | 非常適合用於對沖或在風險有限的情況下進行投機。 | 常用於鎖定價格或管理大規模風險(例如在大宗商品領域)。 |
簡而言之:期權爲買方提供風險有限的靈活性,而期貨則對交易雙方施加嚴格的履約義務。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息