什么是注册退休储蓄计划(RRSP)?
尽管加拿大面临高通胀和生活成本不断上升的挑战,注册退休储蓄计划(RRSP)依然是广受欢迎且行之有效的养老储蓄工具。2022年,加拿大人向其RRSP账户累计缴存了542亿加元,较2021年小幅下降3.4%*,但仍体现出对保障自身财务未来的坚定承诺。
自1957年推出以来,注册退休储蓄计划(RRSP)一直是众多加拿大人养老规划的基石。这类经政府注册的账户旨在通过多种税收优惠与投资选择,帮助您为退休生活储蓄。
什么是RRSP?
注册退休储蓄计划(RRSP)是一种享有税收优惠的储蓄账户,旨在帮助加拿大人为退休生活积累资金。向RRSP缴纳的款项可享受税前扣除,且账户内的投资收益在提取之前均免征所得税。RRSP的主要目的在于通过提供即时的税收减免以及递延投资收益税负,鼓励个人进行长期储蓄。
RRSP是如何运作的?
注册退休储蓄计划(RRSP)允许个人将其部分收入存入一个注册账户。这些缴款可在当年从应税收入中扣除,从而降低当年的应纳税额。RRSP账户内的资金可投资于多种资产,如股票、债券、共同基金和交易所交易基金(ETF)。这些投资的增值部分将在您退休后提取时缴纳所得税,通常适用较低的税率。
如果您有配偶,可能需要考虑开设配偶RRSP。更多详情,请阅读: 什么是配偶RRSP,它是如何运作的?
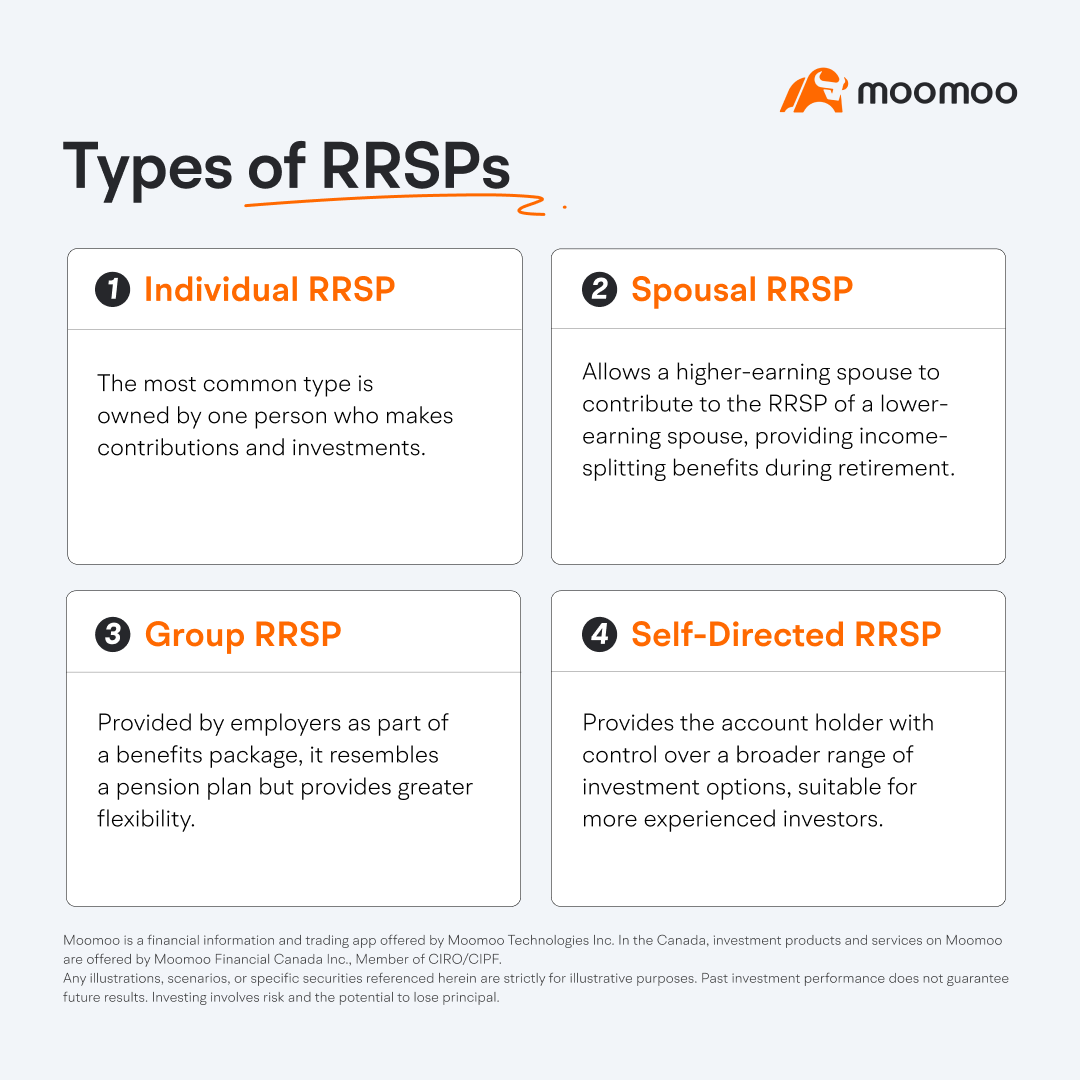
RRSP类型
RRSP有多种形式,以满足不同的需求和情况:
注册退休储蓄计划的供款限额
注册退休储蓄计划(RRSP)的供款限额为上一年度应税收入的18%与加拿大税务局(CRA)规定的年度最高限额两者中的较低者。2024年的年度限额为31,560加元,未使用的供款额度可结转至以后年度。2025年,该限额上调至32,490加元。
注册退休储蓄计划供款截止日期
这 注册退休储蓄计划供款截止日期对于某一纳税年度,通常为该公历年度结束后的60天。例如,2024纳税年度的申报截止日期为2025年3月1日。
RRSP的投资选项
通过注册退休储蓄计划(RRSP),您可以灵活地投资于多种资产。以下是您的可选方案概览:
现金:把您的资金留在RRSP账户中,以获取利息收益。
储蓄账户:这些产品提供适度的利率,且在您的注册退休储蓄计划(RRSP)内所获利息可享受递延纳税待遇。
担保投资证书(GIC):将资金锁定在固定期限内的安全投资,提供保证的利率。
股票: 投资于在交易所上市的股票,成为这些公司的部分所有者。
债券: 通过向公司或政府出借资金进行投资,以换取定期利息支付,并在到期时收回初始投资。
共同基金: 由众多投资者出资汇集而成的投资池,用于购买多样化的股票、债券或其他证券组合。它们是“开放式”的,随着更多投资者加入而发行新的份额。
交易所交易基金(ETFs): 追踪特定市场指数(如股票或债券)的基金,并像个股一样在股票交易所交易。
房地产投资信托基金(REITs): 拥有、运营或为房地产项目融资的公司。投资REITs即买入这些公司的股份,这些公司会将大部分利润以股息形式分配给股东。
好消息! moomoo Canada 支持在几分钟内开设RRSP/配偶RRSP账户。您可以在moomoo上轻松使用RRSP交易美股、加拿大股票、债券、ETF等。
注册退休储蓄计划的益处
减税向注册退休储蓄计划(RRSP)的供款可享受税前扣除,从而降低您当年的应纳税所得额。
递延纳税增长投资在提取前可享受免税增值,从而实现更高的复利增长潜力。
收入分割(Income splitting)配偶型RRSP有助于实现收入分摊,从而降低退休后的整体税负。
灵活性各类注册退休储蓄计划(RRSP)及投资选项灵活多样,可满足不同的财务状况与理财目标。
退休收入:在退休期间提供收入来源,作为加拿大养老金计划(CPP)和老年保障金(OAS)等其他退休福利的补充。
注册退休储蓄计划提款规则
您可以随时从您的注册退休储蓄计划(RRSP)中提取资金。尽管出于税务考量及可能面临的罚金,建议避免在退休前进行提取,但有两项特定计划允许免罚提取:
住房购买者计划(HBP)允许首次购房者提取最高3.5万美元用于购房或建房。所提取的款项须在提款后的第二年起,于15年内偿还。
终身学习计划(LLP):允许为全日制教育或培训提取最高2万美元的款项,还款期限为10年,且每年至少偿还借款金额的10%。
如何将您的注册退休储蓄计划转换为注册退休收入基金
在您年满71岁的当年年底之前,您必须将您的注册退休储蓄计划(RRSP)转换为注册退休收入基金(RRIF)或其他退休收入安排。RRIF允许您每年提取最低额度的款项,且该部分收入需缴纳税款。转换过程是将您的RRSP资产转入RRIF账户,此后这些资产可在提取前继续享受免税增值。RRIF还提供灵活的取款方式,这意味着您可以自行决定在满足最低提取额度之外额外提取多少资金。
RRSP与RSP
RRSP是一种注册储蓄计划(RSP)。尽管“RSP”是一个通用术语,可指代任何注册储蓄计划,包括RRSP、注册教育储蓄计划(RESP)以及免税储蓄账户(TFSA),但RRSP特指一种以退休为目标、享有独特税收优惠与规定的储蓄账户。
注册退休储蓄计划 vs 税收自由储蓄账户
RRSP和TFSA(免税储蓄账户)均提供税收优惠,但用途不同:
注册退休储蓄计划(RRSP)您的供款可抵税,意味着您可以减少当年的应税收入。然而,当您提取资金时,这些提款将被征税。RRSP最适合用于长期退休储蓄。
免税储蓄账户(TFSA)向TFSA的供款不可抵税,但您取出的任何资金——包括利息、股息和资本利得——完全免税。TFSA适用于短期和长期储蓄目标,用途广泛。
RRSP vs. TFSA vs. FHSA:有何区别?
RRSP和TFSA均提供税收优惠,但适用于不同的财务需求:
RRSP(注册退休储蓄计划)您的供款可抵税,意味着您可以减少当年的应税收入。然而,当您提取资金时,这些提款将被征税。RRSP最适合用于长期退休储蓄。
TFSA(免税储蓄账户)向TFSA的供款不可抵税,但您取出的任何资金——包括利息、股息和资本利得——完全免税。TFSA适用于短期和长期储蓄目标,用途广泛。
FHSA(首次购房者储蓄账户)该账户于2023年推出,通过可抵税的供款和用于符合条件的购房支出的免税提款,帮助您为购买首套住房储蓄。
您是否想深入了解RRSP、TFSA和FHSA之间的区别? 了解更多.
好消息!
Moomoo Canada moomoo提供强大的客户支持和本地服务选项,让您的RRSP管理和整体投资体验尽可能顺畅。
![]() 您可以随时通过应用内聊天或电子邮件获得帮助, 24/7通过应用内聊天或电子邮件,因此,无论您是对账户设置、交易还是技术问题有快速疑问,只需发送一条消息,即可获得支持。
![]() 除了在线支持外, moomoo已在加拿大大多伦多地区开设了其首家实体门店, —— moomoo 门店如果您更喜欢面对面的帮助,欢迎亲自到店咨询账户问题、产品功能,甚至获取教育资源。
Moomoo Canada moomoo提供强大的客户支持和本地服务选项,让您的RRSP管理和整体投资体验尽可能顺畅。
 您可以随时通过应用内聊天或电子邮件获得帮助, 24/7通过应用内聊天或电子邮件,因此,无论您是对账户设置、交易还是技术问题有快速疑问,只需发送一条消息,即可获得支持。 除了在线支持外, moomoo已在加拿大大多伦多地区开设了其首家实体门店, —— moomoo 门店如果您更喜欢面对面的帮助,欢迎亲自到店咨询账户问题、产品功能,甚至获取教育资源。
如何在加拿大开设RRSP账户?
在加拿大开设RRSP账户涉及以下几个步骤:
选择一家金融机构:选择一家银行、信用合作社或金融服务提供商。
选择RRSP类型:决定选择个人RRSP、配偶RRSP、团体RRSP还是自主管理RRSP。
完成申请:提供个人信息,包括您的社会保险号(SIN),并填写所需表格。
为账户注资:进行首次供款,并根据需要设置定期供款。
选择投资产品:从各种可用的投资选项中进行选择,以实现储蓄增值。
注册退休储蓄计划(RRSP)是加拿大人规划未来财务的重要工具。通过深入了解RRSP的运作机制、其带来的各项优势,以及有关供款与提取的相关规定,您可以做出明智的决策,从而最大限度地积累退休储蓄。无论您正处于职业生涯起步阶段,还是已临近退休,RRSP都将在您的整体财务规划中发挥至关重要的作用。
*来源:加拿大统计局:2022年注册退休储蓄计划供款
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息



