2026年RRSP供款限额

理解……的2026年注册退休储蓄计划的供款限额如果您希望充分利用退休储蓄并优化税务筹划,这一点至关重要。注册退休储蓄计划(RRSP)使加拿大人能够在递延纳税的情况下实现投资增值,但您每年可缴纳的金额受到您的劳动收入以及加拿大税务局(CRA)设定的限额的限制。
对于2026纳税年度,准确掌握您的供款额度有助于避免高额的超额供款罚金,最大限度地享受税收抵扣,并为退休生活做出更明智的规划。无论您是领取薪金的雇员、自雇人士,还是在补足往年未使用的供款额度,了解RRSP供款限额的运作机制,都是高效积累长期财富的关键。
在本指南中,我们将详细解读2026年的注册退休储蓄计划(RRSP)供款限额,说明其计算方法,并教您如何查询自身的可供款额度,以便安心进行供款。
什么是注册退休储蓄计划的供款限额?
注册退休储蓄计划(RRSP)的供款限额,是指您每年向该计划所作的最高供款额度,同时仍可享受相应的税收优惠。您的年度供款限额按以下公式计算:
您上一年度已赚取收入的18%,最高不超过加拿大税务局(CRA)设定的金额上限,以及从前年度结转的任何未使用的供款额度.
由于未使用的注册退休储蓄计划(RRSP)额度可无限期结转,许多加拿大人若此前已累积了可用额度,便可在某一年度缴纳超过年度最高限额的供款。
按年度划分的RRSP供款限额
2024年限额: $31,560
2025年上限: $32,490
2026年上限: $33,810
例如:
如果您的2025年应税收入的18%是超过33,810美元,您2026年的缴费上限为$33,810(在添加任何未使用的房间之前)。
如果您的2025年应税收入的18%是低于33,810美元,那么您的限额就是该较低的计算金额。
在这两种情况下,您还可以添加任何未使用的供款额度以前年度结转。
重要提醒:如果您参加了企业养老金计划,您的实际RRSP供款额度可能会更低,因为养老金调整会减少您的可用限额。
如何计算注册退休储蓄计划的供款限额?
计算您的RRSP供款限额需要经过几个步骤:
第一步——确定您的劳动所得这包括工资、薪金、佣金和自营职业收入。投资收入、租金收入和养老金收入不被视为劳动所得。
步骤2:计算您劳动所得的18%将您上一年的劳动所得总额乘以18%,即可得出您可向RRSP供款的收入部分。

步骤3:与最高限额进行比较检查您的劳动所得的18%是否小于或等于政府每年设定的最高金额。选择两者中较小的金额或最高金额。
步骤4:计算未使用的供款额度: 如果您在往年未用尽全部RRSP供款限额,则可将未使用的额度结转至本年度。请查阅您的税务评估通知(Notice of Assessment)或CRA My Account账户,了解未使用供款额度的详细信息。
好消息!在moomoo开立RRSP账户 moomoo 为加拿大投资者提供了多项优势。账户无管理费,助您最大化储蓄。此外,您还可享受美国及加拿大股票和ETF的低佣金交易。

我的RRSP供款限额是多少?
您可以通过其他方式了解您的具体 RRSP供款限额,
查看您的纳税评估通知:提交所得税申报表后,加拿大税务局(CRA)会向您发送一份纳税评估通知,其中包含您本年度的RRSP供款限额。
访问您的CRA My Account账户:登录加拿大税务局(CRA)的My Account服务,即可查看您当前的RRSP供款限额以及往年未使用的供款额度。
咨询您的会计师:如果您不确定如何计算自己的限额,或财务状况较为复杂,咨询税务专业人士或会计师可确保您不超出限额,并充分利用RRSP供款优惠。
>> 了解更多: 2026年最适合RRSP的ETF:最大化您的免税增长
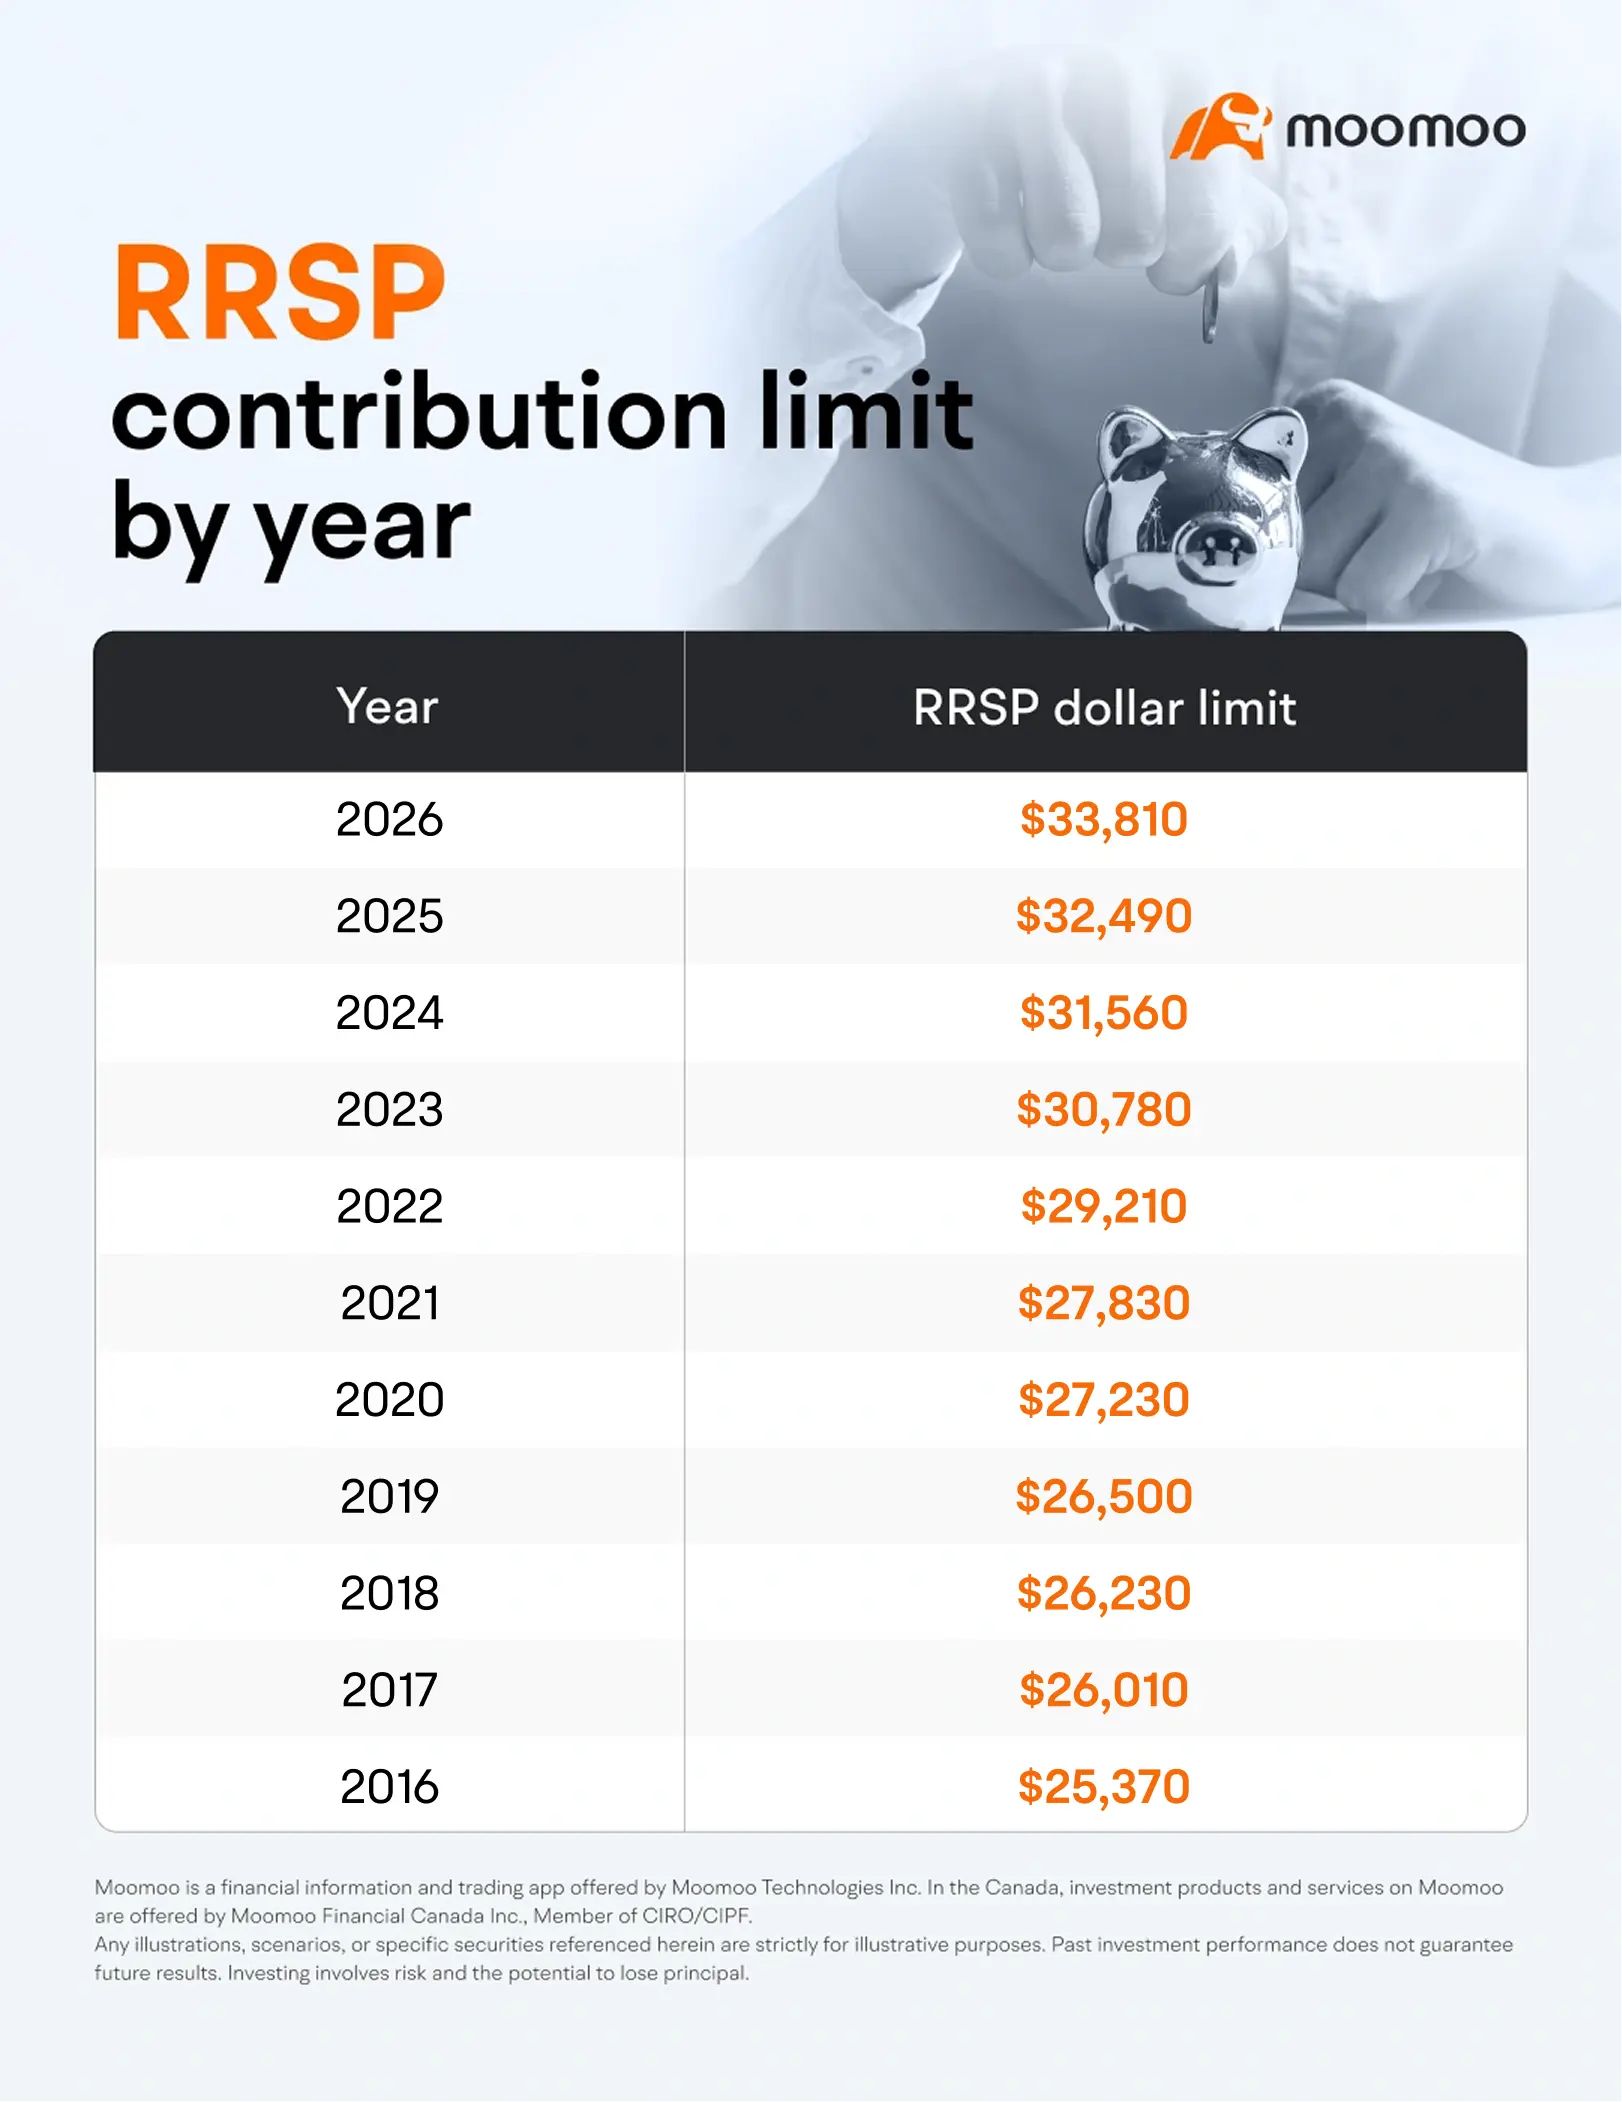
历年RRSP供款限额
下图显示了历年RRSP供款限额:
RRSP供款截止日期是什么时候?
这 RRSP供款截止日期 是您为特定税务年度进行供款以享受税收抵扣的最后一天。在此截止日期前的供款可享受税前抵扣。
2023税务年度的RRSP供款截止日期是2024年2月29日。
2024税务年度的RRSP供款截止日期将是2025年3月1日。
了解2024年的RRSP供款限额对于有效的退休规划至关重要。通过遵守这些限额并及时供款,您可以最大化税收抵扣,并增强长期储蓄能力。尽早规划您的供款,充分利用RRSP,以确保未来拥有更稳定的财务状况。
你可能还喜欢: 我可以使用RRSP购买股票吗?2026年完整指南
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息



