如何开设注册退休储蓄计划账户:加拿大人分步指南
如何开设注册退休储蓄计划账户:分步指南
那么,您已经决定是时候开始为退休储蓄了,却在琢磨究竟该如何开设RRSP账户。也许您听朋友提起过,又或者在报税季时,您的会计师向您投来意味深长的一瞥。无论哪种情况,您都来对地方了——让我们一起按部就班、一步步为您详解整个流程。
1. 选择一家金融机构
首先,您需要选择在哪家机构开设您的注册退休储蓄计划(RRSP)账户。大多数大型银行、信用合作社、信托公司、保险公司以及在线投资平台都提供RRSP账户。可选的机构包括一些传统金融机构,例如……加拿大丰业银行和加拿大皇家银行,但也有像……这样的数字经纪商moomoo.
为什么选择Moomoo?
作为一款集交易与投资于一体的综合平台,Moomoo 通过以下方式让注册退休储蓄计划(RRSP)投资更加顺畅:
应用内兑换:轻松接入加拿大与美国市场,交易股票、ETF、基金等产品
智能委托类型:限价单、市价单、止损单及其他高级订单,助您按预期方式执行交易
低费用与透明定价:保留更多您的收益
实时行情与图表:用于做出明智的交易决策
这意味着您的注册退休储蓄计划不仅仅是一个储蓄工具——它还是一个……活跃投资账户您可以用来让您的财富增值。
2. 收集信息
在开始填写表格之前,请确保您已备齐所需物品:
社会保险号(SIN)
政府签发的带照片的身份证明(驾驶证或护照)
就业详情
联系方式(地址、电子邮件、电话)
这些信息有助于验证您的身份,并确保从一开始就一切设置妥当。
3. 启动应用程序
我们以Moomoo为例:
点击“开设账户”按钮或在应用程序中注册一个账户
选择RRSP并点击“下一步”
填写基本信息并提交
4. 下一步
提交申请后,我们将在数小时内或数日内通过电子邮件确认您的新RRSP账户。接下来就是最令人期待的环节:选择投资品种!无论是共同基金、定期存款证、交易所交易基金,还是股票,一切由您自行决定。
那就行动吧——今天就迈出迈向更明智退休储蓄的第一步!
5. 您的注册退休储蓄计划(RRSP)开通后可以做些什么
您的RRSP一经启用,即可根据自身目标与风险承受能力选择投资产品。以下是Moomoo助力您实现退休储蓄增值的几种方式:
? 应用内兑换
在应用内即可交易多种资产(股票、ETF、基金),快捷又便捷。
?智能筛查工具与设备
股票筛选器:按行业、业绩指标、股息率等进行筛选
ETF筛选器:按主题、费用、收益率和资产配置比较ETF
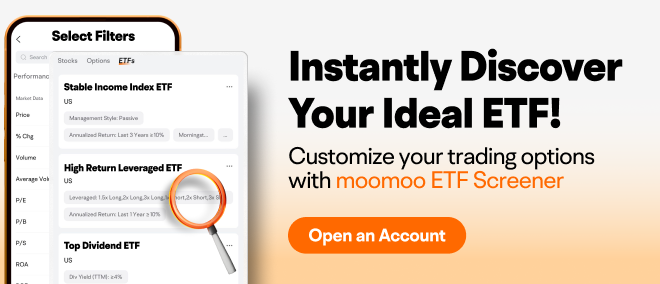
这些有助于您找到符合您RRSP投资策略的机遇。
>> 了解更多: 2026年RRSP最佳ETF:最大化您的免税增长
? 分析与洞察
分析师评级 和 机构追踪器提供市场情绪的背景信息
股息日历与红利再投资选项帮助您规划现金流并自动再投资股息
你可能还喜欢: 我可以使用RRSP购买股票吗?2026年完整指南
RRSP是如何运作的?
注册退休储蓄计划(RRSP)绝不仅仅是一个被理财规划师挂在嘴边的时髦缩写。它是一种经政府备案的账户,专为那些希望让自己的积蓄在退休后持续增值的加拿大人而设计。
税务智慧退休助手
关键在于:当你向注册退休储蓄计划(RRSP)缴费时,每存入一元钱都可以从应税收入中扣除。这意味着你现在可以少交点税,等到春天还有望拿到一笔更大的退税。而且,无论你的投资是股票、共同基金、固定收益凭证,还是最普通的现金,只要放在RRSP里,就能享受递延纳税的待遇。只有在你最终提取这笔资金时才需要缴税——当然,前提是到那时你已退休,处于较低的税率档次。
谁可以开设RRSP账户
如果您是加拿大居民,拥有应税收入并持有有效的社会保险号码,便有资格开设注册退休储蓄计划(RRSP)账户。没有最低年龄限制(尽管大多数人通常在找到第一份工作后才开始),但一旦年满71岁,您就必须将RRSP转换为一种收入来源,例如注册退休收入基金(RRIF)。加拿大各地的金融机构都提供便捷的开户渠道,您既可在线办理,也可亲临网点。
您可以用RRSP持有的资产
开设账户后,就该决定将哪些资产纳入其中了。您并不局限于现金;根据您在哪家机构开设RRSP,还可以投资于股票、交易所交易基金(ETF)、债券、定期存款(GIC)以及共同基金等。
灵活性
RRSP 不仅仅是为了安享晚年、在码头上欣赏落日。想买房入手人生第一套房吗?“购房计划”让您无需承担即时税负即可从 RRSP 中提取资金。打算重返校园,或是支持配偶的学业深造?“终身学习计划”同样为您保驾护航。
补缴额度与配偶缴费
去年没有把供款额度用满吗?别担心——未使用的供款额度可以结转,等生活状况(或收入)允许时再补足。此外,如果家庭理财是您的关注重点,通过配偶RRSP进行供款,还能为夫妻双方带来更多税务优惠。
选择合适的RRSP提供商
您的RRSP应该存放在哪里?
银行、信用合作社、智能投顾以及投资公司都提供注册退休储蓄计划(RRSP)账户,但各家的规则并不尽相同。一些加拿大人青睐大型银行,看重其实体网点带来的便利与顾问服务的触手可及;另一些人则更倾向于使用数字化平台,以实现自主投资并享受更低的费用。如果你渴望掌控一切,不妨亲自挑选股票或ETF——像Moomoo这样的服务商推出的自管型RRSP账户,让你能够自由交易数千种标的,并尽情开展研究分析。这非常适合那些相信自己判断力的“DIY”投资者。
投资选项比较表:
投资类型 | 说明 | 最佳适用对象 |
共同基金 | 即时多元化与专业管理 | 放手型投资者 |
担保投资证书(GIC) | 本金保障;收益可预期 | 保守型储蓄者 |
储蓄加速器/高息账户 | 具有竞争力的利率;高流动性 | 低风险且短期的目标 |
股票与ETF | 潜在更高收益;市场波动性 | DIY与成长导向 |
债券与期权 | 增加稳定性或投资组合的灵活性 | 适度的风险承担者 |
隔离基金 | 类似于共同基金,同时提供下行风险保障 | 风险意识较强的投资者 |
注册退休储蓄计划供款规则
规则类型 | 详情 | 示例/参考 |
年度限额 | 最高可达上年度应税收入的18%;由政府设定的最高限额 | 2026年的薪资帽为33,810美元 |
未使用的房间 | 无限向前滚动 | 查看评估通知书 |
一次性/自动 | 允许一次性存入或每月转账 | 每月500美元以上或可解锁奖励 |
雇主匹配 | 团体计划可能提供匹配缴费 | 免费的钱! |
配偶的贡献 | 代表配偶或事实伴侣进行捐赠 | 税收分摊的益处 |
提款 | 退休前允许提取,但需按工资薪金所得计税并预扣税款 | 仅限紧急使用 |
转化年龄 | 须在71岁前完成转换 | 转为注册退休收入基金等。 |
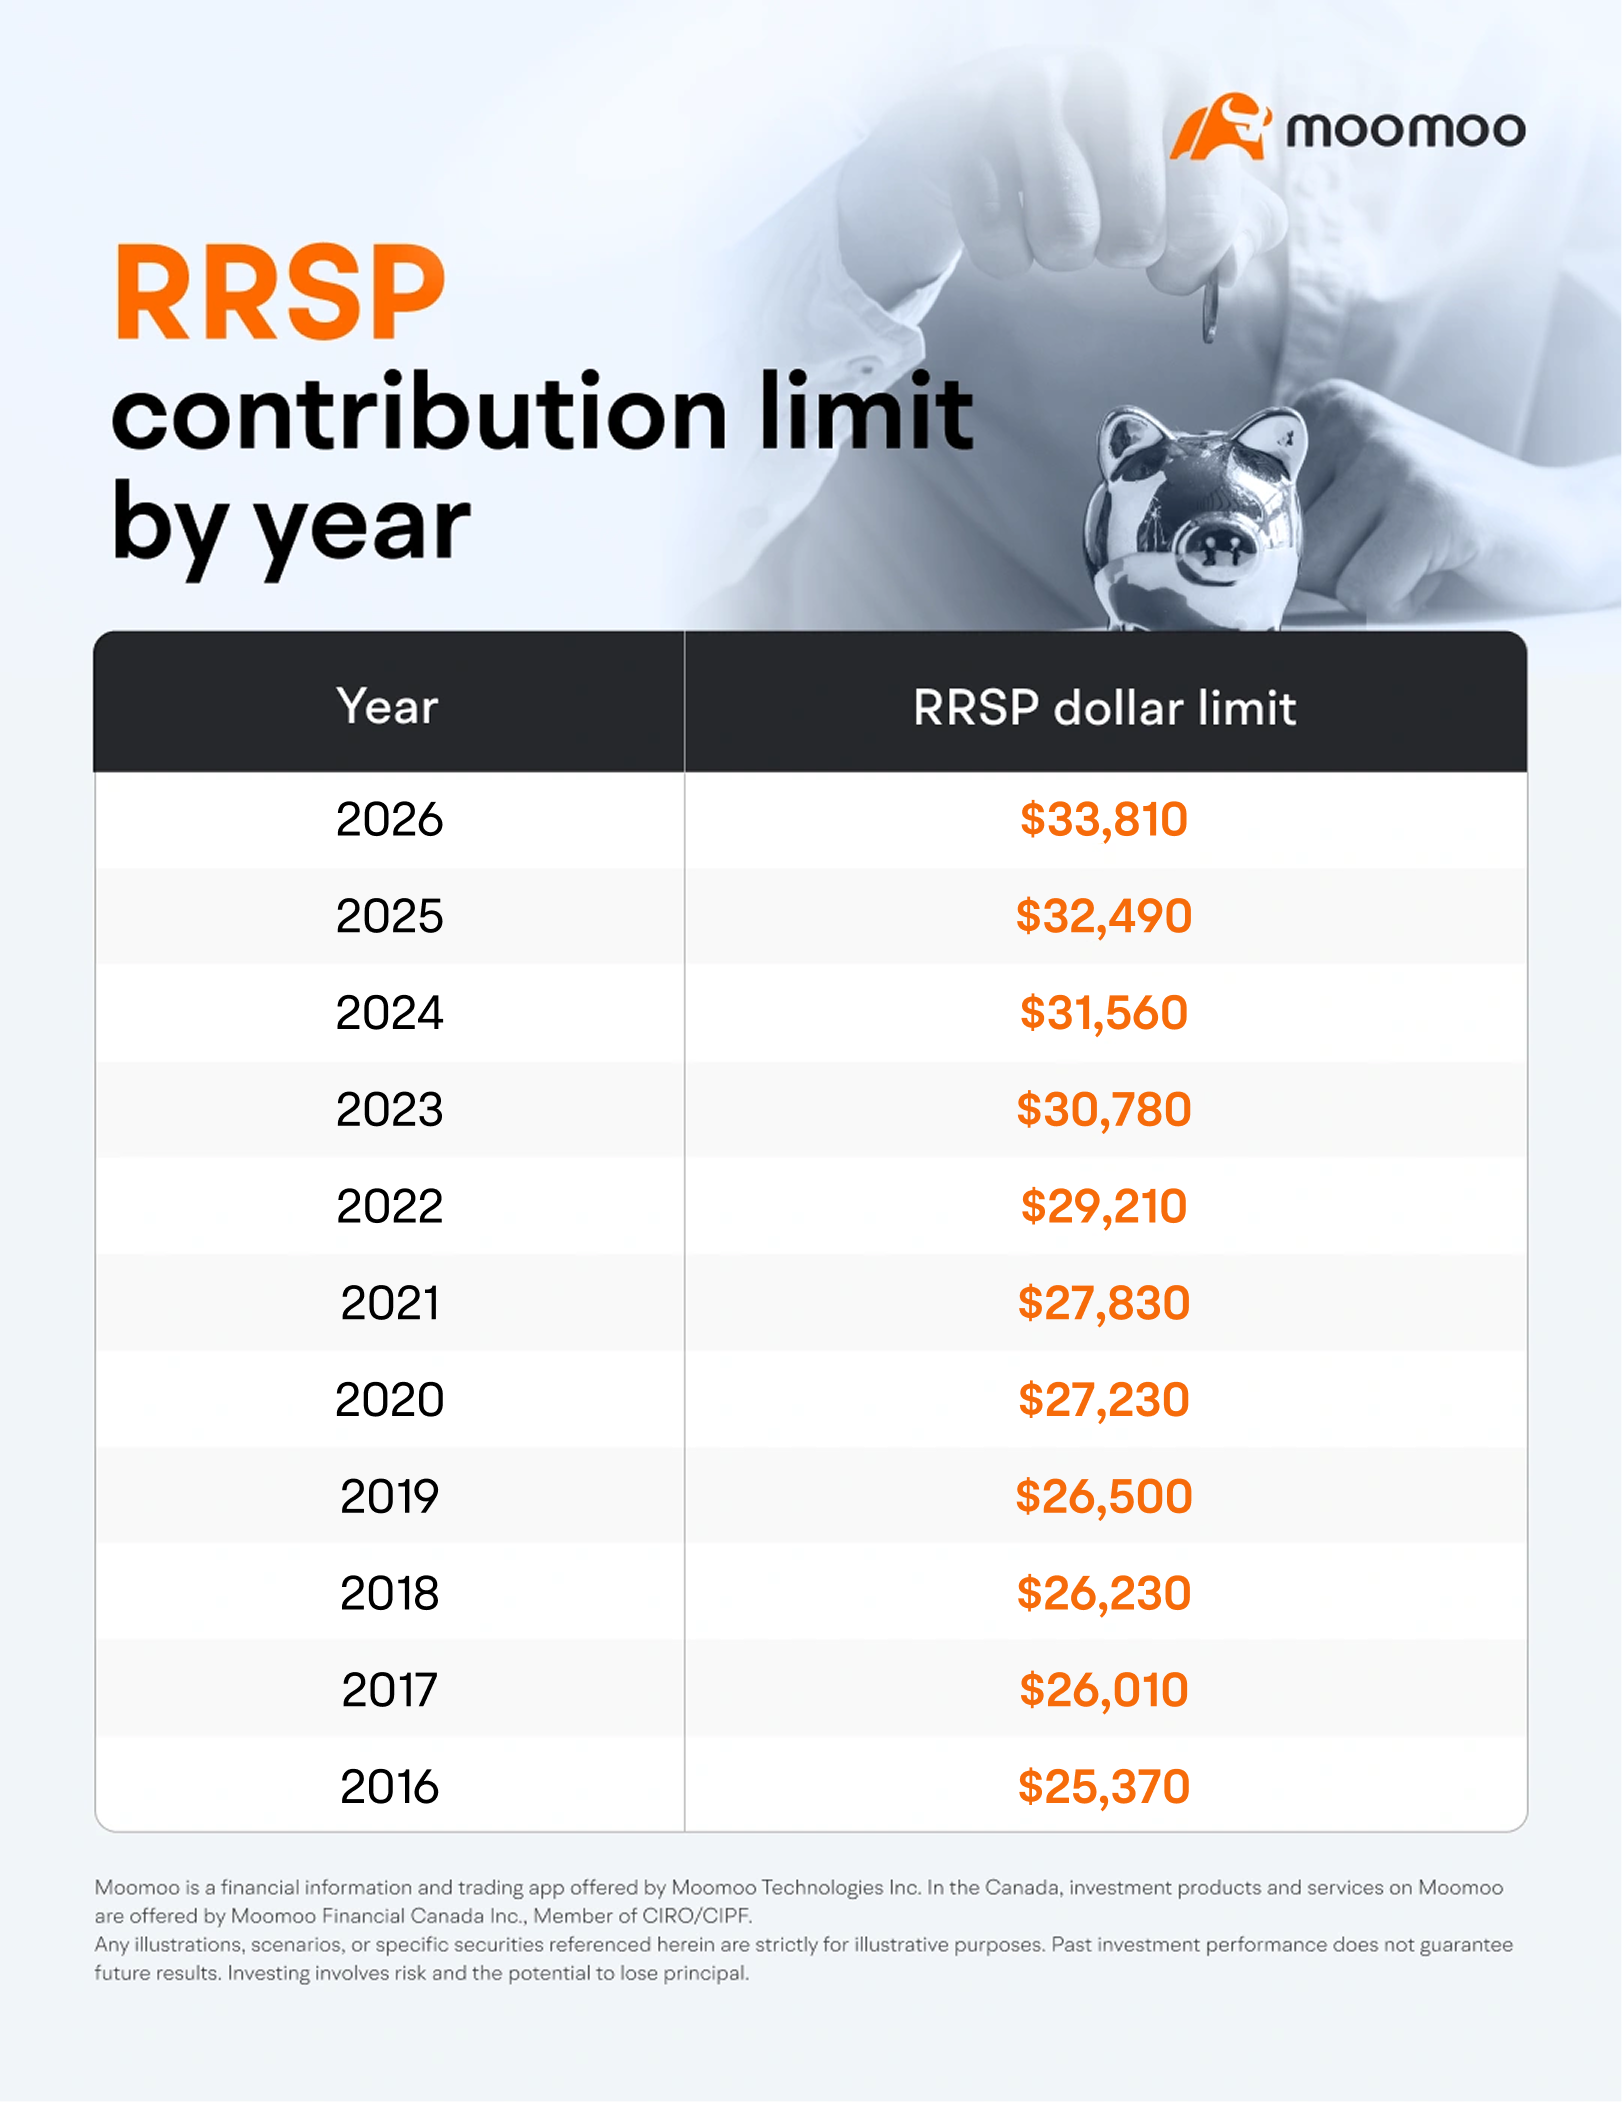
>> 了解更多: 2026年RRSP供款限额
结论
及早开始定期供款,借助复利效应与丰厚的税收优惠,能让RRSP账户中的储蓄更快增值。无论您刚刚开启职业生涯,还是即将步入退休规划,从今天迈出第一步,都能为未来带来安心与从容。请记住:持续稳定的供款搭配定期检视,将确保您在人生轨迹不断变化之际,始终朝着财务安全稳步前行。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息



