期权交易陷阱:更多权利金等于更多利润?
听起来耳熟吗?
你读过几篇关于卖出期权的文章。这个概念你理解了——收取权利金,让时间为你效力,然后重复操作。这听起来比等着股价上涨来赚取收入更聪明。
于是你打开一个筛选器,按权利金排序。那些支付最高的合约浮到了顶部。你选了一个——也许是一只你几乎没听说过的股票,但这个数字看起来很棒。$2.80 的30天看跌期权权利金。这几乎就是 $300,什么都不用做就能拿到,对吧?
两周后,该股票因意外的财报不及预期而跳空下跌18%。你收到的 $280 权利金,现在旁边却挂着一个 $1,400 的未实现亏损。
哪里出错了?
你掉进了新手期权卖方最常见的陷阱:以为高权利金就意味着好交易。
为什么感觉是对的
权利金是你立即收到的钱。它是实实在在的、即时的,而且很容易比较。当你刚开始学习卖出期权时,权利金似乎就是那个能直接回答“我能赚多少钱?”的唯一数字。
而且每个关于期权收入的YouTube视频或推特帖子都展示着高额的权利金数字。没人会截图一个 $0.35 的合约。所以很自然地,一些初学者按权利金排序,然后从顶部挑选合约。
为什么这是错的
市场不会白送你钱。高权利金是市场在告诉你: “这只股票可能会大幅波动,如果真发生这种情况,你就得自己承担后果。”
高权利金通常意味着以下一种或多种情况:
1. 股票波动性极高
一家等待FDA批准的生物科技公司,或是一只因Reddit帖子就上下波动10%的迷因股。这些股票的权利金很高,因为它们确实有可能在几天内反向波动20-30%。
当股票下跌$15时,那笔$3.00的权利金就不会再像收入了。
2. 行权价离当前股价非常近
行权价接近平值的合约总是会支付更高的权利金——因为你几乎肯定会被指派行权。你获得更高报酬,是因为你承担了更多义务。
3. 在到期前有重大事件发生
财报发布、FDA决议、并购交易——这些都会暂时推高隐含波动率。权利金看起来很丰厚,但之所以定价这么高,是因为该股票可能在一夜之间跳空上涨或下跌10%以上。
?仪表盘包含一个财报过滤器,让你快速查看哪些股票会在你的合约到期前发布财报。对于大多数新卖家来说,简单的规则是:如果到期前有财报发布,就跳过它。
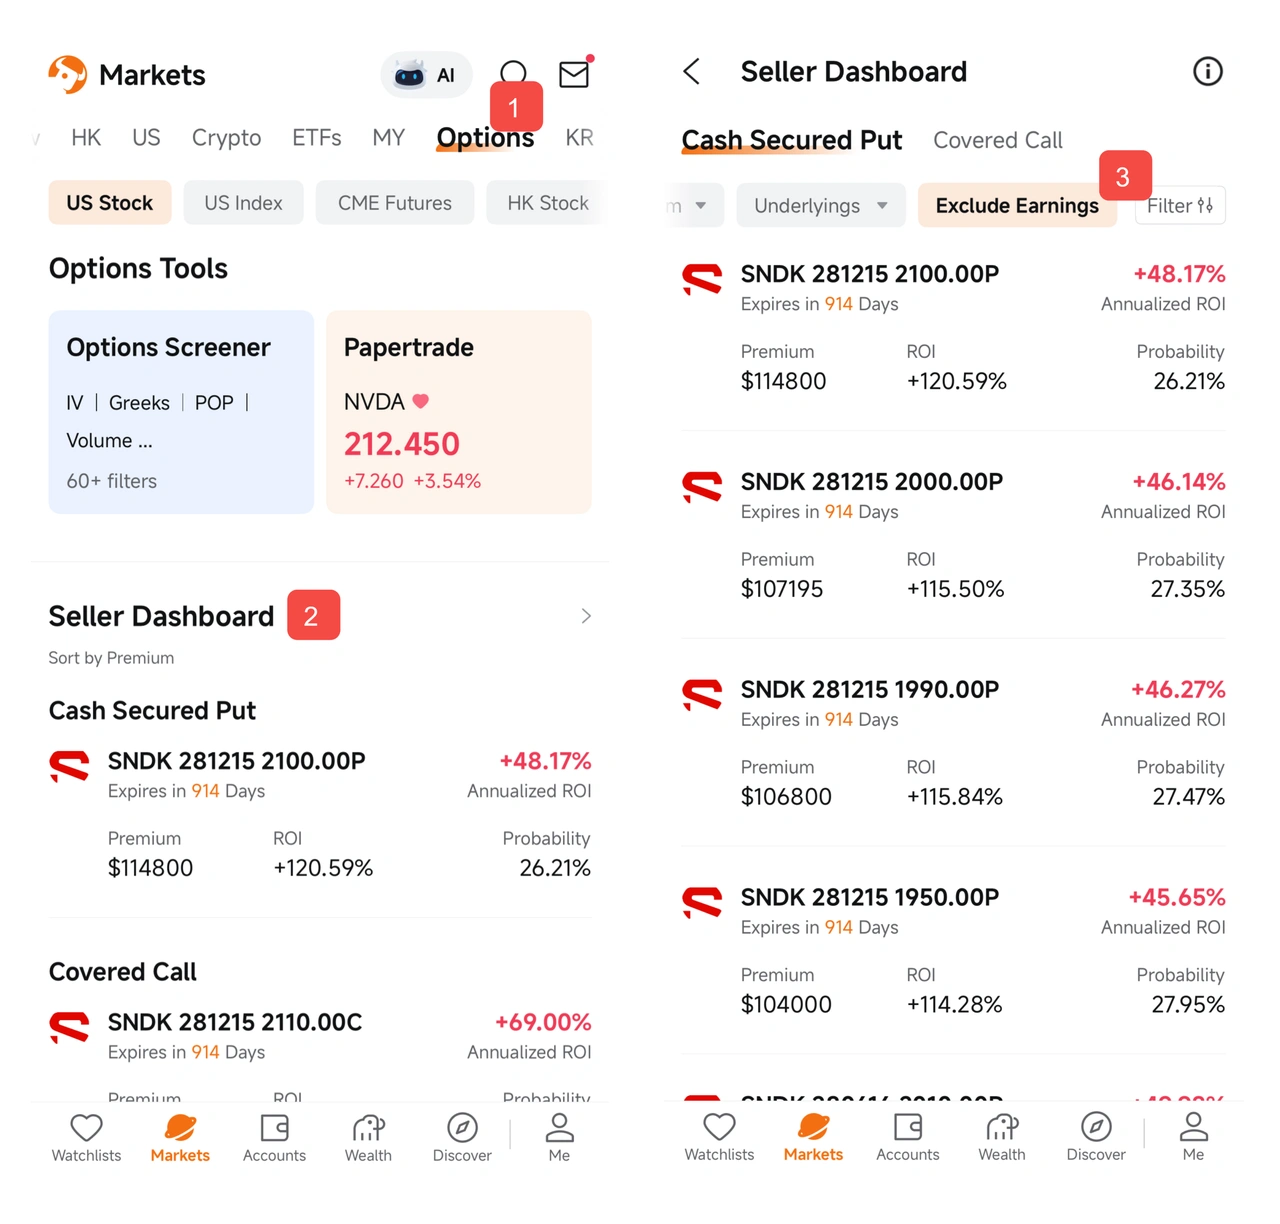
在每种情况下,市场支付给你更高的回报,是因为风险更高。如果权利金是免费的钱,那所有人都会变得富有。
真正重要的是什么
仅凭权利金本身几乎无法判断一笔交易是否划算。你应该关注以下几点:
价外概率(OTM概率):“我有多大几率能保住这笔钱?”
?OTM代表“虚值”(Out of The Money)。
当期权到期时处于价外状态,买方没有行权的理由——这意味着作为卖方的你可以全额保留所收取的权利金。就这么简单。价外概率越高,你赢得这笔交易的几率就越大。
一份价外概率为85%、权利金适中的合约,通常比一份价外概率为55%、权利金丰厚的合约更值得交易。
可以这样理解:
– 交易A: 权利金 $1.00,虚值概率85%。你有85%的概率能稳稳拿住这笔钱——没有意外,也不会被指派行权。
– 交易B: 权利金 $3.00,虚值概率50%。当然,收益更高——但你基本上是在抛硬币,赌自己能不能留下这笔钱。
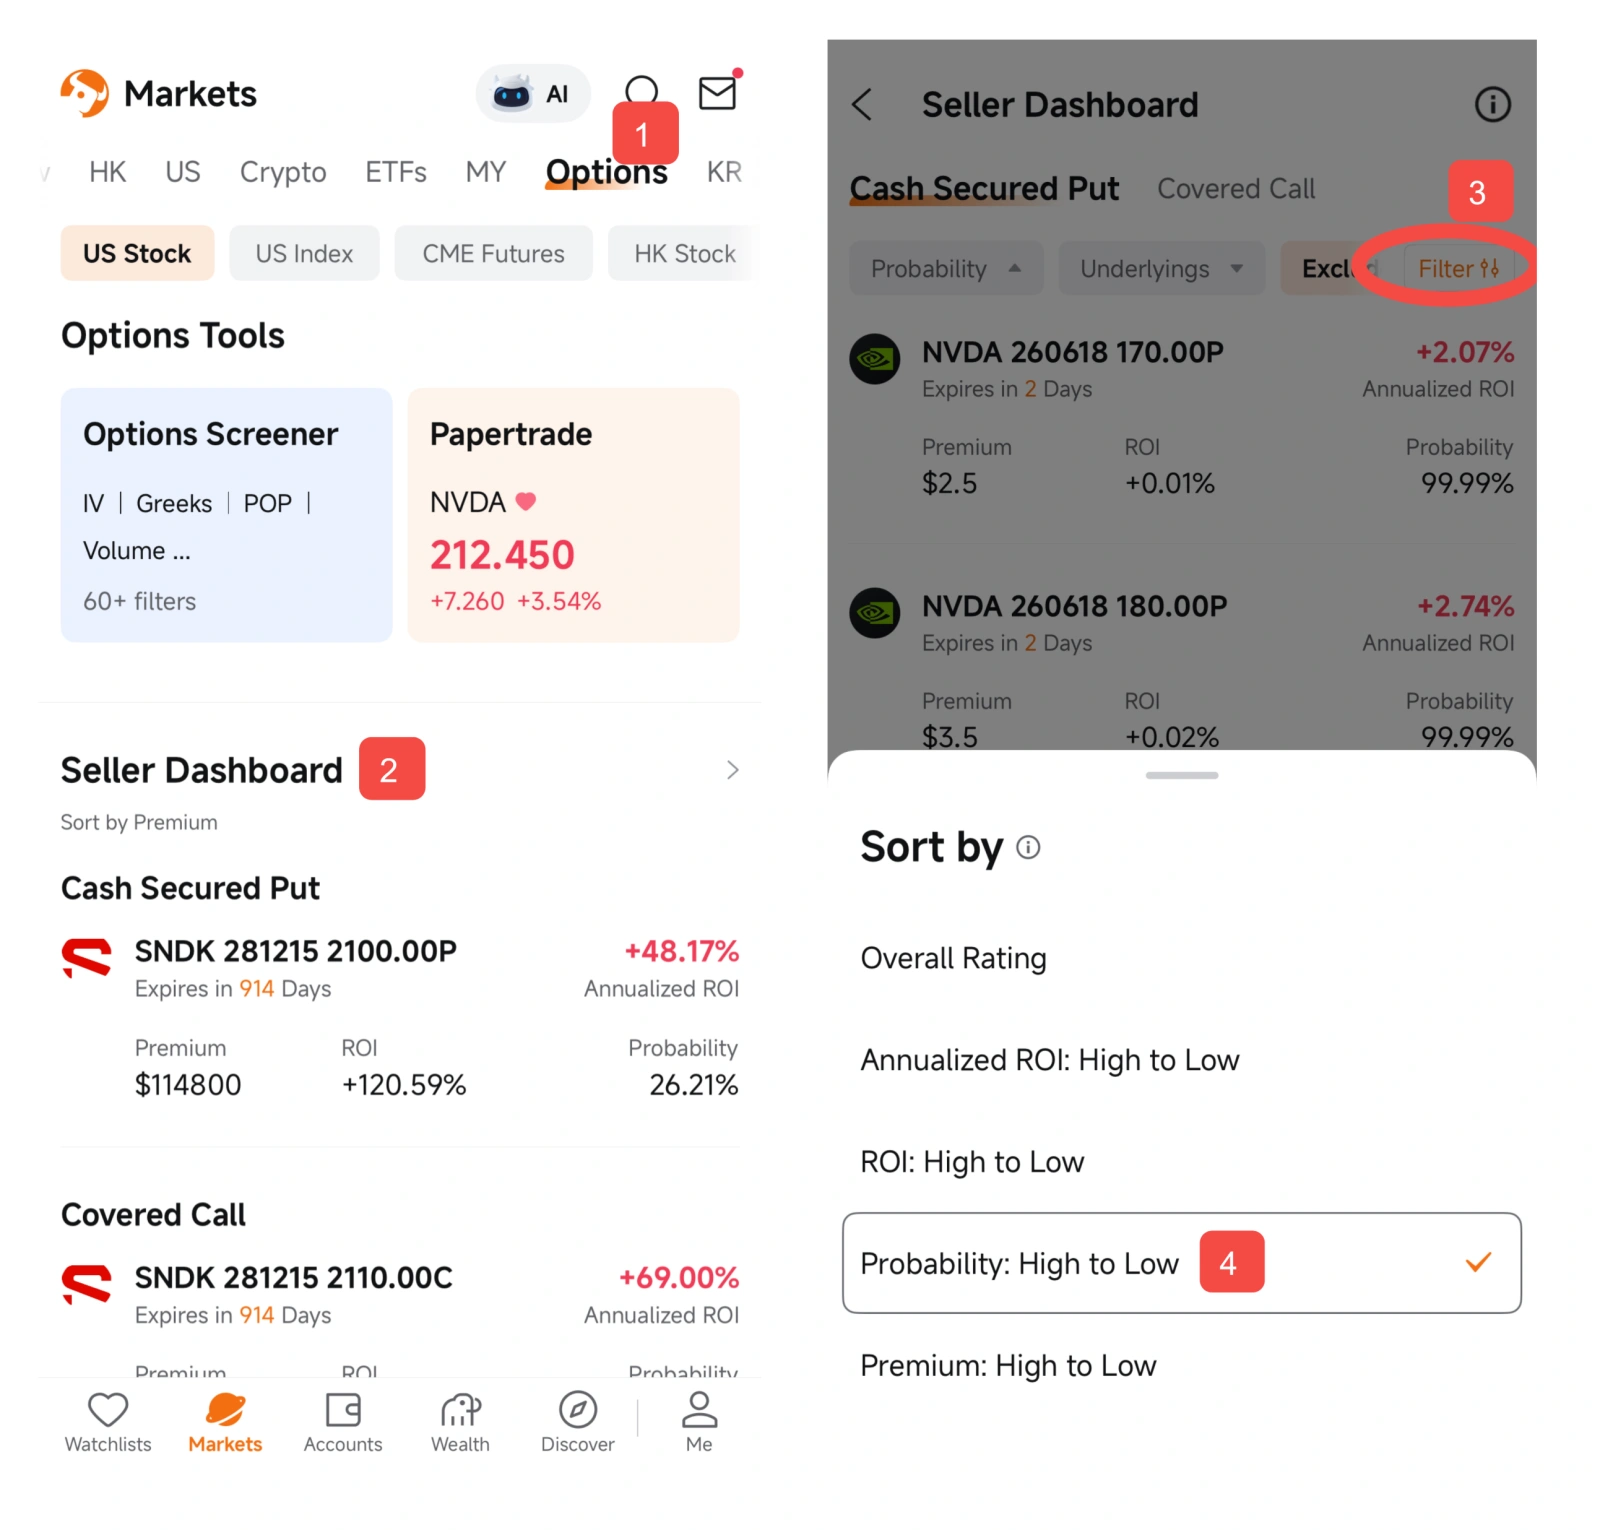
?在仪表盘上,你可以按虚值概率(OTM Probability)对整个列表进行排序。
隐含波动率排名(IV Rank):“这个期权溢价对这只股票来说真的算高吗?”
新手卖家经常在不同股票之间比较权利金——股票A支付 $0.50,股票B支付 $3.00,所以B肯定更好。但这种横向比较具有误导性。股票B可能 总是 支付$3.00,因为它的波动性是永久的。你并没有捡到便宜;你只是为一只高风险股票支付了正常价格。
更重要的比较是纵向的——与该股票自身的历史相比。这正是隐含波动率排名(IV Rank)所衡量的内容:
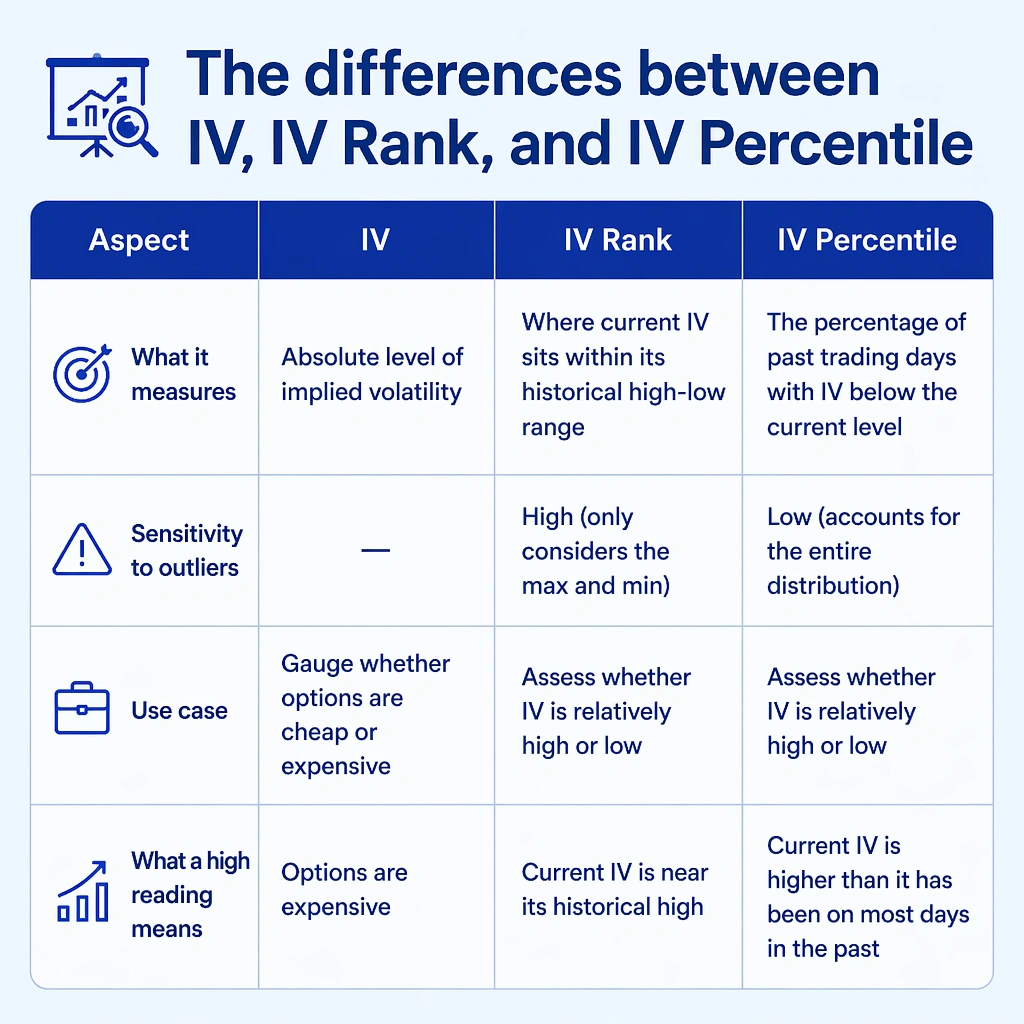
?为什么叫“IV Rank”?你还需要理解IV、IV Rank和IV Percentile之间的区别:
– IV Rank > 50% → 该股票的期权溢价处于其自身过去12个月范围的上半部分。你正在以相对较高的水平卖出。
– IV Rank < 20% → 期权溢价接近该股票自身历史范围的底部,即使绝对金额看起来还不错。
一个简短的例子: $Tesla (TSLA.US)$ 可能显示隐含波动率为55%,而 $Coca-Cola (KO.US)$ 显示为18%。但如果TSLA的波动率范围是45%-90%,那么55%对TSLA来说其实偏低(IV Rank约为20%)。如果KO的波动率范围是12%-25%,那么18%对KO来说则偏高(IV Rank约为50%)。这只看似“平淡”的KO合约实际上是更合适的卖出时机。
底线:当某只股票的IV相对于其自身处于高位时卖出——而不仅仅是因为它比其他股票的IV更高。
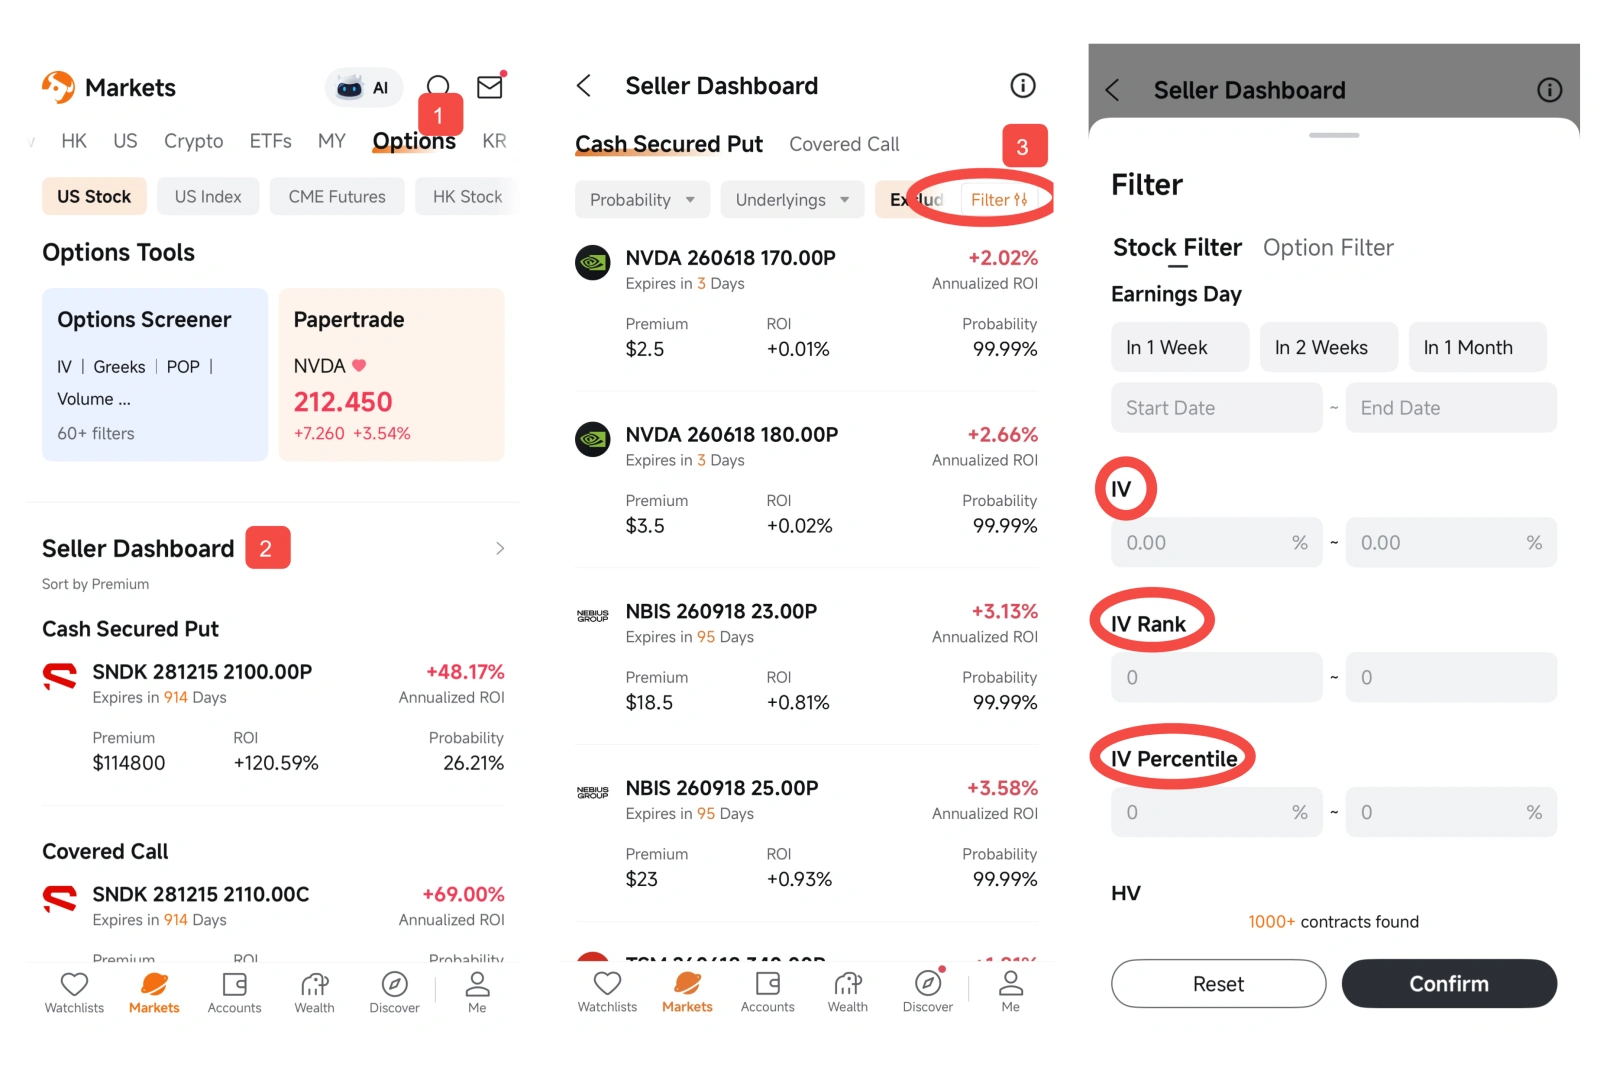
?仪表盘允许你直接按IV Rank筛选。设置30%的最低阈值,可确保你看到的股票,其期权溢价对该特定标的而言相对较高——而不仅仅是在绝对数值上看起来昂贵。
所有权问题:“如果情况变糟,我是否愿意持有这只股票?”
这一点最常被忽略。
– 卖出看跌期权 = 你可能会被迫买入这只股票
– 卖出备兑看涨期权 = 你已持有该股票,并可能被迫卖出
如果该股票下跌10%,而你的本能反应是恐慌而非继续持有——那么无论权利金多高,你都不应该卖出该股票的看跌期权。
?仪表盘的股票筛选器允许你将结果缩小到你的观察列表或持仓列表。例如以下股票名称: $Tesla (TSLA.US)$, $NVIDIA (NVDA.US)$, $Apple (AAPL.US)$, $Intel (INTC.US)$, $Micron Technology (MU.US)$和 $SpaceX (SPCX.US)$等股票。从你已经了解并看好的股票开始,可以避免因追逐陌生股票的高权利金而陷入诱惑。
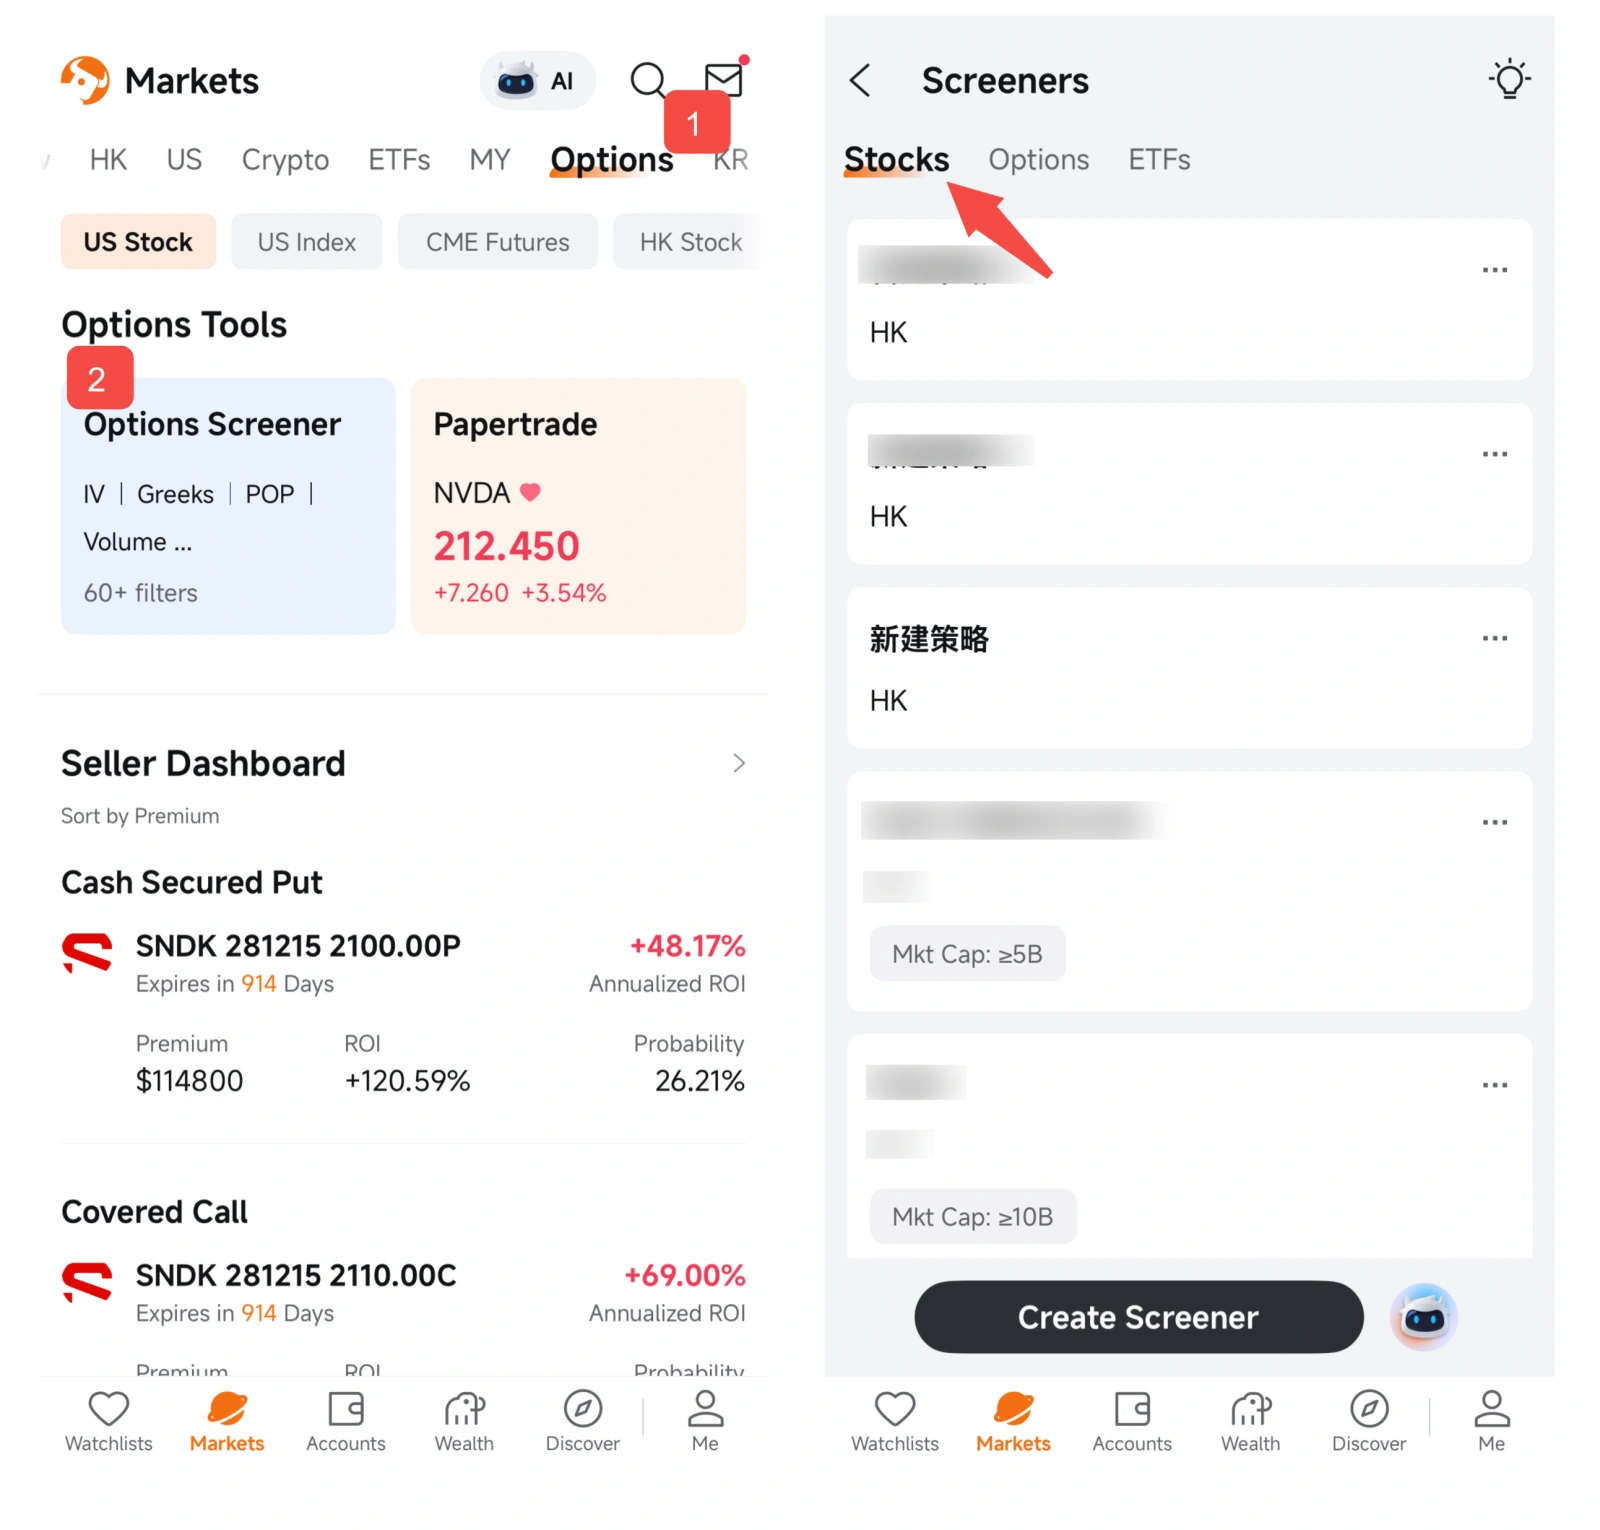
如果你不确定,可以考虑从ETF开始
不确定在市场低迷时期该持有哪些个股?这很正常——这也正是许多经验丰富的期权卖方主要使用ETF作为标的资产的原因。
像这样的ETF能为你提供: $SPDR S&P 500 ETF (SPY.US)$, $Invesco QQQ Trust (QQQ.US)$, $Vanguard S&P 500 ETF (VOO.US)$,或 $iShares Russell 2000 ETF (IWM.US)$ :
– 默认实现分散化 ——单份财报或FDA决定无法让你遭受重创
– 高流动性 ——买卖价差窄,易于建仓和平仓
– 行为可预测 ——宽基指数不会像个股那样一夜之间跳空20%(个股会)
– 更低的“恐慌因子” ——如果SPY下跌5%,你更有可能冷静持有,而不是当一只个股下跌时
权衡之处在于?ETF的权利金通常在绝对美元金额上低于那些表现突出的个股。但这又正好回到我们的核心观点—— 权利金更低,风险更低,结果更具可重复性。
对新手卖方而言,从ETF期权入手是一种练习操作机制、建立信心并赚取收入的方式,同时无需时刻担心个股突然崩盘的风险。
?在仪表盘上,你可以专门筛选ETF,仅查看宽基市场和行业ETF。如果你还在建立对个股选择的信心,这是一个很好的起点。
一个实用的工作流程
与其按权利金排序并选择最高数值,不如试试这个方法:
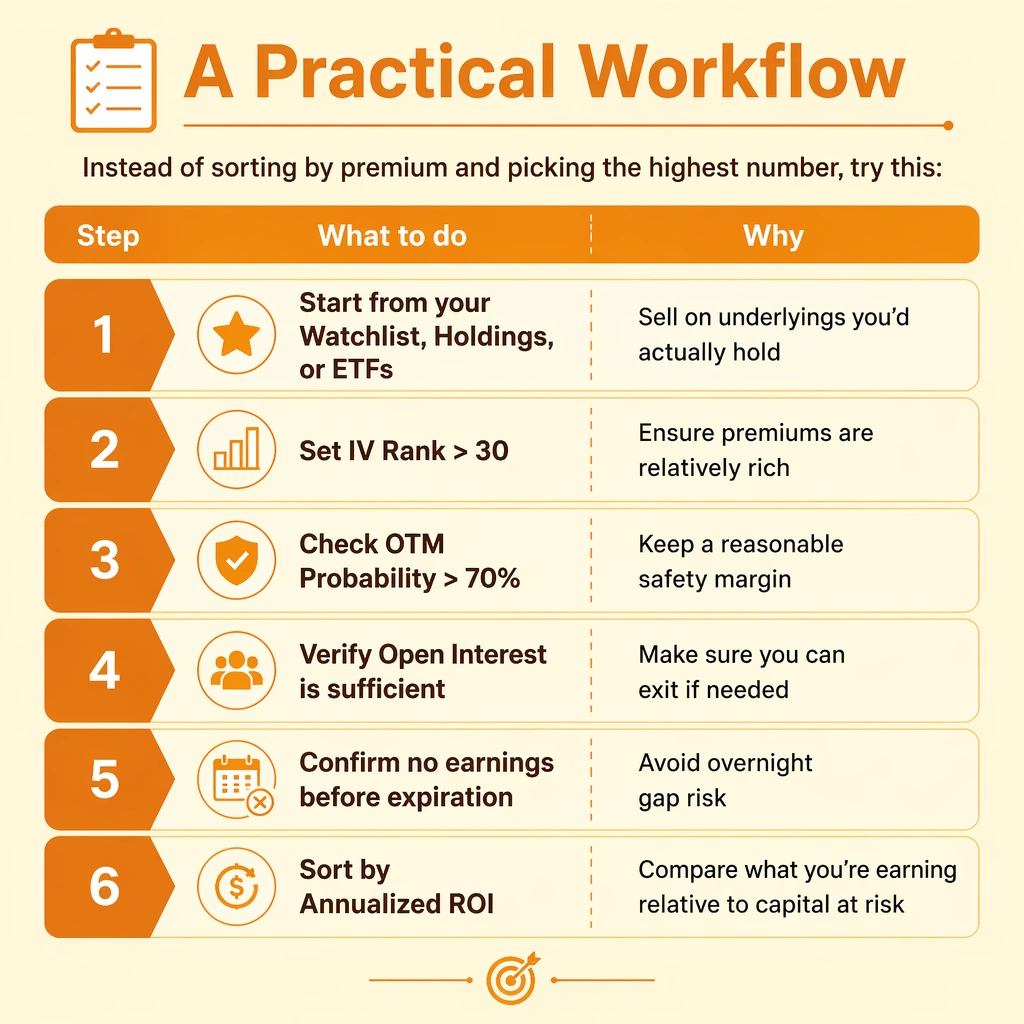
这种方法不会让你在屏幕上看到最高的权利金。但它能帮你选出在重复操作10次、20次甚至50次后更可能成功的交易——而这才是卖出期权的真正核心所在。
?整个操作流程可在Options Seller Dashboard(市场 > 期权 > Options Seller Dashboard)中不到2分钟内完成。其中的筛选和排序功能正是为此流程而设计。
关键要点
高权利金并非买入信号,而是一个警示标签。
当市场为你卖出某份合约提供异常高的收入时,它其实是在向你传递某种信息。你的任务不是追逐最高的数字,而是寻找那些胜率和回报都对你有利的交易。
最优质的收益型交易往往看起来平淡无奇:适中的权利金、较高的价外概率、你熟悉的股票或ETF,以及日历上没有任何意外事件。重复操作50次——这才是卖出期权真正产生收入的方式。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息