如何在等待更好价格的同时获得收入
如何在等待更优价格时创造收入
想象一下:你看好英伟达,但觉得当前股价略显高估。于是你心里定下了一个目标价,耐心等待。三个月后,股价非但没有回调,反而上涨了15%。可在这三个月里,你既没买进一股,也没赚到一分钱。
等待一个理想的价格并无不妥。毕竟,耐心正是价值投资的重要组成部分。然而问题在于,在这段等待期内,你的现金始终没有产生任何回报。
有没有办法让那段等待期本身也变得有意义呢?
沃伦·巴菲特早在几十年前就找到了答案。他在一次股东大会上曾说:“既然你愿意以某个价格买入一只股票,为什么不卖出一份看跌期权,从而获得额外的收益呢?这样既能达到同样的结果,还能多赚一笔。”
那项策略被称为卖出看跌期权(卖出看跌期权)。
巴菲特如何运用这一策略
1993年,巴菲特已是可口可乐的重要股东。他依然看好该公司长期价值,并希望以更低的价格增持股份。当时,可口可乐的股价约为40美元,而巴菲特认为35美元是一个极具吸引力的入场点。
他没有简单地挂单买入并等待,而是选择卖出5万张可口可乐的看跌期权合约,对应500万股股票,行权价格为35美元——即他愿意买入的价格。
在进一步展开之前,先给出两个简要定义:在期权交易中,一份合约代表100股. 那个行权价格即为双方约定的成交价格。因此,5万份合约 × 100股 = 500万股。
这意味着巴菲特向市场作出了一项承诺:如果可口可乐的股价在期权到期前跌至35美元,他将以该价格买下所有这些股票。
为什么还会有人做这笔交易的另一方呢?因为另一方是那些担心可口可乐股价可能下跌的投资者。他们需要一份“保险”——一种保障:一旦股价真的下跌,就有人愿意以35美元的价格接盘。
巴菲特就是那位买方。你可以把他看作一家保险公司——有人担心价格下跌,愿意支付费用给他,以换取他承诺在价格跌至某一水平时介入买入。如果这个“事故”从未发生,这笔费用就归他所有,成为纯收入。巴菲特本人曾说过:“卖出期权本质上就是卖保险。”恰如其分的是,伯克希尔·哈撒韦(Berkshire Hathaway)的核心业务之一正是保险。
由于巴菲特承担了这项义务,交易对手方不得不支付一笔费用——称为……高级不妨将其视为巴菲特为履行那项“买入承诺”而获得的补偿。据公开资料显示,这笔交易为他带来了约750万美元的保费收入,且该笔款项在交易达成的瞬间即已入账。
这项承诺持续了数月之久。在此期间,可口可乐的股价从未跌至$35。这些期权最终变得一文不值,意味着巴菲特的义务自动解除。他一股也没买入——却在等待期间赚取了$750万。
如果股价真的跌到了$35呢?巴菲特同样会感到高兴,因为这本就是他乐意增持股份的理想价位。更妙的是,他的实际持仓成本将是$35减去已收到的权利金——相当于以更低的价格买入了一家优质公司。
这并非一次性交易。巴菲特在其投资生涯中多次使用卖出看跌期权(Sell Put)策略。在他看来,卖出看跌期权并非投机工具,而是价值投资的自然延伸——在你乐意支付的价格上作出承诺,同时为这段等待期获得合理的报酬。
卖出看跌期权的核心逻辑
归根结底,卖出看跌期权可以理解为“一份带付款的购买承诺。”
其运作方式如下:你选定一只股票,设定一个你愿意买入的价格(行权价),并决定该承诺的有效期限(到期日)。作为作出这一承诺的回报,市场会立即向你支付一笔权利金。
到期时,只有两种可能的结果:
? 股价高于行权价:您的保障责任自动解除,保费归您所有。这便是您在等待期内的收益。
? 股价跌至或低于行权价:您以约定的行权价格买入该股票,您的实际成本基础等于行权价格减去已收取的权利金。换言之,您的入场成本进一步低于您理想中的买入价位。
对于那些你已在关注、且愿意长期持有的优质公司而言,这两种结果都完全符合你的投资计划。
执行你的第一笔卖出看跌期权交易
第一步:选择股票
卖出看跌期权的前提,是充分了解标的公司,并且真正愿意长期持有。理想的投资者通常符合一个核心标准:公司的基本面足够稳健,以至于股价下跌在他们看来是一种机遇,而非威胁。如果股价一跌,你的第一反应是抛售而非增持,那么这种策略并不适合你。
还有一个小提示:优先处理拥有流动性良好的期权市场的大盘股. 这些通常具有更窄的买卖价差,这意味着交易成本更低——对新手而言更加友好。
步骤2:选择行权价格
行权价格体现的是“我愿意以什么价格买入这只股票?”这是一项个人化的决策,关键在于:在这一价格下,我是否认为存在足够的安全边际?
行权价离当前股价越低,被行权的概率就越小,收取的期权权利金也越少。行权价越接近当前股价,权利金越高,但同时也面临更高的被要求买入的风险。最终的取舍取决于您对公司价值的判断以及您的个人风险承受能力。
步骤3:选择到期日期
到期日决定了您的“买入承诺”有效期。期限越长,不确定性越高,市场为此支付的溢价也越高;期限越短,确定性更强,但溢价则相对较低。关键在于在收益潜力与可预测性之间找到一个恰当的平衡点。
你需要多少资金?
这是许多投资者都会提出的问题。卖出看跌期权并不需要你“支出资金”——恰恰相反,你会收到一笔权利金。不过,你的账户中必须持有一定数量的……保证金要求—由您的经纪商冻结的资金,以确保在价格下跌且您被要求买入时,您确实具备相应的资金实力。
一个假设的例子
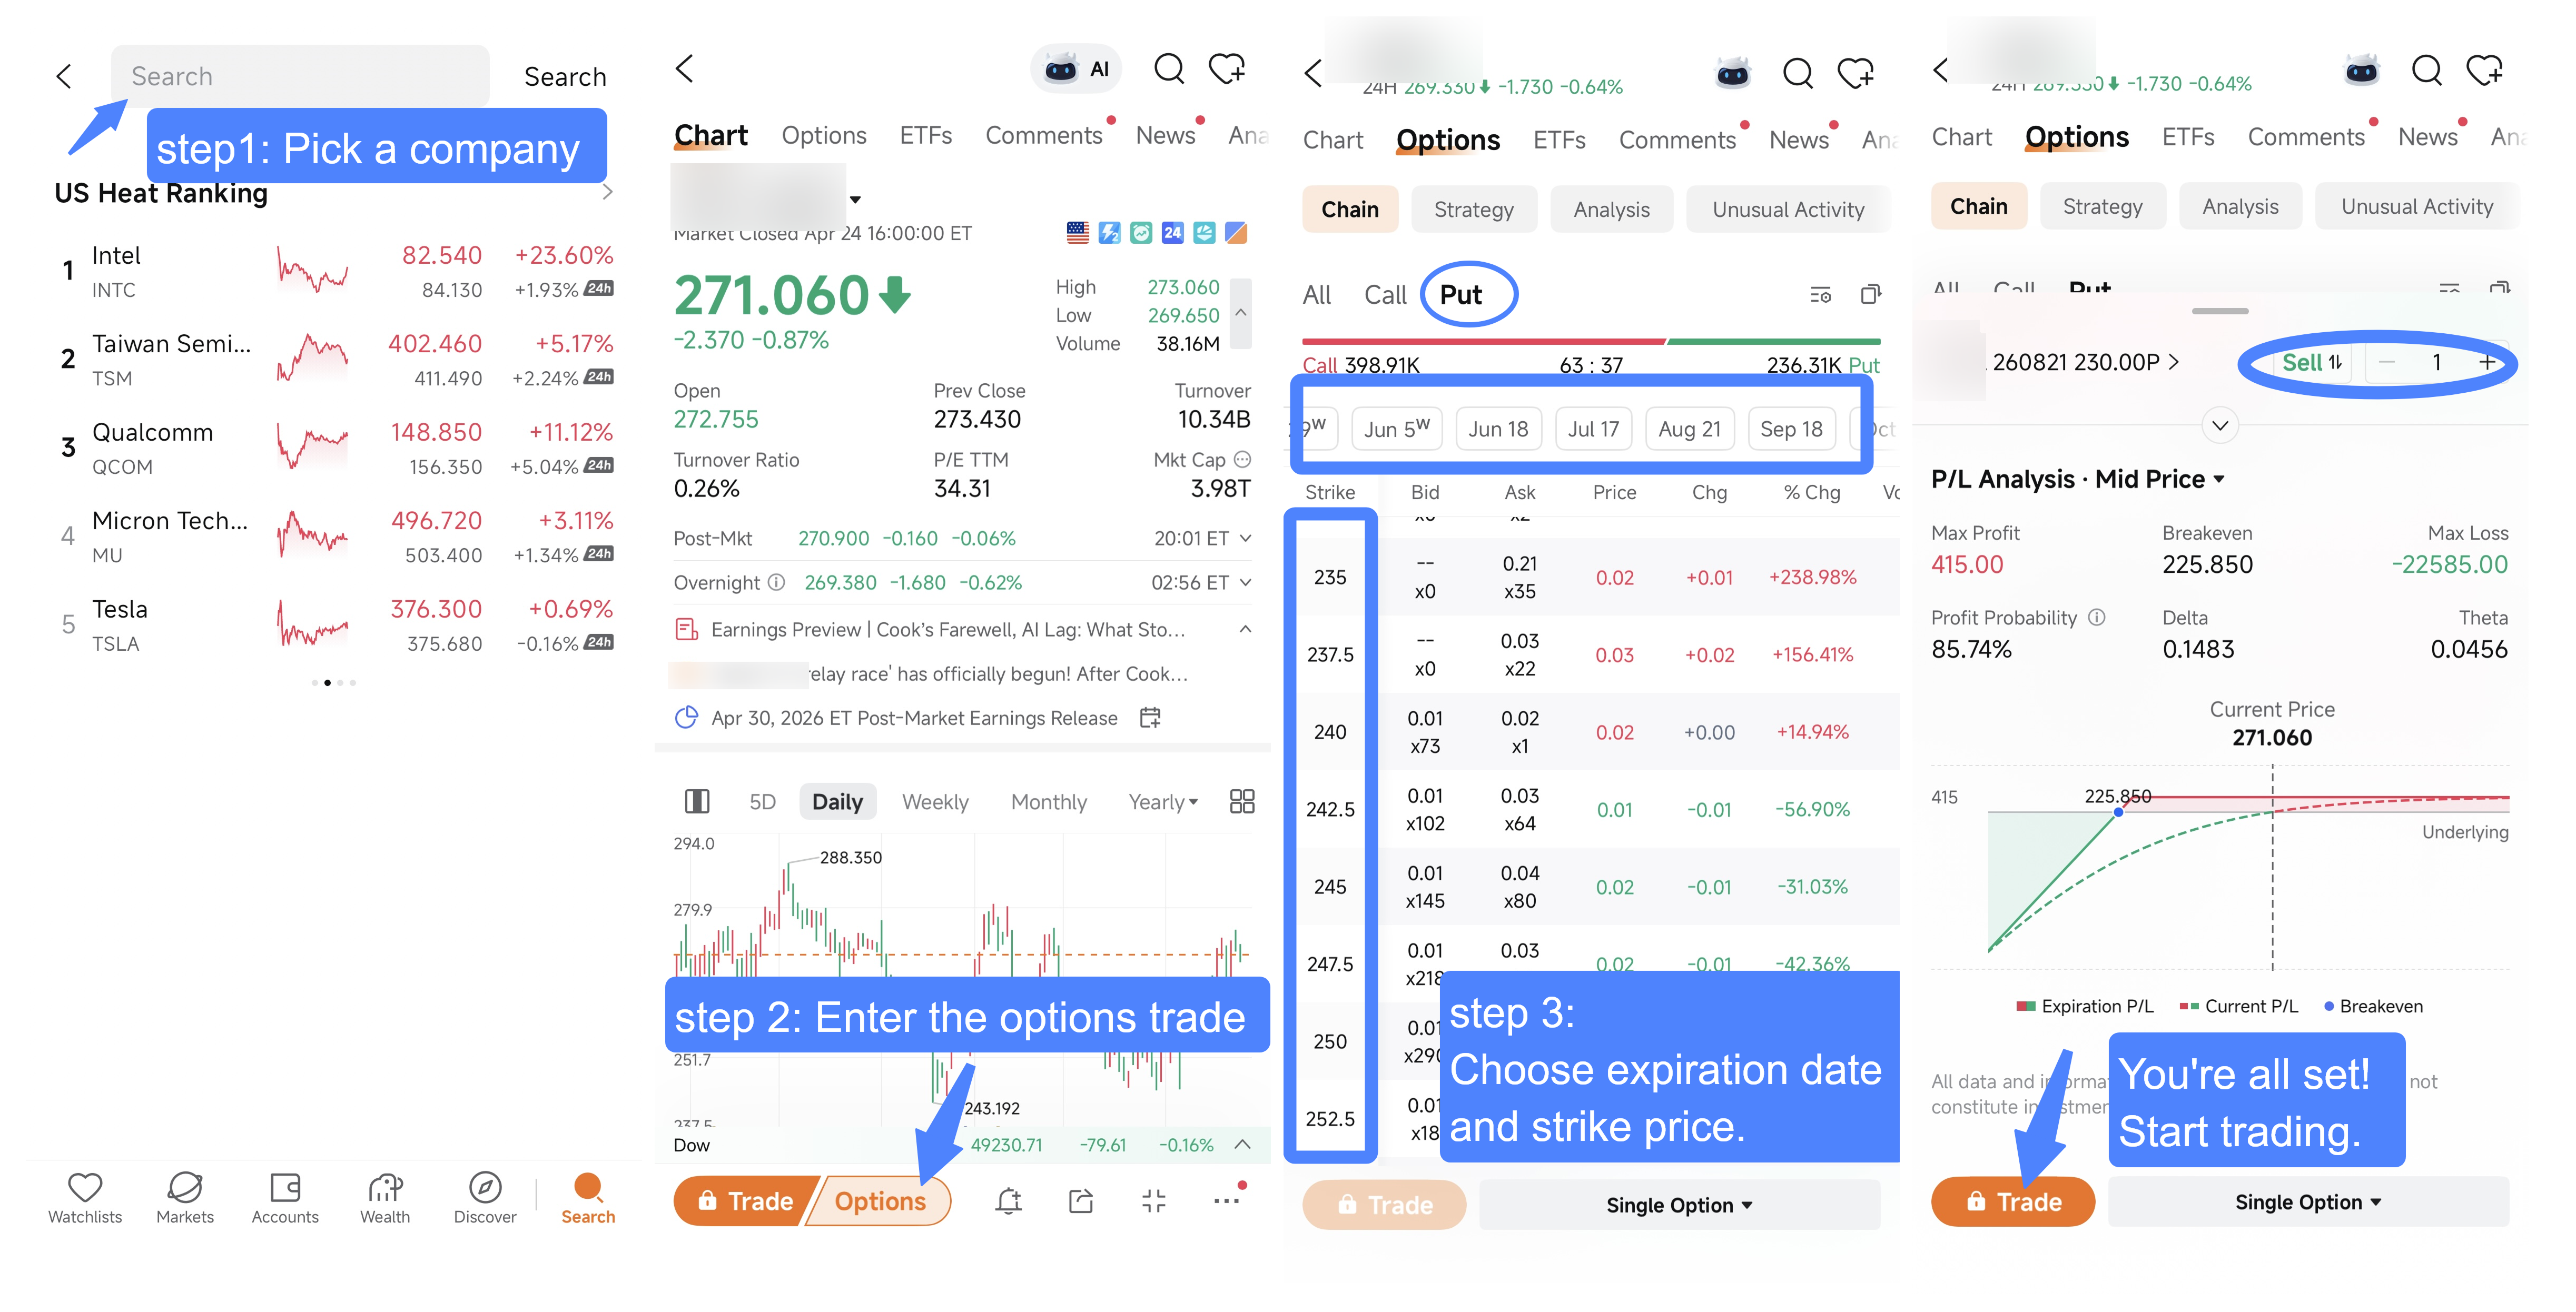
(本部分将包含平台截图及分步操作指南)
假设您长期看涨苹果公司,该公司目前股价为260美元,而您认为230美元将是理想的入场点。
您卖出一份行权价为230美元、到期日为90天的看跌期权,每份期权的权利金为3.30美元。由于每张合约对应100股,您的总权利金收入为330美元。
90天后:
? 股价维持在230美元以上:该期权到期时一文不值。330美元的权利金即为您的净收益。此后,您可以开立新仓,在等待期间持续获取收益。
? 股价跌破230美元:您以每股230美元的价格买入100股。扣除已收取的3.30美元权利金后,您的实际成本基础为每股226.70美元——这一价格较当前市价260美元折让约12.8%。您以具有较大安全边际的价格,购入了一家您长期看好的公司。
如果你中途改变主意怎么办?您可以随时买入平仓,提前了结头寸并释放资金。例如,若苹果股价反弹,看跌期权的价格从3.30美元跌至1.00美元,您以100美元将其买回,净赚230美元,并将资金腾出以把握下一个机会。整个操作过程极具灵活性。
最后的想法
总而言之,卖出看跌期权策略非常适用于以下情形:
✅ 您对某只股票抱有长期信心,正等待更理想的入场价位。
✅ 您的账户中有闲置资金,希望在等待期间让它产生收益。
✅ 您的投资风格偏保守,注重安全边际。
与此同时,了解相关风险至关重要:
⚠️ 下行风险:如果某只股票的跌幅远超行权价格,您在买入后可能会面临较大的未实现亏损。这与直接买入该股票的风险本质上并无二致——但采用卖出看跌期权时,当股价急跌之际,您无法简单地“袖手旁观”,因为您负有必须按约定价格买入的义务。
⚠️ 机会成本:如果标的股票大幅上涨,您只能获得权利金,而无法分享全部上涨收益。卖出看跌期权靠的是时间价值的累积,而非股价上涨带来的回报。
卖出看跌期权的核心要义在于:仅将其用于你真正了解且真心愿意长期持有的公司。这正是巴菲特一再强调的前提条件。
正如巴菲特的亲身实践所表明的那样,卖出看跌期权并非一场投机豪赌,而是价值投资者在等待合适价格时,让资本更高效地发挥作用的一种方式。
在投资领域,即便是等待这一行为本身也能创造价值。
因此,如果你的观察列表中有一家公司,你希望以更低的价格买入,同时在等待期间还能获得收入,不妨考虑尝试卖出看跌期权(Sell Put)作为你的第一笔期权交易。
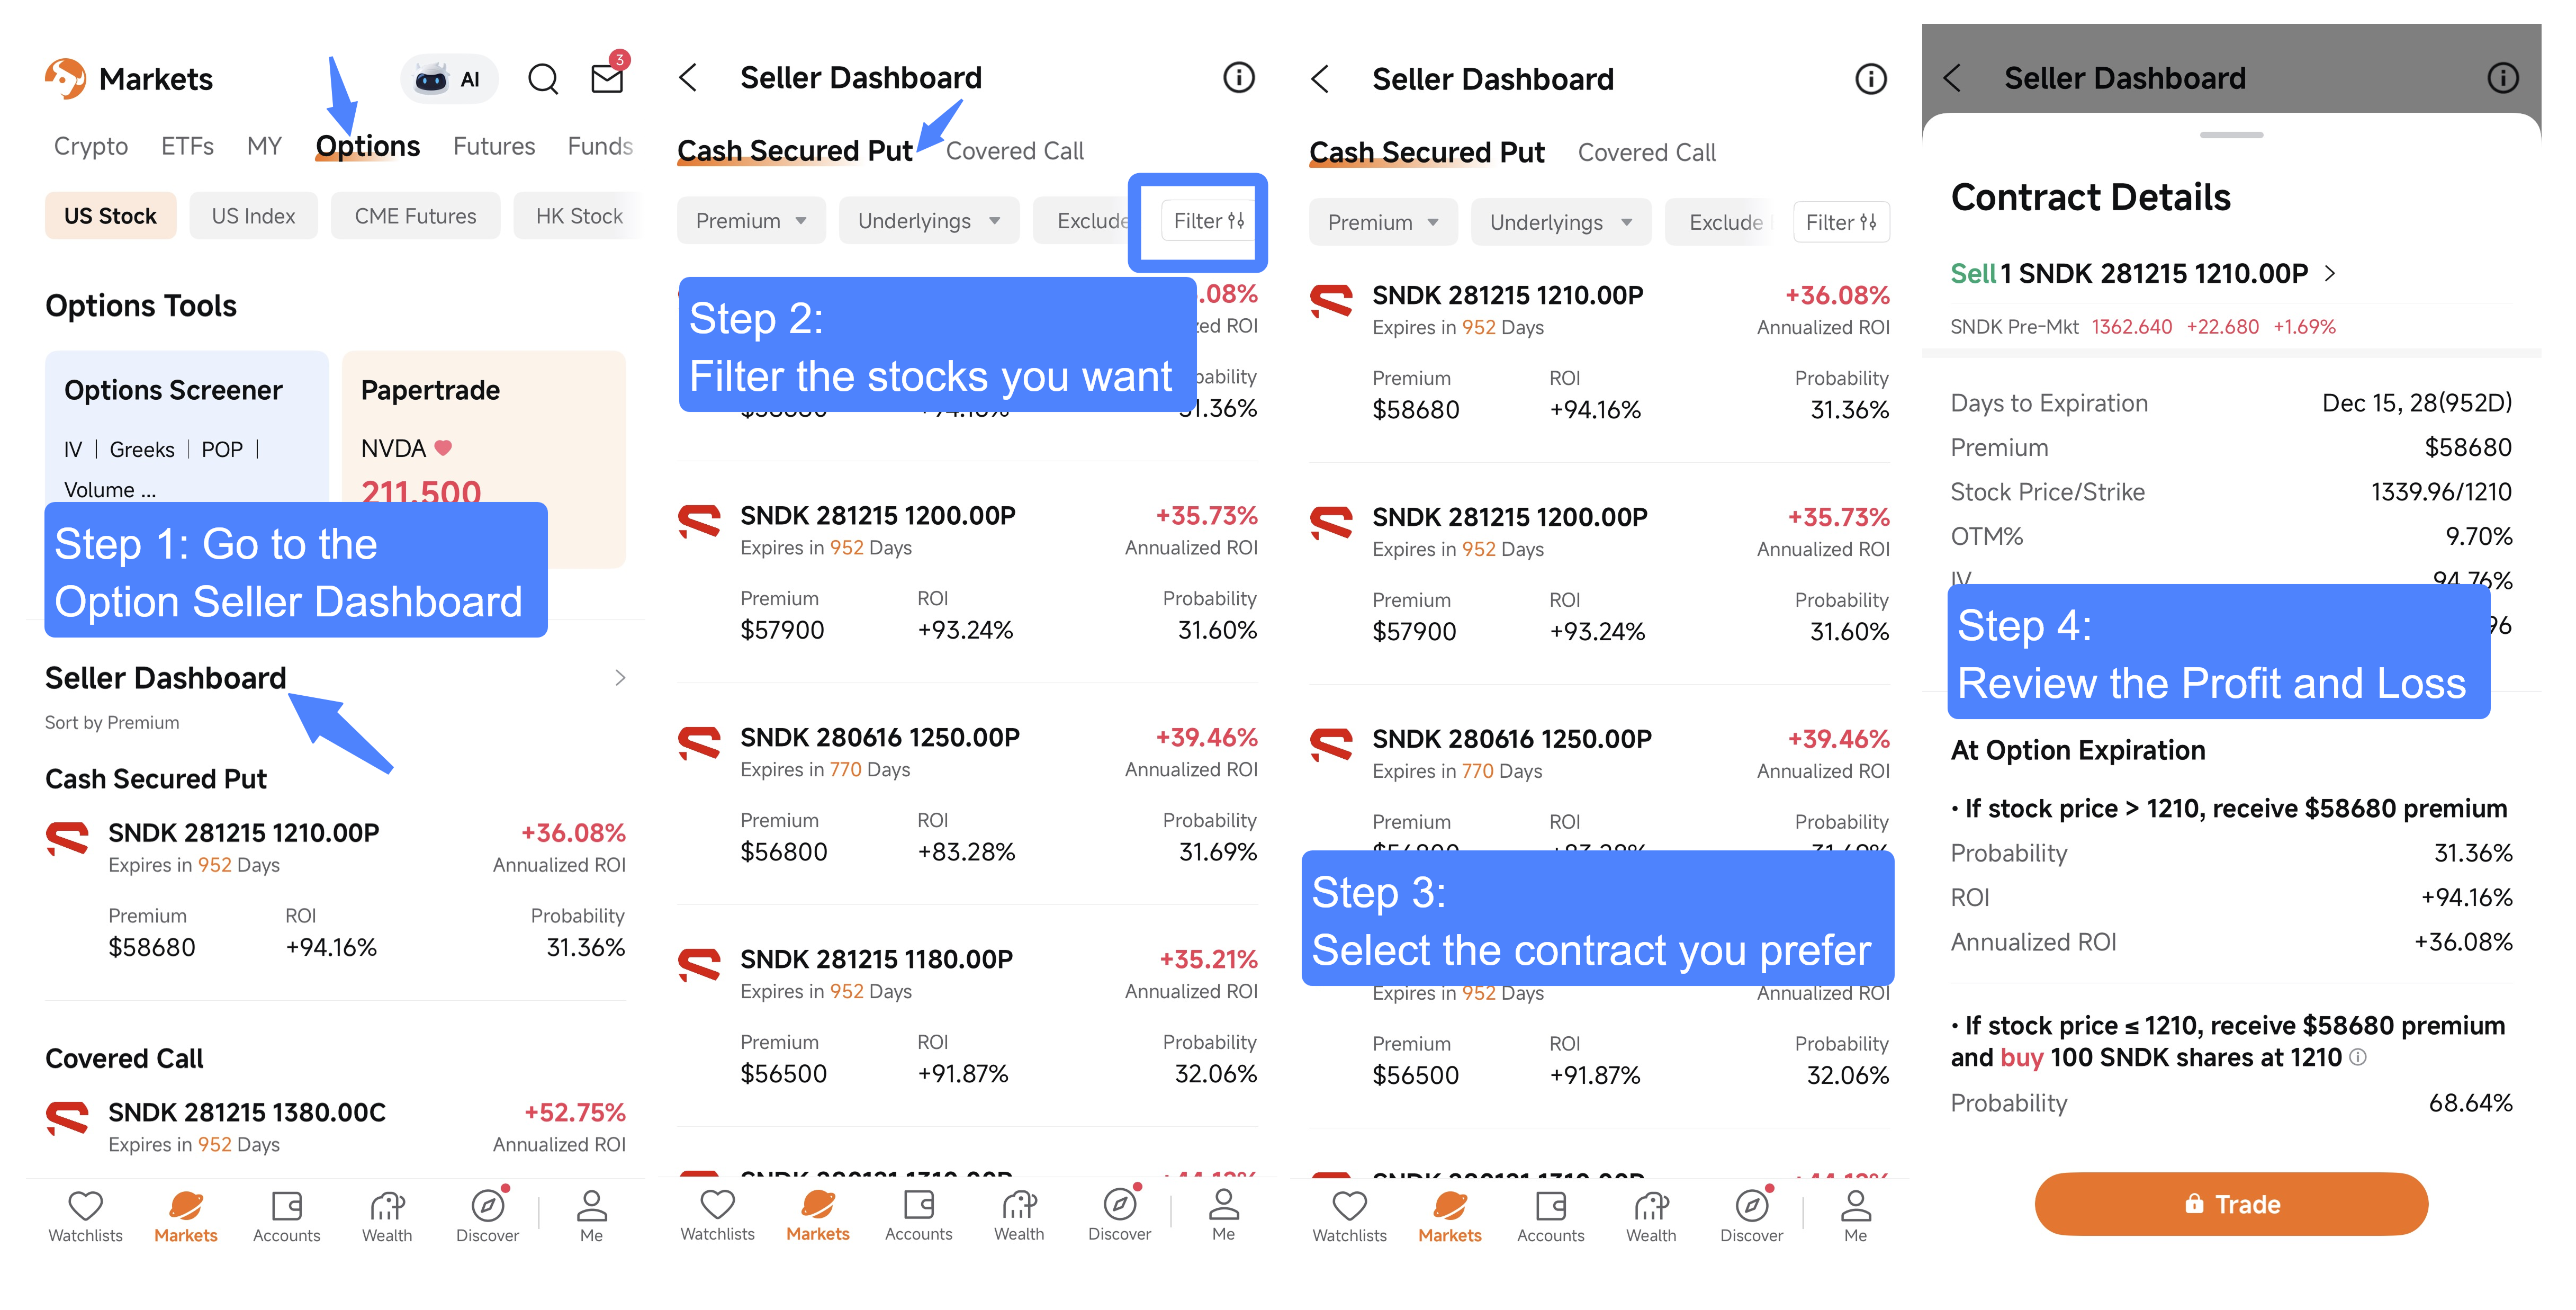
moomoo还提供了一个期权卖方仪表盘。只需进入市场 > 期权,筛选股票并设置你的偏好,选择你感兴趣的合约,并查看盈亏情景。这是开始期权交易的另一种简单方式!
上述内容仅用于教育目的,不构成投资建议。
期权交易涉及重大风险,并不适合所有投资者。完整免责声明请见 www.moomoo.com/sg/support/topic5_510本广告未经新加坡金融管理局审核。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息