如何通过备兑看涨期权提高回报
如何让你现有的股票持仓为你创造价值?
如果你持有像 $Apple (AAPL.US)$, $NVIDIA (NVDA.US)$,或 $Microsoft (MSFT.US)$ 这样的美国股票,且近期并无卖出计划——但又觉得你的资金只是闲置着——那么备兑看涨期权(Covered Call)可能是你涉足期权交易的第一个合理选择。
这并非押注股价方向,而是表明:“我愿意在更高价位卖出”,并为此意愿提前获得报酬。这正是备兑看涨期权策略的核心所在。
你持有股票的同时,卖出一份对应的看涨期权。尽管这是一种期权策略,但它远非高风险的投机赌博。其本质遵循了巴菲特数十年来所倡导的“类保险”思维。
话虽如此,这并非免费午餐。如果股价大幅上涨并远超你的行权价,你的上行收益将被封顶——你已锁定在一个较低价位卖出。与任何策略一样,备兑看涨期权在特定市场环境下效果最佳,开始操作前理解其中的权衡至关重要。
01巴菲特卖出看跌期权的另一面
有一句巴菲特的名言被人们反复引用:“卖出期权本质上就是在出售保险。”
关键词不是“选项”,而是“销售”,也就是说,你正处于……卖家的交易的一方。卖方的职责十分明确:在收取一笔预付款的同时,承担一项界定清晰的义务。买方为获得保障而支付费用,卖方则因承担风险而收取相应保费。多数情况下,一切照旧——卖方仅将这笔保费收入囊中。
巴菲特最著名的例子涉及可口可乐。他希望以更低的价格增持股票,因此卖出了看跌期权——同意若股价跌至目标价位就买入股票——并仅仅因为愿意等待而收取了一笔可观的权利金。这就是卖出看跌期权(Sell Put)。
但作为卖方并非只有一种模式。卖出看跌期权适用于那些……的投资者尚未拥有一种股票,并且愿意以更低的价格买入。还有另一款专为投资者设计的工具,它……已经拥有持有某只股票,并愿意以更高价格卖出:卖出看涨期权。
什么是卖出看涨期权(Sell Call)?
卖出看涨期权可以这样理解:你预先设定一个愿意卖出持股的价格,并为此承诺获得一笔预付费用,即权利金。
在到期日,如果股价高于约定的行权价,你将以该价格卖出股票,同时保留权利金。如果股价未达到行权价,你则同时保留股票和权利金。
足够简单。但如果你不要实际上持有该股票时,情况会迅速变得危险。
这正是“无限风险”这一著名说法的来源——这种策略也有自己的名称:裸卖看涨期权(Naked Sell Call)。如果股价飙升至远超行权价,你将不得不以当前市场价格买入股票,再以低得多的行权价卖出。股价涨得越高,亏损就越大——理论上没有上限。
备兑看涨期权(Covered Call)完全消除了这一问题:你在卖出看涨期权前已持有100股股票。
如果您被分配到股票,您只需交出自己已持有的股份——无需匆忙在公开市场上买入,也无需追涨那些一路飙升的个股。您的义务已完全……覆盖的通过您账户中已有的股份。名称正是由此而来。
因此,其精确定义为:
备兑看涨期权 = 卖出看涨期权 + 账户中已持有100股标的股票
正是这一已有持仓使卖方的履约义务变得安全。
02 备兑看涨期权的实际运作方式
一旦理解了这一点,其运作机制就变得非常清晰:
1. 你已持有100股股票——这就是“备兑”部分。
2. 你预计该股票短期内将小幅上涨或横盘整理。
3. 你以一个自己愿意卖出的价格卖出1份看涨期权。
4. 你立即收到权利金。
到期时,会发生以下三种情况之一:
?股价小幅上涨但未超过行权价:合约作废。你收下权利金,股票仍留在你手中。下个月,你可以再次卖出一份看涨期权。
?股价小幅下跌:合约同样作废。你保留全部权利金,股票仍归你所有。尽管你的持仓可能出现未实现亏损,但权利金起到了缓冲作用——实际上降低了你的持仓成本。
? 股价大幅高于行权价:该期权将被行权,这意味着您必须按事先约定的行权价卖出您持有的100股。您固然可以保留期权权利金,但超出行权价的部分收益将不再归您所有。这便是您为收取权利金所付出的“机会成本”。
因此,关键在于:备兑看涨期权策略在温和看涨、区间震荡甚至略微看跌的市场中表现最佳。在急剧上涨的行情中,权利金会限制你的上行收益,这意味着该策略的表现实际上不如单纯持有股票。
03 如何下达你的第一笔备兑看涨期权订单
第一步:选择股票
你需要已经持有至少100股你希望获得额外收入的公司股票,并且愿意在未来以更高价格卖出这些股票。
坚持选择大盘股、流动性高的股票(例如AAPL、MSFT、NVDA)。较窄的买卖价差意味着更低的交易成本,整体体验也更友好。
步骤2:选择行权价格
行权价就是你的卖出价格。这种权衡是直观的:
越接近当前价格→权利金越高,行权概率越大
离当前价格越远→权利金越低,持有股票的概率越高
对于初学者而言,应选择一个您确实愿意卖出的行权价格。
步骤3:选择到期日期
期限越长→溢价越高,但锁定时间也更长
期限较短→保费较低,但灵活性更高
大多数交易者倾向于选择30至45天的期限。在此区间内,相对于所承担的风险,期权费具有显著意义;同时,期权会经历明显的时间价值衰减——即随着到期日临近,期权价值自然缩水——而这有利于期权的卖方。
这需要多少资金?
由于您的100股股票作为抵押品,因此无需额外的现金保证金,也不存在您需要交付自己并不持有的股票的情况。
一个具体示例
假设您持有100股 $Apple (AAPL.US)$,当前股价为$290。您认为该股票在短期内不太可能出现突然大涨——如果股价涨至$335,您就愿意卖出。上涨15.5%对您来说完全可以接受。
您卖出1份30天后到期、行权价为$335的看涨期权,并立即获得$1.25 × 100 = $125的期权金。
30天后会发生什么?
? 苹果股价维持在335美元或以下——横向波动,小幅上涨或小幅回落:
该合约到期作废。您赚取了$125的期权金,相当于您$29,000持仓的年化收益率约为5.2%。您的100股股票保持不变。下个月可重复此操作。
? 苹果股价站上335美元——若进一步飙升至350美元(将是一波大幅上涨)
您以约定的行权价$335卖出100股股票,并保留$125的期权金。您的总利润 = ($335 - $290) × 100 + $125 = $4,625。您仍然获利,但错过了若单纯持有股票本可获得的($350 - $290) × 100 = $6,000的收益。
? 苹果股价跌至260美元(下跌)
该合约到期作废。您保留100股股票以及全部$125的期权金。您在股票上的未实现亏损为($290 - $260) × 100 = $3,000,但期权金抵消了其中$125的部分,使您的实际亏损减少至$2,875。相比单纯持有股票而不采取任何操作,您的处境略好一些。然而需要注意的是,期权金仅能提供有限的缓冲——它无法真正对冲大幅下跌的风险。
04 风险与理想情境
每种策略都有取舍。备兑看涨期权(Covered Calls)主要有两大风险:
⚠️机会成本
如果股价大幅上涨并远超行权价,您的收益上限仅为行权价加上权利金,无法获得全部的超额收益。备兑看涨期权为您带来……“病人等待的钱,”不是“那笔令人惊喜的太空探索资金。”
⚠️下行风险敞口
如果股价下跌,你的持股价值就会像没有采用该策略时一样缩水。权利金虽然能提供一点缓冲,但并不能起到对冲作用。从这一点来看,备兑看涨期权与单纯持有股票并无二致。它是一种……增收工具,而不是一个保护工具.
如果你符合以下情况,备兑看涨期权是一个不错的选择:
✅ 已持有100股或以上股票
✅ 预期股票在短期内横盘震荡、温和上涨或小幅下跌
✅ 希望利用闲置持仓产生一些现金流
如果你符合以下情况,则不适合使用该策略:
❌ 强烈确信即将迎来大幅上涨行情——此时应继续持有股票,不要限制自己的上涨收益
❌ 无法接受在任何价位卖出股票——情感依恋与此策略不相容
❌ 寻求下行保护——这不是该策略的功能
立即在moomoo开始交易
1)因此,如果你不打算在近期出售所持股票,且预计短期内不会出现大幅波动,不妨尝试备兑看涨期权(Covered Call)策略,为你的股票“收取Rent”:
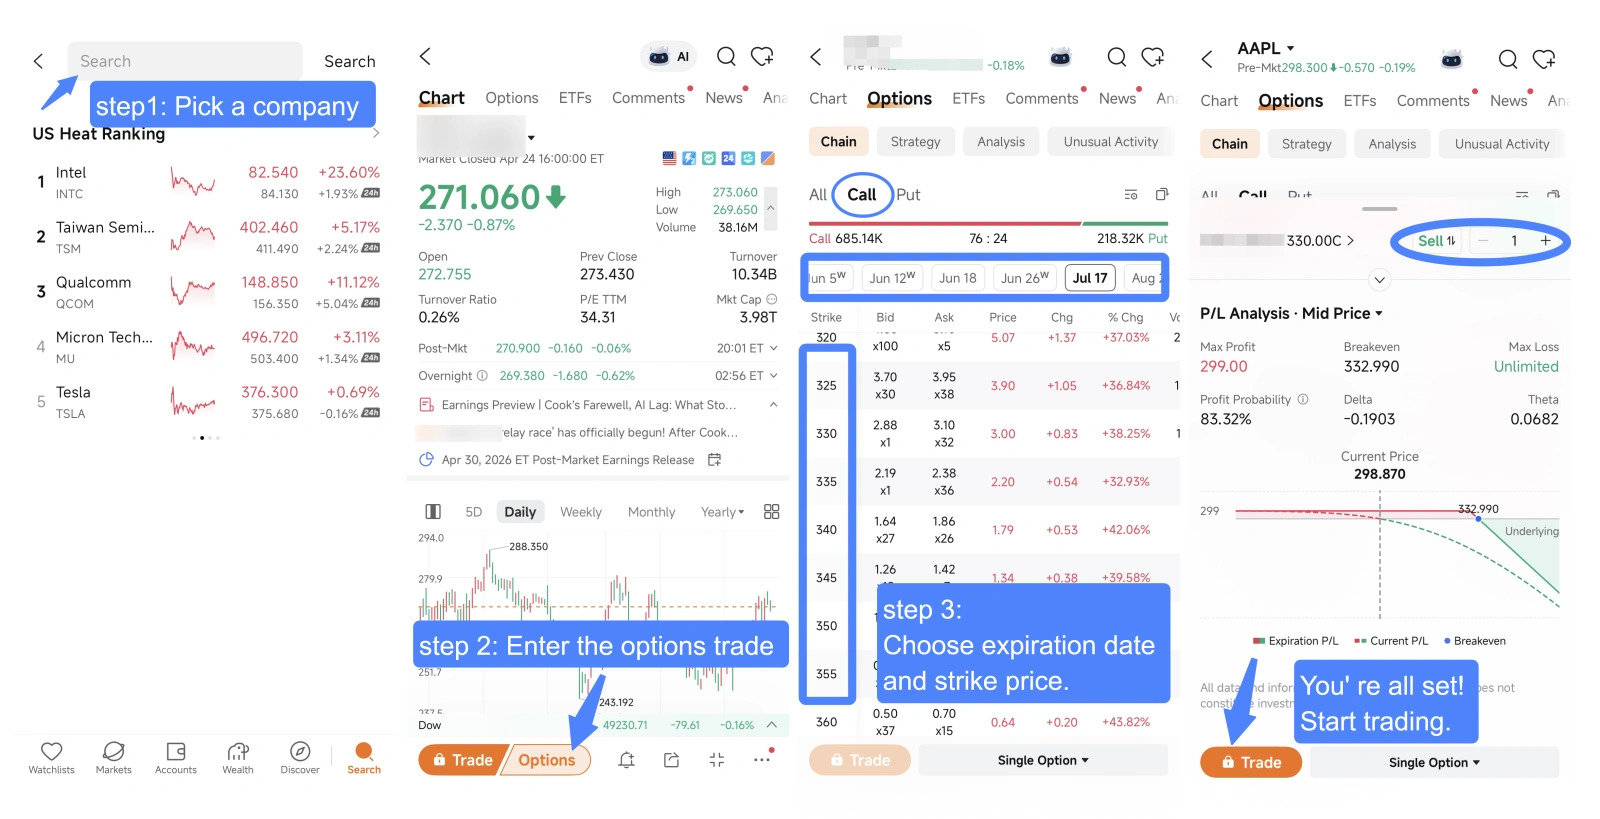
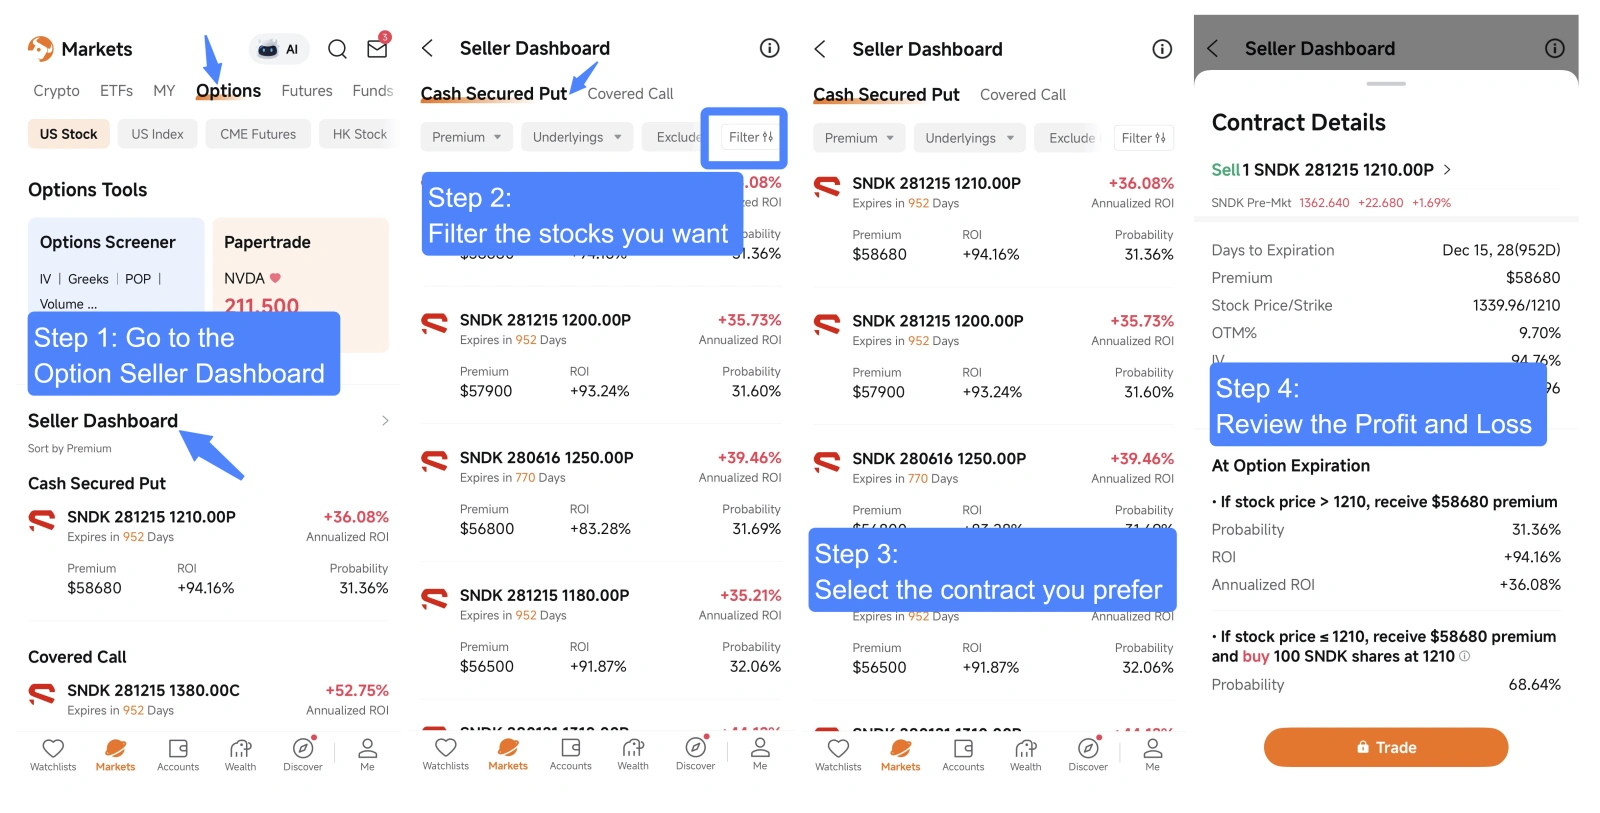
2)moomoo还提供期权卖方仪表盘。
只需进入行情 > 期权,按股票筛选并设置你的偏好,选择你感兴趣的合约,并在下单前查看盈亏(P&L)情况。这是开始期权交易的另一种简便方式:
05 最终要点
当人们听到巴菲特说“卖出期权本质上就是卖保险”时,往往会立刻联想到可口可乐的卖出看跌期权(Sell Put)故事。但作为期权卖方,还有第二种同样保守的应用方式——专为股东设计。
将你已持有的股票与卖出看涨期权(Sell Call)配对,就能把原本高风险的投机行为转变为稳定的收益增强引擎。这就是备兑看涨期权(Covered Call)。
这并非投机。它把你本就愿意接受的卖出价格转化为定期、前置的现金流——而支付这笔钱的,正是你原本打算继续持有的股票。
如果你账户中持有一个长期头寸,且预计短期内不会大涨,不妨先从一份备兑看涨期权开始,让它为你创造价值。就像伯克希尔的保险业务一样,每一个平静的日子,都是为你产生现金流的一天。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息