[2024年11月] 理解阿里巴巴的盈利表现:这家中国电商巨头能否扭转局面
阿里巴巴和腾讯曾是中国的科技巨头,巅峰时期市值均超过7000亿美元。如今,腾讯的市值仍高于4000亿美元,而阿里巴巴的市值已跌破2000亿美元,甚至一度落后于拼多多。阿里巴巴能否实现反弹?这在很大程度上取决于其接下来的业绩表现。
阿里巴巴即将发布最新财报。每次财报发布都可能预示着潜在的投资机会,但在深入投资之前,投资者需要了解如何解读其财务报表。以下是阿里巴巴财报中值得关注的三大关键领域:收入增长、盈利能力以及股票回购。
1. 收入增长
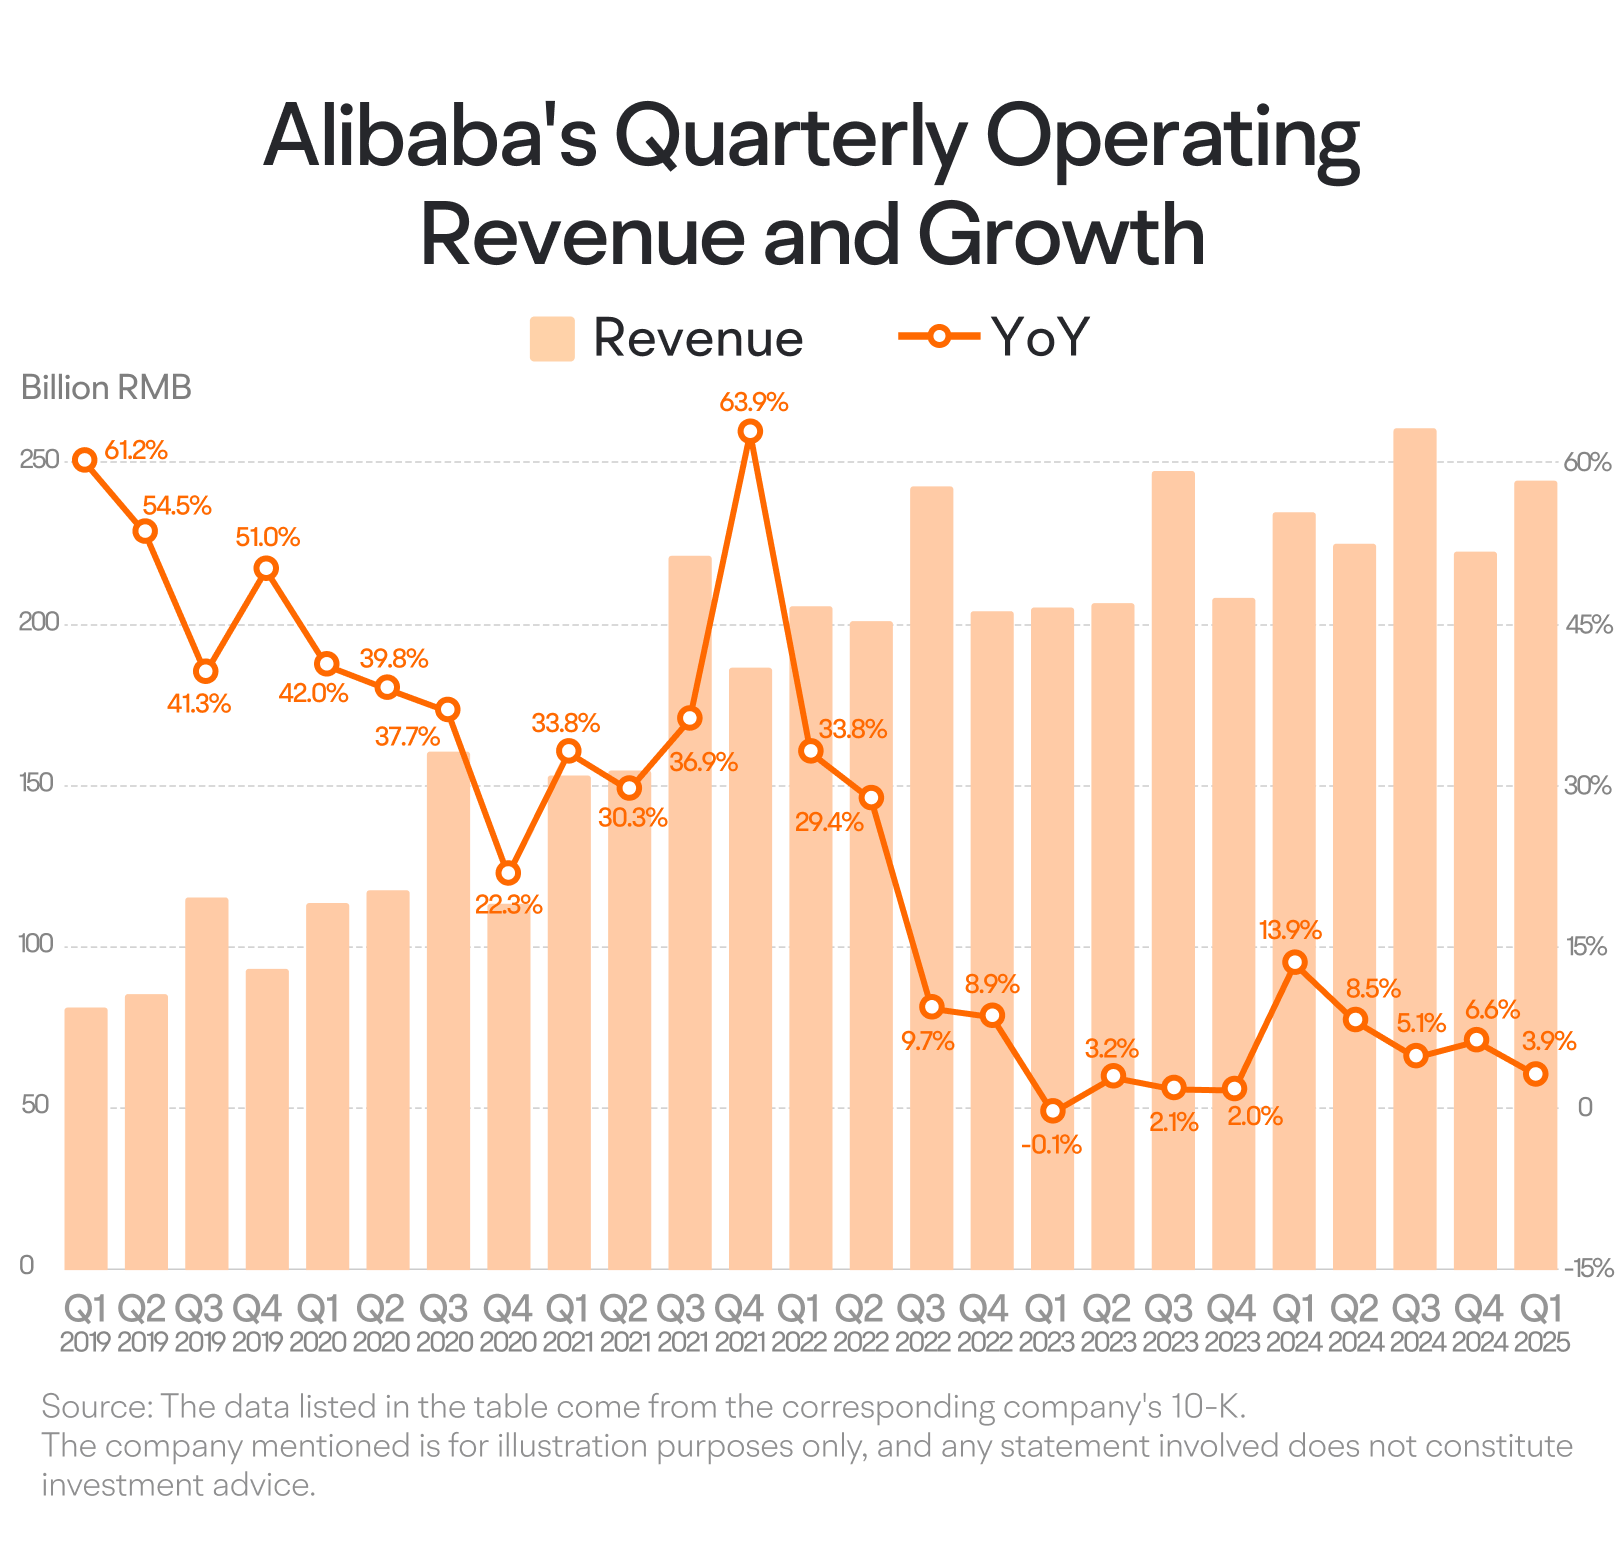
阿里巴巴亟需实现收入增速的企稳与回升。在2022财年第三季度之前,阿里巴巴的收入增速曾超过30%。然而,2022财年第三季度这一增速降至9.7%,此后一直难以维持在10%以上。那么,阿里巴巴的收入能否企稳并重回两位数增长?让我们按其各业务板块逐一分析。
该公司业务现已划分为多个板块,自2024财年第一季度起:
淘天集团(国内电子商务)
阿里巴巴国际(跨境电商)
云智能集团
菜鸟集团(物流)
本地服务集团(外卖与本地服务)
娱乐(视频与电影制作)
其他事业
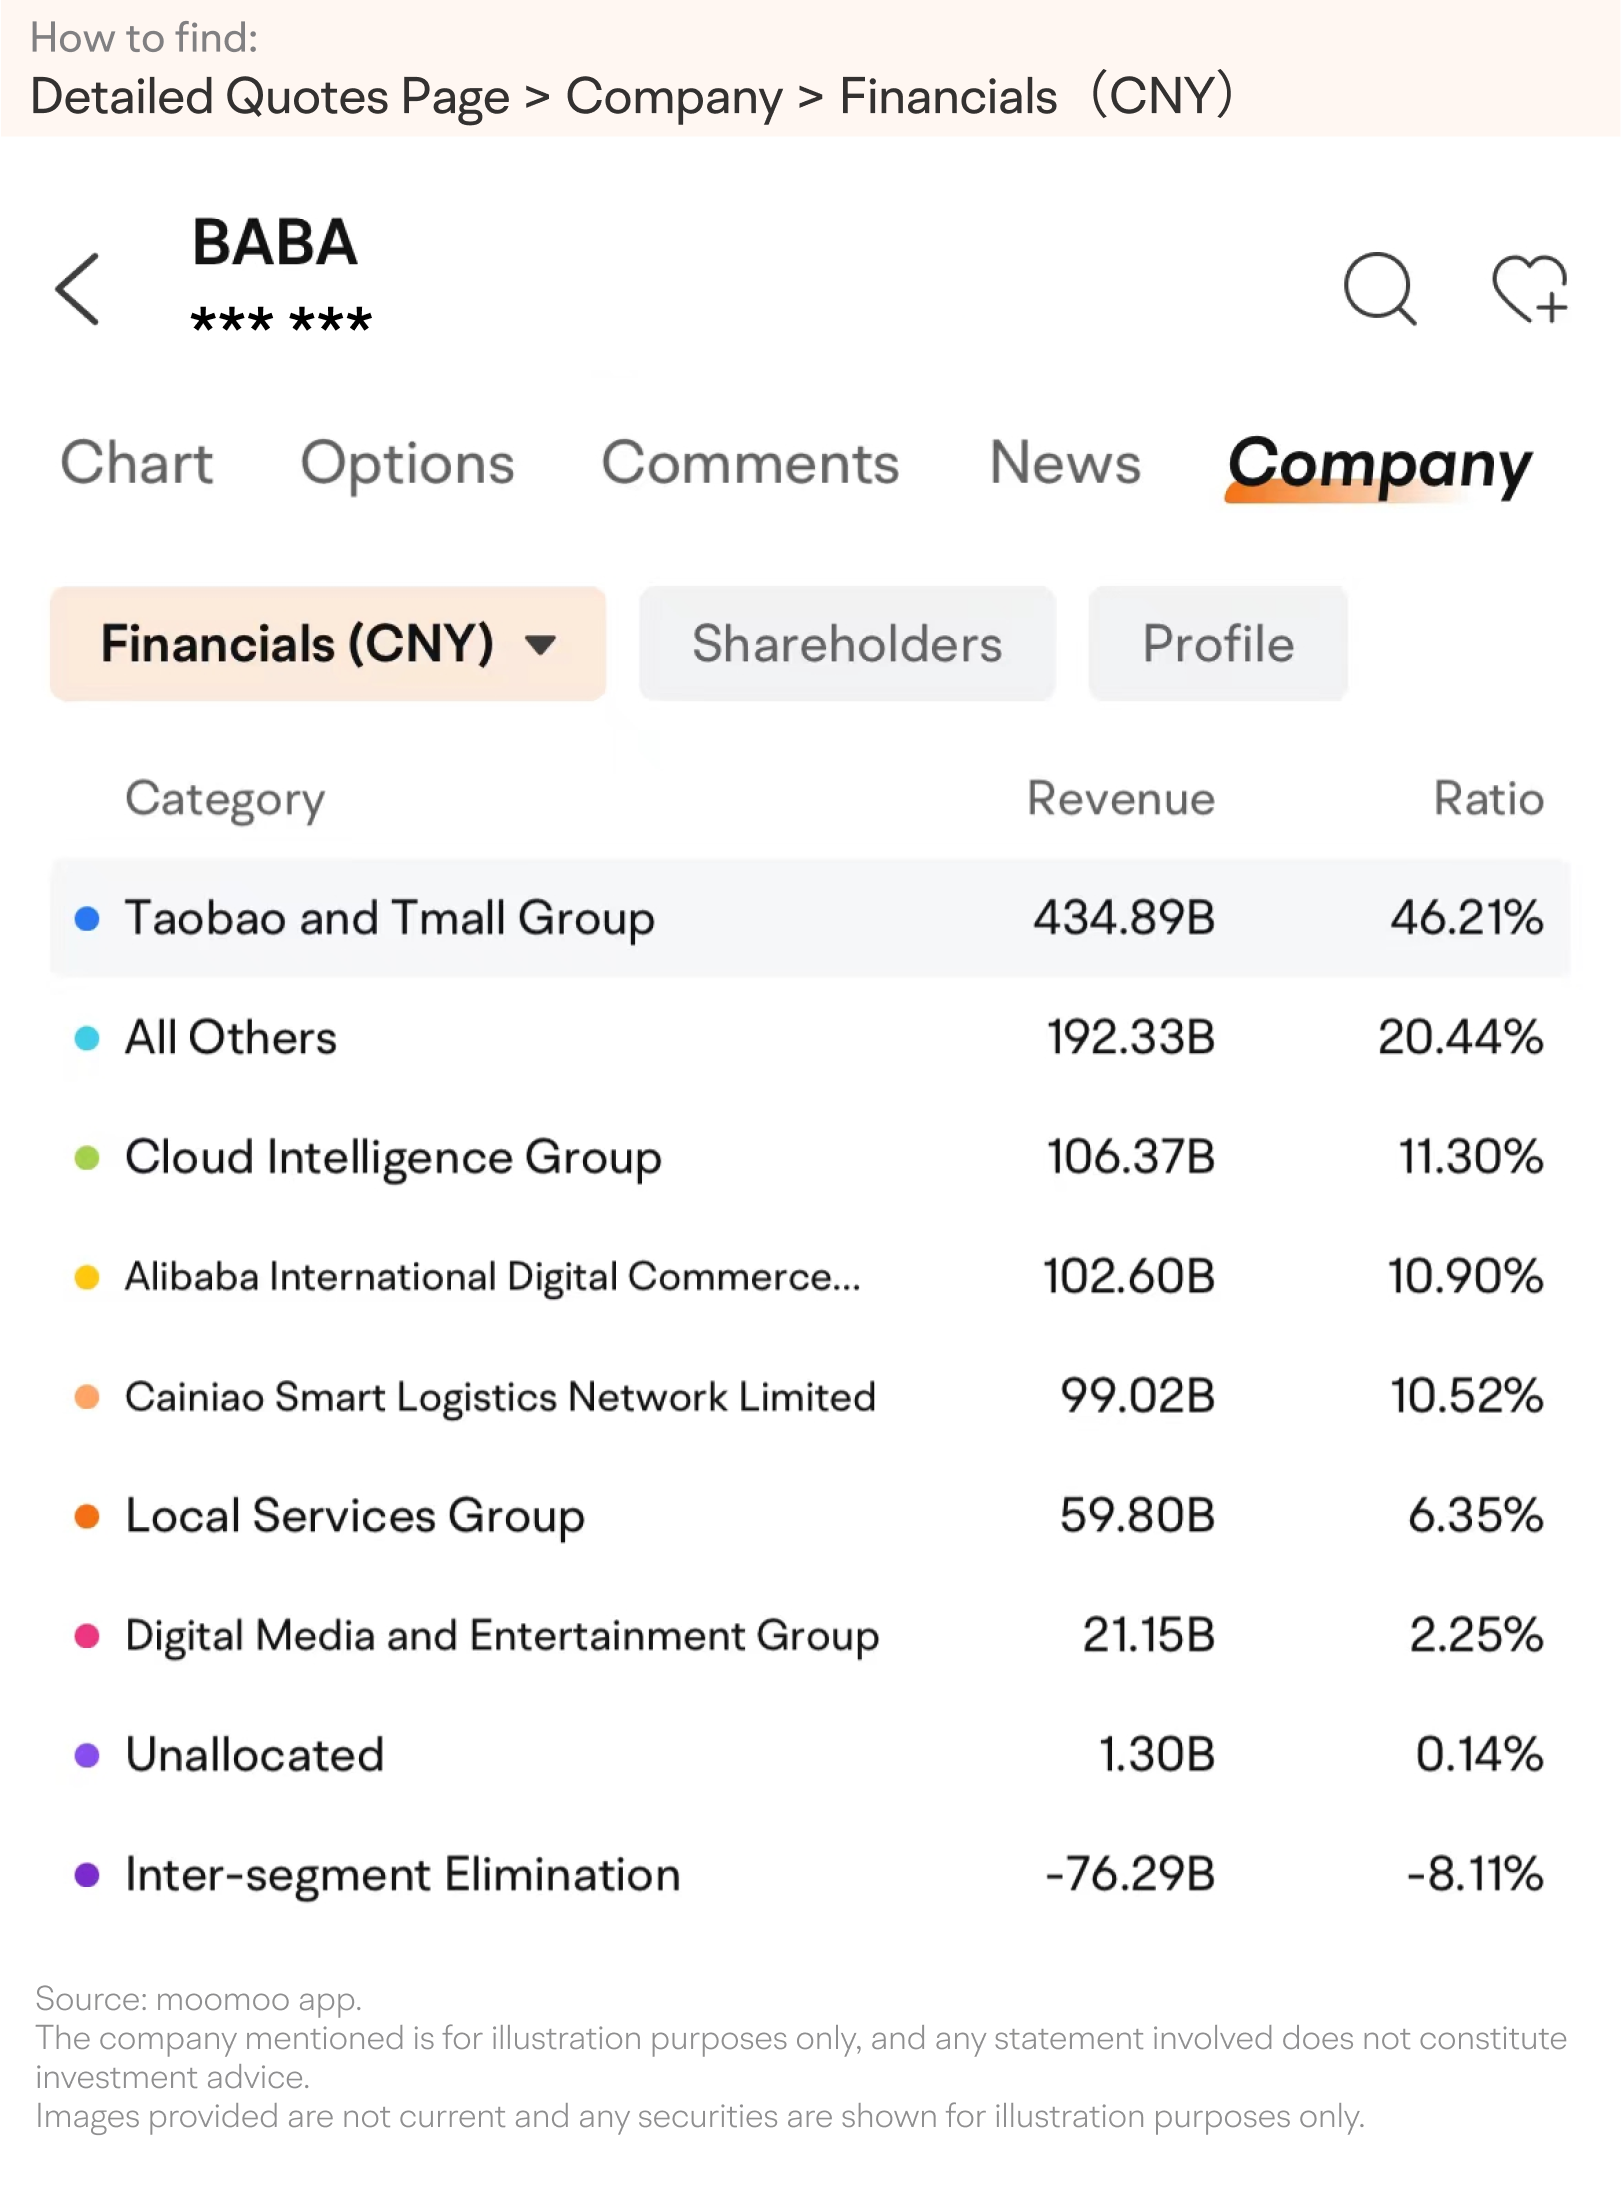
其中,有三个板块是关键。
首先是淘天集团,旗下包括淘宝和天猫。这是阿里巴巴的核心业务和最大的收入来源,占2024财年总收入的近一半。阿里巴巴整体收入增速的下滑,主要源于其国内电商业务表现疲软。
阿里巴巴的电商业务增长已陷入停滞,这不仅源于国内经济环境的影响,也与拼多多的激烈竞争密不可分。自阿里巴巴完成业务重组以来的五个季度中,淘天集团的收入增速已有四个季度低于5%,显示出明显的增长乏力。相比之下,拼多多的收入增速却持续加快,近几个季度甚至接近翻倍。这种竞争压力对阿里巴巴的国内电商业务造成了显著冲击。
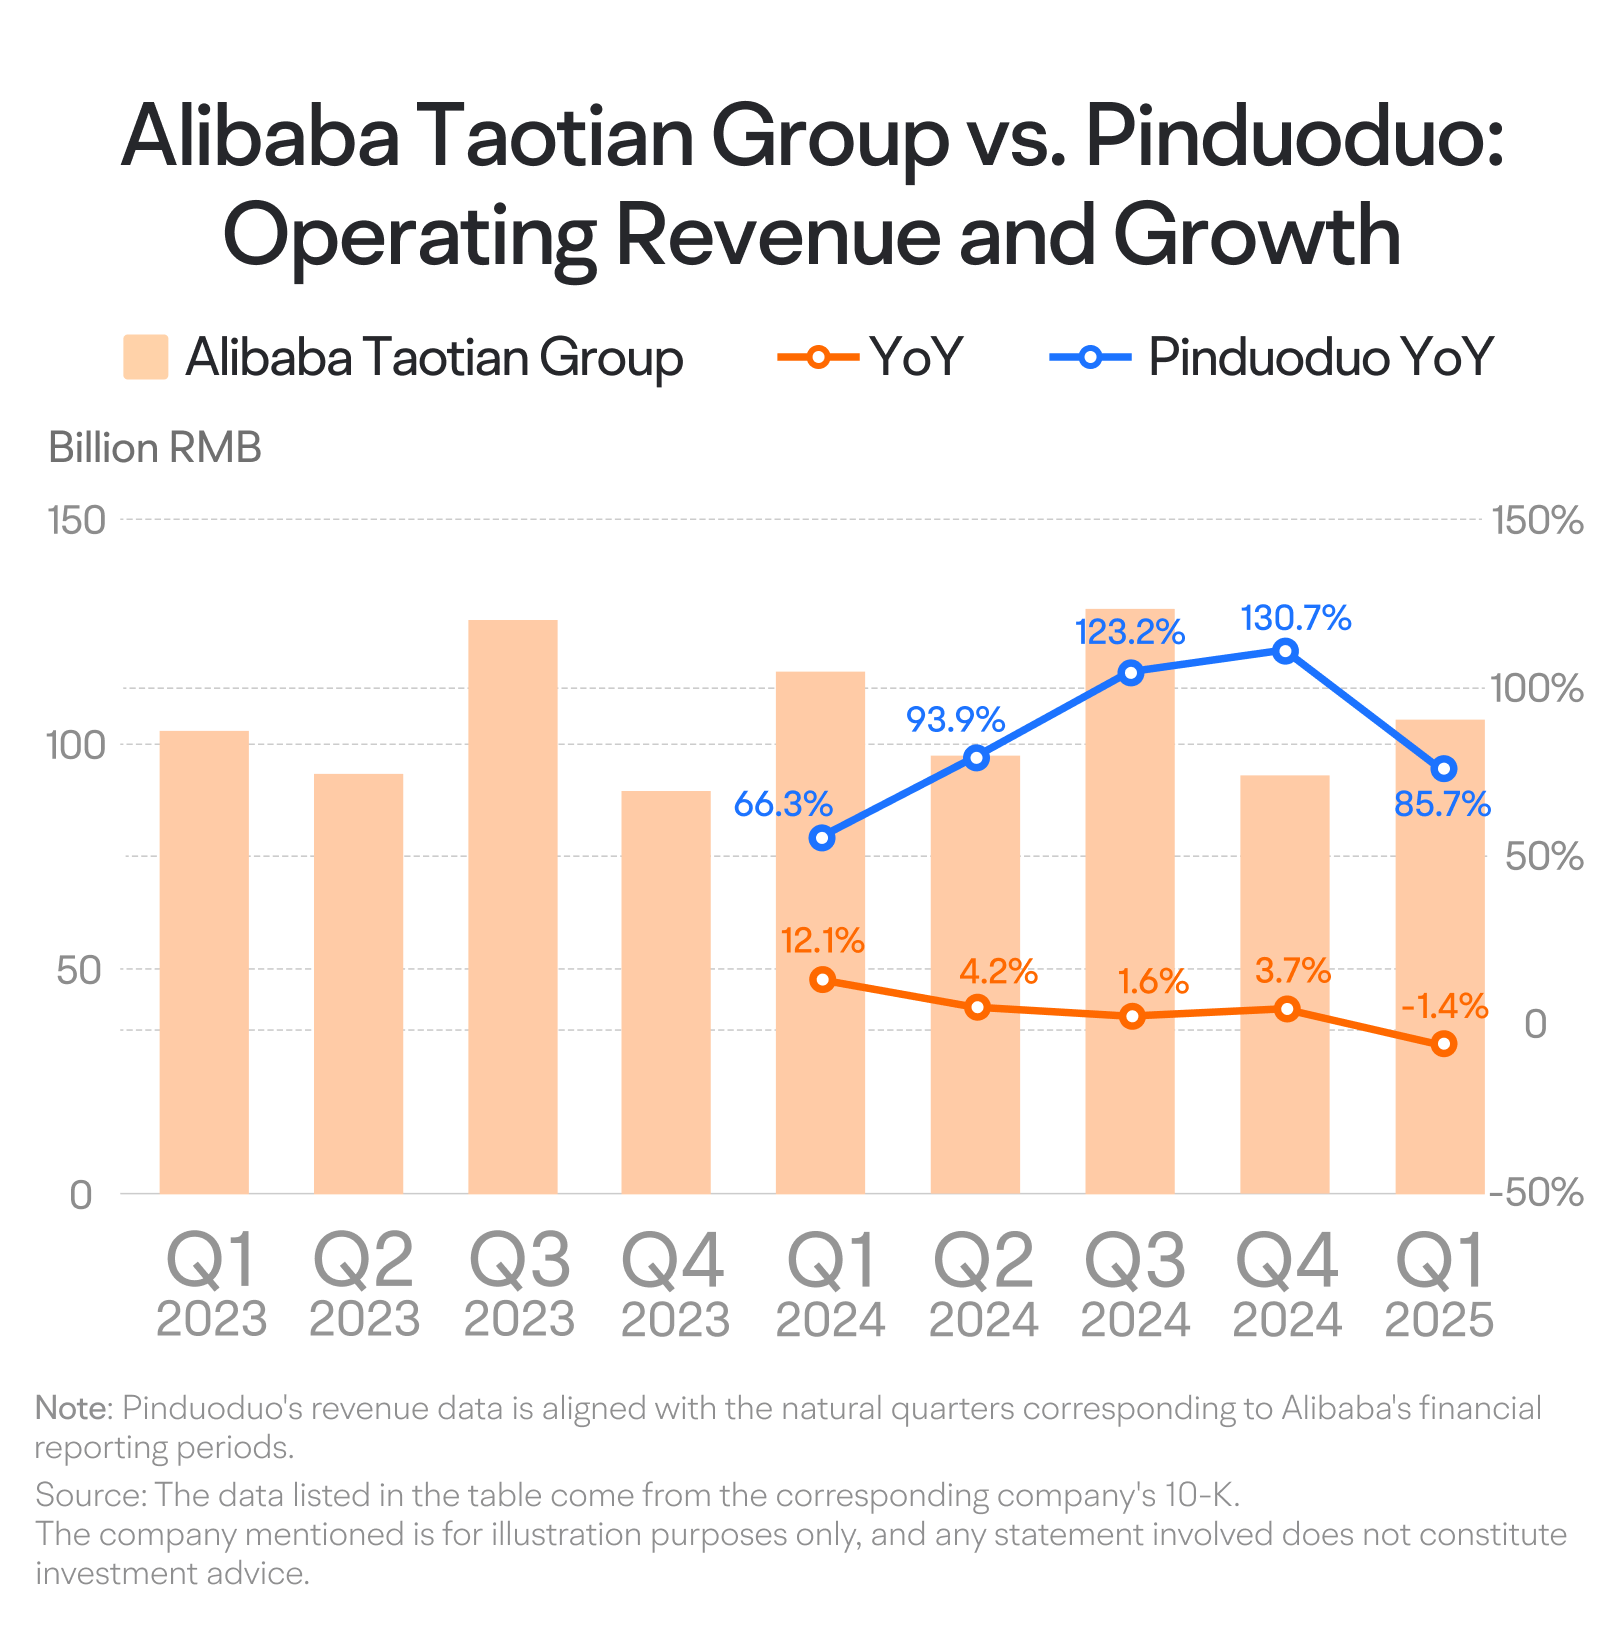
为重夺市场份额,阿里巴巴开始效仿竞争对手,推出更多面向消费者的折扣优惠,并加大对中小企业的支持力度。这一策略已初见成效,阿里巴巴的GMV重新实现两位数增长,但其2025年第一季度的营收增速却有所放缓。
第二个关键板块是阿里巴巴的国际业务,涵盖Lazada、速卖通和Alibaba.com。随着国内市场竞争日益激烈,众多企业纷纷将重心转向海外市场。尽管阿里巴巴在跨境电商领域已深耕十余年,但与新兴竞争对手相比仍显滞后。拼多多旗下的Temu以及TikTok表现尤为强势,其中Temu更是实现了指数级增长,令其他竞品望尘莫及。
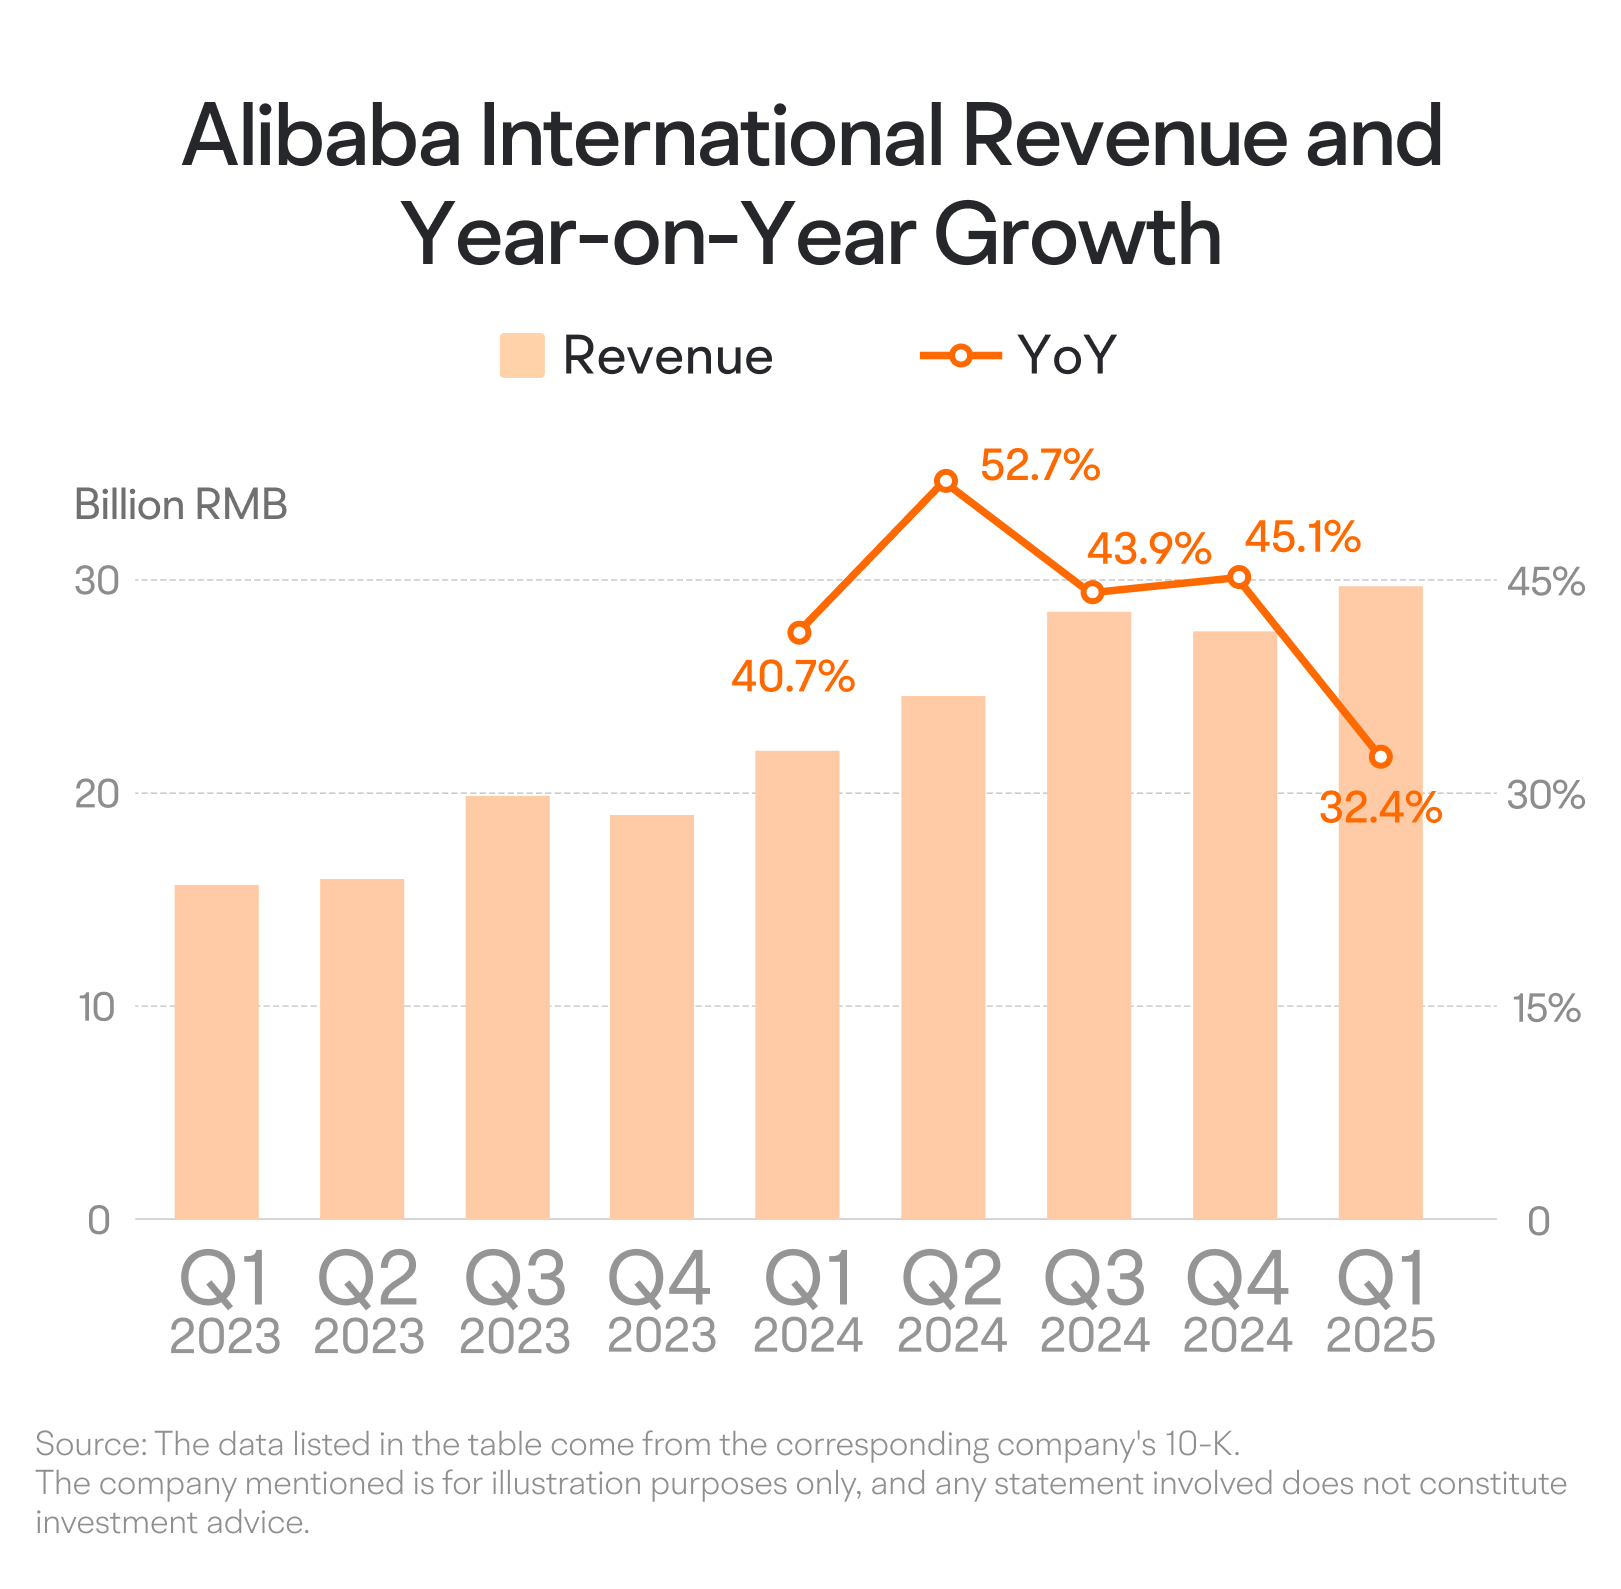
然而,鉴于跨境电商市场的巨大潜力,阿里巴巴的国际业务一直保持强劲增长。过去五个季度,其收入增速均超过30%,成为阿里巴巴增长最快的业务板块。此外,负责跨境电商物流的菜鸟集团在近几个季度的收入增速也超过15%,位居第二。
第三个关键板块是智能云事业群。阿里巴巴云曾在2022财年前保持年增长率超过50%的亮眼表现,但过去两个财年增速明显放缓,季度收入增幅均低于10%。
这一增速放缓在一定程度上源于阿里巴巴战略性地削减了效率较低的项目制私有云和混合云服务,从而拖累了整体增长。不过,核心公有云业务仍实现了超过10%的收入增长。未来业绩表现将取决于阿里云在优化收入结构后能否进一步提速。
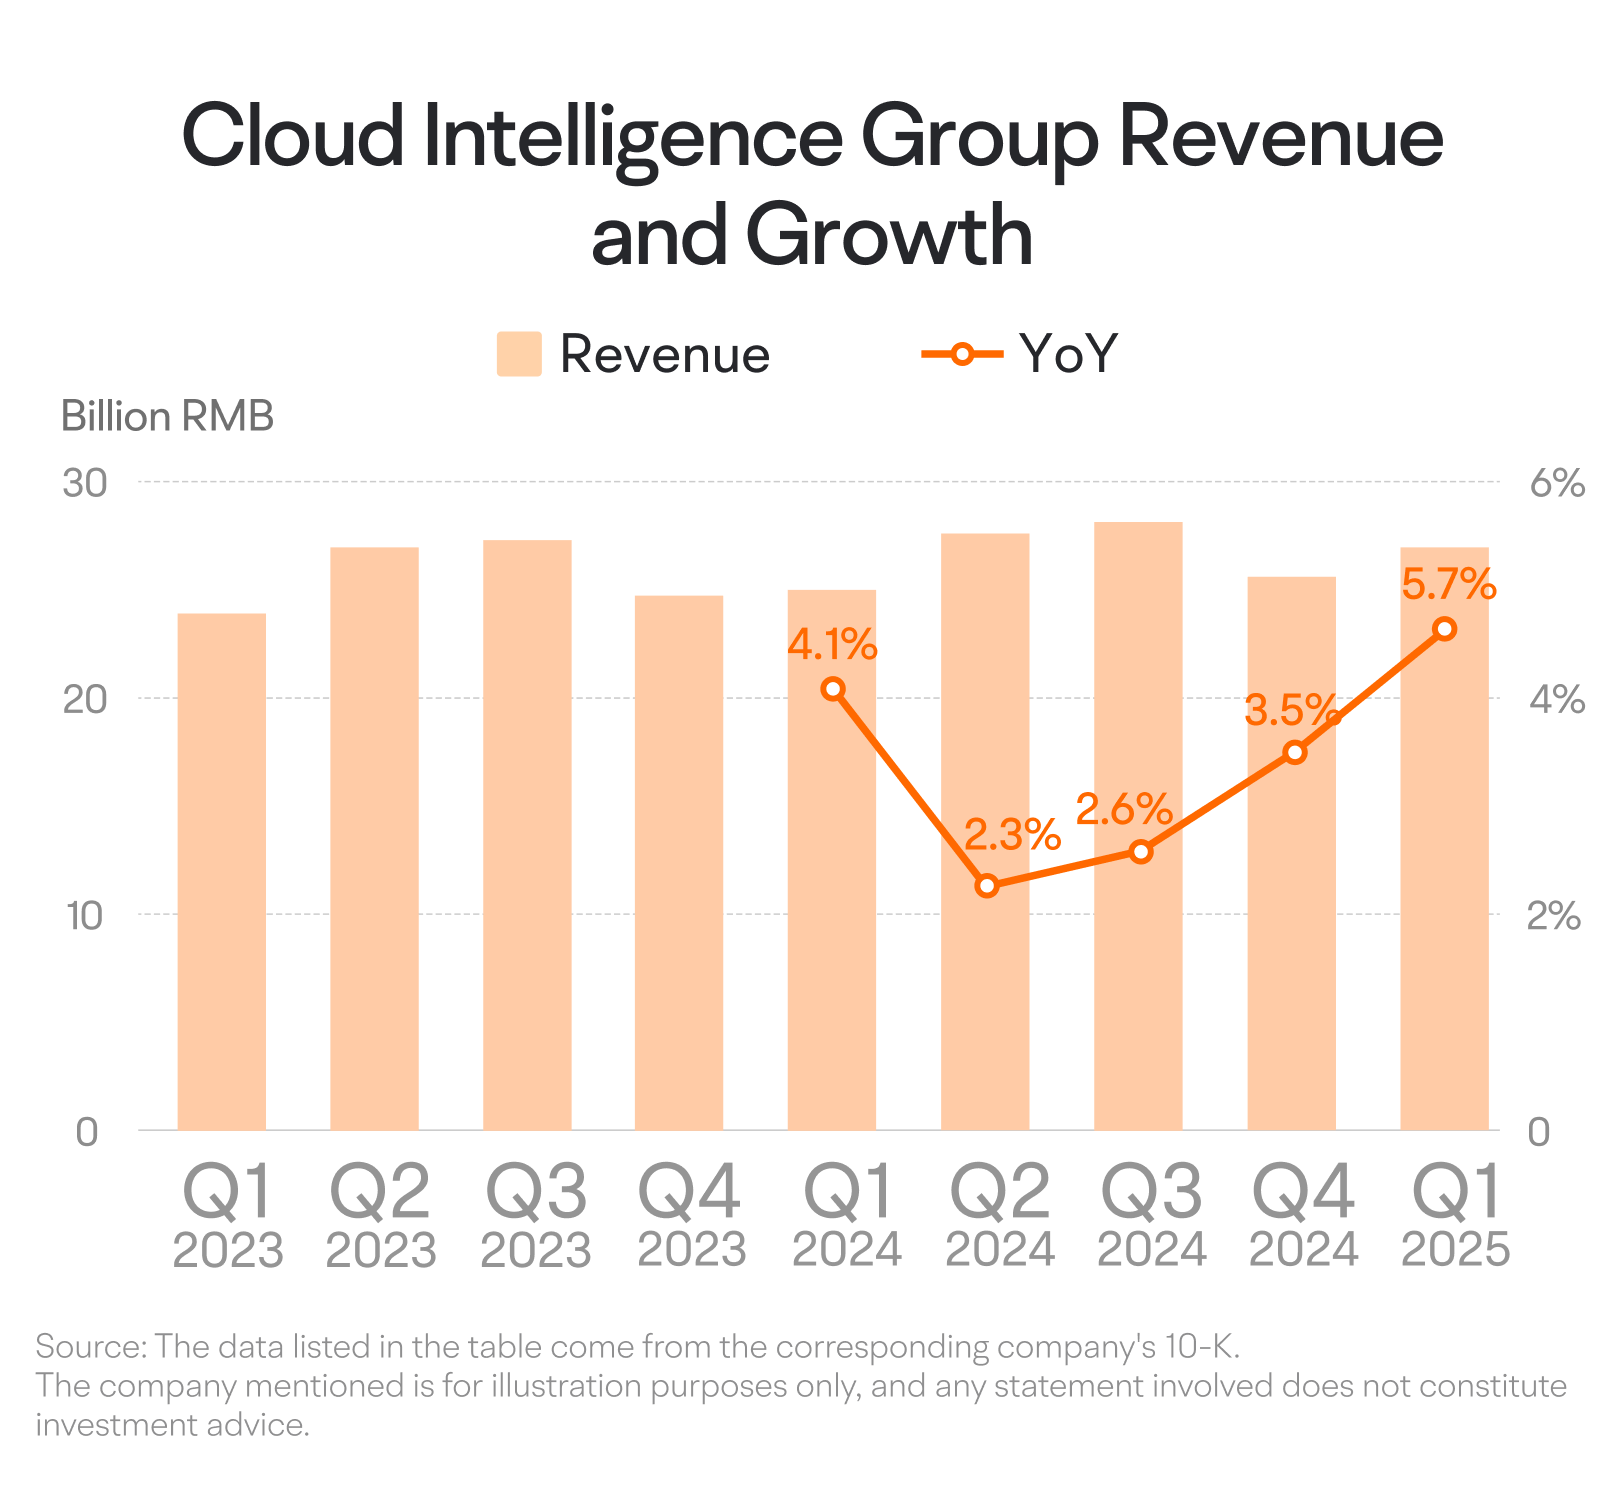
除这三大核心板块外,阿里巴巴的其他业务还包括饿了么、高德等本地生活服务,优酷、阿里影业等娱乐业务,以及阿里健康、盒马、大润发等多元化业务。这些板块的收入占比相对较小,且由于增长较为稳健,往往较少受到市场关注。
在未来的财务报告中,值得关注的要点可能包括:阿里巴巴的国内电商业务能否加速增长并重拾市场份额,其跨境电商业务能否持续保持30%以上的增速,以及阿里云在优化收入结构后是否能够重回两位数的增长。
2. 盈利能力
在近期的市场低迷期间,阿里巴巴和腾讯的营收增速均出现大幅下滑。然而,阿里巴巴股价的跌幅明显大于腾讯,这主要源于二者盈利表现的分化。
尽管腾讯的经调整净利润率在经历短暂下滑后已回升至新高,但阿里巴巴的净利润率近几个季度仍低于20%,尚未恢复至此前的峰值水平。
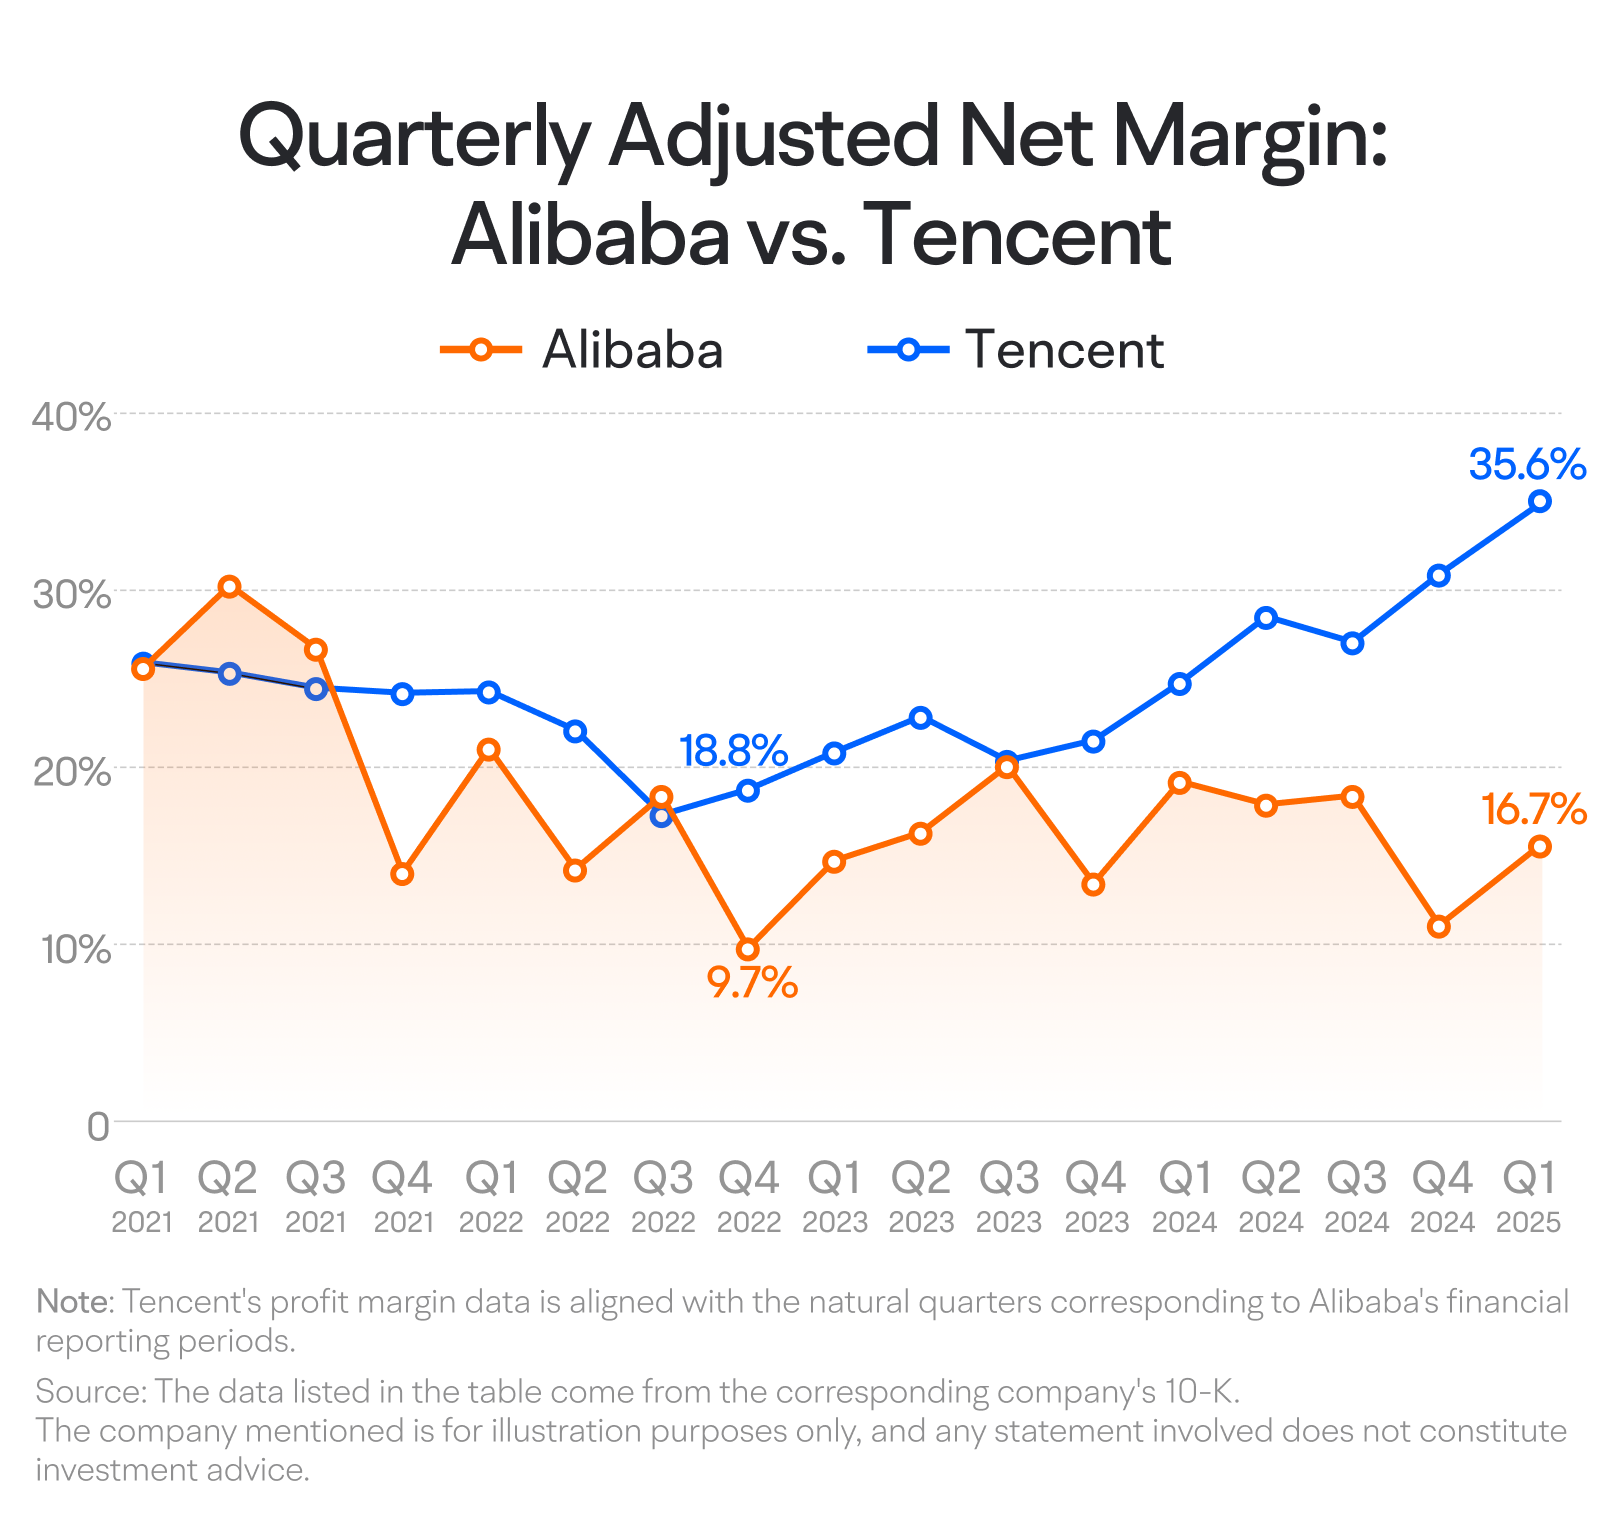
具体而言,阿里巴巴披露了各业务板块的经调整EBITA。淘天集团是主要的利润贡献者,而其他各板块合计仍处于亏损状态。
第一个关键点是,淘天集团的经调整EBITA利润率在过去几个季度呈下行趋势。此外,其经调整EBITA增速也大幅下滑,从9.1%降至负增长,并预计在2024年第四季度至2025年第一季度期间持续为负。
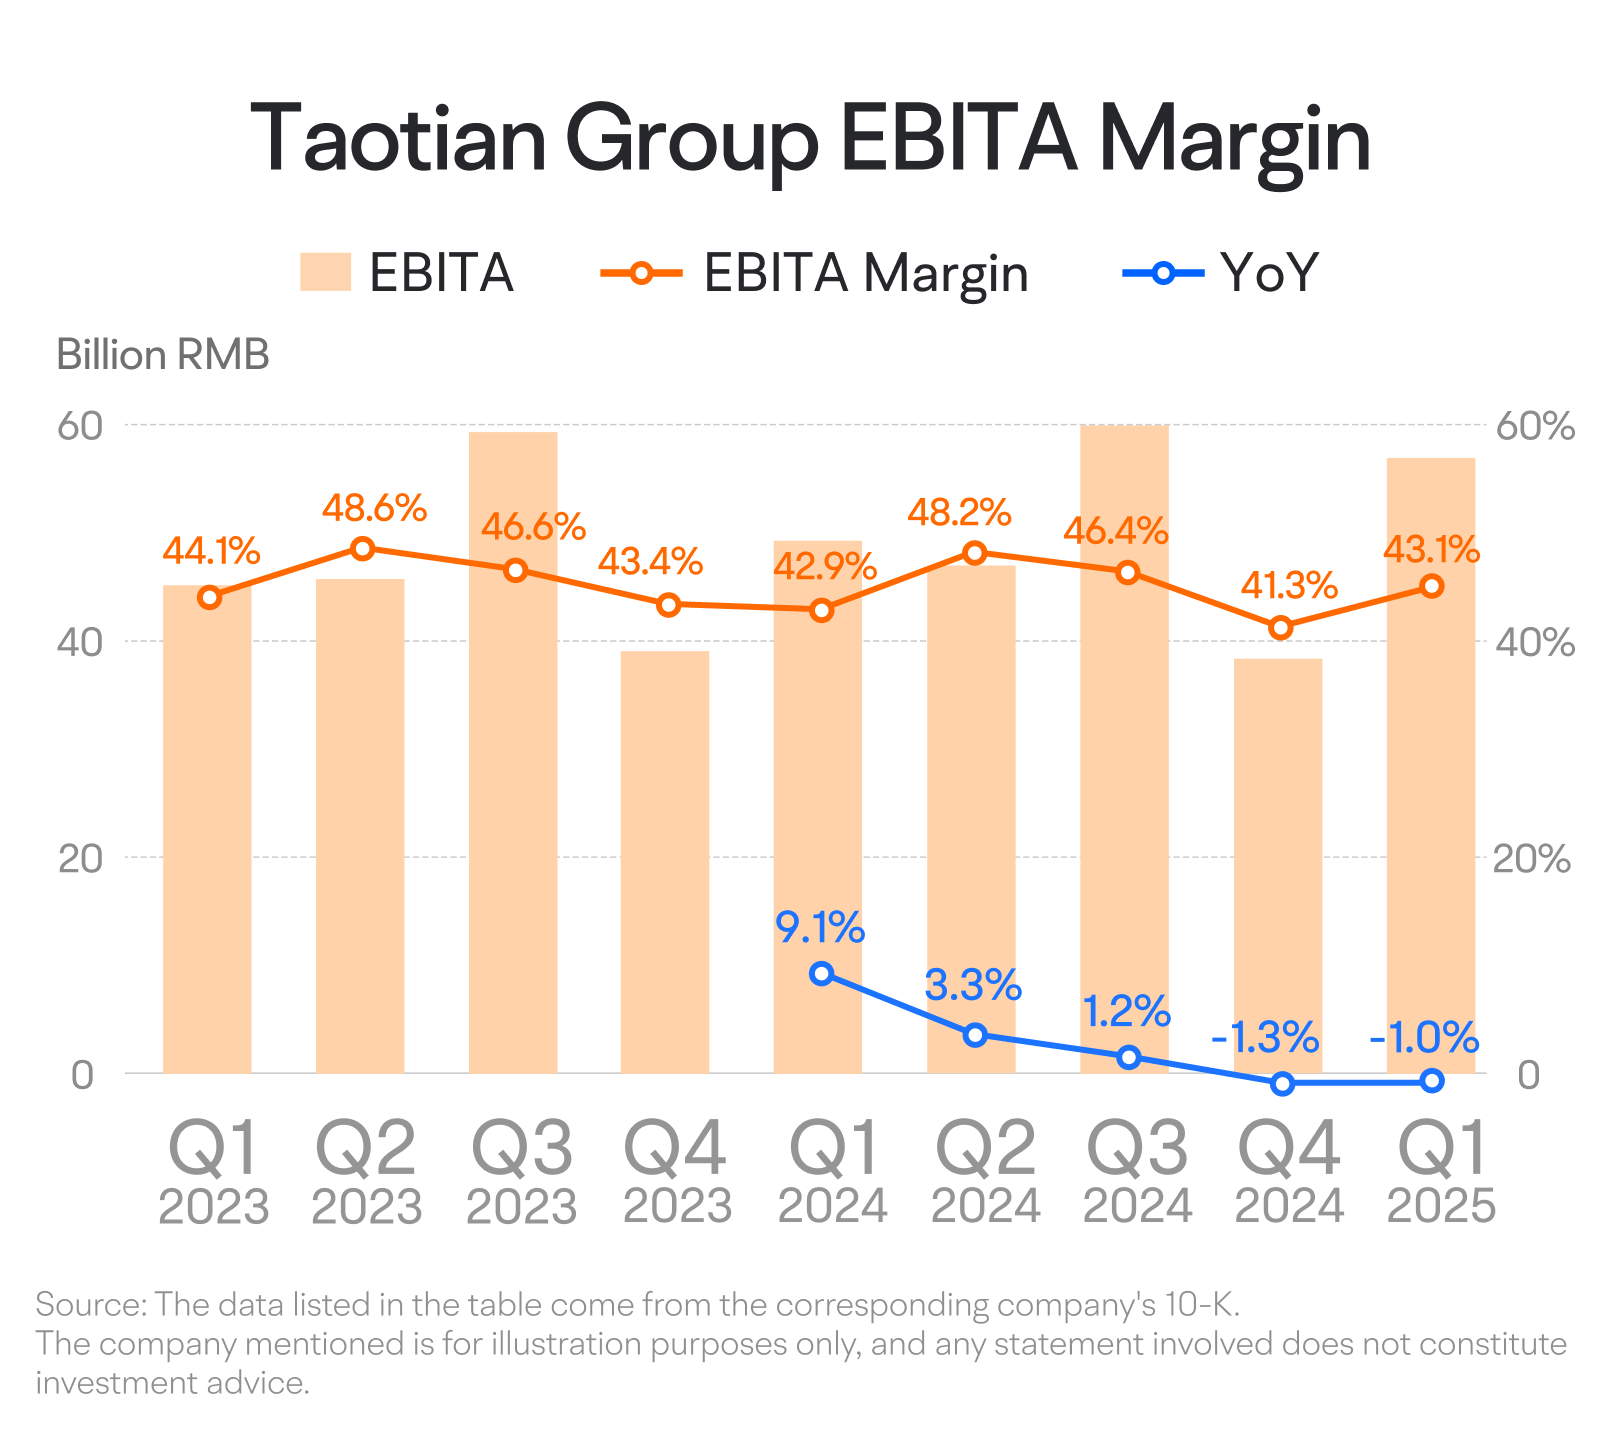
淘天集团盈利能力的下滑主要源于国内电商市场的激烈竞争。为重夺市场份额,阿里巴巴加大了投入并下调了变现率,这给盈利水平带来了压力。只有在市场竞争趋于缓和之时,淘天集团的利润率才有望企稳回升。
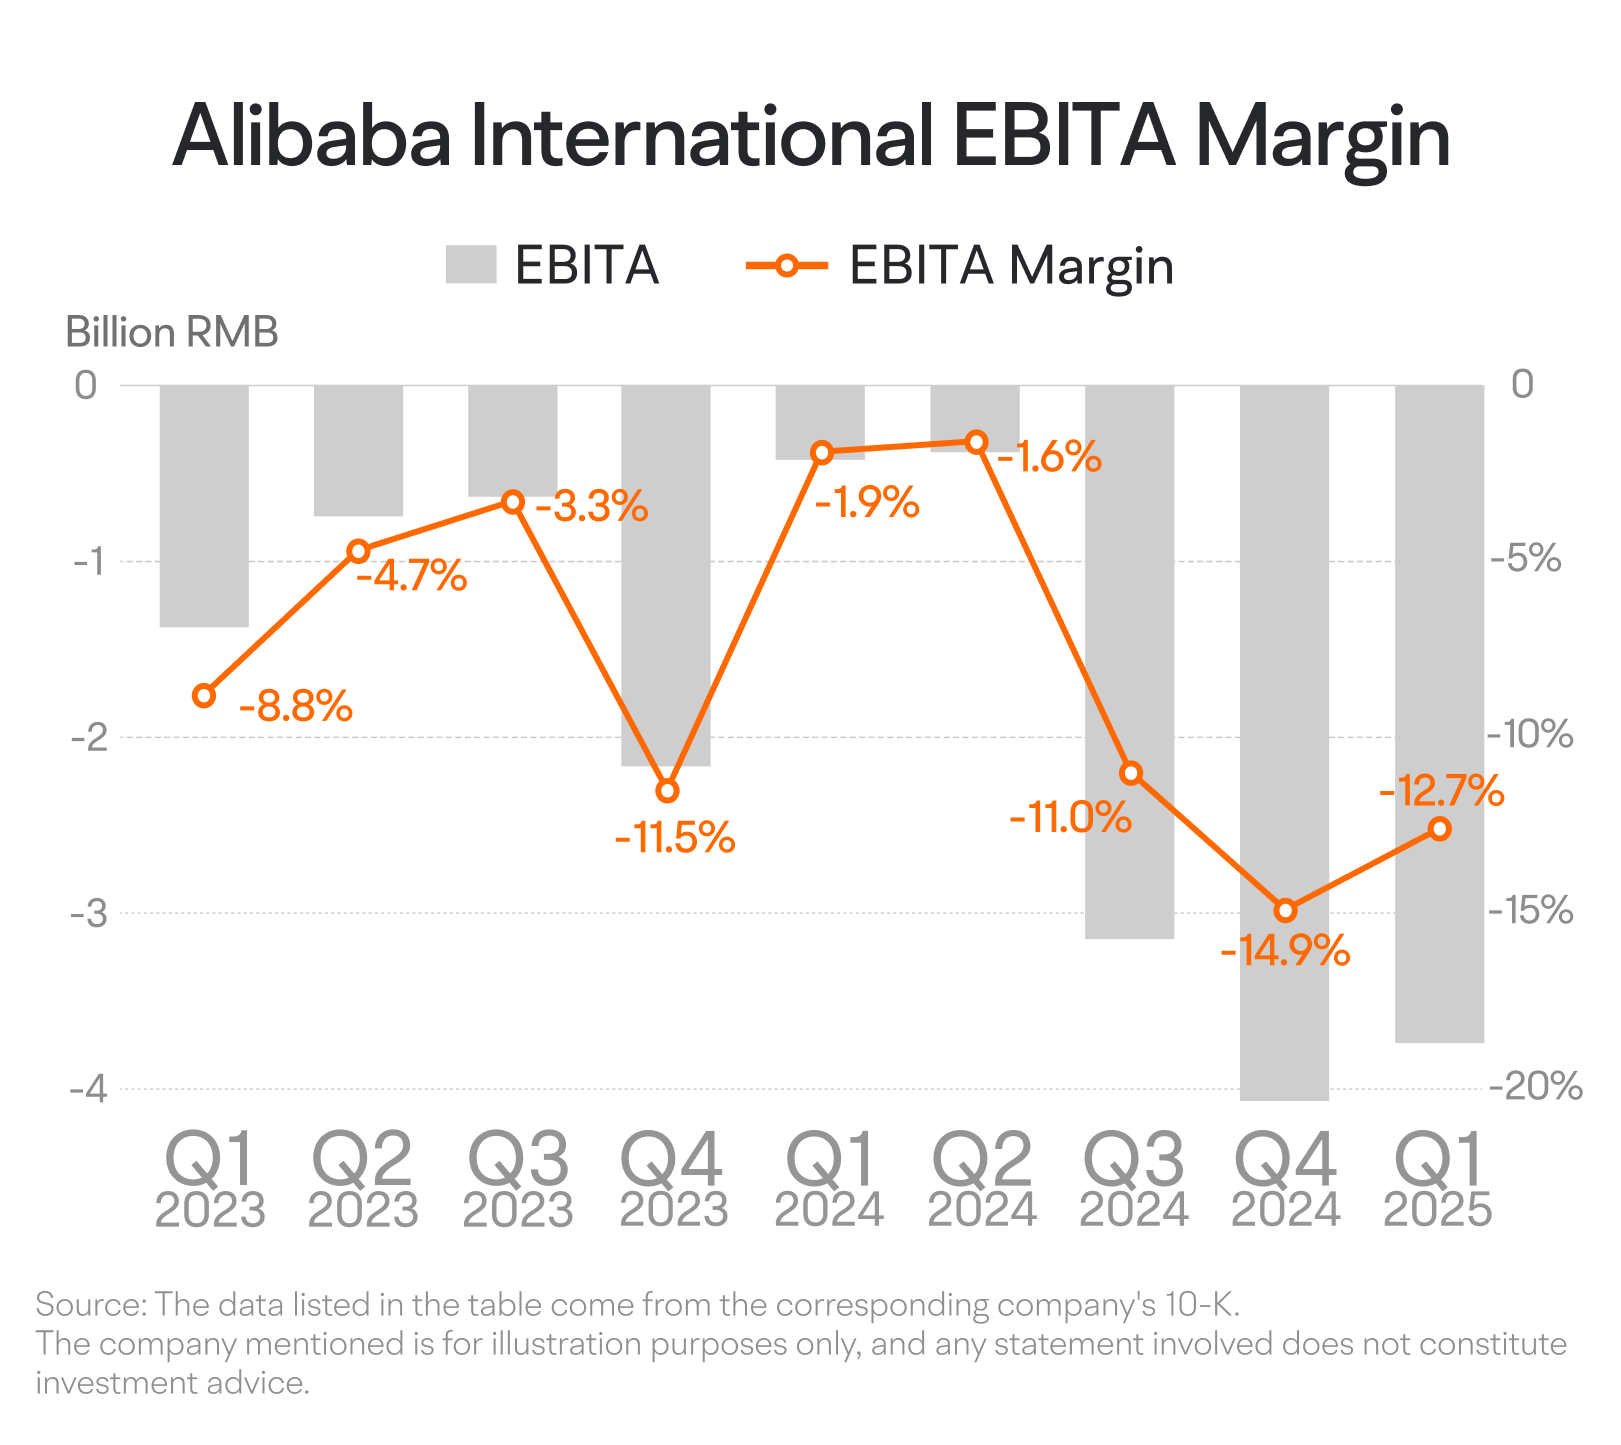
阿里巴巴的国际业务与菜鸟集团一道,仍处于亏损状态,且亏损规模呈扩大趋势。不过,鉴于其正处于高增长阶段,当前的亏损尚在可接受范围内。关键在于,阿里巴巴的国际业务能否在保持收入快速增长的同时降低亏损率,并最终实现盈利。若收入增速放缓、亏损持续高位,则该业务板块的潜在价值或将大幅缩水。
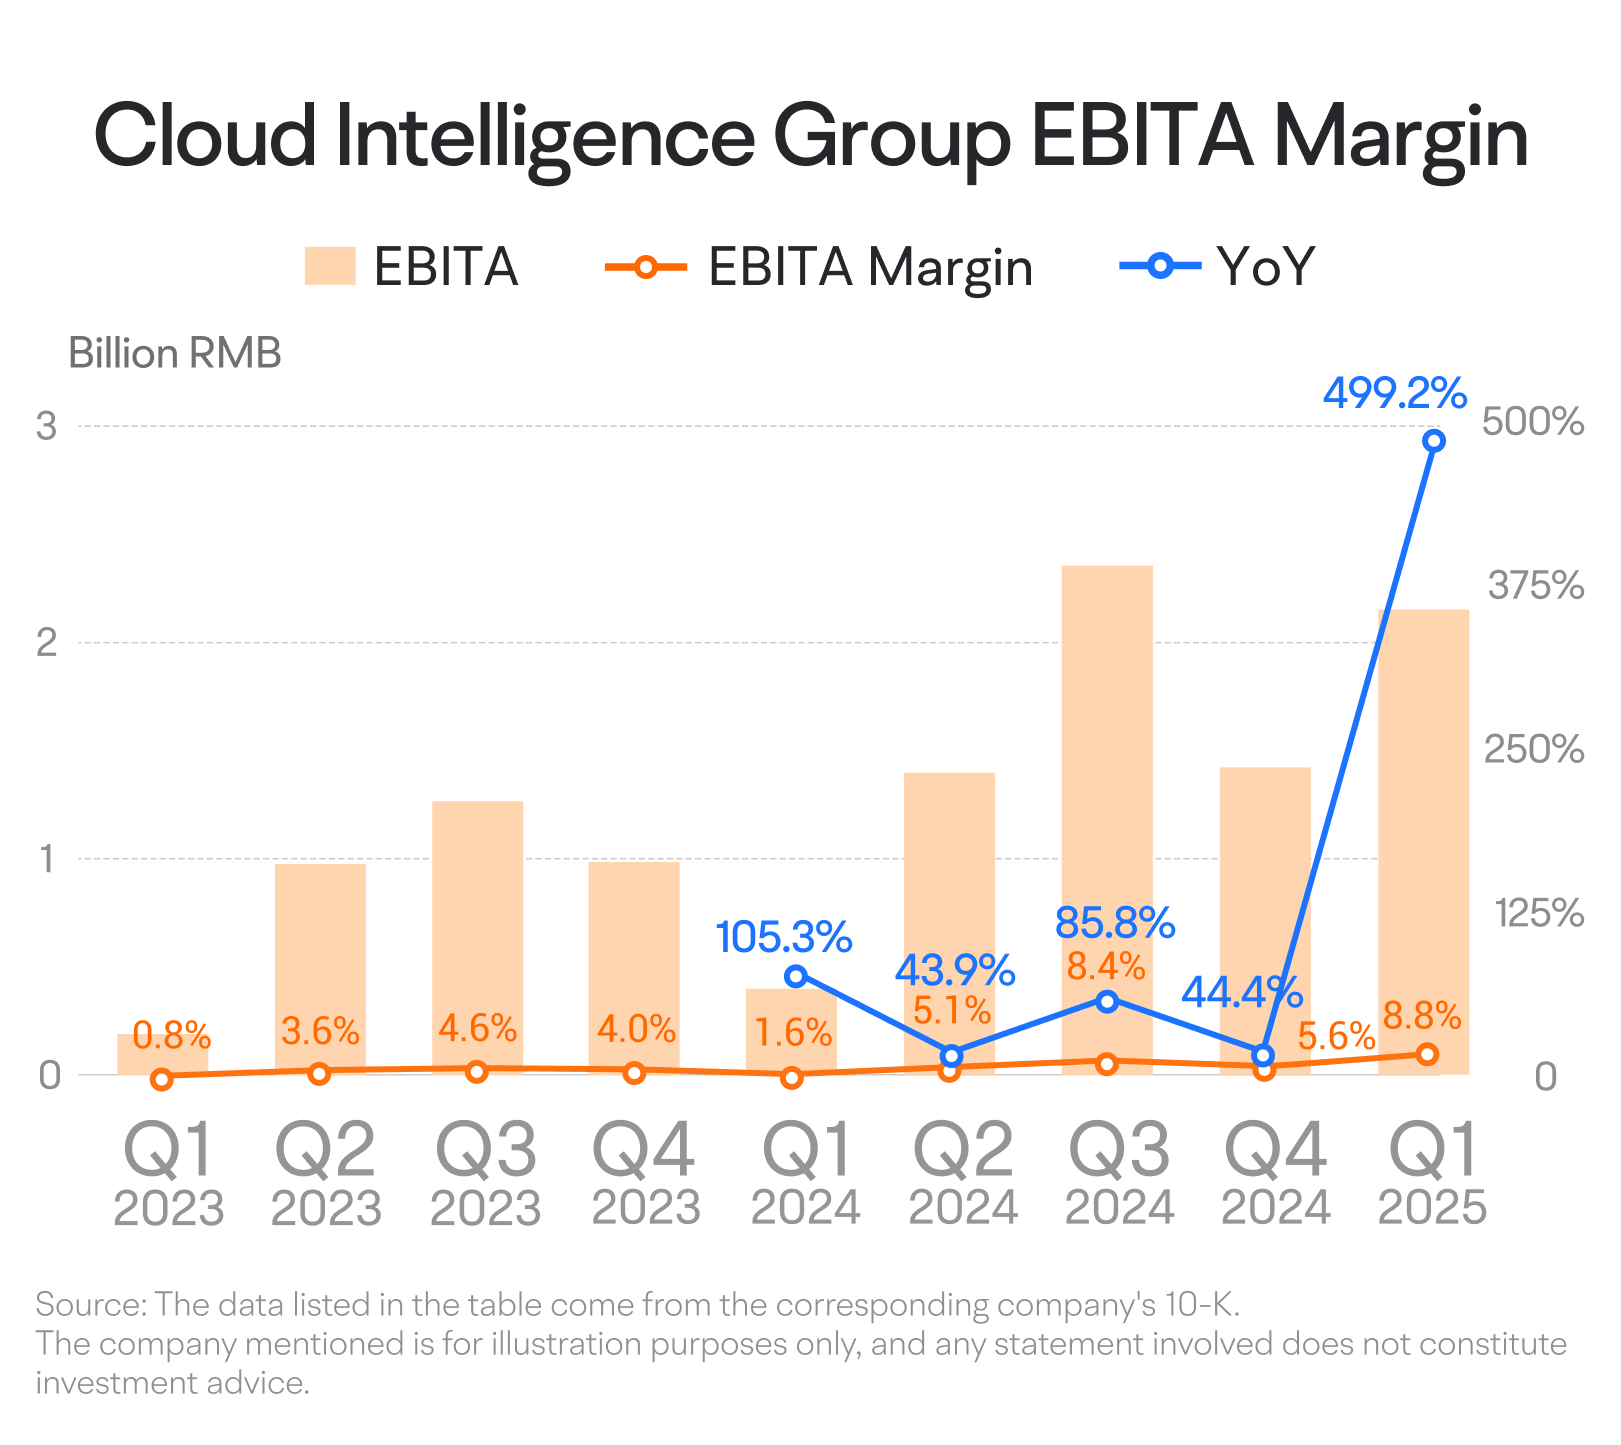
第三个关键业务板块——智能云,整体表现较为积极。过去五个季度,其EBITA利润率同比持续改善,每季度EBITA利润均实现40%以上的增长。
通过削减低效的项目制服务、聚焦标准化的公有云产品,智能云的盈利能力得到显著提升。展望未来,我们还需观察持续优化能否进一步提高利润率,推动整体利润增长,并为阿里巴巴的总体盈利作出重要贡献。
除这三大核心板块外,阿里巴巴的本地服务业务正致力于削减亏损。然而,其数字媒体与娱乐业务以及“其他”业务板块则面临收入增速放缓的困境,距离实现盈利尚有较大距离。这些板块或可被视为拖累项,未来阿里巴巴是否会选择剥离这些持续亏损的业务,仍有待观察。
3. 股份回购
阿里巴巴的营收增长遭遇瓶颈,盈利能力也乏善可陈,这招致部分投资者的批评,并令其股价承压。然而,不可否认的是,阿里巴巴的现金流依然强劲。即便在过去两个财年,阿里巴巴每年仍能创造约1500亿元的自由现金流,现金储备更是逼近6000亿元。
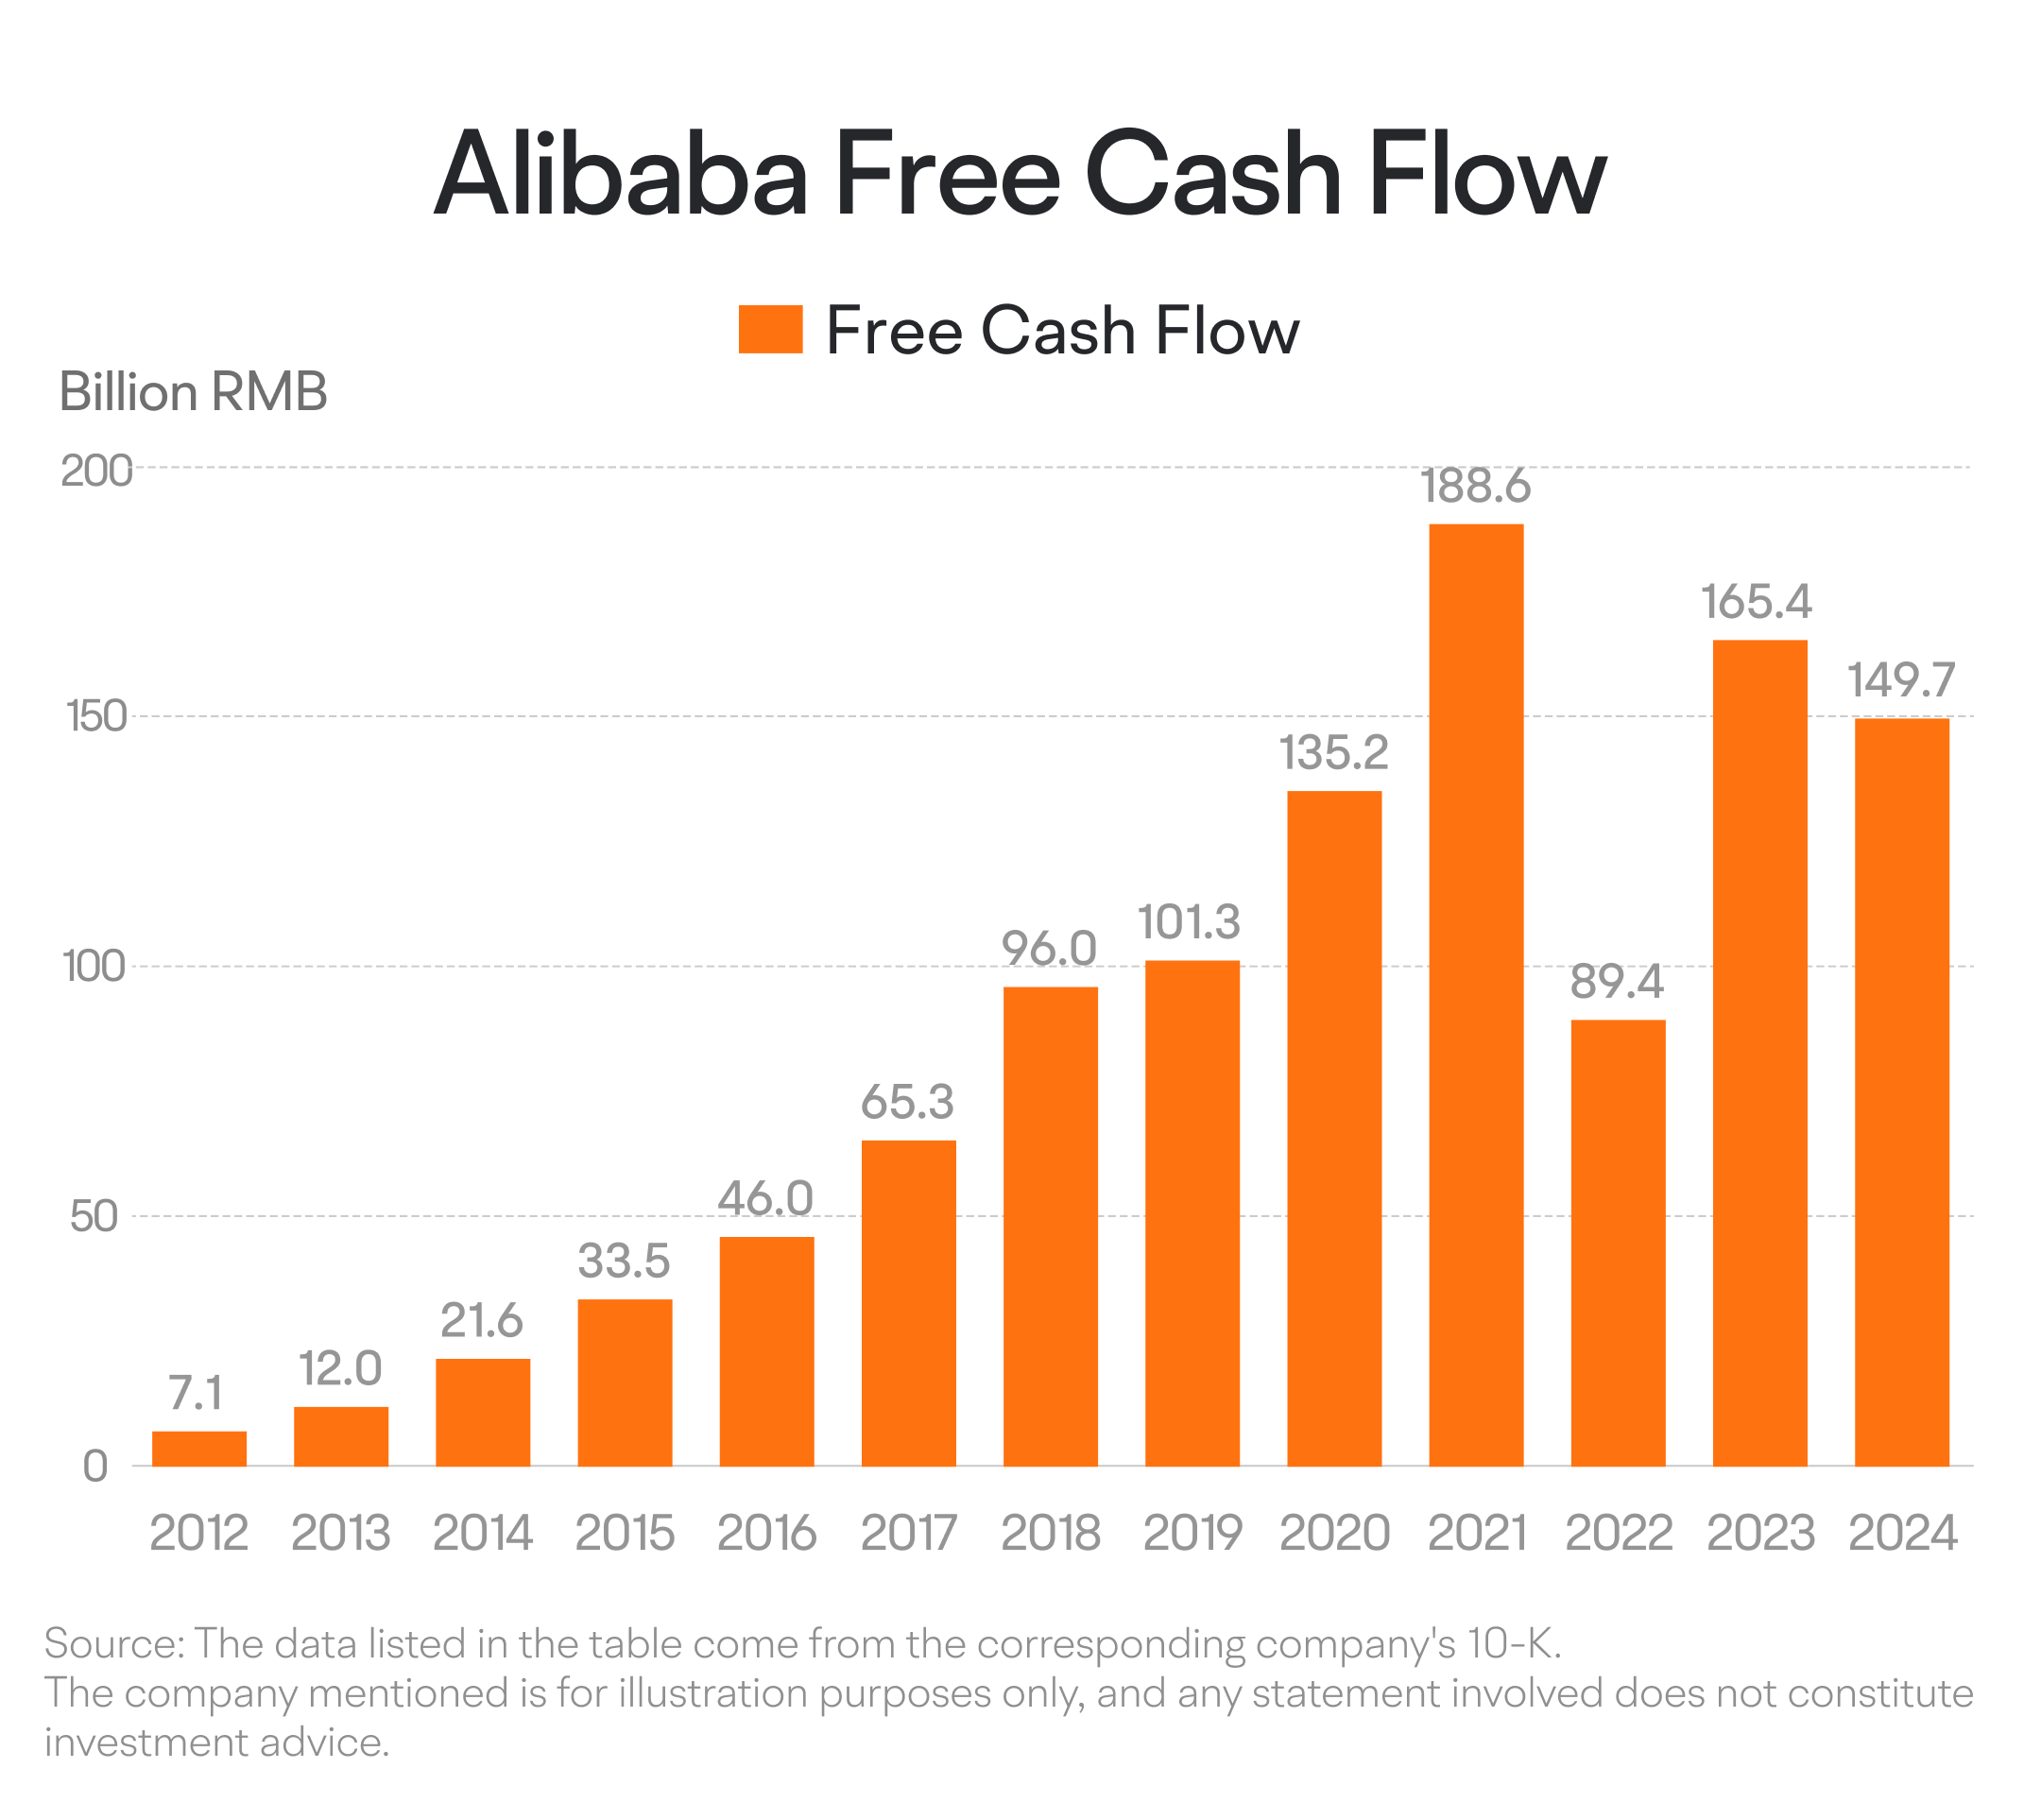
这一强劲的现金状况与稳健的现金流创造,使阿里巴巴具备实施股票回购的能力;而在股价处于低位时,股票回购对于提振投资者信心尤为重要。毕竟,实际的股票回购是管理层向市场传递对公司未来信心最为直接、也最为有力的方式。
过去五个财年,阿里巴巴持续实施股票回购,且近两年增幅显著。2024财年,阿里巴巴的股票回购规模达125亿美元,并宣布派发40亿美元股息,股东回报总额达到165亿美元,折合占其市值的回报率超过8%。
在2024财年第三季度,阿里巴巴将其股票回购计划总额扩大至650亿美元,并计划于2027财年年底前完成。扣除历史回购金额后,该计划尚余近300亿美元,这意味着未来三个财年每年平均将实施100亿美元的回购。加之定期派发的股息,其年化回报率超过5%。若阿里巴巴继续扩大回购规模或提高股息派发力度,在市值保持不变的前提下,这一回报率有望进一步提升。
展望未来,我们应密切关注阿里巴巴回购计划与股息安排的执行情况,以及回购规模是否可能进一步扩大。在当前业绩承压、亟待扭转局面的艰难时期,回购无疑将成为支撑其股价的重要力量。
摘要
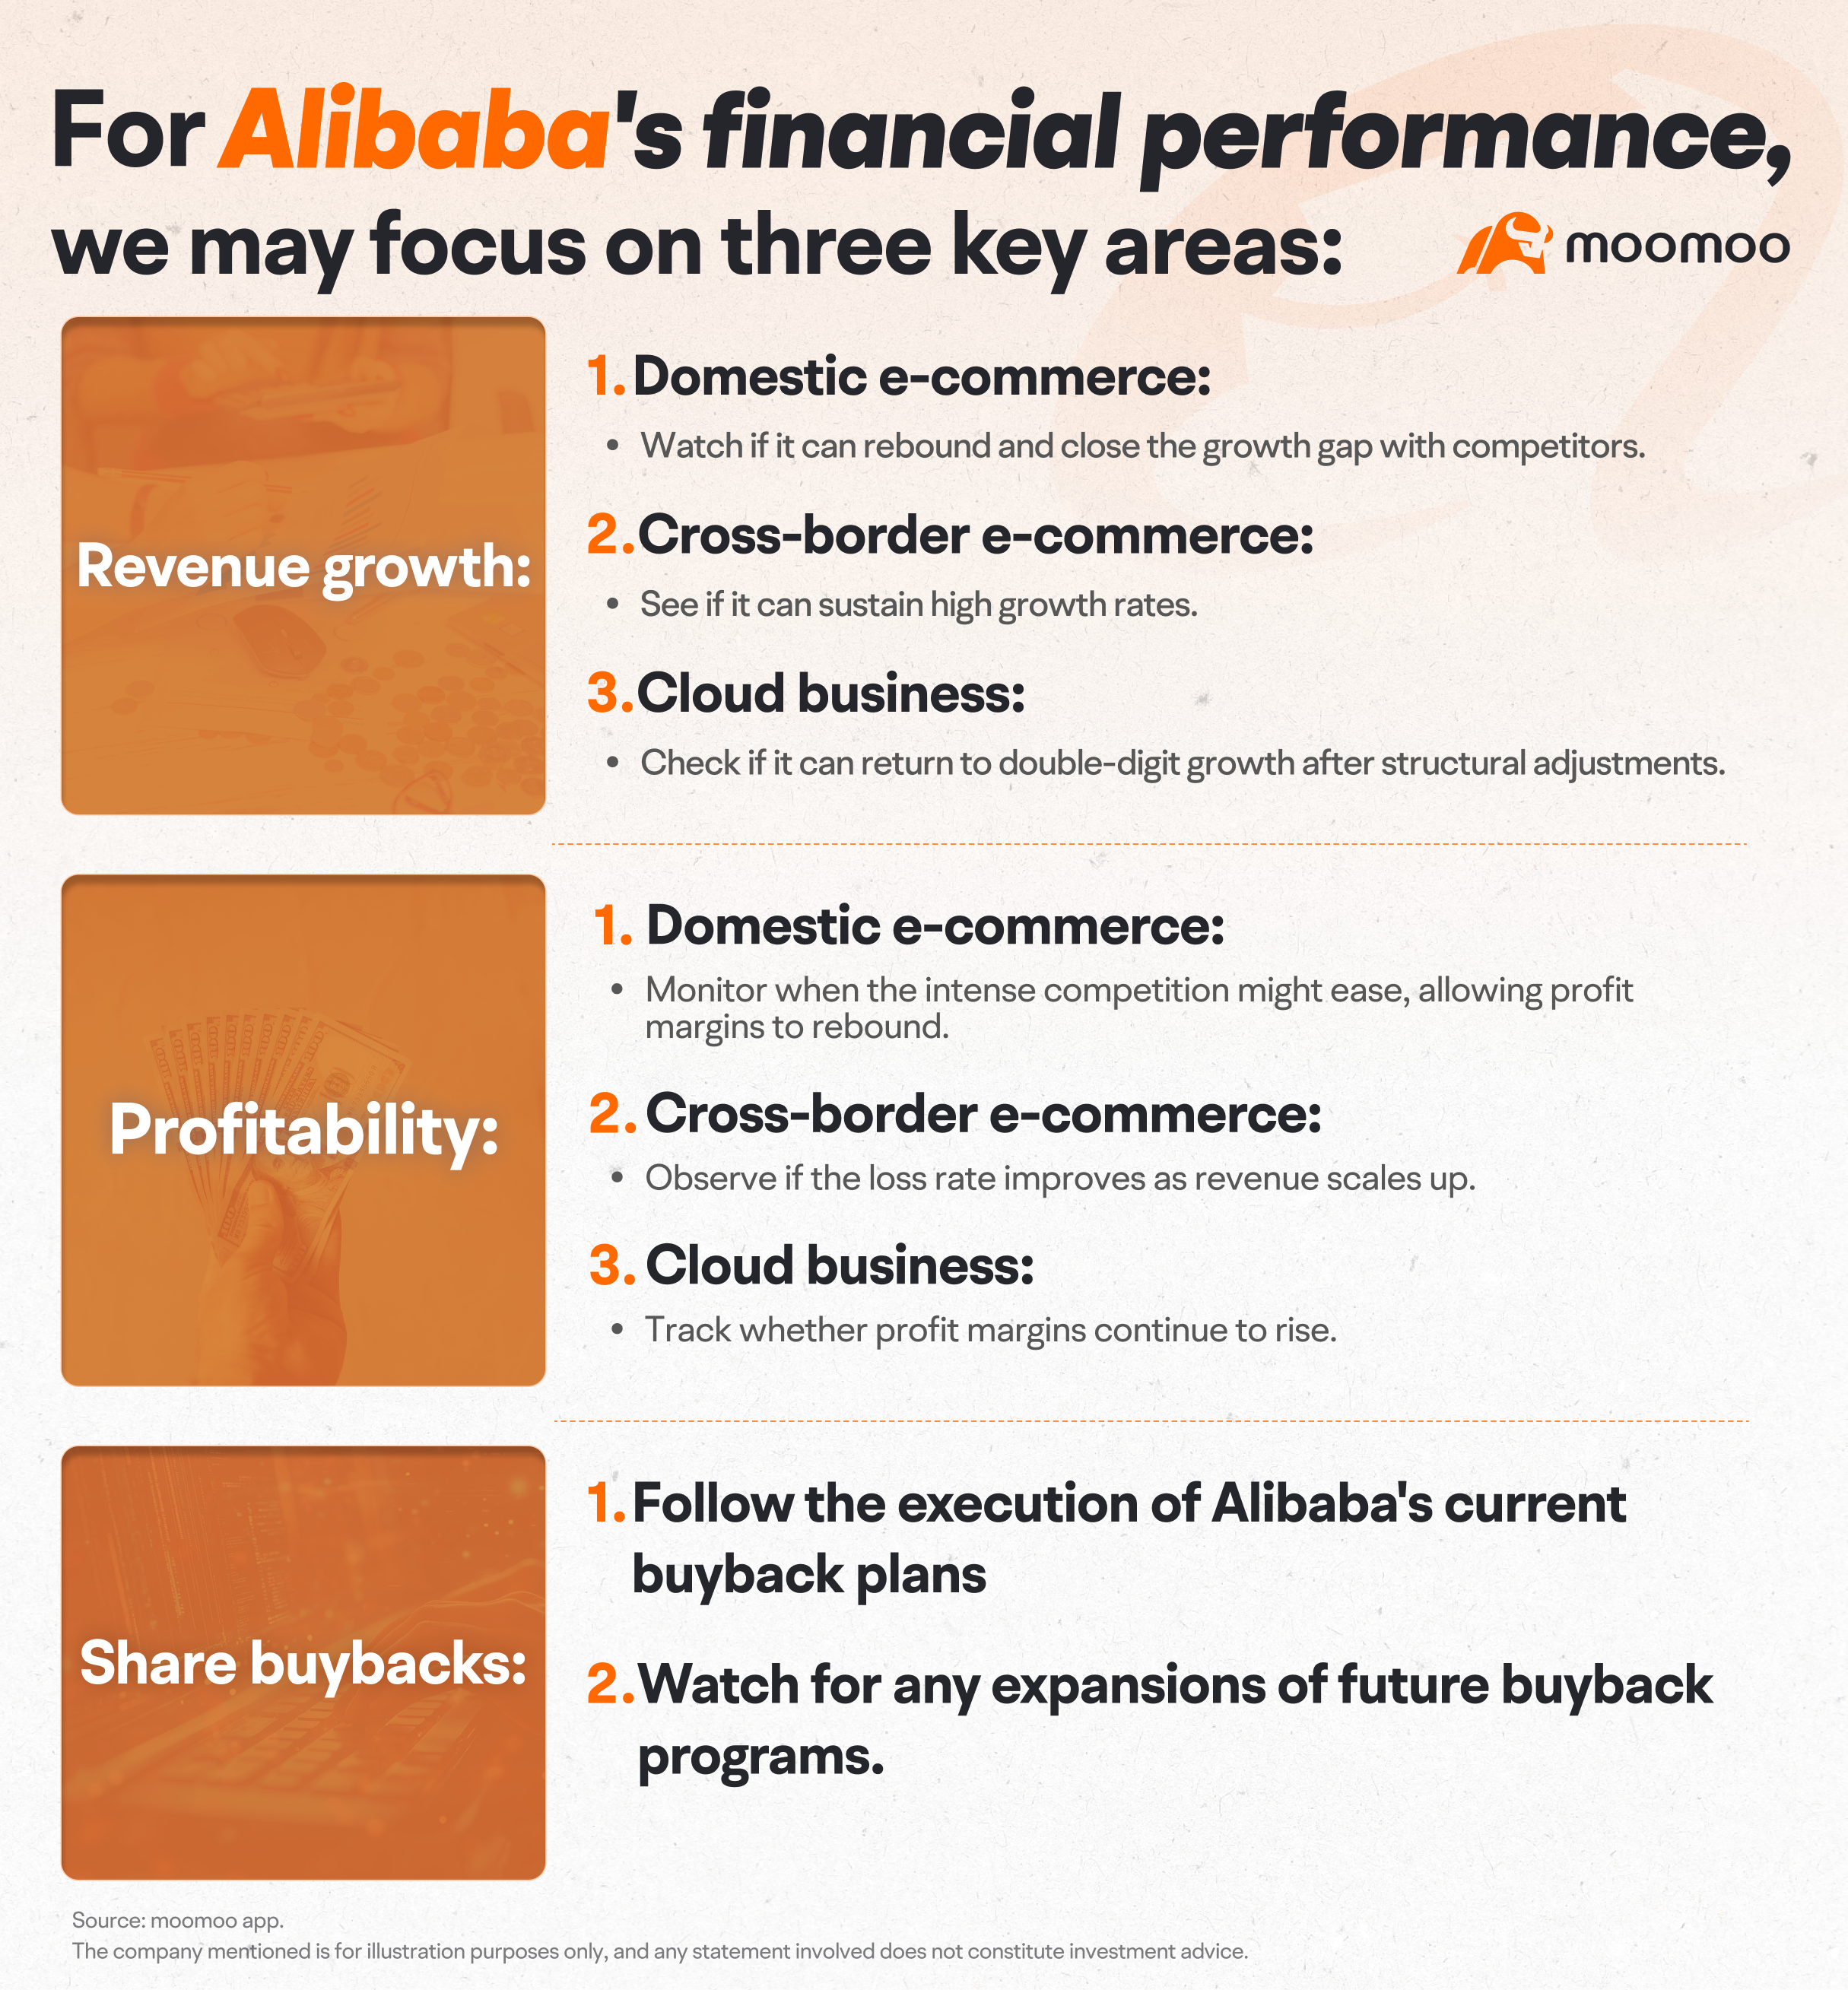
就阿里巴巴的财务表现而言,我们可重点关注三大方面:收入增长、盈利能力以及股票回购。
收入增长:
国内电子商务:关注其能否实现反弹,并缩小与竞争对手的差距。
跨境电商:看看它能否维持高增长率。
云业务:看看在经历结构性调整后,是否能够重回两位数增长。
盈利能力:
国内电子商务:密切关注激烈竞争何时缓解,以便利润率得以回升。
跨境电商:观察随着收入规模扩大,亏损率是否有所改善。
云业务:跟踪利润率是否持续上升。
股票回购:
跟踪阿里巴巴当前回购计划的执行情况。
请关注未来回购计划的任何扩展动向。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息



