加拿大的TFSA是什么?免税储蓄账户初学者指南
免税储蓄账户(Tax-Free Savings Account,简称TFSA)是加拿大政府于2009年推出的一种储蓄工具。它允许个人以税务高效的方式进行储蓄和投资。如今,TFSA账户已成为加拿大投资者投资股票、交易所交易基金(ETF)、期权或其他类型投资时非常受欢迎的账户。
那么,什么是TFSA?TFSA账户究竟是如何运作的?开设TFSA账户有哪些好处?让我们深入了解一下!
什么是TFSA(免税储蓄账户)?
免税储蓄账户(TFSA)是一种帮助加拿大人以税务高效方式储蓄和投资的账户。向TFSA账户的供款不可用于所得税抵扣,但账户内的任何投资收益(包括利息、股息或资本增值)均免税。这意味着在TFSA内赚取的任何资金以及从中提取的款项均无需缴纳所得税。
免税储蓄账户的运作方式
TFSA与储蓄账户对比
普通储蓄账户提供的利息极低,且所获利息需缴纳所得税;而TFSA则对多种投资选项提供免税增长。与储蓄账户不同,TFSA允许个人投资于广泛的资产类别,包括股票、债券、共同基金等。这种灵活性使投资者有机会获得更高的回报,因此TFSA成为实现长期储蓄目标的有吸引力的选择。
免税储蓄账户 利率
免税储蓄账户(TFSA)的利率因金融机构及账户内投资类型的不同而有所差异。通常,TFSA内的储蓄账户所提供的利率相较于普通储蓄账户更具竞争力。其他投资选项,例如担保投资证(GIC)、共同基金和股票,可能提供更高的潜在回报,但伴随不同程度的风险。建议您对不同金融机构所提供的利率和投资选项进行研究和比较,以找到最符合您财务目标和风险承受能力的方案。
谁有资格开设TFSA?
任何年满18岁且拥有有效社会保险号(SIN)的加拿大居民均有资格开设TFSA。年满18岁且拥有有效社会保险号(SIN)的非加拿大居民也有资格开设。TFSA没有年龄上限,也无需有收入即可供款。然而,至关重要的是必须遵守政府设定的年度供款限额,以免遭受处罚。
开设TFSA有哪些好处?
免税增长: TFSA的主要优势之一是,账户内产生的所有投资收益(包括利息、股息或资本利得)均免税。
灵活性: TFSA允许个人随时提取资金,且不会产生税务后果。这种灵活性使得TFSA适用于短期和长期的储蓄目标。
供款额度: TFSA中的未使用供款额度可结转至未来年度。这意味着,如果您在某一年未达到最高供款限额,则可以在后续年份供款更多。
不影响政府福利: TFSA的取款不会影响您获得加拿大儿童福利(CCB)或商品及服务税(GST)抵免等政府福利的资格。
广泛的投资选择: TFSA提供灵活性,可投资于多种资产,包括股票、债券、共同基金、担保投资证(GIC)等,使个人能够根据自身的风险承受能力和财务目标量身定制投资策略。
TFSA有哪些可用的投资选项?
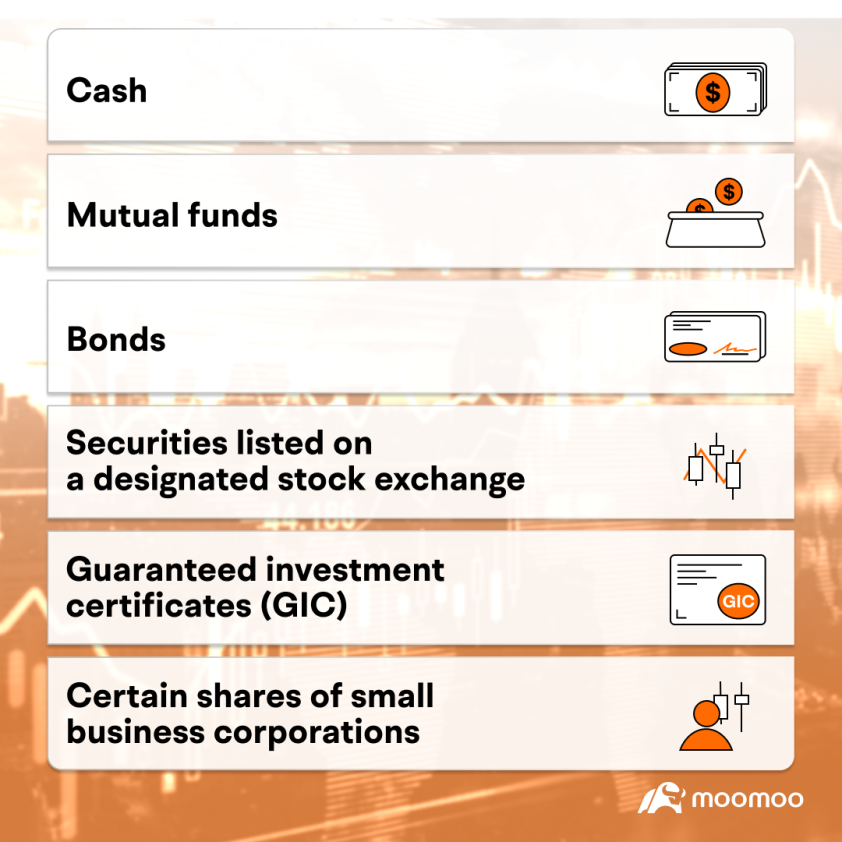
TFSA提供广泛的投资选项,包括:
储蓄账户: 提供安全且易于获取的选择,并享有具竞争力的利率。
担保投资证(GIC): 在特定期限内提供固定回报率的低风险投资。
共同基金: 由专业人员管理的投资基金,汇集多位投资者的资金,投资于多元化的股票、债券或其他证券组合。
股票: 投资个股可能带来较高的回报,但也伴随着更高的风险。
债券: 固定收益类证券,提供定期利息支付,相比股票风险较低。
交易所交易基金(ETFs): 与共同基金类似,ETF在证券交易所上市交易,并跟踪特定指数或行业的表现。
如果你已经决定将ETF作为你TFSA投资组合的核心,以实现多元化和高效性,那么你很可能正面临一个现实挑战:市面上有成百上千只ETF,很难知道从何入手。哪些最适合长期持有?哪些能提供稳定的股息?哪些追踪人工智能或清洁能源等热门主题?手动逐一查阅每只ETF的招募说明书、费率、持仓和历史表现既耗时又令人不知所措——这往往导致你盲目跟风或陷入决策瘫痪,从而错失良机。你需要一个强大的ETF筛选与比较工具,该工具应与你的投资目标、风险承受能力和偏好的市场主题相匹配,并帮助你快速锁定适合TFSA的高质量ETF。
moomoo的ETF筛选器是市场上功能最强大且用户友好的研究工具之一,其核心优势在于支持50多个可自定义的筛选条件。你可以同时按投资主题、资产类型、费用比率、股息收益率和业绩表现进行筛选,在几秒钟内找出合适的候选ETF。例如,只需轻点几下,即可找到“费用比率低于0.20%、股息收益率高于4%、跟踪美国大盘股指数”的ETF——这种速度是手动研究无法比拟的。更棒的是,moomoo提供了26个主题ETF分类,涵盖现货加密货币、英伟达概念ETF、人工智能、清洁能源、黄金、自动驾驶等市场最热门的趋势。相比之下,Wealthsimple仅提供九个基础主题,Webull Canada提供十一个;而Questrade虽有投资组合服务,但通常会收取额外的管理费——moomoo则免费提供丰富的主题覆盖。
为便于快速匹配风险与投资风格,独特的ETF风格箱(ETF Style Box)以3x3网格形式展示股票型和固定收益型ETF,按市值(大盘/中盘/小盘)和风格(价值/均衡/成长)分类。保守型投资者可聚焦于大盘价值股或高信用等级的固定收益产品;追求增长的投资者则可探索小盘成长型ETF。
此外,指数ETF列表支持按底层指数和杠杆倍数(例如S&P 500、纳斯达克100;1.5x、2x、3x)进行精准筛选,横屏模式下还可显示可排序的数据列,如价格变动、成交量和市值。若您的目标是获取收益,高股息ETF模块可助您发现、筛选并比较专注于股息的ETF,通过内置的股息日历查看除息日,并最多同时对比六只ETF在业绩表现、派息稳定性及费率方面的差异。
注册moomoo,用专业级ETF研究工具为您的TFSA账户赋能。50多种筛选条件助您精准锁定理想ETF,26个主题助您紧跟市场趋势,风格箱让风险匹配更直观——所有功能均免费提供,无需额外订阅费用。无论您追求稳定的股息收入,还是希望捕捉增长机会,moomoo都能助您构建最优的TFSA ETF组合。凭借3,000+门免费课程和7×24小时中文客服支持,您将更快做出更明智的投资决策。立即开始,让强大的工具引导您的ETF选择,再让免税的TFSA复利增长随时间积累。
TFSA供款额度:如何确定
TFSA供款额度是指您向TFSA账户供款而不产生罚金的最高金额。该额度根据政府设定的年度TFSA供款上限以及往年未使用的供款额度计算得出。
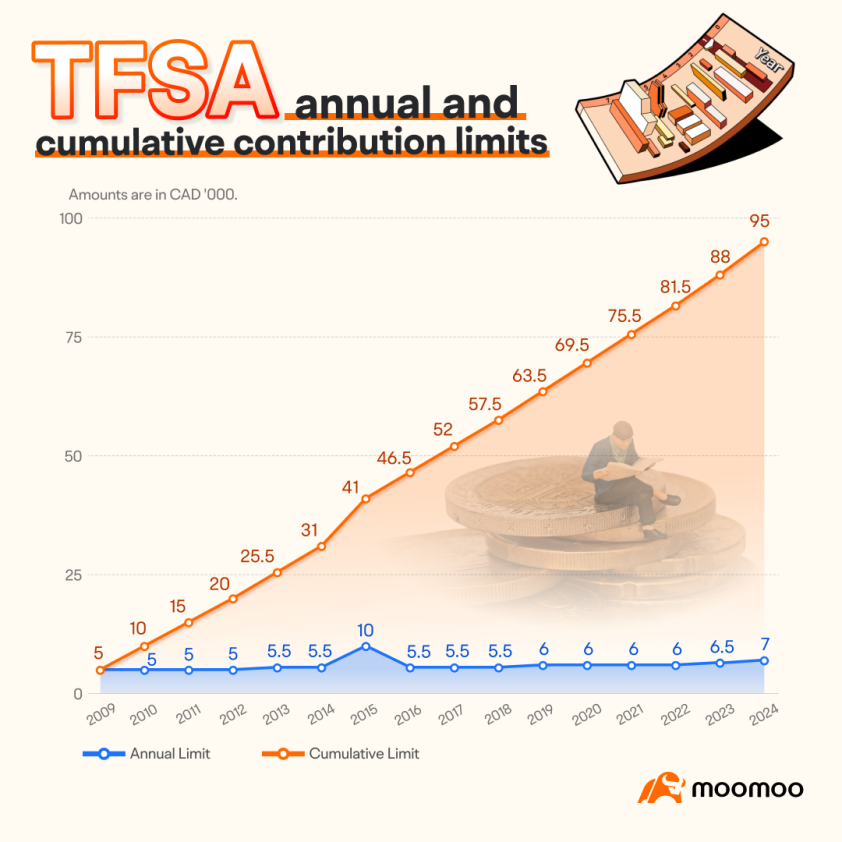
自2009年TFSA推出以来,年度供款上限已多次调整。截至2026年,年度供款上限为$7,000。但需注意,未来年度的供款上限可能会发生变化,因此务必关注加拿大税务局(CRA)发布的最新信息。
要确定您当前可用的供款额度,可登录CRA My Account查询、直接联系CRA,或参考报税后收到的评估通知(Notice of Assessment)。准确记录您的供款至关重要,以确保不超出允许的限额。向TFSA超额供款将导致罚金,包括对超额部分每月征收1%的税款。
TFSA 提款
TFSA 的一大优势在于其提款的灵活性。与注册退休储蓄计划(RRSP)不同,TFSA 的提款无需缴税,并且可以随时进行。无论您是需要动用资金应对短期开支还是实现长期财务目标,都可以从 TFSA 中提取资金而不会产生税务后果。
当您从 TFSA 提款时,所提取的金额将在下一个日历年度重新计入您的供款额度。这意味着,如果您在 2023 年从 TFSA 中提取了 $5,000,那么您可以在 2024 年重新存入该金额,以及任何新增的供款额度。
需要注意的是,重新供款只能在次年进行。如果您在同一纳税年度内重新存入已提取的金额,则该操作将被视为超额供款,并可能面临罚款。
如何开设TFSA?
步骤1: 使用您的电话号码或电子邮件地址完成注册。
步骤2: 准备好您的住宅地址和社会保险号(SIN)!
步骤3: 填写您的个人信息,并使用您的全名签署。
第4步: 提交您的申请!账户审批通常需要 1-3 个工作日。
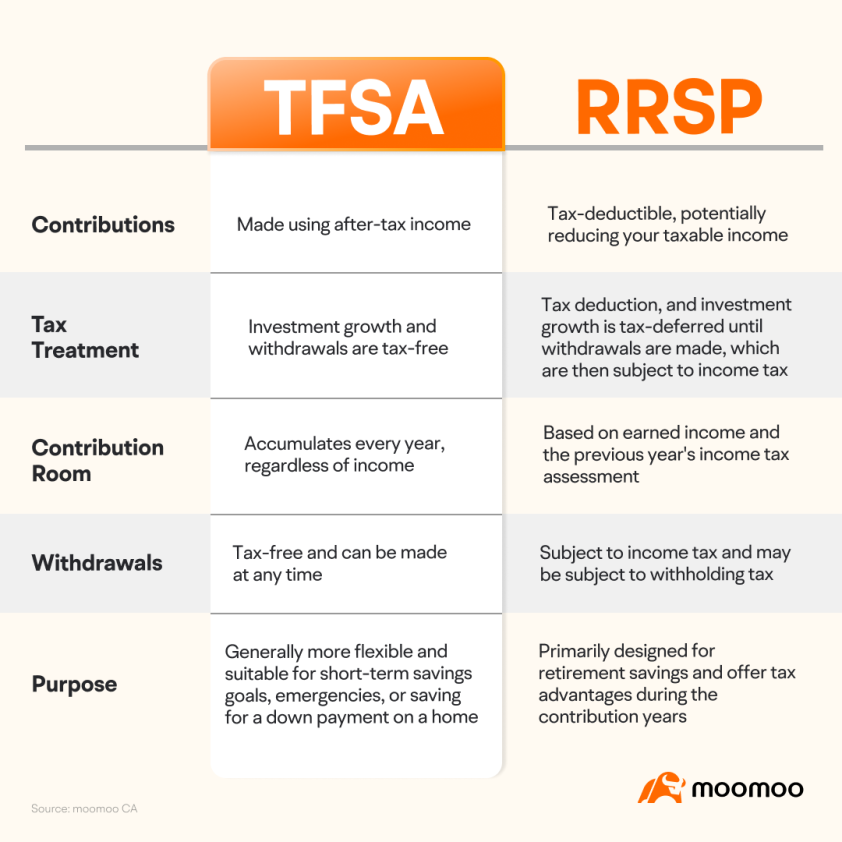
免税储蓄账户(TFSA)与注册退休储蓄计划(RRSP):有何区别?
免税储蓄账户(TFSA)和注册退休储蓄计划(RRSP)都是加拿大广受欢迎的储蓄和投资工具,但它们之间存在关键差异。
常见问题
2. 我可以拥有多少个免税储蓄账户(TFSA)?
您可以拥有多个免税储蓄账户(TFSA),但所有账户共享同一个供款额度。您在所有TFSA账户中的总供款金额不得超过当年可用的供款额度。务必跟踪您的供款情况,确保不会超额供款,以免遭受处罚。
3. 如果我搬到美国,还能保留我的免税储蓄账户(TFSA)吗?
如果您搬到美国,您可以保留您的免税储蓄账户(TFSA)。但需要注意的是,TFSA的供款和收益可能受美国税法约束。TFSA在美国的税务处理较为复杂,建议咨询专门从事跨境税务的税务专业人士,以了解根据您具体情况所产生的税务影响和申报要求。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息



