轮动策略:一种创收型期权策略
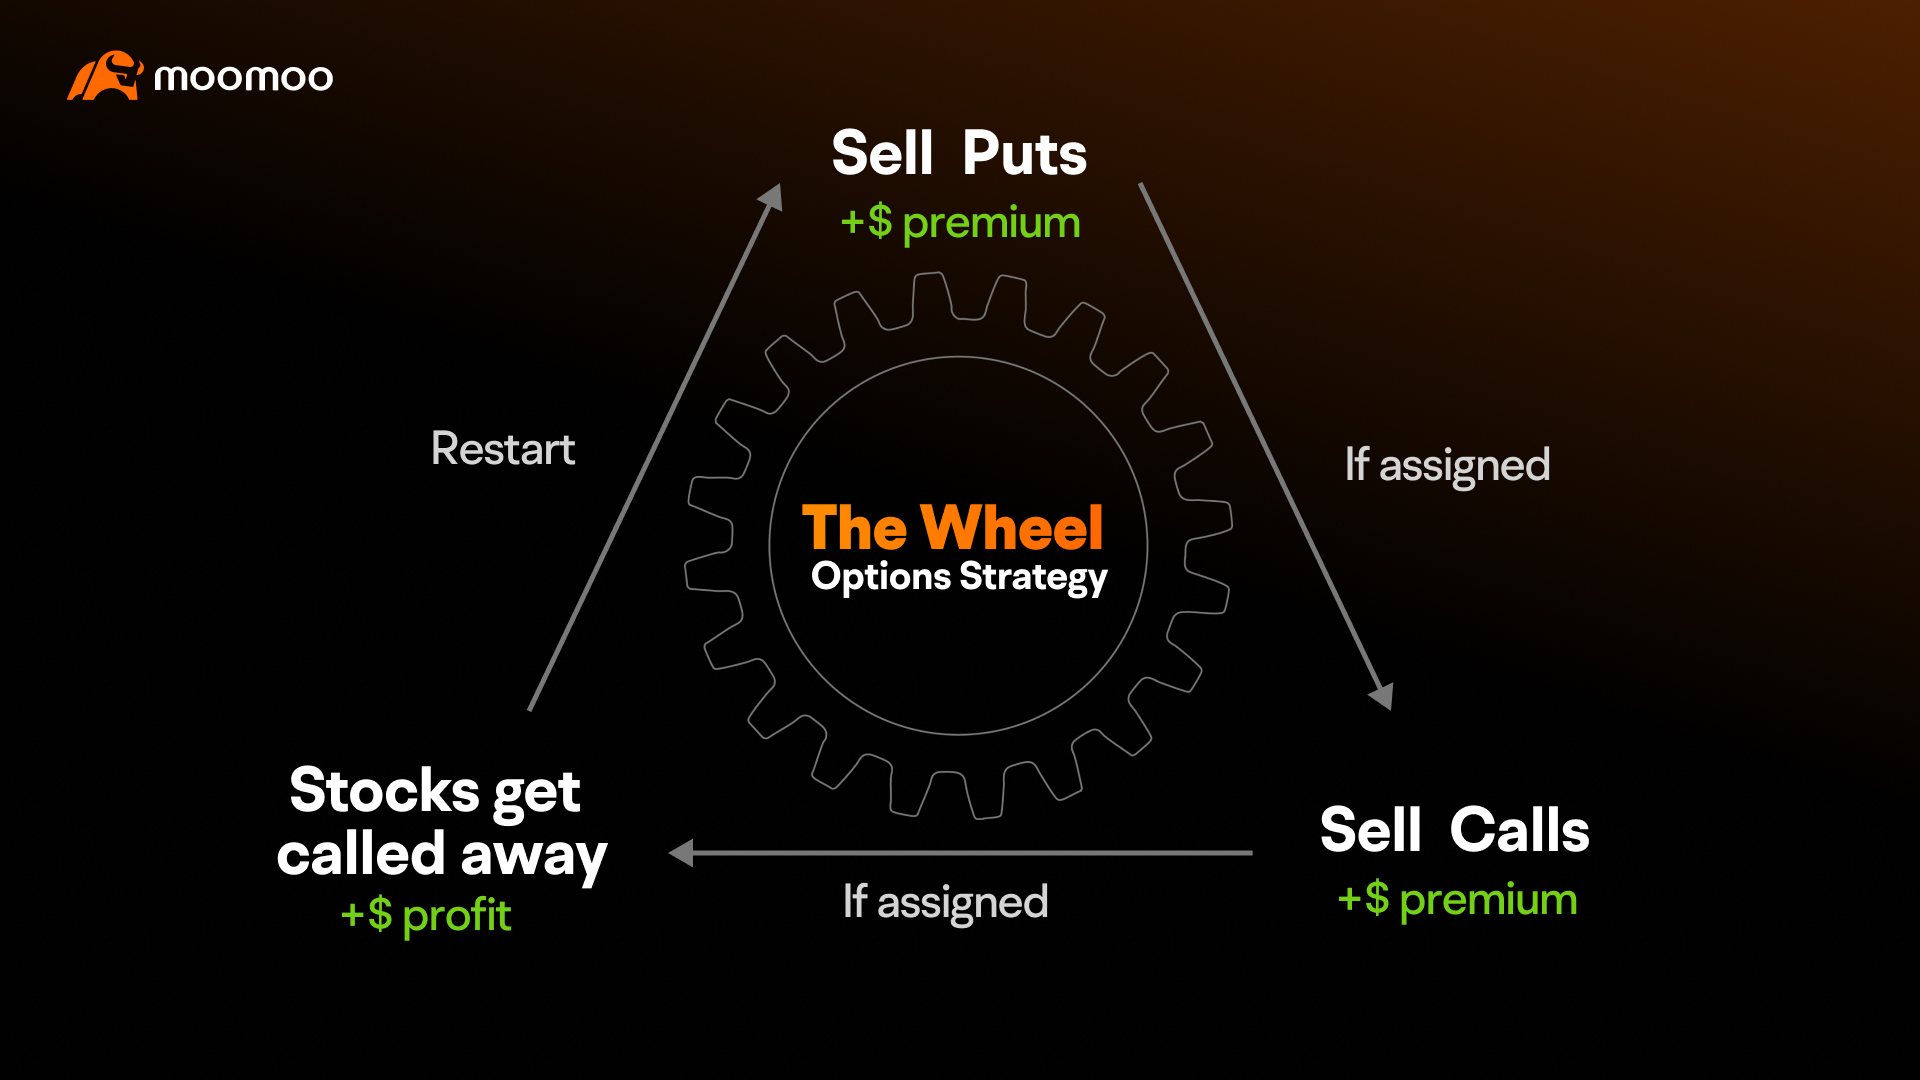
轮动策略(The Wheel Strategy)是一种系统化的期权交易方法,一些投资者利用该策略在获得持续收入的同时,以潜在的折扣价买入股票。通过遵循一个结构化的三步流程——卖出现金担保看跌期权、被行权后获得股票头寸、再卖出备兑看涨期权——投资者有可能建立一个持续收取权利金的循环,同时管理股票持仓。
该策略对希望在保持股票或ETF敞口的同时获得被动收入的长期投资者尤其具有吸引力。
让我们分解一下它是如何运作的。
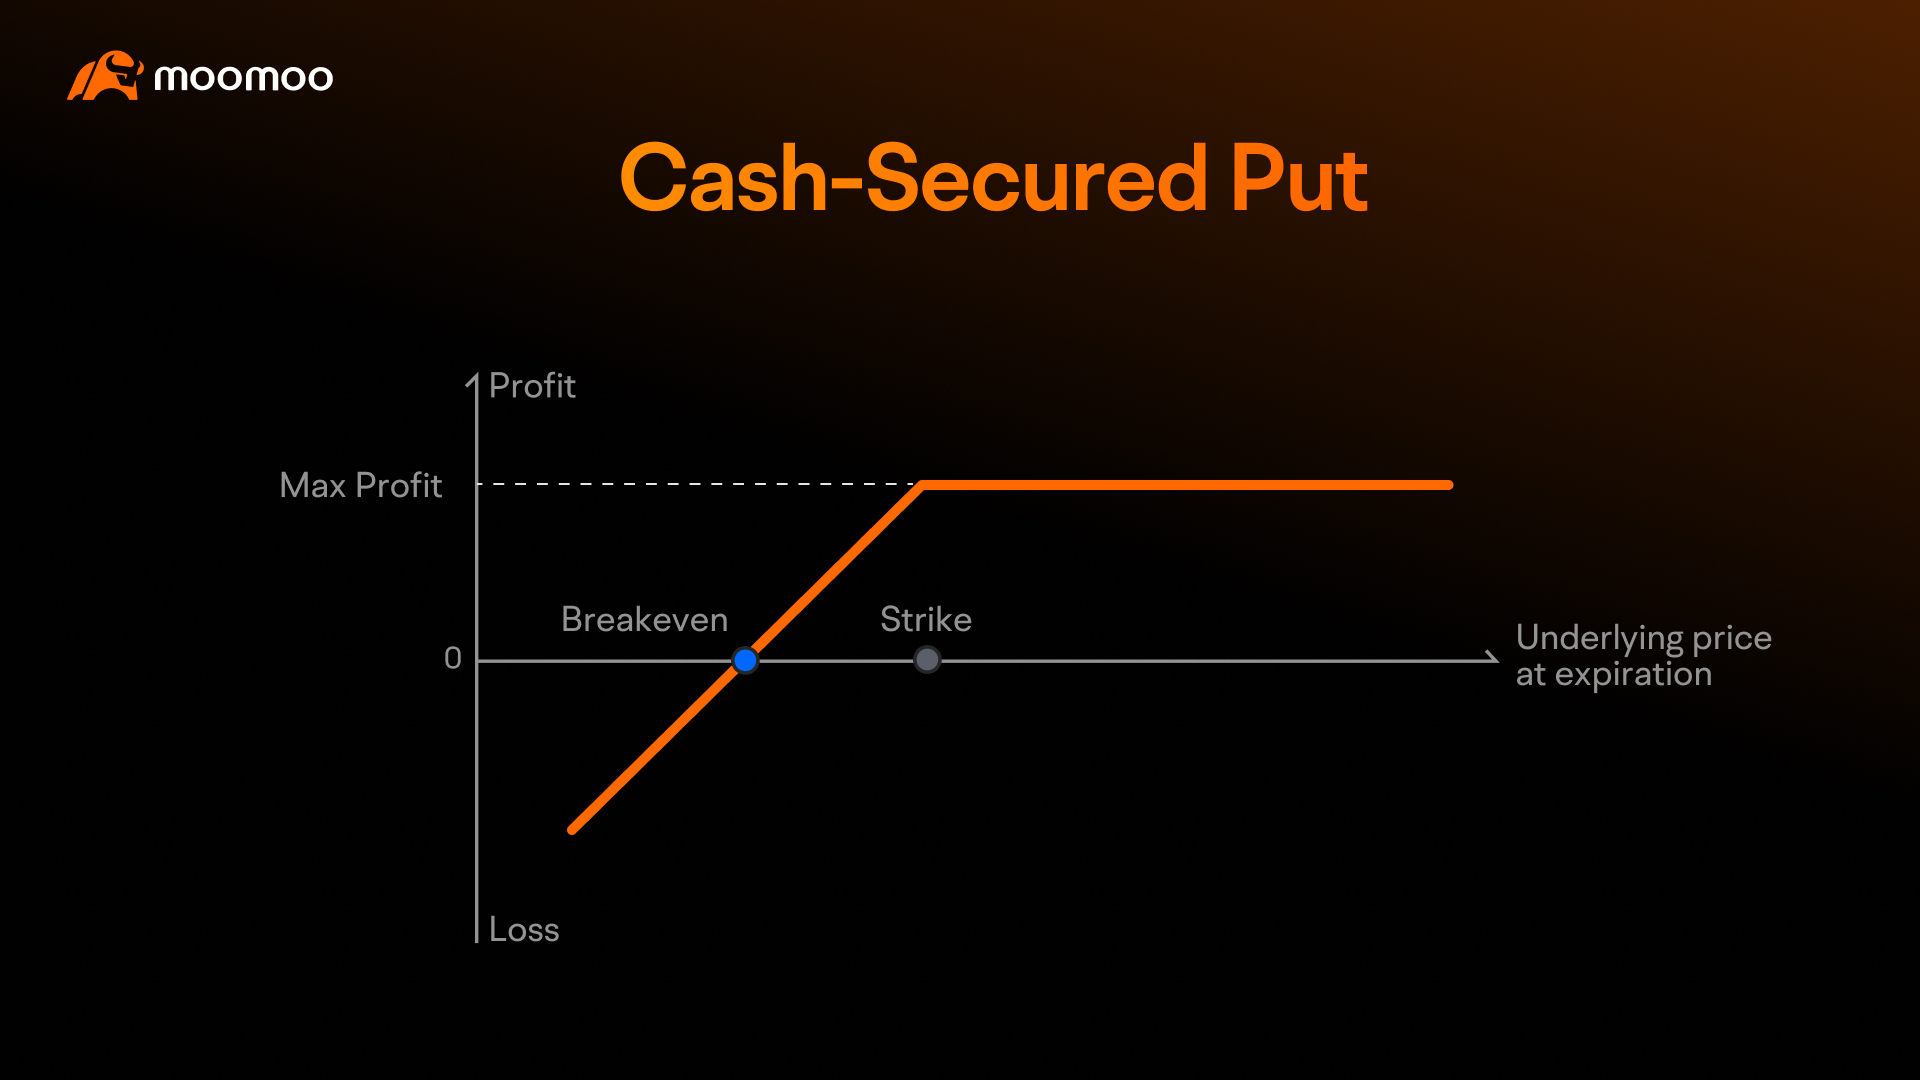
1. 第一步:卖出现金担保看跌期权
该策略始于卖出你希望持有的股票的现金担保看跌期权。通过这样做,你同意如果期权被行权,将以选定的行权价买入100股股票。
选择合适的行权价
卖出看跌期权时最重要的决策之一就是选择行权价。这决定了投资者在被行权时有义务买入股票的价格。
平值(ATM)看跌期权:该期权的行权价接近当前股价。它提供较高的权利金,但被行权的概率也更高。愿意接受可能被行权、同时收取较高权利金收入的投资者可能会考虑这一选择。
虚值(OTM)看跌期权:该期权的行权价低于当前股价。它提供的权利金较低,但除非股价下跌,否则被行权的概率也较低。这可能吸引那些希望获得权利金收入,并可能以更低的有效价格买入股票的投资者。
选择到期日
到期日会影响所收取的权利金以及被指派的可能性。
短期到期(1-2周):提供的权利金较低,但允许更快地将资金重新投入新交易。活跃交易者有时更倾向于这种方式,以便快速重复操作周期。
长期到期(1个月以上):提供更高的权利金,但会较长时间占用资金。不介意等待的投资者可能会觉得这种方式更具吸引力。
到期时会发生什么?
到期时,有两种可能的结果:
如果股价维持在行权价之上,期权将作废,投资者可将权利金作为利润保留。由于未被指派股票,他们可以立即卖出另一份看跌期权以继续赚取收入。
如果股价跌至行权价以下,投资者将被指派以该行权价买入100股股票。然而,由于他们已提前收取了权利金,其实际买入成本实际上低于行权价。此时,他们已持有该股票,并进入轮动策略(Wheel Strategy)的下一步——卖出备兑看涨期权,在持有股票的同时赚取额外收入。
关键注意事项:在卖出看跌期权前,请确保您愿意以所选行权价买入100股股票。
2. 第二步:持有股票(若被指派)
如果看跌期权被行权,投资者将以行权价持有100股股票。在此阶段,他们有两个选择:
根据市场情况,立即卖出股票以实现盈利或亏损。
卖出备兑看涨期权(covered call),在持有股票的同时获得额外收入。
对于采用轮动策略(Wheel Strategy)的投资者而言,首选方法是卖出备兑看涨期权,这将引导我们进入下一步。
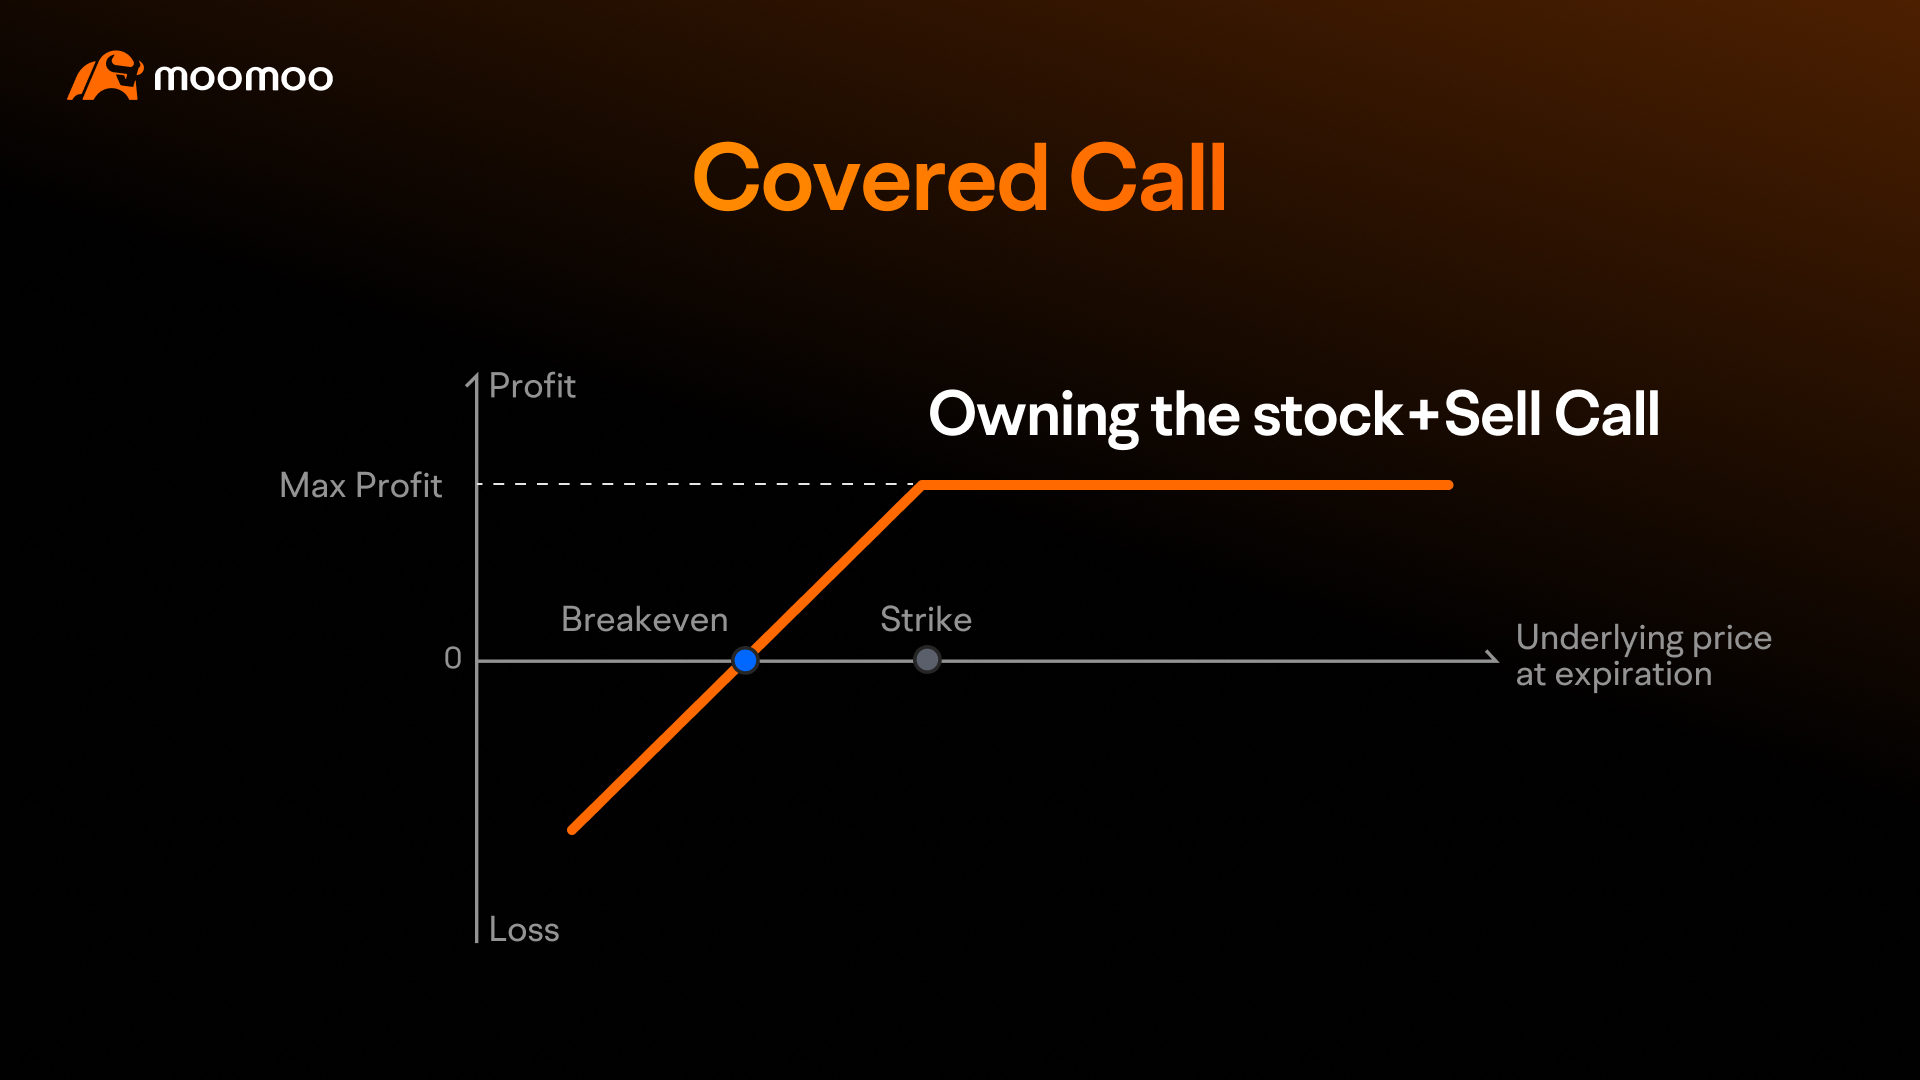
3. 第三步:卖出备兑看涨期权
一旦投资者持有该股票,便可卖出备兑看涨期权,在继续持有时产生收入。这意味着他们同意在看涨期权被行权时以特定价格卖出股票,并为此收取权利金。
卖出备兑看涨期权具有两大优势:获得权利金收入,并在股价上涨时提供结构化的退出策略。但需谨慎选择行权价和到期日。
选择合适的行权价
平值看涨期权(ATM Call):提供较高的权利金,但被指派行权的概率较高。对于愿意在被指派时卖出股票的投资者而言,这种策略颇具吸引力。
虚值看涨期权(OTM Call):提供的权利金较低,但被指派行权的概率也较低。希望在降低卖出持股可能性的同时获得收入的投资者可能会选择此策略。
选择到期日
与卖出看跌期权类似,到期日会影响权利金和投资周期:
短期到期(1-2周):提供的权利金较低,但可更快将资金重新投入新交易。
长期到期(1个月以上):提供更高的权利金,但资金会被锁定更长时间。
到期时会发生什么?
如果股价保持在看涨期权行权价以下,期权到期作废,投资者保留权利金并继续持有股票。之后可以再次卖出看涨期权以持续产生收入。
如果股价上涨至行权价以上,投资者的股票将按约定价格被卖出。他们仍可保留权利金以及股价上涨至行权价所产生的全部收益,从而完成一个周期。
4. 示例:应用轮动策略
让我们通过XYZ Corp的一个假设性示例来了解该策略的实际运作。
步骤1:卖出现金担保看跌期权
股价:$105
行权价:$100
到期时间:2周
收取的权利金:每股$3(1份合约共$300)
结果1:看跌期权到期作废
股价维持在$100以上,因此投资者保留$300的权利金。
收益率 = 收取的权利金 / 承担风险的资本
收益率计算:$300 / $10,000 = 2周内3%
如果投资者以类似条件重复此交易,便可持续获得收入。
结果2:看跌期权被行权
股价跌破$100,因此投资者必须以$100的价格买入100股股票。
每股有效成本:$100 - $3 = $97 成本基础
该投资者目前持有100股,经调整后的每股成本基础为$97,此即为其新的盈亏平衡价格。
步骤2:卖出备兑看涨期权
现在该投资者持有100股股票,他们卖出一份备兑看涨期权:
股价:$105
行权价:$110
到期时间:2周
收取的权利金:每股$2(1份合约共$200)
情景1:看涨期权到期作废
股价维持在$110以下,因此投资者保留$200的权利金。
收益率计算:$200 / $9,700 = 2.06%(两周内)
投资者可通过卖出另一份备兑看涨期权继续获得权利金收入。
情形二:看涨期权被行权
到期时股价高于$110,因此投资者须以每股$110的价格卖出其股票。
总利润计算:
资本利得:每股$13(总计$1,300)
收取的看涨期权权利金:$200
总利润:$1,500
收益率计算:$1,500 / $9,700 = 15.46%
卖出股票后,投资者可通过卖出另一份现金担保看跌期权重新启动“轮动策略”,以期在更低价格重新买入股票。
5. 轮动策略的优缺点
优点:
产生稳定收入——该策略通过持续卖出期权来收取权利金,可能形成稳定的收入来源。
以折扣价买入股票——卖出现金担保认沽期权可使投资者因收到权利金,从而以低于直接买入的实质价格获得股票。
具备结构化的退出策略——卖出备兑认购期权可促使投资者在被行权时采取纪律性的卖出方式,锁定最高至行权价的收益,但会限制股价进一步上涨带来的额外收益。
在横盘或温和看涨市场中表现良好——该策略受益于股价稳定或上涨的环境,投资者既能收取权利金,又可能以盈利价格卖出股票。
风险低于裸卖期权——由于认沽和认购期权均有现金或股票作为担保,因此不会面临裸卖期权那样的无限亏损风险。
缺点:
资金密集型——投资者需有足够资金用于担保认沽期权并持有每份合约对应的100股股票,这可能会限制投资组合的分散程度。
上行潜力有限——若股价大幅飙升,备兑认购期权会限制潜在利润,因为股票必须按行权价卖出。
行权风险——投资者必须准备好在认沽期权被行权时,按每份合约买入100股股票,若股价大幅下跌,这可能会带来问题。
在熊市中表现不佳——如果股价持续下跌,投资者可能被迫以亏损持有股票,或只能以更低的行权价卖出备兑看涨期权。
需要主动管理——该策略涉及不断滚动期权,并对行权价和到期日做出决策,这需要投入时间和精力。
股票选择至关重要——尽管这是一种结构化策略,投资者仍需选择合适的股票。如果选中了质地较差的股票,投资者最终可能陷入亏损头寸。
行权价的选择非常重要——投资者在卖出期权时必须谨慎选择合适的行权价。这一决策可基于不同的方法,例如技术分析(波动率、支撑/阻力位)或基本面分析(内在价值、公司前景)。关键在于使行权价与其风险承受能力和策略目标相一致。
6. 结论
轮动策略(Wheel Strategy)是一种结构化方法,部分投资者借此在可能以折价买入股票的同时获得经常性收入。通过运用三步策略——卖出现金担保看跌期权、若被指派则买入股票、随后卖出备兑看涨期权——投资者有可能构建一个持续收取权利金并管理股票持仓的循环。
尽管该策略在震荡市或温和牛市中效果最佳,但仍需仔细规划并积极管理,以选择适当的行权价和到期日。投资者在执行该策略前,应始终评估自身的风险承受能力,并确保自己愿意持有标的股票的100股。
免责声明
期权交易涉及重大风险,并非适合所有客户。投资者务必阅读 《标准化期权的特征与风险》 在参与任何期权交易策略之前,请注意:在期权临近或到期日开立新的期权头寸存在重大亏损风险,原因包括标的证券可能出现的波动性以及剩余时间有限。期权交易通常较为复杂,可能在相对较短的时间内导致全部投资损失。某些复杂的期权策略会带来额外风险,包括可能导致亏损超过原始投资金额。头寸还可能面临保证金要求、提前指派或流动性限制。如有适用,相关声明的支持性文件可根据要求提供。Moomoo Technologies Inc.、Moomoo Financial Inc.、Moomoo Financial Singapore Pte. Ltd.、Moomoo Securities Australia Limited、Moomoo Financial Canada Inc. 和 Moomoo Securities Malaysia Sdn. Bhd. 为关联公司。
期权交易需满足资格要求。可用策略将取决于获批的期权交易等级。保证金交易蕴含更高风险,包括但不限于亏损风险及产生保证金利息债务,且并非适合所有投资者。请在进行保证金交易前评估自身财务状况及风险承受能力。滚动操作涉及平仓现有头寸并实现盈亏,同时开立新头寸。滚动期权并不能保证盈利,也无法确保避免亏损。您甚至可能因此加剧亏损。通过延长期限进行滚动,也可能因标的证券价格有更长时间向不利方向变动而增加风险。
Moomoo仅在账户满足保证金要求的情况下,才会在期权到期时自动平仓,因此请务必确认此政策适用于您的账户。自动平仓并不保证一定执行,投资者应密切监控自身头寸。
本演示文稿仅用于信息传递与教育目的,不构成对任何特定投资或投资策略的推荐或背书。本内容所载的投资信息仅为一般性说明,仅供示例之用,未必适用于所有投资者。该信息未考虑个别投资者的财务成熟度、财务状况、投资目标、投资期限或风险承受能力。您在作出任何投资决策前,应结合自身实际情况审慎评估该信息的适当性。过往投资业绩并不预示或保证未来表现。投资收益存在差异,且所有投资均存在风险,包括本金损失的风险。Moomoo不对上述内容在任何特定用途下的充分性、完整性、准确性或及时性作出任何陈述或保证。
Moomoo是由Moomoo科技公司推出的一款金融信息与交易应用程序。
在美国,通过moomoo应用程序提供的投资产品和服务由Moomoo Financial Inc.提供;该公司系美国证券交易委员会(SEC)注册的经纪自营商,并且是金融业监管局(FINRA)及证券投资者保护公司(SIPC)的成员。
在澳大利亚,通过moomoo应用程序提供的金融产品和服务由Moomoo Securities Australia Limited提供,该公司持有澳大利亚金融服务牌照(AFSL编号:224663),并受澳大利亚证券和投资委员会(ASIC)监管。请阅读并理解我们的《金融服务指南》、《条款与条件》、《隐私政策》、《期权产品披露声明》、《目标市场认定》及其他披露文件,这些文件可在我们的网站上查阅。https://www.moomoo.com/au.
在加拿大,moomoo应用程序提供的仅限订单执行服务由Moomoo Financial Canada Inc.提供,并受加拿大投资监管组织(CIRO)的监管。
在马来西亚,通过moomoo应用程序提供的投资产品和服务由Moomoo Securities Malaysia Sdn. Bhd.(“Moomoo MY”)提供,该公司受马来西亚证券委员会(SC)监管。Moomoo Securities Malaysia Sdn. Bhd.持有资本市场服务牌照(牌照编号:eCMSL/A0397/2024)。本广告尚未经过马来西亚证券委员会的审核。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息
推荐
什么是看跌期权(Long Put)?
如何在moomoo上建立看跌期权(Long Put)?
期权盈利系列2:针对财报季的期权买卖策略

期权收益系列第三篇:探索财报季常见的双腿期权策略
卖空期权的运作原理:通过期权赚取权利金
期权财报季系列第 1 讲:财报后股价涨跌背后的动因是什么?
期权市场如何发出信号,表明财报事件的风险过高而不宜交易
为何财报发布前的波动性吸引期权交易员
收益解锁:期权如何提升您的交易策略
利用期权应对财报发布后的第四波抛售潮
深入解析0DTE期权:短期交易详解
为何股票在财报超预期后反而下跌:财报后股价下跌的6个关键原因
理解期权交易中的隐含波动率
轮动策略:一种创收型期权策略
再也不被意外打乱节奏:了解市场对财报的八种常见反应
了解巫师日:投资者和交易员需要知道的事项
卖出看跌期权(Short Put)接下来会如何?
如何在moomoo上设置卖出看跌期权?
如何利用期权对冲市场下跌:你需要了解的内容
看跌期权策略指南:你需要了解的基础知识
为什么投资者在市场下行时可能考虑现金担保看跌期权
长期看涨期权策略:定义、潜在优势与风险
发现保护性看跌期权:新手指南
期权交易中的短期看跌期权策略
什么是卖出看跌期权?
看跌期权(Long Put)接下来会如何发展?
如果期权买方不再希望行权,他们应该怎么做?
期权卖方如何管理风险?
关于行权必须了解的基本规则
如何在moomoo上设置看涨期权空头
平仓与行权期权:有何区别?
期权买方如何行使其期权?
为什么期权买方的行权请求失败了?
XSP® 使用案例
卖出看涨期权(Short Call)接下来会怎样?
期权买方应在何时行权?
谁参与了期权行权流程?
什么是SPX®
如何在moomoo上设置看涨期权?
什么是看涨期权空头?
XSP® 与 SPY®
短对角牛市价差策略
买入看涨期权(Long Call)的下一步是什么?
股指期权:交易员入门指南
什么是看涨期权?
了解指数期权的优势
什么是XSP®
什么是股指期权,它们如何运作
破除交易股指期权的迷思
长期对角熊市看跌价差
短期对角看涨价差
短期看跌蝶式价差
长期对角看涨价差
看跌价差策略
卖出看涨期权
短期看跌宽跨式策略
空头跨式
牛市看跌价差
看涨蝶式期权
备兑看涨期权
看涨期权价差
保护性看跌期权
保护性呼叫
长领口期权策略
空头看涨秃鹰期权策略
长期扼杀
备兑看跌期权
长期看涨宽跨式
长期看跌蝶式价差
短期铁鹰式价差策略
短期看涨蝶式价差
长铁蝴蝶
长看跌秃鹰期权组合
短铁蝴蝶
短期领口期权策略
看跌期权
长期跨式期权
空头跨式期权
牛市看涨价差
现金担保看跌期权
长铁鹰式价差(Long Iron Condor)
长期呼叫
空头看跌期权
什么是看跌期权(Long Put)?
如何在moomoo上建立看跌期权(Long Put)?
期权盈利系列2:针对财报季的期权买卖策略
期权收益系列第三篇:探索财报季常见的双腿期权策略
卖空期权的运作原理:通过期权赚取权利金
期权财报季系列第 1 讲:财报后股价涨跌背后的动因是什么?
期权市场如何发出信号,表明财报事件的风险过高而不宜交易
为何财报发布前的波动性吸引期权交易员
收益解锁:期权如何提升您的交易策略
利用期权应对财报发布后的第四波抛售潮
深入解析0DTE期权:短期交易详解
为何股票在财报超预期后反而下跌:财报后股价下跌的6个关键原因
理解期权交易中的隐含波动率
轮动策略:一种创收型期权策略
再也不被意外打乱节奏:了解市场对财报的八种常见反应
了解巫师日:投资者和交易员需要知道的事项
卖出看跌期权(Short Put)接下来会如何?
如何在moomoo上设置卖出看跌期权?
如何利用期权对冲市场下跌:你需要了解的内容
看跌期权策略指南:你需要了解的基础知识
为什么投资者在市场下行时可能考虑现金担保看跌期权
长期看涨期权策略:定义、潜在优势与风险
发现保护性看跌期权:新手指南
期权交易中的短期看跌期权策略
什么是卖出看跌期权?
看跌期权(Long Put)接下来会如何发展?
如果期权买方不再希望行权,他们应该怎么做?
期权卖方如何管理风险?
关于行权必须了解的基本规则
如何在moomoo上设置看涨期权空头
平仓与行权期权:有何区别?
期权买方如何行使其期权?
为什么期权买方的行权请求失败了?
XSP® 使用案例
卖出看涨期权(Short Call)接下来会怎样?
期权买方应在何时行权?
谁参与了期权行权流程?
什么是SPX®
如何在moomoo上设置看涨期权?
什么是看涨期权空头?
XSP® 与 SPY®
短对角牛市价差策略
买入看涨期权(Long Call)的下一步是什么?
股指期权:交易员入门指南
什么是看涨期权?
了解指数期权的优势
什么是XSP®
什么是股指期权,它们如何运作
破除交易股指期权的迷思
长期对角熊市看跌价差
短期对角看涨价差
短期看跌蝶式价差
长期对角看涨价差
看跌价差策略
卖出看涨期权
短期看跌宽跨式策略
空头跨式
牛市看跌价差
看涨蝶式期权
备兑看涨期权
看涨期权价差
保护性看跌期权
保护性呼叫
长领口期权策略
空头看涨秃鹰期权策略
长期扼杀
备兑看跌期权
长期看涨宽跨式
长期看跌蝶式价差
短期铁鹰式价差策略
短期看涨蝶式价差
长铁蝴蝶
长看跌秃鹰期权组合
短铁蝴蝶
短期领口期权策略
看跌期权
长期跨式期权
空头跨式期权
牛市看涨价差
现金担保看跌期权
长铁鹰式价差(Long Iron Condor)
长期呼叫
空头看跌期权