看涨期权价差
什么是牛市价差策略?
该策略可分为三个部分:看跌、看涨和价差。
看跌这表明市场认为标的资产的价格将下跌。
电话:这指的是该策略中所使用的期权类型。
价差(Spread)这涉及在同一标的资产上买卖多个同类型期权(在本例中为看涨期权),通常具有不同的行权价格或到期日。
实际应用场景
● 预计股价将下跌,但跌幅不会太大。
● 已经卖出一份看涨期权,但希望通过买入另一份虚值看涨期权来降低风险。
I. 策略说明
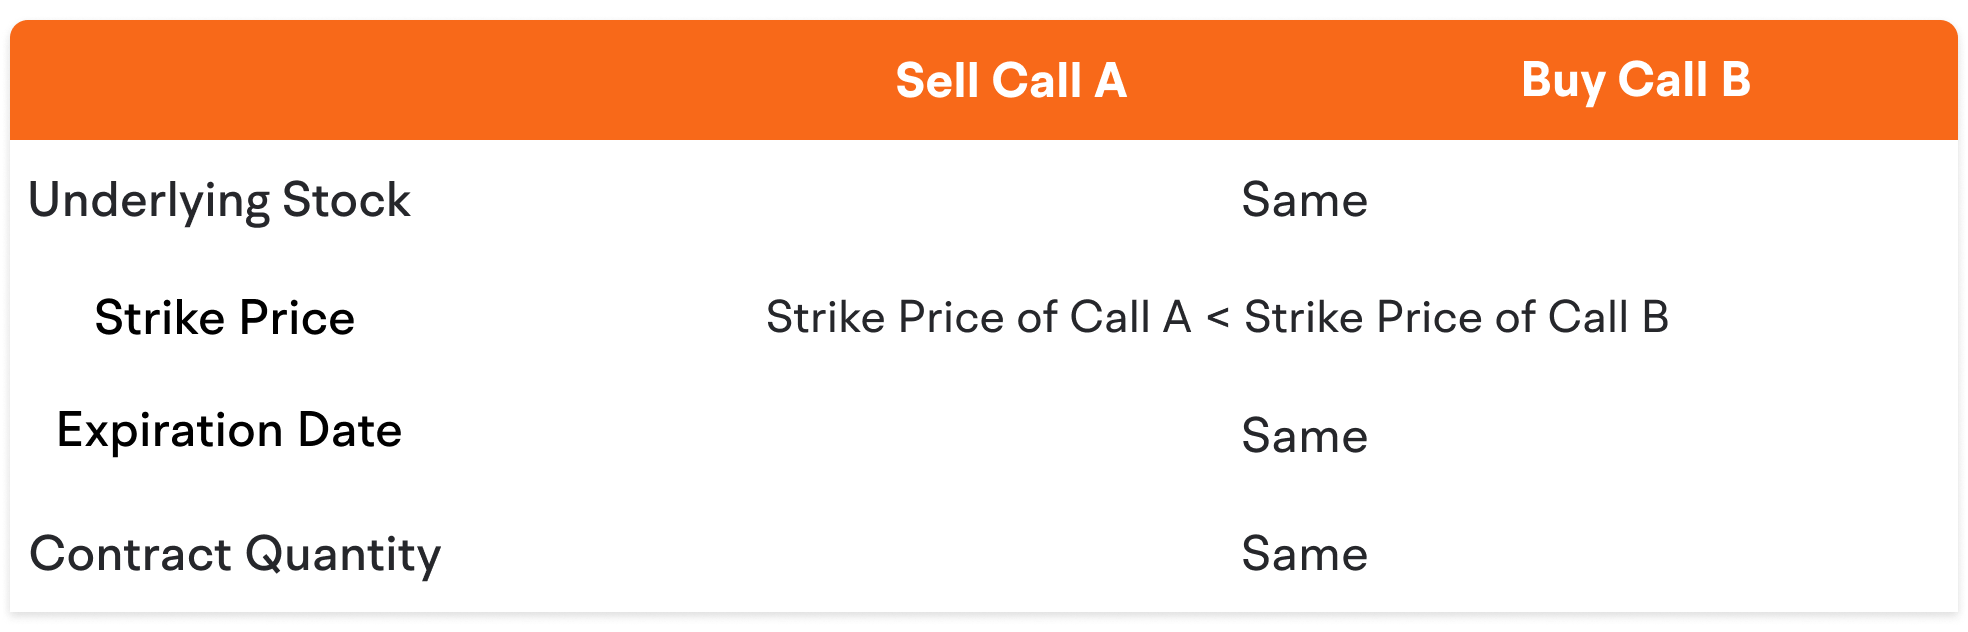
1) 构建方式
「 卖出看涨期权A」 +「
 买入看涨B」
看涨期权A的行权价格 < 看涨期权B的行权价格
注:为便于理解,我们以大写字母对各选项进行标记。看涨期权A的行权价格低于看涨期权B的行权价格。
2) 收益分解
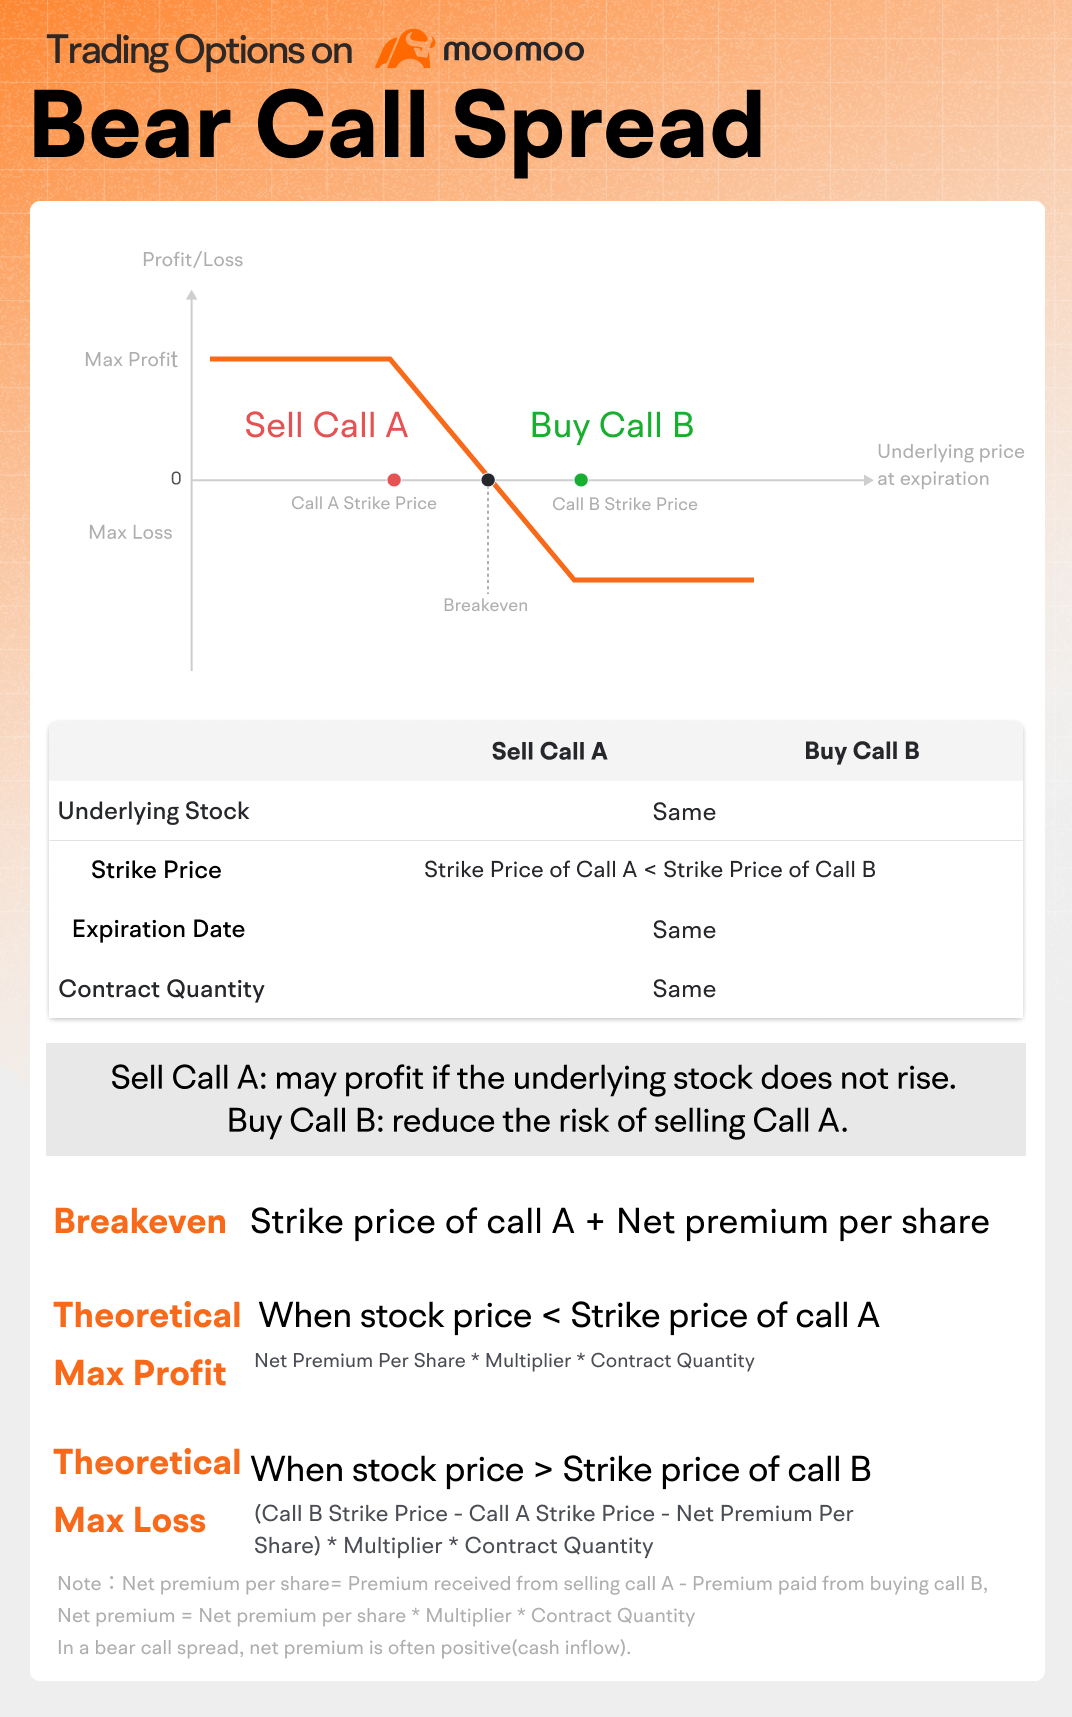
潜在利润:
卖出看涨期权A:若标的股票不上涨,则可能获利。
买入看涨期权B:这降低了卖出看涨期权A的风险。
3) 策略特点
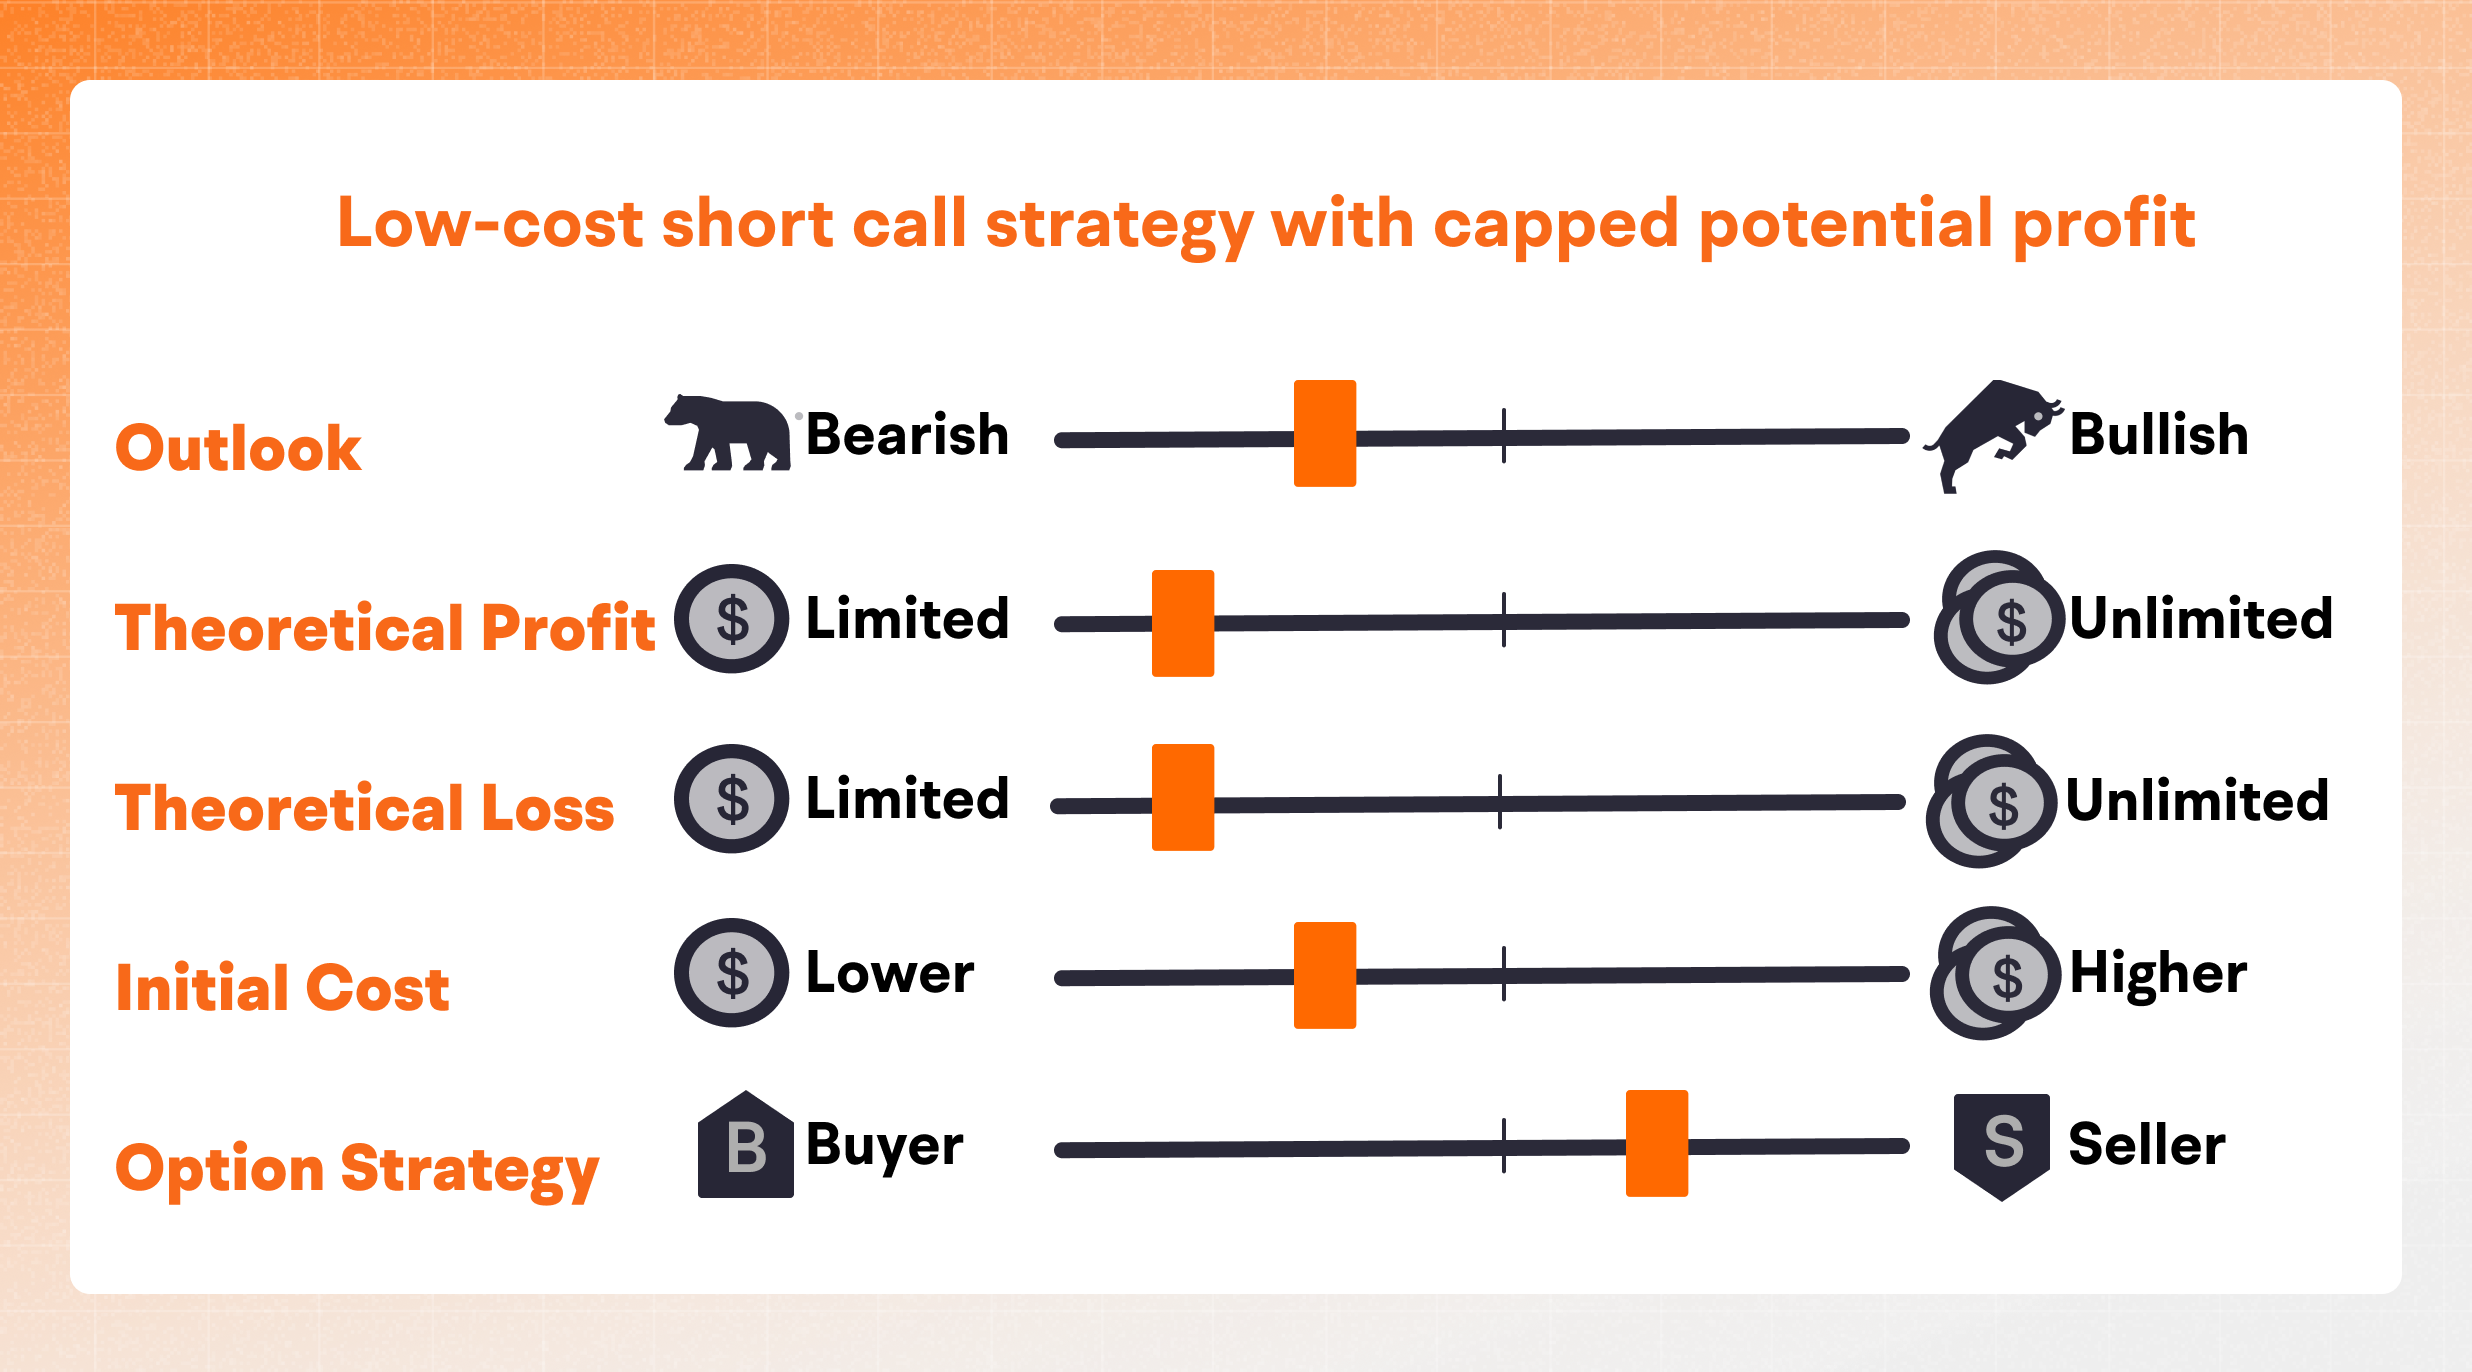
有利条件: 最适合于看淡的市场预期,即标的股价预计将维持横盘或小幅下跌。
有限利润: 如果股价如预期下跌,卖出行权价较低的看涨期权A将限制潜在收益。
理论最大利润 = 每股净权利金 × 乘数 × 合约数量
有限亏损:持有看涨期权B(即行权价较高的买入看涨期权)可能会限制您的损失。
理论最大亏损 =(看涨期权B行权价格-看涨期权A行权价格-每股净权利金)×乘数×合约数量
注意:尽管从理论上讲,最大亏损受限于牛市看涨价差策略的结构,但投资者仍需留意,若在到期前对持仓进行调整或平仓,因行权风险、提前行权或价格剧烈波动,实际亏损可能超过理论上的最大值。提前行权可能导致不得不以更高价格买入标的股票,从而使得总成本超出出售看涨期权A所获得的期权权利金。在实施该策略前,请务必充分了解相关账户的行权规则及保证金要求。
期权卖出策略: 该策略中的主要头寸为沽权A,若标的股票如预期下跌,则有望获利。
这是一种收益有限、风险可控的看跌期权策略。理想情况下,应在隐含波动率较高时采用,即便股价呈横盘或震荡走势,亦有望获利。
初始成本较低:行权价更接近股价的看涨期权A的权利金高于行权价较远的看涨期权B。因此,开展这一策略将因净权利金流入而预先获得收益。
二、案例研究
TUTU(一只假设的股票)是一家上市公司。经过一些基本面分析后,你认为TUTU的股价被高估了,短期内不会涨破50美元,甚至可能还会下跌。于是,您决定卖出一份行权价格为50美元的看涨期权(A期权)。
由于卖出裸期权风险较高,您买入一份行权价为58美元的看涨期权(Call B),以降低这一风险。
如果到期时股价低于50美元,您将获得卖出看涨期权A所收取的权利金。
如果股价上涨,看涨期权B有助于对冲部分潜在损失。
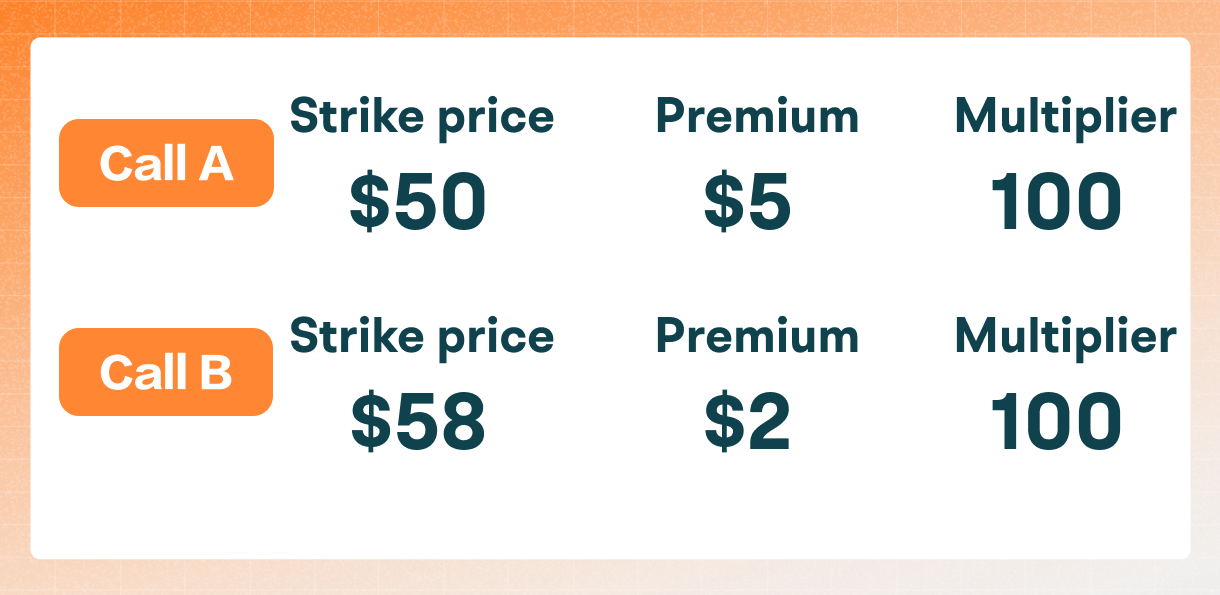
开仓时的盈利:
从看涨期权A获得的权利金:500美元(每股5美元)。
从看涨期权B支付的溢价:-200美元(每股-2美元)。
总净保费:500美元 - 200美元 = 300美元(每股3美元)。
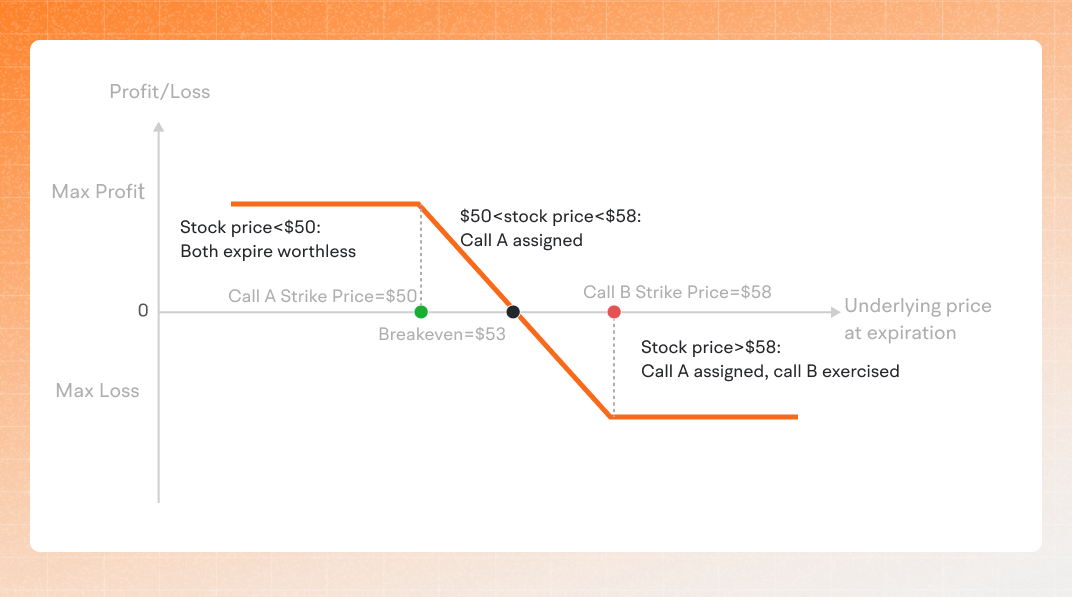
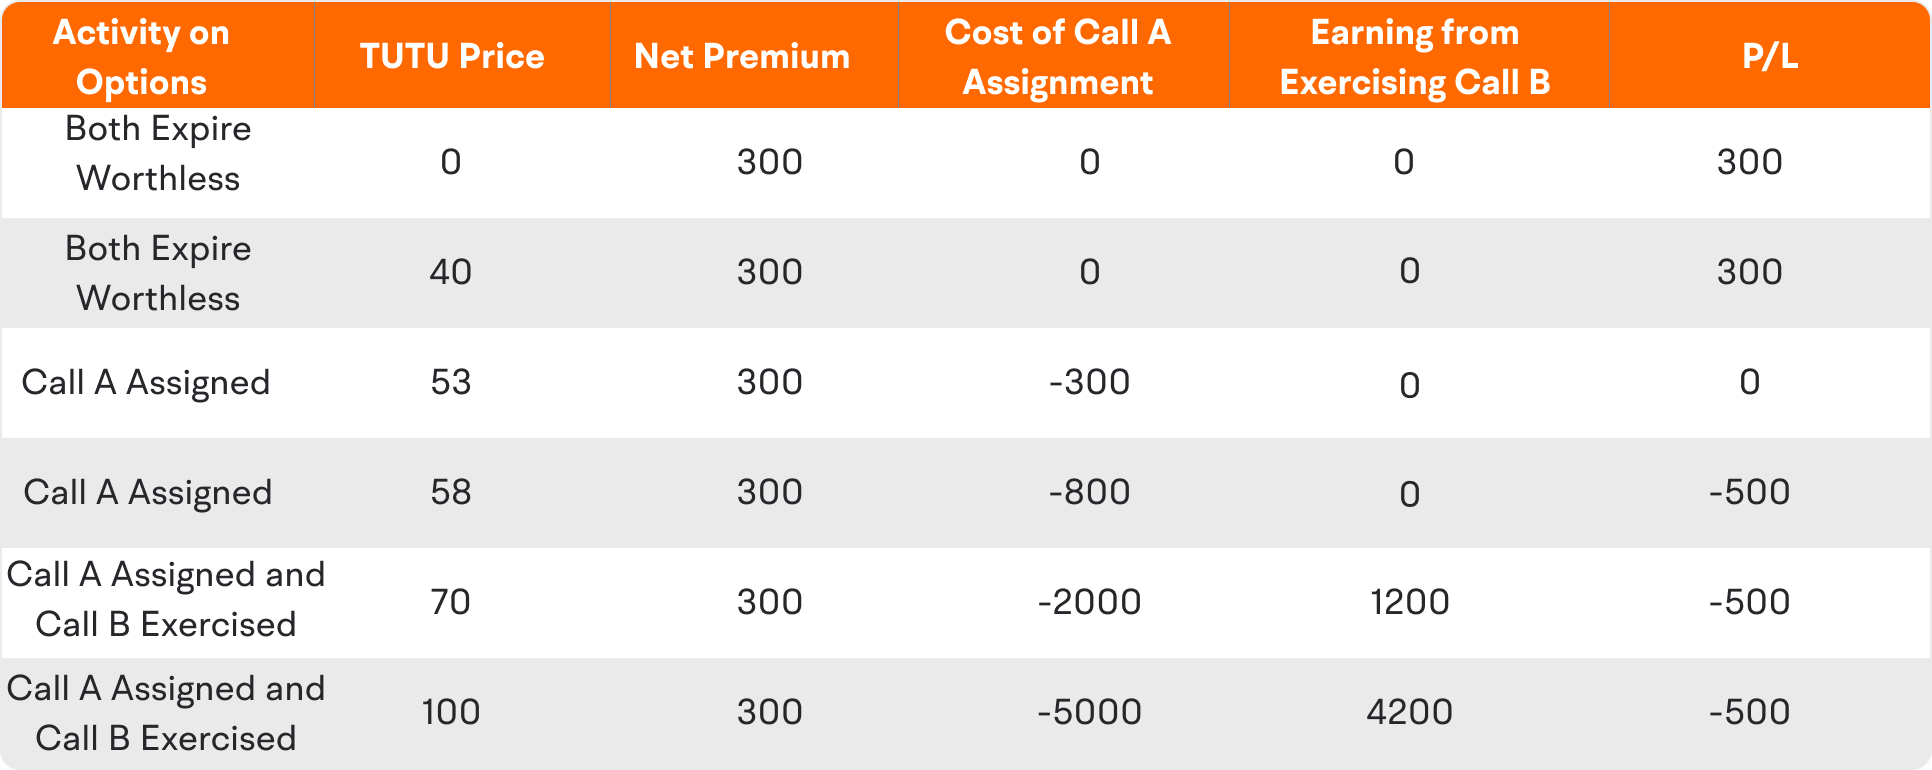
1) 情景一:到期时,股票价格低于认购期权A的行权价格
看涨期权A和看涨期权B均处于价外状态,到期时将一文不值。
实现最大收益,即建仓时收到的净权利金。
最大收益(理论值):每股净保费 × 乘数 × 合约数量 = (5美元-2美元)×100×1=300美元
注意:该策略的收益有限。即使TUTU股价跌至0美元,该策略的收益仍为300美元。不过,这一结论仅在未发生任何行权或提前行权的情况下成立。
2) 情形2:到期时,股票价格介于认购期权A的行权价与认购期权B的行权价之间
在该情形下,看涨期权A在到期时为实值(ITM),而看涨期权B则为虚值(OTM)。
盈亏平衡点 = 看涨期权行权价 + 每股净权利金 = 50美元 + 3美元 = 53美元。
如果股价低于53美元,该策略将产生收益,且收益有限。
如果股价高于53美元,该策略将出现亏损,且理论上的最大亏损设有上限。
3) 情景三:到期时,股价高于看涨期权B的行权价格
看涨期权A和看涨期权B均处于实值状态,此时将产生最大损失。
最大损失:(看涨期权B的行权价格-看涨期权A的行权价格-每股净权利金)× 乘数 × 合约数量
注:在牛市看涨价差策略中,净权利金通常为正(即现金流入)。
A号委托:您需以50美元的价格卖出100股TUTU。
B看涨期权已行权:您可以以58美元的价格购买100股TUTU股票。
因此,您将每股亏损8美元。
但别忘了:开仓时曾有每股$3的净权利金现金流入。
由于乘数为100,总亏损为(50美元-58美元+3美元)×100×1=-500美元。
注:该策略的潜在亏损上限由看涨期权B决定。即使TUTU股价上涨至100美元,该策略的亏损仍为-500美元。
期权的最大潜在亏损和盈利是基于单腿交易或整个多腿交易持有至到期,且没有任何期权合约被行权或指派的情况下计算得出的。这些数值未考虑多腿策略中的部分头寸被修改或移除,也未考虑交易员在到期前或到期时持有标的股票的空头或多头头寸。因此,实际亏损可能超过该策略的理论最大亏损。
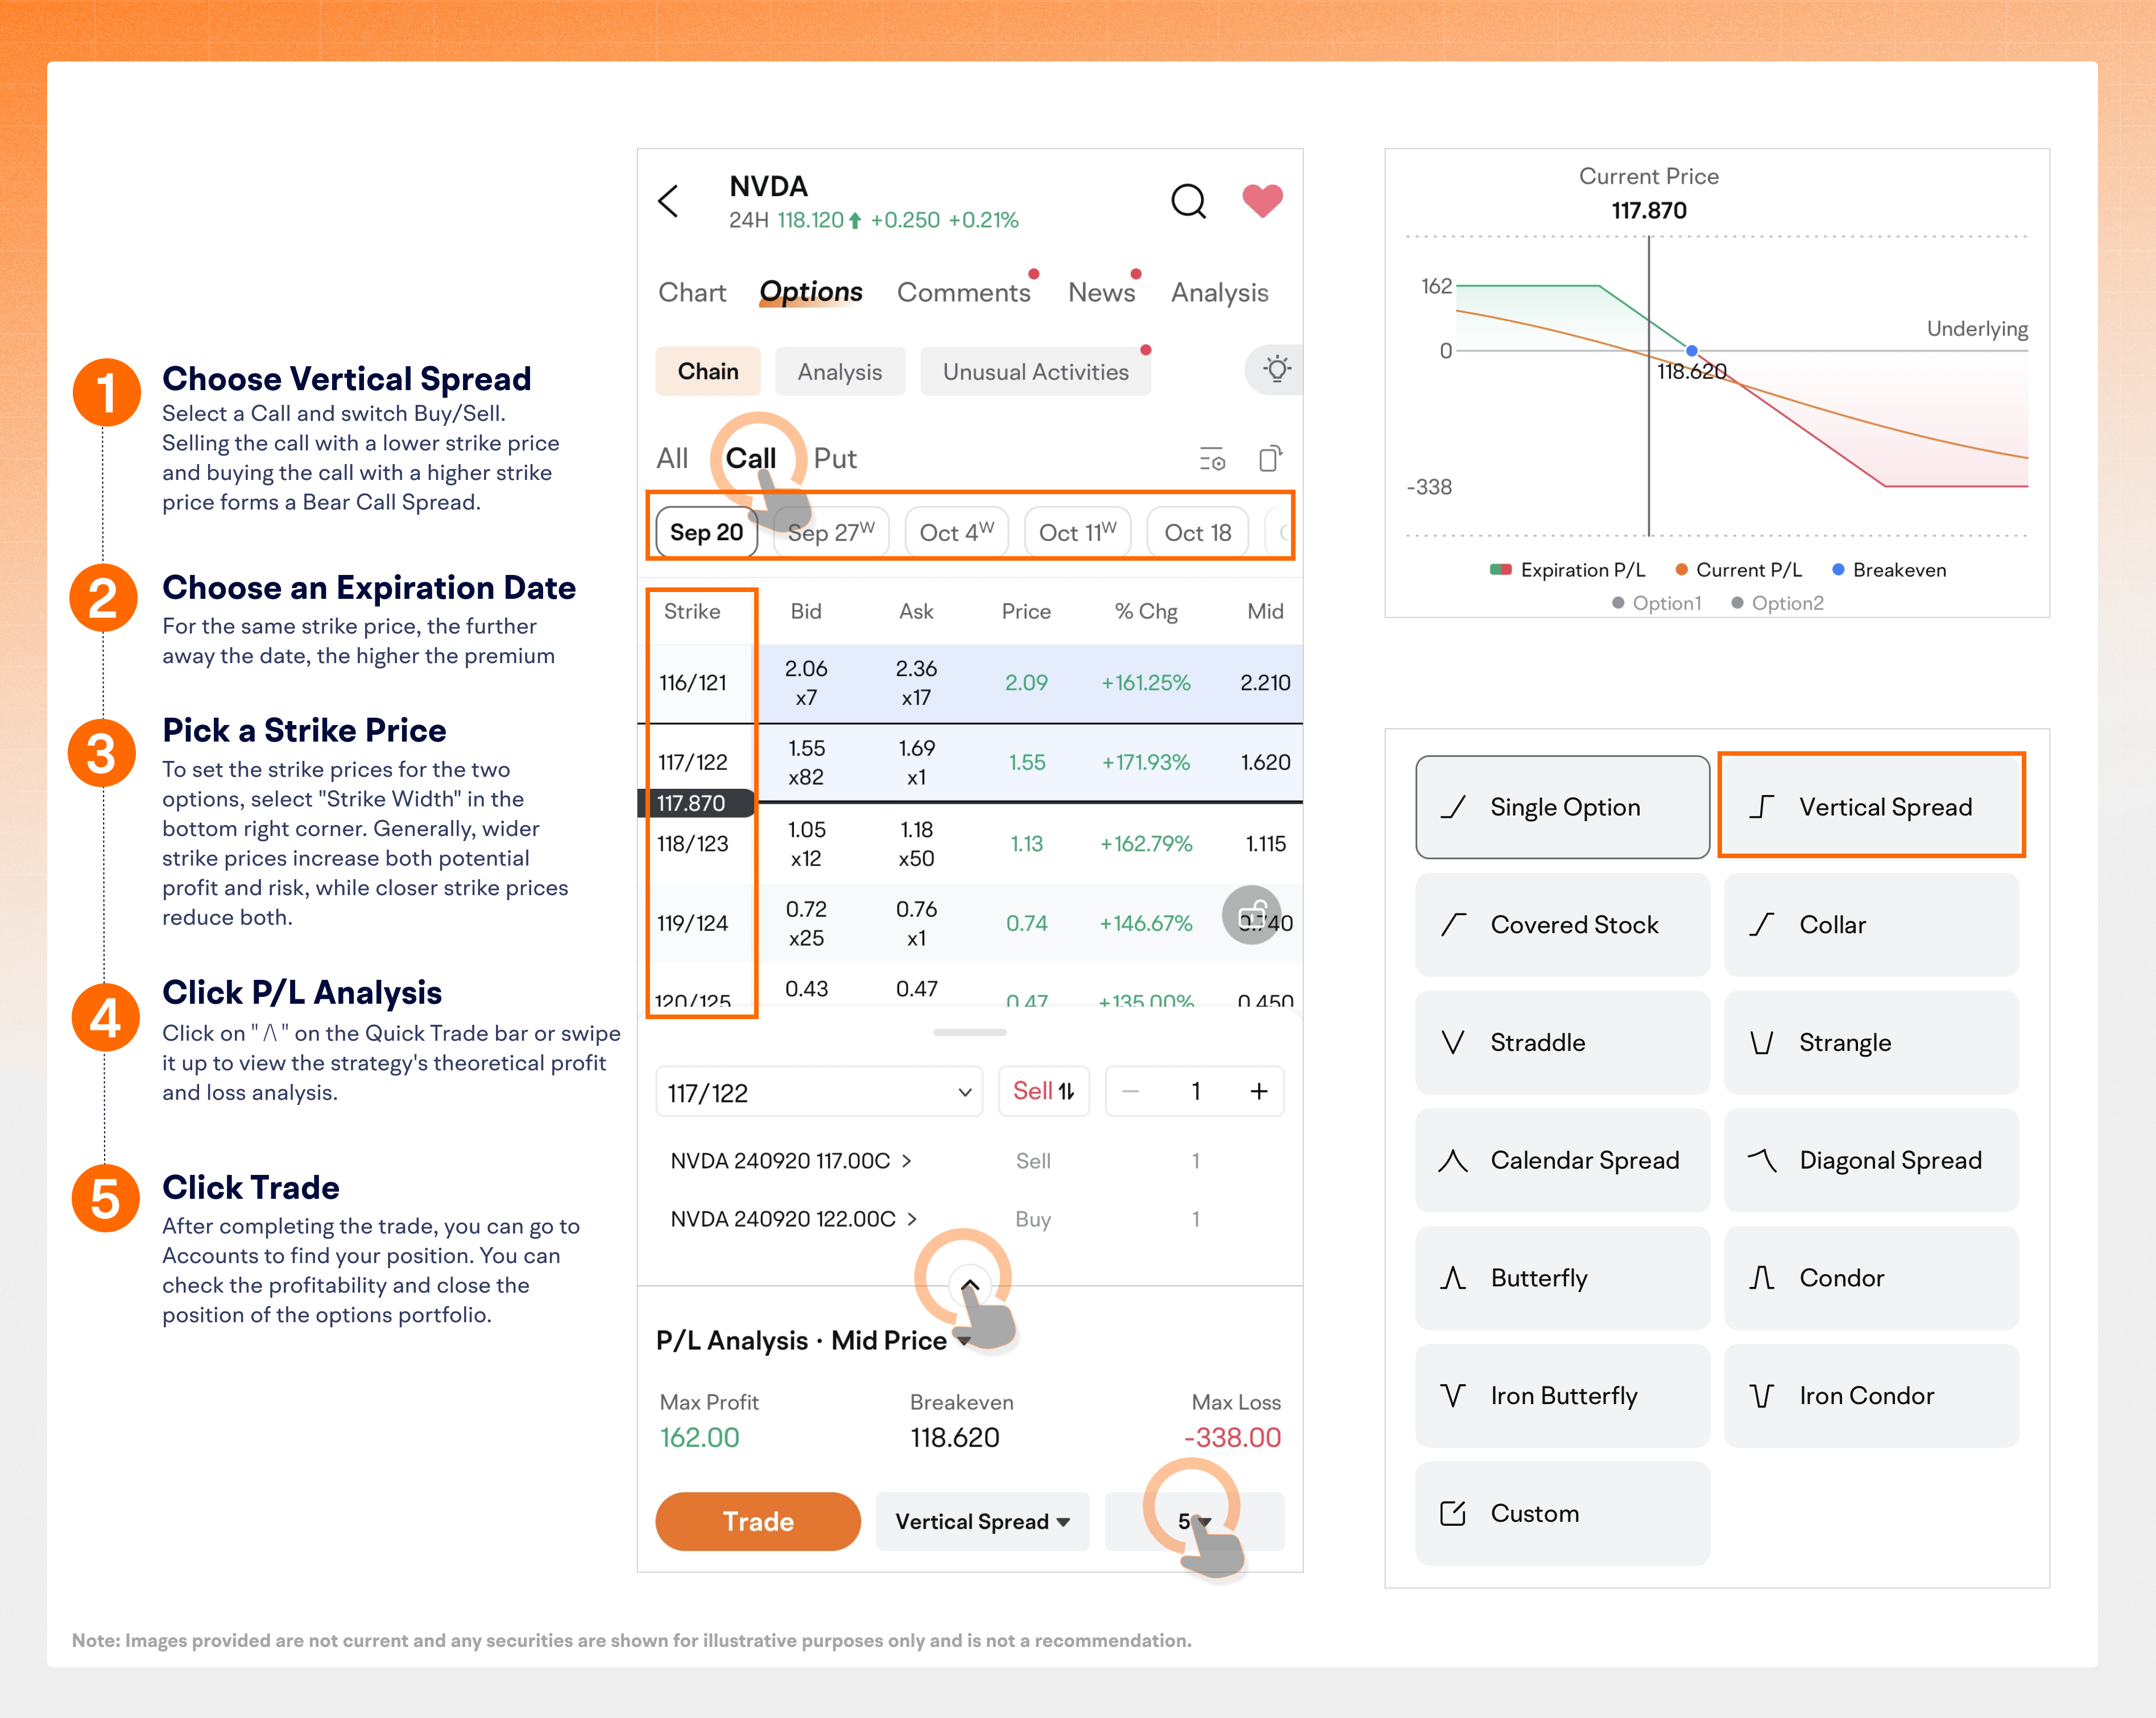
三、如何在moomoo上构建熊市看涨价差策略
四、运用看跌价差策略
1) 预期标的股价将下跌,但下行空间有限
投资者往往依据短期价格走势制定策略。一旦这些趋势发生快速变化或消退,原有的价差策略便可能失效。因此,熊市看涨价差策略通常更为稳健。适合短期投机而非长期投资。
如果投资者预期在某一特定时间范围内股价将小幅下跌,可以卖出看涨期权A并买入看涨期权B。这种策略既可在股价下跌时获取收益,又能在股价上涨时有效控制卖出看涨期权的风险。
2) 预期标的股价将下跌,已卖出看涨期权,并希望降低风险
投资者若预期股价下跌,可卖出平值(ATM)看涨期权A。为对冲卖出看涨期权A所面临的较高风险,他们还可买入行权价更高的看涨期权B。
从这一角度来看:如果投资者预期标的股票价格将下跌或不会上涨,他们可以通过在所示阻力位卖出一张平值看涨期权A,并买入一张虚值看涨期权B,构建一个熊市价差策略。该策略使投资者能够在股价下跌时获取潜在收益,同时作为期权卖方降低风险。
五、常见问题解答
 问:如何选择行权价?
答:
保守派:相对保守的投资者可能会同时买入和卖出虚值看涨期权。这样一来,这些期权到期时处于虚值状态的概率较高,但投资者在建仓时获得的期权权利金收入会较低。
中等: 更为稳健的投资者可能会卖出一张平值看涨期权,并买入一张虚值看涨期权,以承担更高的风险,换取可能获得的适度收益。
激进的: 激进型投资者可能会同时买入和卖出实值认购期权。这种组合有望带来更高的收益,但期权在到期时处于虚值状态的概率较低。
问:如何在不同情境下评估看跌价差策略?
答:
情形1:当股价低于认购期权A的行权价格,或高于认购期权B的行权价格时
两种期权同时处于实值(ITM)或虚值(OTM)状态。这表明该策略已触及理论上的最大亏损或最大盈利边界。
在这种情况下,投资者可以选择持有头寸至到期。无论出现亏损还是盈利,moomoo均仅在账户满足保证金要求时于期权到期日自动平仓;请务必确认该规则适用于您的账户。需要注意的是,平仓并非必然发生,投资者应密切关注持仓状况。
情形2:当认购期权A的行权价格<股票价格<认购期权B的行权价格时
评估A股被提前配售的风险。若风险较高且不希望持有空头头寸,则可考虑以下两种方法:
 方法1:买入以平仓看涨期权A头寸,并卖出以平仓看涨期权B头寸。通过同时平仓策略中的两只期权来结束熊市看涨价差策略,并确认盈亏。
方法2:买入平仓A期权头寸。尽管在这种情况下平仓成本可能较高,但这样可以避免被行权的风险,同时在标的股票继续上涨时仍保留B期权的盈利空间。请注意,如果仅平仓B期权头寸而保留A期权头寸,您实际上就建立了一个风险极高的裸卖空看涨期权头寸。
情景3:将熊市价差期权转为卖出看涨期权蝶式策略
如果投资者已构建看涨期权牛市价差策略,但标的股票并未如预期下跌,且他们担心股价可能出现更大幅度的波动,从而导致该策略蒙受损失。
为应对这一情况,投资者可在原有看跌期权价差策略的基础上再增持一份看涨期权价差,从而将策略调整为卖出看涨期权蝶式组合。这一调整使策略对波动率更为有利,当标的股票价格出现大幅上涨或下跌时均可获利。
情形4:采用短期限的看跌价差策略,而非传统的看跌价差策略
短期对角线看跌期权价差与普通看跌期权价差的主要区别在于期权的到期日。在短期对角线看跌期权价差策略中,您买入一份行权价较高的短期看涨期权,并卖出一份行权价较低的长期看涨期权,同时保持合约数量不变。
投资者构建短期看涨期权的对角价差策略,旨在获得比相同行权价、相同到期日的熊市看涨期权价差更高的净收益。若在短期到期日前股价大幅上涨,该对角价差策略的最大亏损可能低于熊市看涨期权价差策略。
然而,若股价在短期到期时恰好等于长期看涨期权的行权价,则空头对角式看涨期权价差策略将出现亏损,而看跌式看涨期权价差策略则可能实现盈利。这种差异主要源于:在对角式看涨期权价差策略中,长期持有的空头看涨期权所承受的时间价值衰减程度低于熊市看涨期权价差策略中短期持有的空头看涨期权。
点击此处了解更多信息: 价差策略
问:看涨期权价差策略与看跌期权价差策略有何区别?
答:这两种策略都旨在从股价下跌中获利,但在操作方式和风险管理上各有不同。
如果投资者对市场前景不看好,且当前隐含波动率较高,他们可以选择卖出看涨期权并买入更高行权价的看涨期权,以在锁定下行空间的同时,适度捕捉潜在的下行收益。
如果投资者看空市场前景,且当前隐含波动率较低,他们可以选择卖出跨式期权组合,以在锁定下行收益的同时降低整体权利金支出。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息
推荐
什么是看跌期权(Long Put)?
如何在moomoo上建立看跌期权(Long Put)?
期权盈利系列2:针对财报季的期权买卖策略

期权收益系列第三篇:探索财报季常见的双腿期权策略
卖空期权的运作原理:通过期权赚取权利金
期权财报季系列第 1 讲:财报后股价涨跌背后的动因是什么?
期权市场如何发出信号,表明财报事件的风险过高而不宜交易
为何财报发布前的波动性吸引期权交易员
收益解锁:期权如何提升您的交易策略
利用期权应对财报发布后的第四波抛售潮
深入解析0DTE期权:短期交易详解
为何股票在财报超预期后反而下跌:财报后股价下跌的6个关键原因
理解期权交易中的隐含波动率
轮动策略:一种创收型期权策略
再也不被意外打乱节奏:了解市场对财报的八种常见反应
了解巫师日:投资者和交易员需要知道的事项
卖出看跌期权(Short Put)接下来会如何?
如何在moomoo上设置卖出看跌期权?
如何利用期权对冲市场下跌:你需要了解的内容
看跌期权策略指南:你需要了解的基础知识
为什么投资者在市场下行时可能考虑现金担保看跌期权
长期看涨期权策略:定义、潜在优势与风险
发现保护性看跌期权:新手指南
期权交易中的短期看跌期权策略
什么是卖出看跌期权?
看跌期权(Long Put)接下来会如何发展?
如果期权买方不再希望行权,他们应该怎么做?
期权卖方如何管理风险?
关于行权必须了解的基本规则
如何在moomoo上设置看涨期权空头
平仓与行权期权:有何区别?
期权买方如何行使其期权?
为什么期权买方的行权请求失败了?
XSP® 使用案例
卖出看涨期权(Short Call)接下来会怎样?
期权买方应在何时行权?
谁参与了期权行权流程?
什么是SPX®
如何在moomoo上设置看涨期权?
什么是看涨期权空头?
XSP® 与 SPY®
短对角牛市价差策略
买入看涨期权(Long Call)的下一步是什么?
股指期权:交易员入门指南
什么是看涨期权?
了解指数期权的优势
什么是XSP®
什么是股指期权,它们如何运作
破除交易股指期权的迷思
长期对角熊市看跌价差
短期对角看涨价差
短期看跌蝶式价差
长期对角看涨价差
看跌价差策略
卖出看涨期权
短期看跌宽跨式策略
空头跨式
牛市看跌价差
看涨蝶式期权
备兑看涨期权
看涨期权价差
保护性看跌期权
保护性呼叫
长领口期权策略
空头看涨秃鹰期权策略
长期扼杀
备兑看跌期权
长期看涨宽跨式
长期看跌蝶式价差
短期铁鹰式价差策略
短期看涨蝶式价差
长铁蝴蝶
长看跌秃鹰期权组合
短铁蝴蝶
短期领口期权策略
看跌期权
长期跨式期权
空头跨式期权
牛市看涨价差
现金担保看跌期权
长铁鹰式价差(Long Iron Condor)
长期呼叫
空头看跌期权
什么是看跌期权(Long Put)?
如何在moomoo上建立看跌期权(Long Put)?
期权盈利系列2:针对财报季的期权买卖策略
期权收益系列第三篇:探索财报季常见的双腿期权策略
卖空期权的运作原理:通过期权赚取权利金
期权财报季系列第 1 讲:财报后股价涨跌背后的动因是什么?
期权市场如何发出信号,表明财报事件的风险过高而不宜交易
为何财报发布前的波动性吸引期权交易员
收益解锁:期权如何提升您的交易策略
利用期权应对财报发布后的第四波抛售潮
深入解析0DTE期权:短期交易详解
为何股票在财报超预期后反而下跌:财报后股价下跌的6个关键原因
理解期权交易中的隐含波动率
轮动策略:一种创收型期权策略
再也不被意外打乱节奏:了解市场对财报的八种常见反应
了解巫师日:投资者和交易员需要知道的事项
卖出看跌期权(Short Put)接下来会如何?
如何在moomoo上设置卖出看跌期权?
如何利用期权对冲市场下跌:你需要了解的内容
看跌期权策略指南:你需要了解的基础知识
为什么投资者在市场下行时可能考虑现金担保看跌期权
长期看涨期权策略:定义、潜在优势与风险
发现保护性看跌期权:新手指南
期权交易中的短期看跌期权策略
什么是卖出看跌期权?
看跌期权(Long Put)接下来会如何发展?
如果期权买方不再希望行权,他们应该怎么做?
期权卖方如何管理风险?
关于行权必须了解的基本规则
如何在moomoo上设置看涨期权空头
平仓与行权期权:有何区别?
期权买方如何行使其期权?
为什么期权买方的行权请求失败了?
XSP® 使用案例
卖出看涨期权(Short Call)接下来会怎样?
期权买方应在何时行权?
谁参与了期权行权流程?
什么是SPX®
如何在moomoo上设置看涨期权?
什么是看涨期权空头?
XSP® 与 SPY®
短对角牛市价差策略
买入看涨期权(Long Call)的下一步是什么?
股指期权:交易员入门指南
什么是看涨期权?
了解指数期权的优势
什么是XSP®
什么是股指期权,它们如何运作
破除交易股指期权的迷思
长期对角熊市看跌价差
短期对角看涨价差
短期看跌蝶式价差
长期对角看涨价差
看跌价差策略
卖出看涨期权
短期看跌宽跨式策略
空头跨式
牛市看跌价差
看涨蝶式期权
备兑看涨期权
看涨期权价差
保护性看跌期权
保护性呼叫
长领口期权策略
空头看涨秃鹰期权策略
长期扼杀
备兑看跌期权
长期看涨宽跨式
长期看跌蝶式价差
短期铁鹰式价差策略
短期看涨蝶式价差
长铁蝴蝶
长看跌秃鹰期权组合
短铁蝴蝶
短期领口期权策略
看跌期权
长期跨式期权
空头跨式期权
牛市看涨价差
现金担保看跌期权
长铁鹰式价差(Long Iron Condor)
长期呼叫
空头看跌期权