利用期权应对财报发布后的第四波抛售潮
财报公布往往会引发期权市场的显著波动,尤其是通过一种被称为隐含波动率(IV)坍塌的现象。在财报发布后,此前推高隐含波动率的不确定性通常会得到解决,从而导致隐含波动率急剧下降,并相应地使期权权利金下跌。这种隐含波动率坍塌可能对期权买方构成挑战,但却为采用做空Vega策略的交易者提供了独特的机会,因为这类策略在隐含波动率下降时获利。通过理解并为隐含波动率坍塌做好准备,交易者可以在财报后的环境中把握潜在的盈利机会。
本文将详细解析以下内容:
为何财报公布后隐含波动率会下降
使用moomoo的财报工具识别机会
财报后的常见交易策略
使用moomoo的策略构建器定制您的方法
结论
1. 为何财报公布后隐含波动率会下降
在财报公布后,围绕公司业绩的不确定性——例如收入、每股收益或业绩指引是否可能出现意外——通常会得到解决。这种解决会引发所谓的“隐含波动率坍塌”现象,即随着市场对新信息进行调整,隐含波动率急剧下降。以下是财报后隐含波动率通常会下降的原因:
不确定性降低:财报消除了此前推高隐含波动率的未知因素,例如公司是否会超出或未达预期。
对冲需求减少在财报公布前,投资者往往会买入期权以对冲潜在的价格波动。财报公布后,这种需求减弱,导致隐含波动率下降。
做市商调整做市商此前为应对潜在的价格波动而上调隐含波动率,如今则下调隐含波动率,以反映波动风险的降低。
这种隐含波动率(IV)回落会导致期权权利金大幅下跌,即便股价走势对交易者有利亦是如此。对于期权买方(持有看涨或看跌Vega头寸的投资者)而言,这可能带来亏损;而对期权卖方或采用Vega做空策略的交易者来说,IV回落则为从期权权利金下行中获利提供了契机。通过把握这一动态,交易者便可尝试在财报公布日利用IV的回落获取收益。
2. 利用moomoo的财报工具识别潜在机会
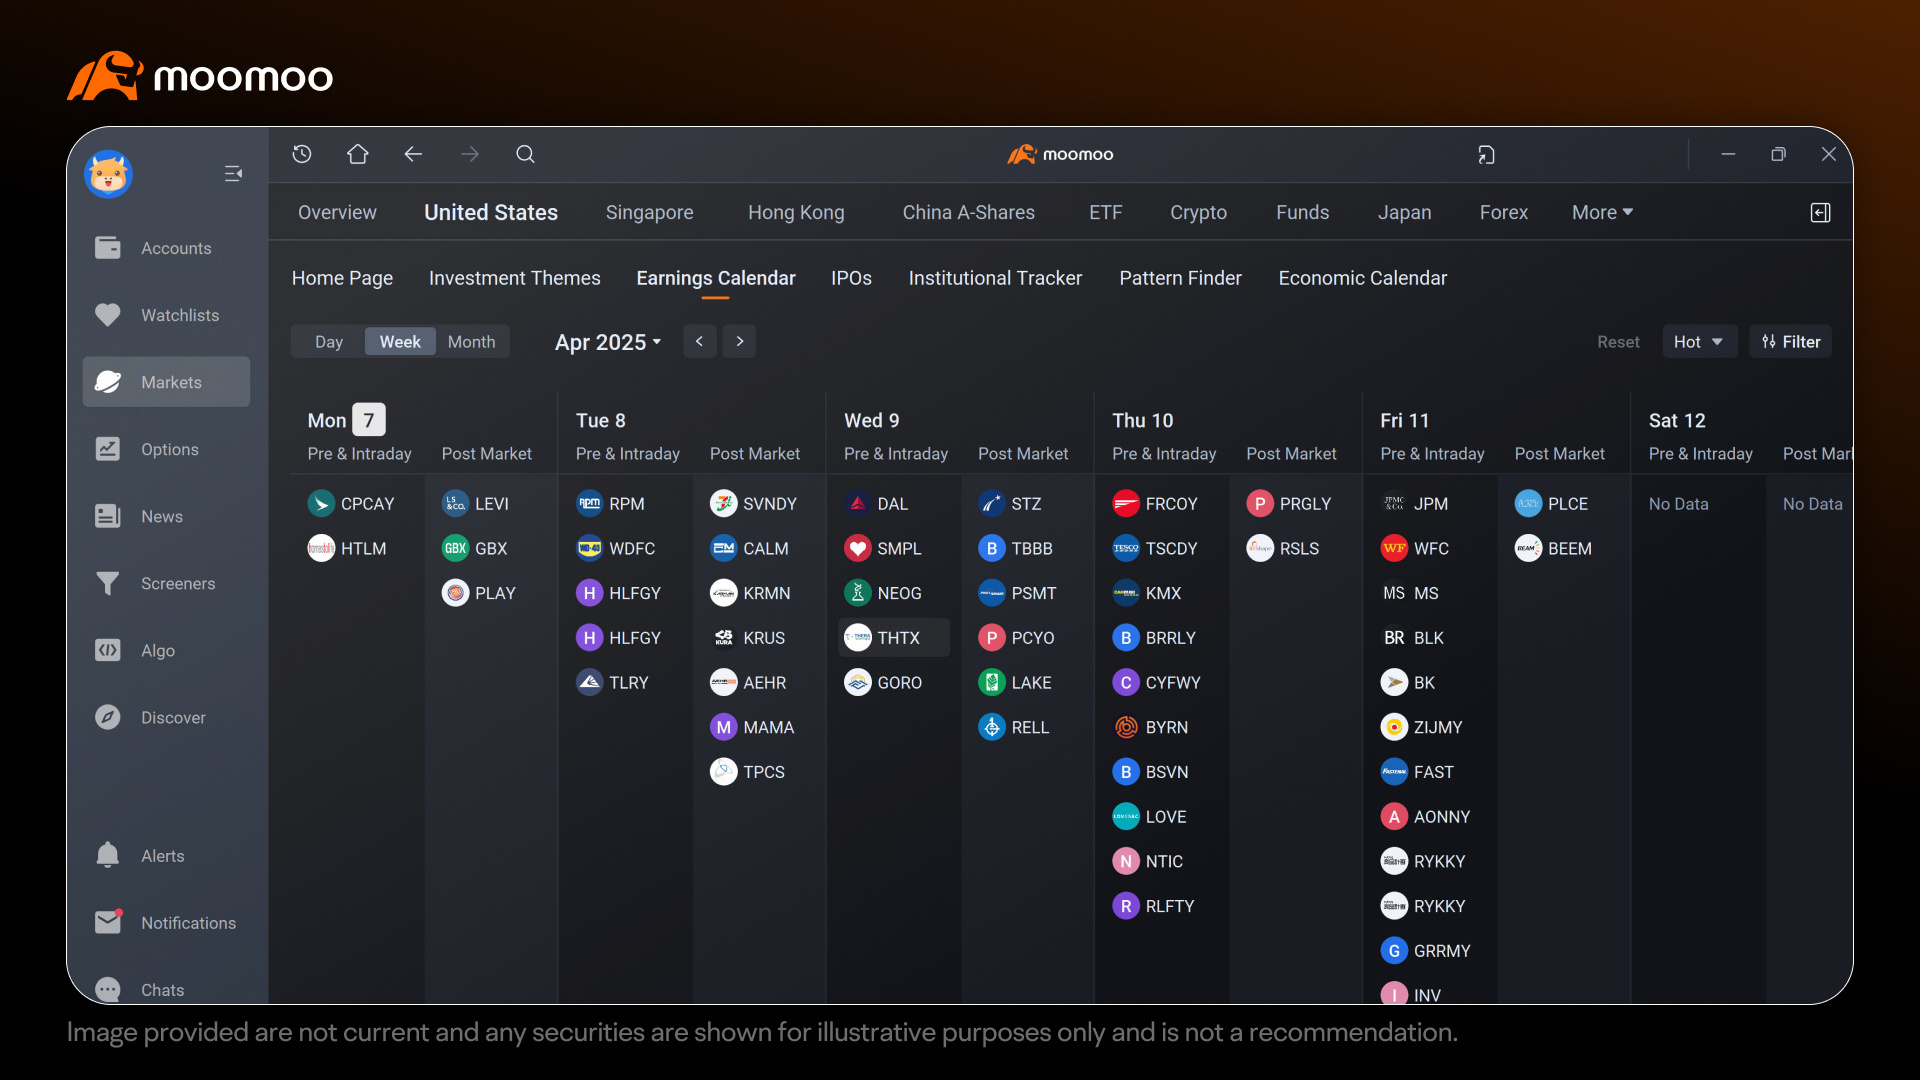
为识别潜在的隐含波动率挤压交易策略,投资者可借助moomoo的财报工具,对即将公布财报的个股进行分析,重点关注其历史隐含波动率走势与股价波动情况。进入moomoo的财报日历页面,您可按日期查询即将发布的财报公告,从而筛选出适合开展隐含波动率挤压交易的标的。
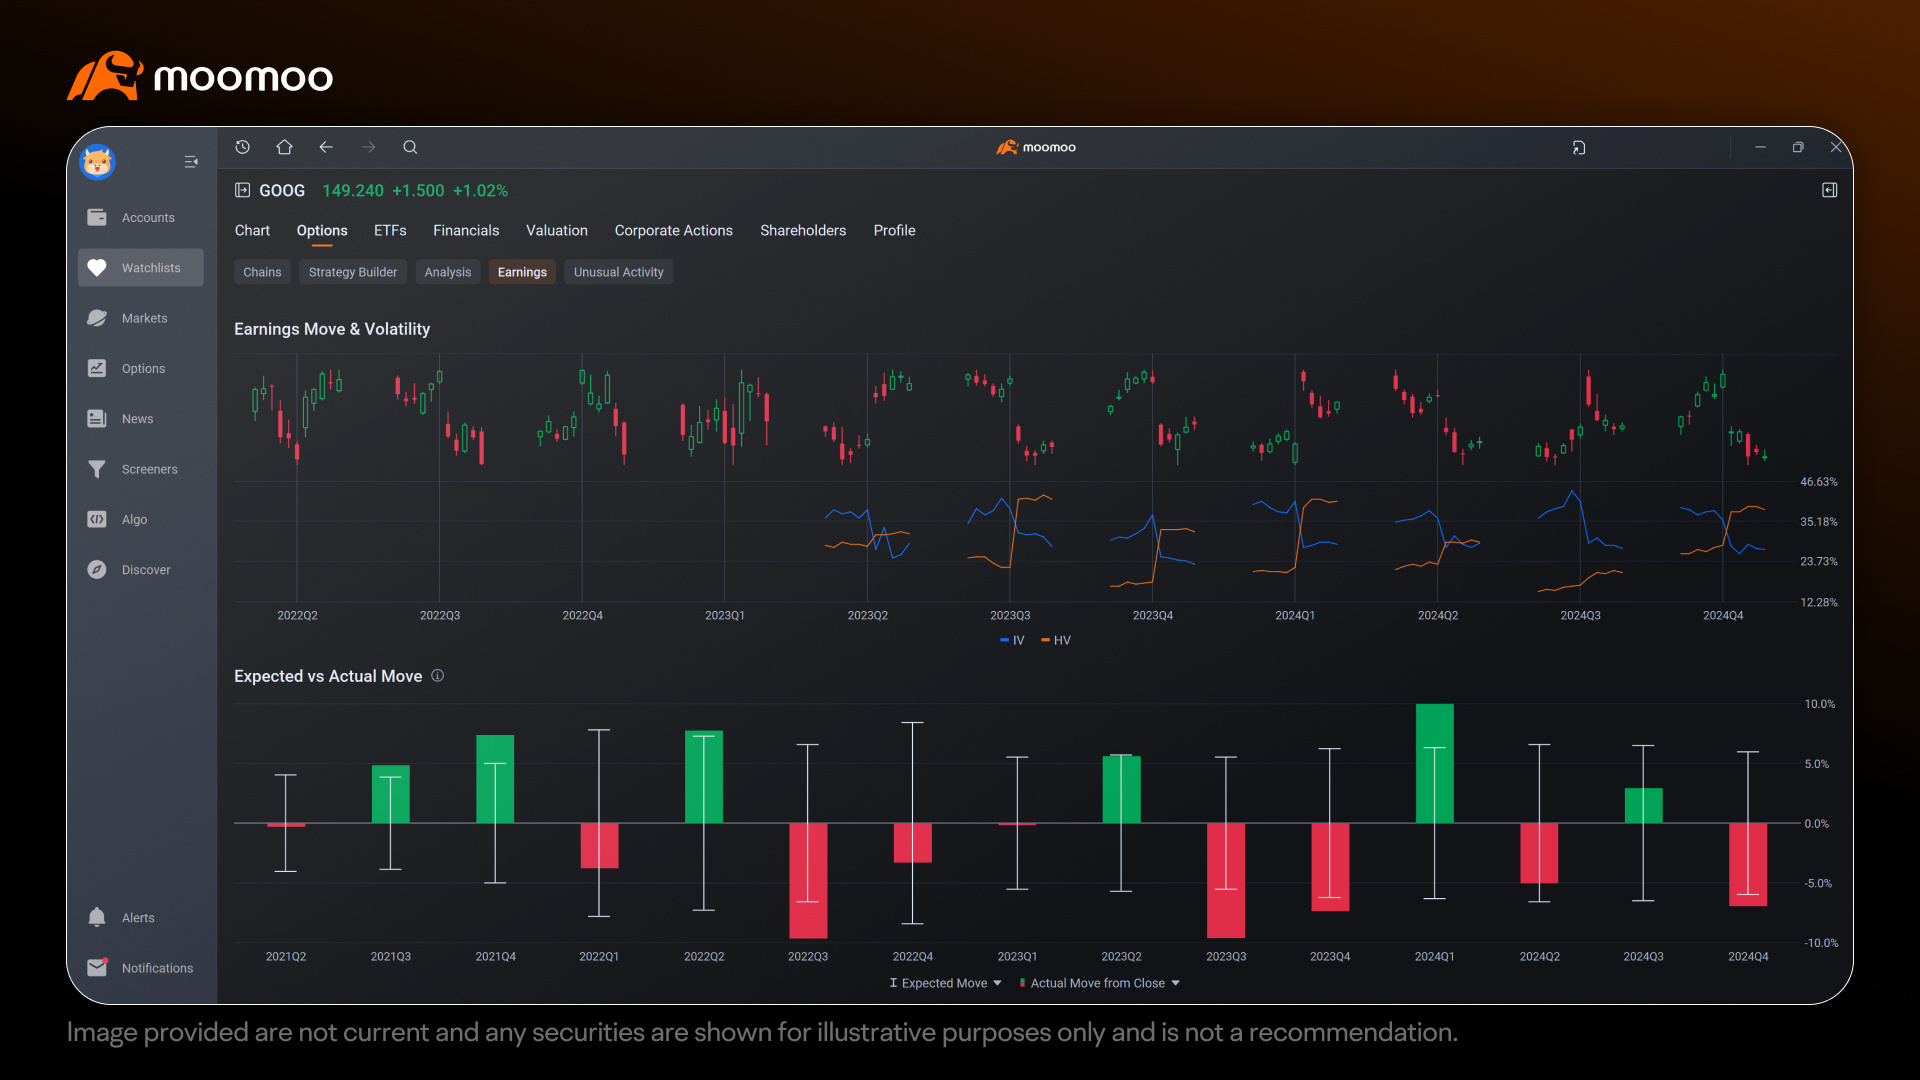
Moomoo的收益工具通过分析那些可能面临显著隐含波动率(IV)回落、从而有利于做空Vega策略的个股,并评估标的股价走势是否符合市场预期,帮助您制定交易策略并选择合适的行权价。以下是这些工具的简明使用指南:
3. 确定财报发布后隐含波动率出现历史性大幅下跌的股票

利用收益变动与波动率图表识别隐含波动率压榨形态:moomoo的平台包含一个收益变动 & 波动率图表该工具展示多个财报周期内,收益公布前后股价走势与隐含波动率(IV)的变化趋势,呈现收益公布前后的数日间IV的演变情况。其目的在于寻找那些在收益公布后隐含波动率持续下行的个股;因为隐含波动率的大幅回落会压低期权价格,从而利好做空Vega的策略。建议重点关注那些在连续多个季度的收益公布次日,隐含波动率均呈稳步下降态势的标的。若出现持续的下行趋势——例如,在过去多数甚至所有财报期中隐含波动率均有所回落——则表明在下一次收益公告后,隐含波动率出现“爆裂式”下跌的概率较高,这类股票便可能成为开展做空Vega交易的理想标的。尽管历史数据并不能确保未来表现,但稳定的模式确实能为研判潜在走势提供有益参考。反之,若隐含波动率走势呈现不一致性——比如某些季度下行、另一些季度持平或上行——形成五五开的格局,则此类标的未必适合用于做空Vega策略。这种不确定性会削弱盈利空间,因为做空Vega依赖于隐含波动率的回落,而一旦市场仍存较大不确定性导致隐含波动率居高不下,也将增加交易判断失误的风险。因此,选择那些具有更为稳定、持续的隐含波动率回落记录的个股,有望提升交易的成功概率。
4. 比较实际与预期的价格变动,以评估期权策略
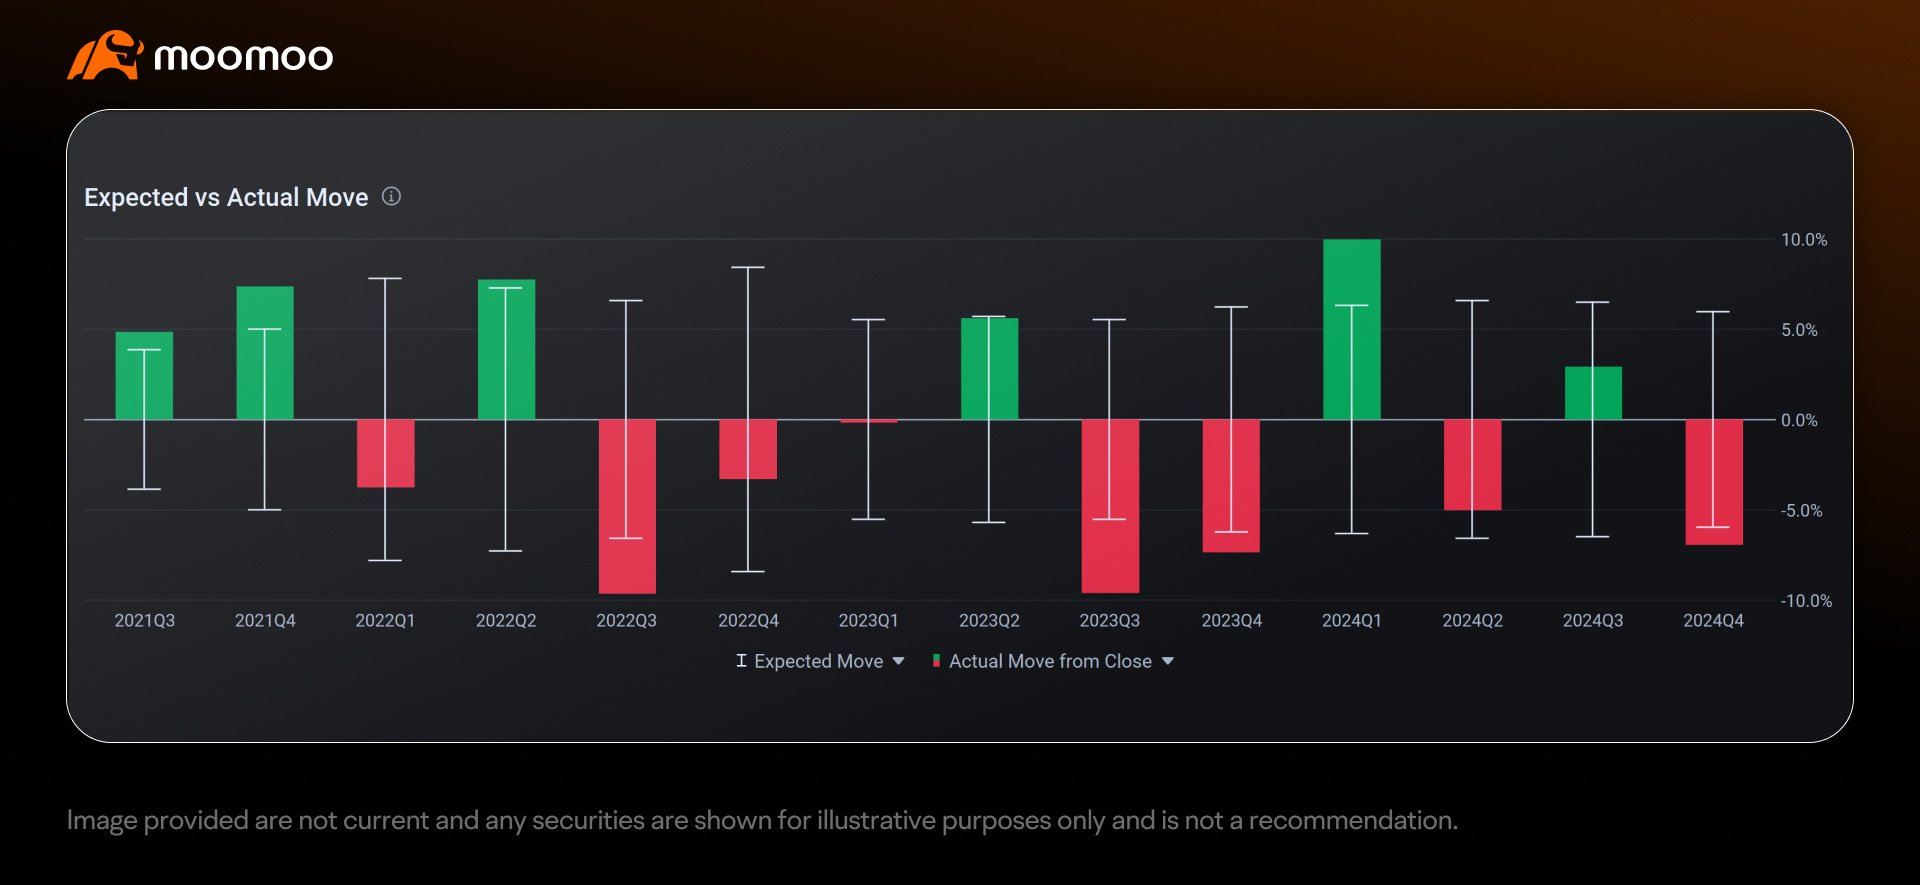
利用预期与实际走势对比图可视化趋势moomoo平台提供“预期 vs 实际波动”图表,帮助您在多个财报周期内比较基于财报前隐含波动率的预期价格变动与财报日的实际价格变动。预期波动每日于财报公布前计算得出,方法是将加权平值跨式期权与前两个加权价外勒式期权的头寸相加,再除以当前股价;默认显示最新数值。该图表直观呈现各周期的预期与实际波动情况,使交易者能够快速判断个股的实际波动是否通常落在预期范围内、超出预期,或低于预期。这种可视化方式有助于交易者识别个股在财报日的价格走势规律,从而对个股的波动幅度是否高于或低于市场预期形成宏观把握。
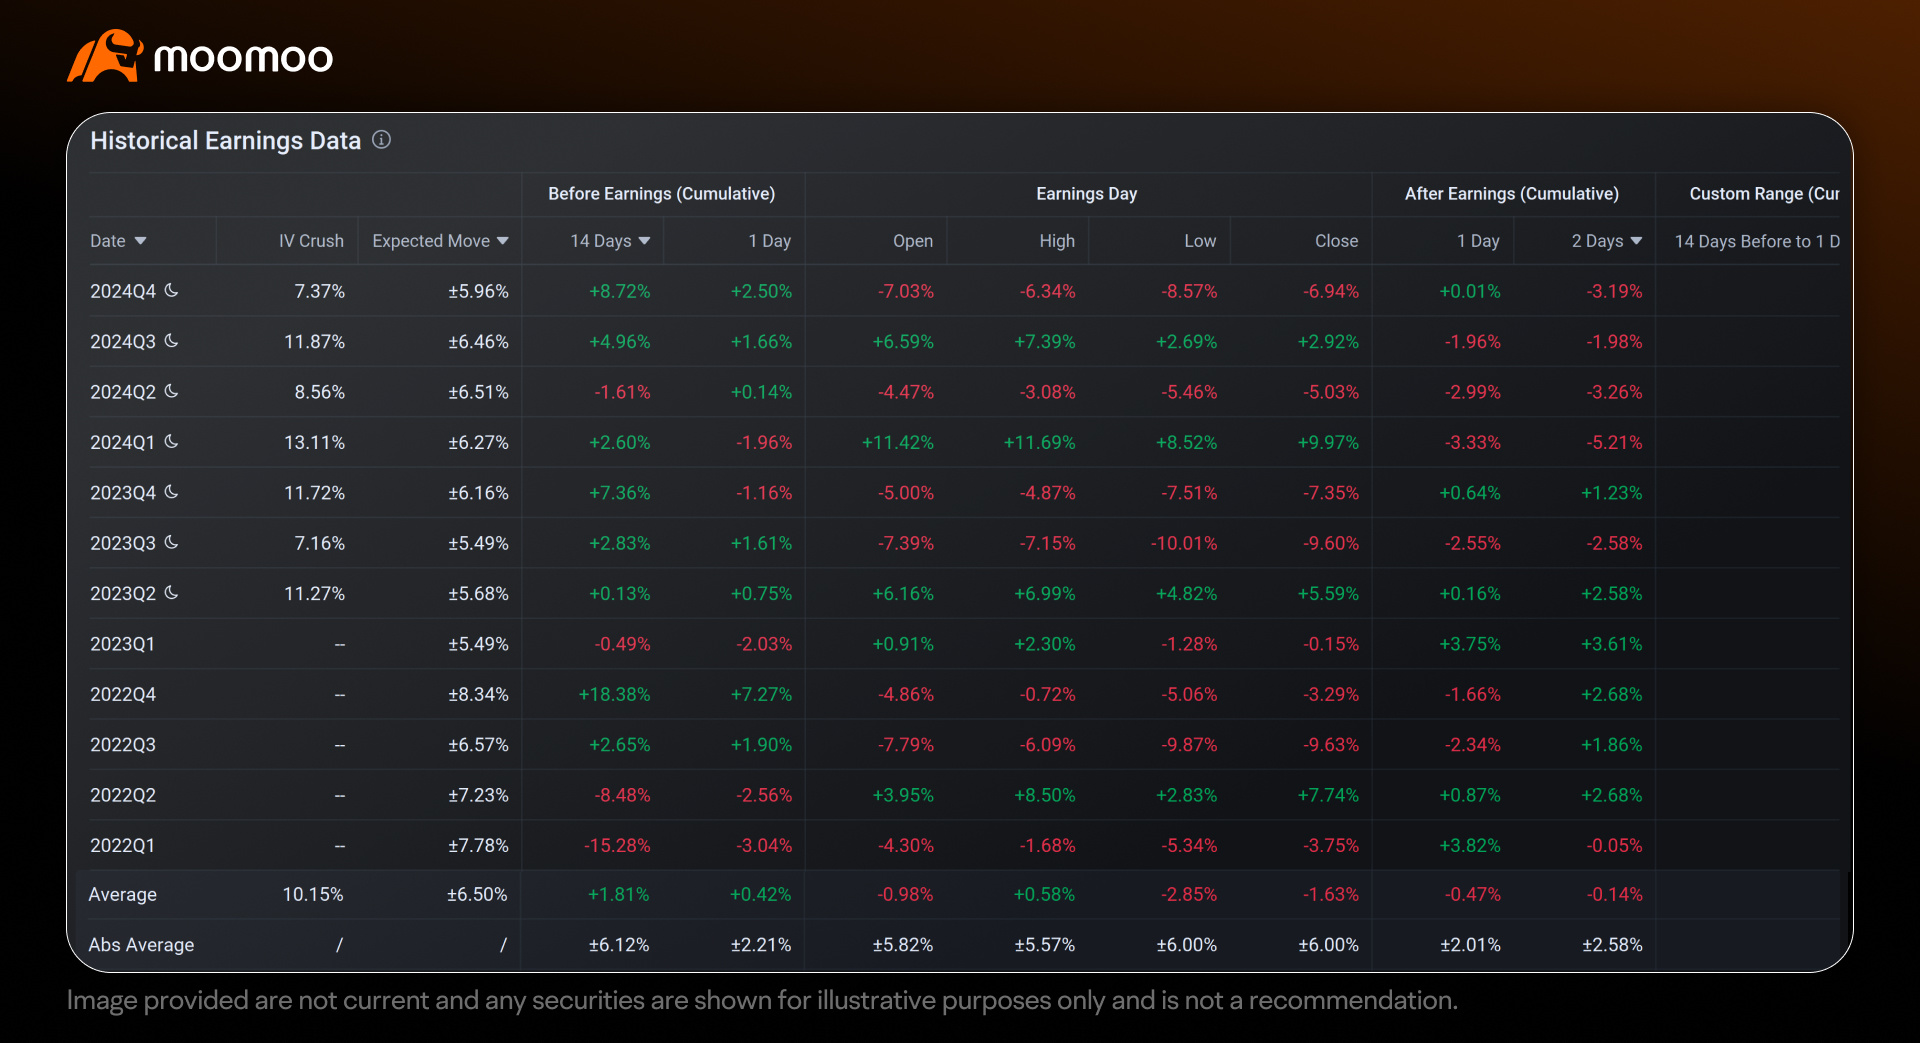
借助历史盈利数据深入探究Moomoo 提供了一份历史收益数据表,其中包含详尽的数值信息,以支持交易者的分析。表中的“收益日”列(开盘价、最高价、最低价、收盘价)展示了收益日当天的实际价格变动,其计算方式为:以昨日收盘价为基准,各价格点对应的百分比变化。此外,该表还在“IV 耗损”列旁增设了一列,默认显示每个收益周期的“预期波动”(EM),即基于收益前隐含波动率所估算的最新预期价格区间(±百分比)。交易者还可通过切换该列,显示“最大 EM”(最大预期波动),后者反映在特定期间内观测到的最高预期波动幅度,从而提供更为谨慎的潜在价格波动预估。通过将实际价格变动(来自“收益日”列)与预期价格变动(来自“预期波动”或“最大 EM”列)进行对比,交易者能够量化该股票在收益日的表现是高于还是低于预期,并进一步佐证图表所提供的直观洞察。
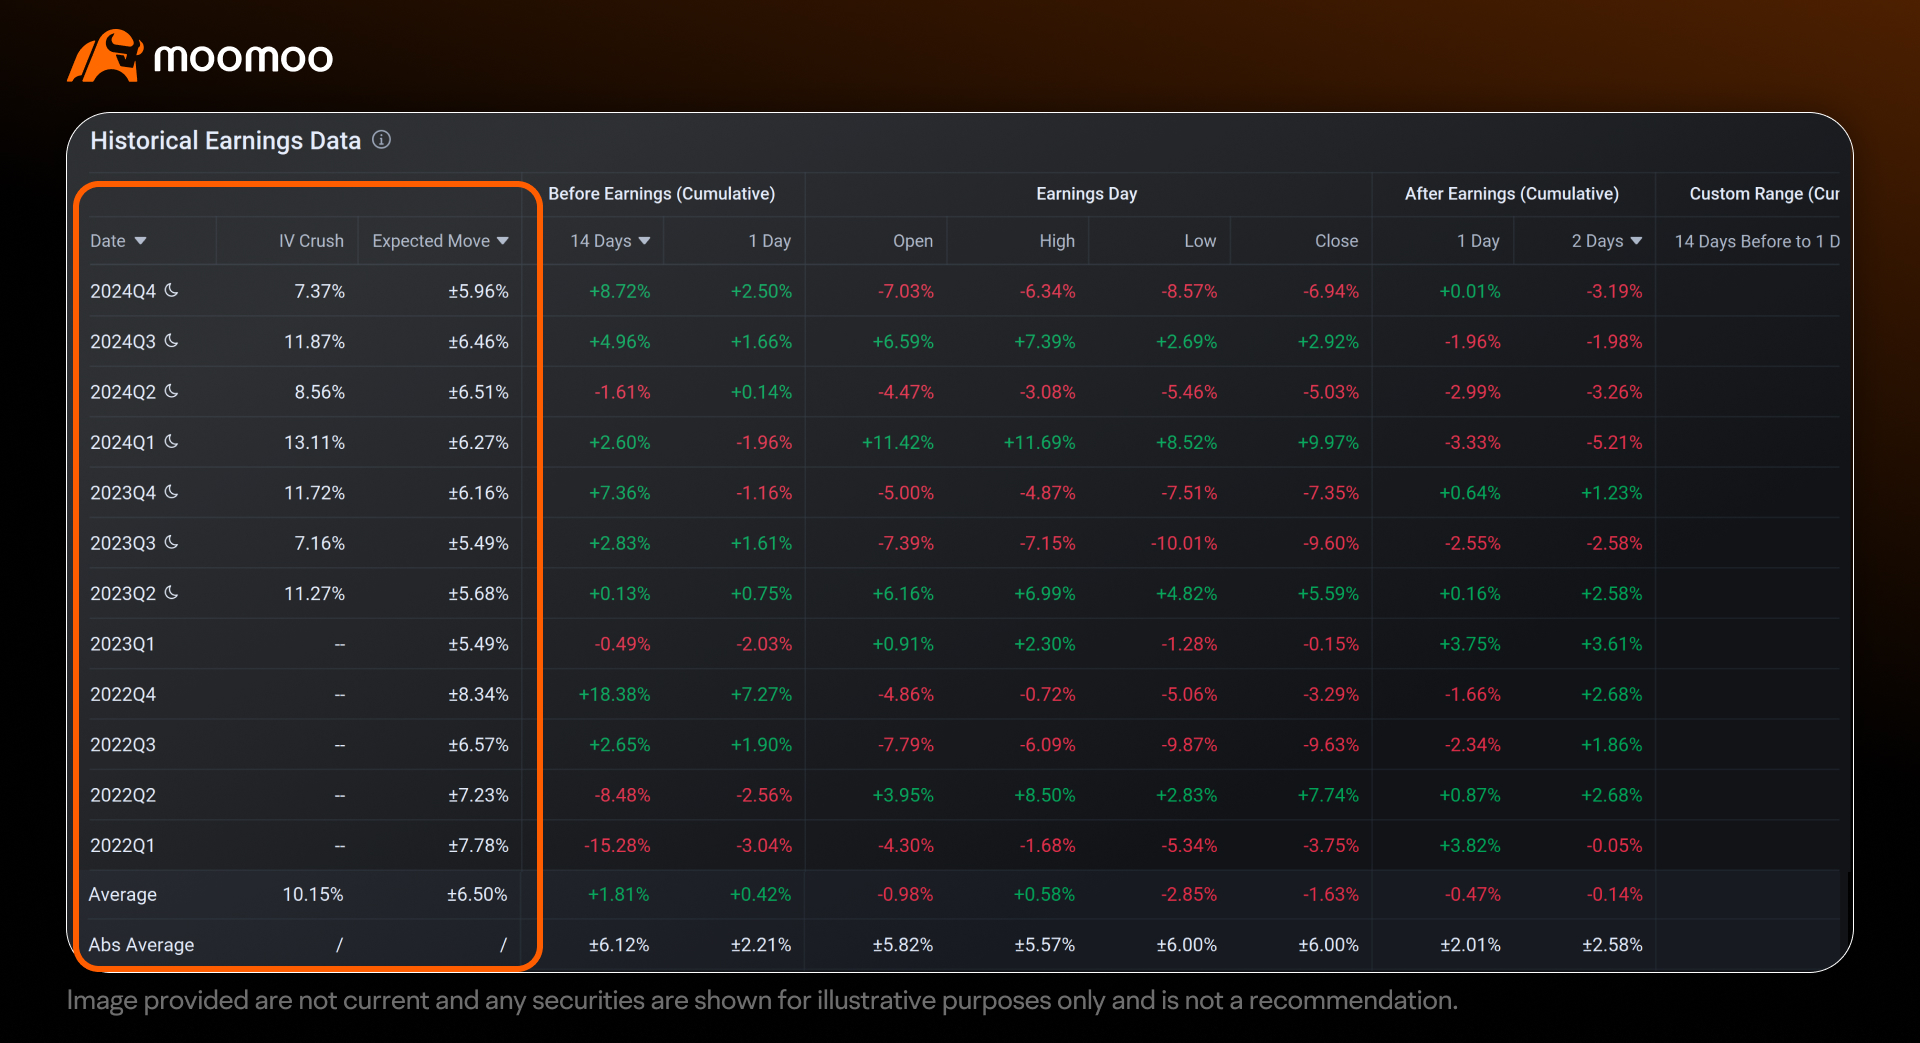
分析静脉输液外渗的一致性与严重程度在查看收益波动率图表中的IV走势后,可通过历史收益数据表中的“IV压降”列来验证IV回落的可靠性和幅度,从而提供更丰富的背景信息。若IV压降持续处于较高水平(例如在多数时段均显著高于某一适度阈值),则进一步印证了做空Vega策略的适用性,因为这表明期权隐含波动率将出现较为可靠的下行。反之,若IV压降呈现不稳定性或偏低(例如经常低于某一适度阈值),则做空Vega策略的潜在收益可能受限,同时也会加大因IV持续走高而对做空Vega期权策略造成不利影响的风险。
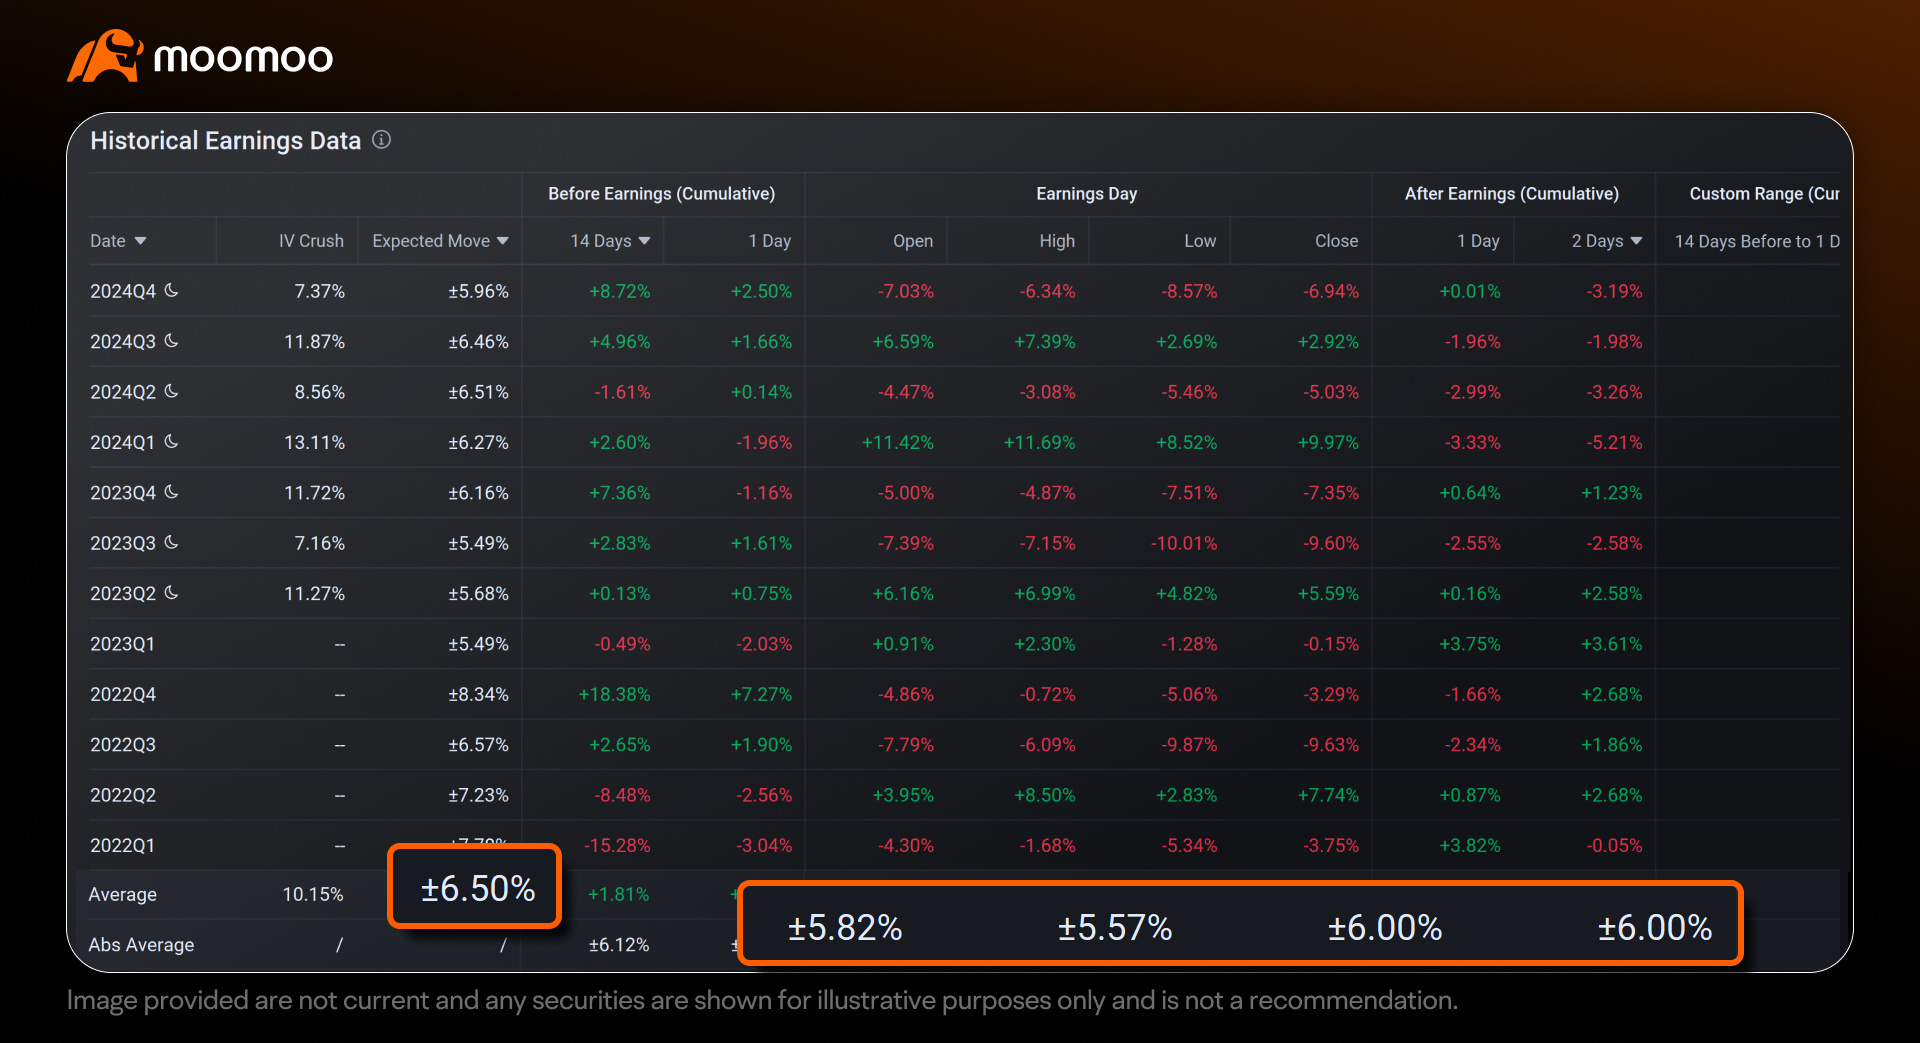
分析绝对平均值以洞察价格波动:在历史财报数据底部,“Abs Average”(绝对平均值)行提供了股票在财报日典型价格波动的洞察。交易者可根据自身策略,利用“Earnings Day”(财报日)各列(开盘价、最高价、最低价、收盘价)在不同时间点分析价格走势。例如,“收盘价”列的“Abs Average”通过先取每个周期价格变动的绝对值再进行平均,反映了价格波动幅度的平均水平(不考虑方向),为历史分析提供了一个标准化的衡量指标。通过将“Abs Average”(例如基于“收盘价”列或其他您选择的列)与平均“Expected Move”(即所有周期“Expected Move”列的均值,或采用“Max EM”以更保守的方式计算)进行比较,您可以判断该股票在财报日的典型价格波动是小于、符合还是超过预期波动。这一比较对无方向性策略尤为重要,因为它关注的是价格波动的幅度而非方向,有助于评估股票的实际波动是否符合市场预期。
为何这一点很重要:结合隐含波动率(IV)压缩和价格波动的分析,可帮助交易者在做空Vega和做多Vega策略之间做出决策,同时也有助于选择合适的行权价:
如果“IV Crush”(隐含波动率压缩)持续较高,且财报日实际价格波动的“Abs Average”(例如基于“收盘价”列)小于平均“Expected Move”(或“Max EM”),则做空Vega策略(例如卖出跨式期权、卖出宽跨式期权、铁鹰期权)可能表现良好。股票有限的波动降低了突破预期波动区间的风险,交易者有可能从财报发布后(盘前或盘后)的隐含波动率下降中获利。例如,在卖出宽跨式期权策略中,交易者可选择行权价位于“Abs Average”之外的虚值(OTM)期权(例如,若“Abs Average”为4%,则选择距离当前价格超过4%的行权价),从而可能降低无论在财报日何时平仓,股价触及行权价的风险。
如果“IV Crush”不稳定或较低,或者“Abs Average”持续超过平均“Expected Move”(或“Max EM”),则做多Vega策略可能更为合适。超出预期的价格波动可能抵消较小的隐含波动率压缩,从而带来盈利。例如,在买入跨式期权策略中,若“Abs Average”为8%而“Expected Move”仅为6%,交易者可选择平值(ATM)行权价,以期从更大的价格波动中最大化收益,从而可能抵消隐含波动率压缩的影响,具体效果取决于平仓时机。对于做空Vega策略而言,交易者需选择更宽的行权价(例如超过8%),但股价突破这些行权价的可能性会使此类策略吸引力下降。
5. 洞察: 应用您的分析
交易者可利用moomoo财报工具提供的洞察,辅助选择潜在财报交易的策略和行权价:
步骤1:查看“预期波动 vs. 实际波动”图表
使用“预期波动 vs. 实际波动”图表,观察该股票在过去多个财报日的实际价格波动与预期波动的对比情况。这有助于您识别规律——该股票通常比市场预期波动更大、更小,还是基本一致?
第2步:在历史财报数据中检查隐含波动率骤降(IV Crush)模式
查看历史财报数据表中的“IV Crush”列有助于确认该股票在财报发布后是否持续出现显著的隐含波动率下降。一些交易员倾向于选择高且可靠的IV Crush(例如,在大多数期间出现大幅百分比下降),因为这有利于做空Vega策略,通过降低期权权利金获利。
第3步:将股票的典型波动幅度与预期波动幅度进行比较
在历史财报数据表中,“Abs Average”行(例如在“收盘价”列中)可用于观察该股票在财报日的典型价格波动幅度,不考虑方向。一些交易员随后会将此数值与同期的平均“预期波动幅度”(或使用“Max EM”以获得更保守的估计值)进行比较:平均“预期波动幅度”可通过计算表中所有“预期波动幅度”数值的均值得出。
或者,可启用“Max EM”选项以采取谨慎策略,该选项显示每个期间观察到的最大预期波动幅度。
第4步:根据上述比较结果选择您的交易策略和行权价
第1至3步的结果有助于您决定采用何种策略及行权价:如果IV Crush持续较高,且“Abs Average”小于平均“预期波动幅度”(或“Max EM”):倾向于采用做空Vega策略,例如卖出跨式组合(short straddles)、卖出宽跨式组合(short strangles)或铁鹰价差(iron condors)。该股票的实际波动幅度可能小于预期,同时隐含波动率下降将降低期权权利金,从而可能使您的头寸受益。交易员可选择行权价位于“Abs Average”之外的虚值(OTM)期权(例如,若“Abs Average”为4%,则选择距离当前价格超过4%的行权价),以尽可能降低股价朝不利方向波动的风险。
如果“Abs Average”超过平均“预期波动幅度”(或“Max EM”),或IV Crush表现不稳定或较低:可考虑采用做多Vega策略,例如买入跨式组合(long straddles)或宽跨式组合(strangles),以捕捉超出预期的价格波动。对于跨式组合,使用平值(ATM)行权价可能最大化从价格波动中获取的收益,但需谨慎对待IV Crush导致的权利金下降。对于宽跨式组合,选择略超出预期波动幅度的虚值(OTM)行权价有助于在成本与盈利潜力之间取得平衡。
重要提示:历史数据(如过往隐含波动率模式和价格走势)并不能预测未来表现。市场环境、公司特定因素以及更广泛的经济事件都可能发生改变,从而影响股票在财报后的表现。请将历史分析作为参考,但在做出交易决策时,务必结合当前市场动态和风险加以考量。
6. 财报日交易的常见策略
一旦你识别出一只历史上存在显著隐含波动率(IV)坍塌现象的股票,并分析了其在财报日的价格行为,你可能会选择一种策略来潜在地利用这些动态。你所选择的策略可能取决于你预期该股票价格变动较小(倾向于做空Vega策略),还是预期其价格变动将大幅超出市场预期(可能倾向于做多Vega策略)。以下是一些财报日交易的常见策略,分为做空Vega和做多Vega两类方法。
做空Vega策略(在价格波动有限的情况下利用隐含波动率坍塌获利)
如果你预计该股票在财报日的实际价格变动小于或符合市场预期,且隐含波动率(IV)坍塌幅度较大,你可以考虑以下做空Vega策略,以从IV下降中获益:
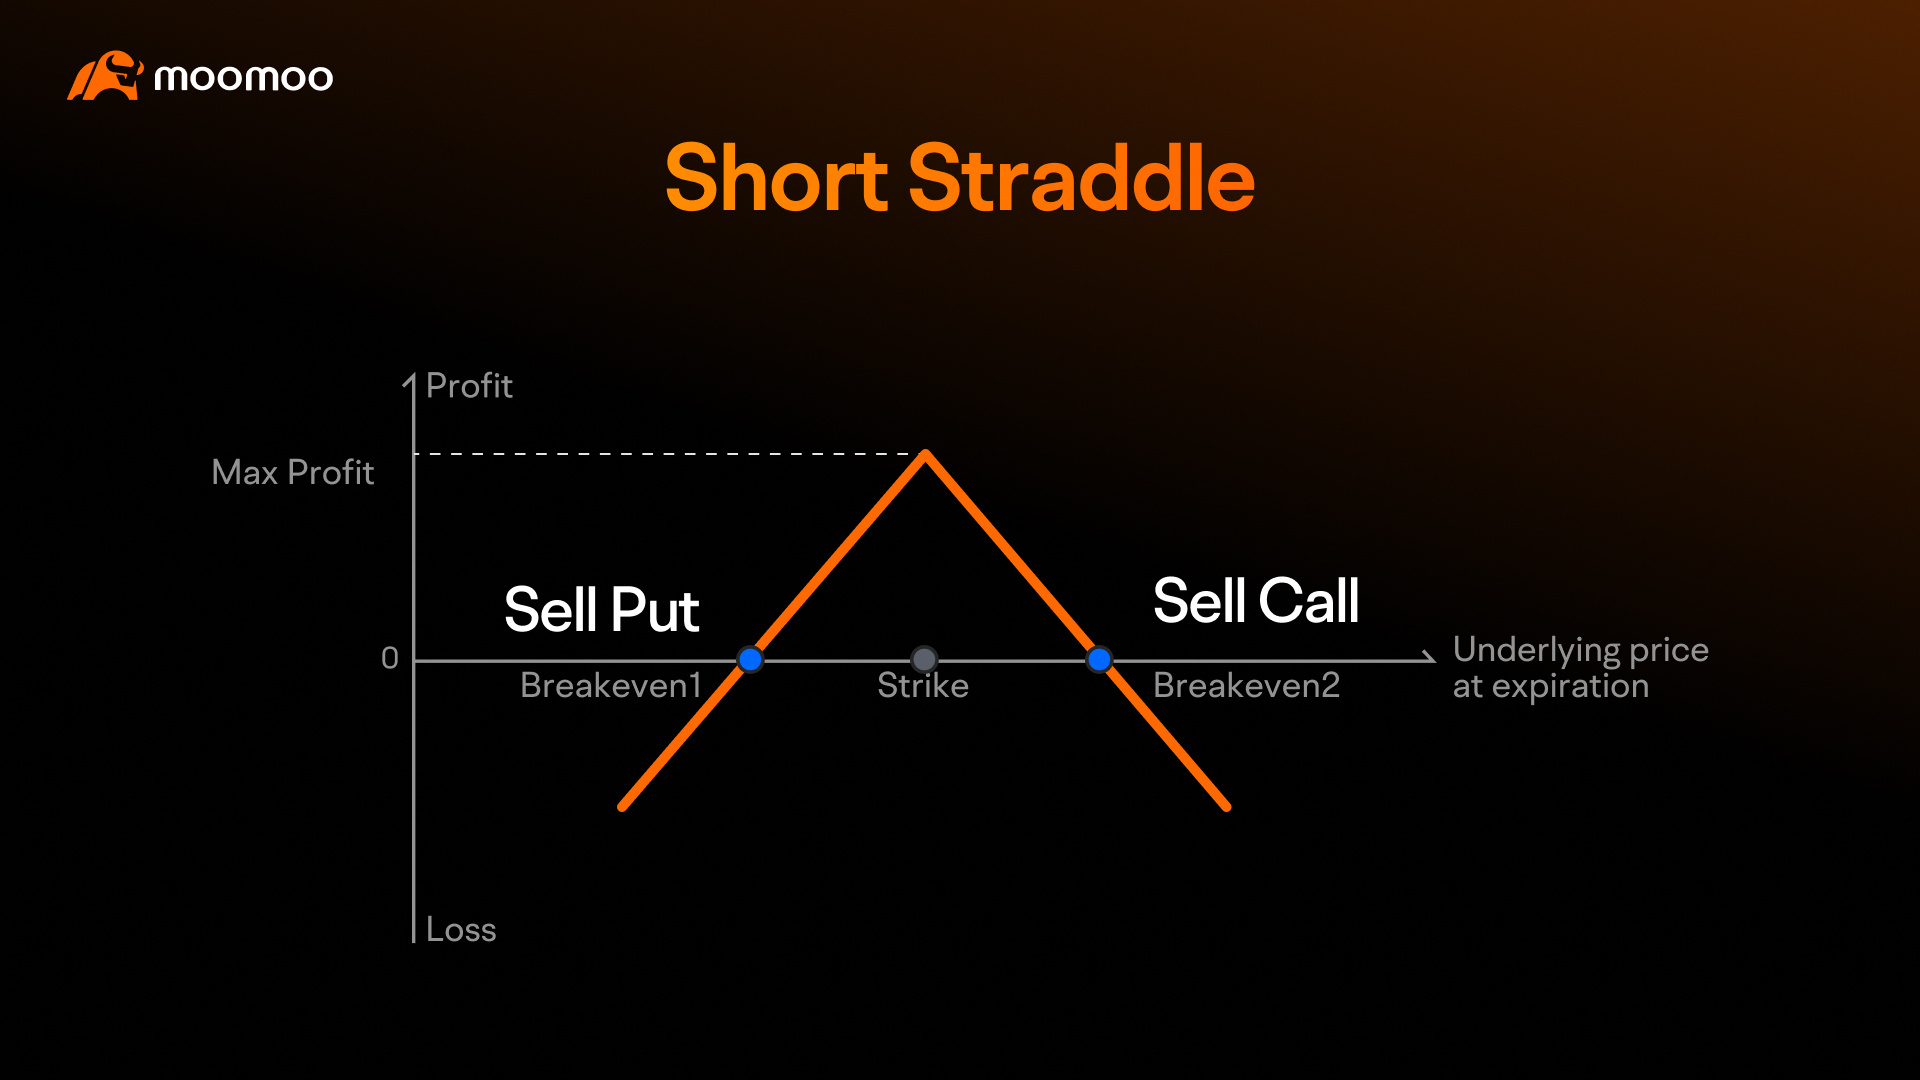
空头跨式期权:
构建方式: 卖出 一份平值(ATM)看涨期权和一份相同执行价的平值看跌期权。
优点:当隐含波动率急剧下降且价格变动很小时,该策略可从中获利,因为两个期权的价值都会下降。
缺点:如果股价朝任一方向大幅波动,风险无限;需谨慎控制仓位规模。
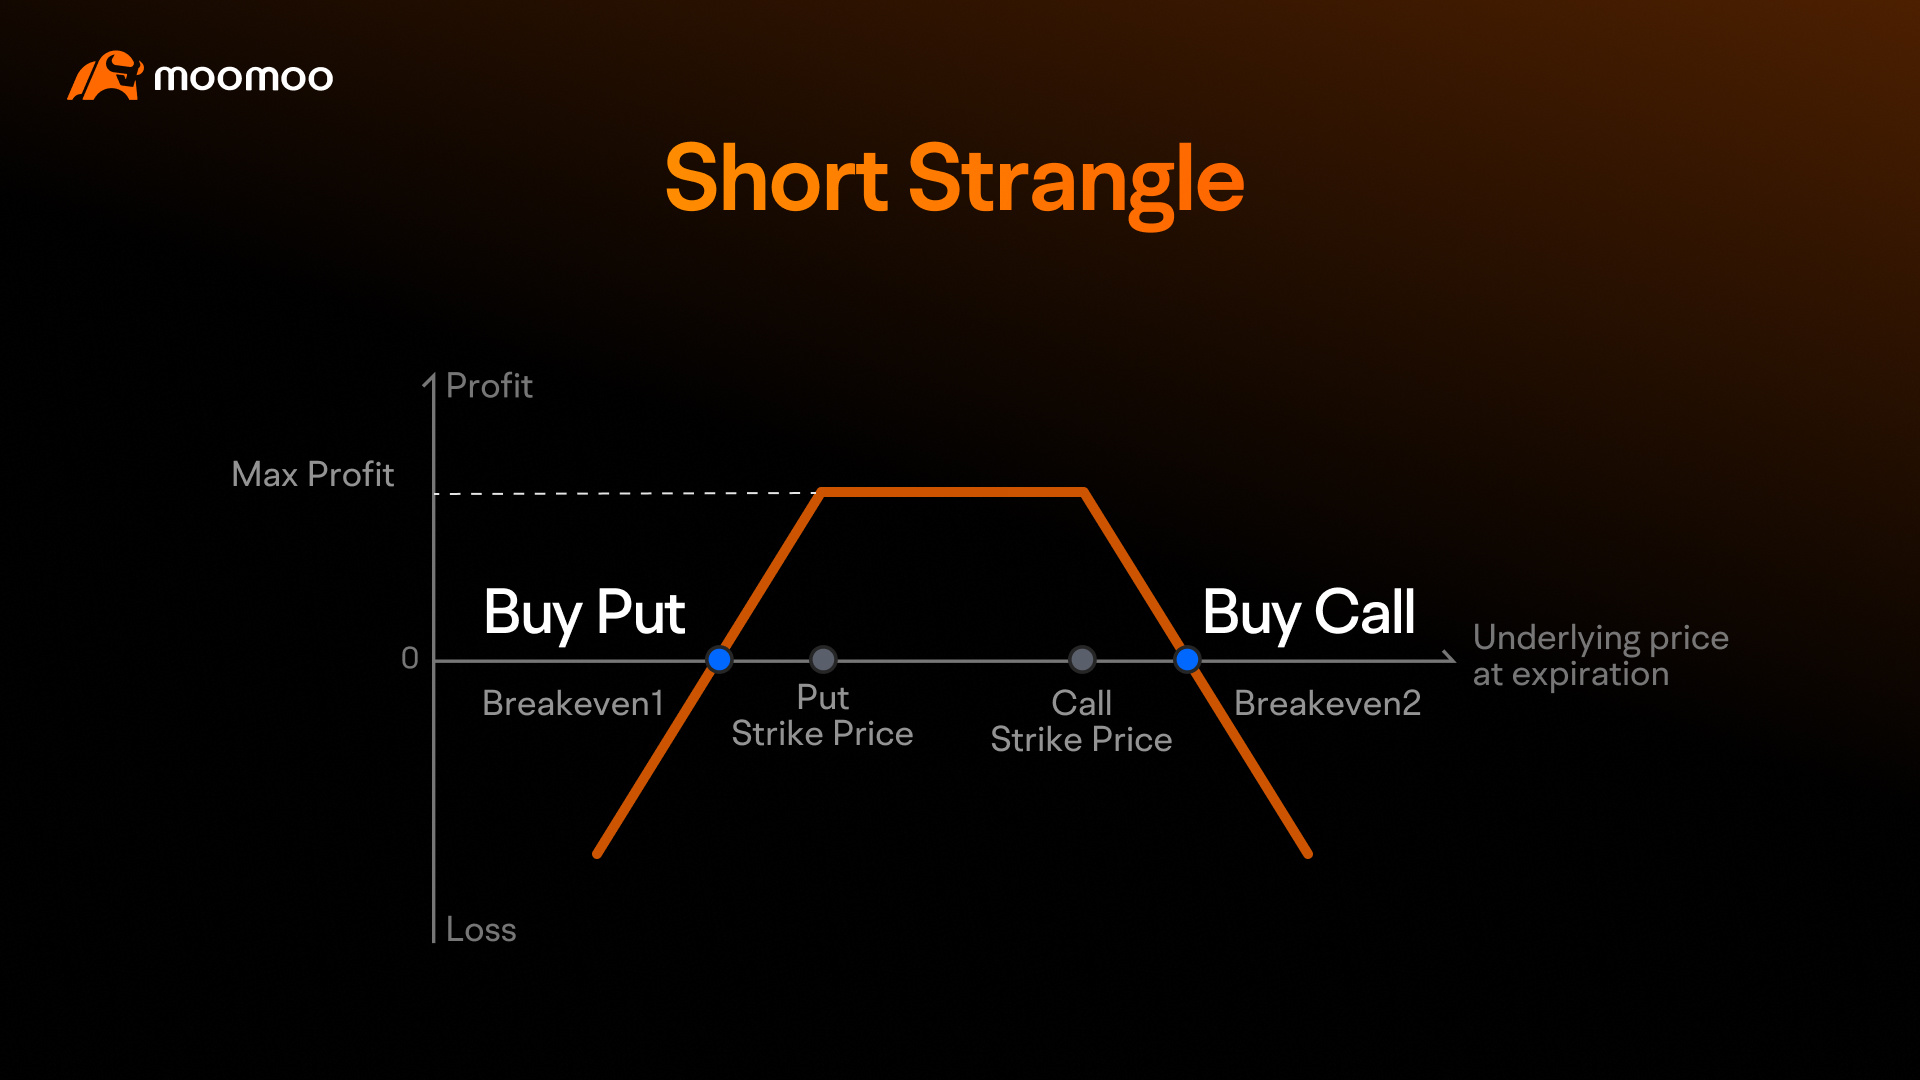
空头跨式:
构建方式: 卖出 一份虚值(OTM)看涨期权和一份不同执行价的虚值看跌期权。
优点:由于行权价处于价外,其风险低于空头跨式期权;受益于隐含波动率回落且价格波动有限。
缺点: 若标的股票价格突破行权价,仍面临较大风险;与跨式期权相比,其亏损所需的股价波动幅度更大。
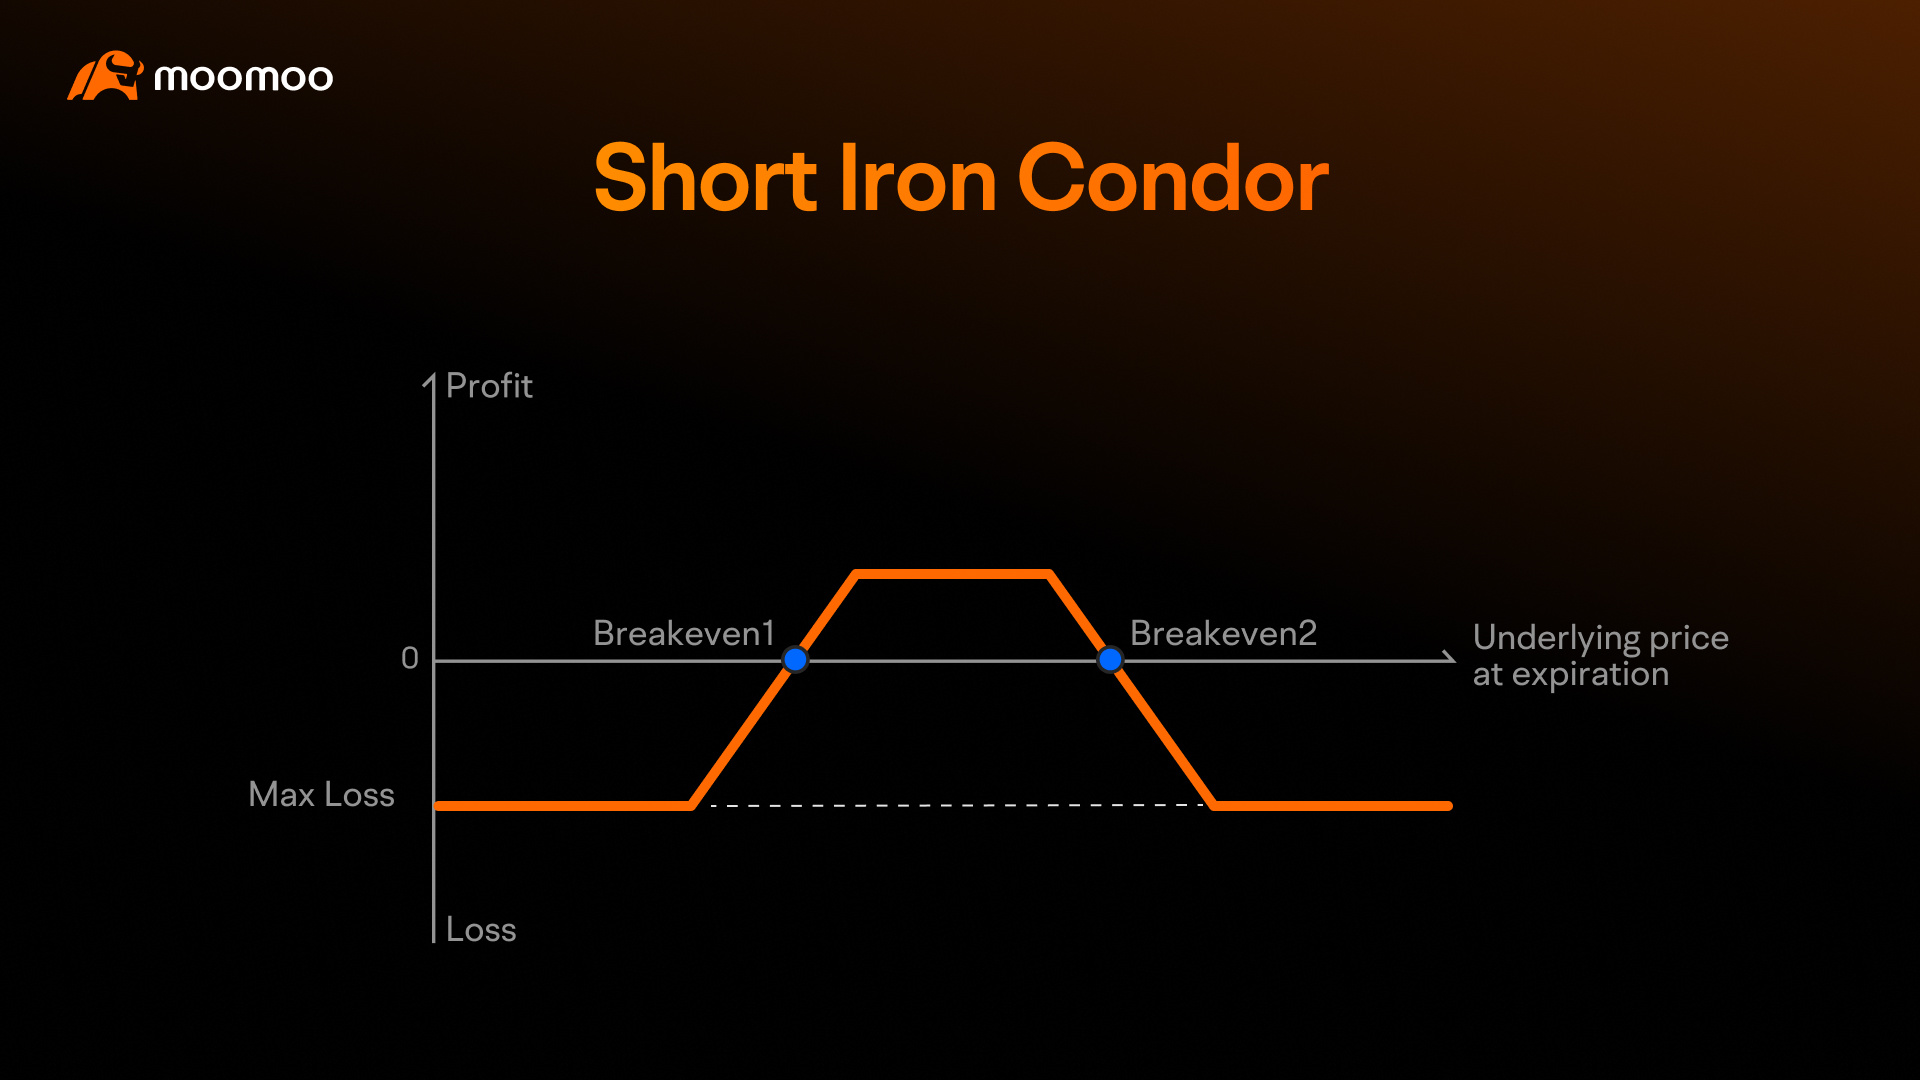
短的 铁鹰式价差:
构建方式: 卖出一个虚值看涨期权价差和一个虚值看跌期权价差,从而构建一个风险有限的头寸。
优点:风险与收益有限;受益于隐含波动率的大幅下降,且标的股价维持在行权价较低的看跌期权之间。
缺点与跨式或勒式期权相比,获利空间较小;只有当标的资产价格维持在特定区间内时,才能实现最大收益。
长期维加策略(当实际走势超出预期走势时)
如果您的分析借助“预期与实际价格变动”图表及历史收益数据表等工具,发现该股票在财报公布日的实际价格波动往往超出以往财报期的预期波动幅度,并且您认为这一趋势有望延续至下一次财报发布,那么您可以考虑采用看涨Vega策略。尽管财报公布后通常会出现隐含波动率(IV)回落,但这类策略仍有可能从较大的价格波动中获利——因为显著的价格走势或许能够抵消IV回落对期权权利金的负面影响。不过,此类策略需审慎评估:
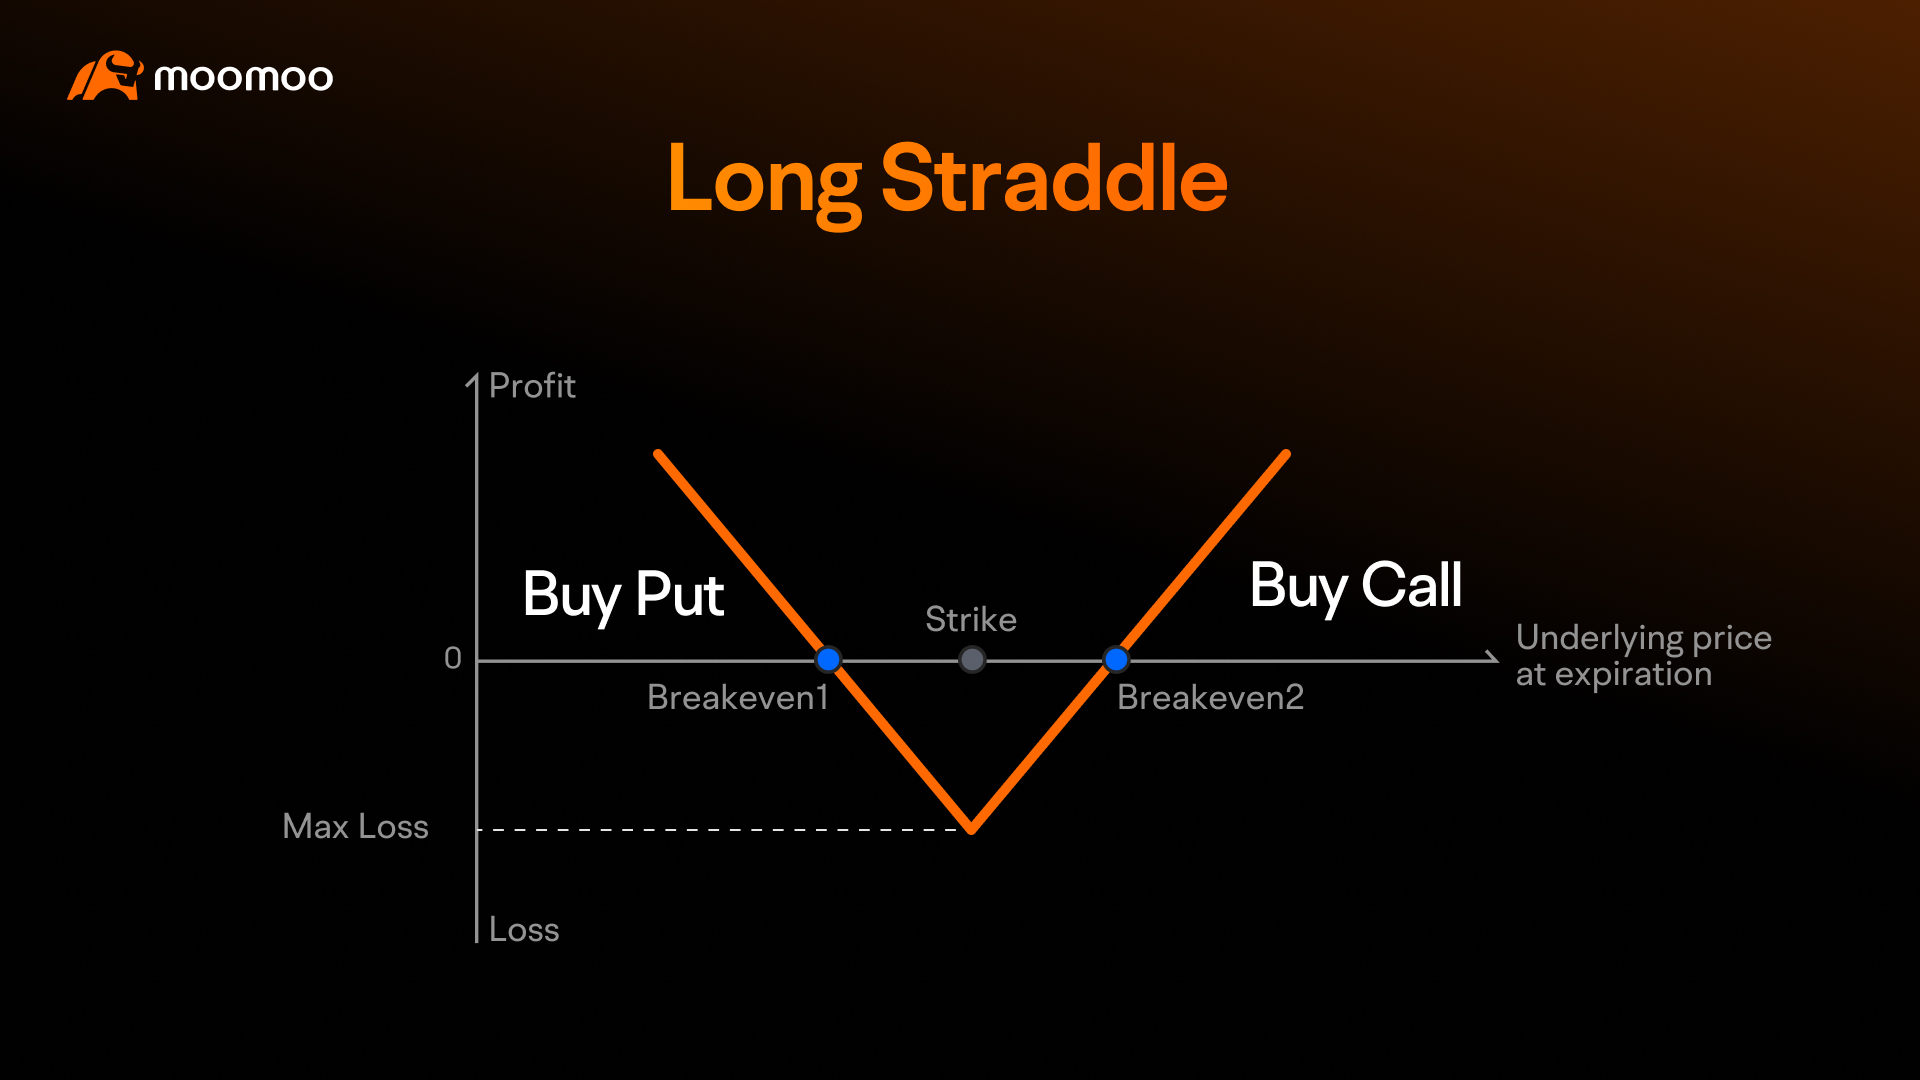
长期跨式期权:
构建方式: 购买 一份平值(ATM)看涨期权和一份相同执行价的平值看跌期权。
优点: 受益于价格在任一方向上的大幅波动,若该波动足够显著(例如远超预期的幅度),便可抵消隐含波动率的下降。
缺点: 由于同时购买了两种看跌期权,成本较高;而IV压低效应会进一步压缩期权权利金,因此只有在标的资产价格出现非常显著的波动时,才能实现盈利。
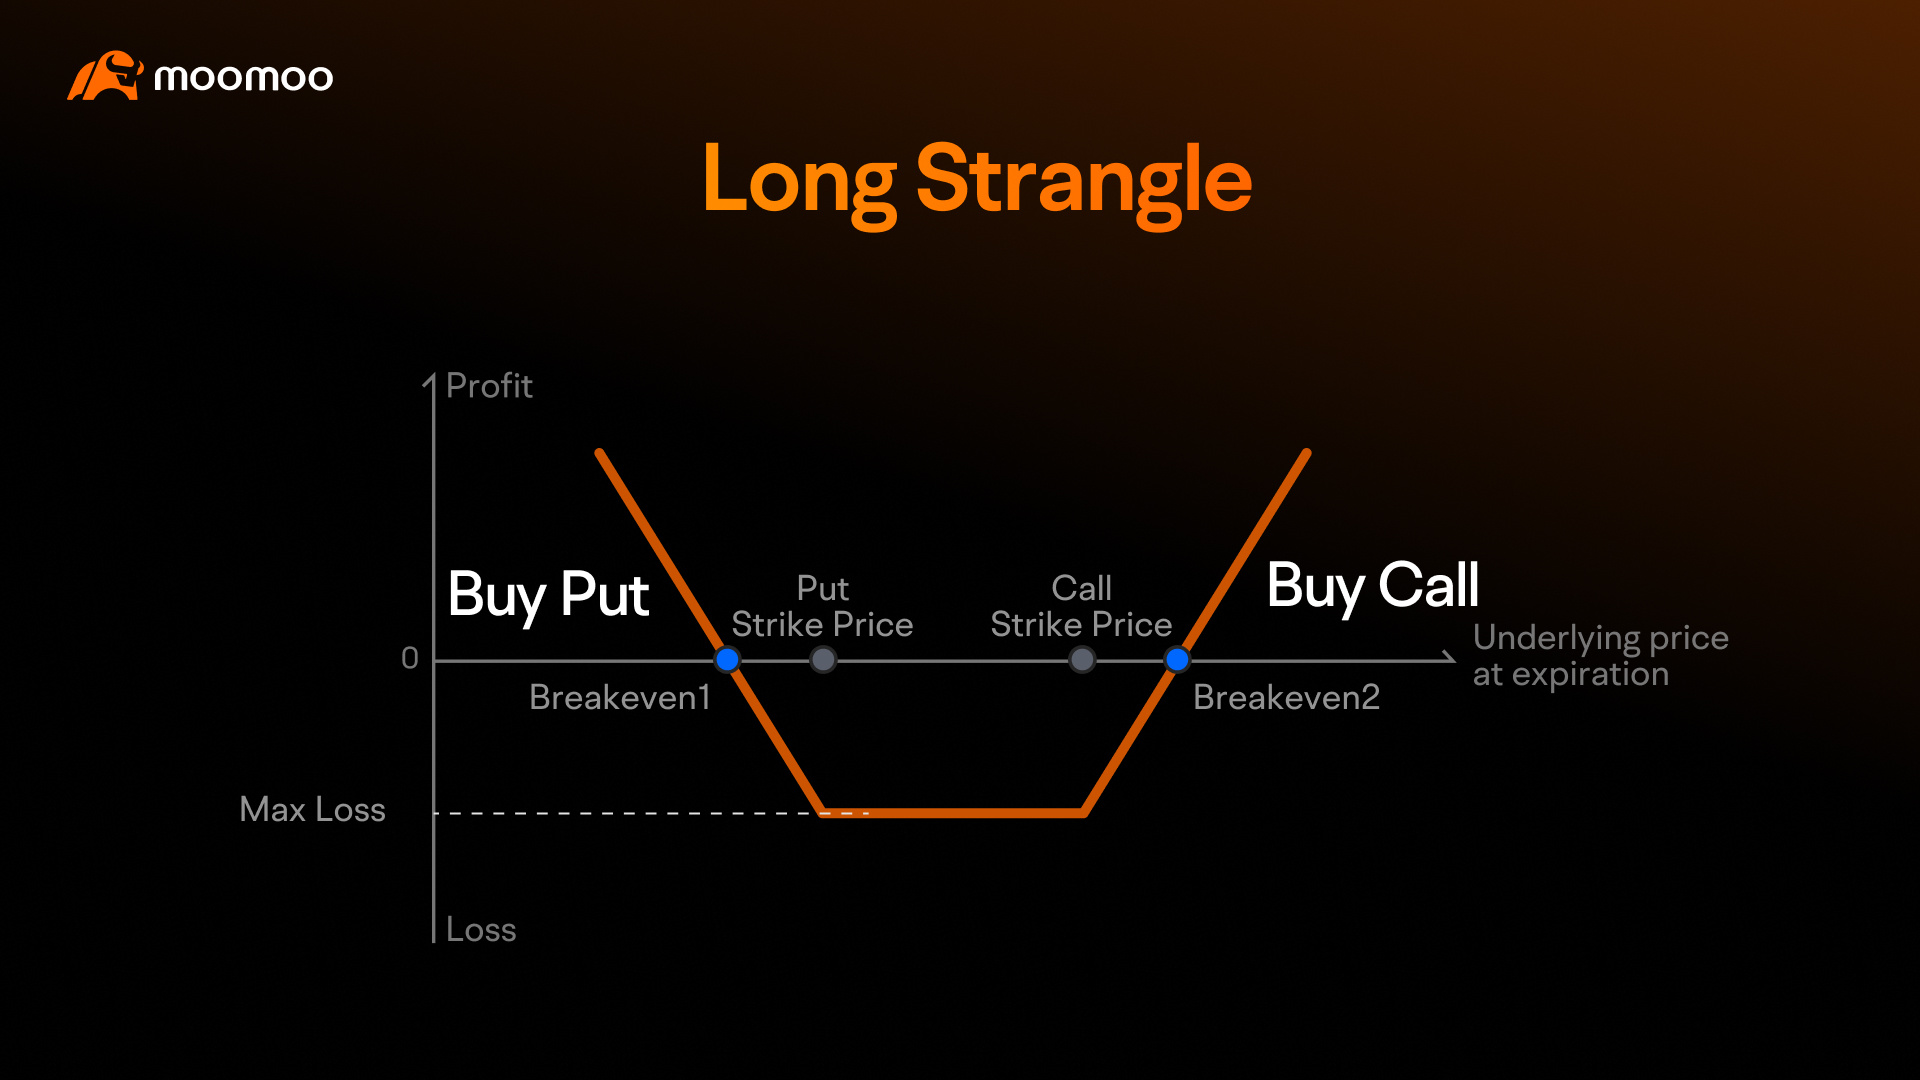
长期扼杀:
构建方式: 购买 一份虚值(OTM)看涨期权和一份不同执行价的虚值看跌期权。
优点由于采用价外期权,其成本低于跨式期权,从而降低您的初始投入;同时受益于价格的大幅波动。
缺点:相较于跨式期权,其实现盈利所需的标的资产价格波动幅度更大;对隐含波动率的衰减极为敏感,这可能导致权利金大幅缩水。
关键考量尽管隐含波动率的回落会压缩期权权利金,但只要价格走势足够显著,这些策略仍有可能盈利。例如,若标的股价大幅超出预期波动范围,实值期权(看涨或看跌)所获得的内在价值可能抵消隐含波动率回落带来的损失,尤其是在隐含波动率降幅较为温和的情况下。可借助历史“绝对平均值”与“隐含波动率回落”数据,评估预期价格波动是否足以弥补隐含波动率的下降。为降低隐含波动率回落的影响,不妨考虑构建一个行权价位于预期波动范围之外的虚值跨式组合,从而在成本与收益潜力之间取得平衡。
重要提示:尽管这些策略可用于收益型日内交易,但并不能保证盈利,因为市场行情难以预测,且诸如价格意外波动、隐含波动率持续高位或市场走势不及预期等因素都可能对交易结果产生影响。
7. 使用moomoo的策略构建器来自定义您的交易方法
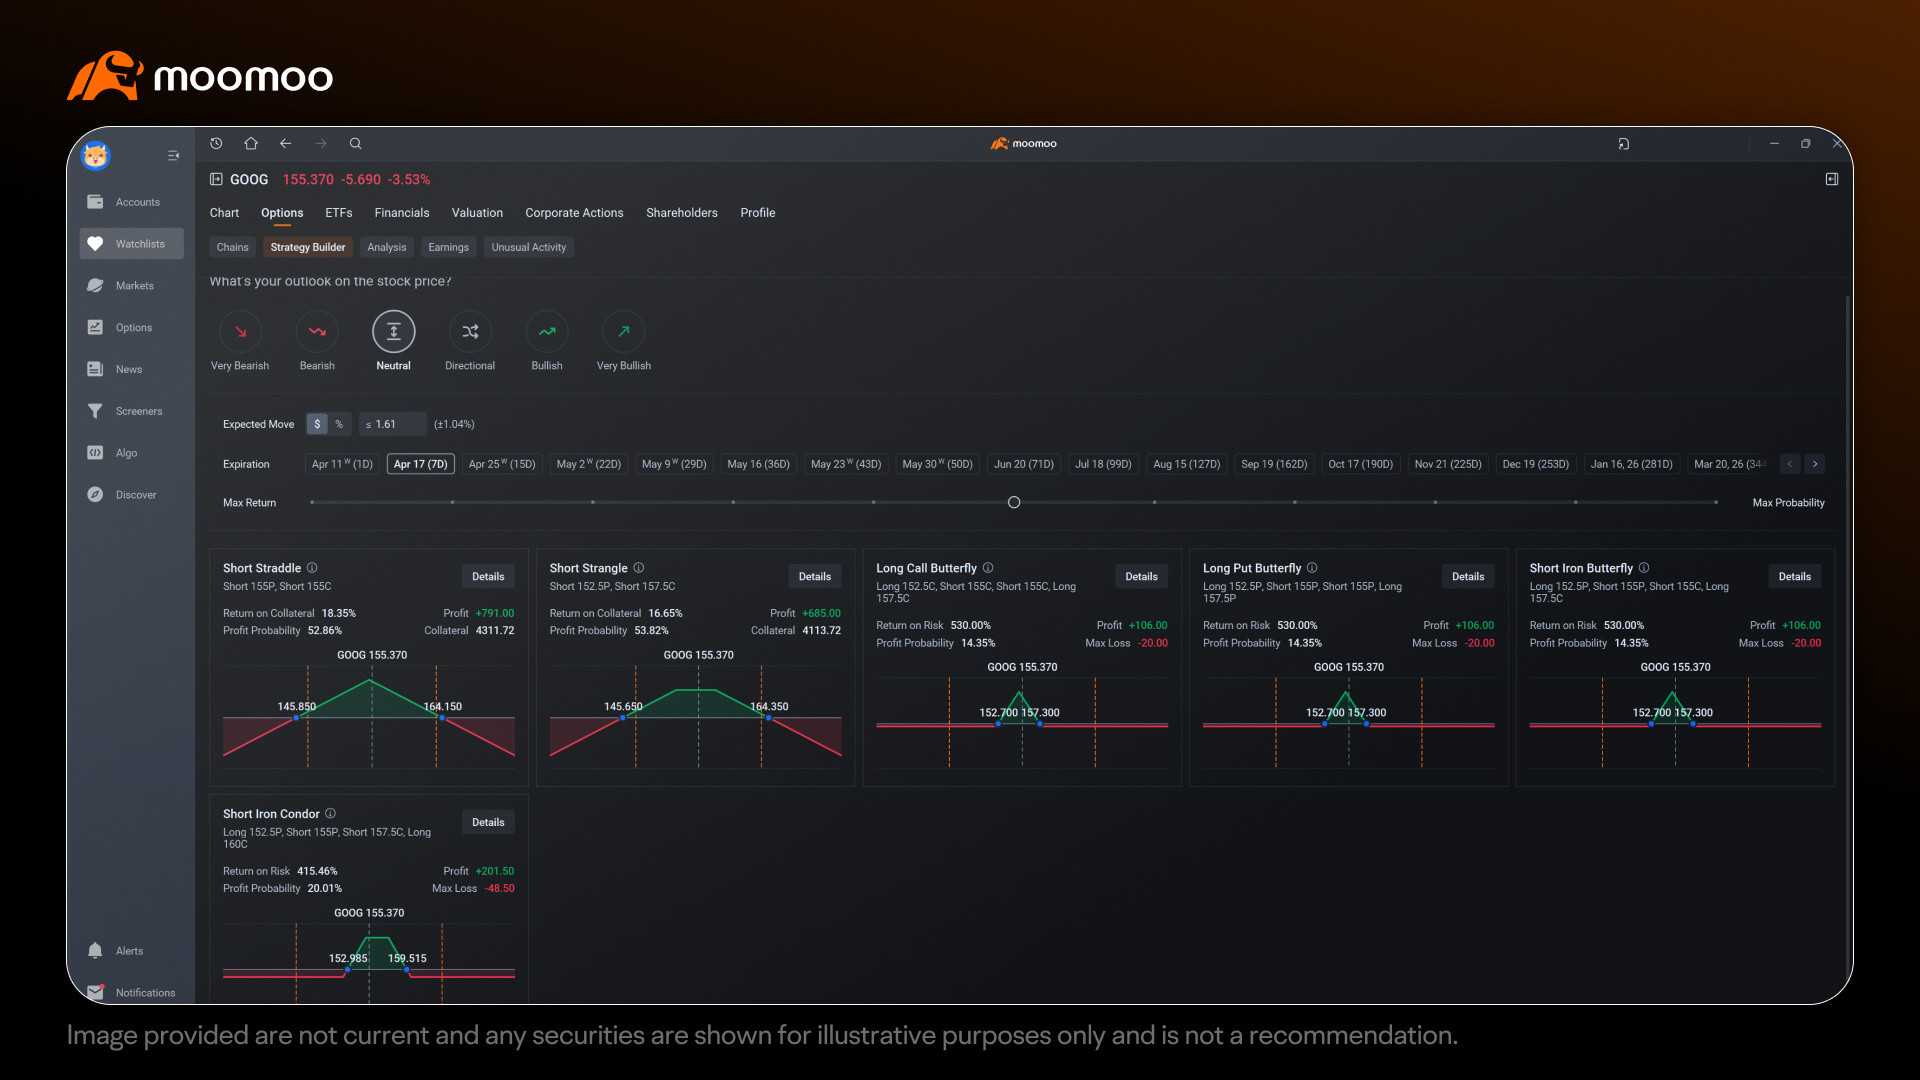
如果您对股票在财报日的表现有特定看法,或心中已有交易策略,moomoo的策略构建器可帮助您优化交易方法。该策略构建器会根据您对股价走势的预期提供期权策略,从而更轻松地找到符合您对财报日预期的交易设置。以下是如何使用它的方法:
策略构建器的工作原理
选择您的市场观点:策略构建器允许您输入对股价的市场观点,例如“极度看跌”、“看跌”、“中性”、“看涨”或“极度看涨”。对于隐含波动率(IV)回落策略,如果您预计股票在财报日几乎不会波动,可选择“中性”观点;如果您预期股价将大幅朝任一方向波动(例如用于买入跨式组合),则可选择“方向性”观点。
查看可用策略:要在策略构建器中探索与您观点一致的策略,您可以选择“中性”、“看跌”、“极度看跌”、“看涨”、“极度看涨”或“方向性”等选项。例如,“中性”观点将包含诸如铁鹰式(Iron Condor)或卖出蝶式(Short Butterfly)等负Vega策略,这些策略受益于隐含波动率回落和有限的价格波动。如果您预期股价将大幅朝任一方向波动(归类为“方向性”),则可能会提供买入宽跨式(Long Strangle)或买入跨式(Long Straddle)等策略,具体取决于您对实际波动与预期波动的分析。每种观点下还提供许多其他期权策略供参考。
填写筛选条件:根据您的市场观点,您可以输入特定条件来筛选期权策略,例如预期波动幅度、目标价格、预算和到期日。您所填写的条件可能因观点不同而有所变化,从而使策略构建器能够相应地定制策略建议。您还可以使用滑块在“最大收益”和“最高盈利概率”之间调整平衡,以优先考虑您的偏好。
分析风险与回报:对于每种策略,策略构建器都会提供关键指标,例如成本、最大利润、最大亏损和盈利概率。这有助于您评估该策略是否符合您的风险承受能力。
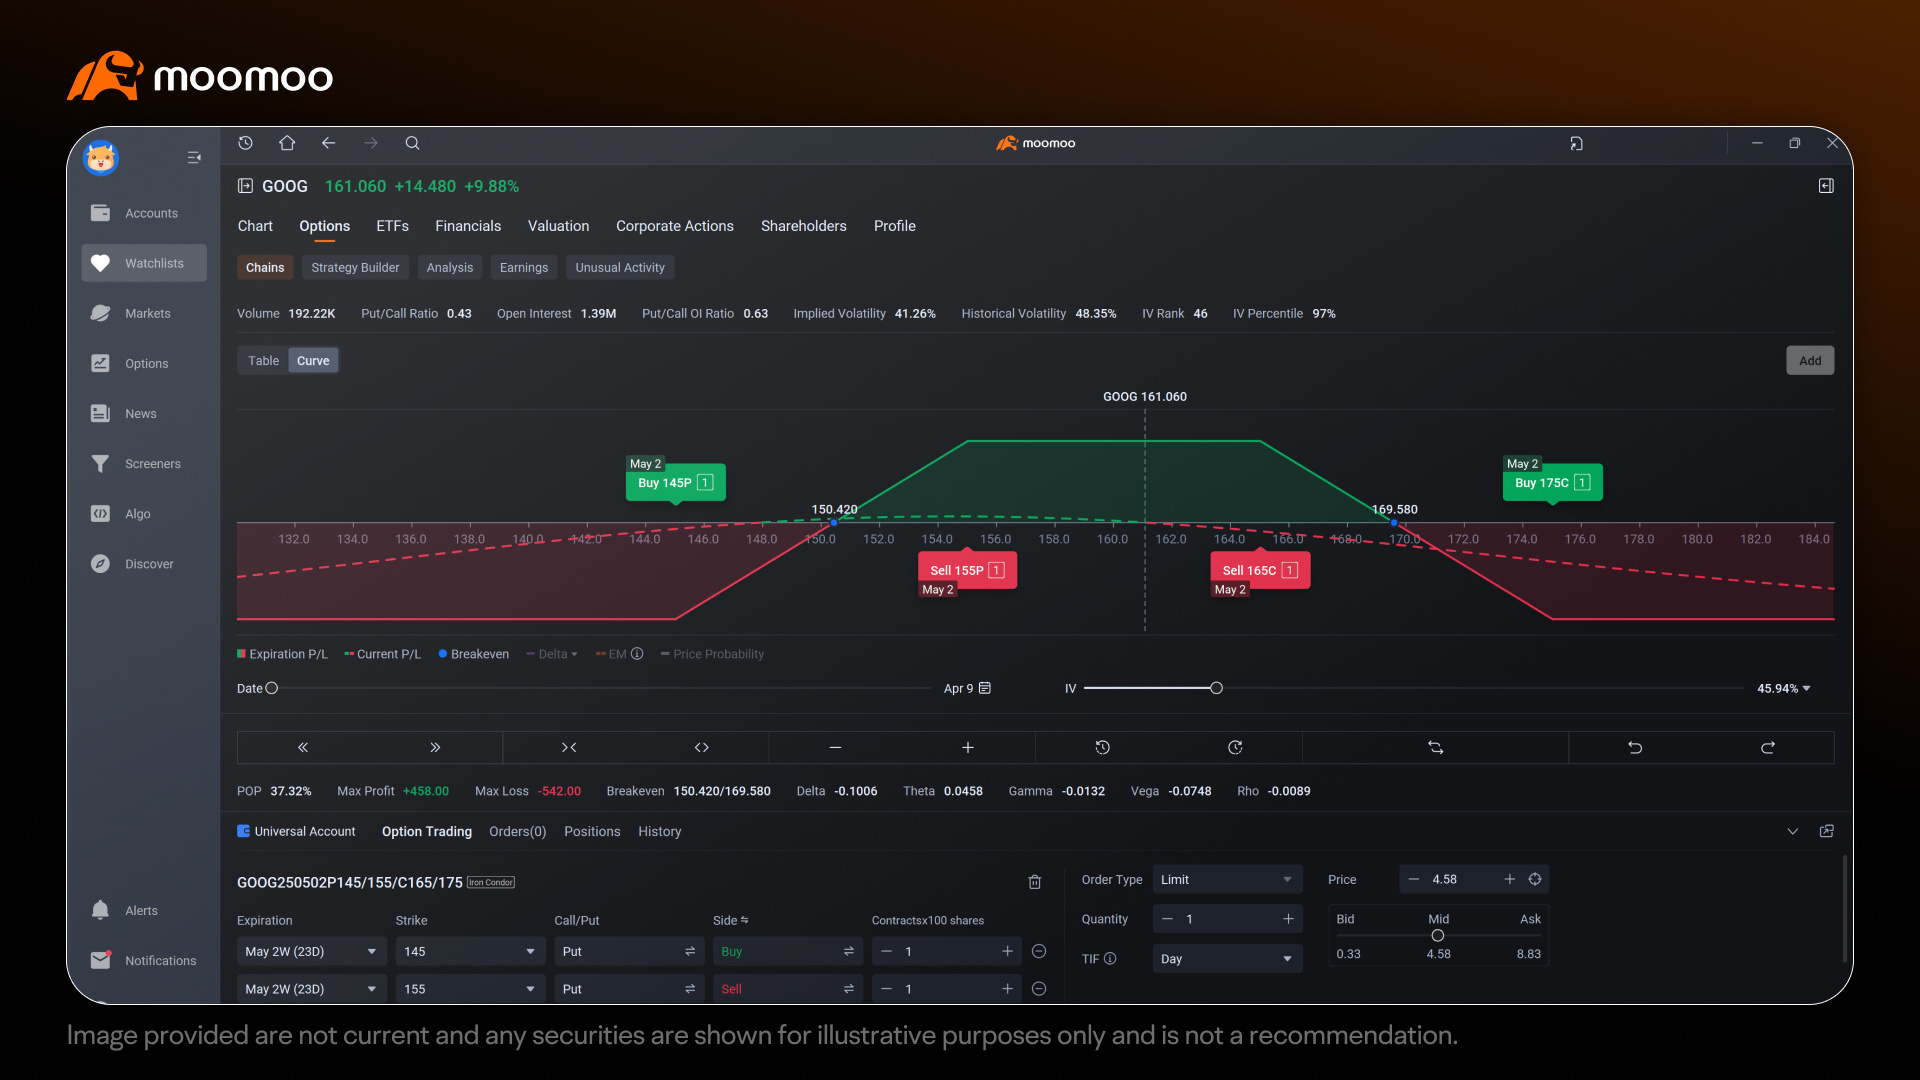
可视化、模拟并最终确定交易:在选定策略后,您可以点击“交易”进入期权曲线界面。这使您能够进一步调整行权价和到期日,可视化收益图,并查看关键指标,例如盈利概率、最大盈利、最大亏损和盈亏平衡点。随后,您可以在moomoo的模拟环境中使用期权曲线界面模拟您的交易设置,观察其在不同情景下的表现——例如,将日期调整至财报发布日,查看财报公布后的盈亏图,或修改隐含波动率以观察波动率坍塌(IV crush)对盈亏图的影响——从而帮助您在实盘下单前确认对该交易感到满意。
使用示例
如果您预计由于显著的隐含波动率坍塌(IV crush),股票在财报日几乎不会出现明显波动,您可以在策略构建器中选择“中性”观点。接着,您可以输入预期波动幅度、目标价格、预算和到期日等条件,并调整“最大收益/最大概率”滑块以符合您的偏好。策略构建器随后将展示诸如铁鹰式(Iron Condor)或空头蝶式(Short Iron Butterfly)等策略及其关键指标。您可以选择其中一种期权策略,例如铁鹰式策略,该策略涉及卖出一个虚值看涨价差和一个虚值看跌价差。选定期权策略后,您可以点击“交易”进入期权曲线界面,在此进一步调整行权价和到期日,可视化收益图,并查看各项指标。之后,您可以在moomoo的模拟环境中对该设置进行模拟,确保在实盘下单前对该交易感到满意。
8. 管理财报日交易的风险
挑战:意外的价格波动与持续的隐含波动率
尽管隐含波动率坍塌(IV crush)有利于做空Vega的策略,但财报日交易仍存在风险。由于市场对财报结果或指引的意外反应,股票可能在财报日出现意外的价格波动,导致价格朝不利于您持仓的方向移动。此外,如果出现新的不确定性因素(例如前瞻性指引或宏观经济事件),隐含波动率可能不会如预期大幅下降,从而可能降低做空Vega头寸的盈利能力。而对于做多Vega的策略而言,隐含波动率坍塌会显著压低期权权利金,需要股价出现非常大的波动才能实现盈利。
用于管理财报日风险的常见策略
密切监控价格走势:在财报日,财报公布后需密切关注股票的价格走势。如果股价开始显著朝不利于您持仓的方向移动,即使隐含波动率已如预期下降(针对做空Vega策略),或价格波动尚未完全展开(针对做多Vega策略),您也可以考虑提前平仓以限制亏损。
使用限定风险策略诸如铁鹰策略、卖出铁蝴蝶(用于做空Vega)或买入价差策略(用于做多Vega)等策略,可通过预先设定最大亏损额度来有效控制风险,相较于裸卖跨式/跨勒式或买入跨式/跨勒式,能够提供更充分的保护。
逐步缩放对于短期Vega策略,您可以在财报公布前1至2天分批建仓,以确认隐含波动率仍处于高位,从而降低过早入场的风险。而对于长期Vega策略,若在财报日股价出现超出预期的大幅波动,您也可考虑分批加仓,不过此举存在隐含波动率已提前回落的风险。
9. 结论
在财报公布日,隐含波动率的回落往往为投资者提供探索短期Vega策略的机会,使交易者有望从期权权利金的下行中获利;而若股价走势超出预期,则可能更有利于采取长期Vega策略。借助moomoo的财报分析工具,结合历史隐含波动率回落与价格波动数据进行深入研究,在模拟环境中测试多种策略,有助于交易者更好地应对财报日的市场变化。然而,需要明确的是,过往实际走势与预期之间的对比等历史数据并不能准确预测未来表现,因为市场环境随时可能出现难以预料的变动。此外,本文提及的常见策略,如卖出跨式、铁鹰策略或买入跨式,并不意味着一定是最优选择或必然带来盈利,其效果取决于诸多因素,包括市场动态以及投资者自身的风险承受能力。交易者应充分意识到潜在风险——例如突发的价格剧烈波动、隐含波动率持续高位,或市场走势不及预期——并注重事前准备与风险管理,以更加审慎、理性的策略迎接财报日的交易。
免责声明
期权交易涉及重大风险,并非适合所有客户。投资者务必阅读 《标准化期权的特征与风险》 在实施任何期权交易策略之前,请注意:在期权临近或到期日开立新仓位具有重大亏损风险,原因包括标的证券可能出现的波动性以及剩余到期时间有限。期权交易通常较为复杂,可能在相对较短的时间内导致全部投资损失。某些复杂的期权策略会带来额外风险,包括可能导致亏损超过初始投资金额。如有要求,可提供相关声明的支持性文件。期权交易需满足资格要求,可用策略取决于获批的期权交易权限等级。
盈亏分析(P/L Analysis)仅用于信息参考,不应被视为个性化推荐或投资建议。盈亏分析基于模型假设及您所选择的其他输入参数进行假设性计算,这些参数可能无法反映实际市场状况,亦不保证未来结果。尽管对冲策略旨在限制或降低投资风险,但也可能同时限制或降低盈利潜力。无法保证对冲策略一定成功。
重要提示:趋势预测工具(Trend Projection tool)生成的关于各种投资结果可能性的预测或其他信息均为假设性质,不代表实际投资结果,亦不构成对未来结果的保证。
期权波动率排名:请注意,隐含波动率数值、IV 排名及 IV 百分位均为理论估算值,实际市场状况未必始终与所呈现的理论信息相一致。因此,投资者在作出投资决策时应审慎行事,并综合多方信息加以研判。我们无法保证或确保 moomoo 应用程序所提供的任何工具或数据能够带来投资成功或降低投资风险。
本内容仅用于信息和教育目的,不构成对任何特定投资或投资策略的推荐或背书。本文所提供的投资信息具有一般性质, strictly 仅用于说明目的,可能并不适合所有投资者。该信息未考虑个别投资者的财务专业程度、财务状况、投资目标、投资期限或风险承受能力。在做出任何投资决策前,您应结合自身具体情况评估相关信息的适当性。过往投资表现并不预示或保证未来成功。回报将有所差异,所有投资均存在风险,包括本金损失的风险。moomoo对于上述内容在任何特定用途下的充分性、完整性、准确性或及时性不作任何明示或暗示的陈述或保证。
Moomoo是由Moomoo科技公司推出的一款金融信息与交易应用。通过Moomoo金融公司提供的证券服务,该公司为FINRA/SIPC会员。
在新加坡,通过moomoo应用程序提供的投资产品和服务由Moomoo Financial Singapore Pte. Ltd.提供,该公司受新加坡金融管理局(MAS)监管。Moomoo Financial Singapore Pte. Ltd.持有资本市场服务牌照(牌照号:CMS101000),并具有豁免财务顾问资格。本广告未经新加坡金融管理局审核。
在澳大利亚,通过moomoo应用程序提供的金融产品和服务由Moomoo证券澳大利亚有限公司提供,该公司系澳大利亚金融服务牌照持有机构(AFSL编号:224663),受澳大利亚证券与投资委员会(ASIC)监管。请务必阅读并充分了解我们的《金融服务指南》、《条款与条件》、《隐私政策》、《期权产品披露说明书》、《目标市场认定》以及其他可在本公司网站上查阅的披露文件。https://www.moomoo.com/au.
在加拿大,moomoo应用程序提供的仅限订单执行服务由Moomoo Financial Canada Inc.提供,并受加拿大投资监管组织(CIRO)的监管。
在马来西亚,通过moomoo应用程序提供的投资产品和服务由Moomoo Securities Malaysia Sdn. Bhd.(“Moomoo MY”)提供,该公司受马来西亚证券委员会(SC)监管。Moomoo Securities Malaysia Sdn. Bhd.持有资本市场服务牌照(牌照编号:eCMSL/A0397/2024)。本广告尚未经过马来西亚证券委员会的审核。
Moomoo Technologies Inc.、Moomoo Financial Inc.、Moomoo Financial Singapore Pte. Ltd.、Moomoo Securities Australia Limited。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息
推荐
什么是看跌期权(Long Put)?
如何在moomoo上建立看跌期权(Long Put)?
期权盈利系列2:针对财报季的期权买卖策略

期权收益系列第三篇:探索财报季常见的双腿期权策略
卖空期权的运作原理:通过期权赚取权利金
期权财报季系列第 1 讲:财报后股价涨跌背后的动因是什么?
期权市场如何发出信号,表明财报事件的风险过高而不宜交易
为何财报发布前的波动性吸引期权交易员
收益解锁:期权如何提升您的交易策略
利用期权应对财报发布后的第四波抛售潮
深入解析0DTE期权:短期交易详解
为何股票在财报超预期后反而下跌:财报后股价下跌的6个关键原因
理解期权交易中的隐含波动率
轮动策略:一种创收型期权策略
再也不被意外打乱节奏:了解市场对财报的八种常见反应
了解巫师日:投资者和交易员需要知道的事项
卖出看跌期权(Short Put)接下来会如何?
如何在moomoo上设置卖出看跌期权?
如何利用期权对冲市场下跌:你需要了解的内容
看跌期权策略指南:你需要了解的基础知识
为什么投资者在市场下行时可能考虑现金担保看跌期权
长期看涨期权策略:定义、潜在优势与风险
发现保护性看跌期权:新手指南
期权交易中的短期看跌期权策略
什么是卖出看跌期权?
看跌期权(Long Put)接下来会如何发展?
如果期权买方不再希望行权,他们应该怎么做?
期权卖方如何管理风险?
关于行权必须了解的基本规则
如何在moomoo上设置看涨期权空头
平仓与行权期权:有何区别?
期权买方如何行使其期权?
为什么期权买方的行权请求失败了?
XSP® 使用案例
卖出看涨期权(Short Call)接下来会怎样?
期权买方应在何时行权?
谁参与了期权行权流程?
什么是SPX®
如何在moomoo上设置看涨期权?
什么是看涨期权空头?
XSP® 与 SPY®
短对角牛市价差策略
买入看涨期权(Long Call)的下一步是什么?
股指期权:交易员入门指南
什么是看涨期权?
了解指数期权的优势
什么是XSP®
什么是股指期权,它们如何运作
破除交易股指期权的迷思
长期对角熊市看跌价差
短期对角看涨价差
短期看跌蝶式价差
长期对角看涨价差
看跌价差策略
卖出看涨期权
短期看跌宽跨式策略
空头跨式
牛市看跌价差
看涨蝶式期权
备兑看涨期权
看涨期权价差
保护性看跌期权
保护性呼叫
长领口期权策略
空头看涨秃鹰期权策略
长期扼杀
备兑看跌期权
长期看涨宽跨式
长期看跌蝶式价差
短期铁鹰式价差策略
短期看涨蝶式价差
长铁蝴蝶
长看跌秃鹰期权组合
短铁蝴蝶
短期领口期权策略
看跌期权
长期跨式期权
空头跨式期权
牛市看涨价差
现金担保看跌期权
长铁鹰式价差(Long Iron Condor)
长期呼叫
空头看跌期权
什么是看跌期权(Long Put)?
如何在moomoo上建立看跌期权(Long Put)?
期权盈利系列2:针对财报季的期权买卖策略
期权收益系列第三篇:探索财报季常见的双腿期权策略
卖空期权的运作原理:通过期权赚取权利金
期权财报季系列第 1 讲:财报后股价涨跌背后的动因是什么?
期权市场如何发出信号,表明财报事件的风险过高而不宜交易
为何财报发布前的波动性吸引期权交易员
收益解锁:期权如何提升您的交易策略
利用期权应对财报发布后的第四波抛售潮
深入解析0DTE期权:短期交易详解
为何股票在财报超预期后反而下跌:财报后股价下跌的6个关键原因
理解期权交易中的隐含波动率
轮动策略:一种创收型期权策略
再也不被意外打乱节奏:了解市场对财报的八种常见反应
了解巫师日:投资者和交易员需要知道的事项
卖出看跌期权(Short Put)接下来会如何?
如何在moomoo上设置卖出看跌期权?
如何利用期权对冲市场下跌:你需要了解的内容
看跌期权策略指南:你需要了解的基础知识
为什么投资者在市场下行时可能考虑现金担保看跌期权
长期看涨期权策略:定义、潜在优势与风险
发现保护性看跌期权:新手指南
期权交易中的短期看跌期权策略
什么是卖出看跌期权?
看跌期权(Long Put)接下来会如何发展?
如果期权买方不再希望行权,他们应该怎么做?
期权卖方如何管理风险?
关于行权必须了解的基本规则
如何在moomoo上设置看涨期权空头
平仓与行权期权:有何区别?
期权买方如何行使其期权?
为什么期权买方的行权请求失败了?
XSP® 使用案例
卖出看涨期权(Short Call)接下来会怎样?
期权买方应在何时行权?
谁参与了期权行权流程?
什么是SPX®
如何在moomoo上设置看涨期权?
什么是看涨期权空头?
XSP® 与 SPY®
短对角牛市价差策略
买入看涨期权(Long Call)的下一步是什么?
股指期权:交易员入门指南
什么是看涨期权?
了解指数期权的优势
什么是XSP®
什么是股指期权,它们如何运作
破除交易股指期权的迷思
长期对角熊市看跌价差
短期对角看涨价差
短期看跌蝶式价差
长期对角看涨价差
看跌价差策略
卖出看涨期权
短期看跌宽跨式策略
空头跨式
牛市看跌价差
看涨蝶式期权
备兑看涨期权
看涨期权价差
保护性看跌期权
保护性呼叫
长领口期权策略
空头看涨秃鹰期权策略
长期扼杀
备兑看跌期权
长期看涨宽跨式
长期看跌蝶式价差
短期铁鹰式价差策略
短期看涨蝶式价差
长铁蝴蝶
长看跌秃鹰期权组合
短铁蝴蝶
短期领口期权策略
看跌期权
长期跨式期权
空头跨式期权
牛市看涨价差
现金担保看跌期权
长铁鹰式价差(Long Iron Condor)
长期呼叫
空头看跌期权