

Moomoo Recap US
11/02 11:02
Anthropic IPO籌備:在Moomoo上創建您的AI關注列表並設置提醒

Moomoo Insights
07/16 15:38
台積電業績:AI需求比芯片拋售潮所暗示的更爲強勁
個人退休帳戶(IRA)是一種旨在幫助您爲退休儲蓄的儲蓄帳戶。IRA提供多種稅收優惠,包括可抵稅的供款和遞延納稅的增長。這意味着您可以在供款當年從應稅收入中扣除IRA供款金額,並且您的IRA投資收益將在遞延納稅的狀態下增長,直到您在退休時(年滿59.5歲或以上)提取資金。
IRA主要有兩種類型:傳統IRA和羅斯IRA(Roth IRA)。傳統IRA允許抵稅供款,但您在退休時提取的資金將作爲普通收入徵稅。羅斯IRA允許您進行不可抵稅的供款,但您在退休時提取的資金是免稅的。
IRA的年度供款額度有限制。2023年,50歲以下人士的供款上限爲$6,500,50歲及以上人士的供款上限爲$7,500。如果您收入較高(個人收入達到或超過$153,000,或夫妻共同申報收入達到或超過$228,000),或者您已婚並聯合申報,而配偶沒有IRA,您可能可以供款更多。
本文爲您提供了理解IRA以及如何利用IRA規劃退休所需的所有信息。
那麼,IRA最初是什麼?IRA的歷史可以追溯到20世紀60年代,當時首次提出了個人退休安排的概念。那時,大多數退休儲蓄選擇都是由僱主贊助的計劃,例如養老金計劃。然而,並非所有工人都能獲得這些計劃,人們越來越需要一種個人可以自主掌控的退休儲蓄方式。
1974年,美國國會通過了《1974年僱員退休收入保障法案》(ERISA),該法案創建了IRA。最初的年度供款限額爲$1,500,大多數個人的供款均可抵稅。
多年來,IRA經歷了多次調整。供款限額已提高,如今主要有兩種類型的IRA:傳統IRA和羅斯IRA,以及一些變體,我們將在後文詳述。傳統IRA允許抵稅供款,但退休時提取的資金將作爲普通收入徵稅。羅斯IRA要求使用稅後資金供款,但退休時提取的資金是免稅的。
IRA已成爲數百萬美國人的常用退休儲蓄工具。它提供多種稅收優惠和投資選擇,是爲退休儲蓄的有效手段。
以下是個人退休帳戶(IRA)發展歷程中的一些關鍵里程碑:
● 1974年:《僱員退休收入保障法案》(ERISA)通過,創建了個人退休帳戶(IRA)。
● 1981年:《1981年經濟復甦稅收法案》將個人每年的繳款限額提高至$2,000,並規定任何有收入者及其配偶均有資格開設IRA。
● 1986年:《1986年稅制改革法案》限制高收入者傳統IRA繳款的稅前扣除資格。
● 1997年:《1997年納稅人減免法案》創建了羅斯IRA(Roth IRA)。
● 2001年:《2001年經濟增長與稅收減免協調法案》將每年的繳款限額提高至$3,000,並允許50歲及以上的個人進行追加繳款(catch-up contributions)。
● 2006年:《2006年養老金保護法案》將每年的繳款限額提高至$5,000,並允許50歲及以上的個人每年追加繳款$1,000。
● 2012年:《2012年美國納稅人減免法案》將每年的繳款限額提高至$6,000,並允許50歲及以上的個人每年追加繳款$500。對於聯合申報的已婚夫婦,限額有所不同。
如今,IRA仍然是退休儲蓄的一項非常有用的工具。它提供多種稅收優惠和投資選擇,能夠有效幫助您實現退休目標。接下來,我們將了解IRA的運作方式,並探討不同類型IRA之間的主要區別。
個人退休帳戶(IRA)可以成爲爲退休儲蓄的非常有效的工具。通過了解不同類型的IRA、供款限額、投資選項和稅收優惠,您可以就爲未來儲蓄做出更明智的決策。通過周密的規劃和投資選擇,您可以爲更舒適的退休生活奠定堅實的財務基礎。
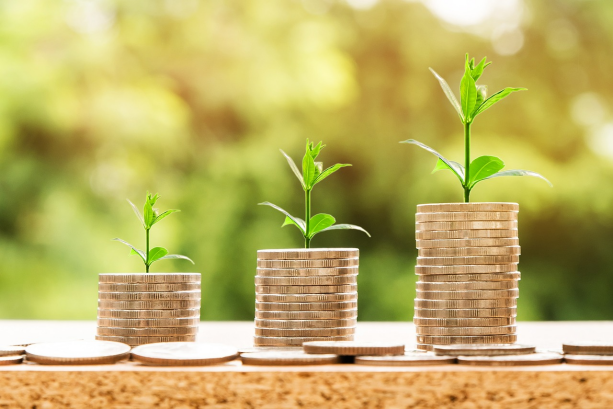
想象一下,你正在種植一棵特殊的「金錢樹」,它將爲你未來的日子茁壯成長。這有點像美國的個人退休帳戶(IRA)。這是一種專門設計的儲蓄帳戶,旨在幫助你在退休時積累財富。
其運作方式如下:
要開設IRA帳戶,你需要選擇一家金融機構,比如銀行或券商,並開立一個IRA帳戶。這就像是爲你的金錢樹買一個花盆。
你可以向IRA帳戶中存入資金,就像給你的金錢樹澆水一樣。IRA主要有兩種類型:傳統IRA和羅斯IRA。
● 傳統IRA:對於傳統IRA,你存入的是稅前資金,這意味着你的供款會降低當年的應稅收入。這就像使用一種特殊肥料,能讓你的樹長得更快。
● 羅斯IRA對於羅斯個人退休帳戶(Roth IRAs),你投入的是稅後資金,這意味着當年你無法享受稅收減免。但當你在退休時提取資金,這部分錢是免稅的。這就像種下一棵特殊的樹,它不需要特別的肥料,卻能在日後結出美味的果實。
你的IRA資金可以投資於多種資產,例如股票、債券和共同基金。這就像爲你的金錢樹選擇不同類型的土壤和陽光。
當你退休時,在符合你的申報身份及其他限制條件的前提下,你可以開始從IRA帳戶中取款。對於傳統IRA,取款金額將作爲普通收入徵稅;而對於羅斯IRA,取款是免稅的,這就像從你的樹上收穫美味的果實,而無需再支付任何額外費用。
額外提示:
● 儘早開始:你越早開始儲蓄,你的資金就有越多時間增長。
● 定期投入:即使金額不大,長期累積也會非常可觀。
● 選擇符合你風險承受能力的投資:如果你厭惡風險,應選擇保守型投資;如果你能接受一定風險,可以選擇保守型與風險較高型投資的組合。
● 考慮諮詢財務顧問:他們可以幫助你制定個性化的退休計劃。
記住,個人退休帳戶(IRA)就像一種特殊工具,能幫助你爲未來培育一棵財務保障之樹。今天就開始種下你的財富之樹,靜待它枝繁葉茂吧!
接下來,讓我們更深入地探索IRA的世界,看看有哪些不同類型的帳戶可供選擇。
IRA主要有四種類型(我們之前提到了兩種,稍後還會介紹第五種,稱爲「轉存IRA」):
傳統IRA提供可抵稅的供款,這意味着你在供款當年可以減少應稅收入。傳統IRA中的投資收益在提取前享受遞延納稅待遇。當你在退休時提取資金時,需按普通收入繳納所得稅。傳統IRA必須在年滿72歲前開始提取資金。如果在59½歲前提取資金,可能需要支付10%的提前取款罰金。
羅斯IRA允許你進行不可抵稅的供款,但你在退休時的提款是免稅的。要符合免稅且無罰金提款的條件,你必須滿足某些要求,例如持有該羅斯IRA至少五年,並且年滿59½歲。
SEP IRA是由僱主(通常是小型企業)設立的簡化僱員養老金計劃。供款由僱主直接存入爲每位員工設立的IRA帳戶中。
SIMPLE IRA 是由僱主設立的「僱員儲蓄激勵匹配計劃」(Savings Incentive Match Plan for Employees);通常適用於小型企業。在 SIMPLE IRA 計劃下,員工可選擇進行薪資遞延供款,而僱主則必須進行匹配供款或非選擇性供款。
下表總結了各類 IRA 的主要特點:
特點 | 傳統 IRA | Roth IRA | SEP IRA | SIMPLE IRA |
供款 | 可稅前扣除 | 不可稅前扣除 | 由僱主繳納 | 由員工或僱主繳納 |
收益 | 遞延納稅 | 免稅 | 遞延納稅 | 遞延納稅 |
提款 | 按普通收入徵稅 | 免稅 | 按普通收入徵稅 | 按普通收入徵稅 |
最低提取額度(RMD) | 必須在72歲之前開始提取 | 無需最低提取額度(RMD) | 必須在72歲之前開始提取 | 必須在72歲之前開始提取 |
提前取款罰金 | 10% | 10% | 10% | 10% |
轉賬型個人退休帳戶(Rollover IRA)是一種用於將資金從一個退休帳戶轉入另一個退休帳戶的IRA。它使您能夠繼續享受稅收遞延增長,並且在退休取款前無需爲這筆資金繳稅。
轉賬型個人退休帳戶(Rollover IRA)具有可轉移性,允許您在不同金融機構之間轉移帳戶而不會受到處罰。但其中也存在風險:如果您未能在60天內完成轉賬,可能需要爲此筆資金繳稅。此外,若在59½歲之前從轉賬型IRA中取款,可能會被徵收10%的提前取款罰金。
您的稅率等級:如果您處於較高的稅率等級,傳統IRA可能對您更有利,因爲您可以將繳款從應稅收入中扣除。如果您處於較低的稅率等級,羅斯IRA可能對您更有利,因爲您在退休後的取款將免稅。
您的年齡:如果您較年輕,您的投資有更長時間增長,因此您可能更能接受風險較高的投資策略。如果您年齡較大,您可能希望專注於更保守的投資,以保護您的儲蓄。
您的退休目標:您希望爲退休儲蓄多少錢?您設想自己過怎樣的生活方式?明確您的退休目標將有助於您確定應向IRA繳款多少以及如何配置您的投資。
投資個人退休帳戶(IRA)具有諸多優勢,可顯著提升您的財務狀況,並幫助您獲得更舒適的退休生活。以下是對將IRA作爲退休儲蓄策略核心的有力理由的全面概述:
稅收優惠: IRA提供可觀的稅收優惠,可放大您的儲蓄潛力。傳統IRA允許稅前抵扣繳款,從而減少您繳款當年的應稅收入。這意味着您現在可以節省更多並降低當前的稅單。而羅斯IRA則要求使用稅後收入繳款,但在退休後取款時免稅。這意味着您的儲蓄可以免稅增長(因爲繳款已納稅),讓您的投資複利累積,隨着時間推移形成更大的退休儲備金。
遞延納稅增長: IRA提供遞延納稅增長,使您的投資在退休取款前無需繳稅即可增值。這種遞延納稅機制使您的儲蓄能更高效地複利增長,從而積累更大的退休儲備金。您的投資享受遞延納稅增長的時間越長,複利效應就越顯著,有望大幅增加您的退休儲蓄。
多樣化的投資選擇: 個人退休帳戶(IRA)提供廣泛的投資選擇,包括股票、債券、共同基金和交易所交易基金(ETF)。這種靈活性使您可以根據自身的風險承受能力、投資目標和投資期限來量身定製投資策略。您可以選擇符合自身財務目標的投資組合,並隨着退休日期的臨近逐步調整資產配置。
追加供款: 個人退休帳戶(IRA)爲臨近退休的人士提供追加供款選項,允許他們超過標準年度限額進行額外供款,從而增加儲蓄。這一功能對那些較晚開始儲蓄或職業生涯早期收入較低的人士尤其有益。追加供款有助於縮小儲蓄缺口,並顯著提升退休儲蓄總額。
可轉移性: 個人退休帳戶(IRA)具有可轉移性,意味着您可以將帳戶從一家金融機構轉至另一家而無需支付罰金。這種靈活性使您能夠尋找利率、投資選擇和客戶服務最具競爭力的金融機構,確保您的退休儲蓄得到妥善管理,並與不斷變化的財務需求保持一致(可能存在限制)。
遺產規劃優勢: 個人退休帳戶(IRA)可在帳戶持有人去世後指定受益人,爲向親人轉移財富提供一種節稅的方式。受益人可繼承該IRA,並繼續享受遞延納稅增長以及退休後可能免稅的提款(可能存在限制)。
顯而易見,個人退休帳戶(IRA)提供了諸多令人信服的理由,使其成爲您退休儲蓄策略的基石。稅收優惠、遞延納稅增長、多樣化的投資選擇、追加供款、可轉移性以及遺產規劃優勢相結合,使IRA成爲保障舒適且財務安全退休生活的極爲有效的工具。
請注意,這些限額每年可能會有所調整。您可以在 IRS網站.
IRA類型 | 標準員工繳費限額 | 追加繳費限額 (50歲或以上) |
傳統 IRA | $6,500 | $7,500 |
Roth IRA | $6,500 | $7,500 |
SEP IRA | $27,500 或薪酬的25%,以較低者爲準 | $7,500 |
SIMPLE IRA | $15,500 | $3,500 |
以下是一些簡單的步驟,指導您爲自己或家人開設個人退休帳戶(IRA)。
選擇一家信譽良好的金融機構,例如銀行、券商或共同基金公司,該機構應提供符合您需求和偏好的IRA帳戶,並具備相應的功能和投資選項。請考慮投資費用、客戶服務和在線訪問等因素。
準備好您的個人信息,包括社會安全號碼、出生日期和聯繫方式。您可能還需要提供就業和收入信息。
根據您的退休儲蓄目標和稅務狀況,確定最適合的IRA類型。傳統IRA的繳款可享受稅前扣除,但提款時需繳稅;而羅斯IRA(Roth IRA)採用稅後繳款,退休後提款免稅。
選擇符合您風險承受能力和投資期限的投資產品。可考慮將股票、債券、共同基金和交易所交易基金(ETF)進行組合,以實現投資組合多元化,幫助降低風險。
將資金存入您的IRA帳戶以開始投資。您可以進行定期的每月供款,也可以進行一次性年度支付。
定期審查您的IRA帳戶表現,並根據需要調整投資策略。考慮重新平衡您的投資組合,以維持您期望的資產配置。
如果您希望提升投資帳戶中閒置現金的收益,但尚未準備好開始投資IRA,可以考慮使用 Moomoo的現金歸集計劃.
開設個人退休帳戶(IRA)具有多重優勢,可顯著提升您的財務狀況,並幫助您實現更舒適的退休生活。IRA提供稅收優惠、多樣化的投資選擇、對投資的自主控制權、帳戶可轉移性以及遺產規劃優勢。這些優勢共同作用,幫助您儲蓄更多、更快地積累退休資金,並有可能爲親人留下財富傳承。
儘管個人退休帳戶(IRA)具有諸多優勢,但仍有一些潛在的缺點需要考慮。首先,IRA設有供款上限,限制了您每年可存入的金額。其次,在59½歲之前從IRA提前取款可能會被徵收10%的罰款,從而抑制過早動用資金的行爲。此外,一旦年滿72歲,您必須開始領取最低必要分配額(RMDs),無論您的財務需求如何,都必須提取部分IRA資金,否則將面臨高達50%的巨額罰款。最後,高收入者可能面臨稅前抵扣供款的收入限制,以及羅斯IRA轉換規則的約束。
對大多數人而言,401(k)通常是最佳選擇,因爲它提供僱主供款、更高的繳款限額以及稅收優惠。然而,如果您沒有401(k)計劃,或對僱主提供的401(k)計劃不滿意,也可以考慮開設一個IRA。
下表列出了兩者的主要特點:
特點 | 401(k) | IRA |
僱主供款 | 是 | 否 (簡易式IRA和SEP IRA計劃除外) |
繳款限額 | 較高 | 偏低 |
投資產品選項 | 有限的 | 更多 |
控制 | 較少 | 更多 |
可攜性 | 較少 | 更多 |
不是。IRA 和銀行帳戶都是用於存儲和管理資金的金融工具,但它們具有不同的特點並服務於不同的目的。銀行帳戶主要用於日常交易,提供對資金的便捷存取以及較低的利率。相比之下,IRA 是專爲長期退休規劃而設的稅收優惠帳戶。它提供更廣泛的投資選擇、稅收優惠(例如遞延納稅增長和免稅提款(適用於羅斯 IRA)),並對提款設有一定限制,以鼓勵長期儲蓄。
個人退休帳戶(IRA)可通過供款、投資收益和複利效應的結合來積累資產。供款包括可抵稅的供款(傳統 IRA)和使用稅後收入進行的供款(羅斯 IRA),這些構成了初始本金。隨後,這些供款被投資於股票、債券、共同基金和交易所交易基金(ETF)等多種資產。這些投資可能產生收益,並通常隨時間推移實現複利增長,從而使 IRA 的價值呈指數級增長。這種複利效應(即收益本身再產生收益)是 IRA 資產積累的關鍵驅動力。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息
推薦

