什么是日历价差?
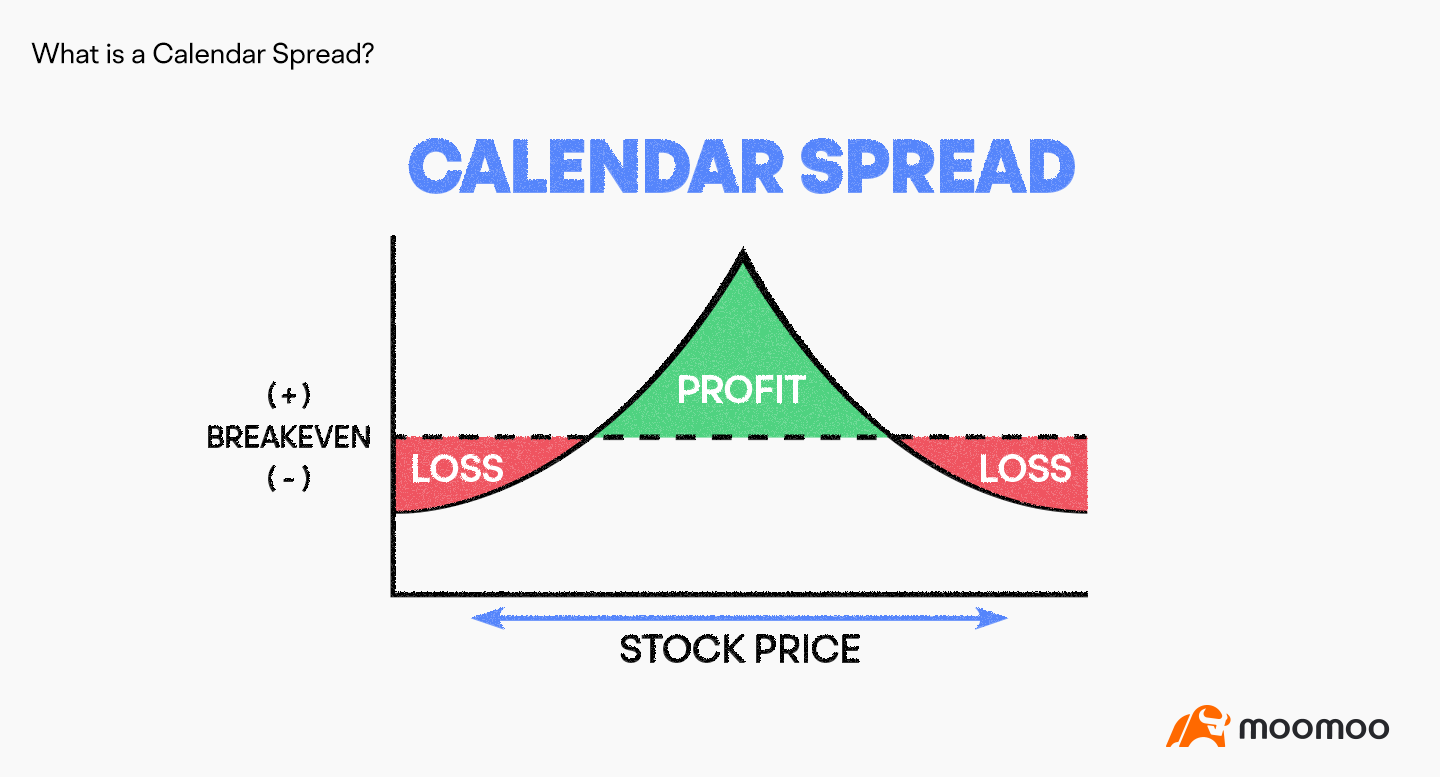
期权交易 有可能提高您的回报,但并非所有交易者都喜欢单腿期权那种非赢即输的方式。如果您买入看涨期权或看跌期权,标的股票价格必须上涨(看涨)或下跌(看跌)才可能产生利润。使用价差策略可以让您有更多方式在不采取非赢即输策略的情况下获利。根据价差的设置方式,即使市场横盘整理,价差策略也可能盈利。日历价差是期权交易中一种流行的价差类型。交易者有四种方式来构建日历价差,以期实现盈利。
什么是日历价差?
日历价差是一种 期权交易策略 ,涉及买入两个相同类型(看涨或看跌)的期权。这些期权对应相同的标的股票,并具有相同的行权价。唯一的区别在于到期日。
日历价差如何运作?
您可以根据到期日的设置来构建日历价差,从而收取或支付权利金。到期日较远的期权具有更高的权利金。如果交易者卖出到期日较远的期权,同时买入到期日较近的期权,则会收到权利金。若选择卖出短期期权并买入长期期权,则交易者需要支付权利金。
买入日历看涨价差的交易者可能会买入一份四周后到期、行权价为$100、权利金为$2的看涨期权。为完成该价差,交易者可能会卖出一份12周后到期、行权价为$100、权利金为$7的看涨期权。
在此示例中,交易员以$5的权利金执行该交易。如果股票价格徘徊在每股$100以下,则所购看涨期权将到期作废,您需要买入一个新的看涨期权以维持价差。该新看涨期权的权利金取决于当前股价。
如果您建立价差时股票价格为每股$95,而目前股价为每股$80,那么下一个四周到期的看涨期权将不会有$2的权利金。您或许能以0.50美元的权利金获得该看涨期权。您获得与之前相同的保护,同时还能保留更多之前卖出看涨期权所获得的权利金——当时卖出的看涨期权到期日为12周后。
如果股票变为实值状态,短期期权将在到期时首先被行权。如果长期看涨期权被行权,您可以选择持有100股股票;或者,如果您选择不行权,则可以尝试将该实值看涨期权展期,以延长到期日。

4种日历价差示例
日历价差使交易员有可能从股价变动和到期日差异中获利。以下是期权交易员可建立的四种日历价差类型。
看涨期权多头日历价差
看涨期权多头日历价差涉及买入一个到期日较远的看涨期权,并卖出一个到期日较近的看涨期权。交易员需为此价差支付权利金。理想情况是,在卖出的看涨期权到期作废前股价保持平稳,随后在长期看涨期权到期前超过其行权价。
以下是一个看涨期权多头日历价差的构建示例。假设标的股票当前价格为每股$190:
买入一份行权价为$200、20周后到期的看涨期权,支付$15的权利金。
卖出一份行权价为$200、10周后到期的看涨期权,获得$5的权利金。
$10的净权利金代表该交易的理论最大亏损。交易者希望看到股票在10周后价格为每股$195,然后在接下来的10周内跃升至每股$220。一些交易者在第一个期权到期后继续卖出看涨期权以收取额外的权利金,但卖出看涨期权会限制你的潜在收益。
买入认沽日历价差
买入认沽日历价差包括买入一份到期日较远的认沽期权,并卖出一份到期日较近的认沽期权。这两份认沽期权标的股票相同,行权价也相同。使用买入认沽日历价差的交易者与使用买入看涨日历价差的交易者抱有类似的期望。以下示例将突出理想情景,并假设股票价格为每股$50:
买入一份行权价为$40、10周后到期的认沽期权,支付$1的权利金
卖出一份行权价为$40、五周后到期的认沽期权,获得0.50美元的权利金
净成本为0.50美元。如果五周后股价下跌至每股$42,所卖出的认沽期权将一文不值地到期。此时,交易者有几个选择:可以再卖出一份行权价为$40的认沽期权以获得更高的权利金,也可以平仓长期认沽期权获利,或者再等待一段时间,观察股价是否会继续下跌。

卖出看涨日历价差
卖出看涨日历价差包括卖出一份到期日较远的看涨期权,并买入一份到期日较近的看涨期权。该策略会产生净权利金,这笔金额即为该交易的最大利润。到期日较近的多头看涨期权可保护你免受到期日较远的空头看涨期权带来的无限亏损风险。除到期日外,其他要素均相同。两份看涨期权具有相同的行权价,并围绕同一标的股票。
以下示例将说明卖出看涨日历价差可能如何展开。假设一名交易者针对一只股价为每股$80的股票,建立了一个卖出看涨日历价差,具体如下:
买入一份行权价为$85、10周后到期的看涨期权,支付$2的权利金。
卖出一份行权价为$85、25周后到期的看涨期权,获得$3.50的权利金。
该头寸的净收益为$1.50的权利金,这也是您的最大收益。如果股价下跌,该交易表现良好。您接下来为维持日历价差而买入的看涨期权权利金可能会更低。然而,如果股价超过每股$85,该交易将变得无利可图,并可能导致无限损失。
看涨期权空头日历价差的风险在于,空头看涨期权可能造成快速累积的无限损失。很少有 期权操作失误 比放任空头看涨期权不管更具破坏性。到期日较近的看涨期权将更快到期或被行权,使您仅持有一个空头看涨期权头寸。您可以通过买入另一份看涨期权以重新建立日历价差,或回购该看涨期权以平掉空头头寸,从而降低这一风险。
看跌期权空头日历价差
看跌期权空头日历价差策略包括买入一份到期日较近的看跌期权,同时卖出一份到期日较远的看跌期权。两份看跌期权具有相同的标的股票和相同的行权价。该策略在建仓时会产生您收到的净权利金。
本例展示了一只当前股价为每股$100的股票所采用的看跌期权空头日历价差策略。
买入一份行权价为$95、四周后到期的看跌期权,支付$2的权利金。
卖出一份行权价为95美元、到期日为20周的看跌期权,收取8美元的权利金。
交易者在开仓时获得了6美元的期权权利金。如果在未来四周内股价未跌至每股95美元以下,该看跌期权将到期作废。届时,交易者可选择:重新构建价差策略、买入另一份看跌期权,或平仓卖出的看跌期权以了结空头头寸。
虽然做空看涨期权的亏损可能无限,但做空看跌期权的最大损失仅为行权价减去权利金再乘以100。在本例中,交易者以95美元的行权价开仓做空看跌期权,收取了6美元的权利金。行权价与权利金之间的差额为87美元,将其乘以100,即得该看跌期权的最大亏损,在本例中为8,700美元。只有当标的公司破产、股价跌至每股0美元时,交易者才会实际承受这一最大损失。
日历价差的潜在优势
日历价差为希望进行期权交易的投资者提供了多项优势。
更多 可负担的期权交易:您从卖出看涨期权所获得的权利金降低了入场成本。日历价差策略使期权交易更加易于参与。
您可以在横盘市场中获利:股票交易并不能让你在横盘市况中获利。日历价差则提供了这种可能性,同时也可以作为了解诸如……等策略的有益入门。铁鹰价差策略.
交易员可以调整他们的日历价差: 您可以更改日历价差的到期日,以确定您的最大收益或亏损。您可以开仓与您的 风险承受能力.
日历价差的风险
日历价差有其优势,但没有任何交易策略是完美的。在开仓日历价差之前,您应考虑以下因素。
提前到期可能造成风险头寸: 对于看涨期权的空头日历价差而言,这一风险尤为重要。如果您在长期看涨期权到期或被行权后未及时替换,您将持有一个空头看涨期权,可能导致无限亏损。
您的潜在收益有限: 一旦合约变为实值,多头期权的收益将被空头期权的亏损所抵消。
市场波动可能损害价差: 持有看涨价差的期权交易员通常希望市场横盘整理,即使有波动也仅限于小幅波动。任一方向的剧烈波动都可能导致净亏损,并使期权被提前行权。
分散您的期权头寸
日历价差可能为你提供更多在股市中潜在获利的方式,你可以根据自身的风险承受能力对其进行调整。由于其多功能性,这种交易策略对期权交易者而言是一种有用的工具。每种期权交易策略都存在风险,因此在开立新头寸之前,务必审视你的投资组合目标。
关于……的常见问题日历价差
何时应买入或卖出日历价差?
这取决于期权交易者对标的资产的看法以及对当前和未来波动率的观点。如果交易者短期内对标的价格持中性或略微看跌态度,可能会买入日历价差;而当交易者预期在近期期权存续期内标的资产将出现大幅波动,或隐含波动率将急剧下降时,则可能卖出日历价差。
如何管理日历价差?
无论是空头还是多头日历价差,都需要谨慎管理,因为很难准确估计时间衰减和波动率对期权价格以及潜在盈亏的影响。由于这些价差容易受到标的股票过度波动的影响,应密切关注近期波动率,并可考虑在开仓时设定一个占所支付净权利金(debit)一定比例(例如10%–25%)的盈利目标,以实现潜在收益。
什么是双重日历价差?
这种日历价差涉及买入一个在某个月份到期的期权,同时卖出一个在另一月份到期的期权。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息