


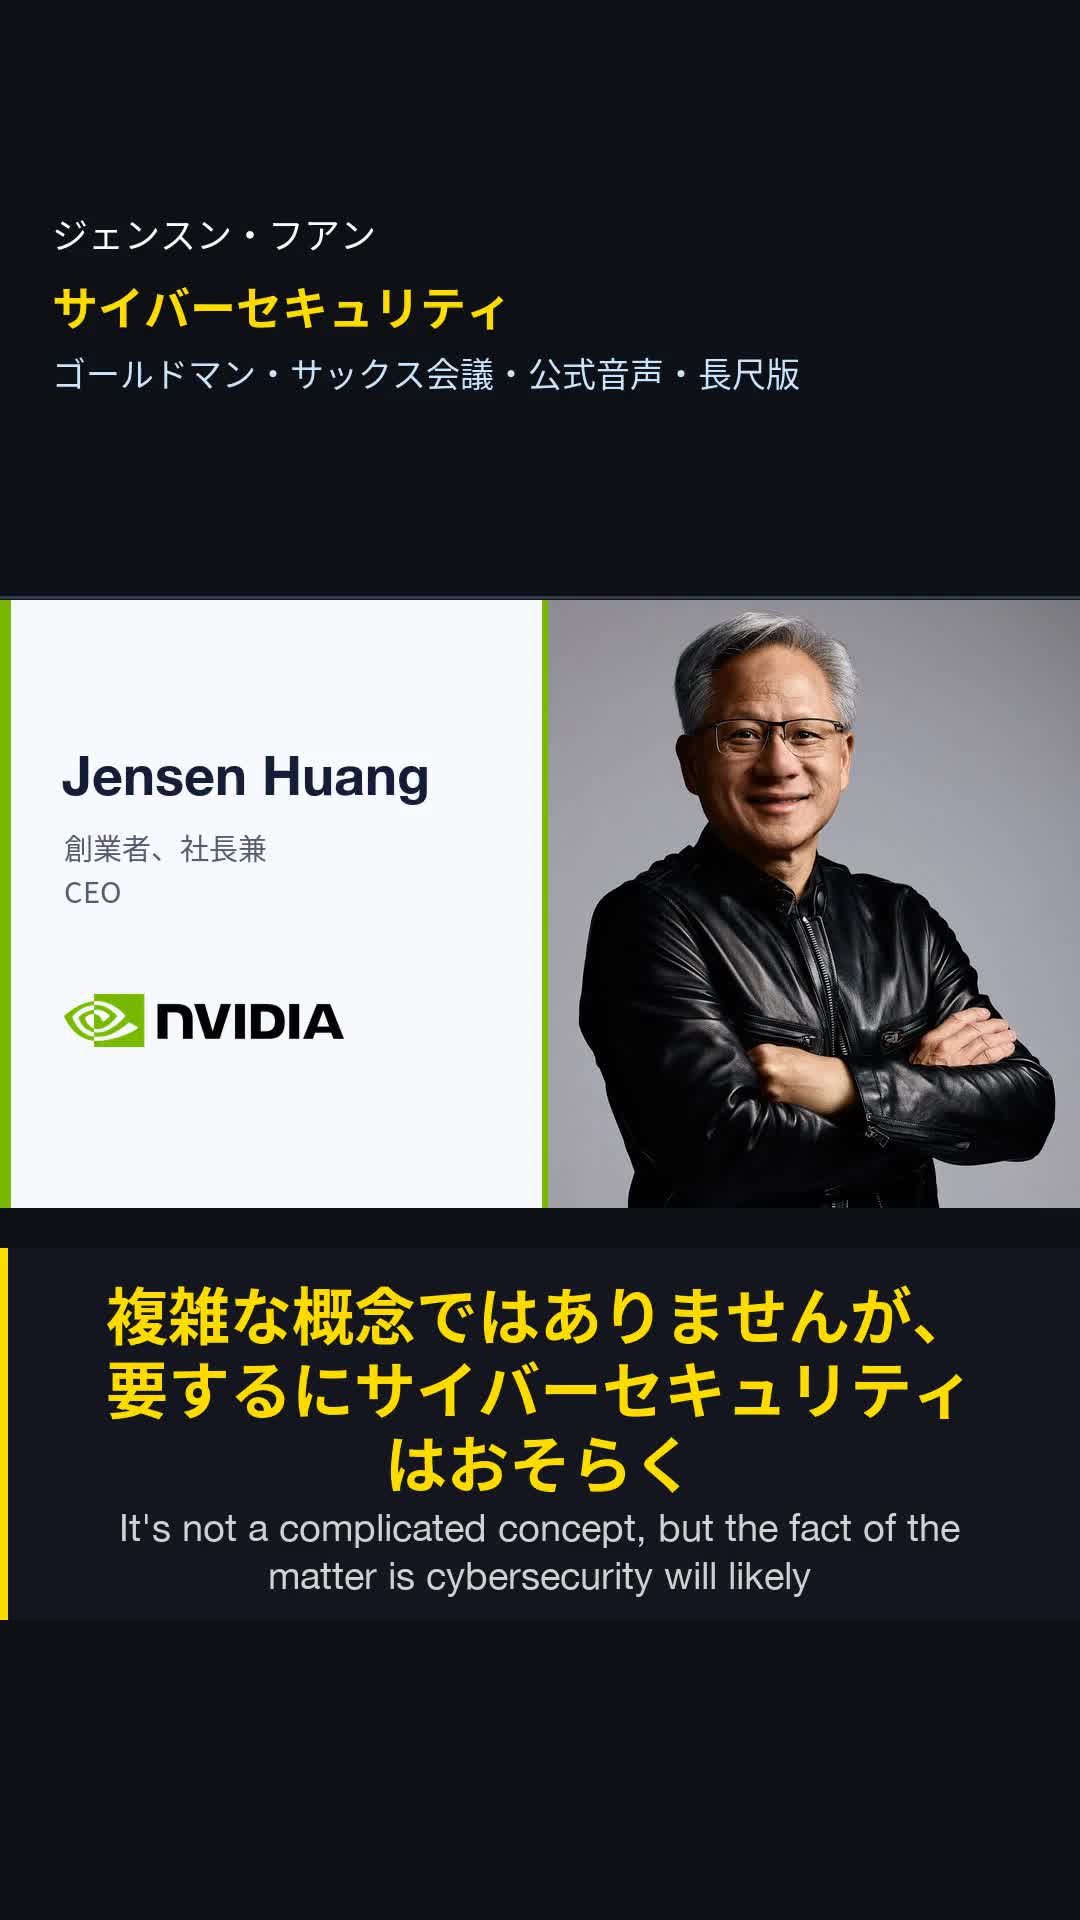
ในงาน Goldman Sachs Communacopia + Technology Conference เมื่อวันที่ 10 กันยายน Jensen Huang ได้กล่าวติดตลกว่า "ผมมาเพื่อป้ายยาหุ้น NVIDIA" ก่อนจะเชื่อมโยงก้าวต่อไปของโครงสร้างพื้นฐาน AI เข้ากับ 3 ประเด็นหลัก ได้แก่ เวิร์กโหลดด้านไซเบอร์เซกิวริตี้ที่ต้องรันตลอดเวลา, แผนขยายกำลังการผลิตในออสเตรเลียให้ถึง 2GW ภายในปี 2027 และ $NVIDIA (NVDA.US)$ การวางกรอบให้ Compute เป็นสินทรัพย์ที่สามารถลงทุนได้ โดย Huang ระบุว่ามูลค่าการลงทุนในโครงสร้างพื้นฐาน AI ทั่วโลกอาจแตะ 3-4 ล้านล้านดอลลาร์ภายในปี 2030 เขาประเมินว่าโปรเจกต์ระดับ 2GW จะใช้เงินลงทุนราว 8 หมื่นล้านดอลลาร์ พร้อมอธิบายถึงการเปลี่ยนผ่านของ NVIDIA Compute จากแค่เทคโนโลยีไปสู่สินทรัพย์เพื่อการลงทุน
2
“ผมคิดว่านี่คือข้อความที่สำคัญที่สุดที่อยากจะบอกในวันนี้ อนาคตจะเป็นเรื่องของ AI และหุ่นยนต์อย่างท่วมท้น ดังนั้นเราต้องชนะในสมรภูมิ AI ให้ได้” — Elon Musk
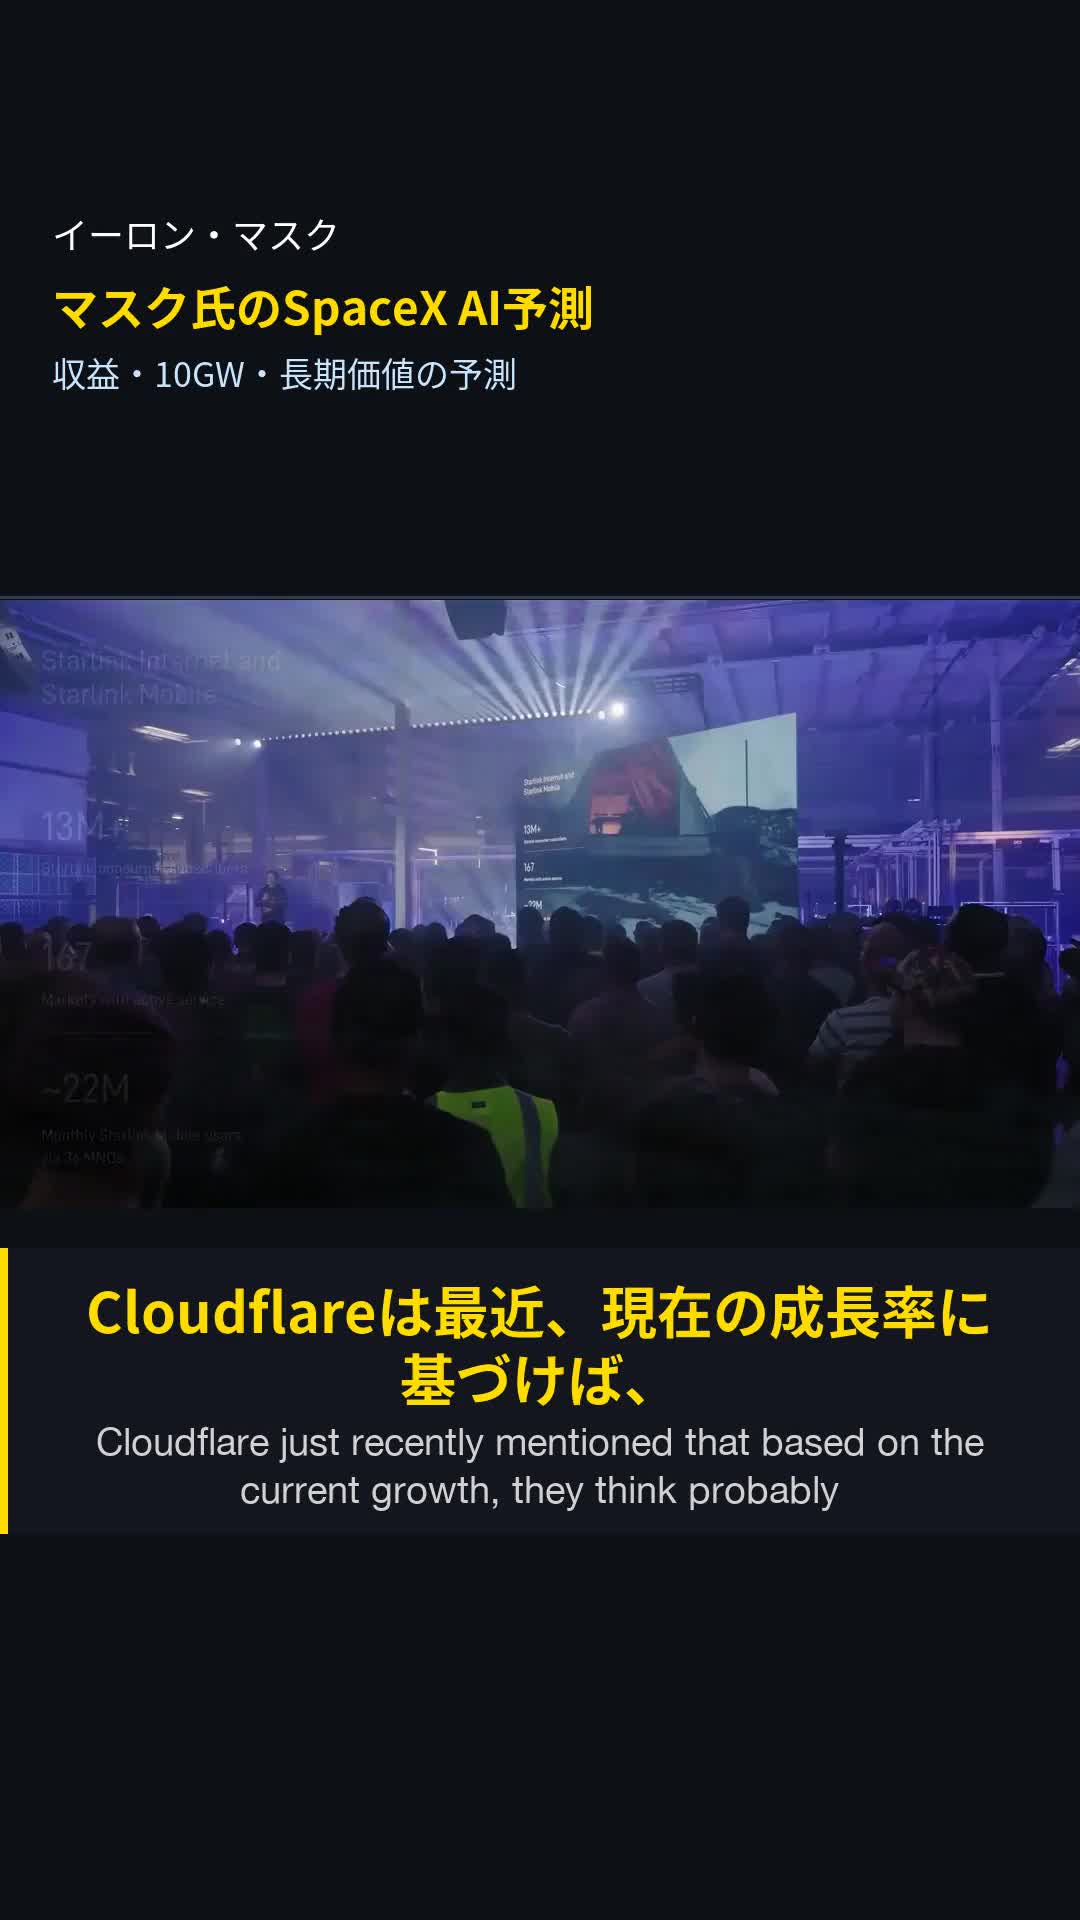
Musk ได้อธิบายวิสัยทัศน์ด้าน AI โดยเน้นไปที่ความต้องการ, โครงสร้างพื้นฐาน และ Grok $SpaceX (SPCX.US)$ เขาระบุว่ารายได้จาก AI ในเดือนกันยายนแซงหน้าธุรกิจอื่นๆ และมีโอกาสจะทิ้งห่างอย่างมากในไตรมาส 4 พร้อมตั้งเป้าหมายที่ 10GW ภายในสิ้นปีหน้า สำหรับตัวเลข 30-50 ดอลลาร์ต่อวัตต์ หรือ 3 แสนล้าน - 5 แสนล้านดอลลาร์ต่อปีนั้น เป็นเพียงการประเมินแบบมีเงื่อนไขของเขาเอง ไม่ใช่ผลลัพธ์จากผลประกอบการจริง, Guidance, ความจุที่เซ็นสัญญาแล้ว หรือการประเมินมูลค่า (Valuation)
🔍 ข้อเท็จจริงทางธุรกิจที่ได้รับการยืนยัน
- xAI จะเข้ามาเป็นส่วนหนึ่งของ SpaceX ในเดือนกุมภาพันธ์ 2026 โดยโครงสร้างพื้นฐานจะช่วยสนับสนุนการเรียนรู้ (Learning) และการอนุมาน (Inference) ของ Grok
- $NVIDIA (NVDA.US)$ รายงาน 13F ล่าสุดของ $SpaceX (SPCX.US)$ แสดงให้เห็นว่ามีการถือครองหุ้นคลาส A จำนวน 122,764,805 หุ้น ซึ่งมีมูลค่าประมาณ 2.1 หมื่นล้านดอลลาร์ ณ วันที่ 30 มิถุนายน 2026
- SpaceX คือ $Alphabet-C (GOOG.US)$ และ Anthro...
Musk ได้อธิบายวิสัยทัศน์ด้าน AI โดยเน้นไปที่ความต้องการ, โครงสร้างพื้นฐาน และ Grok $SpaceX (SPCX.US)$ เขาระบุว่ารายได้จาก AI ในเดือนกันยายนแซงหน้าธุรกิจอื่นๆ และมีโอกาสจะทิ้งห่างอย่างมากในไตรมาส 4 พร้อมตั้งเป้าหมายที่ 10GW ภายในสิ้นปีหน้า สำหรับตัวเลข 30-50 ดอลลาร์ต่อวัตต์ หรือ 3 แสนล้าน - 5 แสนล้านดอลลาร์ต่อปีนั้น เป็นเพียงการประเมินแบบมีเงื่อนไขของเขาเอง ไม่ใช่ผลลัพธ์จากผลประกอบการจริง, Guidance, ความจุที่เซ็นสัญญาแล้ว หรือการประเมินมูลค่า (Valuation)
🔍 ข้อเท็จจริงทางธุรกิจที่ได้รับการยืนยัน
- xAI จะเข้ามาเป็นส่วนหนึ่งของ SpaceX ในเดือนกุมภาพันธ์ 2026 โดยโครงสร้างพื้นฐานจะช่วยสนับสนุนการเรียนรู้ (Learning) และการอนุมาน (Inference) ของ Grok
- $NVIDIA (NVDA.US)$ รายงาน 13F ล่าสุดของ $SpaceX (SPCX.US)$ แสดงให้เห็นว่ามีการถือครองหุ้นคลาส A จำนวน 122,764,805 หุ้น ซึ่งมีมูลค่าประมาณ 2.1 หมื่นล้านดอลลาร์ ณ วันที่ 30 มิถุนายน 2026
- SpaceX คือ $Alphabet-C (GOOG.US)$ และ Anthro...
6
1
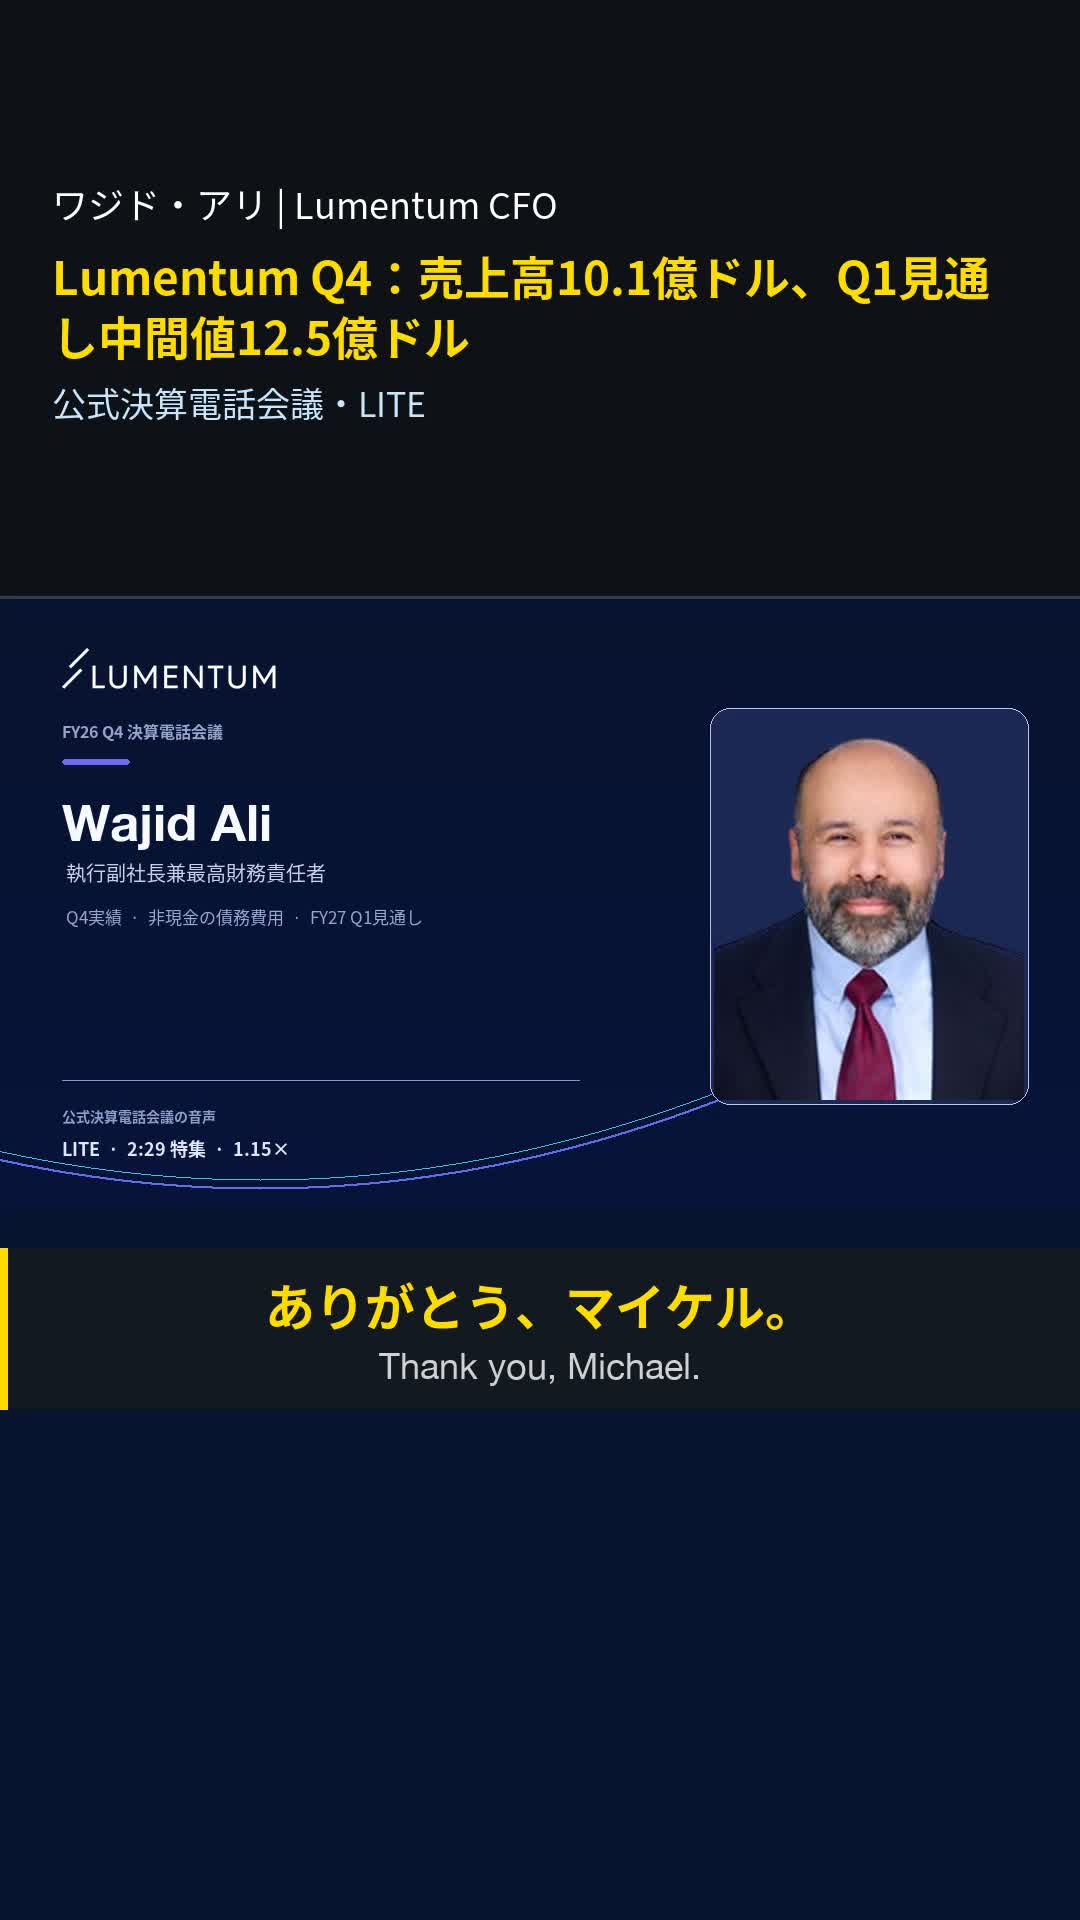
“รายได้ในไตรมาส 4 ที่ 1.01 พันล้านดอลลาร์ ถือว่าอยู่ใกล้ขอบบนของช่วง Guidance ที่เราคาดการณ์ไว้”
— Wajid Ali | รองประธานบริหารและประธานเจ้าหน้าที่ฝ่ายการเงินของ Lumentum
$Lumentum (LITE.US)$ งบ Q4 ของ Lumentum แสดงให้เห็นว่าความต้องการอุปกรณ์สื่อสารทางแสงสำหรับ AI ช่วยผลักดันทั้งรายได้และอัตรากำไรให้เติบโต จุดโฟกัสถัดไปคือเรื่อง Product Mix, อัตราการใช้กำลังการผลิต และการตั้งราคา ว่าจะสามารถรองรับแนวโน้มใน FY27 Q1 ได้หรือไม่
📊 ผลประกอบการ Q4
- รายได้ Q4 อยู่ที่ 1.006 พันล้านดอลลาร์ เพิ่มขึ้น 109.3% YoY และเพิ่มขึ้น 24.5% QoQ โดยมี Non-GAAP EPS อยู่ที่ 3.23 ดอลลาร์
- GAAP Gross Margin อยู่ที่ 47.4% ส่วน Non-GAAP Gross Margin อยู่ที่ 50.4% เพิ่มขึ้น 250 bps จากไตรมาสก่อน และเพิ่มขึ้น 1,260 bps เมื่อเทียบกับปีก่อน
- รายได้จากกลุ่ม Components อยู่ที่ 649.4 ล้านดอลลาร์ เพิ่มขึ้น 22% QoQ และ 103% YoY ส่วนรายได้จากกลุ่ม Systems อยู่ที่ 356.9 ล้านดอลลาร์ เพิ่มขึ้น 30% QoQ และ 123% YoY
🔍 อัตรากำไรและรายการทางบัญชี
- Lumentum ได้เปลี่ยนหุ้นกู้แปลงสภาพบางส่วนเป็นทุน ช่วยลดภาระหนี้ลงได้ถึง 1.1 พันล้านดอลลาร์...
— Wajid Ali | รองประธานบริหารและประธานเจ้าหน้าที่ฝ่ายการเงินของ Lumentum
$Lumentum (LITE.US)$ งบ Q4 ของ Lumentum แสดงให้เห็นว่าความต้องการอุปกรณ์สื่อสารทางแสงสำหรับ AI ช่วยผลักดันทั้งรายได้และอัตรากำไรให้เติบโต จุดโฟกัสถัดไปคือเรื่อง Product Mix, อัตราการใช้กำลังการผลิต และการตั้งราคา ว่าจะสามารถรองรับแนวโน้มใน FY27 Q1 ได้หรือไม่
📊 ผลประกอบการ Q4
- รายได้ Q4 อยู่ที่ 1.006 พันล้านดอลลาร์ เพิ่มขึ้น 109.3% YoY และเพิ่มขึ้น 24.5% QoQ โดยมี Non-GAAP EPS อยู่ที่ 3.23 ดอลลาร์
- GAAP Gross Margin อยู่ที่ 47.4% ส่วน Non-GAAP Gross Margin อยู่ที่ 50.4% เพิ่มขึ้น 250 bps จากไตรมาสก่อน และเพิ่มขึ้น 1,260 bps เมื่อเทียบกับปีก่อน
- รายได้จากกลุ่ม Components อยู่ที่ 649.4 ล้านดอลลาร์ เพิ่มขึ้น 22% QoQ และ 103% YoY ส่วนรายได้จากกลุ่ม Systems อยู่ที่ 356.9 ล้านดอลลาร์ เพิ่มขึ้น 30% QoQ และ 123% YoY
🔍 อัตรากำไรและรายการทางบัญชี
- Lumentum ได้เปลี่ยนหุ้นกู้แปลงสภาพบางส่วนเป็นทุน ช่วยลดภาระหนี้ลงได้ถึง 1.1 พันล้านดอลลาร์...
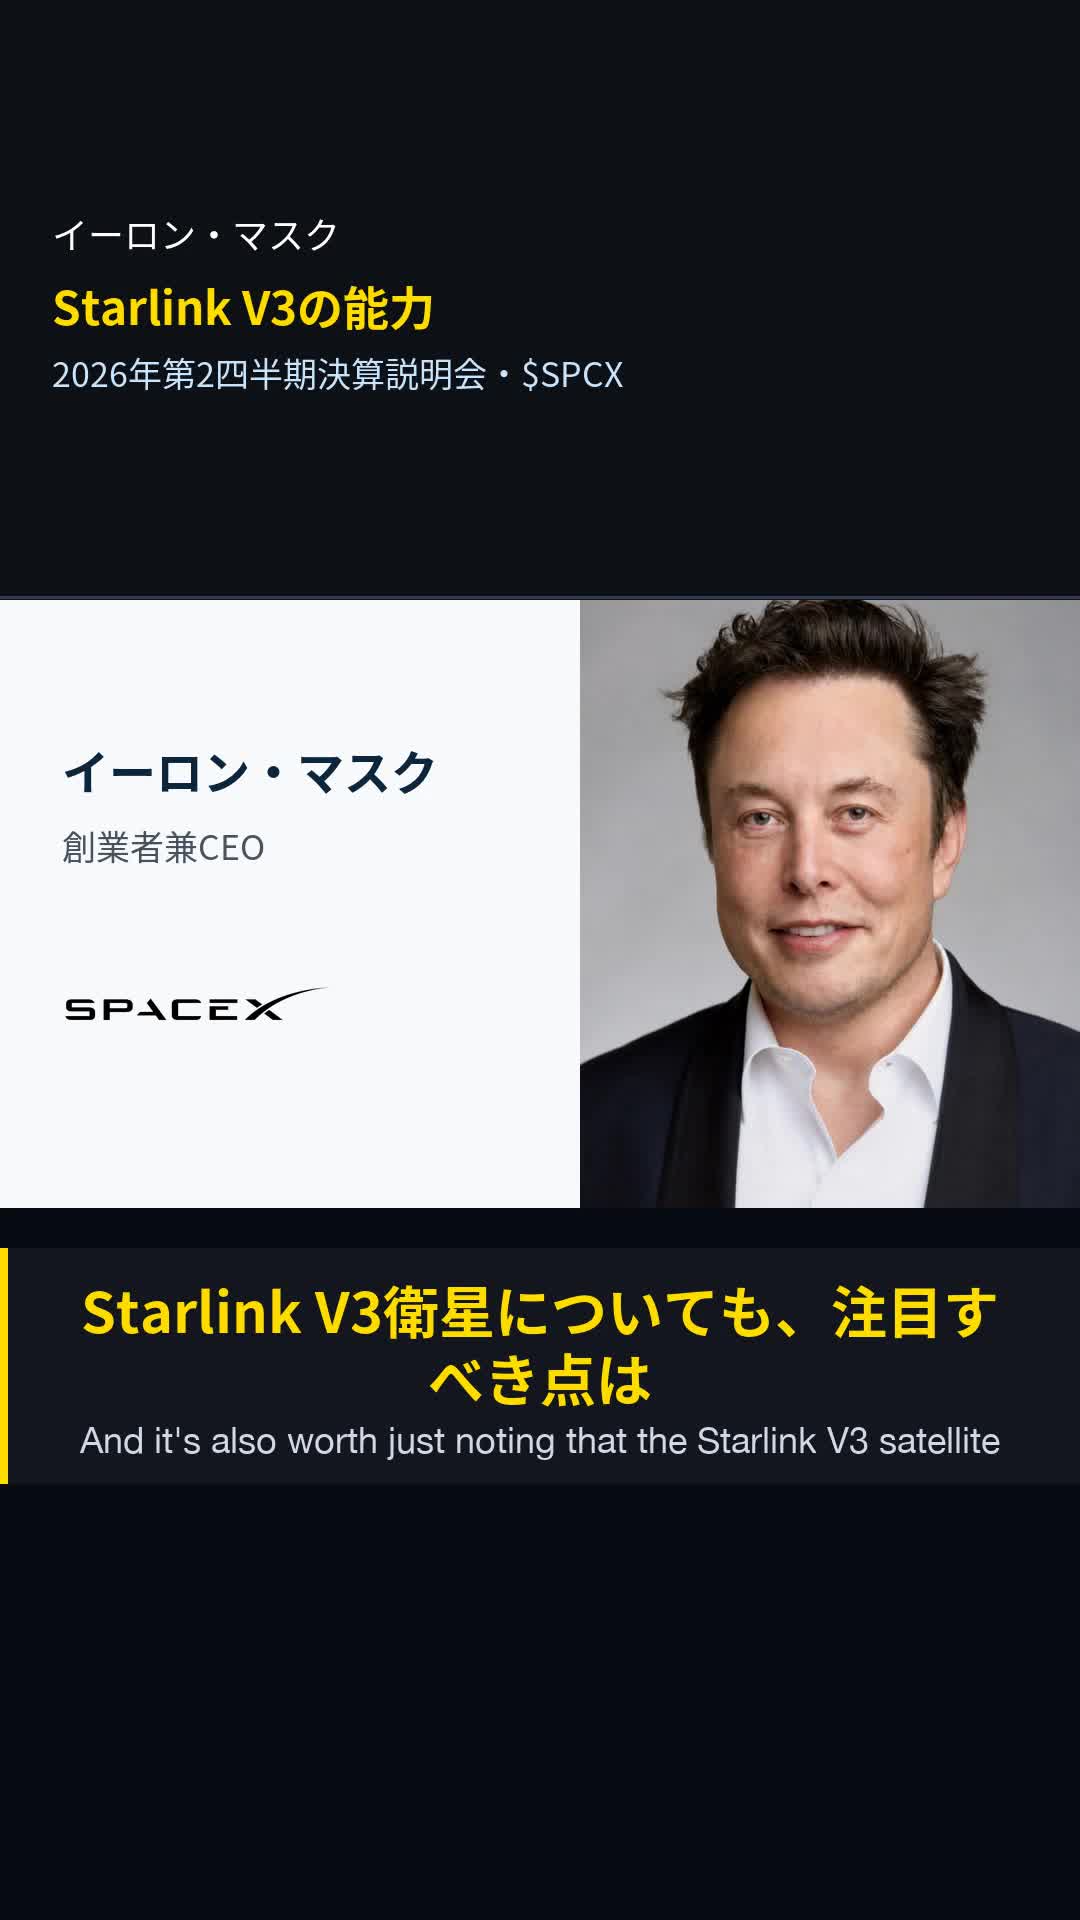
"เราได้ปรับเลื่อนคาดการณ์ภายในองค์กรสำหรับการบรรลุรายได้ 1 ล้านล้านดอลลาร์ (ไม่ใช่แค่ ARR หรือรายได้ประจำปี) จากปี 2031 มาเป็นปี 2030"
— Elon Musk (ผู้ก่อตั้งและ CEO)
$SpaceX (SPCX.US)$ ผลประกอบการไตรมาส 2 ได้เชื่อมโยงการเติบโตของจำนวนผู้ใช้และบริการเชื่อมต่อ (Connectivity) ของ Starlink เข้ากับการสร้างขีดความสามารถในการคำนวณด้าน AI ที่ใหญ่ขึ้น อย่างไรก็ตาม ตัวเลขมหาศาลส่วนใหญ่ยังคงเป็นเพียงการคาดการณ์ของผู้บริหาร ไม่ใช่รายได้ที่เกิดขึ้นจริง
ไฮไลท์ผลประกอบการไตรมาส 2
จำนวนผู้ใช้สุทธิของ Starlink ทั่วโลกเพิ่มขึ้นกว่า 1.7 ล้านราย รายได้จากบริการเชื่อมต่ออยู่ที่ 4.3 พันล้านดอลลาร์ เพิ่มขึ้น 32% เมื่อเทียบกับไตรมาสก่อน และเพิ่มขึ้น 66% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
รายได้ที่เกี่ยวข้องกับ AI อยู่ที่ 2.66 พันล้านดอลลาร์ เพิ่มขึ้น 213% เมื่อเทียบกับไตรมาสก่อน และเพิ่มขึ้น 247% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยการเริ่มใช้งานสัญญาบริการคลาวด์ในช่วงแรก ส่งผลให้มีรายได้เพิ่มเติมจากโครงสร้างพื้นฐาน AI อีก 1.6 พันล้านดอลลาร์ในไตรมาส 2
ขีดความสามารถในการคำนวณ AI และรายจ่ายฝ่ายทุน (CAPEX)
Musk คาดการณ์ว่ากำลังการคำนวณในช่วงสิ้นปีจะเกิน 2GW (จิกะวัตต์) และในปีหน้าจะขยับเข้าใกล้ 10GW แทนที่จะเป็น 5GW
รายจ่ายฝ่ายทุนในไตรมาส 2 อยู่ที่ประมาณ 1.84 หมื่นล้านดอลลาร์ โดยในจำนวนนี้ประมาณ 1...
— Elon Musk (ผู้ก่อตั้งและ CEO)
$SpaceX (SPCX.US)$ ผลประกอบการไตรมาส 2 ได้เชื่อมโยงการเติบโตของจำนวนผู้ใช้และบริการเชื่อมต่อ (Connectivity) ของ Starlink เข้ากับการสร้างขีดความสามารถในการคำนวณด้าน AI ที่ใหญ่ขึ้น อย่างไรก็ตาม ตัวเลขมหาศาลส่วนใหญ่ยังคงเป็นเพียงการคาดการณ์ของผู้บริหาร ไม่ใช่รายได้ที่เกิดขึ้นจริง
ไฮไลท์ผลประกอบการไตรมาส 2
จำนวนผู้ใช้สุทธิของ Starlink ทั่วโลกเพิ่มขึ้นกว่า 1.7 ล้านราย รายได้จากบริการเชื่อมต่ออยู่ที่ 4.3 พันล้านดอลลาร์ เพิ่มขึ้น 32% เมื่อเทียบกับไตรมาสก่อน และเพิ่มขึ้น 66% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
รายได้ที่เกี่ยวข้องกับ AI อยู่ที่ 2.66 พันล้านดอลลาร์ เพิ่มขึ้น 213% เมื่อเทียบกับไตรมาสก่อน และเพิ่มขึ้น 247% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยการเริ่มใช้งานสัญญาบริการคลาวด์ในช่วงแรก ส่งผลให้มีรายได้เพิ่มเติมจากโครงสร้างพื้นฐาน AI อีก 1.6 พันล้านดอลลาร์ในไตรมาส 2
ขีดความสามารถในการคำนวณ AI และรายจ่ายฝ่ายทุน (CAPEX)
Musk คาดการณ์ว่ากำลังการคำนวณในช่วงสิ้นปีจะเกิน 2GW (จิกะวัตต์) และในปีหน้าจะขยับเข้าใกล้ 10GW แทนที่จะเป็น 5GW
รายจ่ายฝ่ายทุนในไตรมาส 2 อยู่ที่ประมาณ 1.84 หมื่นล้านดอลลาร์ โดยในจำนวนนี้ประมาณ 1...
5
"AI กำลังวิวัฒนาการไปสู่รูปแบบ Agent — การปรับเปลี่ยนเชิงโครงสร้างที่ทำให้ทั้ง AI Memory และหน่วยความจำแบบเดิมเติบโตไปพร้อมกัน"
— SK hynix | การแถลงผลประกอบการไตรมาส 2 ปี 2026
Q2 2026: รายได้ 79.32 ล้านล้านวอน (ต่ำกว่าคาดการณ์ที่ 83.85 ล้านล้านวอน), กำไรจากการดำเนินงาน (OP) 60.54 ล้านล้านวอน (ไม่ถึงเป้า), แต่อัตรากำไรขั้นต้นอยู่ที่ 83% และกำไรสุทธิ 93.82 ล้านล้านวอนนั้นพุ่งสูงกว่าคาดการณ์อย่างมาก
ประเด็นหลักจากฝั่งผู้บริหาร: การที่ AI พัฒนาไปเป็นแบบ Agent ทำให้ความต้องการ HBM, Server DRAM และ Enterprise SSD ขยายตัวขึ้นพร้อมกัน — การเพิ่มประสิทธิภาพไม่ได้ไปยับยั้งความต้องการโครงสร้างพื้นฐาน แต่กลับช่วยลดอุปสรรคในการเข้าถึงและทำให้เกิดการใช้งานในวงกว้างมากขึ้น
✅ หุ้นกลุ่มหน่วยความจำที่ได้รับอานิสงส์โดยตรง:
$SK hynix (SKHY.US)$ — ผู้นำในตลาด HBM, ได้รับแรงหนุนจากความต้องการ Agent AI
$Micron Technology (MU.US)$ — การเร่งการผลิต HBM3E, มีสัดส่วนในตลาด DRAM/NAND
$Roundhill Memory ETF (DRAM.US)$ — หุ้นกลุ่มหน่วยความจำแบบเน้นๆ
$Roundhill T-REX 2X Long DRAM Daily Target ETF (RAM.US)$ — กลยุทธ์ Leverage Memory
🤖 โครงสร้างพื้นฐาน AI...
— SK hynix | การแถลงผลประกอบการไตรมาส 2 ปี 2026
Q2 2026: รายได้ 79.32 ล้านล้านวอน (ต่ำกว่าคาดการณ์ที่ 83.85 ล้านล้านวอน), กำไรจากการดำเนินงาน (OP) 60.54 ล้านล้านวอน (ไม่ถึงเป้า), แต่อัตรากำไรขั้นต้นอยู่ที่ 83% และกำไรสุทธิ 93.82 ล้านล้านวอนนั้นพุ่งสูงกว่าคาดการณ์อย่างมาก
ประเด็นหลักจากฝั่งผู้บริหาร: การที่ AI พัฒนาไปเป็นแบบ Agent ทำให้ความต้องการ HBM, Server DRAM และ Enterprise SSD ขยายตัวขึ้นพร้อมกัน — การเพิ่มประสิทธิภาพไม่ได้ไปยับยั้งความต้องการโครงสร้างพื้นฐาน แต่กลับช่วยลดอุปสรรคในการเข้าถึงและทำให้เกิดการใช้งานในวงกว้างมากขึ้น
✅ หุ้นกลุ่มหน่วยความจำที่ได้รับอานิสงส์โดยตรง:
$SK hynix (SKHY.US)$ — ผู้นำในตลาด HBM, ได้รับแรงหนุนจากความต้องการ Agent AI
$Micron Technology (MU.US)$ — การเร่งการผลิต HBM3E, มีสัดส่วนในตลาด DRAM/NAND
$Roundhill Memory ETF (DRAM.US)$ — หุ้นกลุ่มหน่วยความจำแบบเน้นๆ
$Roundhill T-REX 2X Long DRAM Daily Target ETF (RAM.US)$ — กลยุทธ์ Leverage Memory
🤖 โครงสร้างพื้นฐาน AI...
1
คอลัมน์ Alphabet งบ Q2: คลาวด์โตกระฉูด พร้อมทุ่มงบขยายขีดความสามารถ AI อีก 1.95 - 2.05 แสนล้านดอลลาร์
"การปรับเพิ่มตัวเลขคาดการณ์ (Guidance) มีวัตถุประสงค์เพื่อเร่งขยายขีดความสามารถในการรองรับความต้องการที่เพิ่มขึ้นอย่างต่อเนื่อง"
— อานาต อาชเคนาซี (CFO ของ Alphabet และ Google)
$Alphabet-A (GOOGL.US)$ ผลประกอบการไตรมาส 2 ออกมาดีเยี่ยม พร้อมการลงทุนในโครงสร้างพื้นฐาน AI ที่เพิ่มขึ้นอย่างมาก ตอนนี้ตลาดกำลังจับตามองว่าความต้องการใน Google Cloud จะเปลี่ยนเป็นรายได้ กระแสเงินสด และผลตอบแทนได้เร็วแค่ไหน เพื่อที่จะครอบคลุมต้นทุนที่สูงขึ้นจากการเร่งวางระบบโครงสร้างพื้นฐาน
ไฮไลท์ผลประกอบการไตรมาส 2
รายได้: 1.198 แสนล้านดอลลาร์ (เพิ่มขึ้น 24% YoY หรือ 23% หากไม่รวมผลกระทบจากอัตราแลกเปลี่ยน)
Google Cloud: รายได้ 2.48 หมื่นล้านดอลลาร์ เพิ่มขึ้น 82% YoY โดยมียอดแบ็คล็อก (Backlog) สูงถึง 5.14 แสนล้านดอลลาร์
ความสามารถในการทำกำไร: กำไรจากการดำเนินงาน 4.08 หมื่นล้านดอลลาร์ เพิ่มขึ้น 30% YoY โดยมีอัตรากำไรจากการดำเนินงานอยู่ที่ 34%
กระแสเงินสด: กระแสเงินสดจากการดำเนินงานอยู่ที่ 3.91 หมื่นล้านดอลลาร์ แต่จากงบลงทุน (CAPEX) ที่สูงถึง 4.49 หมื่นล้านดอลลาร์ ส่งผลให้กระแสเงินสดอิสระ (Free Cash Flow) ในไตรมาส 2 ติดลบ 5.9 พันล้านดอลลาร์
กำไร: กำไรสุทธิและกำไรต่อหุ้นตามหลักการบัญชี GAAP...
— อานาต อาชเคนาซี (CFO ของ Alphabet และ Google)
$Alphabet-A (GOOGL.US)$ ผลประกอบการไตรมาส 2 ออกมาดีเยี่ยม พร้อมการลงทุนในโครงสร้างพื้นฐาน AI ที่เพิ่มขึ้นอย่างมาก ตอนนี้ตลาดกำลังจับตามองว่าความต้องการใน Google Cloud จะเปลี่ยนเป็นรายได้ กระแสเงินสด และผลตอบแทนได้เร็วแค่ไหน เพื่อที่จะครอบคลุมต้นทุนที่สูงขึ้นจากการเร่งวางระบบโครงสร้างพื้นฐาน
ไฮไลท์ผลประกอบการไตรมาส 2
รายได้: 1.198 แสนล้านดอลลาร์ (เพิ่มขึ้น 24% YoY หรือ 23% หากไม่รวมผลกระทบจากอัตราแลกเปลี่ยน)
Google Cloud: รายได้ 2.48 หมื่นล้านดอลลาร์ เพิ่มขึ้น 82% YoY โดยมียอดแบ็คล็อก (Backlog) สูงถึง 5.14 แสนล้านดอลลาร์
ความสามารถในการทำกำไร: กำไรจากการดำเนินงาน 4.08 หมื่นล้านดอลลาร์ เพิ่มขึ้น 30% YoY โดยมีอัตรากำไรจากการดำเนินงานอยู่ที่ 34%
กระแสเงินสด: กระแสเงินสดจากการดำเนินงานอยู่ที่ 3.91 หมื่นล้านดอลลาร์ แต่จากงบลงทุน (CAPEX) ที่สูงถึง 4.49 หมื่นล้านดอลลาร์ ส่งผลให้กระแสเงินสดอิสระ (Free Cash Flow) ในไตรมาส 2 ติดลบ 5.9 พันล้านดอลลาร์
กำไร: กำไรสุทธิและกำไรต่อหุ้นตามหลักการบัญชี GAAP...
5
“มันคือความผิดพลาด (ที่ไม่ได้ซื้อให้เร็วกว่านี้) ผมมองว่า Google มีโอกาสเป็นผู้ชนะมากกว่าหุ้น 90-95% ที่วอลล์สตรีทแนะนำเสียอีก”
—— วอร์เรน บัฟเฟตต์ (ประธานบริษัท Berkshire Hathaway)
เมื่อวันที่ 15 กรกฎาคม บัฟเฟตต์ได้ให้สัมภาษณ์ในรายการ “Squawk Box” ของช่อง CNBC ว่า $Berkshire Hathaway-B (BRK.B.US)$ โดย $Alphabet-A (GOOGL.US)$ การลงทุนในหุ้นตัวนี้เขาเป็นคนตัดสินใจเอง ไม่ใช่เกร็ก อาเบล ว่าที่ CEO คนถัดไป โดย Berkshire เริ่มเข้าซื้อหุ้นบริษัทนี้เป็นครั้งแรกในไตรมาส 3 ปี 2025 และรวมถึงการจองซื้อหุ้นเพิ่มทุนเฉพาะเจาะจงมูลค่า 1 หมื่นล้านดอลลาร์เมื่อเดือนมิถุนายน ทำให้ปัจจุบันมีมูลค่าการถือครองรวมกว่า 3.1 หมื่นล้านดอลลาร์
บัฟเฟตต์ยอมรับว่าการพลาดโอกาสลงทุนในช่วงที่บริษัทมีโมเดลธุรกิจแบบ Asset-light และยังมี Valuation ต่ำนั้นถือเป็นความผิดพลาด ปัจจุบันเขามองว่าบริษัทนี้มีโอกาสเป็นผู้ชนะสูงกว่าหุ้น 90-95% ที่วอลล์สตรีทแนะนำ และกล่าวว่า “ผมชอบภาพรวมของผลตอบแทนต่อส่วนทุนที่สูง...”
—— วอร์เรน บัฟเฟตต์ (ประธานบริษัท Berkshire Hathaway)
เมื่อวันที่ 15 กรกฎาคม บัฟเฟตต์ได้ให้สัมภาษณ์ในรายการ “Squawk Box” ของช่อง CNBC ว่า $Berkshire Hathaway-B (BRK.B.US)$ โดย $Alphabet-A (GOOGL.US)$ การลงทุนในหุ้นตัวนี้เขาเป็นคนตัดสินใจเอง ไม่ใช่เกร็ก อาเบล ว่าที่ CEO คนถัดไป โดย Berkshire เริ่มเข้าซื้อหุ้นบริษัทนี้เป็นครั้งแรกในไตรมาส 3 ปี 2025 และรวมถึงการจองซื้อหุ้นเพิ่มทุนเฉพาะเจาะจงมูลค่า 1 หมื่นล้านดอลลาร์เมื่อเดือนมิถุนายน ทำให้ปัจจุบันมีมูลค่าการถือครองรวมกว่า 3.1 หมื่นล้านดอลลาร์
บัฟเฟตต์ยอมรับว่าการพลาดโอกาสลงทุนในช่วงที่บริษัทมีโมเดลธุรกิจแบบ Asset-light และยังมี Valuation ต่ำนั้นถือเป็นความผิดพลาด ปัจจุบันเขามองว่าบริษัทนี้มีโอกาสเป็นผู้ชนะสูงกว่าหุ้น 90-95% ที่วอลล์สตรีทแนะนำ และกล่าวว่า “ผมชอบภาพรวมของผลตอบแทนต่อส่วนทุนที่สูง...”
2
"มุมมองเดิมๆ ที่ว่า Meta ลงทุนมหาศาลแต่ยังไม่เห็นผลตอบแทนกำลังเปลี่ยนไป ทั้ง API แบบเสียเงิน, AI Agent และการปล่อยเช่ากำลังการประมวลผลบนคลาวด์: โครงสร้างการทำกำไรจาก AI เริ่มมีความชัดเจนมากขึ้นแล้ว"
— Kurt Wagner | นักข่าวอาวุโสด้านเทคโนโลยีของ Bloomberg (สัมภาษณ์พิเศษ Zuckerberg)
จากรายงานของ Kurt Wagner นักข่าว Bloomberg หลังสัมภาษณ์พิเศษกับ Zuckerberg ระบุว่า กลยุทธ์การสร้างรายได้จาก AI ของ Meta เปลี่ยนไปอย่างสิ้นเชิงในช่วง 2-3 เดือนที่ผ่านมา โดยมี 4 เสาหลักที่พร้อมแล้ว ได้แก่:
(1) ระบบสมัครสมาชิก Chatbot สำหรับผู้ใช้งานทั่วไป
(2) บริการ AI Agent สำหรับองค์กร
(3) API แบบเสียเงินสำหรับนักพัฒนา "Muse Spark 1.1"
(4) ธุรกิจปล่อยเช่ากำลังการประมวลผลบนคลาวด์ (อยู่ในช่วงพิจารณา)
นอกจากนี้ Meta ยังเผยแผนขยายกำลังการประมวลผลเป็น 14GW ภายในปี 2027 (จากเดิมประมาณ 7GW ในปี 2026) ส่วนชิป AI ที่พัฒนาเองอย่าง "Iris" คาดว่าจะเริ่มผลิตจำนวนมากได้ในเดือนกันยายนนี้
📌 หุ้นหลักที่น่าจับตามอง
– $Meta Platforms (META.US)$ ...
— Kurt Wagner | นักข่าวอาวุโสด้านเทคโนโลยีของ Bloomberg (สัมภาษณ์พิเศษ Zuckerberg)
จากรายงานของ Kurt Wagner นักข่าว Bloomberg หลังสัมภาษณ์พิเศษกับ Zuckerberg ระบุว่า กลยุทธ์การสร้างรายได้จาก AI ของ Meta เปลี่ยนไปอย่างสิ้นเชิงในช่วง 2-3 เดือนที่ผ่านมา โดยมี 4 เสาหลักที่พร้อมแล้ว ได้แก่:
(1) ระบบสมัครสมาชิก Chatbot สำหรับผู้ใช้งานทั่วไป
(2) บริการ AI Agent สำหรับองค์กร
(3) API แบบเสียเงินสำหรับนักพัฒนา "Muse Spark 1.1"
(4) ธุรกิจปล่อยเช่ากำลังการประมวลผลบนคลาวด์ (อยู่ในช่วงพิจารณา)
นอกจากนี้ Meta ยังเผยแผนขยายกำลังการประมวลผลเป็น 14GW ภายในปี 2027 (จากเดิมประมาณ 7GW ในปี 2026) ส่วนชิป AI ที่พัฒนาเองอย่าง "Iris" คาดว่าจะเริ่มผลิตจำนวนมากได้ในเดือนกันยายนนี้
📌 หุ้นหลักที่น่าจับตามอง
– $Meta Platforms (META.US)$ ...
1
1
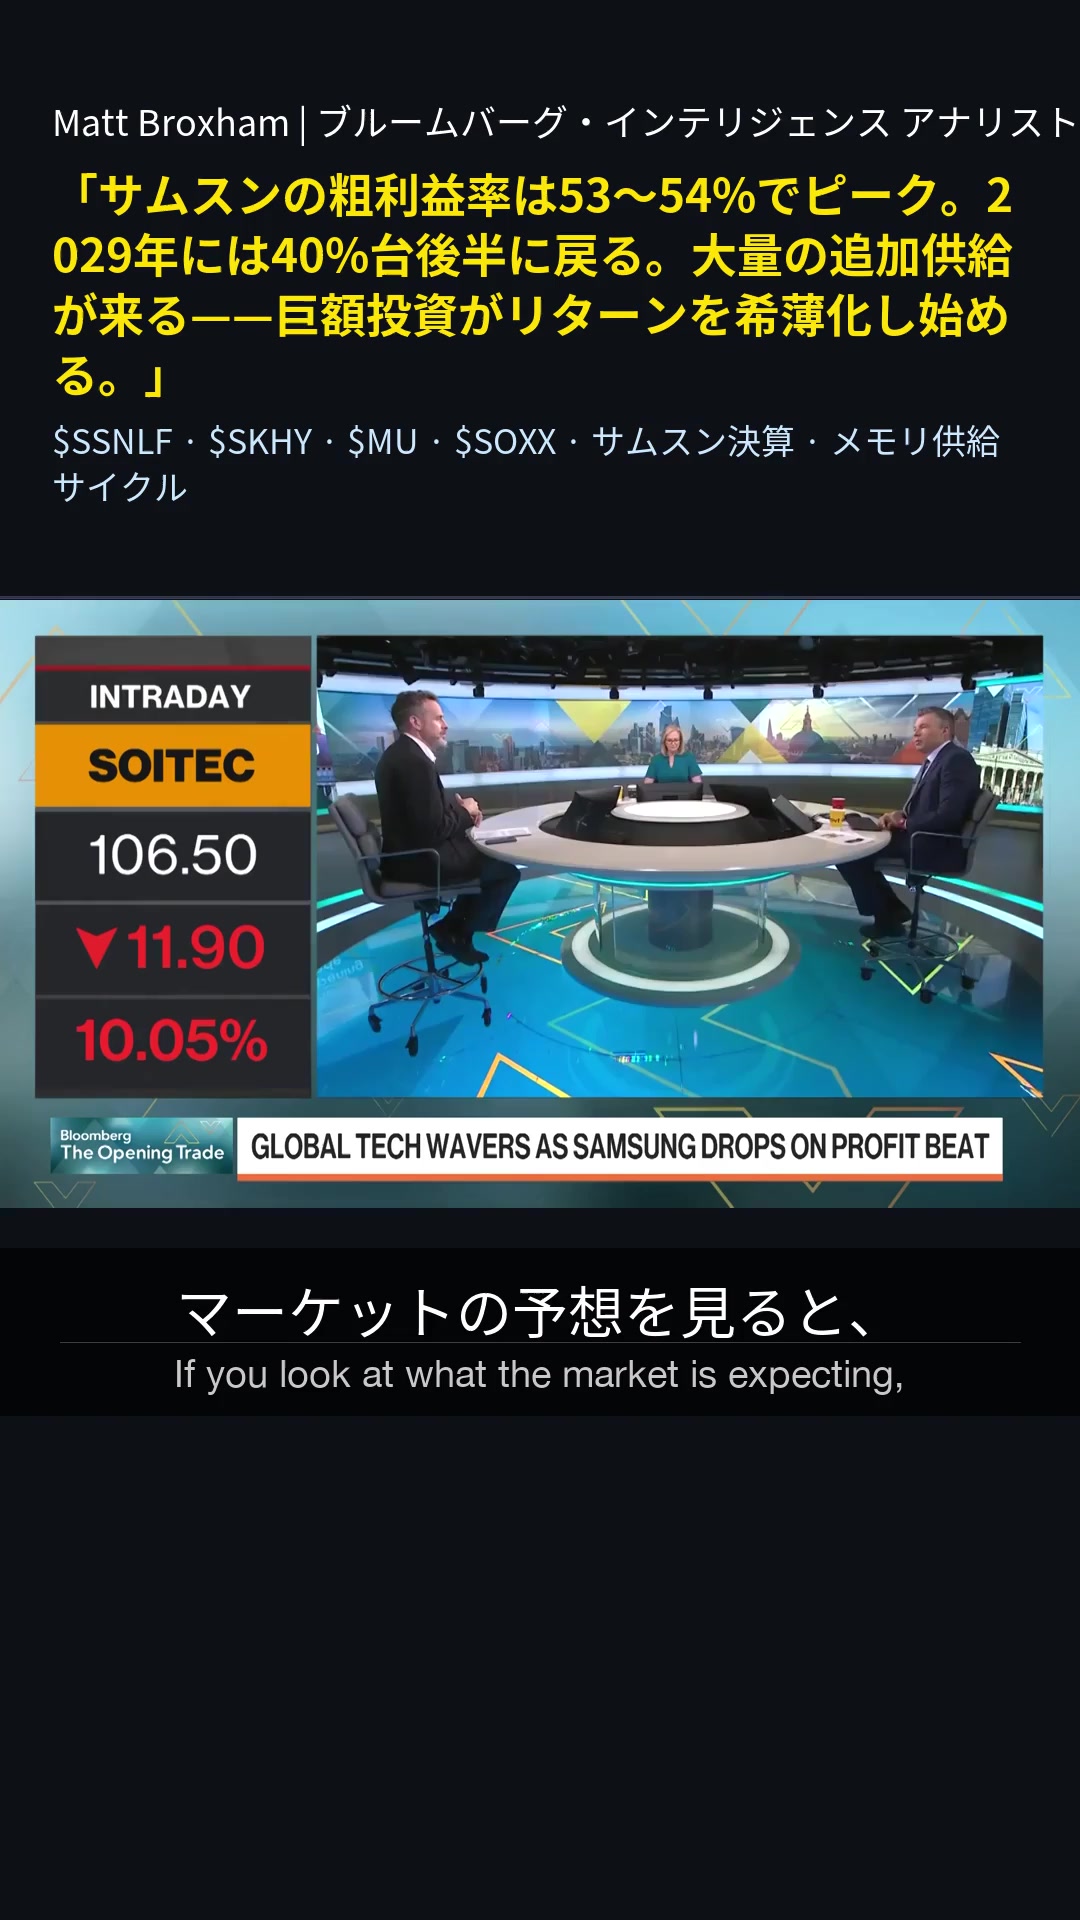
“อัตรากำไรขั้นต้นของ Samsung กำลังเข้าใกล้จุดสูงสุดที่ 53-54% และคาดว่าจะลดลงเหลือระดับ 40% ปลายๆ ในปี 2029 เนื่องจากจะมีอุปทานใหม่ไหลเข้ามาในตลาดจำนวนมาก และการลงทุนมหาศาลจะเริ่มทำให้ผลตอบแทนลดน้อยลง (dilute)”
— Matt Broxham (นักวิเคราะห์จาก Bloomberg Intelligence)
แม้กำไรจากการดำเนินงานในไตรมาส 2 ปี 2026 ของ Samsung จะพุ่งสูงขึ้นถึง 19 เท่าเมื่อเทียบกับปีก่อนหน้า แต่ราคาหุ้นกลับร่วงลง 7% โดยคุณ Broxham จาก Bloomberg Intelligence มองว่าปฏิกิริยาของตลาดนั้นสมเหตุสมผลแล้ว เนื่องจากอัตรากำไรขั้นต้น (GPM) ที่ปัจจุบันอยู่ที่ประมาณ 50% คาดว่าจะแตะจุดสูงสุดที่ 53-54% ในปี 2027 ก่อนจะลดลงสู่ระดับ 40% ปลายๆ ในปี 2029 ปัจจัยหลักมาจากอุปทาน DRAM ใหม่จำนวนมากที่จะทะลักเข้าสู่ตลาดจนทำให้ผลตอบแทนลดลง ทั้งนี้ ผลประกอบการของ $Taiwan Semiconductor (TSM.US)$ และ $ASML Holding (ASML.US)$ ที่จะประกาศในสัปดาห์หน้า จะเป็นบทพิสูจน์ที่แท้จริงสำหรับทิศทางของการใช้จ่ายลงทุน (Capex) ในด้าน AI
📊 โรดแมปอัตรากำไรขั้นต้นของ Samsung (Bloomberg Intelligence):
– ปัจจุบัน (2026): กำไรขั้นต้น...
— Matt Broxham (นักวิเคราะห์จาก Bloomberg Intelligence)
แม้กำไรจากการดำเนินงานในไตรมาส 2 ปี 2026 ของ Samsung จะพุ่งสูงขึ้นถึง 19 เท่าเมื่อเทียบกับปีก่อนหน้า แต่ราคาหุ้นกลับร่วงลง 7% โดยคุณ Broxham จาก Bloomberg Intelligence มองว่าปฏิกิริยาของตลาดนั้นสมเหตุสมผลแล้ว เนื่องจากอัตรากำไรขั้นต้น (GPM) ที่ปัจจุบันอยู่ที่ประมาณ 50% คาดว่าจะแตะจุดสูงสุดที่ 53-54% ในปี 2027 ก่อนจะลดลงสู่ระดับ 40% ปลายๆ ในปี 2029 ปัจจัยหลักมาจากอุปทาน DRAM ใหม่จำนวนมากที่จะทะลักเข้าสู่ตลาดจนทำให้ผลตอบแทนลดลง ทั้งนี้ ผลประกอบการของ $Taiwan Semiconductor (TSM.US)$ และ $ASML Holding (ASML.US)$ ที่จะประกาศในสัปดาห์หน้า จะเป็นบทพิสูจน์ที่แท้จริงสำหรับทิศทางของการใช้จ่ายลงทุน (Capex) ในด้าน AI
📊 โรดแมปอัตรากำไรขั้นต้นของ Samsung (Bloomberg Intelligence):
– ปัจจุบัน (2026): กำไรขั้นต้น...
“เมื่อ SpaceX ถูกนำเข้าคำนวณในดัชนี กองทุนทั้งหมดที่อ้างอิงดัชนีนั้นจำเป็นต้องเข้าซื้อเพื่อให้เป็นไปตามเกณฑ์ โดยไม่มีสิทธิ์ตัดสินใจเอง และไม่ต้องคำนึงถึงปัจจัยพื้นฐานหรือมูลค่าหุ้น ทันทีที่เข้าดัชนี แรงซื้อแบบ Passive จะเกิดขึ้นโดยอัตโนมัติ” — Benzinga (ตลาดการเงิน)
$SpaceX (SPCX.US)$ จะถูกนำเข้าคำนวณในดัชนี Nasdaq 100 ในวันที่ 7 กรกฎาคมนี้ ซึ่งถือเป็นสถิติที่เร็วที่สุดในประวัติศาสตร์ของ Nasdaq โดยใช้เวลาเพียง 15 วันทำการหลังจาก IPO ที่ราคา 135 ดอลลาร์ ทาง JPMorgan Chase ประมาณการว่ากองทุนที่อิงกับดัชนีดังกล่าว (ซึ่งมีสินทรัพย์ภายใต้การบริหารรวม 2.45 ล้านล้านดอลลาร์) จะต้องถูกบังคับซื้อหุ้นแบบ Passive คิดเป็นมูลค่าราว 4.3 พันล้านดอลลาร์ เนื่องจากหุ้นหมุนเวียน (Free Float) ของ SPCX มีเพียง 4.3% ของมูลค่าตลาด (มูลค่าที่ซื้อขายได้จริงประมาณ 8.9 หมื่นล้านดอลลาร์) ทาง Nasdaq จึงใช้ตัวคูณ 3 เท่า และกำหนดน้ำหนักในดัชนีที่ 0.6% ด้วยแรงซื้อ 4.3 พันล้านดอลลาร์ที่กระจุกตัวอยู่ในหุ้นหมุนเวียนที่จำกัด ทำให้แรงซื้อเชิงกลไกนี้มหาศาลมาก
🚀 กลไกการนำ SpaceX เข้าคำนวณในดัชนี:
– SpaceX...
$SpaceX (SPCX.US)$ จะถูกนำเข้าคำนวณในดัชนี Nasdaq 100 ในวันที่ 7 กรกฎาคมนี้ ซึ่งถือเป็นสถิติที่เร็วที่สุดในประวัติศาสตร์ของ Nasdaq โดยใช้เวลาเพียง 15 วันทำการหลังจาก IPO ที่ราคา 135 ดอลลาร์ ทาง JPMorgan Chase ประมาณการว่ากองทุนที่อิงกับดัชนีดังกล่าว (ซึ่งมีสินทรัพย์ภายใต้การบริหารรวม 2.45 ล้านล้านดอลลาร์) จะต้องถูกบังคับซื้อหุ้นแบบ Passive คิดเป็นมูลค่าราว 4.3 พันล้านดอลลาร์ เนื่องจากหุ้นหมุนเวียน (Free Float) ของ SPCX มีเพียง 4.3% ของมูลค่าตลาด (มูลค่าที่ซื้อขายได้จริงประมาณ 8.9 หมื่นล้านดอลลาร์) ทาง Nasdaq จึงใช้ตัวคูณ 3 เท่า และกำหนดน้ำหนักในดัชนีที่ 0.6% ด้วยแรงซื้อ 4.3 พันล้านดอลลาร์ที่กระจุกตัวอยู่ในหุ้นหมุนเวียนที่จำกัด ทำให้แรงซื้อเชิงกลไกนี้มหาศาลมาก
🚀 กลไกการนำ SpaceX เข้าคำนวณในดัชนี:
– SpaceX...
8


