
ทำไม Hyperscalers ถึงอาจเป็นผู้ชนะในสมรภูมิ AI ยุคหน้า
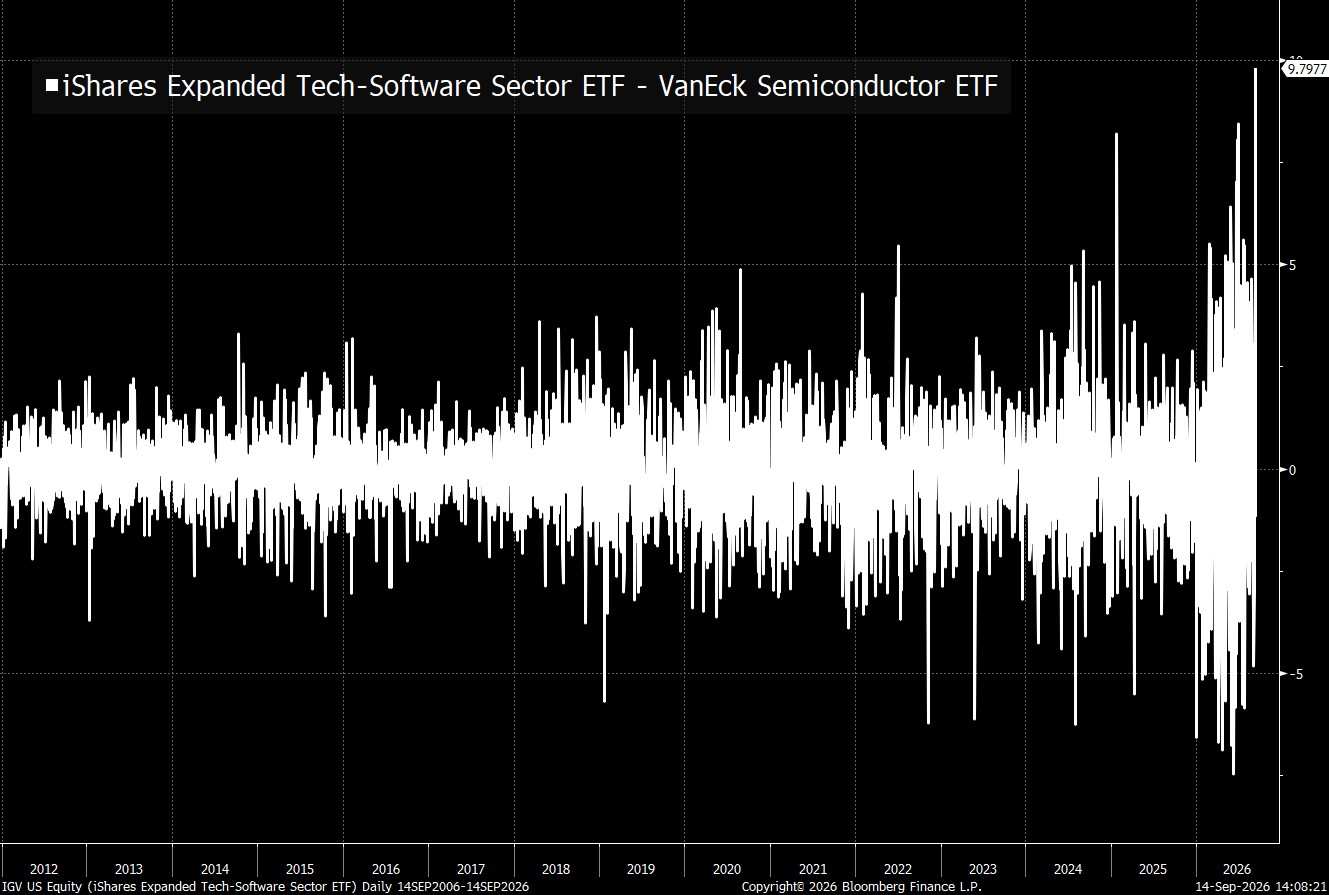
หุ้นกลุ่มเซมิคอนดักเตอร์ร่วงลงประมาณ 6%ในขณะที่กลุ่มซอฟต์แวร์/อินเทอร์เน็ตบวกขึ้นราวๆ 3%ทำให้ส่วนต่างระหว่างกลุ่ม Semis เทียบกับ Software ภายในวันเดียวพุ่งไปแตะเกือบ 10 เปอร์เซ็นต์กลุ่ม Optics, Memory และ Neoclouds โดนเทขายหนักที่สุด ในขณะที่แพลตฟอร์มขนาดใหญ่ยังคงประคองตัวได้ดีกว่า

การชะลอตัวของโมเดลระดับ Frontier กระทบต่ออัตราการเติบโต แต่ไม่ใช่ความต้องการด้าน AI
ประเด็นที่คุยกันตอนนี้ไม่ใช่การสั่งให้หยุดเทรนโมเดลหรือหั่นงบ AI CapEx
Bernstein ระบุว่าข้อเสนอนี้เน้นไปที่มาตรฐานความปลอดภัย การตรวจสอบโดยหน่วยงานอิสระ และการประสานงานกัน มากกว่าที่จะสั่งระงับการพัฒนาโมเดล ในระยะสั้น กำลังการผลิต GPU บางส่วนอาจจะถูกเปลี่ยนไปใช้ในด้านการปรับจูน (alignment) การตรวจสอบ และการประเมินผล แทนที่จะหายไปเลย ทาง TMTB ก็มองเช่นกันว่าผลกระทบด้านการประมวลผล (compute) ในระยะสั้นน่าจะมีไม่มากนัก
ความเสี่ยงที่แท้จริงจะอยู่ในระยะยาวหลังจากนี้
หากการเปิดตัวโมเดลหลักๆ เริ่มทิ้งห่างกันมากขึ้น ตลาดอาจลดคาดการณ์การเติบโตของ ARR ของเหล่า AI-lab ลง ซึ่งจะส่งผลต่อไปถึงคาดการณ์ความต้องการใช้งาน (inference demand) ในอนาคตด้วย เรื่องนี้สำคัญมากสำหรับส่วนที่มีค่า Beta สูงในห่วงโซ่โครงสร้างพื้นฐาน ทั้ง GPUs, optics, HBM และกำลังการผลิตของ neocloud ที่สร้างขึ้นเพื่อรองรับคลัสเตอร์การเทรนขนาดใหญ่ขึ้นเรื่อยๆ
แต่การที่โมเดลระดับ frontier พัฒนาช้าลง ไม่ได้หมายความว่าภาคธุรกิจจะหยุดใช้งาน AI
พวกเขาอาจจะแค่เลือกใช้โมเดลที่มีอยู่แล้ว โมเดลที่มีขนาดเล็กลง โมเดลแบบ Open Source หรือโมเดลส่วนตัวสำหรับเวิร์กโหลดที่ไม่จำเป็นต้องใช้เทคโนโลยีระดับท็อปที่สุด
เหล่า Hyperscalers ได้เปรียบทั้งในแง่การเติบโตของ Hardware และความเหนียวแน่นของ Software (Software Stickiness)
AWS, Azure, GCP และ Meta ไม่ได้เป็นแค่คนขาย GPU เท่านั้น แต่พวกเขาควบคุมโครงสร้างพื้นฐาน (Stack) ส่วนใหญ่ที่ล้อมรอบโมเดลไว้หมดแล้ว:
ตั้งแต่การประมวลผล (Compute) → ระบบเครือข่าย → พื้นที่จัดเก็บข้อมูล → ฐานข้อมูล → ความปลอดภัย → เครื่องมือสำหรับนักพัฒนา → ไปจนถึงช่องทางการจัดจำหน่ายในระดับองค์กร
หากโมเดลระดับท็อปยังคงพัฒนาไปอย่างรวดเร็ว พวกเขาก็จะได้ส่วนแบ่งจากงบลงทุนด้านโครงสร้างพื้นฐานไปเต็มๆ
แต่ถ้าการพัฒนาโมเดลเริ่มช้าลง หรือองค์กรต่างๆ หันไปใช้โมเดลแบบ Open Source, โมเดลส่วนตัว หรือโมเดลที่พัฒนาขึ้นเองมากขึ้น งานเหล่านั้นก็ยังคงรันอยู่บนแพลตฟอร์ม Cloud เดิมอยู่ดี
และหากโมเดลมีราคาถูกลงและนำมาใช้ทดแทนกันได้ง่ายขึ้น มูลค่าก็จะขยับสูงขึ้นไปอยู่ที่ตัวข้อมูล ซอฟต์แวร์ และความสัมพันธ์กับลูกค้า ซึ่งจุดนี้แหละคือจุดแข็งที่สุดของพวก Hyperscalers
นี่คือเหตุผลว่าทำไมความได้เปรียบถึงครอบคลุมมากกว่าแค่เรื่องของพลังการประมวลผล (Compute)
ตัวเลขจาก Barclays เผยให้เห็นโมเดลธุรกิจแบบเก็บค่าผ่านทาง (Toll-Road Economics)
เมื่อเร็วๆ นี้ Barclays ได้วิเคราะห์ให้เห็นว่าเม็ดเงินจากธุรกิจ AI Lab ไหลผ่านไปยังเหล่า Hyperscalers มากน้อยแค่ไหน
สำหรับทุกๆ รายได้ของ AI-lab มูลค่า 100 ดอลลาร์ ในปี 2026คาดการณ์คร่าวๆ ว่า:
35–40 ดอลลาร์ จะตกไปอยู่ที่กลุ่ม Hyperscalers
ซึ่งจะสร้าง:
กำไรจากการดำเนินงานประมาณ 10–20 ดอลลาร์
ที่อัตรา:
อัตรากำไรจากการดำเนินงานประมาณ 35%–45%
นั่นไม่ใช่แค่ค่าเช่า GPU เท่านั้น แต่ยังรวมถึงค่าประมวลผล Inference, โครงสร้างพื้นฐานคลาวด์, ค่าธรรมเนียมการจัดจำหน่าย และในบางกรณีรวมถึงการแบ่งรายได้เชิงกลยุทธ์ด้วย

Barclays คาดการณ์รายได้ของ AI-lab ไว้ที่ประมาณ 1.37 แสนล้านดอลลาร์ ในปี 2026, เมื่อเทียบกับประมาณ รายได้จาก AI ของกลุ่ม Hyperscaler ที่ 1.24 แสนล้านดอลลาร์. ภายในปี 2028 รายได้จาก AI ของกลุ่ม Hyperscaler อาจพุ่งไปถึง 5.02 แสนล้านดอลลาร์ — ซึ่งมากกว่า 4 เท่า ระดับของปี 2026 — แม้ว่าส่วนแบ่งรายได้จาก AI-lab จะลดลงจากประมาณ 90% เหลือ 73% ก็ตาม
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (2)
เพื่อแสดงความคิดเห็น
22
12