Chinese tech earnings showdown: Who will lead the next market rally?

ทำไมโมเดล ‘Team Up, Price Down’ ของ Temu ถึงไม่เพียงพอสำหรับ PDD อีกต่อไป
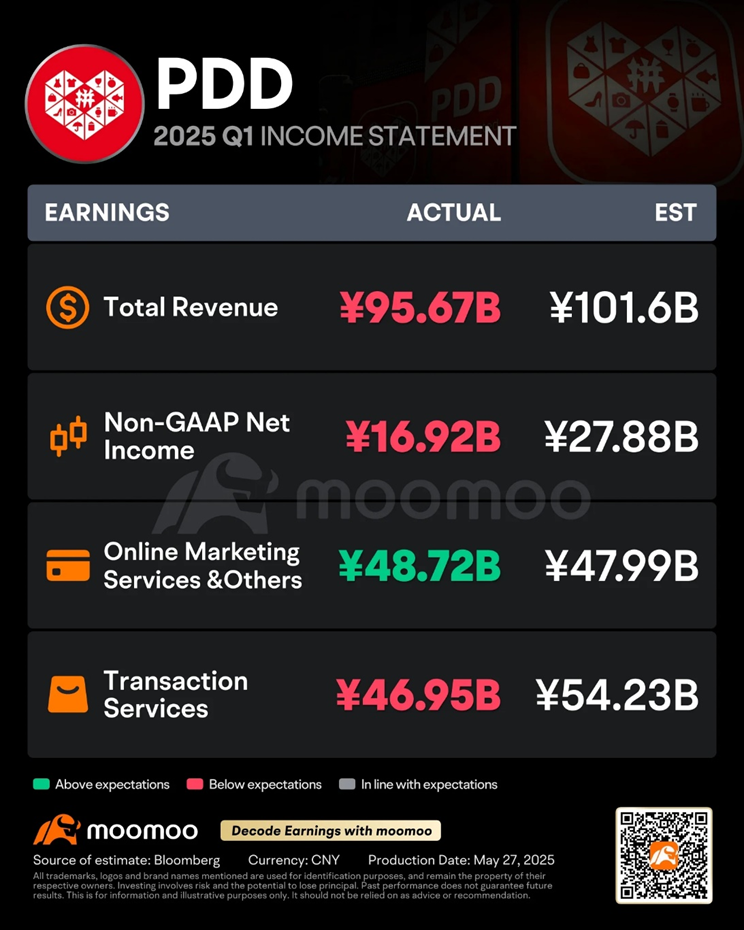
หลังจากรายงานผลประกอบการของ $PDD Holdings (PDD.US)$ ซึ่งเป็นบริษัทแม่ของ Temu ราคาหุ้นก็ร่วงลงกว่า 13% ในวันอังคารที่ผ่านมา โดยรายงานเผยให้เห็นว่ากำไรสุทธิต่ำกว่าที่คาดไว้มาก ขณะที่ค่าใช้จ่ายด้านการตลาดพุ่งสูงขึ้น อย่างไรก็ตาม ปัญหาทางการเงินเป็นเพียงปัญหาที่ผิวเผินเท่านั้น ประเด็นสำคัญจริงๆ คือโมเดลธุรกิจของ PDD ขาดปราการป้องกันคู่แข่ง (Barriers to entry) ที่แข็งแกร่งพอ

ทำไมในช่วงแรกบริษัทถึงประสบความสำเร็จขนาดนี้?
เมื่อวันที่ 1 กันยายน 2022 Temu ได้เปิดตัวอย่างเป็นทางการในอเมริกาเหนือ และภายในสิ้นปี 2022 ก็กลายเป็นแอปที่มียอดดาวน์โหลดสูงสุดในสหรัฐฯ แถมยังครองอันดับหนึ่งในชาร์ตยอดดาวน์โหลดแอปทั่วโลกมาอย่างยาวนาน ในปี 2023 บริษัทได้ขยายตลาดไปยังออสเตรเลีย, แคนาดา, นิวซีแลนด์, สหราชอาณาจักร, ญี่ปุ่น, เกาหลีใต้ รวมถึงอีกหลายประเทศในยุโรป ตั้งแต่มกราคม 2023 ถึง 2024 ยอดขายในสหรัฐฯ เติบโตขึ้นถึง 840% และในช่วงเทศกาลช้อปปิ้งปลายปี 2023 ยอดขายพุ่งทะยานถึง 1100%
Temu ยังคงเดินหน้าขยายธุรกิจไปทั่วโลก โดยมียอดดาวน์โหลดรวมเกือบ 900 ล้านครั้ง และมีผู้ใช้งานรายเดือน (MAU) แตะ 350 ล้านรายภายในสิ้นปี 2024 ซึ่งเกือบจะเท่ากับระดับของ Amazon แล้ว โดยในสหรัฐฯ มีผู้ใช้งานประจำเกือบ 152 ล้านรายต่อเดือน
หลายปีก่อนที่จะโกอินเตอร์ บริษัทแม่ในจีนของ Temu มียอดขายในจีนเพิ่มขึ้นอย่างมหาศาลอยู่แล้ว โดยฐานผู้ใช้งานในจีนเติบโตจาก 240 ล้านรายในปี 2017 เป็น 780 ล้านรายในปี 2020 พร้อมกับ GMV ที่เพิ่มขึ้นถึง 10 เท่า เป็น 1.6 ล้านล้านหยวนในปี 2020
ความสำเร็จของ PDD มาจากปัจจัยหลักหลายประการ ได้แก่ โมเดลการตลาดแบบ Social Fission (การบอกต่อแบบไวรัล), การบริการหลังการขายที่ยอดเยี่ยม และระบบแนะนำสินค้าที่แม่นยำจนน่าดึงดูด Temu ดึงดูดให้ผู้ใช้แชร์ลิงก์ดาวน์โหลดผ่านรหัสคำเชิญ ซึ่งทำให้เกิดการแพร่กระจายแบบไวรัลและได้ลูกค้าจำนวนมหาศาล
แม้ว่า PDD จะเติบโตอย่างก้าวกระโดดในช่วงไม่กี่ปีแรก แต่บริษัทก็ยังคงเผชิญกับความท้าทายมากมายทั้งในจีนและต่างประเทศ:
1. หัวใจสำคัญของอีคอมเมิร์ซไม่ใช่แค่ "ความถูก" อีกต่อไป แต่คือ "ถูก + เร็ว + คุณภาพดี" PDD ขาดระบบโลจิสติกส์ของตัวเอง ในขณะที่คู่แข่งในจีนอย่าง Alibaba, JD.com และ Meituan ซึ่งลงทุนมหาศาลในด้านโลจิสติกส์ (ทั้งในแง่ของพนักงานส่งของและคลังสินค้า) มีความสามารถในการจัดส่งภายในวันเดียวกันได้ดีกว่า ด้วยเหตุนี้ PDD จึงพลาดเทรนด์ "Instant Shopping" ที่กำลังมาแรงในจีน แม้แต่ข้อได้เปรียบเรื่อง "ราคาถูก" ก็เริ่มลดลง ในตลาดต่างประเทศ หลังจากที่ Temu เข้าไปกระทบสินค้ากลุ่มราคาถูกของ Amazon ทาง Amazon ก็ได้ปรับลดค่าธรรมเนียมสำหรับสินค้ากลุ่มนี้ลงอย่างเป็นทางการเพื่อรับมือกับการท้าทาย

2. กระบวนการสั่งซื้อที่เรียบง่ายของ PDD เช่น "สั่งซื้อในคลิกเดียว, คืนเงินในคลิกเดียว, ให้เงินคืนเมื่อรีวิว และอื่นๆ" ไม่ใช่สิ่งที่เลียนแบบไม่ได้ คู่แข่งในตลาดอีคอมเมิร์ซได้ก๊อปปี้ฟีเจอร์หลายอย่างของ PDD ไปใช้ เช่น Taobao ของ Alibaba ที่มีบริการคืนเงินด่วนให้กับลูกค้า พรีเมียม ในขณะเดียวกัน ยักษ์ใหญ่อีคอมเมิร์ซเจ้าเดิมรายอื่นๆ ก็มีพอร์ตโฟลิโอแบรนด์ที่หลากหลายกว่า ข้อมูลแสดงให้เห็นว่าในไตรมาสล่าสุด GMV Margin ของ PDD เริ่มตามหลัง Alibaba แล้ว

3. ภาพลักษณ์แบรนด์ราคาถูกมีความเหนียวแน่นเกินไปและแบรนด์ พรีเมียม ต่างลังเลที่จะเข้ามาขายบนแพลตฟอร์ม โดยมีความสำเร็จเพียงเล็กน้อยเท่านั้นในการพยายามยกระดับภาพลักษณ์ กลไกทราฟฟิกต้นทุนต่ำของ PDD ทำให้ร้านค้า พรีเมียม อยู่รอดได้ยาก บีบให้พวกเขาต้องไปแข่งกันที่ต้นทุนต่ำ ซึ่งยิ่งทำให้ปัญหาเรื่องสินค้าด้อยคุณภาพแย่ลงไปอีก
นอกจากนี้ นโยบายคืนเงินโดยไม่ต้องคืนสินค้า (refund-only) ยังดึงดูดพวกที่ชอบของฟรีจำนวนมาก ทำให้สินค้าแบรนด์ดังยอมรับบริการแบบนี้ได้ยาก ส่งผลให้แบรนด์ พรีเมียม ยิ่งไม่อยากเข้าร่วมแพลตฟอร์มเข้าไปใหญ่
4. ประเด็นด้าน ESG ขององค์กร เกิดขึ้นเพราะสินค้าจากจีนในต่างประเทศมักถูกตั้งคำถามเรื่องการไม่ปฏิบัติตามมาตรฐานตะวันตก ทั้งในแง่ของวัสดุ แรงงาน และการรักษาสิ่งแวดล้อม ซึ่งก่อให้เกิดความเสี่ยงทางกฎหมาย
5. โปรโมชั่นและสิทธิพิเศษต่างๆ เริ่มไม่ได้ผลเหมือนเมื่อก่อนแล้ว งบการตลาดของบริษัทพุ่งสูงขึ้นมาก ซึ่งเติบโตเร็วกว่ารายได้เสียอีก สะท้อนให้เห็นถึงการแข่งขันในอุตสาหกรรมที่ดุเดือดขึ้น แต่บริษัทก็ยังไม่สามารถก้าวข้ามความเชี่ยวชาญเดิมในกลุ่มสินค้าราคาถูกได้ แม้ว่าในช่วงที่ผู้ใช้งานยังน้อย การที่ PDD ใช้กลยุทธ์ซื้อร่วมกัน (group-buying) หรือการแชร์ผ่านโซเชียลจะเป็นเรื่องที่เข้าใจได้ แต่การยังดันทุรังใช้มุกเดิมๆ ในช่วงที่ตลาดอิ่มตัวและเสถียรแล้ว ทำให้ผู้ใช้งานเริ่มรู้สึกเฉยๆ
ถึงแม้ PDD จะมีจุดแข็งอย่างเรื่องประสิทธิภาพของบุคลากรที่สูงและคุมต้นทุนได้ดีกว่า แต่ตลาดอาจจะยังไม่เชื่อมั่นจนกว่าผู้บริหารจะหาแนวทางการพัฒนาที่เหมาะสมกับตัวบริษัทเองได้มากกว่านี้
นอกจากนี้ ตลาดยังมีความกังวลเกี่ยวกับผลกระทบจากภาษีนำเข้าของสหรัฐฯ ต่อ PDD แต่ในความเป็นจริง สัดส่วนผู้ใช้งานรายเดือน (MAU) ในสหรัฐฯ เมื่อเทียบกับยอดรวมของ Temu ลดลงเหลือเพียง 11% ภายในเดือนเมษายน 2025 ในขณะที่ยุโรปและละตินอเมริกาเพิ่มขึ้นเป็น 27% และ 30% ตามลำดับ ซึ่งการเติบโตในตลาดนอกสหรัฐฯ จะเข้ามาช่วยชดเชยความสูญเสียได้บางส่วน และในระยะยาว ผลกระทบดังกล่าวอาจจะลดน้อยลงด้วยซ้ำ

ที่มา: Goldman Sachs

ที่มา: Goldman Sachs
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (6)
เพื่อแสดงความคิดเห็น
30
14