CPI เดือนกรกฎาคมชะลอตัวตามคาด: ความเสี่ยงระดับมหภาคเริ่มดูดีขึ้น ทิศทางตลาดหลังจากนี้จะเป็นอย่างไรต่
สิ่งที่น่าจับตามองในสัปดาห์หน้า (รายงานการประชุม FOMC, ผลประกอบการ ของ Walmart และยักษ์ใหญ่ค้าปลีก)
• รายงานการประชุม FOMC จากการลงมติครั้งประวัติศาสตร์ 9-3 เมื่อเดือนกรกฎาคม จะกลายเป็นประเด็นหลัก
• SanDisk และ Nebius พุ่งแรงนำตลาด ตามการทะยานขึ้นของหุ้นกลุ่ม Memory และ AI
• ผลประกอบการ สำคัญ: WOLF, WMT, BABA
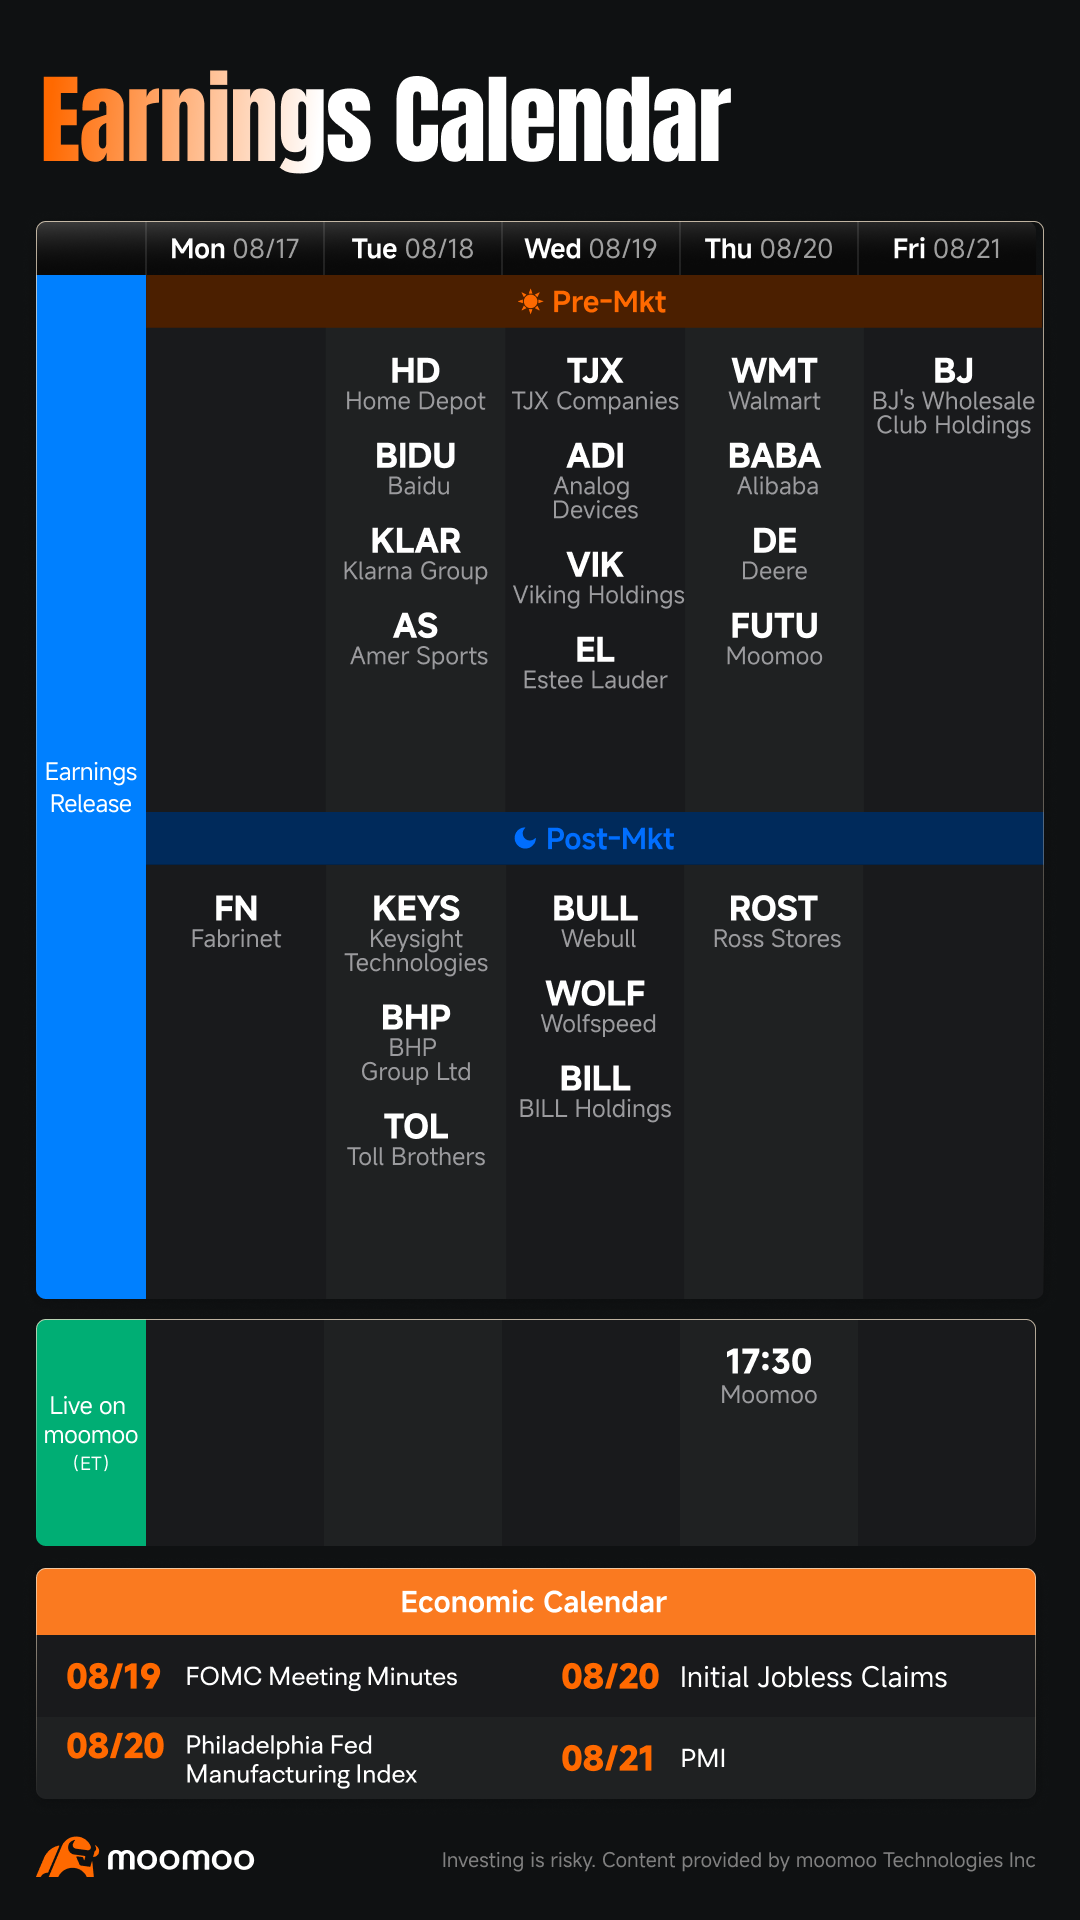
📅 ปฏิทินผลประกอบการและเศรษฐกิจ
ภาพรวมรายสัปดาห์
สัปดาห์นี้ถือเป็นช่วงที่กลุ่มค้าปลีกประกาศผลประกอบการหนาแน่นที่สุดช่วงหนึ่งของปี โดยจะทยอยประกาศติดต่อกัน 3 วันรวด ซึ่งประจวบเหมาะกับช่วงที่ข้อมูลการใช้จ่ายผู้บริโภคเดือนกรกฎาคมเพิ่งออกมาต่ำกว่าที่คาดไว้มาก
วันพุธจะมีประเด็นด้านมหภาคเพิ่มเติมจากการเปิดเผยรายงานการประชุม Fed (Federal Reserve minutes) รอบวันที่ 28–29 กรกฎาคม ซึ่งผลการลงมติที่แตกออกเป็น 9 ต่อ 3 ทำให้ทิศทางการลดดอกเบี้ยในเดือนกันยายนยังคงเป็นคำถามที่เปิดกว้างอยู่

--
--
--
วันจันทร์ (17 สิงหาคม)
ไม่มีกำหนดการประกาศผลประกอบการหรือข้อมูลสำคัญในช่วงเปิดสัปดาห์
วันอังคาร (18 สิงหาคม)
รายงานยอดค้าปลีกเมื่อวันศุกร์ได้ปรับลดความคาดหวังก่อนเข้าสู่สัปดาห์นี้ไปเรียบร้อยแล้ว โดยการใช้จ่ายผู้บริโภคเดือนกรกฎาคมลดลง 0.6% เมื่อเทียบรายเดือน ซึ่งต่ำกว่าที่คาดการณ์ว่าจะบวก 0.1% และถือเป็นการลดลงรายเดือนที่หนักที่สุดในรอบกว่าหนึ่งปี รวมถึงเป็นการลดลงครั้งแรกนับตั้งแต่เดือนตุลาคม 2025
ยอดค้าปลีกออนไลน์ลดลง 2.2% โดยมีสาเหตุหลักมาจากการเลื่อนจัดงาน Amazon Prime Day จากเดือนกรกฎาคมไปเป็นเดือนมิถุนายน ทำให้มีการดึงยอดใช้จ่ายไปล่วงหน้า ขณะที่ยอดขายดีลเลอร์รถยนต์ลดลง 1.8% และกลุ่มควบคุมหลัก (core control group) ออกมาที่ -0.4% เทียบกับที่คาดการณ์ว่าจะบวก +0.3%
$Home Depot (HD.US)$ เริ่มเปิดฉากการรายงานผลประกอบการกลุ่มค้าปลีกก่อนตลาดเปิด โดยนักวิเคราะห์คาดการณ์กำไรต่อหุ้น (EPS) อยู่ที่ประมาณ $4.06 จากรายได้ประมาณ 4.75 หมื่นล้านดอลลาร์ หรือคิดเป็นการเติบโตของ EPS ราว 0.6% และรายได้เติบโต 4.9% เมื่อเทียบกับปีก่อนหน้า
คำถามสำคัญคือการใช้จ่ายในโครงการใหญ่ๆ ยังคงประคองตัวได้หรือไม่ ในขณะที่อัตราดอกเบี้ยจดจำนองยังคงอยู่ในระดับสูงตลอดทั้งไตรมาส และผู้บริหารจะมีการปรับแนวโน้มผลประกอบการทั้งปีหรือไม่ เมื่อพิจารณาจากภาพรวมการบริโภคที่อ่อนตัวลง
วันพุธ (19 สิงหาคม)
$Lowe's Companies (LOW.US)$ รายงานผลประกอบการก่อนตลาดเปิด ซึ่งถือเป็นไม้ที่สองของกลุ่มค้าปลีก นักวิเคราะห์คาดการณ์กำไรต่อหุ้น (EPS) ไว้ที่ $4.23 ลดลงเล็กน้อยเมื่อเทียบกับปีก่อน เนื่องจากภาคธุรกิจตกแต่งและซ่อมแซมบ้านยังคงต้องรับมือกับภาวะตลาดอสังหาฯ ที่ถูกกดดันจากอัตราดอกเบี้ยจดจำนองที่ยังอยู่ในระดับสูง
เวลา 02:00 น. (ตามเวลา ET) เฟดจะเปิดเผยรายงานการประชุม (Minutes) จากรอบวันที่ 28–29 กรกฎาคมที่ผ่านมา ซึ่งการที่มีเสียงแตกถึง 3 เสียงจากการโหวต 9-3 นั้นได้รับความสนใจอย่างมาก และรายงานฉบับนี้ควรจะช่วยให้ชัดเจนขึ้นว่าเสียงส่วนใหญ่ยังมองว่าการลดดอกเบี้ยในเดือนกันยายนเป็นไปได้อยู่หรือไม่ หรือคณะกรรมการยังต้องการข้อมูลเพิ่มเติมเพื่อสร้างความเห็นพ้องร่วมกัน
$Wolfspeed (WOLF.US)$ รายงานผลประกอบการไตรมาส 4 และปีงบประมาณ 2026 นอกเวลาทำการ โดยคาดการณ์เฉลี่ยว่าจะขาดทุนประมาณ $2.45 ต่อหุ้น จากรายได้ที่ประเมินไว้ในช่วง 140 ล้านดอลลาร์ ถึง 160 ล้านดอลลาร์
จุดที่ต้องจับตาคือความต้องการในกลุ่ม EV และยานยนต์เริ่มทรงตัวแล้วหรือยัง หลังจากเผชิญกับวงจรการตรวจสอบคุณภาพ (Qualification Cycle) ที่ล่าช้ามานาน รวมถึงทิศทางการใช้กำลังการผลิตที่โรงงาน Mohawk Valley ว่าเป็นอย่างไร
วันพฤหัสบดี (20 สิงหาคม)
$Walmart (WMT.US)$ รายงานผลประกอบการก่อนตลาดเปิด โดยตลาดคาดการณ์กำไรต่อหุ้นไว้ที่ $0.73 ถึง $0.74 จากรายได้ประมาณ 1.863 แสนล้านดอลลาร์ ซึ่งคิดเป็นการเติบโตของ EPS ประมาณ 7.4% เมื่อเทียบกับปีก่อน
โมเดลธุรกิจของ Walmart ที่เน้นสินค้าอุปโภคบริโภคช่วยให้บริษัทมีความทนทานมากกว่าคู่แข่งที่เน้นสินค้าฟุ่มเฟือย แต่การให้แนวโน้ม (Guidance) เกี่ยวกับความเชื่อมั่นผู้บริโภคและผลกระทบด้านต้นทุนจากภาษีนำเข้า จะมีความสำคัญไม่แพ้ตัวเลขกำไรบรรทัดสุดท้าย
$Alibaba (BABA.US)$ รายงานผลประกอบการในวันพฤหัสบดีเช่นกัน โดยคาดการณ์กำไรต่อหุ้นไว้ที่ประมาณ $1.50 จากรายได้ประมาณ 3.95 หมื่นล้านดอลลาร์
ผลประกอบการของ Alibaba จะเป็นตัวบ่งชี้สถานการณ์จริงของการบริโภคภายในประเทศจีน และดูว่ามาตรการกระตุ้นเศรษฐกิจของรัฐบาลเริ่มส่งผลต่อกิจกรรมการใช้จ่ายจริงแล้วหรือยัง
วันศุกร์ (21 สิงหาคม)
ไม่มีการประกาศตัวเลขสำคัญตามกำหนดการ ตลาดจะเริ่มซึมซับผลลัพธ์ของสัปดาห์นี้ โดยเน้นไปที่การปรับเปลี่ยนประมาณการ (guidance) จากกลุ่มค้าปลีกเป็นพิเศษ
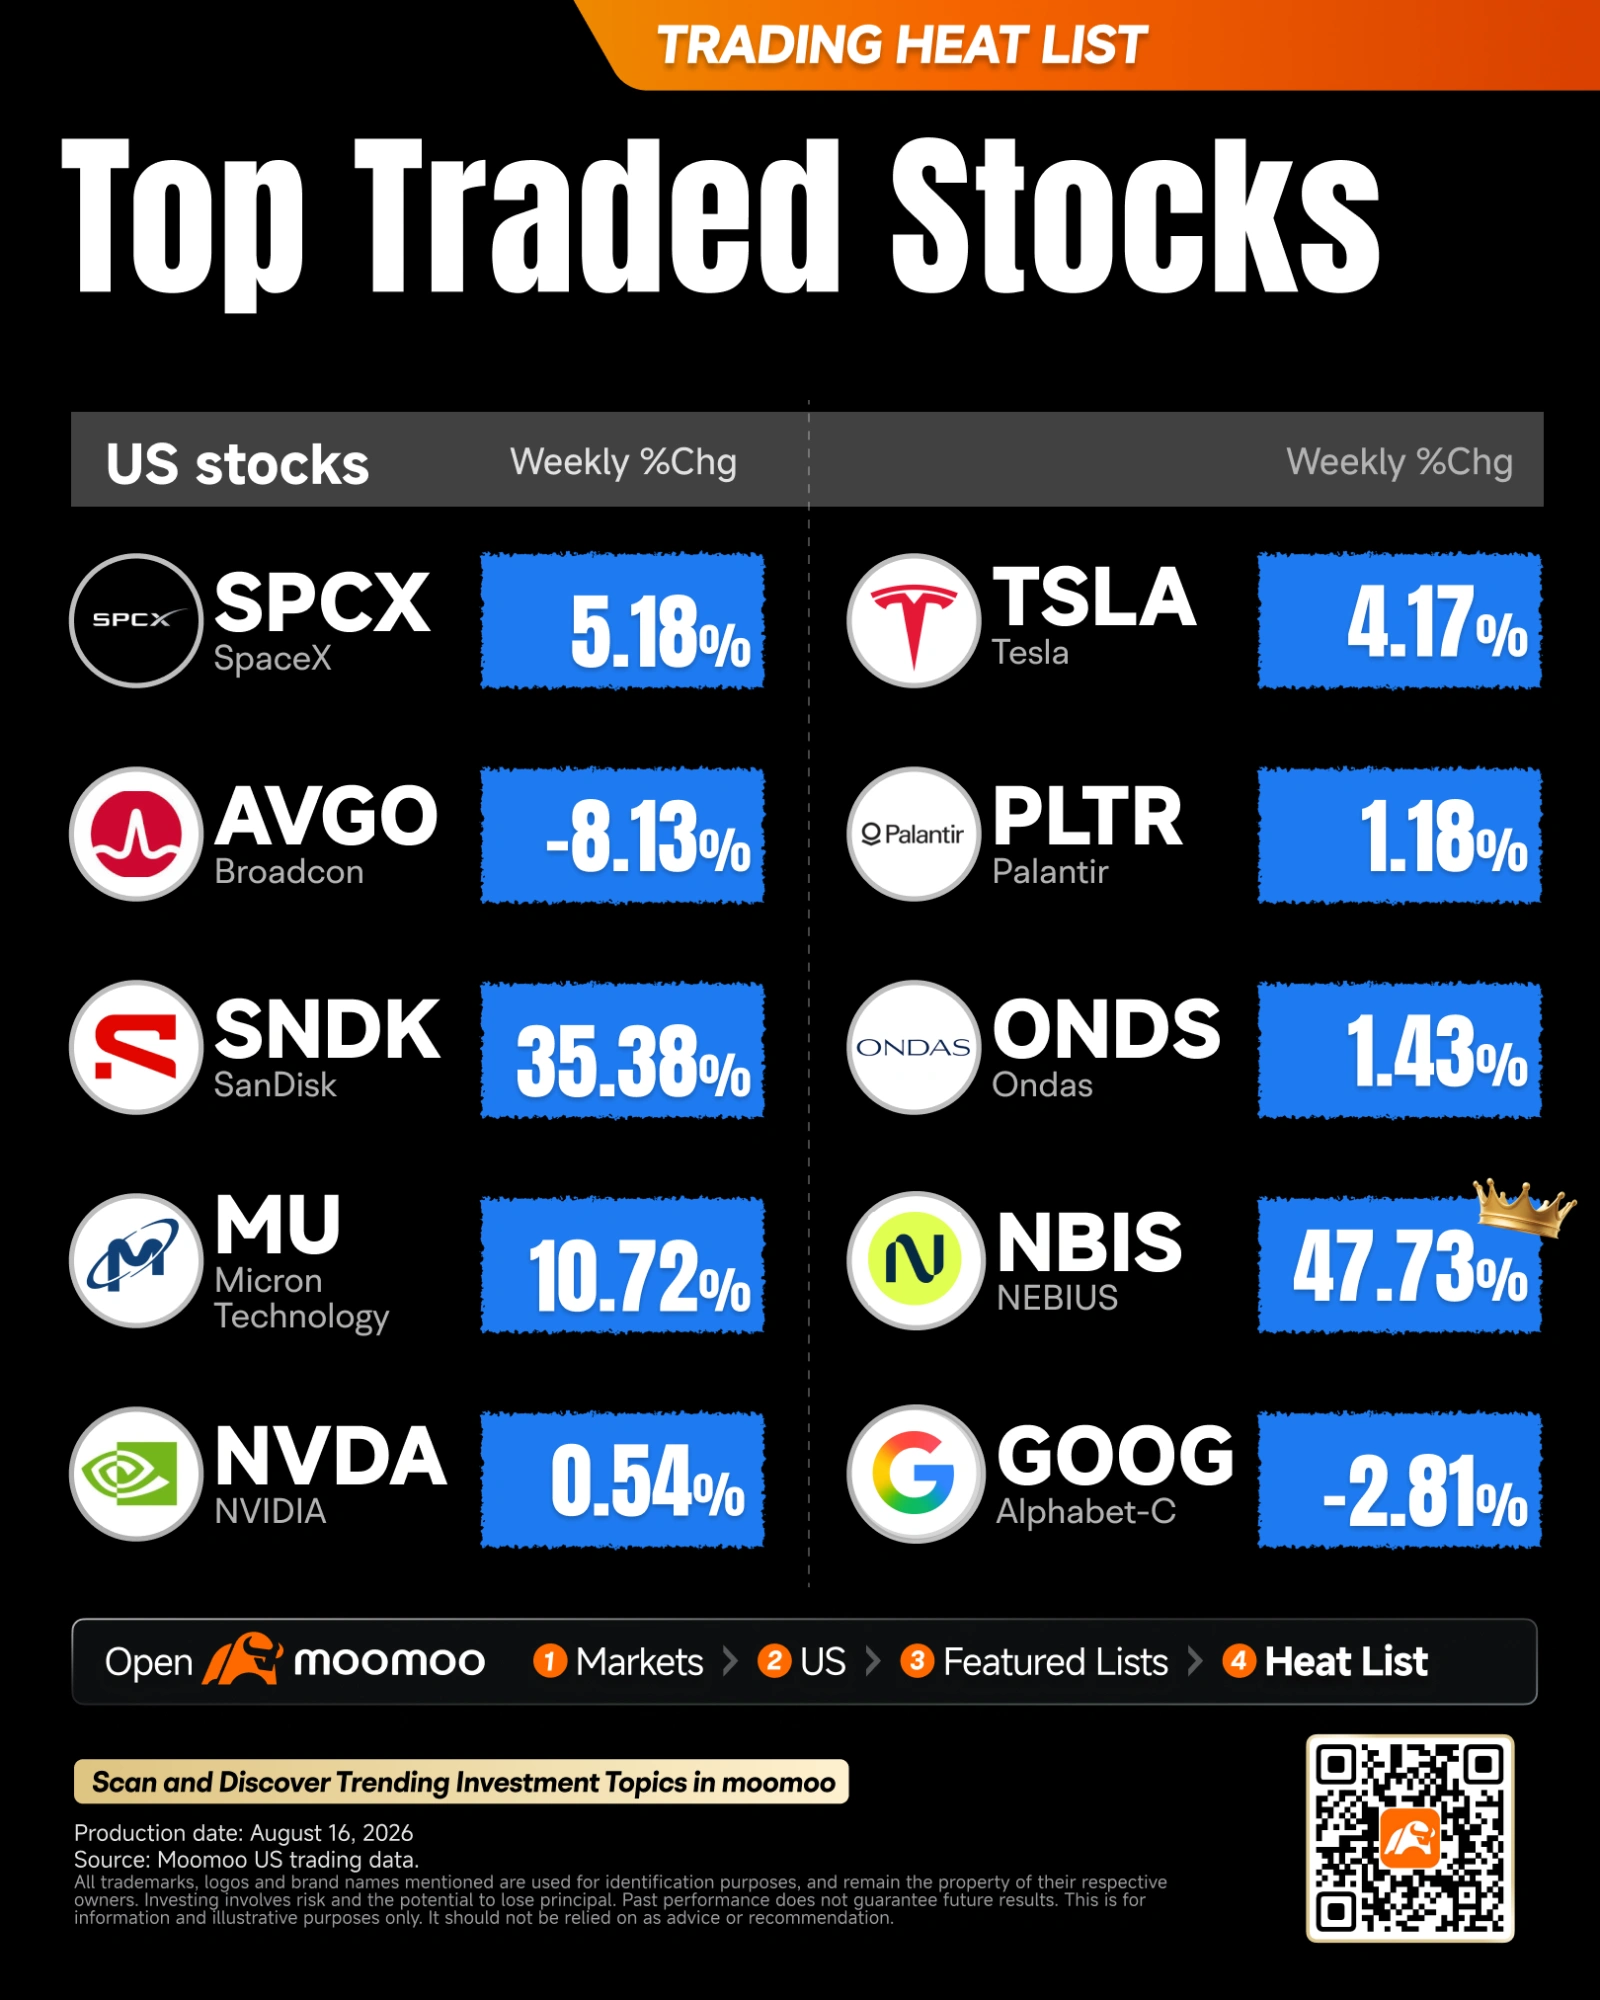
🔥รายการหุ้นยอดนิยม (Heat List)
อันดับหุ้นยอดนิยม (heat list) ล่าสุดบน moomoo สะท้อนให้เห็นว่าภาพรวมตลาดที่ดูบวกนั้นได้ซ่อนความแตกต่างอย่างสุดขั้วเอาไว้ โดยการปรับตัวขึ้นในสัปดาห์นี้ขับเคลื่อนโดยหุ้นกลุ่มหน่วยความจำ (memory) และโครงสร้างพื้นฐาน AI เป็นหลัก ในขณะที่หุ้นบิ๊กเทคบางตัวกลับทำผลงานได้ไม่โดดเด่นนัก
$NEBIUS (NBIS.US)$ พุ่งขึ้น 47.73% นำโด่งในรายการหุ้นที่มีการซื้อขายสูงสุด สานต่อความร้อนแรงจากผลประกอบการไตรมาส 2 ที่ออกมาดีกว่าคาดทั้งในแง่ของรายได้ อัตรากำไร และประมาณการ
$SanDisk (SNDK.US)$ กระโดดขึ้น 35.38% โดยกำไรส่วนใหญ่เกิดขึ้นในวันพฤหัสบดีหลังจากงาน Investor Day ในนิวยอร์ก ซึ่ง CEO David Goeckeler ได้นำเสนอแบบจำลองทางการเงินระยะยาวที่ตั้งเป้าอัตรากำไรขั้นต้น non-GAAP ไว้ที่ประมาณ 80% และการเติบโตของรายได้ในระดับ mid-to-high-teens ตั้งแต่ปีงบประมาณ 2028 ถึง 2030 โดยมีสัญญาที่ลงนามกับลูกค้า 8 รายรองรับอยู่แล้ว
Wall Street ตอบรับด้วยการแห่ปรับเพิ่มราคาเป้าหมาย โดยนักวิเคราะห์ชี้ว่าความยั่งยืนของอัตรากำไรและการลดลงของความผันผวนตามวัฏจักรในเชิงโครงสร้าง คือตัวเร่งสำคัญในการปรับมูลค่าหุ้น (re-rating) $Micron Technology (MU.US)$ บวกขึ้น 10.72% ตามทิศทางเดียวกับ SanDisk หลังงาน Investor Day
$SpaceX (SPCX.US)$ บวก 5.18% สานต่อความร้อนแรงจากรายงานผลประกอบการครั้งแรกหลังเข้าตลาดที่เป็นประวัติการณ์ในช่วงไม่กี่สัปดาห์ที่ผ่านมา $Tesla (TSLA.US)$ บวกเพิ่ม 4.17% ในขณะที่ $Palantir (PLTR.US)$ และ $Ondas (ONDS.US)$ ขยับขึ้น 1.18% และ 1.43% ตามลำดับ $NVIDIA (NVDA.US)$ ขยับขึ้น 0.54% โดยยักษ์ใหญ่ด้าน GPU รายนี้ยังคงเป็นหุ้นหลักในรายการที่มีการซื้อขายสูงสุดอย่างสม่ำเสมอ แม้ในสัปดาห์ที่ตัวเลขขาบวกหลักๆ จะเป็นของหุ้นตัวอื่นก็ตาม
--
--
--
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (1)
เพื่อแสดงความคิดเห็น
66
24