CPI ออกมาตามคาด บอนด์ยีลด์ 10 ปี จ่อแตะ 5% เอาไงต่อดี?

แผนการเทรดรายสัปดาห์ | ตัวเลขจ้างงานแกร่ง หุ้นกลุ่มเซมิฯ พุ่งแรง — จับตาตัวเลข CPI ที่จะตัดสินทุกอย่าง
รายงานที่ทุกคนกังวลกลับกลายเป็นตัวจุดชนวนที่ตลาดต้องการ ตัวเลขการจ้างงานเดือนสิงหาคมพุ่งสูงเกินคาดไปมาก ดันโอกาสที่เฟดจะขึ้นดอกเบี้ยในเดือนกันยายนไปเกือบ 60% แต่หุ้นกลับแทบไม่ขยับ และพุ่งขึ้นมากกว่า 3% ตรรกะคือ เมื่อการถกเถียงเปลี่ยนจาก "เขาจะขึ้นดอกเบี้ยไหม?" เป็น "เขาขึ้นแน่ๆ" ความไม่แน่นอนของนโยบายก็คลี่คลายกลายเป็นความชัดเจนในเรื่องทิศทาง — และกลุ่มอุตสาหกรรมที่มี เหตุผลสนับสนุนทางอุตสาหกรรมที่แข็งแกร่งที่สุด เลิกเลิกรอเรื่องการลดดอกเบี้ย แล้วเริ่มขยับตัวตามความชัดเจนที่เกิดขึ้นเพียงอย่างเดียว ซึ่งตัวเลข NFP เมื่อสัปดาห์ที่แล้วก็ได้มอบความชัดเจนนั้นให้เราแล้ว ส่วนในสัปดาห์นี้ ตัวเลข CPI ในวันศุกร์ จะเป็นตัวตัดสินให้จบ หรือไม่ก็ทำให้เกิดการถกเถียงกันใหม่อีกครั้ง
รายงานที่ทุกคนกังวลกลับกลายเป็นตัวจุดชนวนที่ตลาดต้องการ ตัวเลขการจ้างงานเดือนสิงหาคมพุ่งสูงเกินคาดไปมาก ดันโอกาสที่เฟดจะขึ้นดอกเบี้ยในเดือนกันยายนไปเกือบ 60% แต่ฝั่งหุ้นกลับแทบไม่สะทกสะท้าน $PHLX Semiconductor Index (.SOX.US)$ พุ่งขึ้นมากกว่า 3% และโมเมนตัมนี้ยังส่งผลต่อเนื่องมาถึงสัปดาห์ใหม่: เกาหลี หุ้นดีดตัวขึ้นอย่างรุนแรง โดยมี $SK Hynix (000660.KR)$ และ $Samsung Electronics (005930.KR)$ กลับมาผงาดอย่างแข็งแกร่งอีกครั้ง ตรรกะคือ เมื่อการถกเถียงเปลี่ยนจาก "เขาจะขึ้นดอกเบี้ยไหม?" เป็น "เขาขึ้นแน่ๆ" ความไม่แน่นอนของนโยบายก็กลายเป็นความชัดเจน — และกลุ่มอุตสาหกรรมที่มีพื้นฐานแข็งแกร่งก็เลิกชะลอการลงทุนเพื่อรอดอกเบี้ยขาลง แต่เริ่มเดินหน้าต่อทันทีเมื่อมีความชัดเจน ตัวเลข NFP เมื่อสัปดาห์ที่แล้วคือจุดเปลี่ยนนั้น ส่วนในสัปดาห์นี้ ตัวเลข CPI วันศุกร์จะเป็นตัวตัดสินว่าจะไปต่อหรือต้องกลับมาเถียงกันใหม่
ตัวเลขการจ้างงานที่ไม่ได้ทำให้ตลาดพัง
ตัวเลขการจ้างงานนอกภาคเกษตร (NFP) เดือนสิงหาคม สร้างเซอร์ไพรส์ในเชิงบวกที่พุ่งแรงที่สุดในรอบวัฏจักรนี้ โดยมีการจ้างงานเพิ่มขึ้น 162,000 ตำแหน่ง มีการปรับทบทวนตัวเลขเดือนก่อนหน้าให้สูงขึ้น และชั่วโมงการทำงานเฉลี่ยต่อสัปดาห์ก็แตะระดับสูงสุดนับตั้งแต่ต้นปี 2024 แต่รายละเอียดที่สำคัญกว่านั้นอยู่ที่ค่าจ้าง โดยรายได้เฉลี่ยต่อชั่วโมงชะลอตัวลงมาอยู่ที่ 3.1% เมื่อเทียบรายปี ซึ่งเป็นระดับต่ำสุดในรอบวัฏจักร สิ่งนี้สะท้อนถึงการฟื้นตัวของอุปทานแรงงานโดยไม่ไปกระตุ้นวงจรเงินเฟ้อจากค่าจ้างอีกครั้ง การผสมผสานระหว่าง— การจ้างงานที่แข็งแกร่ง และค่าจ้างที่ถูกควบคุมไว้ได้ — คือผลลัพธ์หนึ่งเดียวที่ทำให้การตีความข้อมูลในเชิงเหยี่ยว (Hawkish) ขั้นสุดนั้นดูย้อนแย้งขึ้นมาจริงๆ
กลไกขับเคลื่อนเรื่องอัตราดอกเบี้ยได้เปลี่ยนไปอย่างเงียบๆ แล้ว อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีไม่ได้ถูกขับเคลื่อนด้วยความคาดหวังเรื่องการเติบโตอีกต่อไปแล้ว ตั้งแต่เดือนสิงหาคม ราคาดีเซลและพลังงานได้ผลักดันความคาดหวังเรื่องเงินเฟ้อและอัตรา Break-even ให้สูงขึ้น น้ำมันดิบ Brent อยู่ที่เกือบ 97 ดอลลาร์ ขณะที่ OPEC+ ยังคงกำลังการผลิตเดือนตุลาคมไว้เท่าเดิม และการจราจรเชิงพาณิชย์ผ่านช่องแคบฮอร์มุซอยู่ในระดับต่ำที่สุดนับตั้งแต่เดือนพฤษภาคม แนวโน้มผลตอบแทนช่วงปลายปีน่าจะยังปรับตัวลดลง แต่เส้นทางจะยังคงผันผวนจนกว่าราคาพลังงานจะเริ่มนิ่ง
โอกาสสุดท้ายที่ Fed จะเปลี่ยนใจ
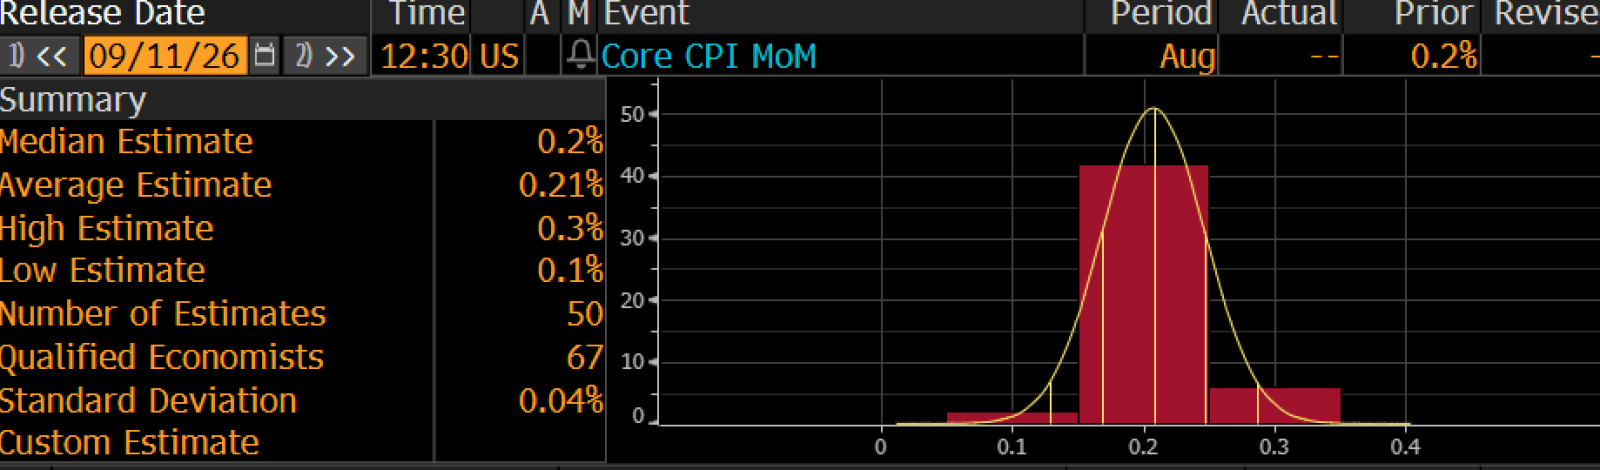
การประชุม FOMC วันที่ 15–16 กันยายนนี้ ถือเป็นการประชุมที่ถูกจับตามองมากที่สุดในสมัยของประธาน Warsh ปัจจุบัน CME FedWatch ให้โอกาสในการขึ้นดอกเบี้ยอยู่ที่เกือบ 58% ซึ่งถูกดันขึ้นมาจากตัวเลขการจ้างงานเมื่อวันศุกร์ และตัวเลข CPI ในวันศุกร์นี้จะเป็นหลักฐานชิ้นสุดท้ายก่อนการลงมติ Bloomberg consensus คาดการณ์ไว้อยู่ที่ประมาณ 0.29% สำหรับ Core CPI แบบเดือนต่อเดือน แต่การวางสถานะของ นักลงทุนสถาบันฝั่ง Buy-side กระุกตัวอยู่ที่ 0.20%–0.23% ซึ่งเป็นช่องว่างที่สะท้อนถึงสภาวะตลาดที่แตกต่างกัน 3 รูปแบบ และเส้นทางดอกเบี้ยที่ต่างกันอย่างสิ้นเชิง 3 ทาง

หากตัวเลขออกมาสูง ที่ระดับ 0.25% หรือสูงกว่า เป็นเรื่องตลกที่ว่านี่คือสถานการณ์ที่ควบคุมได้ง่ายที่สุด เพราะโอกาสการขึ้นดอกเบี้ยจะพุ่งสูงขึ้นทันที สินทรัพย์เสี่ยงจะถูกเทขาย แต่ตามสถิติแล้ว วงจรการเข้มงวดนโยบายที่เกิดจากฝั่งอุปทานมักจะคลี่คลายลงภายใน 6 ถึง 8 สัปดาห์ ถ้าตัวเลขออกมาต่ำกว่า 0.18% แบบสวยๆ ก็น่าจะช่วยลดโอกาสการขึ้นดอกเบี้ยลงได้อย่างมีนัยสำคัญ และอาจจุดชนวนให้ตลาดรีบาวด์ขึ้นช่วงสั้นๆ แต่ก็คงไปได้ไม่ไกลเพราะขาดการให้แนวทางในอนาคต (forward guidance) ส่วนสถานการณ์ที่อันตรายจริงๆ คือ ตัวเลขในช่วง 0.20%–0.23%: เพราะมันจะทำให้ Fed ตกอยู่ในสภาวะกลืนไม่เข้าคายไม่ออกระหว่างความมั่นใจกับความระมัดระวัง ซึ่ง Warsh เองก็ลังเลมาสองรอบแล้ว หากมีการหยุดชะงักแบบคลุมเครือเป็นครั้งที่สาม ตลาดจะเริ่มสะท้อนปัจจัยลบเชิงโครงสร้างเรื่องความเป็นอิสระของ Fed เข้าไปในราคาสินทรัพย์ระยะยาว
กลุ่ม Storage นำทัพ, Oracle ตามมา, Apple เซอร์ไพรส์

กลุ่มโครงสร้างพื้นฐานการจัดเก็บข้อมูลเริ่มขยับก่อนเพื่อน $Micron Technology (MU.US)$ กลับมายืนเหนือ $1,000 ได้อีกครั้ง หลังพุ่งแรงถึง 6% ในช่วงเวลาเทรดเดียวเมื่อวันศุกร์ที่ผ่านมา ซึ่งถือเป็นวอลุ่มออปชันรายวันที่สูงที่สุดเป็นอันดับสองในประวัติศาสตร์ของหุ้นตัวนี้ $SanDisk (SNDK.US)$ , $Western Digital (WDC.US)$ และ $Seagate Technology (STX.US)$ ตามมาติดๆ $Broadcom (AVGO.US)$ ผลประกอบการของ ช่วยยืนยันความแข็งแกร่งเชิงโครงสร้างของดีมานด์ชิป AI แบบสั่งทำพิเศษ แม้ว่าตัวเลขที่ออกมาจะต่ำกว่าคาดการณ์ที่ตั้งไว้สูงลิ่วก็ตาม ในภาพรวม $S&P 500 Index (.SPX.US)$ เทรดกันอยู่ที่ P/E เกือบ 19 เท่า ทำให้เหลือพื้นที่จำกัดสำหรับการขยายตัวของ Multiple หากไม่มีปัจจัยมหภาคมาสนับสนุน แต่ กลุ่มเซมิคอนดักเตอร์และสตอเรจเริ่มมีโมเมนตัมของตัวเอง โดยไม่สนวงจรดอกเบี้ยแล้ว ที่น่าสังเกตคือ Micron, SanDisk, กองทุน ETF ที่เน้นลงทุนในเกาหลีอย่าง EWY รวมถึงสินทรัพย์ที่เกี่ยวข้องกับ DRAM โดยรวม เริ่มที่จะทะลุผ่านเส้นแนวโน้มขาลง (descending trendline) ในระยะสั้นขึ้นมาได้แล้ว หลังจากที่เส้นนี้เคยเป็นแนวต้านสำคัญของหุ้นกลุ่มนี้มาตลอดช่วงฤดูร้อนที่ผ่านมา

ในวันพฤหัสบดีนี้ $Oracle (ORCL.US)$ รายงาน จะเป็นตัวตัดสินระยะสั้นสำหรับโครงสร้างพื้นฐาน AI หากเป้าหมายการเติบโตของรายได้คลาวด์ OCI ที่ 58%–64% เมื่อเทียบกับปีก่อนได้รับการยืนยัน ก็จะเป็นการพิสูจน์ว่าดีมานด์การประมวลผล AI ในระดับองค์กรยังไม่ถึงจุดสูงสุด และอาจจะ จุดพลุการพุ่งขึ้นของหุ้นกลุ่มสตอเรจอีกครั้ง $Adobe (ADBE.US)$ ผลประกอบการ ที่ออกมาพร้อมๆ กันของ จะเป็นบทพิสูจน์ว่าการสร้างรายได้จาก Generative AI จะสามารถส่งต่อกลายเป็นอำนาจการต่อรองราคาในกลุ่ม Enterprise SaaS ได้หรือไม่ ในวันพุธ $Apple (AAPL.US)$ อีเวนต์ — การเปิดตัวครั้งแรกภายใต้ CEO คนใหม่ John Ternus — จะมีการแนะนำ iPhone จอพับรุ่นแรก และเป็นคำถามว่าฮาร์ดแวร์ระดับ พรีเมียม จะสามารถเปิดรอบการอัปเกรดครั้งใหญ่ได้จริงไหม ส่วนงาน Goldman Sachs Technology Conference ในวันที่ 10 กันยายน จะเป็นเวทีให้ผู้บริหารกลุ่มเซมิคอนดักเตอร์ได้นำเสนอเรื่องราวของ AI ก่อนที่จะถึง เป้าหมาย IPO ของ Anthropic ในช่วงกลางเดือนตุลาคม
คริปโท: 80,000 ดอลลาร์คือเส้นแบ่งสำคัญ
$Bitcoin (BTC.CC)$ ปิดสัปดาห์ใกล้ระดับ 80,000 ดอลลาร์ บวกขึ้นมาประมาณ 2% โดยขึ้นไปแตะ 82,200 ดอลลาร์ช่วงสั้นๆ หลัง Fed ให้ความเห็นในเชิงผ่อนคลาย (Dovish) ก่อนจะย่อตัวลงหลังการประกาศตัวเลข NFP ขณะที่ spot Bitcoin ETF ในสหรัฐฯ มีเงินไหลเข้าประมาณ 987 ล้านดอลลาร์ — ซึ่งรวมถึงยอดเงินไหลเข้าในวันเดียวสูงถึง 731 ล้านดอลลาร์เมื่อวันที่ 3 กันยายน ซึ่งแข็งแกร่งที่สุดนับตั้งแต่เดือนมกราคม $Ethereum (ETH.CC)$ ทรงตัวใกล้ระดับ 2.48K ดอลลาร์ ระดับสำคัญที่ต้องจับตา: แนวรับระยะสั้น 77,000 ดอลลาร์, จุดเปลี่ยน (Pivot) 80,000 ดอลลาร์, แนวต้าน 82,800 ดอลลาร์ — หากผ่านไปได้สวยๆ จะเปิดโอกาสไปต่อที่ 85,000–90,000 ดอลลาร์ ตัวเลข CPI วันศุกร์นี้คือตัวแปรขับเคลื่อนโดยตรง
คู่มือการนำทางของคุณ
มีสองตัวแปรที่คุมทิศทางสัปดาห์นี้: หนึ่งคือ CPI วันศุกร์และการขึ้นดอกเบี้ยในเดือนกันยายนจะเกิดขึ้นหรือไม่ และสองคือ ผลประกอบการ ของ Oracle ในวันพฤหัสบดี ซึ่งจะบอกว่ากระแสการลงทุนในโครงสร้างพื้นฐาน AI จะยังไปต่อได้จนถึงไตรมาส 4 หรือไม่
3 สถานการณ์ที่จะกำหนดกลยุทธ์การวางสถานะ ถ้าตัวเลข CPI ออกมาดูดี ต่ำกว่า 0.18% อาจจะกดโอกาสในการขึ้นดอกเบี้ยให้ลดลงอย่างมีนัยสำคัญ และเปิดโอกาสให้หุ้นกลุ่มเทคดีดตัวขึ้นในระยะสั้น การซื้อ Call ของ QQQ ถือเป็นทางเลือกที่ไม่แพงในการเกาะขาขึ้น แม้ว่าการขาดความชัดเจนจาก Fed จะทำให้กรอบเวลาในการทำกำไรมีจำกัด แต่ถ้าตัวเลขออกมาสูงเกินคาดที่ 0.25% หรือสูงกว่านั้น ก็มีแนวโน้มจะดันโอกาสการขึ้นดอกเบี้ยให้สูงกว่าระดับปัจจุบันมาก ซึ่งจะทำให้การใช้ Put เพื่อป้องกันความเสี่ยง และการใช้กลยุทธ์ Spread แบบจำกัดความเสี่ยงในหุ้น Small Cap กลายเป็นโครงสร้างที่เหมาะสม — $iShares Russell 2000 ETF (IWM.US)$ โดยค่า Put/Call ratio ที่ 3.57 ซึ่งสูงสุดตั้งแต่เดือนเมษายน 2024 บ่งชี้ว่าตลาดได้ซึมซับสถานการณ์นี้ไปบ้างแล้ว ในส่วนของ ช่วงกลางๆ (Middle band) ที่ยังไม่ชัดเจน การซื้อ Call ของ $SPDR Gold ETF (GLD.US)$ และ $iShares Bitcoin Trust (IBIT.US)$ จะให้ Leverage แบบ Asymmetric ต่อการเทรดบนความไม่แน่นอน $CBOE Volatility S&P 500 Index (.VIX.US)$ ที่ 13.80 ทำให้การป้องกันความเสี่ยงจาก Tail Risk ยังมีราคาถูก
สำหรับ $Oracle (ORCL.US)$ สำหรับ Implied Move อยู่ที่ 12% เทียบกับค่าเฉลี่ย 3 ปีที่ 9% โดยมี IV อยู่ที่เปอร์เซ็นต์ไทล์ ที่ 70 แนะนำให้ใช้กลยุทธ์แบบ Spread แทนการ Long พรีเมียม ตรงๆ ส่วน GEX มีแนวต้าน (Walls) อยู่ที่ $140 และ $200 โดยที่ราคาหุ้นเปิดมาที่ $159

การจัดทัพลงทุน
สัปดาห์นี้มี 4 ช่วงเวลาเทรด วันพุธ Apple จะพิสูจน์ว่า iPhone จอพับเครื่องแรกภายใต้ CEO คนใหม่อย่าง John Ternus จะสามารถเปิดวงจรการอัปเกรดฮาร์ดแวร์รอบใหม่ที่มีมูลค่าหลายพันล้านได้หรือไม่ วันพฤหัสบดี Oracle และ Adobe จะให้คำตอบว่าการใช้จ่ายด้าน AI ได้พุ่งถึงจุดสูงสุดไปแล้วหรือแค่พักตัว — ซึ่งงาน Goldman Sachs Technology Conference จะมีการให้ความเห็นสดๆ ต่อผลลัพธ์นี้ด้วย เช้าวันศุกร์ CPI จะเป็นตัวตัดสินว่า Warsh จะขึ้นดอกเบี้ยหรือจะลังเลเป็นครั้งที่สาม สัปดาห์นี้มีเพียงคำถามเดียว และมีเพียงคำตอบเดียวเท่านั้นที่สำคัญ
คำเตือนทั่วไปเกี่ยวกับ ETF: ก่อนตัดสินใจลงทุนใน ETF คุณควรอ่านทั้งหนังสือชี้ชวนส่วนสรุปและหนังสือชี้ชวนฉบับเต็ม ซึ่งให้ข้อมูลโดยละเอียดเกี่ยวกับวัตถุประสงค์การลงทุน กลยุทธ์การลงทุนหลัก ความเสี่ยง ค่าใช้จ่าย และผลการดำเนินงานในอดีต (ถ้ามี) คุณสามารถค้นหาหนังสือชี้ชวนได้บนเว็บไซต์ของบริษัทผู้ออก ETF นั้นๆ รวมถึงผ่านโบรกเกอร์ของคุณ ผลตอบแทนจากการลงทุนจะมีความผันผวนและขึ้นอยู่กับความผันผวนของตลาด ดังนั้นเมื่อนักลงทุนไถ่ถอนหรือขายหุ้น มูลค่าอาจจะมากกว่าหรือน้อยกว่าต้นทุนเดิม ETF มีความเสี่ยงจากความผันผวนของตลาดและความเสี่ยงของหลักทรัพย์ที่ถือครอง ซึ่งอาจรวมถึงความเสี่ยงที่เกี่ยวข้องกับการลงทุนในบริษัทขนาดเล็ก หลักทรัพย์ต่างประเทศ สินค้าโภคภัณฑ์ ตราสารหนี้ และอื่นๆ นอกจากนี้ ETF อาจซื้อขายที่ราคาพรีเมียมหรือราคาที่มีส่วนลดเมื่อเทียบกับมูลค่าสินทรัพย์สุทธิ (NAV)
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (6)
เพื่อแสดงความคิดเห็น
43
12