Broadcom เผยงบ Q3 ดีเกินคาดหลังรายได้ฝั่ง AI พุ่งแรง 221% แต่โดนกดดันจากแนวโน้ม Q4 ที่ออกมาต่ำกว่าคา

วางแผนรายสัปดาห์ | Jackson Hole เริ่มจุดชนวนแล้ว ผลประกอบการและตัวเลขการจ้างงานจะเป็นตัวตัดสินผลที่ตามมา
มี 2 ปัจจัยหลักที่เป็นตัวกำหนดทิศทางเมื่อสัปดาห์ที่ผ่านมา $NVIDIA (NVDA.US)$ ได้รีเซ็ตซัพพลายเชนของ AI ด้วยกรอบการทำงานปีงบประมาณ 2028 ที่ไม่มีใครคาดคิด ส่วน Warsh ก็รีเซ็ตทิศทางอัตราดอกเบี้ยด้วยโทนจาก Jackson Hole ในแบบที่ไม่มีใครอยากให้เป็น $S&P 500 Index (.SPX.US)$ ปิดบวก 0.49% และ $Nasdaq (NDAQ.US)$ บวก 0.43% ในสัปดาห์นี้ แต่ $PHLX Semiconductor Index (.SOX.US)$ ร่วงลง 2.20% และ $Russell 2000 Index (.RUT.US)$ 1.57% โอกาสที่เฟดจะขึ้นดอกเบี้ยในเดือนกันยายนอยู่ที่ 50/50 คำถามสำหรับสัปดาห์นี้คือ: ประเด็นเรื่องซัพพลายเชนจะส่งผลกระทบเป็นวงกว้างมากกว่าแค่หุ้นตัวเดียวหรือไม่ และ ตัวเลขการจ้างงานจะเปิดทางให้สายเหยี่ยว (Hawkish) ขยับตัวได้หรือเปล่า?
ข้อมูลชี้ชะตาเดือนกันยายน
กรอบเวลาของข้อมูลนั้นค่อนข้างกระชั้นชิด ระหว่างการประชุม Jackson Hole ไปจนถึงการประชุม FOMC เดือนกันยายน จะมีตัวเลข CPI ประกาศออกมาแค่ครั้งเดียวเท่านั้น ซึ่งทำให้การตัดสินใจขยับใดๆ ทำได้ยากขึ้น ข้อมูลที่จะหลั่งไหลออกมาในสัปดาห์นี้ (JOLTS, ADP, ISM ภาคบริการ และตามด้วย ตัวเลขการจ้างงานนอกภาคเกษตรเดือนสิงหาคมในวันศุกร์)) จะเป็นการยืนยันสภาวะการประคองตัวแบบ Soft-landing หรือส่งสัญญาณความอ่อนแอของตลาดแรงงานในระลอกที่สอง ตัวเลขคาดการณ์ (Consensus) อยู่ที่การจ้างงานนอกภาคเกษตรประมาณ 58,000 ตำแหน่ง และอัตราว่างงานที่ 4.1% เมื่อเทียบกับตัวเลขที่หดตัวอย่างน่าตกใจถึง 23,000 ตำแหน่งในเดือนกรกฎาคม หากตัวเลขจริงออกมาต่ำกว่าคาดเป็นครั้งที่สองติดต่อกัน จะเป็นการล็อกผลให้เดือนกันยายนคงอัตราดอกเบี้ยและเปิดโอกาสในการปรับลดดอกเบี้ยอีกครั้ง แต่ถ้าตัวเลขออกมาดีเกินคาด ก็จะทำให้โอกาสในการขึ้นดอกเบี้ยยังมีลุ้นต่อ และเป็นการยืนยันความไม่สมมาตร (Asymmetry) ตามมุมมองของ Warsh
ปัจจัยด้านภูมิรัฐศาสตร์ได้เปลี่ยนจากแค่เสียงรบกวนในตลาดมาเป็นตัวแปรสำคัญแล้ว การปะทะกันโดยตรงระหว่างสหรัฐฯ และอิหร่านใกล้ช่องแคบฮอร์มุซในช่วงสุดสัปดาห์ที่ผ่านมา ได้ดึงปัจจัยเสี่ยงด้านเงินเฟ้อกลับมาอีกครั้ง และอาจส่งผลกระทบต่อองค์ประกอบด้านพลังงานและการขนส่ง ซึ่งเป็นสิ่งที่ Warsh บอกว่าเขากำลังจับตามองอยู่ ปฏิกิริยาของราคาน้ำมันจะเป็นตัวบอกว่าการเทรดครั้งนี้เป็นเรื่องของความต้องการตามการเติบโตทางเศรษฐกิจ หรือเป็นเรื่องของค่าพรีเมียมความเสี่ยง
กับดักความไม่สมมาตรของ Warsh
ข้อความของ Warsh ที่งาน Jackson Hole นั้นชัดเจนมากว่า: เงินเฟ้อจะต้องขยับเข้าสู่เป้าหมายอย่างชัดเจนและด้วยความเร็วที่เพียงพอ โอกาสในการขึ้นดอกเบี้ยเดือนกันยายนพุ่งขึ้นจาก 36% ก่อนการแถลง ไปอยู่ที่ประมาณ 60% ระหว่างวัน ก่อนจะมาทรงตัวอยู่ที่ 50/50 เกณฑ์การตัดสินใจของเขานั้นมีความไม่สมมาตร โดยเหลือการประกาศตัวเลข CPI อีกเพียงครั้งเดียวเท่านั้นก่อนการประชุมเขาได้ตั้งเกณฑ์ที่แทบจะไม่มีเวลาให้พิสูจน์ได้ทัน แต่ตลาดก็ยังไม่สามารถมองข้ามความพร้อมของเขาที่จะลงมือทำได้
มุมมองของฝั่งผู้ซื้อ (Buy-side consensus) นั้นค่อนข้างสวนทางกับความรู้สึกทั่วไป: การขึ้นดอกเบี้ยเพียงครั้งเดียวในเดือนกันยายนอาจส่งผลกระทบน้อยกว่าการรีรอลังเลต่อไป ตามสถิติแล้ว วงจรการคุมเข้มนโยบายการเงินที่ขับเคลื่อนโดยการเติบโตของเศรษฐกิจไม่ได้ทำลายมูลค่าหุ้น (Valuation) ส่วนเหตุการณ์ที่เกิดจากฝั่งอุปทาน (Supply-driven) มักจะทำให้เกิด การเทขายช่วงสั้นๆ และตามด้วยการฟื้นตัวภายใน 1 ถึง 1.5 เดือน โต๊ะเทรดต่างๆ มองว่าอันตรายที่แท้จริงคือการไม่ลงมือทำอะไรเลย การคงดอกเบี้ยเป็นครั้งที่สามหลังจากที่ออกมาให้ความเห็นเชิงคุมเข้ม (Hawkish) จะทำให้ตลาดเกิดวิกฤตความเชื่อมั่น ซึ่งจะกดดันให้บอนด์ยีลด์ตัวยาวพุ่งสูงขึ้นโดยไม่มีทางออกสวยๆ ส่วนมุมมองเชิงโครงสร้างของ BofA นั้นชัดเจนกว่าคือ จนกว่า $U.S. 30-Year Treasury Bonds Yield (US30Y.BD)$หลุดต่ำกว่า 5.0% $Roundhill Magnificent Seven ETF (MAGS.US)$ และกลุ่ม semis ทำผลงานได้แย่กว่าตลาด $The Health Care Select Sector SPDR® Fund (XLV.US)$และ $Financial Select Sector SPDR Fund (XLF.US)$. ตอนนี้บอนด์ยีลด์ 30 ปีอยู่ที่ 5.3-5.4% ตลาดต้องการสภาวะ Bull Flattening โดยที่ดอกเบี้ยระยะสั้นต้องดู Hawkish ที่น่าเชื่อถือควบคู่ไปกับการผ่อนคลายของบอนด์ยีลด์ตัวยาว เพื่อที่จะดึงความกล้าเสี่ยง (Risk Appetite) กลับมาอีกครั้ง
ไม้ต่อของซัพพลายเชนส่งมาถึง Broadcom
$NVIDIA (NVDA.US)$ตัวเลขจริงที่ออกมาช่วยรีเซ็ตความคาดหวังได้ แต่ คำถามเกี่ยวกับอนาคตนั้นสำคัญกว่าตัวเลขรายไตรมาสผู้บริหารคาดการณ์รายได้ปีงบประมาณ 2028 จะโต 70% YoY เมื่อเทียบกับที่เหล่านักวิเคราะห์คาดไว้ที่ 40% โดยชิป Rubin เริ่มการผลิตจำนวนมากตั้งแต่เดือนสิงหาคม และการที่อัตรากำไรขั้นต้น (Gross Margin) ลดลงเหลือ 71-72% ถูกมองว่าเป็นการลดความเสี่ยงเชิงรุกมากกว่าจะเป็นการเสื่อมถอยของธุรกิจ ในเชิงกลยุทธ์แล้ว การปรับกลยุทธ์มุ่งสู่โครงสร้างพื้นฐานแพลตฟอร์ม AI แบบโอเพนซอร์สรวมถึงการเข้าซื้อกิจการ Hugging Face ช่วยขยายปราการความได้เปรียบ (moat) ให้ไกลกว่าแค่เรื่องชิปเซมิคอนดักเตอร์ สิ่งที่ยังไม่ได้ข้อสรุปคือ ความต้องการจะกระจุกตัวอยู่ที่ NVIDIA หรือจะกระจายไปทั่วทั้งระบบนิเวศ
$Broadcom (AVGO.US)$ วันพุธนี้จะเป็นจุดส่งไม้ต่อ คาดการณ์เฉลี่ยของตลาด (Street consensus) อยู่ที่รายได้ประมาณ 2.94 หมื่นล้านดอลลาร์ โดยเป็นรายได้จาก AI 1.6 หมื่นล้านดอลลาร์ หรือคิดเป็นสัดส่วนราว 54% และโตขึ้น 200% YoY หากมีการให้แนวทางธุรกิจ (guide) ที่ดีและมีวิสัยทัศน์ระยะยาว จะช่วยยกระดับสมมติฐานจากการเป็นแค่เหตุการณ์ของหุ้นตัวเดียว ไปสู่ภาพรวมของซัพพลายเชนในระบบ $Dell Technologies (DELL.US)$ , $Hewlett Packard Enterprise (HPE.US)$ , และ $Credo Technology (CRDO.US)$ วันอังคารจะทำให้เห็นภาพแรกของการเปลี่ยนยอดรอส่งมอบ (backlog) ของ AI-server ให้กลายเป็นรายได้ รวมถึงความต้องการด้านอุปกรณ์ออปติคัล จุดต่ำสุดของกลุ่มซอฟต์แวร์ถูกล็อกไว้เรียบร้อยแล้วจากการวางสถานะของนักลงทุนสถาบัน $MongoDB (MDB.US)$ , $Snowflake (SNOW.US)$ , $Palo Alto Networks (PANW.US)$ , $Zscaler (ZS.US)$ , และ $DocuSign (DOCU.US)$ สัปดาห์นี้จะเป็นการทดสอบการสร้างรายได้จาก AI ทั้งในส่วนของข้อมูล ความปลอดภัย และแอปพลิเคชัน ส่วนหนังสือชี้ชวน IPO ของ Anthropic ที่คาดว่าจะออกมาช่วงวันที่ 7 กันยายน ด้วยมูลค่าบริษัท 2 ล้านล้าน จะเป็นตัวกำหนดระดับราคา (multiples) ของหุ้นในภาคธุรกิจ AI ไปอีกหลายสัปดาห์
คริปโท: Bitcoin ที่จุดเปลี่ยน 80K
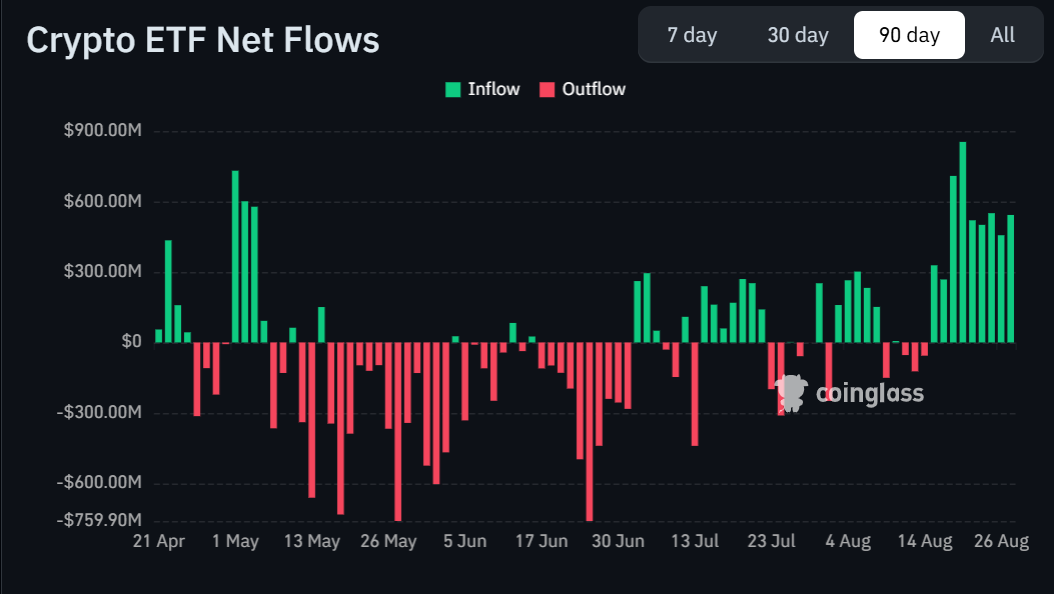
$Bitcoin (BTC.CC)$ ราคาสะสมกำลังอยู่แถว 79-80K หลังจากพุ่งขึ้นราว 9% ในรอบสัปดาห์จนแตะระดับ 81,300 โดย Spot ETF ในสหรัฐฯ มีเงินไหลเข้าติดต่อกัน 9 เซสชัน และ Coinbase พรีเมียม พลิกกลับมาเป็นบวกครั้งแรกนับตั้งแต่เดือนพฤษภาคม แนวรับอยู่ที่ 73-75K จุดเปลี่ยนอยู่ที่ 80K และแนวต้านอยู่ที่ 84-86K การลงมติเชิงขั้นตอนของ CLARITY Act ในวันที่ 15 กันยายน จะเป็นปัจจัยขับเคลื่อนเชิงนโยบายตัวถัดไป

คู่มือการนำทางของคุณ
มีสองตัวแปรที่จะตัดสินทิศทางสัปดาห์นี้: ตัวเลขการจ้างงานนอกภาคเกษตรเดือนสิงหาคมในวันศุกร์ (ซึ่งจะเป็นข้อมูลที่ชัดเจนครั้งแรกหลังเหตุการณ์ช็อกในเดือนกรกฎาคม) และผลประกอบการของ Broadcom ในวันพุธ (บททดสอบว่ากระแสความต้องการของ NVIDIA จะส่งต่อมายังกลุ่มปลายน้ำหรือไม่) ความผันผวนของสินทรัพย์ต่างๆ (Cross-asset vol) อยู่ในระดับต่ำสุดในรอบหลายสัปดาห์ ทั้งในตลาดหุ้น พันธบัตร และอัตราแลกเปลี่ยน แม้ว่าดัชนีความไม่แน่นอนของนโยบายการค้าจะพุ่งทำจุดสูงสุดใหม่ก็ตาม $S&P 500 Index (.SPX.US)$ ถูกตรึงไว้ที่ 7711 โดยมีกำแพง Call และ Put ที่ 7700 ช่วยรักษาสถานะของดีลเลอร์ให้เป็นกลาง การถือสถานะ long-gamma น่าจะช่วยกดความผันผวนที่เกิดขึ้นจริง (realized vol) ไว้จนถึงวันพุธ ทำให้วันพฤหัสบดีและวันศุกร์เป็นช่วงเวลาแรกที่จะได้เห็นทิศทางที่ชัดเจนว่าจะไปต่อทางไหน
มุมมองการวางสถานะแบ่งเป็น 2 สถานการณ์ครับ อย่างแรกคือแรงกดดันระยะสั้น: หากความอ่อนแอตามฤดูกาล, ความไม่แน่นอนของ FOMC และตัวเลขการจ้างงาน (Payrolls) ที่อ่อนแอมาบรรจบกัน การใช้กลยุทธ์ Bear Put Spread ที่จำกัดความเสี่ยงบน $SPDR S&P 500 ETF (SPY.US)$ โดยเลือกวันหมดอายุก่อนการประชุม FOMC เดือนกันยายน จะช่วยทำกำไรขาลงได้โดยไม่ต้องเปิดสถานะแบบ Naked หนึ่งเดือน 25-delta put/call skew ที่อยู่ใกล้ระดับต่ำสุดเป็นประวัติการณ์ ทำให้โครงสร้างนี้คุ้มค่ามากเป็นพิเศษ อย่างที่สองคือการเบรกทะลุด้วยปัจจัยบวก: หากความเสี่ยงด้านภูมิรัฐศาสตร์คลี่คลายและตัวเลขการจ้างงานสนับสนุนทิศทางเงินเฟ้อที่ลดลง (Disinflation) การใช้ Bull Call Spread บน $Invesco QQQ Trust (QQQ.US)$ ลากยาวไปจนถึงเดือนตุลาคม-พฤศจิกายน จะช่วยจับจังหวะช่วงการเลือกตั้งกลางเทอมพร้อม Upside แบบ Asymmetric ในขณะที่ $Roundhill Magnificent Seven ETF (MAGS.US)$ กลับมาเป็นผู้นำตลาดอีกครั้ง ทั้งนี้การประชุม FOMC ในเดือนกันยายนถือเป็นเหตุการณ์เดียวที่คาดการณ์ว่าจะส่งผลต่อการเคลื่อนไหวของตลาดมากที่สุดที่ประมาณ 1.11%

$Broadcom (AVGO.US)$ กราฟเทคนิคก็น่าสนใจครับ ตลาดกำลัง Pricing การเคลื่อนไหวไว้ที่ประมาณ 7.79% เทียบกับค่าเฉลี่ยในอดีตที่ 8.17% ซึ่งถือว่าสมเหตุสมผลแต่ก็ไม่ได้ถูกนัก IV Crush หลังประกาศผลประกอบการ เฉลี่ยอยู่ที่ 8.52% หมายความว่าฝั่งซื้อ Straddle จะต้องสู้กับการยุบตัวของ Volatility ไม่ว่าราคาจะไปทางไหนก็ตาม การใช้ Spread ที่จำกัดความเสี่ยงจะช่วยแยกมุมมองทิศทางราคาออกมาได้ โดยไม่ต้องจ่ายพรีเมียมแพงเกินไปให้กับความผันผวนที่จะหดตัวลงหลังประกาศตัวเลขจริง

การจัดทัพลงทุน
วันอังคาร นอกเวลาทำการ: $Dell Technologies (DELL.US)$ , $Palo Alto Networks (PANW.US)$ , $Credo Technology (CRDO.US)$ , $MongoDB (MDB.US)$ . วันพุธ นอกเวลาทำการ: $Broadcom (AVGO.US)$ , $Snowflake (SNOW.US)$ . วันศุกร์ ก่อนตลาดเปิด: ตัวเลขการจ้างงานเดือนสิงหาคม สัปดาห์นี้มีสองประเด็นคู่ขนานกัน คือการประกาศผลประกอบการของซัพพลายเชน AI ที่ส่งต่อจากฮาร์ดแวร์ไปสู่ซอฟต์แวร์ และลำดับข้อมูลมหภาคที่จะเป็นตัวตัดสินว่า Fed จะขยับในเดือนกันยายนหรือไม่ ซึ่งตัวเลขการจ้างงานจะเป็นคำตอบสุดท้ายสำหรับทั้งสองเรื่องครับ
คำเตือนทั่วไปเกี่ยวกับ ETF: ก่อนตัดสินใจลงทุนใน ETF คุณควรอ่านทั้งหนังสือชี้ชวนส่วนสรุปและหนังสือชี้ชวนฉบับเต็ม ซึ่งให้ข้อมูลโดยละเอียดเกี่ยวกับวัตถุประสงค์การลงทุน กลยุทธ์การลงทุนหลัก ความเสี่ยง ค่าใช้จ่าย และผลการดำเนินงานในอดีต (ถ้ามี) คุณสามารถค้นหาหนังสือชี้ชวนได้บนเว็บไซต์ของบริษัทผู้ออก ETF นั้นๆ รวมถึงผ่านโบรกเกอร์ของคุณ ผลตอบแทนจากการลงทุนจะมีความผันผวนและขึ้นอยู่กับความผันผวนของตลาด ดังนั้นเมื่อนักลงทุนไถ่ถอนหรือขายหุ้น มูลค่าอาจจะมากกว่าหรือน้อยกว่าต้นทุนเดิม ETF มีความเสี่ยงจากความผันผวนของตลาดและความเสี่ยงของหลักทรัพย์ที่ถือครอง ซึ่งอาจรวมถึงความเสี่ยงที่เกี่ยวข้องกับการลงทุนในบริษัทขนาดเล็ก หลักทรัพย์ต่างประเทศ สินค้าโภคภัณฑ์ ตราสารหนี้ และอื่นๆ นอกจากนี้ ETF อาจซื้อขายที่ราคาพรีเมียมหรือราคาที่มีส่วนลดเมื่อเทียบกับมูลค่าสินทรัพย์สุทธิ (NAV)
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (2)
เพื่อแสดงความคิดเห็น
32
7