
อ่านเพลินช่วงสุดสัปดาห์ | ทำไมตำราการลงทุนที่คุณโตมาด้วย ถึงกำลังค่อยๆ พังทลายลงแบบเงียบๆ
อ้างอิงจากจดหมายข่าวของ Lyn Alden เดือนมิถุนายน 2026 · lynalden.com
ลองเปิดตำราการเงินเล่มไหนก็ได้ในช่วง 40 ปีที่ผ่านมา คุณจะเจอโครงสร้างแบบเดียวกันหมด นั่นคือ โลกาภิวัตน์ขยายตัว ความเชื่อมั่นในสถาบันต่างๆ เพิ่มขึ้น ภาวะเงินเฟ้อชะลอตัวลงอย่างต่อเนื่อง เงินดอลลาร์เป็นฐานรากของทุกสิ่ง และพอร์ต 60/40 ก็สามารถเก็บกำไรขาขึ้นได้เกือบหมดโดยที่มีช่วงขาดทุน (drawdown) ในระดับที่จัดการได้ คุณแค่ทำ DCA ปรับสมดุลพอร์ต แล้วก็ปล่อยให้พอร์ตโตไปตามเทรนด์
นี่คือสิ่งที่ไม่มีใครบอกคุณในตำราเรียน: โครงสร้างนั้นถูกสร้างขึ้นในช่วงเวลาสั้นๆ ที่แปลกประหลาด และอาจไม่เกิดขึ้นซ้ำอีกในประวัติศาสตร์มนุษยชาติ — ช่วงประมาณปี 1980 ถึง 2008 โดยมีระยะผ่อนผันที่ลากยาวแบบทุลักทุเลไปจนถึงปี 2015 และตอนนี้หน้าต่างแห่งโอกาสนั้นได้ปิดลงแล้ว
Lyn Alden — หนึ่งในนักคิดสายมหภาคเพียงไม่กี่คนที่สามารถเขียนบทความ 5,000 คำได้โดยไม่มีประโยคที่ไร้สาระเลยแม้แต่ประโยคเดียว — ได้ใช้จดหมายข่าวประจำเดือนมิถุนายน 2026 ของเธอตั้งชื่อยุคสมัยที่เราเพิ่งก้าวเข้ามา เธอเรียกมันว่า "ยุคคาวบอย" (Wild West) รัฐบาลต่างๆ ไว้ใจกันน้อยลง กฎเกณฑ์เปลี่ยนได้ในพริบตา สนธิสัญญาพลิกผันได้แบบ เทรดข้ามคืน (overnight) สงครามปะทุขึ้นอย่างเปิดเผย ความเป็นจริงพื้นฐานที่เคยทำให้ตลาดทุนสมัยใหม่เป็นไปได้กำลังแตกสลาย
และพอร์ตการลงทุนของคุณก็เกือบจะแน่นอนว่าถูกสร้างขึ้นมาเพื่อโลกที่เพิ่งจะเดินออกจากห้องไป
ทำไมทุกคนถึงเข้าใจเรื่องนี้ผิด
นักลงทุนส่วนใหญ่ รวมถึงมืออาชีพด้วย มองว่าช่วงหลังสงครามโลกคือสภาวะปกติของโลก แทนที่จะมองว่าเป็นเพียงช่วงที่โชคดีติดต่อกันยาวๆ กองทุน 401(k) ถูกคิดค้นขึ้นในช่วงต้นทศวรรษ 1980 กองทุนดัชนี (Index funds) เริ่มเป็นที่นิยมในช่วงเวลาเดียวกัน โบรกเกอร์ส่วนลดเปิดตัวในทศวรรษ 1990 การที่ชนชั้นกลางถือครองหุ้นอย่างแพร่หลายนั้นเป็นปรากฏการณ์ที่เพิ่งเกิดขึ้นไม่นาน ซึ่งใหม่กว่าอายุพ่อแม่ของคนส่วนใหญ่เสียอีก
เราเติบโตมาในช่วงที่โชคดีติดต่อกันพอดี เราเลยหลงนึกไปว่ามันคือกฎเหล็กทางฟิสิกส์
และนี่คือส่วนที่น่าลำบากใจ Alden ไล่เรียงให้ดูว่ายุคสมัยนี้ถูกกัดกร่อนไปทีละชิ้นได้อย่างไร: ตั้งแต่เหตุการณ์ 9/11 และกฎหมาย Patriot Act, การอุ้มสถาบันการเงินในปี 2008 ที่จุดชนวนทั้งกลุ่ม Tea Party และ Occupy Wall Street, การที่จีนเริ่มถอยห่างจากการเปิดเสรีภายใต้การนำของสีจิ้นผิง, สงครามการค้า, โควิด, การรุกรานยูเครนโดยรัสเซีย (ประเทศที่ยอมสละอาวุธนิวเคลียร์ในปี 1994 เพื่อแลกกับการรับรองอธิปไตย) และสิ่งที่แฝงอยู่ภายใต้ทั้งหมดนี้คือวิถีทางการคลังที่ไม่มีใครอยากแก้ไข เพราะไม่มีผู้มีสิทธิเลือกตั้งคนไหนอยากเสียสวัสดิการ และไม่มีนักการเมืองคนไหนอยากสอบตก
คุณลงทุนราวกับว่าโลกยังคงดำเนินไปเป็นเส้นตรง แต่มันไม่ใช่ กฎเกณฑ์เปลี่ยนไปอย่างรวดเร็ว การเชี่ยวชาญเฉพาะทางมากเกินไปกลายเป็นความเสี่ยงในตอนนี้ สนธิสัญญาต่างๆ สามารถพลิกกลับได้ในพริบตา และการจะตกลงกันด้วยข้อเท็จจริงพื้นฐานก็ยากขึ้นในโลกที่ AI ทำให้การสร้างวิดีโอปลอมทำได้ง่ายพอๆ กับวิดีโอจริง
มุมมองที่เฉียบคมที่สุดของ Alden คือการตีความกลับด้านของ "อุปมานิทัศน์เรื่องถ้ำของเพลโต" (Plato’s Cave) ในฉบับดั้งเดิม ผู้คนนั่งอยู่ในถ้ำคอยดูเงาลวงตา และการเดินทางคือการปีนออกไปสู่แสงสว่างแห่งปัญญา แต่ในเวอร์ชันของ Alden: ผู้คนเคยอยู่ในถ้ำ (ความโดดเดี่ยวในระดับหมู่บ้าน) มาเกือบตลอดประวัติศาสตร์ แล้วปีนออกมาในช่วงยุคของ Walter Cronkite ที่สื่อสารมวลชนได้รับความเชื่อถือ แต่ตอนนี้กลับพบว่าตัวเองกำลังจ้องมองวิดีโอที่สร้างโดย AI, ฟีดที่คัดโดยอัลกอริทึม และฝูงบอท — จนต้องสงสัยว่าพวกเขากำลังเดินกลับเข้าไปในภาพลวงตาอีกแห่งหนึ่งหรือไม่
ยุคทองของข้อมูลที่ชัดเจนและเป็นหนึ่งเดียวได้สิ้นสุดลงแล้ว ซึ่งส่งผลกระทบต่อตลาดโดยตรง เพราะตลาดเป็นเพียงเรื่องราวที่คนเชื่อร่วมกันเกี่ยวกับกระแสเงินสดในอนาคต เมื่อเรื่องราวเหล่านี้เริ่มแตกแยก อัตราคิดลด (discount rates) ก็จะแตกแยกตามไปด้วย
สิ่งที่ข้อมูลแสดงให้เห็นจริงๆ
ยุคของ Walter Cronkite (ยุคที่คนเชื่อข่าวจากแหล่งเดียว) คือความผิดปกติ ไม่ใช่บรรทัดฐานปกติ เกือบตลอดประวัติศาสตร์มนุษย์ ผู้คนอาศัยอยู่ในหมู่บ้านโดยแทบไม่มีความรู้เรื่องเหตุการณ์ไกลตัวเลย ช่วงศตวรรษที่ 20 ที่บริษัทข่าวที่น่าเชื่อถือแชร์ข้อมูลที่ตรวจสอบได้ให้คนทั้งประเทศพร้อมกันนั้น เป็นเพียงช่วงเวลาสั้นๆ ที่แปลกประหลาดเท่านั้น ส่วนเฟส 3 ที่เรากำลังเผชิญอยู่ คือช่วงที่ความสามารถในการบันทึกข้อมูลระเบิดออกมา แต่ความเข้าใจในข้อเท็จจริงร่วมกันกลับพังทลายลง อัตราคิดลดของสินทรัพย์ระยะยาวขึ้นอยู่กับความเชื่อมั่นร่วมกันในสถาบันต่างๆ ที่บังคับใช้กระแสเงินสดนั้น เมื่อความเชื่อมั่นแตกสลาย อัตราคิดลดจะกว้างขึ้น และสินทรัพย์ระยะยาว (ซึ่งก็คือพันธบัตรและหุ้นเติบโต) จะถูกตีราคาใหม่ให้ต่ำลง การตีราคาใหม่นี้ไม่ใช่ความผันผวนชั่วคราว แต่มันคือการเปลี่ยนแปลงเชิงโครงสร้าง
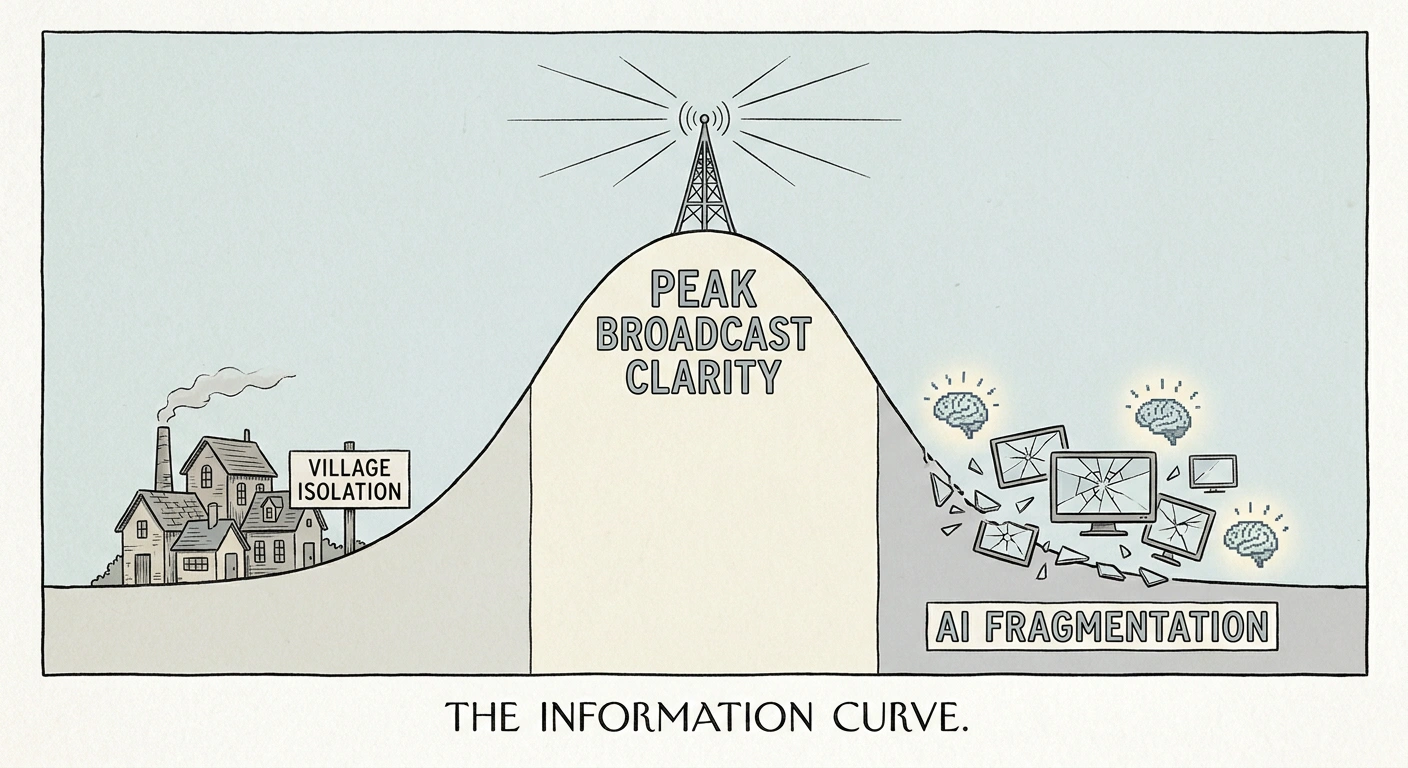
3 ระยะของความรู้ความเข้าใจโลกที่แชร์ร่วมกัน
สหรัฐฯ กำลังถูกกดดันด้วยแรงขับเคลื่อนเชิงโครงสร้างสองอย่างพร้อมกัน ไม่ใช่แค่อย่างเดียว Alden ระมัดระวังมากในจุดนี้ นักเขียนสายมหภาคส่วนใหญ่มักเน้นไปที่เรื่องการครอบงำทางการคลัง (fiscal dominance) หรือไม่ก็ Triffin Dilemma อย่างใดอย่างหนึ่ง แต่ Alden บอกว่าสหรัฐฯ เจอทั้งสองอย่าง การครอบงำทางการคลังหมายความว่าการขาดดุลจะพุ่งสูงไม่ว่าใครจะขึ้นมาบริหาร ส่วน Triffin Dilemma หมายความว่าสหรัฐฯ ต้องขาดดุลการค้าเชิงโครงสร้างเพื่อส่งออกเงินดอลลาร์ให้โลกใช้ ซึ่งทำให้ภาคอุตสาหกรรมในประเทศกลวงและเกิดการสะสมสิทธิเรียกร้องของต่างชาติในสินทรัพย์สหรัฐฯ แรงทั้งสองนี้ส่งเสริมกันและกัน และไม่มีอันไหนถูกแก้ไขเลย เพราะอะไร? เพราะผู้มีสิทธิเลือกตั้งไม่ต้องการเสียสวัสดิการของตนเอง และนักการเมืองก็ไม่ต้องการเสียเก้าอี้
วิกฤตหนี้สาธารณะและสงครามมักจะเกิดขึ้นพร้อมๆ กันเป็นกลุ่ม นี่คือประโยคที่ควรทำให้คุณตื่นตัว หนี้จะสะสมในภาคเอกชนผ่านวัฏจักรสินเชื่อจนถึงขีดจำกัด แทนที่จะเกิดการผิดนัดชำระหนี้จำนวนมาก เงินจะถูกพิมพ์ออกมาและหนี้จะถูกโอนย้ายไปยังระดับรัฐบาลผ่านการขาดดุลการคลังที่ใหญ่ขึ้น เมื่อหนี้สาธารณะชนเพดาน ทางออกก็คือการทำให้ค่าเงินเสื่อมสภาพผ่านเงินเฟ้อและการรีเซ็ตทางการเมืองครั้งใหญ่ กราฟ ที่ Alden วาดมาหลายปีก็ยังเป็น กราฟ เดิมที่เธอวาดอยู่ในตอนนี้ ต่างกันแค่กรอบเวลามันสั้นลงเรื่อยๆ
พอร์ตโฟลิโอแบบ 60/40 ไม่มีคำตอบสำหรับภาวะ Stagflation (เงินเฟ้อสูงแต่เศรษฐกิจฝืดเคือง) หุ้นมักจะไปได้ดีในช่วงที่เศรษฐกิจเติบโตและเงินเฟ้อลดลง พันธบัตรไปได้ดีในช่วงเศรษฐกิจหดตัวและเงินเฟ้อลดลง แต่ไม่มีสินทรัพย์ไหนที่มีคำตอบสำหรับ Stagflation ที่มาพร้อมกับการขาดแคลนพลังงานและวัตถุดิบ ซึ่งเป็นสิ่งที่เกิดขึ้นเมื่อห่วงโซ่อุปทานแตกแยก สนธิสัญญาพลิกผัน และการพึ่งพาความเชี่ยวชาญเฉพาะด้านมากเกินไปส่งผลลบ พอร์ต 60/40 ถูกออกแบบมาสำหรับโลกที่โลกาภิวัตน์ขยายตัว วัตถุดิบมีเหลือเฟือ และเงินเฟ้อต่ำเป็นค่าคงที่ที่แน่นอน ตอนนี้สมมติฐานทั้งสามข้อกำลังถูกตั้งคำถาม
กลไกการทำงานที่แท้จริง
ลองนึกถึงกรอบการลงทุน (Investing Framework) ว่าเหมือนกับสูตรอาหารครับ ซึ่งสูตรนี้ตั้งอยู่บนสมมติฐานว่าวัตถุดิบหลักบางอย่างนั้นราคาถูกและมีให้ เปิดจองซื้อ ได้ง่าย แต่ถ้าขาดวัตถุดิบไปอย่างหนึ่ง เมนูนั้นก็พังทันที ต่อให้คุณจะทำตามขั้นตอนอย่างเป๊ะแค่ไหนก็ตาม
สูตรการลงทุนแบบ 60/40 ตั้งอยู่บนสมมติฐานที่ว่า: (1) เศรษฐกิจเติบโตในสภาวะเงินเฟ้อต่ำ (ดีต่อหุ้น); (2) เศรษฐกิจถดถอยในสภาวะเงินเฟ้อต่ำ (ดีต่อพันธบัตร ซึ่งทำหน้าที่เป็นตัวซับแรงกระแทกขาลง); (3) มีวัตถุดิบเหลือเฟือ (ดีต่อภาพรวมเศรษฐกิจ)
ในยุคที่ตลาดผันผวนรุนแรงเหมือนยุคคาวบอย สมมติฐานข้อ 3 คือสิ่งแรกที่พังลง ตอนนี้ซัพพลายเชนต้องการแผนสำรอง การใช้โดรนปิดทะเลแดงนั้นต้นทุนถูกกว่าการส่งกองเรือบรรทุกเครื่องบินไปเปิดเส้นทางเสียอีก การพึ่งพาตัวเองจึงกลายเป็นกติกาใหม่ เมื่อวัตถุดิบขาดแคลนและซัพพลายเชนเปราะบาง ผลที่ตามมาคือภาวะ Stagflation (เงินเฟ้อสูงแต่เศรษฐกิจฝืดเคือง) ซึ่งพอร์ตแบบ 60/40 ไม่มีแผนรับมือเรื่องนี้เลย
แนวทางของ Alden ไม่ได้สุดโต่งเกินไป เธอไม่ได้บอกให้คุณขายทุกอย่างแล้วไปซื้อทองคำ แต่สิ่งที่เธอทำคือการจัดหมวดหมู่สินทรัพย์ที่น่าลงทุนใหม่ เพื่อให้พอร์ตอยู่รอดได้ในทุกสภาวะเศรษฐกิจ:
กลุ่ม A — สินทรัพย์ที่ดีแต่อาจเผชิญแรงกดดันชั่วคราว คือสินทรัพย์คุณภาพสูงที่มีจำกัดในระดับราคาที่เหมาะสม นี่คือสิ่งที่คุณควรข้ามไว้ในระยะยาวหลายสิบปี แต่บางครั้งมันก็แพงเกินไปได้ เช่น หุ้นกลุ่ม Defensive ที่มีค่า Multiples สูงเกินจริง, หุ้นกลุ่ม AI ที่เทรดกันที่ 80 เท่าของยอดขาย, ทองคำที่พุ่งขึ้นมาแล้ว 30% หรือ Bitcoin ในช่วงที่ตลาดกำลังคลั่ง สินทรัพย์กลุ่ม A เหล่านี้มีความเสี่ยงในระยะสั้นจากเรื่องราคา แม้ว่าพื้นฐานจะยังแข็งแกร่งก็ตาม
กลุ่ม B — สินทรัพย์ที่อ่อนแอในระยะยาว แต่เหมาะกับการเทรดเป็นครั้งคราว ได้แก่ เงินตราและพันธบัตร ซึ่งมีปริมาณเพิ่มขึ้นอย่างไม่หยุดยั้ง ในระยะยาวมูลค่าจะด้อยลงจากการพิมพ์เงินเพิ่ม แต่ในบรรดาสินทรัพย์กลุ่ม B นี้ Alden ชอบสินทรัพย์ที่เป็นเงินสด (เงินสด, ตั๋วเงินคลังระยะสั้น) มากกว่าพันธบัตร เพราะอย่างน้อยเงินสดและตั๋วเงินคลังยังช่วยซับแรงกระแทกจากความผันผวนในช่วงวิกฤตได้ ในขณะที่พันธบัตรระยะยาวจะถูกปรับราคาลงพร้อมกับสินทรัพย์อื่นๆ เมื่อนโยบายการคลังเปลี่ยนทิศทาง
การปรับพอร์ตครั้งนี้มีความละเอียดอ่อน มันไม่ใช่การ "ขายพันธบัตรทั้งหมดไปซื้อทอง" แต่มันคือการ "เปลี่ยนสัดส่วนในกลุ่ม B จากพันธบัตรระยะยาวมาเป็นเงินสดและตั๋วเงินคลังระยะสั้น และปรับสัดส่วนกลุ่ม A จากหุ้น Defensive และ AI ที่คนถือกันเยอะเกินไป (Over-owned) ไปสู่ธุรกิจที่ผลิตสินค้าโภคภัณฑ์หรือสินทรัพย์ที่จับต้องได้ซึ่งราคายังถูกและคนยังถือครองน้อยอยู่"
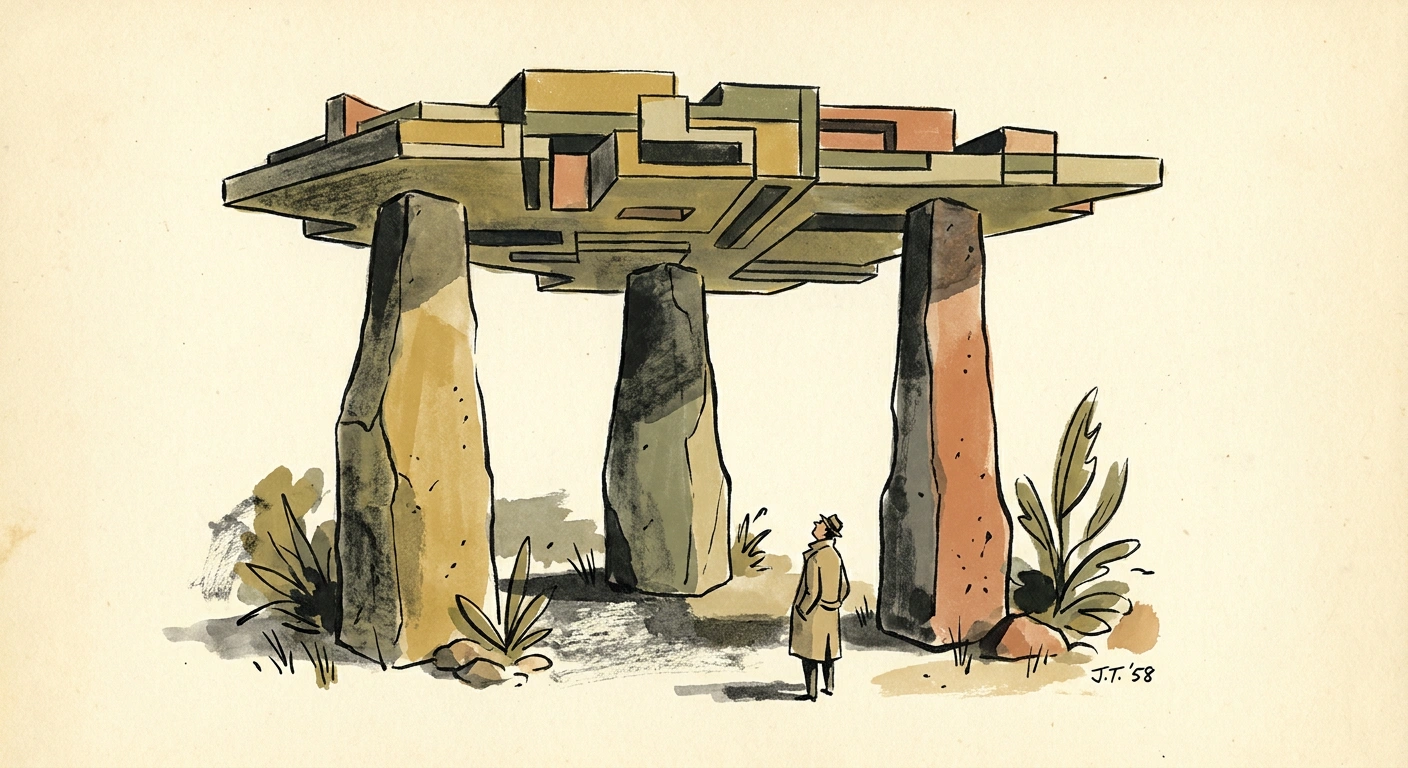
นี่คือพอร์ตการลงทุนที่จะอยู่รอดได้ในทุกสภาวะตลาด
พอร์ตโฟลิโอแบบ 3 เสาหลัก:
1. หุ้นที่มีกำไร — ดีที่สุดในช่วงที่เศรษฐกิจเติบโตแบบเงินเฟ้อลดลง (Disinflationary growth)
2. สินค้าโภคภัณฑ์, ผู้ผลิต, สินทรัพย์ที่รักษามูลค่าได้ (Hard monies) — ดีที่สุดในช่วงเงินเฟ้อสูงหรือเศรษฐกิจถดถอยแต่เงินเฟ้อสูง (Stagflation)
3. สินทรัพย์เทียบเท่าเงินสด — ดีที่สุดในช่วงเศรษฐกิจหดตัวแบบเงินเฟ้อลดลง เมื่อสินทรัพย์อื่นๆ พากันร่วงหมด
พอร์ตแบบ 60/40 ตัดเสาหลักที่ 2 ออกไป เพราะมันสมมติว่าโลกนี้ไม่จำเป็นต้องมีเสาที่ 2 แต่ในยุค Wild West ที่ผันผวนแบบนี้แหละ คือโลกที่เสาหลักที่ 2 จะได้เฉิดฉายเสียที
สิ่งที่คุณควรทำต่างออกไปจากเดิม
เลิกปรับพอร์ตให้เหมาะสมกับสภาวะตลาดที่ไม่มีอยู่อีกต่อไปแล้วได้แล้ว ถ้าในช่วง 15 ปีที่ผ่านมา คุณเน้นถือพันธบัตรระยะยาวเพื่อเป็นตัว “ป้องกันความเสี่ยง” (Hedge) ในช่วงหุ้นขาลง แสดงว่าคุณกำลังป้องกันความเสี่ยงให้กับโลกที่มีเงินเฟ้อต่ำ ซึ่งตัวป้องกันความเสี่ยงนี้จะพังทลายลงในเวลาที่คุณต้องการมันมากที่สุด นั่นคือเมื่อเกิด Stagflation shock ซึ่งจะทำให้ทั้งสองส่วนของพอร์ต 60/40 ร่วงไปพร้อมๆ กัน ให้รีบโยกเงินจากพันธบัตรระยะยาวไปลงในตั๋วเงินคลังระยะสั้นและสินทรัพย์ที่มีมูลค่าในตัวเอง (Hard asset) แทน
ควรมองเรื่องเขตอำนาจทางกฎหมาย (jurisdiction) และการดูแลรักษาสินทรัพย์ (custody) เป็นมิติหนึ่งในการจัดพอร์ต ไม่ใช่เรื่องที่ค่อยมาคิดทีหลัง Alden พูดถึงเรื่องนี้เหมือนเป็นประเด็นรอง แต่จริงๆ แล้วมันคือประโยคที่สำคัญที่สุดประโยคหนึ่งในบทความเลย: “จะเกิดอะไรขึ้นถ้ากรรมสิทธิ์ตามกฎหมายในเงินลงทุนถูกโอนเป็นของรัฐ? ความเสี่ยงนี้อาจเพิ่มสูงขึ้นแม้แต่ในประเทศเศรษฐกิจขนาดใหญ่ในบางพื้นที่” แปลไทยเป็นไทยคือ: โลกยุค 'Wild West' ไม่ได้มีแค่เรื่องความผันผวนของราคา แต่มันคือเรื่องที่ว่าสิทธิ์ตามกฎหมายในสินทรัพย์ของคุณจะยังอยู่รอดไหม จงกระจายความเสี่ยงด้านการดูแลสินทรัพย์ กระจายเขตอำนาจทางกฎหมายเท่าที่ทำได้ และเน้นการถือครองด้วยตัวเอง (self-custody) หรือกระจายการถือครองในสินทรัพย์บางประเภทถ้าเป็นไปได้
เน้นถือสินทรัพย์ที่ไม่ต้องพึ่งพาสัญญาจากนักการเมือง พันธบัตรกระทรวงการคลังระยะยาวก็คือสัญญานักการเมืองที่มีอายุ 30 ปี แต่ธุรกิจที่มีกำไรและมีอำนาจต่อรองด้านราคาคือสิทธิ์ในกระแสเงินสดที่เกิดขึ้นจริง ผู้ผลิตสินค้าโภคภัณฑ์ที่มีต้นทุนการผลิตต่ำคือสิทธิ์ในทรัพยากรจริงๆ ที่ขุดขึ้นมาจากดิน ทองคำแท่งที่คุณเก็บรักษาเองคือสิทธิ์ที่ไม่ต้องขึ้นตรงกับใครหรืออะไรเลย เมื่อคำมั่นสัญญาเริ่มรักษายากขึ้น ส่วนลด (discount rate) ของสินทรัพย์ที่เต็มไปด้วยคำสัญญาจะกว้างขึ้น ในขณะที่ส่วนลดของสินทรัพย์จริงจะแคบลง
ให้เผื่อใจไว้เลยว่าเรากำลังอยู่ในสภาพแวดล้อมทางการคลังแบบ “อัดฉีดเต็มสูบ” (run it hot) จดใส่โน้ตแปะไว้เลยว่า การขาดดุลการคลังของสหรัฐฯ จะยังคงพุ่งสูงต่อไปในอนาคตอันใกล้ ไม่มีอะไรหยุดขบวนรถไฟนี้ได้ สงครามขนาดใหญ่มีแต่จะเร่งให้มันเร็วขึ้น นั่นหมายความว่ากรณีฐาน (base case) คือแรงกดดันเงินเฟ้อที่ยืดเยื้อ แรงกดดันต่อบอนด์ยีลด์ตัวยาว และแรงจูงใจทางการเมืองที่จะปั๊มเงินเฟ้อเพื่อล้างหนี้ การจัดพอร์ตของคุณควรเน้นไปที่การอยู่รอดในกรณีฐานนี้ ไม่ใช่กรณีที่เงินเฟ้อจะอยู่ที่ 2% ตลอดไป
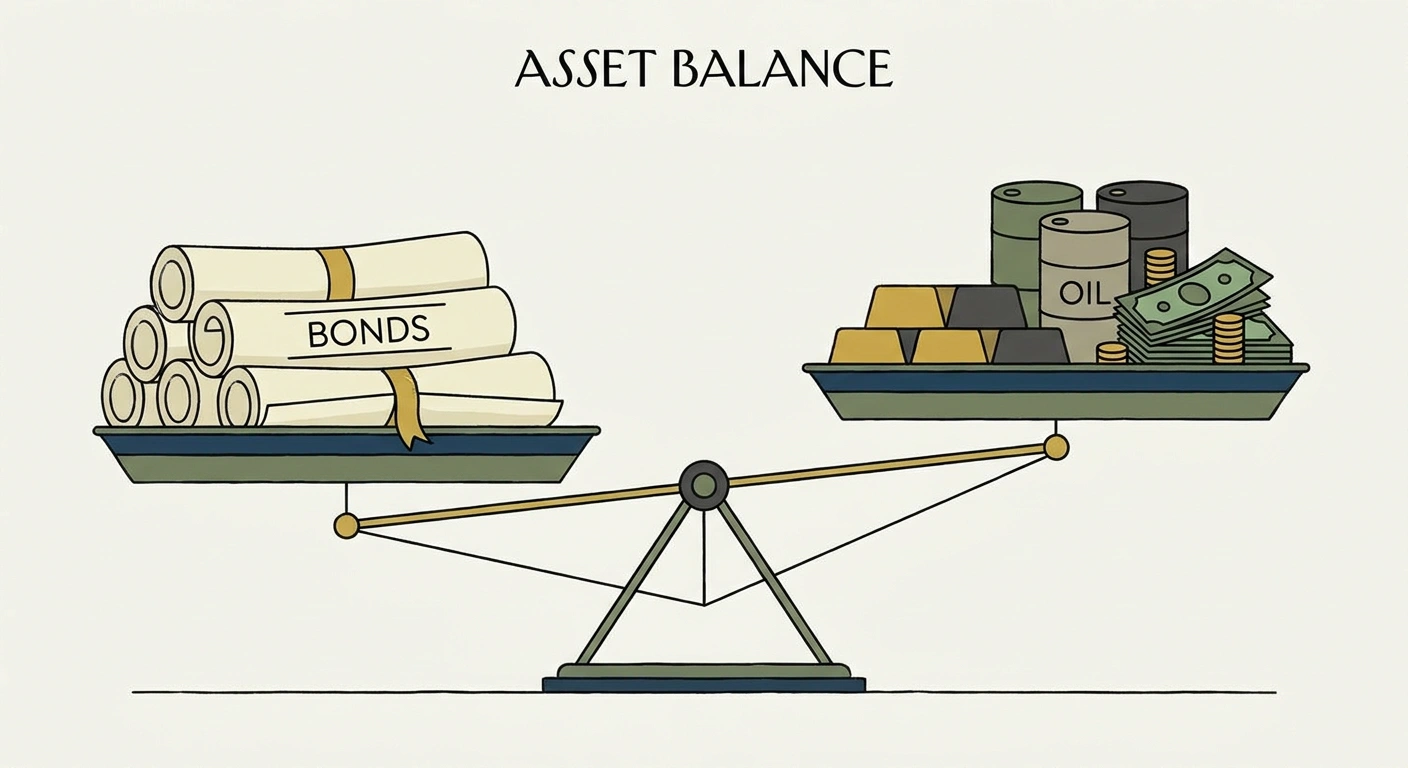
สัญญากระดาษ vs สินทรัพย์ที่จับต้องได้จริง
ข้อควรระวังตามความเป็นจริง
Alden เป็นคนรอบคอบ และคุณก็ควรจะเป็นแบบนั้นด้วย เธอไม่ได้บอกว่าเรามาถึงสุดทางแล้ว เธอย้ำชัดเจนว่า “ฉันไม่คิดว่าเราถึงจุดนั้นแล้ว” ซึ่งหมายความว่าวิกฤตที่แท้จริงหรือการจัดระเบียบใหม่ต้องใช้เวลาอีกหลายปี ถ้าคุณทุ่มสุดตัวไปกับสินทรัพย์จับต้องได้ (hard assets) จนทิ้งหุ้นไปเลย คุณจะพลาดตลาดกระทิงในหุ้นที่ยังวิ่งได้ตราบเท่าที่ปัจจัยลดเงินเฟ้อยังทำงานอยู่ ซึ่งประสิทธิภาพการผลิตจาก AI ก็คือแรงกดดันเงินเฟ้อที่แท้จริงที่อาจช่วยยื้อเวลาไปได้อีกหลายปี
เธอไม่ได้ให้ตัวเลขเป๊ะๆ ไม่มีสูตรสำเร็จแบบ “ถือทอง 30% หุ้น 50% เงินสด 20%” โครงสร้างหลักสามเสาที่เธอให้มานั้นเป็นเชิงโครงสร้าง ไม่ใช่คำสั่งตายตัว สัดส่วนที่แน่นอนขึ้นอยู่กับระยะเวลาการลงทุนของคุณ เขตอำนาจทางกฎหมายที่คุณอยู่ ความมั่นคงของรายได้ และความสามารถในการรับผลขาดทุน (drawdown) ในแต่ละเสาหลัก
เธอไม่ได้บอกว่าสหรัฐฯ กำลังล่มสลาย จักรวรรดิต่างๆ ไม่ยอมลดขนาดตัวเองลงง่ายๆ หรอก พวกเขาจะ “ต่อสู้ดิ้นรนสุดตัวก่อนที่แสงสว่างจะดับลง” (rage against the dying of the light) นั่นหมายความว่าสหรัฐฯ จะพยายามผลักภาระปัญหาไปให้คนอื่น ต่อต้านคู่แข่ง และอัดฉีดระบบให้ร้อนแรงเพื่อรักษาตำแหน่งเอาไว้ ซึ่งมันอาจจะได้ผลนานกว่าที่คุณคิด โลกยุค Wild West ไม่ใช่ทฤษฎีวันสิ้นโลก แต่มันคือทฤษฎีการเปลี่ยนผ่านขั้วอำนาจ (regime-change)
และเธอก็ไม่ได้บอกว่า AI จะส่งผลเสียไปซะหมด AI คือแรงกดดันที่ทำให้ต้นทุนด้านความฉลาดลดลง (Deflationary force) ในขณะเดียวกันมันก็เป็นตัวเร่งให้ต้นทุนในการพิสูจน์ความจริงพุ่งสูงขึ้น (Inflationary force) ซึ่งทั้งสองอย่างนี้สามารถเกิดขึ้นได้พร้อมกัน และจะส่งผลต่อหุ้นแต่ละตัวในพอร์ตของคุณแตกต่างกันไป
สิ่งหนึ่งที่ต้องจำให้ขึ้นใจ
ตำราการลงทุนที่คุณโตมากับมัน ถูกสร้างขึ้นในช่วงเวลาพิเศษที่อาจเกิดขึ้นเพียงครั้งเดียวในประวัติศาสตร์อารยธรรมมนุษย์ เป็นยุคที่สถาบันต่างๆ มีความน่าเชื่อถือ วัตถุดิบมีเหลือเฟือ แรงกดดันเงินเฟ้อต่ำ และมีมหาอำนาจโลกเพียงหนึ่งเดียวที่คุมกฎ แต่ยุคสมัยที่ทุกอย่างประจวบเหมาะแบบนั้นมันจบลงแล้ว และมันจะไม่กลับมาอีกเลยในช่วงชีวิตการลงทุนของคุณ
พรสวรรค์ของ Alden คือการที่เธอไม่บีบให้คุณต้องเลือกระหว่างความสิ้นหวังกับการชะล่าใจ ยุค 'Wild West' หรือยุคที่ไร้ระเบียบไม่ใช่จุดจบของโลก แต่มันคือโลกใบใหม่ที่ต่างออกไป กฎกติกามารยาทยังคงมีอยู่ เพียงแต่ถนนในตอนนี้มันไม่ได้ลาดยาง แผนที่ก็ถูกเผาไปครึ่งนึง แถมคนที่ร่วมเดินทางไปกับคุณยังเถียงกันไม่จบเลยว่าวิดีโอที่เพิ่งเห็นน่ะของจริงหรือของปลอม
พอร์ตการลงทุนของคุณถูกออกแบบมาเพื่อวิ่งบนถนนลาดยาง แต่มันจำเป็นต้องได้รับการปรับโครงสร้างใหม่เพื่อให้วิ่งบนทางวิบากได้
เสาหลักทั้ง 3 ต้นไม่ใช่การขยับตัวด้วยความตื่นตระหนก แต่มันคือการกลับไปสู่โครงสร้างที่เคยใช้ได้ผลก่อนยุคทองที่โชคเข้าข้างเรา ซึ่งก็คือ ธุรกิจที่มีกำไร, สิ่งของที่จับต้องได้จริง และมีเงินสดมากพอที่จะอยู่รอดในช่วงที่สองอย่างแรกใช้ไม่ได้ผล นี่คือพอร์ตการลงทุนที่อยู่รอดข้ามยุคสมัย และเป็นพอร์ตสำหรับยุค Wild West อย่างแท้จริง
อ้างอิงจากจดหมายข่าวของ Lyn Alden ฉบับเดือนมิถุนายน 2026 หัวข้อ “The Wild West” · lynalden.com
เพื่อวัตถุประสงค์ในการให้ข้อมูลเท่านั้น ไม่ใช่คำแนะนำในการลงทุน
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (6)
เพื่อแสดงความคิดเห็น
74
62