
คู่มือการเล่น Volatility: เจาะลึก VIX, โครงสร้าง Term Structure ของ VIX ฟิวเจอร์ส และสิ่งที่ VXX/UVXY ติดตามจริงๆ - ช่วงเดือนกันยายน/ตุลาคม และฤดูกาลเลือกตั้งสหรัฐฯ
ความผันผวนเป็นหนึ่งในเรื่องที่คนเข้าใจผิดกันมากที่สุดในการลงทุน
นักลงทุนส่วนใหญ่รู้จัก VIX $CBOE Volatility S&P 500 Index (.VIX.US)$ ในฐานะ “ดัชนีความกลัว” ของ Wall Street เวลาที่ VIX พุ่งสูงขึ้น ตลาดมักจะอยู่ในสภาวะกดดัน แต่เมื่อมันปรับตัวลดลง นักลงทุนก็มักจะกล้าเปิดรับความเสี่ยงมากขึ้น
แต่การลงทุนกับความผันผวนนั้นมีอะไรมากกว่าแค่การนั่งจ้อง VIX
ตัว VIX เองนั้นไม่สามารถลงทุนได้โดยตรง แม้แต่ผลิตภัณฑ์อย่าง VXX และ UVXY ก็ไม่ได้เคลื่อนไหวตาม Spot VIX แบบเป๊ะๆ เพราะมันไปผูกกับ VIX ฟิวเจอร์ส ซึ่งทำให้มีตัวแปรสำคัญอีกอย่างหนึ่งเข้ามาเกี่ยวข้อง นั่นคือ โครงสร้างราคาสัญญา VIX ฟิวเจอร์ส (term structure). (อ่านเพิ่มเติม: $iPath Series B S&P 500 VIX Short-Term Futures ETN (VXX.US)$ และ $ProShares Ultra VIX Short-Term Futures ETF (UVXY.US)$ )
และในตอนนี้ ความแตกต่างตรงนี้ก็น่าสนใจเป็นพิเศษ
ดัชนี VIX อยู่ที่ประมาณ 15 ซึ่งบ่งบอกว่าตลาดค่อนข้างสงบ แต่ VIX ฟิวเจอร์ส กลับทำราคาดักหน้าว่าความผันผวนจะค่อยๆ สูงขึ้นตั้งแต่เดือนกันยายนไปจนถึงพฤษภาคมปีหน้า
เมื่อพิจารณาว่าเดือนกันยายนและตุลาคมมักจะเป็นช่วงที่ตลาดผันผวนสูงตามสถิติ แถมยังมีการเลือกตั้งกลางเทอมของสหรัฐฯ ในเดือนพฤศจิกายนที่กำลังใกล้เข้ามา นี่จึงเป็นจังหวะที่ดีที่จะมาทำความเข้าใจว่าจริงๆ แล้วตลาดความผันผวนกำลังบอกอะไรเราอยู่
VIX ไม่ใช่ VXX หรือ UVXY
ดัชนีความผันผวน Cboe หรือ VIX คือตัวชี้วัดความคาดหวังของตลาดต่อความผันผวนของ S&P 500 ในช่วงประมาณ 30 วันข้างหน้า โดยคำนวณจากราคาของ S&P 500 ออปชัน
แต่ตัว VIX เองนั้น ไม่ใช่อะไรที่นักลงทุนจะสามารถซื้อหรือขายได้ง่ายๆ เหมือนหุ้น.
และนี่คือจุดที่ผลิตภัณฑ์ที่เชื่อมโยงกับความผันผวนเข้ามามีบทบาท
วีเอ็กซ์เอ็กซ์ ให้โอกาสในการลงทุนที่อ้างอิงกับดัชนี VIX ฟิวเจอร์ส ระยะสั้น โดยตัวนี้เป็นตราสารหนี้ที่มีการซื้อขายในตลาดหลักทรัพย์ (ETN) ไม่ใช่ ETF ดังนั้นจึงมีความเสี่ยงด้านเครดิตของผู้ออกหลักทรัพย์ด้วย
ยูวีเอ็กซ์วาย คือ ETF ของ ProShares ที่ออกแบบมาเพื่อให้ ผลตอบแทน 1.5 เท่าต่อวัน เมื่อเทียบกับดัชนี VIX ฟิวเจอร์ส ระยะสั้น
คำว่า “รายวัน” นั้นสำคัญมาก เพราะ UVXY จะมีการปรับสัดส่วนการลงทุน (Exposure) ใหม่ทุกวัน ผลตอบแทนในระยะยาวจึงอาจแตกต่างอย่างมากจากการเอาค่า VIX มาคูณ 1.5 ตรงๆ
ประเด็นสำคัญคือ:
VXX และ UVXY เคลื่อนไหวตาม VIX ฟิวเจอร์ส ไม่ใช่ราคา Spot ของ VIX
และนั่นก็นำเราไปสู่คอนเซปต์ที่สำคัญที่สุดในการทำความเข้าใจผลิตภัณฑ์สาย Volatility
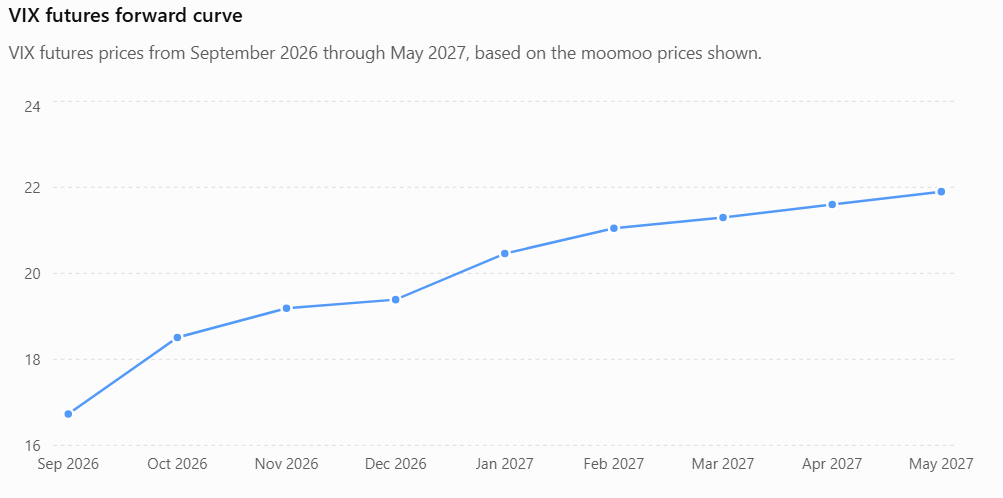
ราคา VIX ฟิวเจอร์ส ตั้งแต่เดือนกันยายน 2026 ถึงพฤษภาคม 2027 อ้างอิงจากหน้าจอ moomoo
VIX ดูนิ่งๆ แต่ฝั่งฟิวเจอร์สเคิร์ฟกำลังบอกอะไรที่ต่างออกไป
ถ้าดูเผินๆ ตลาดความผันผวนดูนิ่งสงบมาก
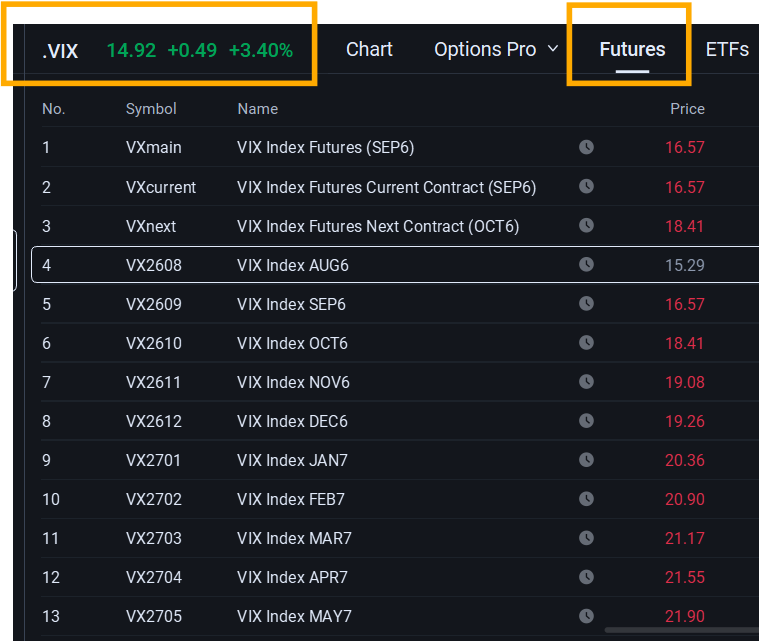
ค่า Spot VIX ในหน้าจอ moomoo ล่าสุดอยู่ที่ประมาณ 14.92.
แต่ถ้าลองเปิดแถบ ฟิวเจอร์ส ขึ้นมา ภาพที่เห็นจะเริ่มน่าสนใจขึ้นทันที
VIX ฟิวเจอร์ส เดือนกันยายนอยู่ที่ประมาณ 16.57, ตุลาคมอยู่ที่ 18.41, พฤศจิกายนอยู่ที่ 19.08 และธันวาคมอยู่ที่ 19.26.
พอถึงเดือนมกราคม 2027 ฟิวเจอร์สก็พุ่งเกิน 20 ไปแตะที่ประมาณ 21.90 ภายในเดือนพฤษภาคม.
สิ่งนี้ทำให้เกิดรูปแบบคลาสสิกที่เรียกว่า โครงสร้างราคา VIX ฟิวเจอร์ส แบบลาดเอียงขึ้น (Upward-sloping) หรือที่รู้จักกันในชื่อ Contango
โครงสร้างราคา (Term structure) คือราคาของ VIX ฟิวเจอร์ส ในวันหมดอายุที่แตกต่างกัน
ในปี ภาวะ Contangoซึ่งสัญญาฟิวเจอร์สที่มีวันหมดอายุไกลกว่าจะมีราคาซื้อขายสูงกว่าสัญญาที่ใกล้หมดอายุ
ในปี Backwardationในทางกลับกัน หากเกิดสภาวะตรงข้าม สัญญาฟิวเจอร์สระยะสั้นจะมีราคาซื้อขายสูงกว่าสัญญาระยะยาว
ไม่ว่าสภาวะใดก็ไม่ได้หมายความว่าจะเป็นสัญญาณ ขาขึ้น หรือ ขาลง สำหรับหุ้นโดยอัตโนมัติ
แต่รูปร่างของเส้นกราฟนั้นสำคัญอย่างยิ่งสำหรับใครก็ตามที่เทรดความผันผวน (Volatility)
Contango คือต้นทุนแฝงของการถือครองความผันผวน
นี่คือจุดที่นักลงทุนหลายคนพลาดไป
VXX และ UVXY จะทำการ Roll สถานะจากสัญญา VIX ฟิวเจอร์ส ฉบับหนึ่งไปยังอีกฉบับหนึ่งอย่างต่อเนื่อง
เมื่อเส้นกราฟฟิวเจอร์สอยู่ในสภาวะ Contango ผลิตภัณฑ์ที่อ้างอิงความผันผวนจะขายสัญญาที่ใกล้หมดอายุซึ่งมีราคาถูกกว่า แล้วแทนที่ด้วยสัญญาที่มีราคาสูงกว่าในอนาคต
ซึ่งนั่นอาจทำให้เกิด Negative Roll Yield (ผลตอบแทนจากการ Roll ที่ติดลบ).
พูดง่ายๆ ก็คือ คุณอาจจะคาดการณ์ถูกว่าความผันผวนจะเพิ่มขึ้นในที่สุด แต่ก็ยังขาดทุนได้ในระหว่างที่รอให้มันเกิดขึ้นจริง
นี่คือเหตุผลว่าทำไมผลิตภัณฑ์กลุ่มความผันผวนถึงปรับตัวลดลงอย่างหนักในช่วงที่ตลาดสงบนิ่งเป็นเวลานาน
และยังอธิบายได้ว่าทำไมเราถึงไม่ควรดูแค่กราฟ VXX หรือ UVXY แล้วทึกทักเอาเองว่ามันต้องเคลื่อนไหวเหมือนกับ VIX เป๊ะๆ
ทั้งการถือครอง ฟิวเจอร์ส ที่เป็นสินทรัพย์อ้างอิง รูปทรงของเส้นกราฟ และในกรณีของ UVXY การรีเซ็ตเลเวอเรจรายวัน ล้วนเป็นปัจจัยที่สำคัญทั้งหมด
เดือนสิงหาคมที่ผ่านมาตลาดอาจจะดูสงบ แต่นั่นไม่ได้หมายความว่าความผันผวนจะนิ่งแบบนี้ตลอดไป
เดือนสิงหาคมที่ผ่านมาเป็นตัวอย่างที่ดีเลยครับ
มีการรายงานค่า VIX อยู่ที่ประมาณ 15.8 เมื่อวันที่ 25 สิงหาคมต่ำกว่าค่าเฉลี่ยระยะยาวที่ระบุไว้ในบทวิเคราะห์ของ moomoo ในขณะเดียวกัน VXX และ UVXY ก็เทรดกันอยู่ที่ระดับใกล้จุดต่ำสุดในรอบ 52 สัปดาห์
VXX ร่วงลงมาจากจุดสูงสุดตอนปิดตลาดในเดือนมิถุนายนที่ประมาณ $26.60 มาอยู่ที่ประมาณ $18.10 ในช่วงปลายเดือนสิงหาคม
ส่วน UVXY ก็ร่วงจากประมาณ $33.27 ไปที่ประมาณ $18.15 ในช่วงเวลาเดียวกัน
ความแตกต่างนี้เห็นได้ชัดเจนมาก
ตลาดอยู่ในสภาวะที่สงบ
แต่เส้นกราฟ ฟิวเจอร์ส ได้สะท้อนราคาความผันผวนที่สูงขึ้นในระยะยาวไปเรียบร้อยแล้ว
นั่นไม่ได้หมายความว่าตลาดกำลังทำนายว่าความผันผวนจะพุ่งสูงขึ้นเสมอไป เพราะราคา ฟิวเจอร์ส ไม่ใช่การพยากรณ์ในความหมายทั่วไป แต่มันรวมเอาค่าพรีเมียมความเสี่ยงและปัจจัยอื่นๆ เข้าไปด้วย
แต่ลักษณะของเส้นกราฟก็บอกข้อมูลที่เป็นประโยชน์กับเรานะ:
นักลงทุนยอมจ่ายแพงขึ้นเรื่อยๆ สำหรับความผันผวนที่จะเกิดขึ้นในอนาคต
และนี่คือเหตุผลว่าทำไมแค่ดู VIX อย่างเดียวถึงไม่พอ
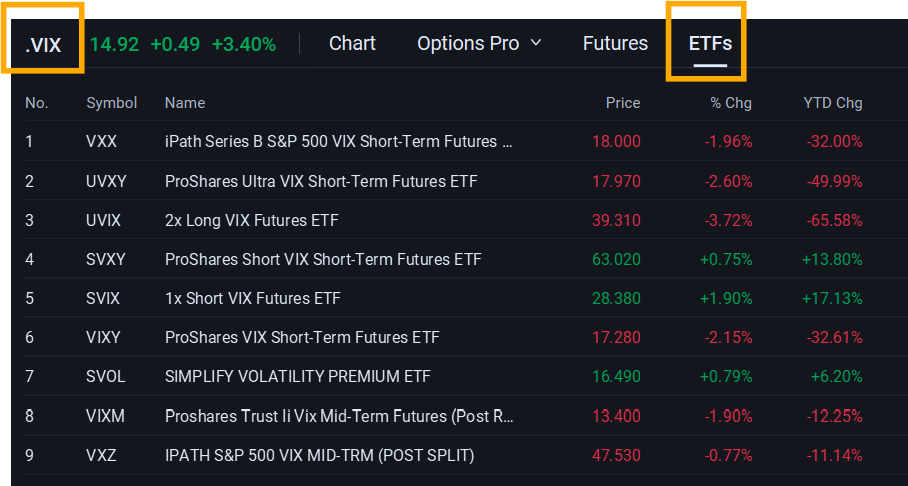
หน้าคัดกรอง VIX ETF ของ moomoo แสดงให้เห็นถึงผลิตภัณฑ์ความผันผวนระยะสั้นและระยะกลางที่มี เปิดจองซื้อ ให้เราได้ติดตามกัน
การเทรดความผันผวนไม่ได้มีแค่รูปแบบเดียว
หน้าคัดกรอง ETF ของ moomoo ยังเน้นย้ำจุดสำคัญอีกอย่างคือ: “VIX ETF” ไม่ใช่กลยุทธ์รูปแบบเดียวเสมอไป
VXX และ VIXY ช่วยให้เราเข้าถึง VIX ฟิวเจอร์ส ระยะสั้นได้
UVXY จะขยายความเสี่ยงนั้นเป็นรายวัน ในขณะที่ UVIX จะให้ความเสี่ยงแบบ 2x Long VIX ฟิวเจอร์ส
ส่วนอีกด้านหนึ่งของตลาดก็จะมีผลิตภัณฑ์อย่างเช่น เอสวีเอกซ์ไอ และ เอสวีไอเอกซ์ ซึ่งเน้นทำกำไรเมื่อ VIX ฟิวเจอร์ส ระยะสั้นปรับตัวลดลง
นอกจากนี้ยังมีผลิตภัณฑ์ระยะกลางอย่างเช่น วีไอเอ็กซ์เอ็ม และ วีเอ็กซ์แซด ซึ่งใช้ VIX ฟิวเจอร์ส ที่มีอายุยาวกว่า
นั่นหมายความว่านักลงทุนจำเป็นต้องเข้าใจ สิ่งที่อยู่เบื้องหลังผลิตภัณฑ์นั้นๆ ก่อนที่จะไปดูแค่กราฟราคา
ผลิตภัณฑ์สองตัวอาจจะมีคำว่า “VIX” ในชื่อเหมือนกัน แต่มีลักษณะความเสี่ยงและผลตอบแทนที่แตกต่างกันอย่างสิ้นเชิง
กันยายนและตุลาคม: หน้าต่างแห่งความผันผวนเปิดขึ้นแล้ว
ตามสถิติในอดีต เดือนกันยายนและตุลาคมขึ้นชื่อว่าเป็นเดือนที่ตลาดมีความผันผวนสูง
แต่นั่นไม่ได้หมายความว่าหุ้นจะต้องร่วง หรือ VIX จะต้องพุ่งเสมอไป
ปัจจัยด้านฤดูกาล (Seasonality) ไม่ใช่สัญญาณในการเทรด
แต่มันก็เป็นเหตุผลที่ทำให้เราต้องจับตาดูให้ใกล้ชิดยิ่งขึ้น
หลังจากช่วงฤดูร้อนที่ปกติจะเงียบเหงา เดือนกันยายนจะเป็นช่วงที่เหล่านักลงทุนสถาบันกลับมาลุยกันเต็มตัวอีกครั้ง พร้อมด้วยข้อมูลเศรษฐกิจสำคัญๆ การตัดสินใจของ Fed และการปรับพอร์ตใหม่
นอกจากนี้ เดือนตุลาคมยังมักจะเกี่ยวข้องกับเหตุการณ์ความผันผวนครั้งใหญ่ที่สุดในประวัติศาสตร์ตลาดหุ้นด้วย
และในปีนี้ ยังมีอีกปัจจัยหนึ่งที่รออยู่ถัดจากเดือนตุลาคม:
นั่นคือการเลือกตั้งกลางเทอมของสหรัฐฯ ในเดือนพฤศจิกายน
นั่นทำให้กราฟ VIX ฟิวเจอร์ส ในช่วงเดือนกันยายนถึงพฤศจิกายนน่าสนใจเป็นพิเศษ
เอฟเฟกต์จากการเลือกตั้ง
ตลาดไม่จำเป็นต้องรอจนถึงวันเลือกตั้งถึงจะเริ่มรับรู้ความไม่แน่นอนทางการเมือง
เทรดเดอร์ออปชันสามารถเริ่มทำประกันความเสี่ยง (Hedging) ได้ล่วงหน้าหลายสัปดาห์หรือหลายเดือนก่อนเหตุการณ์สำคัญจะเกิดขึ้น
สิ่งนี้ทำให้กราฟ VIX ฟิวเจอร์ส และตลาดออปชันมีประโยชน์อย่างยิ่งเมื่อเราใกล้เข้าสู่ช่วงเดือนพฤศจิกายน
คำถามสำคัญไม่ใช่ว่า:
“การเลือกตั้งจะทำให้ตลาดถล่มหรือไม่?”
เรื่องนี้ไม่มีใครรู้
คำถามที่ดีกว่าคือ:
แต่คือ “ตลาดออปชันมีราคาแพงขึ้นเมื่อใกล้ถึงวันงานหรือไม่?”
ซึ่งเป็นสิ่งที่นักลงทุนสามารถติดตามดูได้จริงๆ
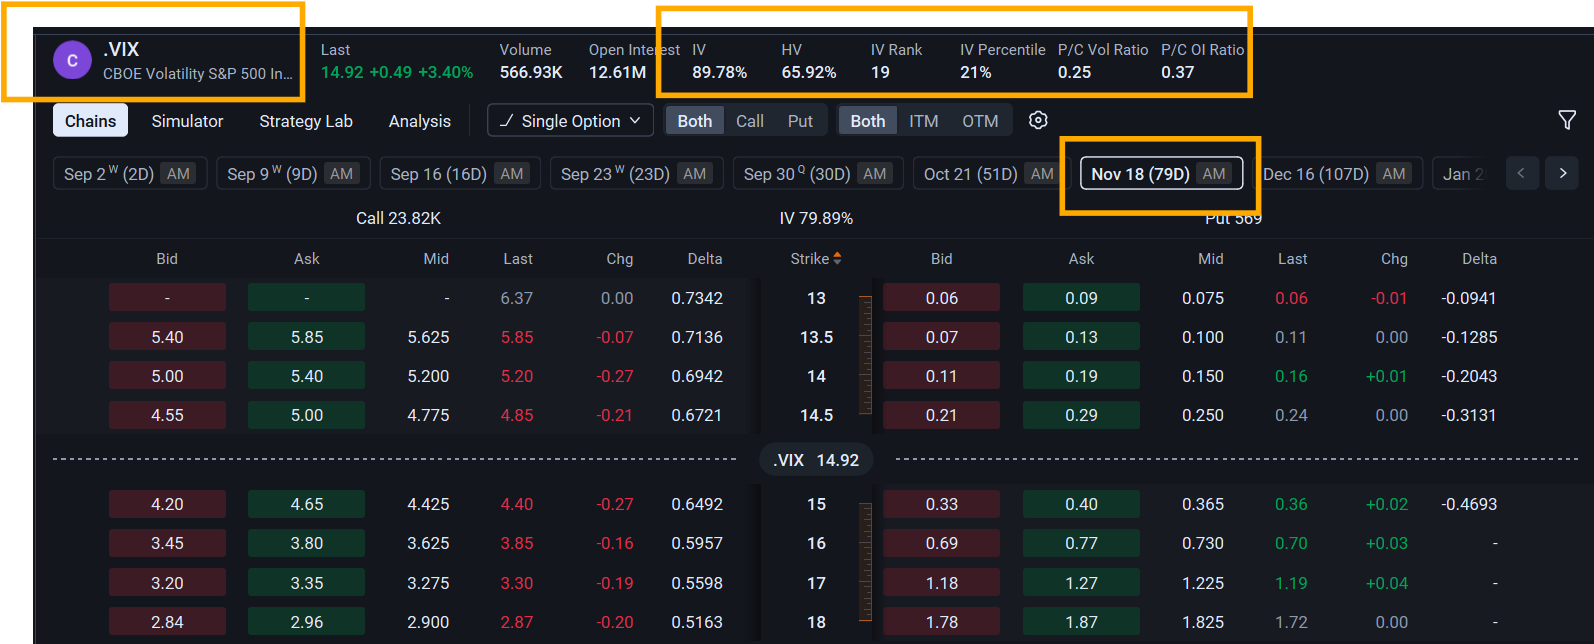
หน้าจอ VIX ออปชัน ของ moomoo ให้ข้อมูลเชิงลึกอีกระดับที่นอกเหนือไปจากราคา VIX Spot และกราฟฟิวเจอร์ส
ตลาด VIX ออปชัน กำลังบอกอะไรเรา?
หน้าจอ VIX ออปชัน ใน moomoo แสดงให้เห็นว่า VIX อยู่ที่ประมาณ 14.92, โดยมีค่าความผันผวนแฝง (IV) อยู่ที่ประมาณ 89.78%, ค่าความผันผวนในอดีตอยู่ที่ประมาณ 65.92%, IV Rank อยู่ที่ 19 และ IV เปอร์เซ็นต์ไทล์ อยู่ที่ 21%.
นอกจากนี้ยังแสดงปริมาณการซื้อขาย Put/Call และสัดส่วนสถานะคงค้าง (Open Interest) อีกด้วย
แต่อย่าเข้าใจผิดว่าการที่ค่า IV อยู่ที่ 89.78% หมายความว่า VIX ถูกคาดการณ์ว่าจะพุ่งขึ้น 89.78%
นั่นไม่ใช่ความหมายของค่าความผันผวนแฝง (IV)
VIX ออปชัน คือออปชันที่อ้างอิงบน VIX ฟิวเจอร์ส ดังนั้นการตั้งราคาจึงสะท้อนถึงการคาดการณ์เกี่ยวกับความผันผวนในอนาคต
นี่คือจุดที่ฟีเจอร์ IV Rank และ IV เปอร์เซ็นต์ไทล์ จะเริ่มมีประโยชน์ขึ้นมาทันที
แทนที่จะดูตัวเลข IV แบบลอยๆ ค่าเหล่านี้จะช่วยให้เราเห็นบริบทในอดีตว่าความผันผวนที่คาดการณ์ (Implied Volatility) ในปัจจุบันอยู่ตรงไหนเมื่อเทียบกับช่วงราคาที่ผ่านมา
สิ่งนี้ช่วยให้นักลงทุนระบุได้ว่า ออปชัน ในตอนนี้มีราคาแพงหรือถูกเมื่อเทียบกับประวัติราคาของตัวมันเอง
UVXY แสดงให้เห็นว่าทำไมผลิตภัณฑ์ที่เกี่ยวกับความผันผวนถึงมีความแตกต่าง
คราวนี้ลองมาดู UVXY กันบ้าง
หน้าจอ ออปชัน ของ moomoo แสดงค่า UVXY อยู่ที่ประมาณ $18.03, โดยมีความผันผวนที่คาดการณ์ (Implied Volatility) อยู่ที่ประมาณ 83.51%, ค่าความผันผวนในอดีตอยู่ที่ประมาณ 33.70%, ส่วน IV Rank และ IV เปอร์เซ็นต์ไทล์ ทั้งคู่เฉลี่ยอยู่ที่ 13.
ในกระดานออปชันยังมีวันหมดอายุให้เลือกหลากหลาย ทั้งเดือนกันยายน ตุลาคม พฤศจิกายน และธันวาคม
จุดนี้เองที่นักลงทุนจะได้เห็นว่าผลิตภัณฑ์ด้านความผันผวนนั้นแตกต่างจาก VIX ในตลาดสปอตอย่างไร
UVXY เป็นผลิตภัณฑ์ที่มีเลเวอเรจและอ้างอิงกับฟิวเจอร์ส โดยจะมีการรีเซ็ตสถานะทุกวัน
ดังนั้น ออปชันของมันจึงได้รับอิทธิพลจากพฤติกรรมของตัว UVXY เอง ซึ่งอาจแตกต่างจากการดูแค่ดัชนี VIX เพียงอย่างเดียว
กระดานออปชันช่วยให้นักลงทุนมีอีกหนึ่งช่องทางในการวิเคราะห์ตลาดนี้ ทั้งในเรื่องของ IV, ค่า Greeks, สถานะคงค้าง (Open Interest) รวมถึงความสมดุลระหว่าง Call และ Put
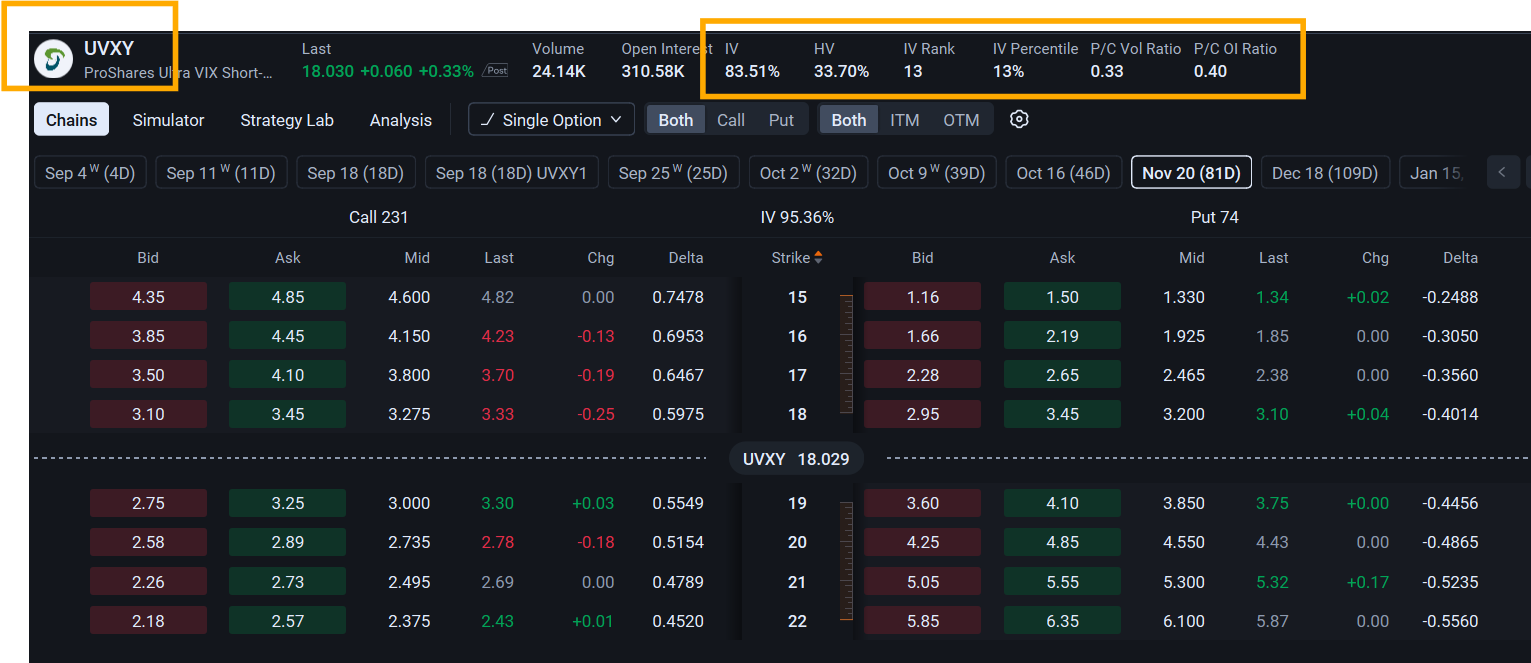
ข้อมูลออปชันของ UVXY แสดงให้เห็นว่าความผันผวนของผลิตภัณฑ์ความผันผวนแบบมีเลเวอเรจนั้นแตกต่างจาก VIX ในตลาดสปอตได้มากแค่ไหน
วิธีที่ผมใช้ moomoo ในการอ่านตลาดความผันผวน
นี่คือจุดที่แพลตฟอร์ม moomoo เข้ามามีประโยชน์เป็นอย่างมาก
แทนที่จะดูแค่ตัวเลขเดียว ผมจะคอยติดตาม 5 สิ่งนี้ครับ
อย่างแรกคือ VIX ในตลาดสปอต
เริ่มกันที่ตัวหลักอย่าง VIX ค่าความผันผวนตอนนี้ต่ำผิดปกติหรือพุ่งสูงขึ้นกันแน่?
อย่างที่สอง ดูโครงสร้างราคา VIX ฟิวเจอร์ส (Term Structure)
ไปที่แถบ ฟิวเจอร์ส แล้วดูแนวโน้มตลอดทั้งเส้น Curve
กราฟอยู่ในภาวะ Contango หรือเปล่า? เส้น Curve ชันขึ้นไหม? หรือกำลังเปลี่ยนทิศไปเป็น Backwardation?
อย่างที่สาม ดูพวก ETF ที่อ้างอิงความผันผวน
ใช้ประโยชน์จาก ETF ใช้แถบนี้เพื่อเปรียบเทียบโปรดักต์ต่างๆ เช่น VXX, UVXY, UVIX, SVXY และ VIXM
ส่วนนี้จะแสดงให้เห็นว่ากลยุทธ์ความผันผวนแต่ละแบบให้ผลตอบแทนเป็นยังไงบ้าง
อย่างที่สี่ การวิเคราะห์ออปชัน
ใช้ประโยชน์จาก กระดานออปชัน (Options Chain) เพื่อตรวจสอบ IV, IV Rank, IV เปอร์เซ็นต์ไทล์, Open Interest และ Put/Call Ratio
สุดท้ายคือ ความเคลื่อนไหวของออปชันที่ผิดปกติ (Unusual Options Activity)
ให้ลองมองหาการเทรดที่มีขนาดใหญ่ผิดปกติ หรือการเทรดที่ดูแปลกๆ ในผลิตภัณฑ์ที่เกี่ยวข้องกับความผันผวน
ไม่ควรดูอินดิเคเตอร์ตัวใดตัวหนึ่งแยกกันเพียงอย่างเดียว
แต่เมื่อนำมาดูรวมกัน จะช่วยให้เห็นภาพรวมของตลาดความผันผวนที่สมบูรณ์ยิ่งขึ้น
สิ่งที่ผมกำลังจับตามองอยู่ในตอนนี้
ตลาดความผันผวนกำลังส่งสัญญาณการจัดตั้งสถานะ (Setup) ที่น่าสนใจให้เราเห็น
ค่า VIX อยู่ที่ประมาณ 15
ช่วงเดือนสิงหาคมที่ผ่านมาค่อนข้างเงียบเหงา
แต่เส้นกราฟของ VIX ฟิวเจอร์ส กำลังค่อยๆ ปรับตัวสูงขึ้นอย่างต่อเนื่องตั้งแต่เดือนกันยายนไปจนถึงพฤษภาคม
ในขณะเดียวกัน เดือนกันยายนและตุลาคมถือเป็นช่วงเวลาที่มีความผันผวนสูงตามสถิติในอดีต ส่วนการเลือกตั้งกลางเทอมของสหรัฐฯ ในเดือนพฤศจิกายน ก็เป็นอีกหนึ่งความเสี่ยงจากเหตุการณ์ที่เรารู้อยู่แล้ว
นั่นไม่ได้หมายความว่านักลงทุนควรจะรีบกระโดดเข้าไปซื้อความผันผวนโดยอัตโนมัติ
ในความเป็นจริง ผลลัพธ์อาจเป็นตรงกันข้ามเลยก็ได้
เมื่อผลิตภัณฑ์ที่อิงกับความผันผวนอยู่ในสภาวะ Contango ต้นทุนจากการ Roll over ฟิวเจอร์ส อย่างต่อเนื่องอาจกลายเป็นผลเสียต่อนักลงทุนสาย Long Volatility ได้
บทเรียนสำคัญคือเราต้องเข้าใจว่า จริงๆ แล้วคุณกำลังซื้ออะไรอยู่.
VIX, VIX ฟิวเจอร์ส, VXX, UVXY และ VIX ออปชัน แม้จะมีความเกี่ยวข้องกัน แต่พวกมันไม่ใช่สิ่งเดียวกัน
สำหรับผม สัญญาณที่น่าสนใจที่สุดในตอนนี้ไม่ใช่แค่การที่ VIX อยู่ในระดับต่ำ
มันคือส่วนต่างระหว่าง Spot VIX กับเส้นกราฟฟิวเจอร์ส (Futures Curve).
วันนี้ตลาดดูสงบเงียบ แต่นักลงทุนกลับยอมจ่ายแพงกว่าเพื่อป้องกันความผันผวนที่จะเกิดขึ้นในอนาคต
และเมื่อเราเข้าสู่ช่วงเดือนกันยายนและตุลาคม ซึ่งใกล้กับการเลือกตั้งกลางเทอมของสหรัฐฯ เส้นกราฟนั้นคือหนึ่งในจุดที่ผมจะจับตามองอย่างใกล้ชิดที่สุด
VIX บอกเราว่าความผันผวนอยู่ที่ระดับไหน ส่วนเส้น Futures curve จะบอกเราว่าความผันผวนนั้นถูกตั้งราคาอย่างไรตามช่วงเวลาต่างๆ
บทความนี้จัดทำขึ้นเพื่อวัตถุประสงค์ทางการศึกษาเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงิน VIX ฟิวเจอร์ส, ออปชัน และผลิตภัณฑ์ที่เชื่อมโยงกับความผันผวนมีความซับซ้อนและมีความเสี่ยงสูง
กรุณา ติดตามผม Greg Boland ได้ที่นี่ใน moomoo คอมมิวนิตี
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (258)
เพื่อแสดงความคิดเห็น
301
66