CPI เดือนกรกฎาคมชะลอตัวตามคาด: ความเสี่ยงระดับมหภาคเริ่มดูดีขึ้น ทิศทางตลาดหลังจากนี้จะเป็นอย่างไรต่

สรุปข้อมูลเดือนกรกฎาคม | โอกาสขึ้นดอกเบี้ยริบหรี่ ตลาดเบนเข็มความสนใจไปที่งาน Jackson Hole
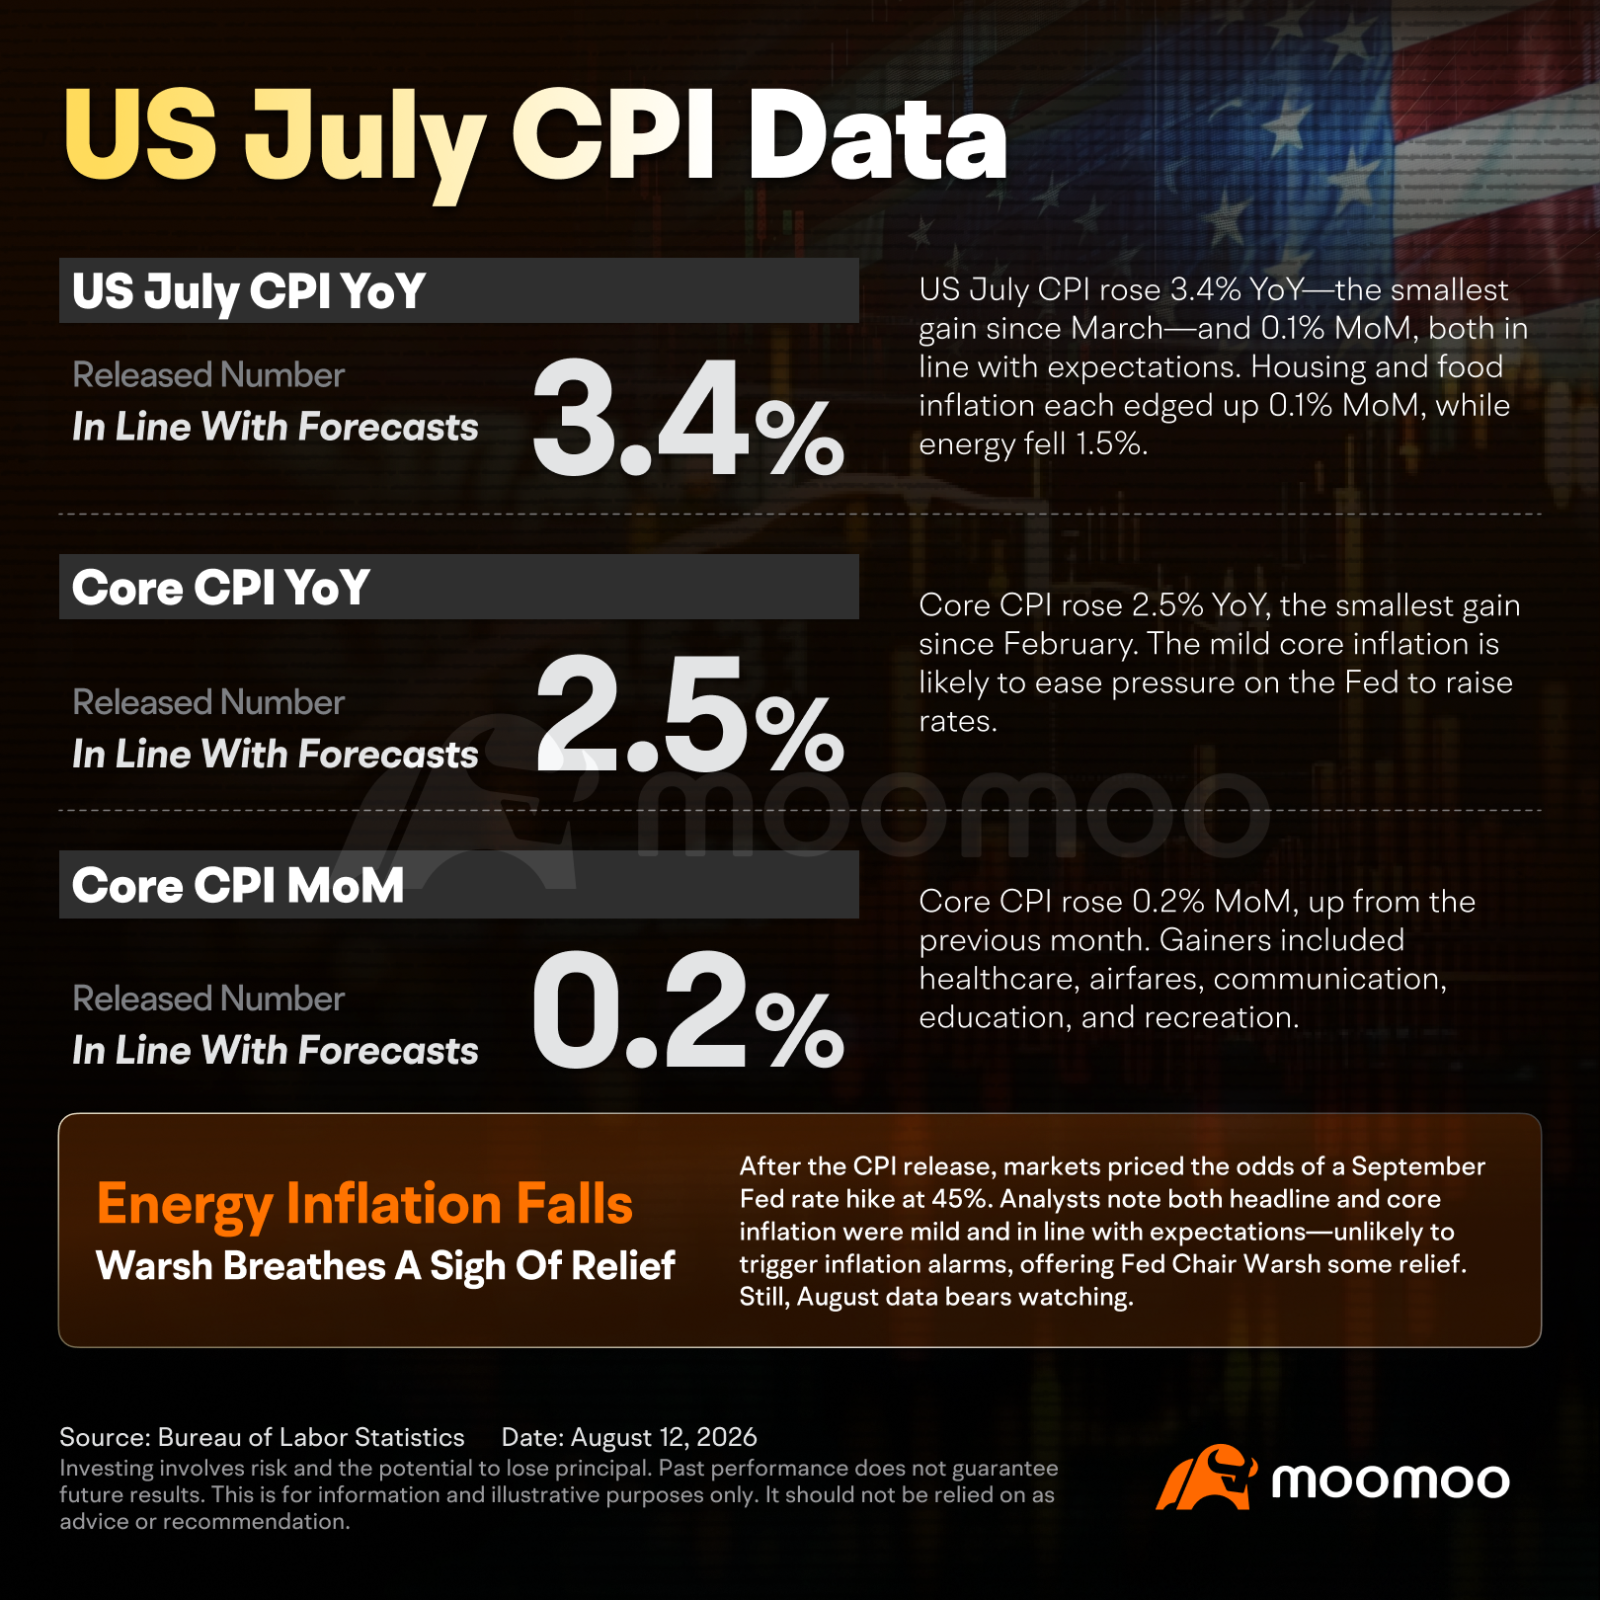
ข้อมูลสองชุดนี้ทำให้คาดการณ์อัตราดอกเบี้ยระยะสั้นเปลี่ยนไป โดยรายงานการจ้างงานเดือนกรกฎาคมออกมาต่ำกว่าคาด: ตัวเลขการจ้างงานนอกภาคเกษตร ลดลง 23k เมื่อเทียบกับ +83k ที่ตลาดคาดการณ์ไว้ ซึ่งต่ำกว่าคาดถึง 106k แถมยอดเดือนพฤษภาคมและมิถุนายนยังถูกปรับลดลงรวมกันอีก 103k ส่วนอัตราว่างงานขยับขึ้น ลง ไปจนถึง 4.1% แต่เป็นเพราะกำลังแรงงานลดลงไป 264k ไม่ใช่เพราะการจ้างงานดีขึ้น จากนั้นตัวเลข CPI เดือนกรกฎาคมก็ออกมาตามคาดเป๊ะ: ตัวเลขรวม +0.1% m/m / +3.4% y/y, ตัวเลขพื้นฐาน (core) +0.2% m/m / +2.5% y/y — ถือเป็นอัตราเงินเฟ้อพื้นฐานรายปีที่ต่ำที่สุดนับตั้งแต่เดือนมีนาคม 2021

จากการที่ผลการประชุม FOMC เดือนกรกฎาคมคงอัตราดอกเบี้ยไว้ที่ 3.50–3.75% (มติ 9 ต่อ 3 เสียง โดยมี 3 เสียงที่เห็นต่างและผลักดันให้ ปรับขึ้นดอกเบี้ย) ทำให้ตลาดเริ่มเก็งโอกาสที่จะมีการขยับในเดือนกันยายน ซึ่งหลังจากตัวเลข CPI ออกมา Morgan Stanley ระบุว่าความน่าจะเป็นที่ตลาดคาดว่าจะมีการขึ้นดอกเบี้ยในเดือนกันยายนลดลงเหลือ ~40% จากเดิม ~50%, และ ความคาดหวังทั้งปีร่วงลงมาเหลือเพียงการปรับขึ้นแค่ครั้งเดียวที่ 25bps. บอนด์ยีลด์ 10 ปี อยู่ที่ 4.69%; เส้นอัตราผลตอบแทน (Curve) ชันขึ้นแบบ Twist-steepened ขณะที่บอนด์ระยะสั้นดีดตัวขึ้น
ตัวเลขเหล่านี้หมายความว่าอย่างไร
ข้อมูลที่อ่อนตัวลงนี้ไม่ได้บ่งชี้ถึงภาวะเศรษฐกิจถดถอย แต่กำลังช่วยขจัดเรื่อง เหตุผลที่จะปรับขึ้นดอกเบี้ยความอ่อนแอของตัวเลขการจ้างงาน (Payroll) นั้นกระจุกตัวอยู่แค่บางจุด (เช่น ปัจจัยฤดูกาลในภาคการศึกษาของรัฐบาลท้องถิ่น และการชะลอตัวในภาคสันทนาการ/ค้าปลีก) ขณะที่ค่าจ้างยังคงทรงตัวอยู่ที่ +3.2% เมื่อเทียบเป็นรายปี (y/y)ในส่วนของเงินเฟ้อ ไส้ในถือว่าน่าเบาใจ: ทั้งค่าที่พักอาศัยและการขนส่งต่างเย็นลง และแม้จะมีความตึงเครียดในอิหร่านกลับมาอีกครั้ง แต่น้ำมันก็ไม่ได้พุ่งสูงขึ้น โดยกรอบราคา WTI ในเดือนกรกฎาคมเคลื่อนไหวตามเดือนมิถุนายน ซึ่งได้แรงหนุนจากการระบายน้ำมันสำรอง (SPR) อย่างต่อเนื่อง ทาง Deutsche Bank ยังคงส่งสัญญาณว่ามีโอกาสจะขึ้นดอกเบี้ยในเดือนกันยายน แต่ก็ยอมรับว่าความจำเป็นเร่งด่วนนั้นลดลงแล้ว เส้นทางที่ง่ายที่สุดในตอนนี้คือการรอคอยอย่างอดทน
กลุ่มที่แข็งแกร่ง: เซมิคอนดักเตอร์และฮาร์ดแวร์ AI กลับมาผงาดอีกครั้ง
กลุ่มที่ได้รับประโยชน์ชัดเจนที่สุดจากอัตราผลตอบแทนพันธบัตร (Yield) ที่ลดลงและการยืนยันผ่านผลประกอบการก็คือ เทคโนโลยีและเซมิคอนดักเตอร์หลังจากที่มีการย่อตัวลงในช่วงกลางเดือนกรกฎาคม (ที่ $PHLX Semiconductor Index (.SOX.US)$ ร่วงลงประมาณ 8.5% ภายในสัปดาห์เดียวจากความกังวลว่า "งบลงทุน AI พีคไปแล้ว / อุปทานคอมพิวเตอร์ล้นตลาด") กลุ่มนี้ก็ได้กลับมาพุ่งแรงอีกครั้งในช่วงต้นเดือนสิงหาคม โดยได้รับแรงหนุนจากการผ่อนคลายของอัตราดอกเบี้ยที่ช่วยหนุนหุ้นเติบโตระยะยาว (Long-duration growth) และ และ ผลประกอบการที่พิสูจน์ให้เห็นว่าความต้องการ AI นั้นมีอยู่จริง:
– $Microsoft (MSFT.US)$ — Azure กลับมาเร่งตัวขึ้น, Copilot มียอดผู้ใช้งานแบบจ่ายเงินทะลุ 30 ล้านราย, และมี Backlog (RPO) อยู่ที่ประมาณ 7 แสนล้านดอลลาร์
– งบลงทุน (Capex) ของกลุ่ม Hyperscaler — $Alphabet-C (GOOG.US)$, $Meta Platforms (META.US)$, $Amazon (AMZN.US)$ ทั้งหมด ที่ถูกยกขึ้นมา ประมาณการปี 2026 (รวมกันประมาณ 7.5 - 8 แสนล้านดอลลาร์) ยังไม่มีใครปรับลดงบ
– $CoreWeave (CRWV.US)$ — ยอด Backlog ที่จองแล้วอยู่ที่ 1.04 แสนล้านดอลลาร์ กำลังการผลิตเต็มเกลี้ยง ข้อจำกัดตอนนี้คือเรื่องไฟฟ้าและซัพพลาย ไม่ใช่เรื่องดีมานด์
– $Intel (INTC.US)$/ $Advanced Micro Devices (AMD.US)$ — รายได้ Q2 ของ Intel +25%, ธุรกิจ Datacenter AI +59% ส่วนธุรกิจ Datacenter ของ AMD โตขึ้นเท่าตัว
– กลุ่ม HBM/หน่วยความจำ — $Samsung Electronics (005930.KR)$ และ $SK hynix (SKHY.US)$ พุ่งขึ้น 6.7% / 5.5% หลังมีรายงานว่า Temasek กำลังพิจารณาเข้าถือหุ้นโดยตรง $Korea Composite Index (.KOSPI.KR)$ ปิดบวก +3.7%
มุมมองในตลาดเปลี่ยนจาก "AI เผาเงินเล่นโดยไม่มีผลตอบแทน" กลายเป็นวัฏจักรขาขึ้นที่ติดข้อจำกัดด้านซัพพลาย ทั้งในส่วนของประมวลผล (Compute), หน่วยความจำ และพลังงาน
ความสนใจเปลี่ยนไปอยู่ที่การประชุม Jackson Hole
ในเมื่อตอนนี้ข้อมูลต่างๆ กลายเป็นข้อมูลย้อนหลังไปหมดแล้ว ตัวจุดชนวนถัดไปที่ต้องจับตาคือ การประชุม Jackson Hole Symposium วันที่ 27–29 ส.ค. — ปาฐกถาของประธาน Warsh (ประมาณวันที่ 28 ส.ค.) จะเป็นตัวตัดสินว่าตลาดจะมอง Fed ภายใต้การนำของ Warsh อย่างไร ว่ายังคงเอนเอียงไปทางการขึ้นดอกเบี้ยอีกสักครั้ง หรือจะยอมอดทนรอเพราะตลาดแรงงานเริ่มชะลอตัวลงแล้ว ซึ่งวันที่ 28 ส.ค. นี้ถือว่ามีประเด็นอัดแน่นเป็นสองเท่า เพราะจะมีการประกาศ ตัวเลขประมาณการเบื้องต้นของการปรับปรุงค่ามาตรฐานจาก BLS ซึ่งอาจจะเปลี่ยนภาพรวมของตลาดจ้างงานไปอย่างสิ้นเชิง
ความกลัวเรื่องการขึ้นดอกเบี้ยเริ่มจางลงแล้ว — แต่ Jackson Hole จะเป็นตัวตัดสินว่าความกลัวนั้นจะหายไปอย่างถาวรหรือไม่
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (7)
เพื่อแสดงความคิดเห็น
46
20