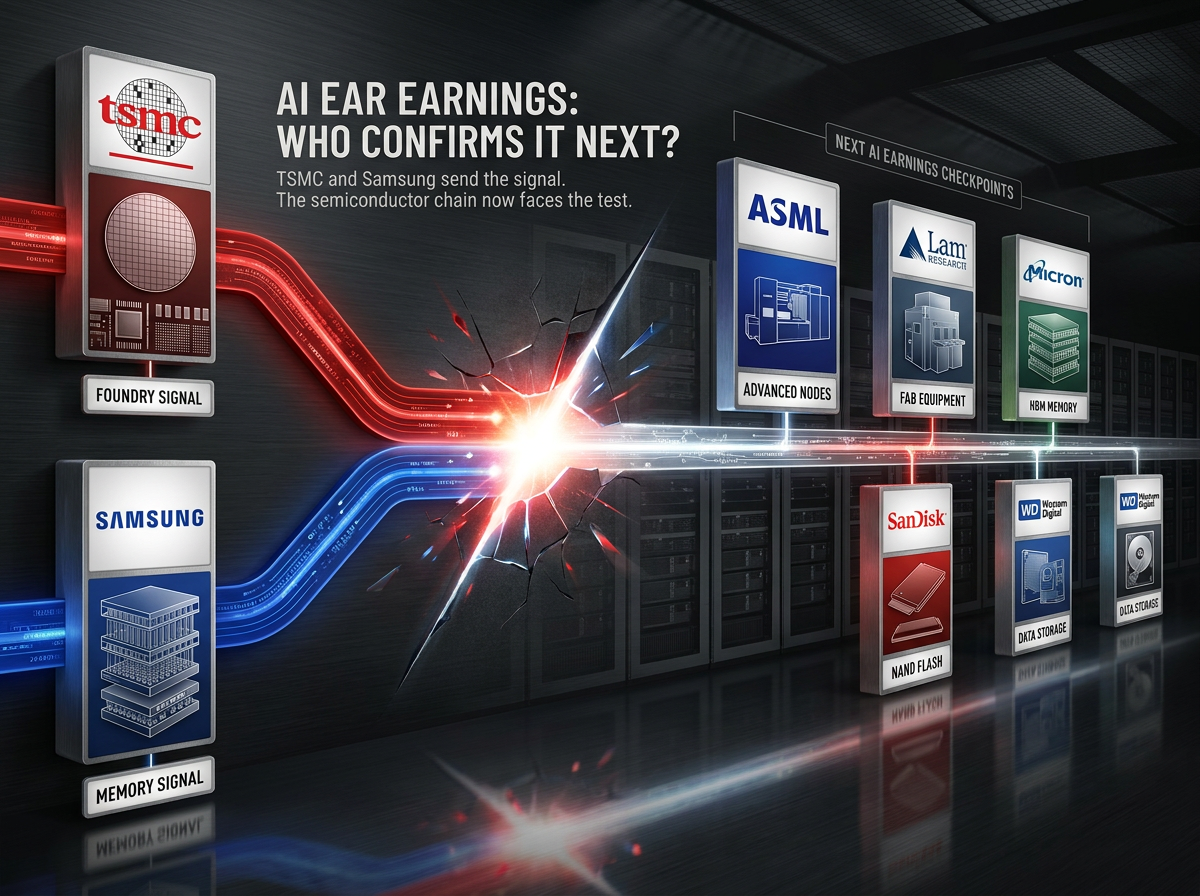
Nasdaq พักฐานหลังพุ่งแรง: ทิศทางต่อไปของหุ้นกลุ่ม Tech จะเป็นอย่างไร?

รายงานรายได้ของ TSMC เผยให้เห็นจุดเปลี่ยนที่สำคัญที่สุดในห่วงโซ่อุปทาน AI

$Taiwan Semiconductor (TSM.US)$ รายงานรายได้เดือนสิงหาคมอยู่ที่ 5.14806 แสนล้านดอลลาร์ไต้หวันใหม่ พุ่งขึ้น 53.3% เมื่อเทียบกับปีที่แล้ว และเพิ่มขึ้น 10.1% จากเดือนก่อนหน้า สำหรับช่วง 8 เดือนแรกของปี รายได้สะสมแตะ 3.39 ล้านล้านดอลลาร์ไต้หวันใหม่ คิดเป็นการเติบโต 39.3% ต่อปี
ตัวเลขเหล่านี้ค่อนข้างตรงไปตรงมา แต่เป็นจุดเริ่มต้นที่สำคัญที่สุดในการประเมินห่วงโซ่อุปทาน AI นั่นคือ: ความต้องการชิปกระบวนการผลิตขั้นสูง (Advanced-node) ยังคงแข็งแกร่ง
ตลาดกังวลมานานแล้วว่าการใช้จ่ายด้าน AI ของผู้ให้บริการคลาวด์และยักษ์ใหญ่ด้านเทคโนโลยีอาจจะล้ำหน้าความเป็นจริงไปไกลเกินไป คำสั่งซื้อ GPU จะเริ่มซบเซาลงไหม? หรือการใช้จ่ายด้านโครงสร้างพื้นฐาน AI จะชะลอตัวลงกะทันหันหรือเปล่า?
รายได้ของ TSMC ให้คำตอบอย่างน้อยหนึ่งอย่างคือ จนถึงตอนนี้ยังไม่มีสัญญาณชัดเจนว่าความต้องการชิป AI จะชะลอตัวลงอย่างมีนัยสำคัญ ลูกค้ายังคงซื้อชิปประมวลผลประสิทธิภาพสูง และกำลังการผลิตชิปขั้นสูงยังคงตึงตัว
แต่รายได้ของ TSMC ตอบได้แค่คำถามแรกเท่านั้นนั่นคือ: ดีมานด์ยังอยู่ไหม?
มันไม่ได้ตอบคำถามที่สอง ซึ่งอาจจะสำคัญกว่าด้วยซ้ำว่า: ดีมานด์เหล่านั้นจะเปลี่ยนเป็นกำไรได้อย่างไร และกำไรเหล่านั้นจะยั่งยืนแค่ไหน?
ตรงนี้แหละที่ ผลประกอบการ ของ Samsung เริ่มมีความสำคัญ
ผลประกอบการ เบื้องต้นไตรมาส 3 ของ Samsung แสดงให้เห็นว่ากำไรจากการดำเนินงานทำสถิติสูงสุดเป็นประวัติการณ์ติดต่อกันเป็นไตรมาสที่ 4 โดยมีปัจจัยหนุนหลักมาจากราคา HBM, server DRAM และ NAND ที่พุ่งสูงขึ้น พูดง่ายๆ ก็คือ การใช้จ่ายด้านโครงสร้างพื้นฐาน AI ไม่ได้แค่ช่วยเพิ่มยอดสั่งผลิตชิป (foundry orders) อีกต่อไปแล้ว แต่มันกำลังส่งผลไปถึงราคาและกำไรของกลุ่มชิปหน่วยความจำ (memory-chip) ด้วย
ตรรกะลูกโซ่นี้ชัดเจนมาก:
โมเดล AI ที่ล้ำสมัยขึ้น ย่อมต้องการพลังการประมวลผลที่มากขึ้น
พลังการประมวลผลที่มากขึ้น ย่อมต้องการชิปประมวลผล (logic chips) ที่ล้ำหน้าขึ้น
และชิปประสิทธิภาพสูงเหล่านี้ ก็จำเป็นต้องใช้ HBM และหน่วยความจำสำหรับเซิร์ฟเวอร์ตามไปด้วย
และเมื่อซัพพลายของ HBM และ DRAM สำหรับเซิร์ฟเวอร์ผลิตไม่ทันความต้องการ ผู้ผลิตหน่วยความจำก็จะมีอำนาจในการต่อรองราคาที่สูงขึ้น
นั่นคือเหตุผลที่การเติบโตของรายได้ TSMC กับกำไรที่เป็นสถิติใหม่ของ Samsung ไม่ใช่เรื่องแยกกัน อย่างแรกแสดงให้เห็นว่าความต้องการประมวลผล AI ยังคงขยายตัว ส่วนอย่างหลังชี้ให้เห็นว่าความต้องการนี้กำลังทำให้ซัพพลายหน่วยความจำตึงตัว จนกลายเป็นราคาที่สูงขึ้นและกำไรที่แข็งแกร่งขึ้น
กระแส AI Boom กำลังเปลี่ยนผ่านจากช่วง "ยอดสั่งซื้อชิปพุ่ง" เข้าสู่เฟสของ "การปรับราคาใหม่ในทุกส่วนสำคัญของซัพพลายเชน"
นี่เป็นเหตุผลว่าทำไม Samsung ถึงน่าจับตามองมากกว่าแค่เรื่องการฟื้นตัวของราคาหน่วยความจำแบบปกติ
ถ้ากำไรที่โตของ Samsung มาจากภาวะขาดแคลน DRAM และ NAND แบบทั่วไปเป็นหลัก มันก็ยังคงเป็นวงจรหน่วยความจำแบบเดิมๆ คือ ราคาวิ่งขึ้น กำไรโต บริษัทเพิ่มงบลงทุน (CAPEX) จนสุดท้ายซัพพลายตามทัน แล้วราคาก็ร่วงลงมา
แต่ถ้า Samsung สามารถเร่งยอดส่งมอบ HBM4 ได้สำเร็จ มีความคืบหน้าในการทดสอบสินค้ากับลูกค้า และล็อกโควตาการผลิตผ่านสัญญาส่งมอบระยะยาวได้มากขึ้น เนื้อเรื่องก็จะเปลี่ยนไปทันที
HBM ไม่ใช่สินค้าหน่วยความจำธรรมดา เพราะมันส่งผลโดยตรงต่อประสิทธิภาพของตัวเร่งความเร็ว AI (AI Accelerators) แถมยังมีกำแพงทางเทคนิคที่สูงกว่า รอบการตรวจสอบจากลูกค้านานกว่า และมาร์จิ้นดีกว่า ถ้า Samsung สามารถลดช่องว่างกับ SK hynix ในตลาด HBM ได้อย่างต่อเนื่อง มันจะไม่ใช่แค่การได้อานิสงส์จากขาขึ้นของรอบหน่วยความจำทั่วไป แต่มันคือการเปลี่ยนโครงสร้าง ผลประกอบการ จากหุ้นวัฏจักรไปสู่การมีสัดส่วนสินค้าไฮเอนด์ที่ยั่งยืนกว่า
ไม่จำเป็นต้องตามดูหลายบริษัทเพื่อจะเข้าใจเนื้อเรื่องในเฟสถัดไป แค่ตามดู 3 คำถามนี้ก็พอ
ข้อแรก ความต้องการใช้โหนดการผลิตขั้นสูง (Advanced Nodes) ของ TSMC จะยังโตในอัตราที่สูงต่อเนื่องได้ไหม?
ถ้ารายได้และ Guidance ของผู้บริหารยังคงแข็งแกร่ง มันก็สะท้อนว่ายอดสั่งซื้อชิป AI ยังคงเดินหน้าต่อ และความต้องการในต้นน้ำยังไม่แผ่ว
ประเด็นที่สองคือ การเติบโตของกำไร Samsung ถูกขับเคลื่อนด้วย HBM มากขึ้นเรื่อยๆ แทนที่จะเป็นการเพิ่มขึ้นของราคาหน่วยความจำทั่วไปในวงกว้างใช่หรือไม่?
ยอดส่งมอบ HBM, การรับรองจากลูกค้า และการชิงส่วนแบ่งการตลาดมีความสำคัญมากกว่าตัวเลขกำไรสุทธิในไตรมาสเดียว ตลาดจะให้มูลค่ากับกำไรที่เกิดจากการอัปเกรดผลิตภัณฑ์ต่างจากกำไรที่เกิดจากภาวะสินค้าขาดแคลนในระยะสั้นอย่างสิ้นเชิง
ประเด็นที่สาม บรรดาผู้ผลิตหน่วยความจำจะเร่งขยายกำลังการผลิตเร็วเกินไปและรุนแรงเกินไปหรือไม่?
ตราบใดที่ลูกค้ายังคงจองซัพพลายล่วงหน้า HBM ยังคงตึงตัว และผู้ผลิตหน่วยความจำยังคงมีวินัยในการใช้จ่ายเงินลงทุน (CAPEX) วัฏจักรขาขึ้นนี้ก็ยังไปต่อได้ สัญญาณเตือนที่แท้จริงไม่ใช่แค่ราคาที่เติบโตช้าลง แต่มันคือการที่ราคาลดลงพร้อมกับสต็อกสินค้าที่เพิ่มขึ้น และการเร่งขยายกำลังการผลิตที่เร็วเกินไป
ในมุมมองของผม ธีมการลงทุน AI ยังไม่จบ แต่กรอบการประเมินนั้นเปลี่ยนไปแล้ว
ในอดีต คำถามหลักคือดีมานด์ของ AI มีอยู่จริงหรือไม่
แต่ตอนนี้ คำถามที่สำคัญกว่าคือดีมานด์นั้นสามารถส่งผ่านไปยังโรงงานรับจ้างผลิต (Foundries), ผู้จัดจำหน่ายหน่วยความจำ และซัพพลายเชนในวงกว้าง จนกลายเป็นกำไรที่ยั่งยืนได้หรือไม่
รายได้ของ TSMC แสดงให้เห็นแล้วว่าดีมานด์ยังคงอยู่
ผลประกอบการ ของ Samsung ก็เริ่มแสดงให้เห็นแล้วว่ากำไรกำลังตามมา
คำถามที่เหลืออยู่สำหรับตลาดก็คือ:
ความแข็งแกร่งของกลุ่มหน่วยความจำ (Memory) ที่ขับเคลื่อนโดย AI เป็นเพียงแค่รอบวัฏจักรราคา (Pricing Cycle) อีกรอบหนึ่ง หรือเป็นจุดเริ่มต้นของการเปลี่ยนแปลงเชิงโครงสร้างในความสามารถในการทำ ผลประกอบการ ระยะยาวของอุตสาหกรรมกันแน่?
นี่แหละคือประเด็นหลักที่แท้จริงของฤดูกาลประกาศ ผลประกอบการ ที่กำลังจะมาถึง
ข้อความสงวนสิทธิ์: มูมู่คอมมูนิตี้้ได้รับการสนับสนุนโดย Moomoo Technologies Inc. และมีวัตถุประสงค์เพื่อการศึกษาเท่านั้นอ่านเพิ่มเติม

ความคิดเห็น
เพื่อแสดงความคิดเห็น
18