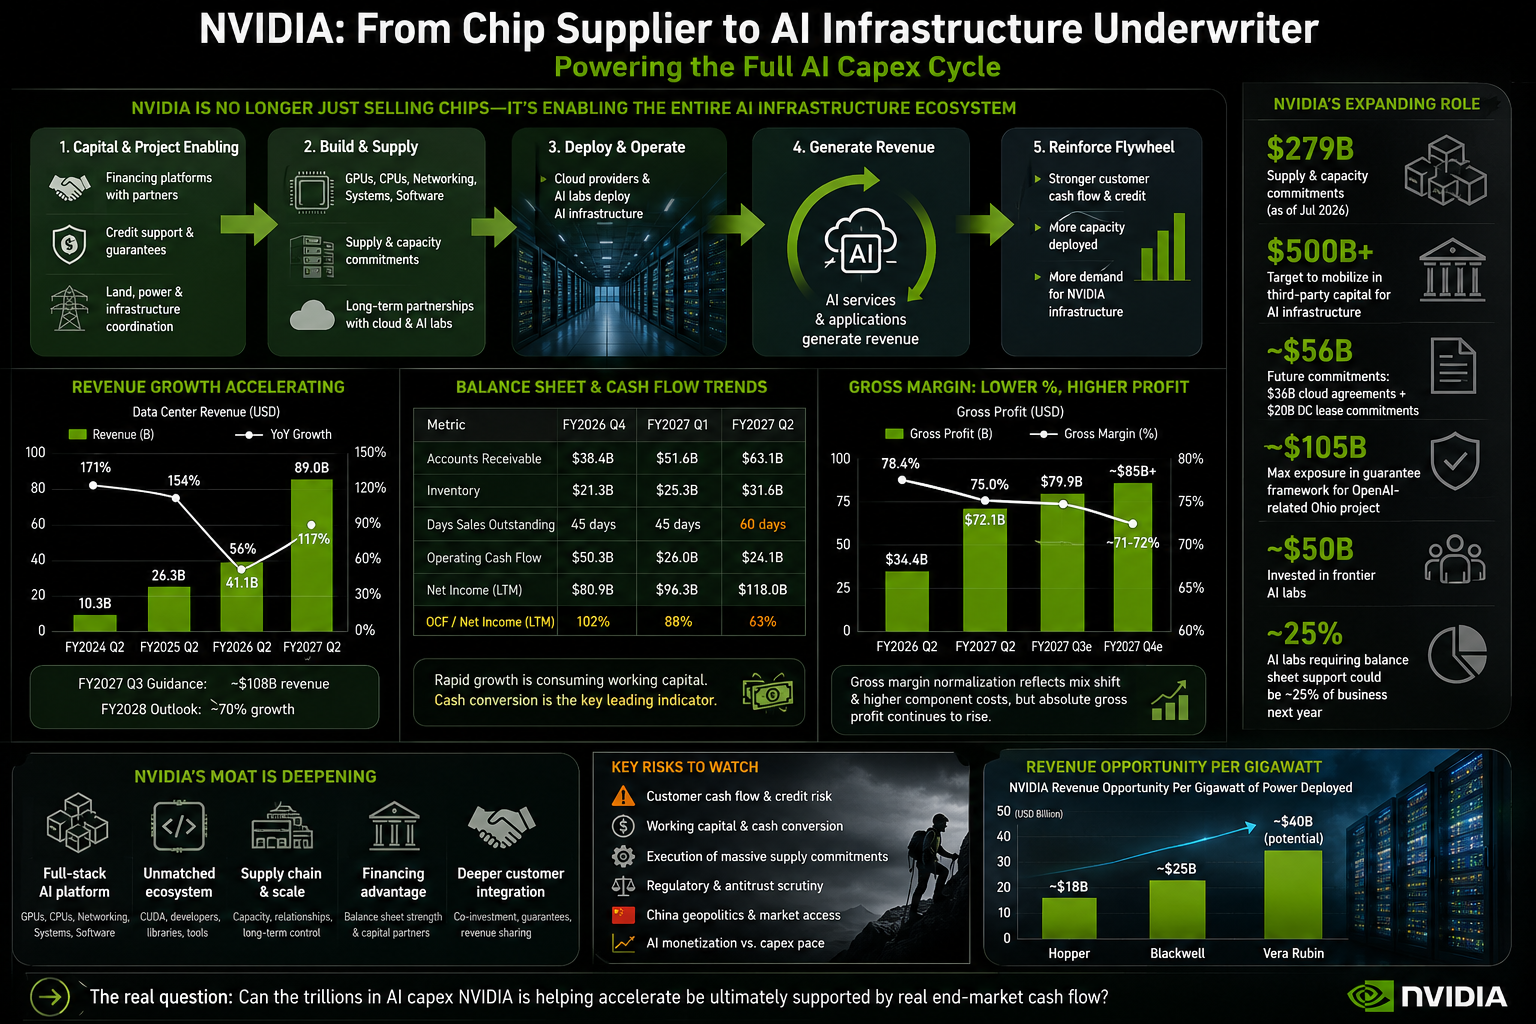


การเปลี่ยนแปลงที่แท้จริงของ NVDA ไม่ใช่แค่การขาย GPU ได้มากขึ้น: Nvidia กำลังเริ่มกลายเป็นผู้ค้ำประกันวัฏจักร AI Capex ทั้งระบบ

NVDA กลับมาเป็นหนึ่งในหุ้นที่ตลาดจับตามองมากที่สุดอีกครั้ง การพูดคุยส่วนใหญ่ยังคงวนเวียนอยู่กับคำถามเดิมๆ อย่างเช่น Nvidia จะยังทำผลประกอบการเกินคาดในไตรมาสหน้าได้ไหม? Vera Rubin จะทรงพลังแค่ไหน? และเมื่อไหร่ฟองสบู่ AI จะแตกเสียที?
แต่ในมุมมองของผม ข้อมูลที่สำคัญที่สุดในรายงานผลประกอบการฉบับนี้ไม่ได้อยู่ที่ตัวเลขการเติบโตของรายได้ แต่มันซ่อนอยู่ในลูกหนี้การค้า, ภาระผูกพันด้านซัพพลาย, การลงทุนในตราสารทุน, การเช่าดาต้าเซ็นเตอร์ และการค้ำประกันสินเชื่อ
Nvidia กำลังวิวัฒนาการจากบริษัทชิปที่รอให้ลูกค้ามาสั่งซื้อ กลายเป็นผู้ค้ำประกันโครงสร้างพื้นฐาน AI ที่คอยช่วยลูกค้าจัดหาทั้งแหล่งเงินทุน, ไฟฟ้า, ที่ดิน และกำลังการผลิตในซัพพลายเชน เพื่อผลักดันให้โปรเจกต์ต่างๆ ไปถึงจุดที่สามารถสั่งซื้อ GPU ได้จริงๆ ในที่สุด
สิ่งนี้อาจทำให้คูเมือง (Moat) ของ Nvidia กว้างขึ้นไปอีก แต่ในขณะเดียวกัน มันก็หมายความว่าความเสี่ยงในอนาคตของบริษัทจะไม่ได้จำกัดอยู่แค่เรื่องที่ว่าจะขายชิปได้หรือไม่เพียงอย่างเดียว
1. ส่วนที่สำคัญน้อยที่สุดของรายงานผลประกอบการรอบนี้คือการที่ตัวเลข "ออกมาดีกว่าคาด"
Nvidia รายงานรายได้ไตรมาส 2 ของปีงบประมาณ 2027 ที่ 9.622 หมื่นล้านดอลลาร์ เพิ่มขึ้น 106% เมื่อเทียบเป็นรายปี โดยรายได้จากกลุ่ม Data Centre สูงถึง 8.9 หมื่นล้านดอลลาร์ หรือเติบโตขึ้น 117% เมื่อเทียบเป็นรายปี
บริษัทคาดการณ์รายได้ในไตรมาสหน้าไว้ที่ประมาณ 1.08 แสนล้านดอลลาร์ และที่น่าแปลกใจกว่านั้นคือ Nvidia ยังได้ให้แนวโน้มล่วงหน้าสำหรับปีงบประมาณ 2028 โดยคาดว่ารายได้จะเติบโตประมาณ 70%
ก่อนที่จะมีการประกาศ ผลประกอบการ ค่าเฉลี่ยการเติบโตในปีงบประมาณ 2028 ที่ Wall Street คาดการณ์ไว้มีเพียงประมาณ 44% เท่านั้น หรือพูดง่ายๆ ก็คือ Nvidia ไม่ได้แค่ปรับเพิ่มความคาดหวังเพียงเล็กน้อย แต่เป็นการบอกตลาดอย่างชัดเจนว่าเหล่านักวิเคราะห์ยังคงประเมินความแข็งแกร่งของความต้องการในปีหน้าต่ำไปมาก
นี่ถือเป็นรายงาน ผลประกอบการ ที่แข็งแกร่งเป็นพิเศษอย่างเห็นได้ชัด
แต่ประเด็นที่ว่า “ความต้องการ AI ยังคงแข็งแกร่ง” และ “Nvidia จะเติบโตต่อไป” ไม่ใช่ความเห็นที่สวนกระแสอีกต่อไป คำถามที่สำคัญกว่านั้นคือ ทำไม Nvidia ถึงมั่นใจพอที่จะให้แนวโน้มการเติบโตถึง 70% ล่วงหน้าเป็นปี ซึ่งเป็นสิ่งที่หาได้ยากมากในอุตสาหกรรมเซมิคอนดักเตอร์
คำตอบไม่ใช่แค่ว่า Nvidia สามารถทำนายอนาคตได้
แต่เป็นเพราะ Nvidia เริ่มเข้าไปมีส่วนร่วมในการสร้างอนาคตนั้นมากขึ้นเรื่อยๆ
2. Nvidia ไม่ได้แค่ตอบสนองความต้องการอีกต่อไป แต่กำลังช่วยสร้างความต้องการที่สามารถจัดหาเงินทุนได้ (Financeable Demand)
ในอดีต เมื่อผู้ให้บริการคลาวด์ต้องการสร้างศูนย์ข้อมูล AI พวกเขาต้องจัดหาที่ดิน พลังงาน แหล่งเงินทุน ซัพพลายของเซิร์ฟเวอร์ และลูกค้าในระยะยาวด้วยตนเอง
หากองค์ประกอบใดองค์ประกอบหนึ่งเหล่านี้ไม่เกิดขึ้นจริง คำสั่งซื้อ GPU ก็ไม่สามารถเดินหน้าต่อได้
ตอนนี้ Nvidia กำลังเข้ามามีส่วนร่วมโดยตรงในการแก้ปัญหาคอขวดเหล่านี้
ณ เดือนกรกฎาคม 2026 ภาระผูกพันด้านซัพพลายและกำลังการผลิตของ Nvidia พุ่งสูงขึ้นจาก 1.19 แสนล้านดอลลาร์ในไตรมาสก่อนหน้า เป็น 2.79 แสนล้านดอลลาร์ โดยมีวัตถุประสงค์หลักเพื่อจองหน่วยความจำและกำลังการผลิต
นอกจากนี้ บริษัทยังวางแผนที่จะจัดตั้งแพลตฟอร์มการระดมทุนร่วมกับ Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs และ KKR โดยมีเป้าหมายระยะยาวในการระดมทุนจากบุคคลที่สามมากกว่า 5 แสนล้านดอลลาร์เพื่อพัฒนาโครงสร้างพื้นฐาน AI
ที่สำคัญกว่านั้น Nvidia ได้พัฒนารูปแบบความร่วมมือใหม่กับผู้ให้บริการ AI Cloud บางราย
ลูกค้าเหล่านี้จะซื้ออุปกรณ์ของ Nvidia ในขณะที่ Nvidia ตกลงที่จะใช้กำลังการผลิตคลาวด์คอมพิวติ้งที่เกิดขึ้นบางส่วน และหากรายได้จากโครงการสูงกว่าเกณฑ์ขั้นต่ำที่กำหนด Nvidia อาจมีส่วนแบ่งในรายได้นั้นด้วย
เมื่อสิ้นสุดไตรมาสที่ 2 Nvidia มีภาระผูกพันในอนาคตที่เกี่ยวข้องกับข้อตกลง AI Cloud เหล่านี้ประมาณ 3.6 หมื่นล้านดอลลาร์ ควบคู่ไปกับภาระผูกพันในการเช่าดาต้าเซ็นเตอร์ที่วางแผนไว้ประมาณ 2 หมื่นล้านดอลลาร์ ซึ่งอาจโอนให้บุคคลที่สามได้ในภายหลัง
นี่หมายความว่า Nvidia ไม่ได้แค่ขาย GPU แล้วจบไปอีกต่อไป
บริษัทเริ่มเข้ามามีส่วนร่วมพร้อมกันทั้งในการขายอุปกรณ์, การใช้กำลังการผลิตคอมพิวติ้ง, การจัดหาเงินทุนสำหรับโครงการ และการแบ่งปันรายได้ในอนาคต
ในเชิงเศรษฐศาสตร์ Nvidia กำลังใช้ความแข็งแกร่งของอันดับความน่าเชื่อถือและงบดุลของตนเอง เพื่อช่วยให้ลูกค้าที่อาจไม่มีคุณสมบัติเพียงพอสำหรับการระดมทุนระดับ Investment-grade สามารถเปลี่ยนความต้องการที่มีอยู่ให้กลายเป็นคำสั่งซื้อจริงได้
3. ประเด็นที่สำคัญที่สุด: งบดุลของ Nvidia กำลังกลายเป็นส่วนหนึ่งของผลิตภัณฑ์
ผู้บริหารของ Nvidia เปิดเผยว่าบริษัทได้ลงทุนไปเกือบ 5 หมื่นล้านดอลลาร์ในห้องปฏิบัติการ AI ระดับแนวหน้า (Frontier AI labs)
ที่สำคัญกว่านั้น ผู้บริหารคาดว่ากลุ่ม AI labs ที่ต้องพึ่งพาความช่วยเหลือในรูปแบบต่างๆ ผ่าน งบดุล ของ Nvidia อาจมีสัดส่วนสูงถึงประมาณ 1 ใน 4 ของธุรกิจทั้งหมดในปีหน้า
ตัวเลขนี้มีความหมายอย่างมาก
มันบ่งชี้ว่าการเติบโตของ Nvidia ในอนาคตส่วนหนึ่งจะไม่ได้มาจากกระแสเงินสดภายในของลูกค้าเพียงอย่างเดียว แต่จะมาจากงบรายจ่ายลงทุน (CAPEX) ที่เกิดขึ้นหลังจาก Nvidia เข้าไปลงทุนในตัวลูกค้า สนับสนุนเครดิต หรือช่วยให้พวกเขาจัดหาเงินทุนได้
หนึ่งในตัวอย่างที่ชัดเจนที่สุดคือโปรเจกต์ที่เกี่ยวข้องกับ OpenAI เพื่อสร้างดาต้าเซ็นเตอร์ขนาดประมาณ 4.25 กิกะวัตต์ในรัฐโอไฮโอ
Nvidia ได้เปิดเผยกรอบการค้ำประกันโดยมีความเสี่ยงสูงสุดอยู่ที่ 1.05 แสนล้านดอลลาร์ ซึ่งการค้ำประกันนี้จะมีผลทยอยไปตามระยะการก่อสร้างทั้ง 9 เฟส และเพื่อเป็นการแลกเปลี่ยน ในหลักการแล้วโปรเจกต์นี้จะต้องพึ่งพาโครงสร้างพื้นฐาน AI ของ Nvidia เป็นหลัก
ตรรกะทางธุรกิจนั้นตรงไปตรงมามาก:
Nvidia ใช้เครดิตของตัวเองเพื่อลดความยุ่งยากในการจัดหาเงินทุนของโปรเจกต์ เมื่อได้เงินทุนมาแล้ว โปรเจกต์ก็จะซื้ออุปกรณ์ของ Nvidia จากนั้น OpenAI ก็จะใช้โครงสร้างพื้นฐานนั้นเพื่อขยายธุรกิจ และถ้าในที่สุด OpenAI มี อันดับความน่าเชื่อถือ ที่แข็งแกร่งพอ การค้ำประกันของ Nvidia ก็อาจสิ้นสุดลงก่อนกำหนด
นี่ไม่ใช่การให้กู้ยืมแบบปกติทั่วไป
แต่ในทางเศรษฐศาสตร์ Nvidia ยังคงต้องแบกรับความเสี่ยงด้านเครดิตส่วนหนึ่งของโปรเจกต์นี้อยู่ดี
4. นี่คือ "การจัดหาเงินทุนแบบหมุนวน (Circular Financing)" หรือไม่? คำตอบไม่ใช่แค่ใช่หรือไม่ใช่
นักลงทุนบางส่วนมองว่า Nvidia เข้าไปลงทุนในบริษัท AI แล้วบริษัทเหล่านั้นก็นำเงินดังกล่าวกลับมาซื้อ GPU ของ Nvidia ซึ่งการทำธุรกรรมแบบนี้ดูแล้วก็ไม่ต่างอะไรกับการหมุนเงินเป็นวงกลม (Circular Financing)
ข้อโต้แย้งนี้ก็มีส่วนจริงอยู่บ้าง แต่มันเป็นการมองที่เรียบง่ายเกินไปหน่อย
ถ้าห้องแล็บ AI ต่างๆ ไม่ได้มีดีมานด์จากผู้ใช้งานจริง และต้องพึ่งพาแค่เงินลงทุนซ้ำๆ จาก Nvidia เพื่อประคองการซื้อ GPU ไว้ แบบนั้นการเติบโตก็คงไม่ยั่งยืนอย่างเห็นได้ชัด
แต่ถ้าบริษัทเหล่านี้สามารถสร้างฐานผู้ใช้งานที่ยอมจ่ายเงินได้จริง มีปริมาณงานประมวลผล (Inference) และสัญญาจ้างจากองค์กรต่างๆ เพิ่มขึ้น การที่ Nvidia สนับสนุนเงินทุนก็อาจเป็นเพียงการช่วยให้พวกเขาก้าวข้ามกำแพงต้นทุนโครงสร้างพื้นฐานที่สูงลิ่วในช่วงแรกเท่านั้น
หากเป็นกรณีนี้ รูปแบบดังกล่าวจะดูเหมือนการให้สินเชื่อแก่คู่ค้า (Vendor Financing) ที่ทรงพลังอย่างยิ่งมากกว่า
ประเด็นสำคัญจริงๆ ไม่ใช่ว่าเงินมันหมุนเป็นวงกลมหรือไม่
แต่ประเด็นสำคัญคือ ลูกค้าจากภายนอกได้อัดฉีดกระแสเงินเงินสดเข้าสู่ลูปนั้นจริงๆ หรือเปล่า.
ตราบใดที่ผู้ใช้งานปลายทางยังคงจ่ายเงินเพื่อใช้บริการ AI วงจรนี้ก็จะทำหน้าที่เป็นเหมือนฟันเฟืองอุตสาหกรรม (Industrial Flywheel) ที่ขับเคลื่อนไปข้างหน้า
อย่างไรก็ตาม หากรายได้จากตลาดปลายทางโตไม่ทันค่าใช้จ่ายด้านทุน (Capex) ฟันเฟืองตัวนี้ก็สามารถกลายเป็นภาระหนี้สิน (Leverage) ได้อย่างรวดเร็วเช่นกัน
อย่างไรก็ตาม Wall Street Journal มีรายงานตามมาว่า Nvidia ได้ระงับข้อตกลงบางส่วนที่เคยให้การสนับสนุนด้านสินเชื่อแก่บริษัท AI Cloud เพื่อแลกกับการแบ่งรายได้ โดยแหล่งข่าวที่ใกล้ชิดกับเรื่องนี้ระบุว่ามีความกังวลว่าข้อตกลงลักษณะดังกล่าวอาจดึงดูดการตรวจสอบด้านการผูกขาดได้
พัฒนาการในเรื่องนี้แสดงให้เห็นว่า Nvidia เข้าใจถึงความเสี่ยงในภาพรวม
เมื่อบริษัทหนึ่งสามารถทรงอิทธิพลต่อทั้งเทคโนโลยี ซัพพลาย การจัดหาเงินทุนให้ลูกค้า และการจัดสรรกำลังการประมวลผลได้พร้อมๆ กัน อำนาจทางการค้าก็จะมหาศาลมาก แต่ในขณะเดียวกันความเสี่ยงด้านกฎระเบียบข้อบังคับก็สูงขึ้นตามไปด้วย
5. Moat หรือปราการทางธุรกิจใหม่ของ Nvidia ไม่ใช่แค่ CUDA อีกต่อไป แต่มันคือรายได้ต่อกิกะวัตต์ (Revenue per Gigawatt)
บทวิเคราะห์ Nvidia ส่วนใหญ่ยังคงโฟกัสไปที่ประสิทธิภาพของ GPU และระบบนิเวศของ CUDA
แต่ในขณะที่ศูนย์ข้อมูล AI (AI Data Centres) เริ่มถูกจำกัดด้วยปริมาณไฟฟ้าที่มีให้ใช้มากขึ้นเรื่อยๆ อีกหนึ่งตัวชี้วัดที่กำลังทวีความสำคัญคือ:
Nvidia จะสามารถสร้างรายได้ได้เท่าไหร่จากพลังงานไฟฟ้าทุกๆ 1 กิกะวัตต์ที่นำมาใช้งาน?
ผู้บริหารเปิดเผยว่าโอกาสในการสร้างรายได้ต่อกิกะวัตต์ของ Nvidia เพิ่มขึ้นจากประมาณ 1.8 หมื่นล้านดอลลาร์ในยุค Hopper เป็น 2.5 หมื่นล้านดอลลาร์ในยุค Blackwell และอาจพุ่งไปถึงราว 4 หมื่นล้านดอลลาร์ในยุค Vera Rubin
สาเหตุเป็นเพราะ Nvidia กำลังขายส่วนประกอบต่างๆ เข้าไปในแต่ละระบบมากขึ้น
ในอดีต บริษัทเน้นขาย GPU เป็นหลัก แต่ตอนนี้กำลังขยายไปยัง Vera CPUs, Rubin GPUs, NVLink, InfiniBand, สวิตช์ Ethernet, ระบบเซิร์ฟเวอร์แบบครบวงจร, ชิปประมวลผล (Inference Chips) และซอฟต์แวร์ที่เกี่ยวข้อง
ดังนั้น แม้ว่าลูกค้าบางรายจะหันไปใช้ชิปเร่งความเร็ว (accelerators) ที่ออกแบบเองภายในบริษัท แต่ Nvidia ก็ยังสามารถสร้างรายได้จากอุปกรณ์เน็ตเวิร์ก, CPU, สถาปัตยกรรมระบบ, ซอฟต์แวร์ และส่วนประกอบคอมพิวเตอร์อื่นๆ ได้อยู่ดี
เป้าหมายที่แท้จริงของ Nvidia อาจไม่ใช่การรักษา market share 100% ในหมวดชิปประเภทใดประเภทหนึ่งไปตลอดกาล
แต่คือการเพิ่มส่วนแบ่งรายได้จากงบการใช้จ่ายทั้งหมดใน AI factory ให้ได้มากที่สุดต่างหาก
6. ภัยคุกคามจากชิปสั่งทำ (Custom-Chip) นั้นมีอยู่จริง แต่นักลงทุนหลายคนกำลังมองผิดสนาม
ล่าสุด Broadcom คาดการณ์ว่ารายได้จากชิป AI ของบริษัทอาจพุ่งขึ้นจากประมาณ 1.15 แสนล้านดอลลาร์ในปีงบประมาณ 2027 เป็น 2.3 แสนล้านดอลลาร์ในปีงบประมาณ 2028
สิ่งนี้บ่งชี้ว่าการพัฒนาชิปสั่งทำโดยบริษัทอย่าง Google, Meta, OpenAI และ Anthropic ไม่ใช่แค่เทรนด์เล็กๆ ที่นักลงทุน Nvidia จะมองข้ามได้อีกต่อไป
แต่ผลกระทบที่มีต่อ Nvidia อาจไม่ได้เกิดขึ้นโดยตรงอย่างที่เห็นในตอนแรก
ผู้ให้บริการคลาวด์ระดับ Hyperscale มีทรัพยากรทางการเงินเพียงพอที่จะสร้างทีมเซมิคอนดักเตอร์ภายในของตัวเอง และพวกเขายังมีปริมาณงาน (workloads) ที่มากพอและคาดการณ์ได้ ซึ่งคุ้มค่ากับค่าพัฒนาที่มหาศาล
ในขณะที่โปรเจกต์ AI ระดับประเทศ, องค์กรธุรกิจ, ผู้ให้บริการคลาวด์ระดับภูมิภาค และสตาร์ทอัพส่วนใหญ่ ไม่ได้มีความสามารถในจุดนั้น
Nvidia จัดกลุ่มลูกค้าเหล่านี้ไว้ภายใต้ชื่อ ACIE ซึ่งครอบคลุมทั้งลูกค้า AI cloud, ภาคอุตสาหกรรม และลูกค้าองค์กร
รายได้ ACIE ในไตรมาสที่ 2 อยู่ที่ประมาณ 4 หมื่นล้านดอลลาร์ เพิ่มขึ้น 25% เมื่อเทียบกับไตรมาสก่อนหน้า และพุ่งขึ้นถึง 138% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งเป็นการเติบโตที่เร็วกว่าฐานลูกค้ากลุ่ม Hyperscaler แบบเดิมอย่างมาก
ผู้บริหารคาดว่ากลุ่มลูกค้าที่ไม่ใช่ Hyperscale อาจจะมีสัดส่วนสูงถึงครึ่งหนึ่งของธุรกิจ Data Centre ในที่สุด
ดังนั้น ชิปแบบสั่งทำพิเศษ (Custom chips) อาจจะเข้ามาแย่งส่วนแบ่ง GPU ของ Nvidia จากกลุ่มลูกค้ารายใหญ่จำนวนไม่กี่รายได้
ในขณะเดียวกัน Nvidia ก็กำลังขยายฐานลูกค้าไปยังกลุ่มที่ใหญ่กว่าและมีความหลากหลายมากกว่า ซึ่งเป็นกลุ่มที่ต้องพึ่งพาแพลตฟอร์มแบบครบวงจรมากกว่าอย่างเห็นได้ชัด
สัญญาณเตือนที่แท้จริงไม่ใช่แค่การที่มีบริษัทอื่นเริ่มหันมาออกแบบชิป ASIC
แต่สัญญาณที่สำคัญกว่านั้นคือการชะลอตัวอย่างมีนัยสำคัญของการเติบโตในส่วน ACIE
7. อัตรากำไรขั้นต้น ที่ลดลงไม่ได้แปลว่าความได้เปรียบทางการแข่งขัน (Moat) จะแย่ลงเสมอไป
Nvidia รายงาน อัตรากำไรขั้นต้น ในไตรมาสที่ 2 อยู่ที่ 75% โดยมีการคาดการณ์ว่าในไตรมาสที่ 3 จะลดลงเหลือ 74%
ผู้บริหารคาดว่า อัตรากำไรขั้นต้น จะลดลงไปอีกอยู่ที่ประมาณ 71%–72% ในไตรมาสที่ 4 ก่อนจะเริ่มทรงตัวที่ประมาณ 72%–73% ในปีงบประมาณ 2028 โดยมีสาเหตุหลักมาจากต้นทุนของหน่วยความจำแบนด์วิธสูง (HBM) และส่วนประกอบอื่นๆ ที่พุ่งสูงขึ้นอย่างรวดเร็ว
นักลงทุนหลายคนพอเห็น อัตรากำไรขั้นต้น ลดลง ก็ด่วนสรุปทันทีว่าอำนาจในการต่อรองราคาของ Nvidia กำลังอ่อนแอลง
แต่มีสองแนวคิดที่แตกต่างกันซึ่งเราต้องแยกออกจากกัน นั่นคือ อัตรากำไรขั้นต้น (Gross Margin) แบบเปอร์เซ็นต์ และกำไรขั้นต้นที่เป็นตัวเงินจริง
จากเป้าหมายไตรมาส 3 ของ Nvidia ที่คาดว่าจะมีรายได้ 1.08 แสนล้านดอลลาร์ และอัตรากำไรขั้นต้น 74% จะทำให้กำไรขั้นต้นรายไตรมาสอยู่ที่ประมาณ 7.99 หมื่นล้านดอลลาร์
กำไรขั้นต้นในไตรมาส 2 อยู่ที่ประมาณ 7.21 หมื่นล้านดอลลาร์
นั่นหมายความว่ากำไรขั้นต้นยังสามารถเติบโตได้เกือบ 11% เมื่อเทียบกับไตรมาสก่อนหน้า แม้ว่าอัตรากำไรขั้นต้นจะลดลง 1 เปอร์เซ็นต์ก็ตาม
นอกจากนี้ยังมีปัจจัยเชิงโครงสร้างอื่นอีก
เนื่องจาก Nvidia กำลังเปลี่ยนจากการขายชิปเดี่ยวๆ ที่มีมาร์จิ้นสูง ไปเป็นการขายระบบที่สมบูรณ์ซึ่งประกอบด้วยหน่วยความจำ อุปกรณ์เน็ตเวิร์ก และส่วนประกอบอื่นๆ จำนวนมาก อัตรากำไรขั้นต้นที่รายงานออกมาจึงอาจลดลงตามธรรมชาติ
อย่างไรก็ตาม รายได้ กำไรที่เป็นตัวเงินจริง และการที่ลูกค้าต้องพึ่งพาผลิตภัณฑ์ในแต่ละโปรเจกต์อาจเพิ่มสูงขึ้นพร้อมๆ กัน
ดังนั้นนักลงทุนจึงไม่ควรโฟกัสแค่ว่าอัตรากำไรขั้นต้นจะกลับไปที่ 75% ได้หรือไม่เพียงอย่างเดียว
คำถามที่สำคัญกว่าคือ กำไรขั้นต้นที่เป็นตัวเงินจริงยังคงเพิ่มขึ้นต่อเนื่องหรือไม่ และราคาของ Vera Rubin ที่สูงขึ้นจะสามารถชดเชยต้นทุนหน่วยความจำที่เพิ่มขึ้นได้หรือไม่
8. ความเสี่ยงที่ถูกมองข้ามมากที่สุดได้เปลี่ยนจากงบกำไรขาดทุนไปอยู่ที่งบดุลแล้ว
การเติบโตของ Nvidia ยังคงยอดเยี่ยมมาก แต่ในงบดุลเริ่มสะท้อนให้เห็นแล้วว่าการเติบโตนั้นต้องใช้เงินทุนมหาศาลขนาดไหน
ณ สิ้นไตรมาสที่ 2 ลูกหนี้การค้าพุ่งสูงถึง 6.306 หมื่นล้านดอลลาร์ ซึ่งสูงกว่าช่วงต้นปีประมาณ 64%
สินค้าคงคลังแตะระดับ 3.158 หมื่นล้านดอลลาร์ เพิ่มขึ้นประมาณ 48%
ระยะเวลาเก็บหนี้เฉลี่ย (Days sales outstanding) เพิ่มขึ้นจาก 45 วันในไตรมาสก่อนหน้า เป็น 60 วัน โดย Nvidia อธิบายว่าบริษัทได้ขยายระยะเวลาชำระเงินให้กับลูกค้าบางรายที่มีอันดับความน่าเชื่อถือระดับน่าลงทุน (Investment-grade) ซึ่งมีการสั่งซื้อครั้งละมากๆ ครอบคลุมหลายไตรมาส
ในขณะเดียวกัน ลูกค้ารายใหญ่ที่สุด 5 อันดับแรกของ Nvidia มีสัดส่วนลูกหนี้การค้าอยู่ที่ 22%, 14%, 13%, 11% และ 10% ตามลำดับ
เมื่อรวมกันแล้ว ลูกค้าทั้ง 5 รายนี้คิดเป็น 70% ของยอดรวมทั้งหมด
แม้ Nvidia จะมีฐานผู้ใช้งานปลายทางที่กว้างขวาง แต่การเก็บเงินสดโดยตรงยังคงกระจุกตัวอยู่ในกลุ่มลูกค้าเพียงไม่กี่ราย
กระแสเงินสดจากการดำเนินงานในไตรมาสที่ 2 อยู่ที่ 2.41 หมื่นล้านดอลลาร์ ซึ่งต่ำกว่าไตรมาสก่อนหน้าที่ทำได้ 5.03 หมื่นล้านดอลลาร์อย่างมาก
บริษัทระบุว่าสาเหตุที่ลดลงส่วนใหญ่มาจากการเคลื่อนไหวของเงินทุนหมุนเวียนและการจ่ายภาษีที่สูงขึ้น
ในช่วงครึ่งแรกของปีงบประมาณ Nvidia มีกำไรสุทธิประมาณ 1.18 แสนล้านดอลลาร์ แต่มีกระแสเงินสดจากการดำเนินงานเพียง 7.44 หมื่นล้านดอลลาร์ โดยเงินสดถูกดึงไปใช้ในส่วนของลูกหนี้การค้าประมาณ 2.46 หมื่นล้านดอลลาร์ และสินค้าคงคลังอีก 1.02 หมื่นล้านดอลลาร์
ตัวเลขเหล่านี้ยังไม่ได้พิสูจน์ว่าลูกค้าของ Nvidia กำลังประสบปัญหาทางการเงินในขณะนี้
การเติบโตของรายได้ที่รวดเร็ว ย่อมต้องใช้เงินทุนหมุนเวียนมากขึ้นเป็นธรรมดา
แต่ตัวเลขพวกนี้แสดงให้เห็นถึงสิ่งที่สำคัญอย่างหนึ่งคือ:
การเติบโตของ Nvidia เริ่มบีบให้บริษัทต้องสำรองเงินสด วงเงินสินเชื่อ และทรัพยากรในห่วงโซ่อุปทานล่วงหน้ามากขึ้นเรื่อยๆ
นั่นหมายความว่า ดัชนีชี้วัดล่วงหน้า (Leading Indicators) ที่มีประโยชน์ที่สุดของ Nvidia อาจไม่ได้มีแค่ปริมาณคำสั่งซื้อเพียงอย่างเดียวอีกต่อไป
นักลงทุนอาจต้องให้ความสนใจกับระยะเวลาเก็บหนี้เฉลี่ย (Days Sales Outstanding), การเติบโตของลูกหนี้การค้า และการเปลี่ยนกำไรเป็นกระแสเงินสดจากการดำเนินงาน (Operating Cash-flow Conversion) ให้มากขึ้น
9. ผลประกอบการ ตามมาตรฐาน GAAP ของ Nvidia เริ่มมีความเชื่อมโยงกับมูลค่าของอุตสาหกรรม AI ทั้งระบบมากขึ้นเรื่อยๆ
Nvidia บันทึกกำไรสุทธิจากเงินลงทุนในตราสารทุนประมาณ 7.77 พันล้านดอลลาร์ในช่วงไตรมาสที่ 2 และ 2.371 หมื่นล้านดอลลาร์ในช่วงครึ่งแรกของปีงบประมาณ
ซึ่งกำไรส่วนใหญ่ในนั้นเป็นกำไรที่ยังไม่รับรู้ (Unrealised Gains)
ณ สิ้นไตรมาสที่ 2 Nvidia ถือครองตราสารทุนในความต้องการของตลาดมูลค่าประมาณ 4.278 หมื่นล้านดอลลาร์ และหลักทรัพย์ที่ไม่อยู่ในความต้องการของตลาดอีก 5.116 หมื่นล้านดอลลาร์
เงินสดที่ใช้ซื้อตราสารทุนในช่วงครึ่งปีแรกสูงถึงประมาณ 4.24 หมื่นล้านดอลลาร์
สิ่งนี้ทำให้เกิดสภาวะสะท้อนกลับ (Reflexivity) ที่น่าสนใจอีกรูปแบบหนึ่ง:
Nvidia ลงทุนในบริษัท AI จากนั้นบริษัทเหล่านั้นก็เพิ่มงบรายจ่ายลงทุน (CapEx) เพื่อซื้ออุปกรณ์ของ Nvidia ทำให้ธุรกิจและมูลค่าบริษัทของพวกเขาพุ่งสูงขึ้น ต่อมา Nvidia ก็บันทึกกำไรจากการลงทุน ซึ่งกำไรเหล่านี้จะไปเพิ่มผลประกอบการตามมาตรฐาน GAAP และฐานสินทรัพย์ของ Nvidia ทำให้บริษัทมีศักยภาพในการอัดฉีดเงินทุนและลงทุนในระบบนิเวศ (Ecosystem) ได้มากขึ้นไปอีก
นี่ไม่ใช่แค่ปัญหาทางบัญชี และไม่ได้หมายความว่าผลประกอบการนั้นเป็นของปลอม
แต่มันหมายความว่ากำไรตามมาตรฐาน GAAP ของ Nvidia ไม่ได้สะท้อนแค่ผลการดำเนินงานของธุรกิจเซมิคอนดักเตอร์เพียงอย่างเดียวอีกต่อไป
กำไรต่อหุ้น (EPS) ตามมาตรฐาน GAAP ในไตรมาสที่ 2 อยู่ที่ 2.46 ดอลลาร์ เมื่อเทียบกับ non-GAAP EPS ที่ 2.22 ดอลลาร์ โดยส่วนต่างนี้ส่วนหนึ่งมาจากกำไรจากการลงทุนในตราสารทุน
ในอนาคต เราไม่ควรวิเคราะห์ Nvidia โดยใช้แค่ค่า P/E ที่เห็นพาดหัวกันทั่วไป
แนวทางที่ครบถ้วนกว่าคือการแยกพิจารณากำไรจากการดำเนินงาน, กำไรแบบ non-GAAP, กระแสเงินสดอิสระ (Free Cash Flow) และสัดส่วนของกำไรสุทธิที่มาจากกำไรจากการลงทุน
10. จีนคือตัวเลือกที่มีโอกาสเติบโต (Upside) แต่ก็ไม่ใช่โอกาสที่ได้มาฟรีๆ
การคาดการณ์รายได้ในไตรมาสที่ 3 ของ Nvidia ที่ 1.08 แสนล้านดอลลาร์นั้น ยังไม่ได้รวมรายได้จากกลุ่ม Data Centre compute ในจีน
ในช่วงไตรมาสที่ 2 ยอดขาย H200 ให้กับลูกค้าชาวจีนคิดเป็นสัดส่วนน้อยกว่า 1% ของรายได้รวมจากกลุ่ม Data Centre
ดังนั้น หากมีการผ่อนปรนข้อจำกัดด้านการส่งออกในอนาคต ก็อาจกลายเป็นปัจจัยหนุนเพิ่มเติมให้กับรายได้ของ Nvidia
อย่างไรก็ตาม ยังมีประเด็นที่ซับซ้อนและสำคัญอยู่
ผลิตภัณฑ์ H200 บางส่วนในปัจจุบันจำเป็นต้องส่งกลับไปยังสหรัฐอเมริกาเพื่อตรวจสอบ และต้องเสียภาษีนำเข้า 25% ซึ่ง Nvidia ระบุว่าไม่สามารถผลักภาระต้นทุนส่วนนี้ไปให้ลูกค้าได้
ส่งผลให้ยอดขาย H200 ในจีนปัจจุบันฉุดให้อัตรากำไรขั้นต้นโดยรวมของบริษัทลดลง
ดังนั้น การฟื้นตัวของรายได้จากฝั่งจีนจึงไม่ได้หมายความว่าจะเปลี่ยนเป็นกำไรที่เพิ่มขึ้นในสัดส่วนที่เท่ากันโดยอัตโนมัติ
ความเสี่ยงในระยะยาวนั้นเป็นเรื่องเชิงกลยุทธ์มากกว่า
หาก Nvidia ยังคงถูกกีดกันออกจากตลาด Data Centre ของจีนเป็นเวลานาน ระบบนิเวศของชิปและซอฟต์แวร์ภายในประเทศจีนก็จะมีเวลาพัฒนามากขึ้น และในที่สุด คู่แข่งเหล่านั้นอาจขยายตลาดไปยังนอกประเทศจีนได้
สำหรับ Nvidia แล้ว จีนเป็นทางเลือกในการสร้างรายได้ในระยะสั้น แต่ก็เป็นการแข่งขันเชิงระบบนิเวศในระยะยาวด้วยเช่นกัน
11. NVDA แพงไปหรือยัง? แค่ค่า P/E อย่างเดียวคงตอบคำถามนั้นไม่ได้
ณ วันที่ 3 กันยายน 2026 หุ้น Nvidia ซื้อขายกันอยู่ที่ประมาณ 224.41 ดอลลาร์ต่อหุ้น โดยมีมูลค่าหลักทรัพย์ตามราคาตลาด (Market Cap) อยู่ที่ประมาณ 5.45 ล้านล้านดอลลาร์ และมีค่า P/E ย้อนหลังอยู่ที่ประมาณ 28.2 เท่า
หากนักลงทุนโฟกัสแค่การเติบโตของ Nvidia ในปีงบประมาณ 2028 ที่คาดว่าจะอยู่ที่ประมาณ 70% ค่า P/E ที่ 28 เท่า ก็อาจจะดูไม่แพงจนเกินไปนัก
แต่การเปรียบเทียบแบบนั้นมันดูง่ายเกินไป
ตลาดไม่ได้แค่เก็งกำไรว่าผลประกอบการเกินคาดในไตรมาสถัดไปเท่านั้น แต่มันเป็นการตั้งสมมติฐานว่าเงื่อนไขหลายๆ อย่างจะเกิดขึ้นพร้อมกัน:
Vera Rubin ต้องขยายการผลิตได้สำเร็จ ซัพพลายของหน่วยความจำ (Memory) ต้องดีขึ้นอย่างต่อเนื่อง อัตรากำไรขั้นต้น ต้องนิ่งอยู่ที่ประมาณ 72%–73% ลูกค้ากลุ่ม ACIE ต้องโตต่ออย่างรวดเร็ว ห้องแล็บ AI ต้องเปลี่ยนกำลังการประมวลผลให้กลายเป็นรายได้จริงๆ ลูกหนี้การค้าต้องเก็บเงินได้ในที่สุด ภาระผูกพันด้านซัพพลายต้องไม่กลายเป็นผลขาดทุนจากสต็อกสินค้าจำนวนมาก และการจัดหาเงินทุนรวมถึงข้อตกลงการค้ำประกันของ Nvidia ต้องไม่มีปัญหาเรื่องอันดับความน่าเชื่อถือหรือกฎระเบียบที่รุนแรง
พูดอีกอย่างก็คือ มูลค่าหุ้นของ Nvidia ดูไม่สมเหตุสมผลก็เพราะการเติบโตของมันนั้นไม่เคยปรากฏมาก่อนจริงๆ
แต่จะบอกว่ามันราคาถูกก็ไม่ได้เหมือนกัน เพราะสมมติฐานด้านการดำเนินงานที่แฝงอยู่ในมูลค่าหุ้นนั้นมีจำนวนเพิ่มมากขึ้น
ในอดีต นักลงทุนส่วนใหญ่เดิมพันแค่ว่า Jensen Huang จะสามารถออกแบบชิปให้ดีขึ้นเรื่อยๆ ได้หรือไม่
แต่ทุกวันนี้ นักลงทุนกำลังเดิมพันว่า Nvidia จะสามารถประสานงานทั้งเรื่องชิป, หน่วยความจำ, ไฟฟ้า, ที่ดิน, การเงิน, ผู้ให้บริการคลาวด์ และห้องแล็บ AI รวมถึงขับเคลื่อนวงจรการลงทุน (CapEx) ของทั้งอุตสาหกรรมให้เดินหน้าต่อไปได้หรือไม่
ซึ่งนั่นเป็นเหตุผลในการลงทุนที่แตกต่างไปจากเดิมอย่างสิ้นเชิง
มุมมองทิ้งท้าย: ป้อมปราการของ Nvidia แข็งแกร่งขึ้นเรื่อยๆ แต่ความเสี่ยงได้ย้ายไปอยู่ที่จุดอื่นแล้ว
ผมยังคงมีมุมมองเชิงบวกต่อพื้นฐานธุรกิจของ Nvidia
ความได้เปรียบของบริษัทไม่ได้จำกัดอยู่แค่เทคโนโลยีที่เหนือกว่าอีกต่อไป ตอนนี้ Nvidia ได้รวมเอาเทคโนโลยี การควบคุมซัพพลายเชน ระบบนิเวศของนักพัฒนา ความสัมพันธ์กับลูกค้า และขีดความสามารถด้านการเงิน เข้าไว้ด้วยกันจนกลายเป็นแพลตฟอร์มแบบครบวงจร
คู่แข่งอาจจะสามารถออกแบบชิปที่มีประสิทธิภาพทัดเทียมกันได้
แต่การจะแก้โจทย์เรื่องสถาปัตยกรรมระบบ เครือข่าย การย้ายซอฟต์แวร์ การจัดหาซัพพลาย การพัฒนาพลังงาน และการจัดหาเงินทุนสำหรับโครงการให้ลูกค้าไปพร้อมๆ กันนั้น ทำได้ยากกว่ามาก
นั่นคือเหตุผลที่วงจรการเติบโตของ Nvidia อาจยาวนานกว่าวงจรของหุ้นกลุ่มเซมิคอนดักเตอร์แบบดั้งเดิม
ในขณะเดียวกัน ความเสี่ยงหลักของบริษัทกำลังเปลี่ยนจากการดูว่าผลิตภัณฑ์มีความสามารถในการแข่งขันหรือไม่ ไปสู่การดูว่าลูกค้าจะสามารถสร้างกระแสเงินเงินสดได้เพียงพอหรือไม่แทน
ตลาดน่าจะยังคงให้ความสำคัญกับเรื่องที่ว่ารายได้จะออกมาดีกว่าที่คาดไว้หรือไม่
แต่ผมจะให้ความสำคัญกับระยะเวลาเก็บหนี้เฉลี่ย (DSO) ลูกหนี้การค้า กระแสเงินสดจากการดำเนินงาน ภาระผูกพันด้านซัพพลาย กำไรจากการเงินลงทุนในหุ้น และการเติบโตของ ACIE มากกว่า
ในโมเดลการเติบโตที่เน้นความเป็นเครื่องมือทางการเงินมากขึ้นเรื่อยๆ แบบนี้ รายได้มักจะเป็นตัวบ่งชี้ที่ล้าหลัง (lagging indicator) แต่การเปลี่ยนกำไรเป็นเงินสด (cash conversion) ต่างหากที่เป็นตัวบ่งชี้ล่วงหน้า (leading indicator)
ถ้าลูกหนี้การค้าและระยะเวลาเก็บหนี้เฉลี่ย (DSO) ยังคงเติบโตเร็วกว่ารายได้มากอย่างมีนัยสำคัญ ในขณะที่กระแสเงินสดจากการดำเนินงานโตตามไม่ทันซ้ำแล้วซ้ำเล่า นั่นอาจหมายความว่าความเสี่ยงกำลังสะสมตัวอยู่ แม้ว่าตัวเลขรายได้พาดหัวจะยังดูน่าประทับใจก็ตาม
ในทางกลับกัน ถ้า DSO ลดลง การเปลี่ยนกำไรเป็นเงินสดฟื้นตัวขึ้น ACIE ยังคงเติบโตอย่างรวดเร็ว และ Vera Rubin ช่วยผลักดันให้กำไรขั้นต้นในรูปตัวเงินขยายตัวต่อไป ตลาดก็อาจจะยังประเมินความแข็งแกร่งของโมเดลธุรกิจที่กำลังพัฒนาของ Nvidia ต่ำเกินไป
ความเสี่ยงระยะยาวที่ใหญ่ที่สุดของ NVDA อาจไม่ใช่การที่มีบริษัทอื่นพัฒนาชิปที่เร็วกว่าได้
คำถามที่แท้จริงคือ งบลงทุน (CAPEX) ด้าน AI จำนวนมหาศาลหลายล้านล้านดอลลาร์ที่ Nvidia กำลังช่วยเร่งอยู่นั้น ท้ายที่สุดแล้วจะมีกระแสเงินสดจากตลาดปลายทางมารองรับได้จริงหรือไม่
บทความนี้สะท้อนถึงการวิจัยและความคิดเห็นส่วนบุคคลเท่านั้น และไม่ถือเป็นคำแนะนำในการลงทุน
ข้อความสงวนสิทธิ์: มูมู่คอมมูนิตี้้ได้รับการสนับสนุนโดย Moomoo Technologies Inc. และมีวัตถุประสงค์เพื่อการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (184)
เพื่อแสดงความคิดเห็น
223
59