MU Beats NVDA Becoming the Most Traded Stock. How to Survive the Crowd?
ซูเปอร์ไซเคิลของชิปหน่วยความจำกลับมาแล้ว จะเกาะกระแสเทรนด์นี้ด้วย ETF ได้อย่างไร?
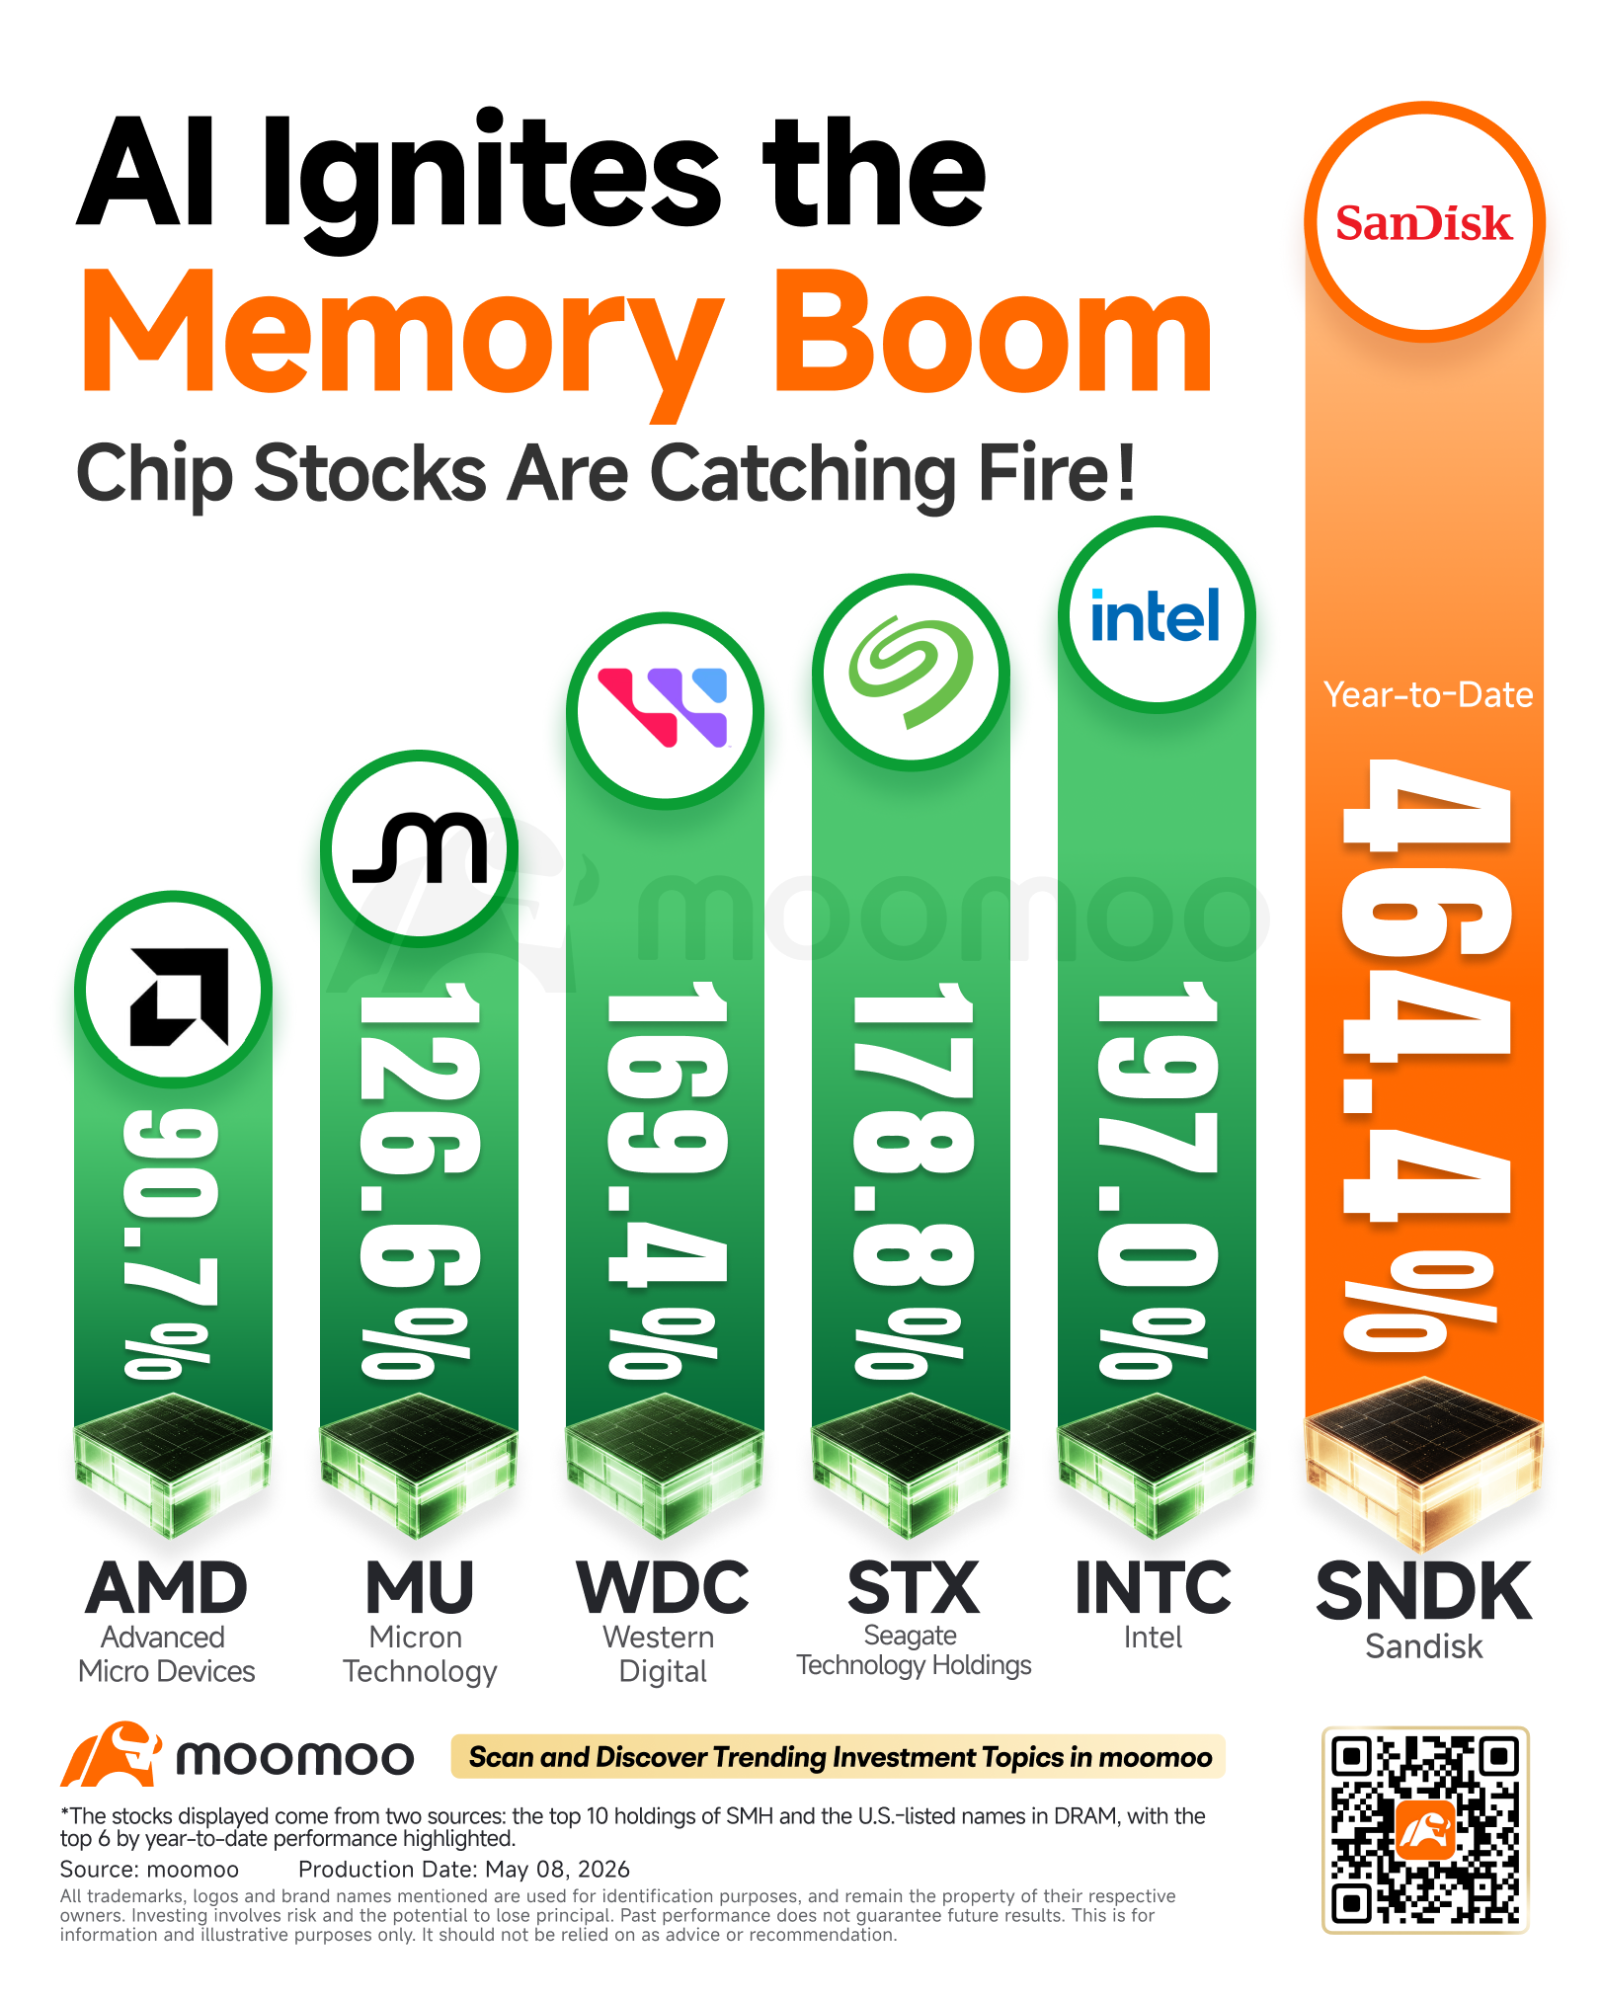
ชิปหน่วยความจำเป็นหนึ่งในภาคธุรกิจที่เป็นผู้นำที่ชัดเจนที่สุดของปี 2026 $Micron Technology (MU.US)$ ปรับตัวขึ้นประมาณ 126% ตั้งแต่ต้นปีจนถึงปัจจุบัน (YTD), $SK Hynix (000660.KR)$ บวกขึ้นมาประมาณ 146% YTD ในการจดทะเบียนที่เกาหลี และ $Samsung Electronics (005930.KR)$ ประมาณ 121% วัฏจักรขาขึ้นของหน่วยความจำ (Memory) ที่ขับเคลื่อนโดย AI ได้จุดชนวนการปรับตัวขึ้นของหุ้นทั้งภาคธุรกิจ ส่งผลให้กลุ่มเซมิคอนดักเตอร์ในวงกว้างปรับตัวสูงขึ้นพร้อมกับ $Intel (INTC.US)$ และ $Advanced Micro Devices (AMD.US)$ ที่ทำกำไรพุ่งสูงขึ้นอย่างมหาศาลเช่นกัน

สิ่งที่ขับเคลื่อนการพุ่งขึ้นในครั้งนี้ไม่ใช่เพียงความคาดหวังในอนาคต แต่คือผลประกอบการที่ออกมาสอดคล้องกันอย่างชัดเจน จากรายงานผลประกอบการล่าสุด ผู้เล่นรายใหญ่ทั้งสามรายมีรายได้เติบโตกว่า 50% เมื่อเทียบกับปีก่อน (YoY) และกำไรจากการดำเนินงานเติบโตสูงถึง 400%+ โดย SK Hynix มีอัตรากำไรจากการดำเนินงานอยู่ที่ 72% ซึ่งสูงกว่า $NVIDIA (NVDA.US)$ที่ 67.7% และ $Taiwan Semiconductor (TSM.US)$ที่ 58.1% โดยกำไรจากการดำเนินงานของ Samsung Electronics เพิ่มขึ้นถึง 755% เมื่อเทียบกับช่วงเดียวกันของปีก่อนในไตรมาสแรก
โครงสร้างอุตสาหกรรม
หากต้องการทำความเข้าใจการพุ่งขึ้นในครั้งนี้ ต้องเริ่มจากโครงสร้างตลาดของหน่วยความจำเอง
ตลาดชิปหน่วยความจำถูกแบ่งส่วนแบ่งกันมาอย่างยาวนานระหว่าง Samsung, SK Hynix และ Micron ซึ่งทั้งสามบริษัทครองส่วนแบ่งตลาดโลกรวมกันกว่า 95% ถือเป็นตัวอย่างที่ชัดเจนของตลาดผู้ขายน้อยราย (Oligopoly) ระดับโลก
การตัดสินใจด้านกำลังการผลิตเพียงไม่กี่ครั้งสามารถกำหนดราคาหน่วยความจำทั่วโลกได้ในอีก 6 เดือนข้างหน้า ผู้ซื้อ (กลุ่ม Hyperscaler, ผู้ผลิตสมาร์ทโฟน OEM, ผู้จำหน่าย PC) จำเป็นต้องใช้ชิปเหล่านี้ แต่อำนาจการต่อรองของพวกเขานั้นถูกจำกัดโดยโครงสร้างตลาด นี่คือเหตุผลว่าทำไมอัตรากำไรขั้นต้นของธุรกิจหน่วยความจำในตอนนี้จึงพุ่งสูงขึ้นจนเทียบเท่ากับบริษัทซอฟต์แวร์
ทำไมถึงเป็น "สามรายกินรวบ"?
แล้วทำไมตลาดที่มีมูลค่านับล้านล้านดอลลาร์นี้ถึงไม่เคยมีคู่แข่งรายที่สี่เกิดขึ้นเลย? นั่นเป็นเพราะมีอุปสรรคสำคัญ 3 ประการที่ขวางทางอยู่พร้อมกัน
เงินทุน: โรงงานผลิตหน่วยความจำ (fab) ระดับล้ำสมัยต้องใช้เงินลงทุนเริ่มต้นมากกว่า 1 หมื่นล้านดอลลาร์ และยังต้องใช้เงินอีกหลายพันล้านดอลลาร์ต่อปีเพื่ออัปเกรดเครื่องจักรให้ทันสมัยอยู่เสมอ
เทคโนโลยี: หน่วยความจำมีหลายประเภท เช่น DRAM, NAND และอื่นๆ แต่หน่วยความจำระดับไฮเอนด์ที่ AI จำเป็นต้องใช้มากที่สุดอย่าง HBM นั้น ต้องอาศัยการสะสมองค์ความรู้ทางเทคนิคอย่างต่อเนื่องนานกว่าทศวรรษ ซึ่งมีเพียง 3 บริษัทเท่านั้นที่ทำได้สำเร็จ
ลูกค้า: กลุ่มผู้ซื้อหลักของ HBM คือ $NVIDIA (NVDA.US)$, $Advanced Micro Devices (AMD.US)$, $Alphabet-C (GOOG.US)$, $Amazon (AMZN.US)$และผู้ให้บริการคลาวด์รายใหญ่ (hyperscalers) อีกไม่กี่ราย ซึ่งมีรอบการตรวจสอบคุณสมบัติ (qualification cycles) นานหลายปี ทำให้ผู้เล่นหน้าใหม่ไม่สามารถเจาะตลาดเข้ามาได้ง่ายๆ ภายในเวลาเพียงไม่กี่ไตรมาส
เมื่อปัจจัยด้านเงินทุน เทคโนโลยี และลูกค้ามารวมกัน สถานะที่มี "ผู้เล่นเพียงสามรายทั่วโลก" จึงเป็นสภาวะที่จะไม่เปลี่ยนแปลงในเร็วๆ นี้
วัฏจักรขาขึ้นรอบใหญ่ (Supercycle) ของหน่วยความจำกลับมาแล้ว
โครงสร้างตลาดที่มีผู้ขายน้อยราย (Oligopoly) อธิบายว่าใครคือผู้เล่นในตลาด แต่สิ่งที่ตอบคำถามว่า "ทำไมต้องเป็นตอนนี้" คือฝั่งอุปสงค์ (demand)
ประวัติศาสตร์ของตลาดหน่วยความจำสรุปได้ในประโยคเดียวคือ: ขาขึ้นสองปี ขาลงสองปี อุปสงค์ปลายทางมาจากเครื่อง PC, สมาร์ทโฟน และเซิร์ฟเวอร์ ในขณะที่กำลังการผลิตใหม่ต้องใช้เวลาประมาณสองปีกว่าจะเริ่มเดินเครื่องได้ ส่งผลให้อุปสงค์และอุปทานมักจะไม่สอดคล้องกันเสมอ นี่คือเหตุผลที่ราคาลดลงครึ่งหนึ่งในปี 2018 และเกิดขึ้นอีกครั้งในปี 2022
สิ่งที่ทำให้รอบวัฏจักรนี้แตกต่างออกไปคือเครื่องยนต์ขับเคลื่อนอุปสงค์ตัวใหม่ นั่นคือการประมวลผล AI (AI compute)
โดยทั่วไปแล้ว Node สำหรับเทรน AI จะกินหน่วยความจำมากกว่าเซิร์ฟเวอร์ทั่วไปถึง 10 เท่า สิ่งสำคัญคือ สิ่งที่ AI ต้องการจริงๆ คือหน่วยความจำระดับไฮเอนด์ (HBM) ซึ่งกำลังการผลิตส่วนนี้ต้องถูกแบ่งออกมาจากสายการผลิตที่ล้ำสมัยที่สุดของผู้ผลิตแต่ละราย ทำให้ผู้ผลิตที่ต้องการขยายกำลังการผลิตไม่สามารถจัดหาหน่วยความจำแบบที่ลูกค้ากลุ่ม AI ต้องการได้ในทันที
ราคาตอบสนองต่อสถานการณ์นี้ทันที โดย SK Hynix เปิดเผยว่าราคาตามสัญญา (Contract Price) ของ DRAM พุ่งขึ้นกว่า 60% เมื่อเทียบกับไตรมาสก่อนหน้า (QoQ) ในไตรมาส 1 ปี 2026 และ NAND เพิ่มขึ้นกว่า 70% โดยยอดการผลิตหน่วยความจำระดับไฮเอนด์ในปี 2026 ถูกจองเต็มหมดแล้ว นอกจากนี้ Consensus ของฝั่ง Sell-side คาดว่าราคา DRAM จะปรับตัวขึ้นอีกราว 40% ในไตรมาส 2 ปี 2026 และยอดสั่งซื้อของผู้ผลิตยักษ์ใหญ่ทั้ง 3 รายยาวไปจนถึงปี 2027 ในขณะนี้ ดูเหมือนจะเป็นช่วงขาขึ้นของผลประกอบการที่ยาวนาน 18-24 เดือน พร้อมความชัดเจน (Visibility) ที่หาได้ยากในอุตสาหกรรมนี้
3 หุ้นหลักที่น่าจับตามอง
เมื่อสมมติฐานเรื่องวัฏจักร (Cycle) ได้รับการยืนยันแล้ว ขั้นตอนต่อไปคือการดูว่าผู้เล่นทั้ง 3 รายนี้มีจุดเด่นอะไรบ้าง
$Samsung Electronics (005930.KR)$Samsung: เบอร์ 1 ของโลกทั้งในตลาด DRAM และ NAND โดยในไตรมาส 1 ปี 2026 Samsung ได้เริ่มเพิ่มกำลังการผลิต HBM รุ่นล่าสุด และถูกนำไปใช้ในการออกแบบแพลตฟอร์ม AI รุ่นถัดไปของ Nvidia เพียงแค่ Samsung ตัวเดียวก็มีน้ำหนักในดัชนี KOSPI 200 ถึงประมาณ 25% ดังนั้นเมื่อ Samsung เคลื่อนไหว ตลาดหุ้นเกาหลีใต้ก็เคลื่อนไหวตามไปด้วย
$SK Hynix (000660.KR)$SK Hynix: ซัพพลายเออร์ HBM อันดับ 1 ของ Nvidia โดยมีส่วนแบ่งการตลาด HBM สูงกว่า 50% อย่างต่อเนื่อง ถือเป็นหุ้นที่มีค่า Beta ต่อวัฏจักรหน่วยความจำ AI สูงที่สุด และเป็นตัวที่ทำผลงานได้ดีที่สุดนับตั้งแต่ต้นปี (YTD) ในบรรดาทั้ง 3 บริษัท
$Micron Technology (MU.US)$Micron: ผู้นำด้านหน่วยความจำเพียงรายเดียวในอเมริกาเหนือ ปัจจุบันกำลังส่งมอบ HBM รุ่นล่าสุดในปริมาณมากและมียอดสั่งซื้อล่วงหน้าเข้ามาแล้ว โดยมีการคาดการณ์อัตรากำไรขั้นต้นในไตรมาสหน้าไว้ที่ 81% อีกทั้งยังมีปัจจัยหนุนจากฐานลูกค้าและนโยบายในสหรัฐฯ ทำให้ Micron มีภาพรวมในเชิงมหภาคที่แตกต่างจากคู่แข่งในเกาหลีใต้
เมื่อต้นปีนี้ เราได้เสนอว่าภาคธุรกิจหน่วยความจำ/สตอเรจอาจกำลังเข้าสู่ช่วง Super Cycle นอกเหนือจาก 3 ยักษ์ใหญ่ที่กล่าวมาข้างต้นแล้ว บริษัทต่อไปนี้ก็น่าจับตามองเช่นกัน:

4 กองทุน ETF
เมื่อรู้แล้วว่าควรซื้ออะไร คำถามต่อมาคือจะเทรดอย่างไร การเลือกลงทุนในหุ้น 3 ตัวนี้เป็นรายตัวต้องใช้การวิจัยอย่างหนัก และหุ้นเหล่านี้ยังจดทะเบียนอยู่ใน 2 ตลาดที่แตกต่างกัน ซึ่งมีเรื่องความเสี่ยงจากอัตราแลกเปลี่ยนและภาษีเข้ามาเกี่ยวข้อง การลงทุนผ่าน ETF จึงเป็นทางเลือกที่สะดวกและใช้งานได้จริงมากกว่า
$Roundhill Memory ETF (DRAM.US)$: ชื่อย่อหุ้น "DRAM" หยิบยืมมาจากชื่อของชิปหน่วยความจำที่เป็นเจ้าตลาด ซึ่งเป็นการส่งสัญญาณอย่างชัดเจนว่ากองทุนนี้ถูกสร้างขึ้นมาเพื่ออะไร เปิดตัวเมื่อวันที่ 2 เมษายน 2026 โดยมี Micron, Samsung และ SK Hynix ในสัดส่วนประมาณรายละ 21–26% (รวมกันประมาณ 72%) ส่วนที่เหลือกระจายอยู่ใน $SanDisk (SNDK.US)$, $Western Digital (WDC.US)$, และหุ้นกลุ่มหน่วยความจำและอุปกรณ์จัดเก็บข้อมูลอื่นๆ นี่คือการลงทุนในกลุ่มหน่วยความจำที่ตรงสายที่สุดที่มีเปิดจองซื้อ และมีค่า Beta สูงสุดในช่วงวัฏจักรขาขึ้นนี้ โดย AUM ทะลุ 1 พันล้านดอลลาร์ภายใน 10 วันทำการ ข้อเสียคือความกระจุกตัวและกองทุนยังไม่มีผลงานที่พิสูจน์ได้ในช่วงครบวัฏจักร เหมาะสำหรับใช้เป็นส่วนรุก (offensive sleeve) ของมุมมองการลงทุนในกลุ่มหน่วยความจำ มากกว่าที่จะถือครองเป็นพอร์ตหลัก

$iShares MSCI South Korea ETF (EWY.US)$: ติดตามดัชนี MSCI Korea 25/50 โดยมี Samsung อยู่ที่ 22.4% และ SK Hynix อยู่ที่ 18.8% (รวมกันกว่า 41%) พร้อมด้วยหุ้นบริษัทเกาหลีขนาดใหญ่และขนาดกลางอีกประมาณ 80 ตัว มีน้ำหนักในกลุ่มหน่วยความจำสูงควบคู่ไปกับการเปิดรับเศรษฐกิจเกาหลีในวงกว้าง แต่ด้วยหุ้นกลุ่มหน่วยความจำสองตัวนี้ที่มีสัดส่วนเกิน 40% ของ NAV โดยพื้นฐานแล้วจึงยังคงเป็น ETF รายประเทศที่มีความโน้มเอียงไปทางกลุ่มเซมิคอนดักเตอร์อย่างมาก
$Direxion Daily MSCI South Korea Bull 3X ETF (KORU.US)$: ใช้ดัชนีอ้างอิงเดียวกับ EWY แต่มีเลเวอเรจรายวัน 3 เท่า ช่วยเพิ่มผลกำไรระยะสั้นเมื่อคาดการณ์ทิศทางได้อย่างถูกต้อง แต่เลเวอเรจแบบรีเซ็ตรายวันหมายความว่าผู้ถือครองระยะยาวเกือบจะให้ผลตอบแทนตามหลัง 3 เท่าของดัชนีเสมอ — ดัชนีที่เพิ่มขึ้น 10% แล้วลดลง 10% ในช่วงสองเดือนอาจทำให้ KORU มีผลตอบแทนแย่กว่าเกือบ 10% ควรใช้เงินทุนที่ยอมรับความเสี่ยงได้สูงเท่านั้น สำหรับการเทรดเชิงกลยุทธ์ในระยะสั้น
$VanEck Semiconductor ETF (SMH.US)$: ติดตามดัชนี MVIS US Listed Semiconductor 25 ที่จดทะเบียนแล้วในสหรัฐฯ โดยมี $NVIDIA (NVDA.US)$ ในสัดส่วน 16%, $Taiwan Semiconductor (TSM.US)$ 10%, $Broadcom (AVGO.US)$ 7%, $Intel (INTC.US)$ 7%, $Advanced Micro Devices (AMD.US)$ 5%, และ $Micron Technology (MU.US)$ 5% ครอบคลุมทั้ง GPU, โรงหล่อชิป (foundry), หน่วยความจำ และอุปกรณ์ — ซึ่งเป็นวิธีมาตรฐานในการเกาะกระแสหุ้นเซมิคอนดักเตอร์ AI ในวงกว้าง ข้อเสียคือ: สัดส่วนในกลุ่มหน่วยความจำมีเพียงประมาณ 5% ซึ่งทำให้ผลตอบแทนขาขึ้น (upside) จากวัฏจักรเฉพาะนี้ลดน้อยลง
ความเสี่ยงระดับภาคธุรกิจ
สิ่งที่ควรคำนึงถึงก่อนที่คุณจะเลือก ETF:
ภาคธุรกิจนี้ได้รับรู้ข่าวดีไปมากแล้ว ผลตอบแทนตั้งแต่ต้นปี (YTD) ที่พุ่งสูงขึ้นมากและค่า Multiples ที่อยู่ในระดับสูง หมายความว่าหากความต้องการหรือราคาชะลอตัวลงเพียงเล็กน้อย ก็อาจส่งผลให้เกิดการปรับฐานราคาอย่างรุนแรงได้
กลุ่มหน่วยความจำ (Memory) ยังคงมีวงจรธุรกิจที่เป็นวัฏจักรตามโครงสร้าง แม้ AI จะเข้ามาเปลี่ยนกลไกขับเคลื่อนความต้องการ แต่ความสัมพันธ์ระหว่างงบลงทุน (Capex) และราคาที่เคยทำให้เกิดวงจรขาลงในอดีตนั้นไม่ได้หายไปไหน เพียงแค่ถูกเลื่อนออกไปเท่านั้น เมื่อการขยายกำลังการผลิตในช่วงปี 2027–2028 เริ่มเข้าสู่ตลาดในปริมาณมาก ช่วงขาลงรอบใหม่อาจจะตามมาพร้อมกัน
นโยบายระหว่างประเทศและความเสี่ยงด้านอัตราแลกเปลี่ยน (FX) ทั้งภาษีหัก ณ ที่จ่ายของ ADR สำหรับหุ้นเกาหลี ความผันผวนของค่าเงิน KRW/USD และความไม่แน่นอนของกฎระเบียบระหว่างประเทศในวงกว้าง ล้วนส่งผลกระทบต่อ NAV ของ ETF
การเปลี่ยนแปลงเพียงเล็กน้อยของจังหวะการลงทุน (Capex) ใน AI หากผู้ให้บริการคลาวด์รายใหญ่ (Hyperscalers) ชะลอคำสั่งซื้อหรือเจรจาต่อรองราคาใหม่ สมมติฐานด้านอัตรากำไรขั้นต้นของกลุ่มหน่วยความจำจะเป็นส่วนแรกที่ได้รับผลกระทบ
วิธีเริ่มต้นลงทุน
หากคุณเห็นด้วยว่าฟันเฟืองอีกครึ่งหนึ่งของการขยายตัวของ AI อย่างกลุ่มหน่วยความจำ (Memory) จะยังคงเติบโตต่อเนื่องไปจนถึงปี 2026–2027 moomoo ให้คุณซื้อขาย ETF ทั้ง 4 กองข้างต้น และเลือกกองที่เหมาะสมกับระดับความเสี่ยงที่คุณยอมรับได้ การบริหารขนาดพอร์ตและจังหวะการลงทุนมีความสำคัญมากกว่าทิศทาง ควรลงทุนอย่างระมัดระวังและใช้เฉพาะเงินทุนที่คุณพร้อมจะรับความเสี่ยงได้เท่านั้น

คำเตือนสุดท้าย: เพื่อช่วยให้คุณก้าวทันเทรนด์ตลาดเอเชีย ตอนนี้ข้อมูลหุ้นเกาหลีเปิดให้บริการอย่างเป็นทางการแล้วบน moomoo เพียงตรวจสอบให้แน่ใจว่าแอป moomoo ของคุณได้รับการอัปเดตเป็นเวอร์ชันล่าสุด

ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (3)
เพื่อแสดงความคิดเห็น
85
114