Rate Hike Expectations Shake Gold? Share Your P/L or Views!

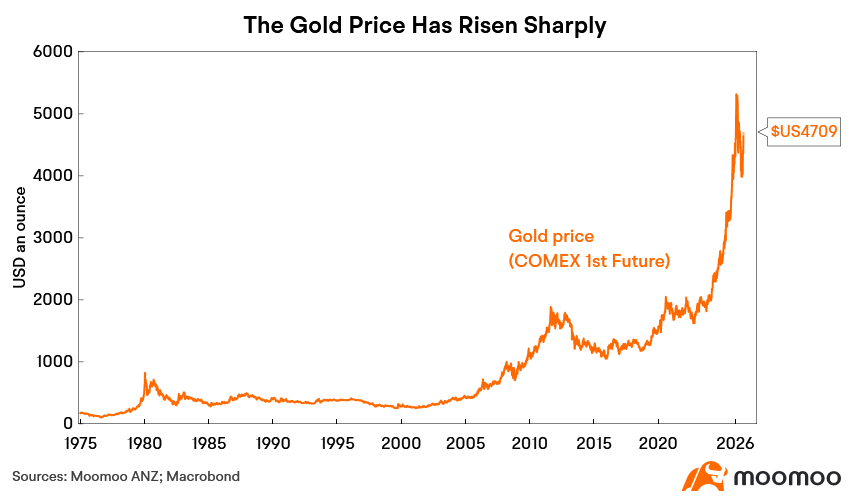
มุมมองขาขึ้นของทองคำเริ่มเปล่งประกาย
สมมติฐานขาขึ้นของทองคำยังคงแข็งแกร่งขึ้นเรื่อยๆ แม้ว่าราคาจะพุ่งขึ้นมาอย่างมากแล้วก็ตาม ตอนนี้เหล่านักลงทุนเริ่มเห็นความสำคัญของโลหะมีค่าในการจัดพอร์ตสินทรัพย์ (Asset Allocation) มากขึ้น หลังจากที่ถูกมองข้ามมานานหลายทศวรรษ เพื่อให้เห็นภาพว่ามันถูกมองข้ามขนาดไหน รายงาน Global Family Office ปี 2026 ของ UBS ระบุว่าสัดส่วนการลงทุนเชิงกลยุทธ์ในทองคำของกลุ่ม Family Office นั้นน้อยเพียง 2% ซึ่งแทบจะไม่เปลี่ยนแปลงเลยในช่วง 5 ปีที่ผ่านมา
หลายฝ่ายเริ่มสนับสนุนให้ทองคำมีบทบาทมากขึ้นในการจัดพอร์ต รวมถึง Ray Dalio ผู้ก่อตั้ง Bridgewater Associates ที่แนะนำว่านักลงทุนควรมีสัดส่วนทองคำอยู่ที่ประมาณ 5-15% ขณะที่ธนาคารเพื่อการลงทุนอย่าง Morgan Stanley แนะนำสัดส่วนที่สูงกว่านั้นถึง 20% ซึ่งเท่ากับเป็นการ ดอกเบี้ยข้ามคืน (สวอป) สัดส่วนตราสารหนี้แบบดั้งเดิมครึ่งหนึ่ง (ในพอร์ตแบบหุ้น 60% / ตราสารหนี้ 40%) มาเป็นทองคำแทน
แม้ว่าสถานการณ์ทางการเงินและความเสี่ยงที่ยอมรับได้ของแต่ละคนจะต่างกัน แต่ปัจจัยขับเคลื่อนระยะยาว (Secular Drivers) ของทองคำนั้นกำลังแข็งแกร่งขึ้น ในบทความนี้ผมจะสรุปปัจจัยเชิงโครงสร้างหลัก 2 ประการ ได้แก่ (1) เงินเฟ้อที่ยืดเยื้อ หนี้สาธารณะ และภาวะที่นโยบายการคลังครอบงำนโยบายการเงิน (Fiscal Dominance) (2) การเข้าซื้อของธนาคารกลางและการใช้ดอลลาร์สหรัฐเป็นเครื่องมือต่อรองทางการเมือง (Weaponisation of the USD) ในโพสต์ถัดไป ผมจะลงรายละเอียดเกี่ยวกับประโยชน์ของการกระจายความเสี่ยงด้วยการเพิ่มทองคำเข้าพอร์ต ทั้งการถือทองโดยตรงและผ่านหุ้นเหมืองทอง
(1) เงินเฟ้อที่ยืดเยื้อ หนี้สาธารณะ และภาวะที่นโยบายการคลังครอบงำ
““เรามีทองคำไว้เพราะเราไม่สามารถเชื่อใจรัฐบาลได้”ประธานาธิบดีสหรัฐฯ Hoover ปี 1931
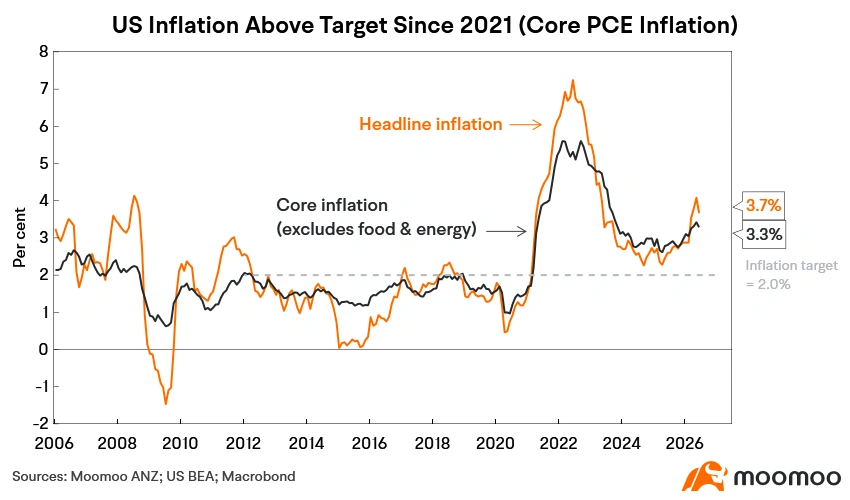
เงินเฟ้อสหรัฐฯ อยู่สูงกว่าเป้าหมายมาตั้งแต่ปี 2021 ซึ่งถือเป็นปีที่ 5 ติดต่อกันแล้ว และถ้าคุณเชื่อตามการคาดการณ์ของ Fed กว่าเงินเฟ้อจะกลับเข้าสู่เป้าหมายก็ต้องรอถึงปี 2028 เห็นได้ชัดว่า Fed ลังเลที่จะปรับขึ้นอัตราดอกเบี้ย ความลังเลนี้สะท้อนให้เห็นจากส่วนต่างระหว่างอัตราดอกเบี้ยนโยบาย (Fed Funds rate) ปัจจุบันที่ 3.50-3.75% เทียบกับกฎนโยบายการเงินแบบง่ายๆ ที่บ่งชี้ว่าดอกเบี้ยควรจะสูงกว่านี้อย่างน้อย 100 bps ไปอยู่ที่ 4.6%
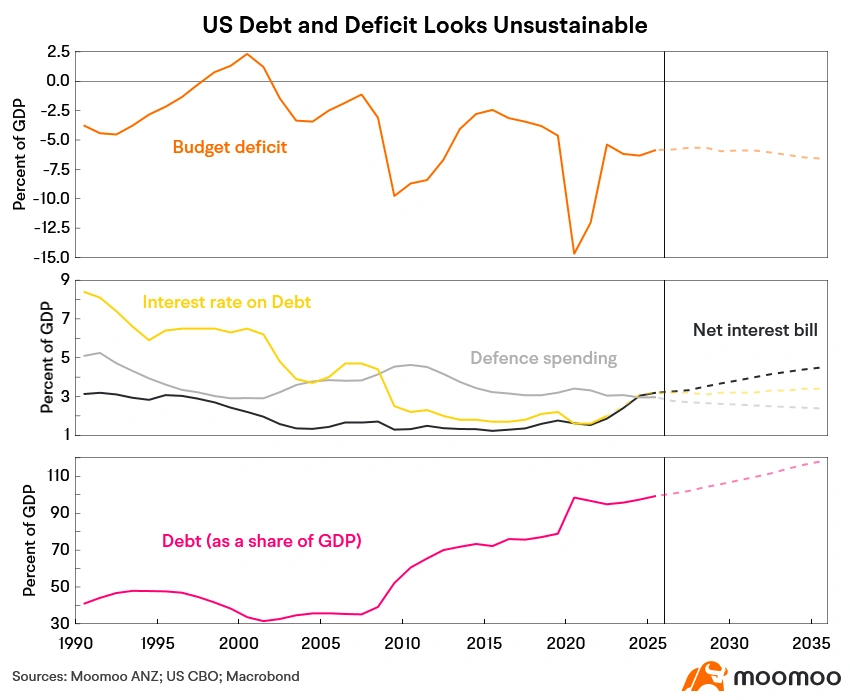
ดูเหมือนว่านโยบายการคลังกำลังมีอิทธิพลเหนือการเงิน (Fiscal dominance) ตั้งแต่วิกฤตการเงินโลก (GFC) หลายรัฐบาลมักขาดดุลงบประมาณมหาศาลอย่างต่อเนื่องจนระดับหนี้พุ่งสูงขึ้นอย่างรวดเร็ว หนี้ของสหรัฐฯ พุ่งขึ้นแรงมากจากการขาดดุลสะสมถึง 6% ของ GDP จนตอนนี้ภาระดอกเบี้ยจ่ายสูงกว่างบประมาณด้านกลาโหมไปแล้ว เมื่อภาระดอกเบี้ยสูงขนาดนี้ ความยั่งยืนทางการคลังจึงเริ่มกลายเป็นตัวฉุดรั้งว่าดอกเบี้ยจะขึ้นไปได้สูงแค่ไหน
การประกาศของรัฐมนตรีกระทรวงการคลังสหรัฐฯ เรื่องการเพิ่มขนาดการซื้อคืนพันธบัตร (buybacks) อายุ 10-20 ปี และ 20-30 ปี ช่วยสนับสนุนมุมมองนี้ได้เป็นอย่างดี เพราะจริงๆ แล้วกระทรวงการคลังสหรัฐฯ กำลังพยายามเพดานอัตราดอกเบี้ยระยะยาวที่เคยพุ่งสูงขึ้นแตะระดับสูงสุดในรอบเกือบ 20 ปี
Fed จะสามารถขึ้นดอกเบี้ยได้สูงพอที่จะทำให้เงินเฟ้อกลับเข้าสู่เป้าหมายได้จริงหรือ? ผมค่อนข้างสงสัยนะ โดยเฉพาะเมื่อพิจารณาถึงปัจจัยขับเคลื่อนเงินเฟ้อเชิงโครงสร้างอย่าง: สังคมผู้สูงอายุ, ความแตกแยกทางภูมิรัฐศาสตร์, และธีมการลงทุน 4 ด้านหลักๆ คือ AI, กลาโหม, การย้ายฐานการผลิตกลับประเทศ (re-shoring) และการเปลี่ยนผ่านด้านพลังงาน
(2) การเข้าซื้อของธนาคารกลาง และการใช้ USD เป็นอาวุธทางการเมือง
“ในช่วงเวลาที่ยากลำบากจากความวุ่นวายทั่วโลกและการแสวงหาระเบียบทางการเงินใหม่ ทองคำคือการลงทุนที่ปลอดภัยเพียงหนึ่งเดียวสำหรับทุนสำรองระหว่างประเทศ”, ผู้ว่าการธนาคารกลางโปแลนด์ ปี 2025
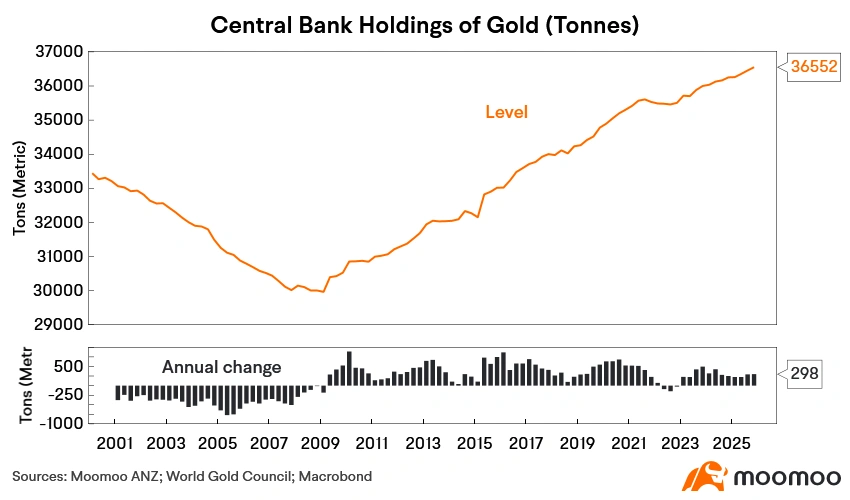
ธนาคารกลางทั่วโลกกลายเป็นผู้ซื้อสุทธิในทองคำมาตั้งแต่ปี 2009 และยังคงซื้ออย่างต่อเนื่อง ซึ่งแนวโน้มนี้ยังดูดีอยู่ จากผลสำรวจ OMFIF Global Public Investor 2026 ล่าสุด พบว่าผู้จัดการทุนสำรองสุทธิ 30% คาดว่าจะเพิ่มสัดส่วนการถือครองทองคำในอีก 12-24 เดือนข้างหน้า เช่นเดียวกับผลสำรวจของสภาทองคำโลก (World Gold Council) ที่ระบุว่า 43% คาดว่าทุนสำรองทองคำของตนเองจะเพิ่มขึ้น
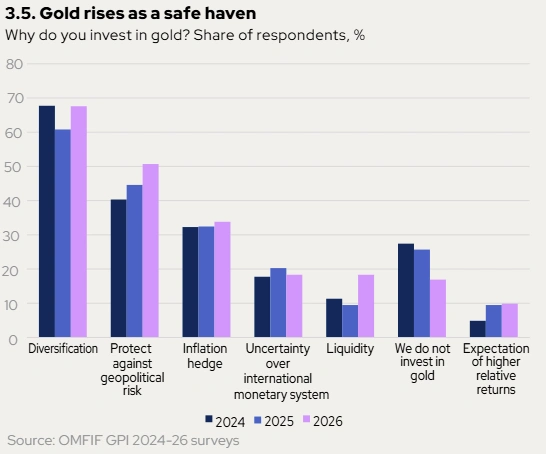
บทบาทของทองคำในฐานะเครื่องมือป้องกันความเสี่ยงทางภูมิรัฐศาสตร์คือหนึ่งในปัจจัยหลักที่ทำให้ธนาคารกลางเข้าซื้อ เช่นเดียวกับการกระจายความเสี่ยงของทุนสำรอง เมื่อถามว่าทำไมธนาคารกลางถึงลงทุนในทองคำ 51% ของผู้ตอบแบบสอบถามใน OMFIF เลือกการป้องกันความเสี่ยงทางภูมิรัฐศาสตร์ ซึ่งเพิ่มขึ้นถึง 11% จากปี 2024 นอกจากนี้ ความไม่แน่นอนของระบบการเงินโลกในอนาคตและการกระจายความเสี่ยงก็เป็นปัจจัยสำคัญเช่นกัน
ความเสี่ยงทางภูมิรัฐศาสตร์เริ่มชัดเจนขึ้นเมื่อรัสเซียบุกยูเครน สินทรัพย์ของรัสเซียถูกกลุ่ม G7 อายัด รวมถึงทุนสำรองของธนาคารกลาง เช่น พันธบัตรที่ฝากไว้ในประเทศกลุ่ม G7 เราจะไม่เถียงกันว่าทำไมเรื่องนี้ถึงเกิดขึ้น แต่จะชี้ให้เห็นว่าทุนสำรองของธนาคารกลางที่ถืออยู่ในรูปพันธบัตรนั้นดูจะไร้ประโยชน์ลงทันที หากมีบรรทัดฐานว่าสินทรัพย์เหล่านั้นสามารถถูกยึดได้
เมื่อไม่นานมานี้ การแทรกแซงค่าเงินของญี่ปุ่นและสหรัฐฯ ได้ชี้ให้เห็นถึงจุดบอดอีกอย่างของธนาคารกลางในการถือครองพันธบัตรสกุลเงินต่างประเทศ โดยในกรณีนี้ สหรัฐฯ พยายามกระตุ้นให้ญี่ปุ่นไม่ขายพันธบัตรรัฐบาลสหรัฐฯ (ดูเหมือนเพื่อป้องกันไม่ให้เกิดแรงกดดันต่ออัตราผลตอบแทนพันธบัตรสหรัฐฯ) แต่ให้ใช้วิธีกู้ยืมเงิน USD แทน (ผ่านช่องทาง Repo ของ Fed โดยที่ญี่ปุ่นจะใช้พันธบัตรรัฐบาลสหรัฐฯ ที่ถืออยู่เป็นหลักประกันในการกู้ยืม USD)
ทำไมธนาคารกลางยังต้องจัดสรรเงินสำรองจำนวนมากไว้ในพันธบัตรรัฐบาลสหรัฐฯ อีก ในเมื่อพวกเขาไม่สามารถขายมันได้ หรือมีความเสี่ยงที่จะถูกยึดทรัพย์สิน? การกระทำเหล่านี้มีแนวโน้มที่จะผลักดันให้ธนาคารกลางต่างๆ กระจายความเสี่ยงในเงินสำรองของตนต่อไป และทองคำก็เป็นสินทรัพย์ที่ได้รับประโยชน์อย่างชัดเจน
คุณมองอนาคตของทองคำเป็นอย่างไรบ้าง? และตอนนี้คุณแบ่งสัดส่วนพอร์ตไปลงในทองคำมากน้อยแค่ไหน?
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (398)
เพื่อแสดงความคิดเห็น
421
56