SK Hynix ย่อตัวลงหลังทำนิวไฮ: ทิศทางต่อไปของหุ้นหน่วยความจำ AI จะเป็นอย่างไร?

SK Hynix เตรียมเปิดตัวใน Nasdaq | การจัดระเบียบใหม่ของยักษ์ใหญ่แห่งวงการหน่วยความจำ?
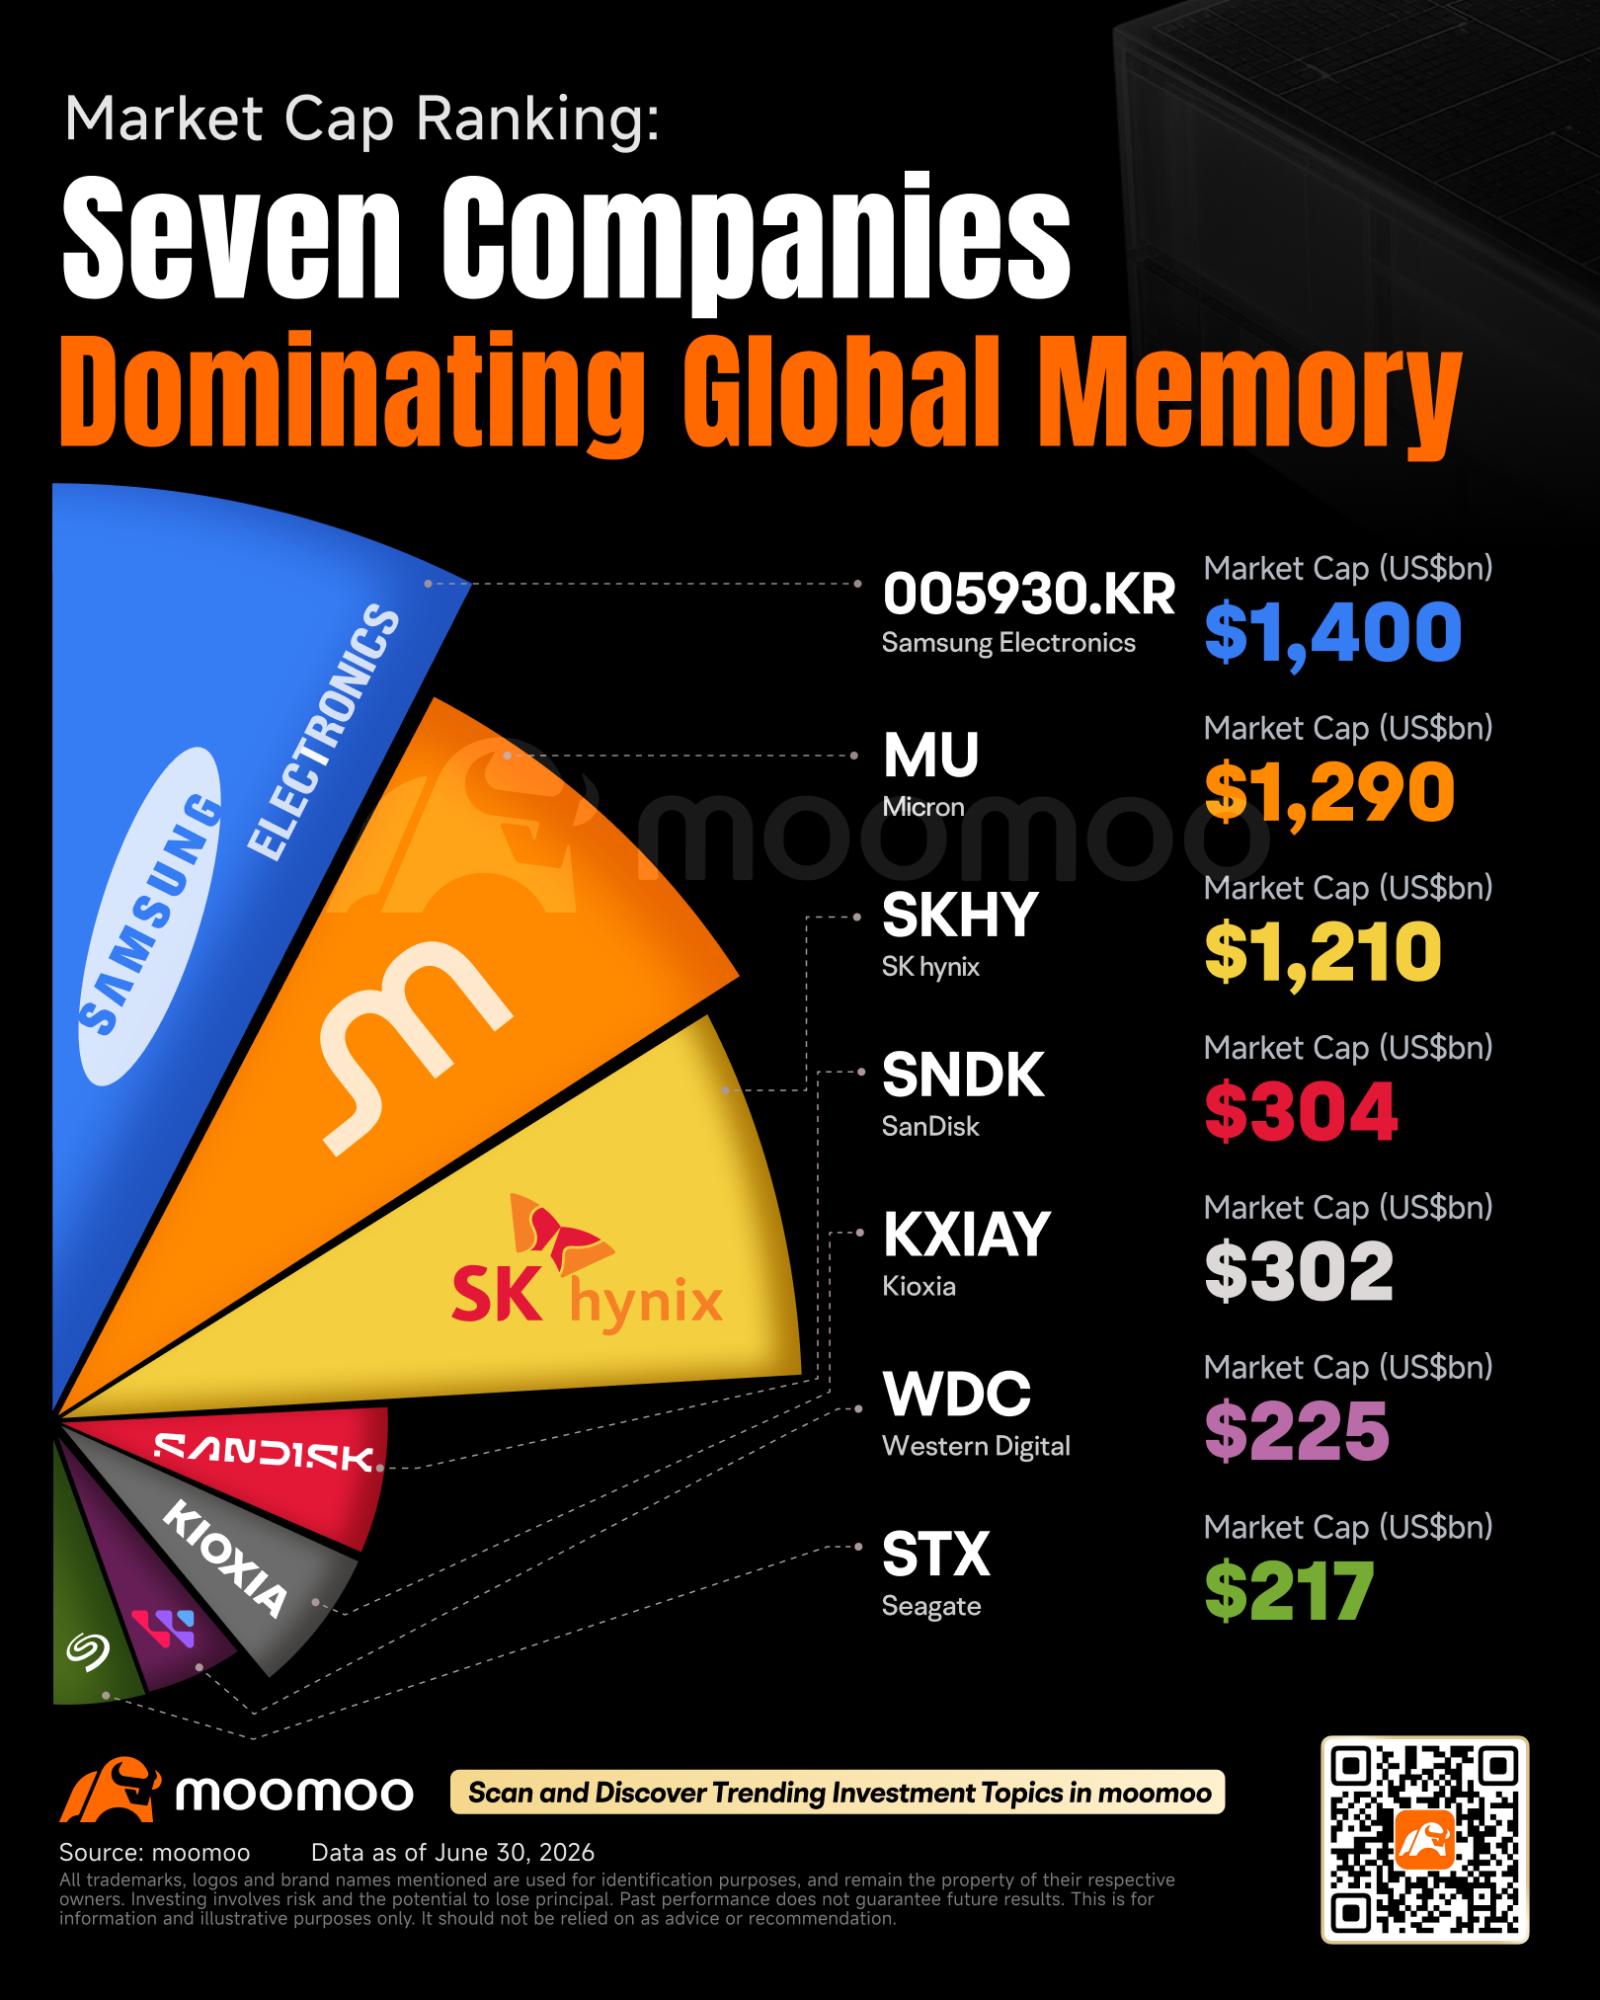
$SK Hynix (000660.KR)$$SK hynix (SKHY.US)$ จะเข้าจดทะเบียนในตลาด Nasdaq ปลายเดือนนี้ โดยจะออกหุ้นใหม่จำนวน 17.79 ล้านหุ้น (คิดเป็น 2.5% ของจำนวนหุ้นทั้งหมด) เพื่อใช้เป็นหลักทรัพย์อ้างอิงสำหรับตราสารแสดงสิทธิการฝากหลักทรัพย์ต่างประเทศ (ADRs) ก่อนหน้านี้ $Micron Technology (MU.US)$ เป็นหุ้นกลุ่มหน่วยความจำแบบ Pure-play เพียงตัวเดียวที่จดทะเบียนแล้วในสหรัฐฯ ซึ่งทำให้ถูกรวมเข้าไปอยู่ในกองทุน ETF ทั้งแบบ Active และ Passive จำนวนมหาศาลโดยอัตโนมัติ เช่น $iShares Semiconductor ETF (SOXX.US)$ , $iShares A.I. Innovation and Tech Active ETF (BAI.US)$ , กองทุน ARK และ $DAN Ives Wedbush AI Revolution ETF (IVES.US)$ ด้วยเหตุนี้จึงได้รับอานิสงส์จากค่าพรีเมียมของความหายาก (Scarcity Premium) ในขณะที่ SK Hynix นั้น เดิมทีสามารถซื้อขายได้เฉพาะในตลาดหุ้นเกาหลีเท่านั้น ทำให้เงินทุนจากต่างประเทศไม่สามารถจัดสรรการลงทุนได้โดยตรง และส่งผลให้เกิดสภาวะ "Korea Discount" มาอย่างยาวนาน ปัจจุบัน Forward P/E ของ SK Hynix อยู่ที่เพียง 5 ถึง 6 เท่า เมื่อเทียบกับ Micron ที่ 7.5 ถึง 8 เท่า เมื่อพิจารณาจากส่วนแบ่งตลาด HBM และระดับความสามารถในการทำกำไรที่ใกล้เคียงกัน นี่ถือเป็นช่องว่างด้านมูลค่า (Valuation Gap) ที่สูงกว่า 20% เลยทีเดียว

การเปิดตัว SK Hynix ADR ควบคู่ไปกับการผลิตในสหรัฐฯ เพื่อป้องกันความเสี่ยงด้านภูมิรัฐศาสตร์และนโยบาย
ก่อนหน้านี้ SK Hynix ได้ประกาศแผนลงทุน 3.87 พันล้านดอลลาร์ เพื่อสร้างโรงงานแพ็กเกจจิ้งชิปขั้นสูงแห่งแรกในรัฐอินดีแอนา สหรัฐอเมริกา โดยมีกำหนดเริ่มดำเนินงานในปี 2028 ซึ่งเงินทุนที่ระดมได้จากการจดทะเบียนในสหรัฐฯ จะนำมาสนับสนุนการขยายกำลังการผลิตนี้ด้วย การสร้างฐานการผลิตในสหรัฐฯ จะช่วยให้ SK Hynix ปฏิบัติตามข้อกำหนดของกฎหมาย CHIPS and Science Act (ซึ่งระบุว่าผู้รับเงินอุดหนุนต้องมีการผลิตภายในประเทศ) ทำให้บริษัทได้รับประโยชน์จากนโยบาย หลีกเลี่ยงภาษีนำเข้า และสามารถให้บริการแก่ผู้ให้บริการคลาวด์ในอเมริกาเหนือได้โดยตรง ในขณะเดียวกัน ความเคลื่อนไหวนี้ยังมีเป้าหมายเพื่อกระจายความเสี่ยงทางภูมิรัฐศาสตร์ สร้างความหลากหลายของห่วงโซ่อุปทานในระดับภูมิภาค และลดผลกระทบจากความผันผวนของตลาดเดี่ยวที่มีต่อการเติบโตของบริษัท

ความแตกต่างในภูมิทัศน์ห่วงโซ่อุปทาน HBM ระดับโลก
Samsung และ SK Hynix จากเกาหลีใต้ครองส่วนแบ่งตลาด HBM รวมกันกว่า 70% ในขณะที่ Micron พึ่งพาเพียงกำลังการผลิตภายในอเมริกาเหนือเท่านั้น อีกทั้งยังมีรอบการขยายกำลังการผลิต (ramp-up) ที่ยาวนานกว่า และปัจจุบันรั้งอันดับสามในด้านส่วนแบ่งการตลาด ด้วยช่องทางการระดมทุนในต่างประเทศของ SK Hynix ที่เปิดกว้างขึ้น กำลังการผลิตของบริษัทจึงพร้อมที่จะขยายตัวอย่างมีนัยสำคัญ กลุ่มลูกค้า Hyperscale อย่าง Nvidia และ Google มีแนวโน้มที่จะจัดสรรสัดส่วนการสั่งซื้อระหว่างผู้ผลิตหน่วยความจำเกาหลีและสหรัฐฯ ให้สมดุลกัน และเมื่อกำลังการผลิตในอเมริกาเหนือของ SK Hynix เริ่มดำเนินการ คาดว่าจะช่วยเพิ่มส่วนแบ่งคำสั่งซื้อ HBM จากผู้ให้บริการคลาวด์ในอเมริกาเหนือได้มากขึ้น

มูลค่าพรีเมียมจากความขาดแคลนของ Micron จะหายไปหรือไม่?
ก่อนหน้านี้ นักลงทุนสหรัฐฯ ที่ต้องการเดิมพันในกลุ่มหน่วยความจำ AI โดยเฉพาะในเซกเมนต์ DRAM และ HBM ไม่มีทางเลือกอื่นนอกจากต้องเลือก Micron อย่างไรก็ตาม เมื่อ SK Hynix (SKHY) ได้เข้าจดทะเบียนแล้ว เงินทุนจากสหรัฐฯ จะสามารถลงทุนโดยตรงในผู้นำระดับโลกด้าน HBM ที่ไร้ข้อกังขาได้เป็นครั้งแรก ด้วยส่วนแบ่งการตลาด HBM ที่มากกว่า Micron ถึง 2.5 เท่า คาดว่าจะมีเม็ดเงินจากกองทุนเชิงรุก (Active Funds) และเงินทุนที่เคลื่อนไหวตามดัชนีไหลจาก Micron ไปยัง SK Hynix นอกจากนี้ ETF ธีมการเติบโตและ AI/Computing บางกอง เช่น BAI, IVES และ ARK Funds อาจเพิ่มสัดส่วนการลงทุนใน SK Hynix เมื่อถึงจุดนั้น สถาบันการเงินทั่วโลกจะเปรียบเทียบค่า P/E และ P/S ในเชิงราบอย่างเป็นระบบโดยใช้ข้อมูลของ Micron, SK Hynix และ $Samsung Electronics (005930.KR)$ แผนกเซมิคอนดักเตอร์ของบริษัทนั้นๆ ซึ่งจะช่วยขจัดความแตกแยกของมูลค่า (valuation fragmentation) ที่เกิดจากความไม่สมมาตรของข้อมูลในตลาดเกาหลี ความผันผวนของค่าเงิน และข้อจำกัดด้านสภาพคล่อง ซึ่งท้ายที่สุดอาจส่งผลให้ค่ากลางของมูลค่าในภาคธุรกิจหน่วยความจำทั้งหมดปรับตัวสูงขึ้น


ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (14)
เพื่อแสดงความคิดเห็น
58
52