
Samsung และ SK Hynix ดิ่งลงกว่า 10%: มุมมองขาขึ้นกลุ่ม Memory จบลงแล้ว หรือเป็นโอกาสในการเก็บของเพิ่ม?
วันนี้กลุ่มหุ้นหน่วยความจำและเซมิคอนดักเตอร์ AI โดนถล่มขายอย่างหนักจากการถูกเทขายในฝั่ง Leveraged
$Samsung Electronics (005930.KR)$ และ $SK Hynix (000660.KR)$ ทั้งคู่ร่วงลงมากกว่า 10% ในขณะที่ $iShares MSCI South Korea ETF (EWY.US)$ ดิ่งลง 11% และตัว Long 3 เท่า $Direxion Daily MSCI South Korea Bull 3X ETF (KORU.US)$ ร่วงลง 32%
แรงกดดันนี้ยังลามไปถึงหุ้นกลุ่มเซมิคอนดักเตอร์ของสหรัฐฯ โดยในช่วงก่อนเปิดตลาด $NVIDIA (NVDA.US)$ ร่วงลง 3.2% $Taiwan Semiconductor (TSM.US)$ เกือบ 6% $Micron Technology (MU.US)$ เกือบ 9% $Advanced Micro Devices (AMD.US)$ 6.5%, $Intel (INTC.US)$ 8.6%, $ASML Holding (ASML.US)$ 7.5%, $Arm Holdings (ARM.US)$ 8% และ $SanDisk (SNDK.US)$ เกือบ 10% โดยที่ $Tradr 2X Long SNDK Daily ETF (SNXX.US)$ และ $Direxion Daily MU Bull 2X Shares (MUU.US)$ ทั้งคู่ร่วงลงกว่า 19%
ทำไมแรงขายในตลาดเกาหลีใต้ถึงรุนแรงขนาดนี้
ปัจจัยกดดันแรกคือเรื่องของเลเวอเรจ
Samsung และ SK Hynix ไม่ได้เป็นแค่หุ้นกลุ่ม Memory ที่เล่นตามปัจจัยพื้นฐานอีกต่อไปแล้ว แต่กลายเป็นตัวแทน (Proxy) หุ้น AI ที่สำคัญที่สุดของเกาหลีไปแล้ว ซึ่งดึงดูดทั้งแรงซื้อ Margin จากรายย่อย, Leveraged ETFs, เม็ดเงินจาก Index flows และ Momentum money ดังนั้นเมื่อทั้งสองตัวร่วงหนัก การปรับฐานครั้งนี้จึงไม่ได้เป็นแค่เรื่องเฉพาะตัวของหุ้นอีกต่อไป
จุดกดดันที่สองคือความเสี่ยงด้านกฎระเบียบ
หน่วยงานกำกับดูแลของเกาหลีเคยออกมาเตือนเกี่ยวกับผลิตภัณฑ์ Leveraged ที่ผูกกับหุ้นชิปตัวใหญ่ๆ ไปแล้ว พอทางการเริ่มตั้งคำถามถึงขนาดและความผันผวนของผลิตภัณฑ์เหล่านี้ นักลงทุนเลยเริ่มกังวลและตีราคาล่วงหน้า (Price in) ถึงการปรับลด Leverage, กฎระเบียบที่เข้มงวดขึ้น และการเข้ามาเล่นของรายย่อยที่น้อยลง
จุดกดดันที่สามคือความรู้สึก (Sentiment) ต่อนโยบายภาษี
มีการถกเถียงเรื่องนโยบายในเกาหลีว่า กำไรที่ยังไม่เกิดขึ้นจริง (Unrealized gains) จากหุ้นและอสังหาริมทรัพย์ควรถูกมองว่าเป็นรายได้และต้องเสียภาษีให้ครอบคลุมกว่านี้ แม้จะยังไม่มีผลบังคับใช้เป็นกฎหมาย แต่มันก็กระทบต่อ Sentiment เพราะตลาดถูกขับเคลื่อนด้วย Wealth-effect และหุ้น AI ที่มีค่า Beta สูงมาโดยตลอด
จุดกดดันที่สี่อาจมาจากแรงเทขายหุ้นกลุ่ม U.S. CSP
Google, Amazon, Meta และ Microsoft ต่างเผชิญกับแรงกดดันอีกครั้ง เนื่องจากนักลงทุนเริ่มตั้งคำถามว่า AI capex (งบลงทุนด้าน AI) กำลังไปเบียดบังกระแสเงินสดอิสระ (Free cash flow) และการซื้อหุ้นคืนหรือไม่ เรื่องนี้สำคัญเพราะ CSPs คือผู้ซื้อโครงสร้างพื้นฐาน AI ในขณะที่บริษัท Memory คือซัพพลายเออร์ การที่ AI capex เพิ่มขึ้นนั้นเป็นผลดี (ขาขึ้น) ต่อรายได้ของ Micron, Samsung และ SK Hynix แต่ถ้าหุ้นฝั่งผู้ซื้อถูกลดระดับมูลค่า (Derate) หุ้นทั้งห่วงโซ่ AI ก็อาจเผชิญกับ Multiple compression (การถูกบีบค่า P/E) ได้เช่นกัน
Micron เผชิญกับบททดสอบครั้งสำคัญที่สุด
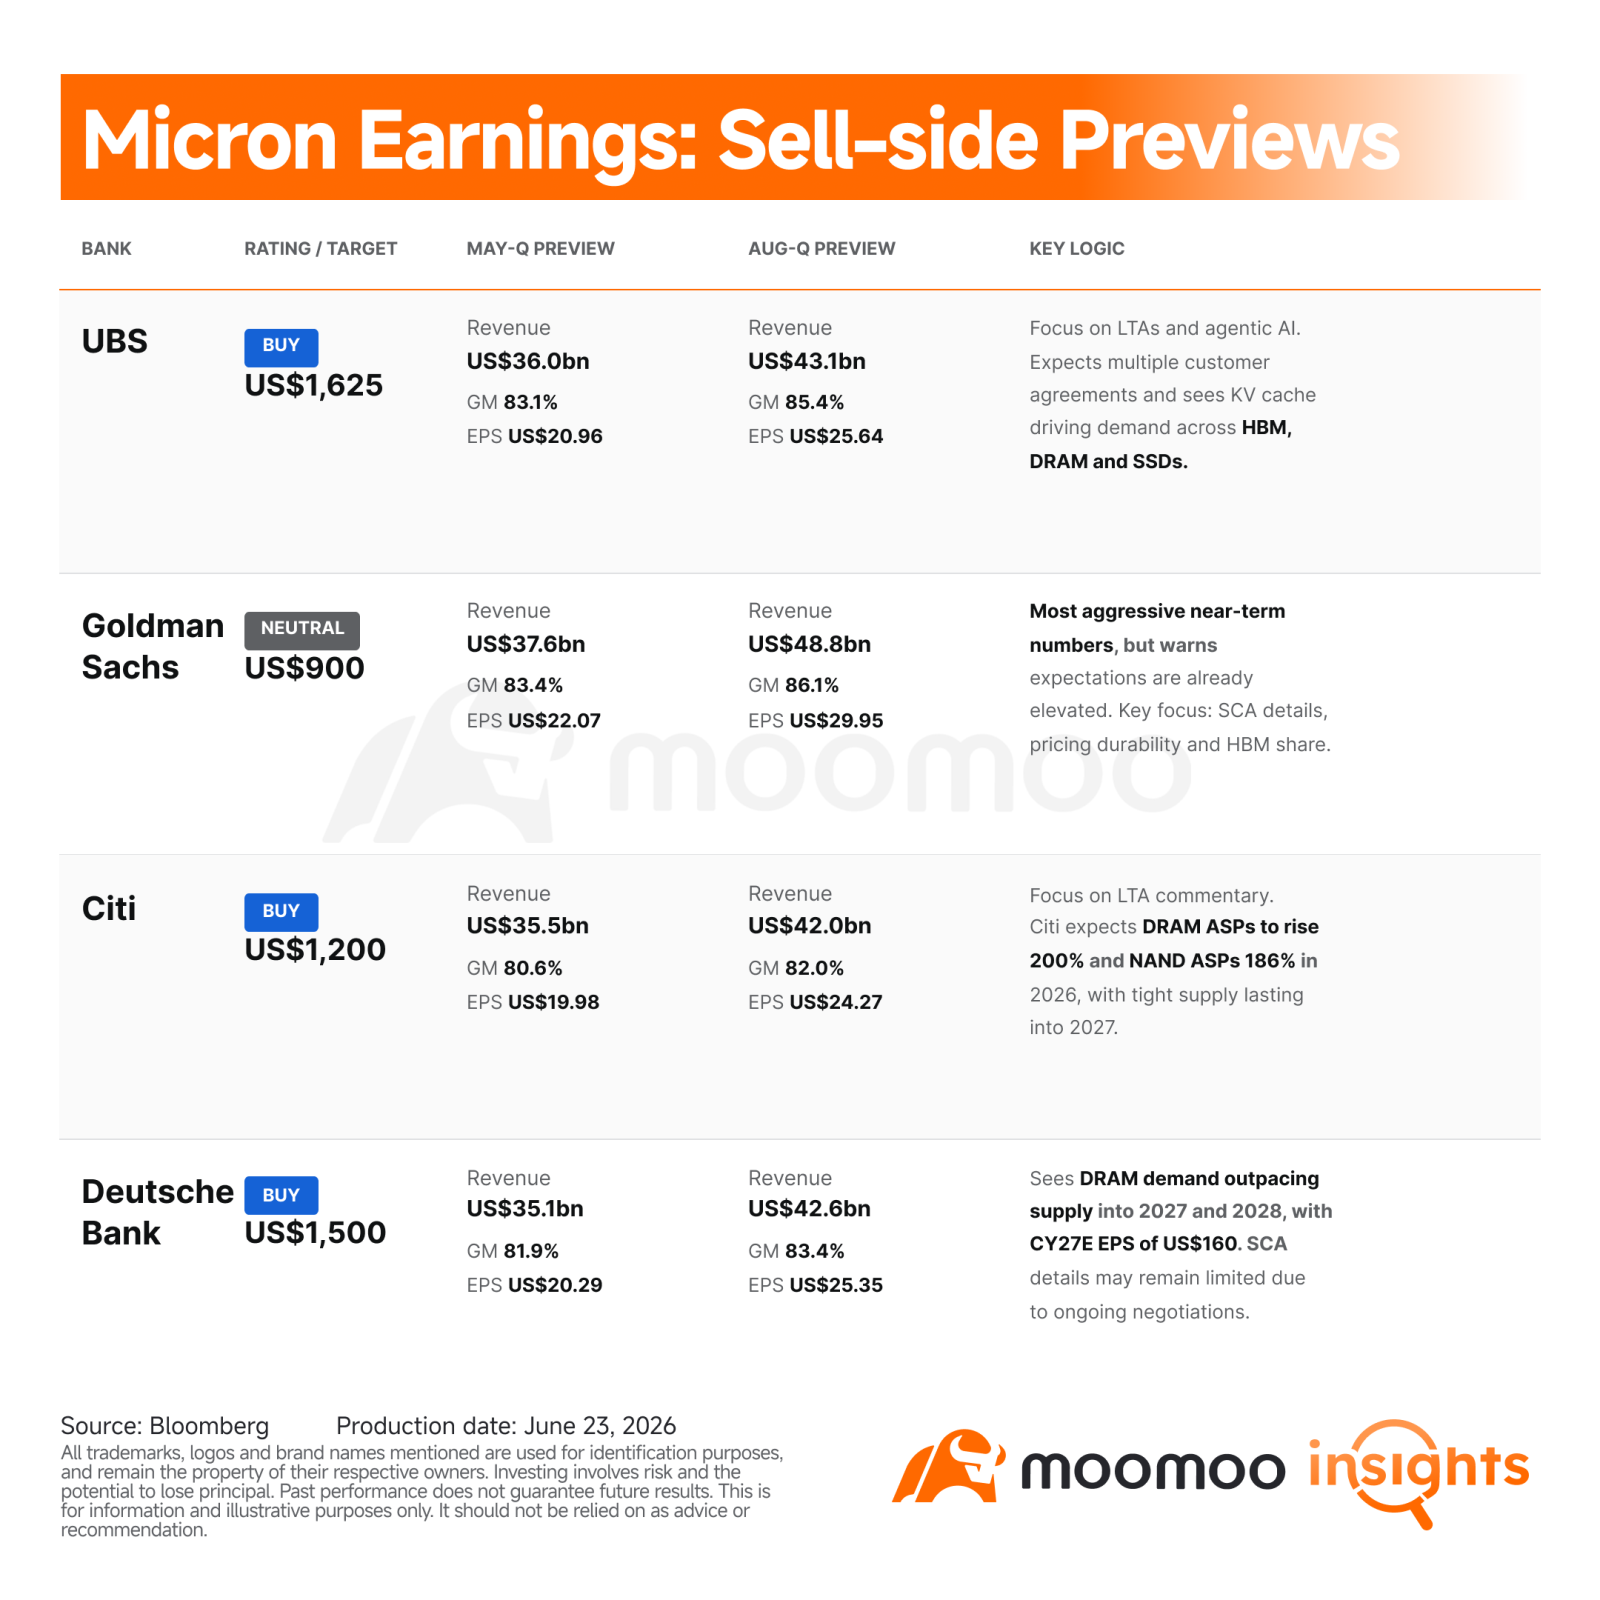
Micron จะรายงานผลประกอบการไตรมาส 3 ตามปีงบประมาณในช่วงนอกเวลาทำการหลังตลาดปิดวันที่ 24 มิถุนายน โดยบริษัทนี้เป็นหุ้นที่จดทะเบียนแล้วในสหรัฐฯ ที่สะท้อนทิศทางราคา DRAM, NAND, HBM และหน่วยความจำ AI ได้ชัดเจนที่สุด หลังจากมีการเทขายในตลาดเกาหลี ผลประกอบการครั้งนี้จึงมีความสำคัญอย่างยิ่ง

อะไรที่จะเป็นสัญญาณ ขาขึ้น หลังประกาศ ผลประกอบการ?
สถานการณ์ที่ดีที่สุด (Best-case setup) คือตัวเลขออกมาดีกว่าคาดมาก (Strong beat) พร้อมการคาดการณ์ (Guide) ไตรมาสเดือนสิงหาคมที่ใกล้เคียงกับระดับสูงสุดที่ฝั่ง Sell-side คาดไว้ รวมถึงให้รายละเอียดเพิ่มเติมเกี่ยวกับข้อตกลงกับลูกค้าระยะยาว หาก Micron สามารถพิสูจน์ได้ว่าลูกค้ายอมล็อกทั้งปริมาณซัพพลายและราคา ตลาดอาจมองว่ารอบวัฏจักรนี้แตกต่างจากช่วงขาขึ้นของ Memory ในอดีตอย่างสิ้นเชิง
อีกหนึ่งสัญญาณ ขาขึ้น คือการที่ผู้บริหารยืนยันว่าความต้องการหน่วยความจำ AI กำลังขยายตัวจาก HBM ไปสู่ DRAM และ NAND แบบดั้งเดิม ซึ่งจะช่วยขยายภาพการลงทุนจากแค่ “ผู้ชนะใน HBM กินรวบเกือบหมด” ไปสู่เรื่องราวของภาวะขาดแคลนหน่วยความจำในทุกกลุ่มผลิตภัณฑ์แทน
อะไรที่จะทำให้ตลาดผิดหวังได้บ้าง?
ความเสี่ยงคือ Micron รายงานตัวเลขที่ออกมาแข็งแกร่ง แต่ยังไม่ดีพอสำหรับสถานการณ์ปัจจุบัน หลังจากที่หุ้นกลุ่มหน่วยความจำดีดตัวขึ้นอย่างมากและเกิดเหตุการณ์บังคับขาย (deleveraging) อย่างรุนแรงในตลาดเกาหลี นักลงทุนอาจจะคาดหวังผลลัพธ์ที่มากกว่าแค่การชนะคาดการณ์แบบปกติ
3 สิ่งที่อาจทำให้ผิดหวัง ได้แก่: การคาดการณ์ล่วงหน้าที่อยู่แค่ระดับต่ำสุดของความคาดหวัง ขาขึ้น, รายละเอียด LTA ที่มีจำกัด หรือการใช้ถ้อยคำที่ระมัดระวังเกี่ยวกับความยั่งยืนของราคา หากมีสัญญาณว่าลูกค้าเริ่มต่อต้านราคา เลื่อนการสั่งซื้อ หรือรอซัพพลายใหม่ๆ ก็อาจจุดชนวนให้เกิดการขายทำกำไรได้
บทสรุป
การที่ Samsung และ SK Hynix ดิ่งลงกว่า 10% ดูเหมือนจะเป็นการล้างพอร์ตที่มี Leverage สูงมากกว่าจะเป็นการล่มสลายทางปัจจัยพื้นฐาน
คำถามที่ลึกกว่านั้นคือทิศทางระยะยาวของความต้องการ AI บรรดาซัพพลายเออร์หน่วยความจำได้ประโยชน์จากงบลงทุน (capex) ด้าน AI ที่สูงขึ้น แต่ผู้ซื้อโครงสร้างพื้นฐานเหล่านั้นคือกลุ่ม CSP ซึ่งหลังจากหุ้น MAG7 ถูกเทขาย นักลงทุนก็เริ่มกังวลมากขึ้นว่า CSP รายใหญ่อาจส่งสัญญาณชะลอการลงทุนลงแม้เพียงเล็กน้อย เพื่อรักษาฟรีแคชโฟว์ การซื้อหุ้นคืน และผลตอบแทนแก่ผู้ถือหุ้น
นั่นคือเหตุผลว่าทำไม ผลประกอบการ ของ Micron ถึงสำคัญมากกว่าแค่ไตรมาสเดียว หาก Micron ทำผลงานได้ดีกว่าคาด ให้แนวโน้มที่แข็งแกร่ง และมีความชัดเจนเรื่อง LTA มากขึ้น การเก็งกำไรกลุ่มหน่วยความจำ AI ก็จะกลับมาทรงตัวได้เร็ว แต่ถ้าตัวเลขออกมาดีแต่ผู้บริหารไม่สามารถพิสูจน์ได้ว่าความต้องการและราคาจะยืนระยะได้จนถึงปี 2027 ตลาดอาจเปลี่ยนมุมมองจาก “การปรับเพิ่มคาดการณ์กำไร” เป็น “รับข่าวดีไปหมดแล้ว”
ลองดูข้อมูลเจาะลึกจาก moomoo เกี่ยวกับ ภาคธุรกิจ หน่วยความจำและเซมิคอนดักเตอร์ได้ที่นี่:
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (27)
เพื่อแสดงความคิดเห็น
112
148