Burry มองลบต่อตลาดชิป: หุ้นกลุ่มอุปกรณ์เซมิคอนดักเตอร์ร้อนแรงเกินไปหรือเปล่า?


S&B Research กับฟองสบู่มรณะ - ภาค 2 - ช่วงโค้งสุดท้าย..
ช่วงโค้งสุดท้ายของตลาดหมีในกลุ่มซอฟต์แวร์ และฟองสบู่มรณะในโครงสร้างพื้นฐาน AI
ซอฟต์แวร์กำลังถูกตีราคาเหมือนเรื่องราวในอดีต ทั้งที่ตลาดเพิ่งเริ่มจะเข้าใจว่าเลเยอร์ของคำขอ (Application) จะมีมูลค่ามหาศาลเพียงใดเมื่อการวางโครงสร้างพื้นฐาน AI สุกงอม ในขณะเดียวกัน กลุ่มเซมิคอนดักเตอร์และโครงสร้างพื้นฐาน AI กลับถูกปฏิบัติราวกับว่าสามารถฝืนแรงดึงดูดได้ตลอดกาล แม้ว่าค่าใช้จ่ายลงทุน (Capex) ของผู้ให้บริการคลาวด์รายใหญ่จะพุ่งสูงเป็นเส้นโค้งพาราโบลา และการคาดการณ์รายได้จะดูรุกรานมากขึ้นในทุกไตรมาส
ตลาดกำลังมองย้อนศร เพราะกลุ่มซอฟต์แวร์ได้ผ่านจุดเจ็บปวดไปแล้ว แต่กลุ่มเซมิคอนดักเตอร์ยังไม่เจอ
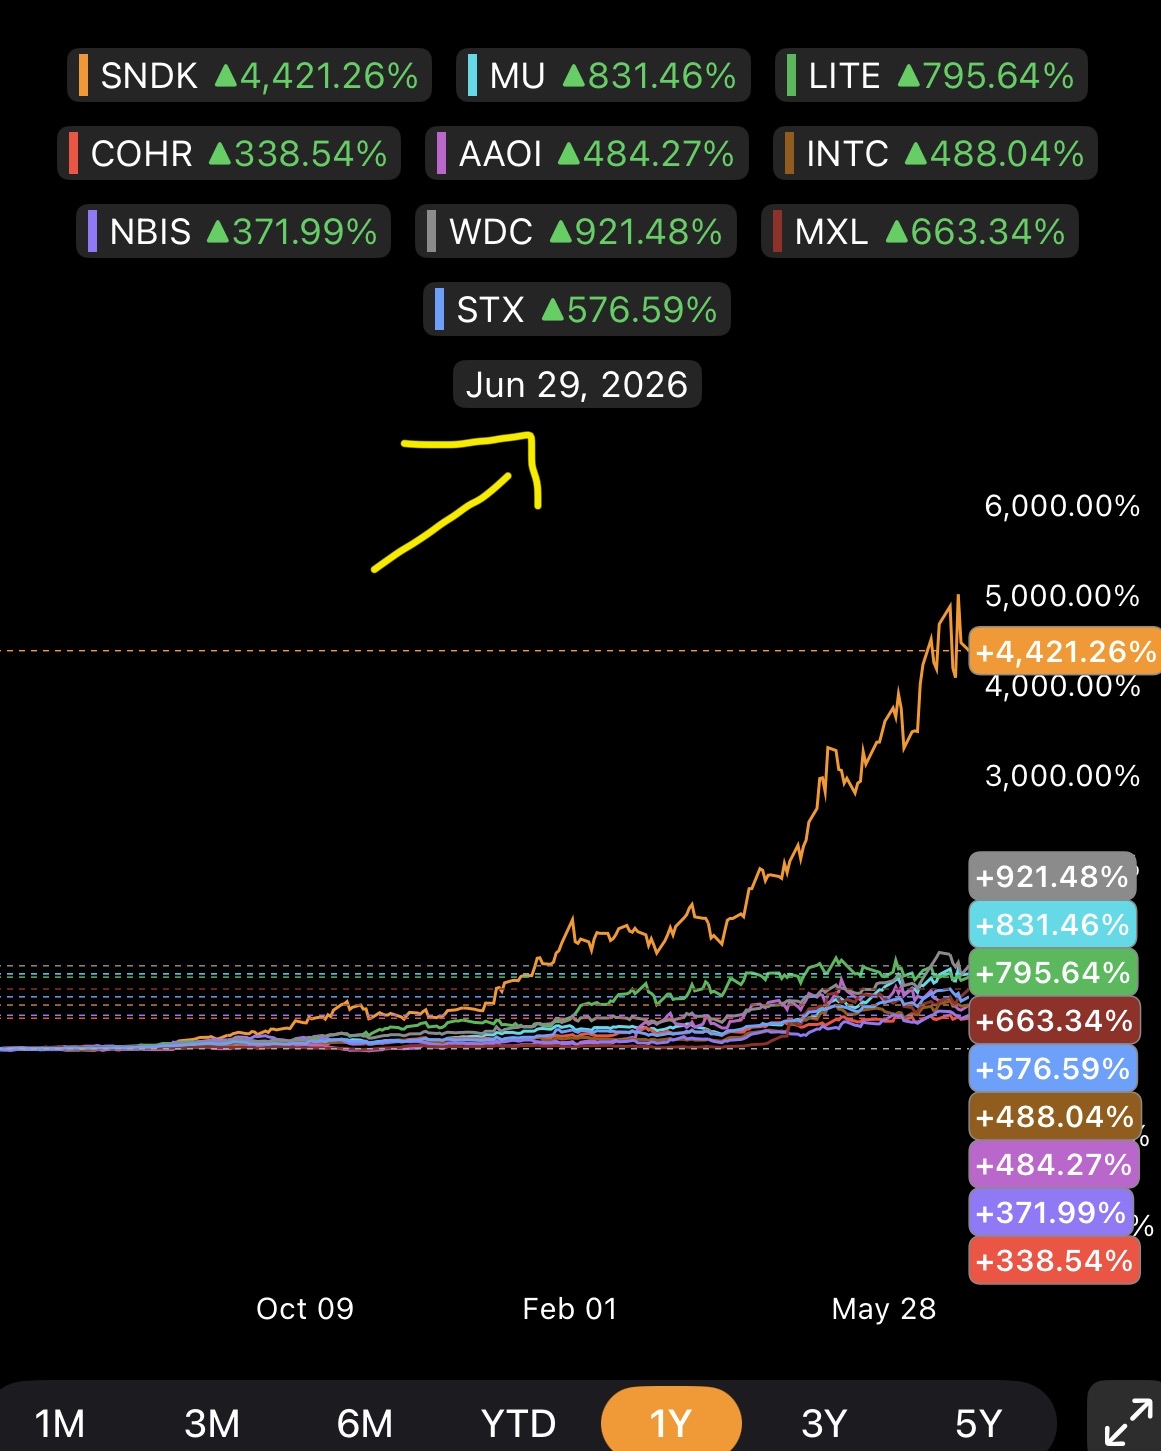
$SanDisk (SNDK.US)$$Western Digital (WDC.US)$$Micron Technology (MU.US)$$Lumentum (LITE.US)$$Coherent (COHR.US)$$Applied Optoelectronics (AAOI.US)$$MaxLinear (MXL.US)$$Intel (INTC.US)$$NEBIUS (NBIS.US)$$Seagate Technology (STX.US)$$Astera Labs (ALAB.US)$$VanEck Semiconductor ETF (SMH.US)$ (กราฟราย 1 ปี)
ซอฟต์แวร์เจ็บตัวไปเรียบร้อยแล้ว
การเทขายหุ้นซอฟต์แวร์ไม่ใช่แค่ทฤษฎีอีกต่อไป โดยกองทุน iShares Expanded Tech-Software Sector ETF ได้เข้าสู่สภาวะตลาดหมี โดยอยู่ต่ำกว่าจุดสูงสุดในเดือนกันยายน 2025 ประมาณ 27% ในขณะที่หุ้นซอฟต์แวร์ตัวหลักๆ ต่างเผชิญกับการปรับตัวลดลงอย่างรุนแรงเนื่องจากนักลงทุนตื่นตระหนกกับความเสี่ยงเรื่อง AI เข้ามาแทนที่ การปรับฐานราคานั้นรุนแรงมากจนเหล่านักวิเคราะห์และผู้วิจารณ์เริ่มเรียกมันว่า "SaaSpocalypse" (วันสิ้นโลกของ SaaS) โดยที่ค่าตัวคูณ (Multiples) ของ SaaS ค่ากลางทรุดตัวลง และหนี้เสียในภาคธุรกิจนี้พุ่งสูงขึ้น
ประเด็นนี้สำคัญเพราะซอฟต์แวร์ไม่ได้มีราคาแพงเหมือนช่วงที่อยู่จุดสูงสุดอีกต่อไป ค่าพรีเมียมที่เกิดจากความคาดหวังเกินจริง (Fantasy Premium) ส่วนใหญ่ได้ถูกทำลายลงไปแล้ว เมื่อภาคธุรกิจใดก็ตามได้ผ่านช่วงการย่อตัว (Drawdown) การลดลงของมูลค่าเมื่อเทียบกับกำไร (Multiple Compression) และความตึงเครียดด้านสินเชื่อมาแล้ว โดยปกติมักจะใกล้จุดสิ้นสุดของช่วงขาลงมากกว่าจุดเริ่มต้น
ทำไมกลุ่มซอฟต์แวร์ถึงควรมีทิศทางที่ดีขึ้น
มุมมองขาลงต่อกลุ่มซอฟต์แวร์นั้นมีเสียงดังมาก แต่ก็เริ่มดูเป็นการด่วนสรุปเกินไป AI Agents กำลังเข้าโจมตีโมเดลธุรกิจ SaaS แบบพื้นฐานที่เน้นจำนวนผู้ใช้งาน (Seat-based) ซึ่งไม่มีความแตกต่างด้านผลิตภัณฑ์ โดยเฉพาะในจุดที่ซอฟต์แวร์เป็นเพียงแค่เครื่องมือจัดการกระบวนการทำงานที่ขายสิทธิ์การใช้งานทีละรายบุคคล แต่นั่นไม่ได้หมายความว่าซอฟต์แวร์จะพ่ายแพ้ แต่มันหมายความว่าซอฟต์แวร์ที่แย่ต่างหากที่จะพ่ายแพ้
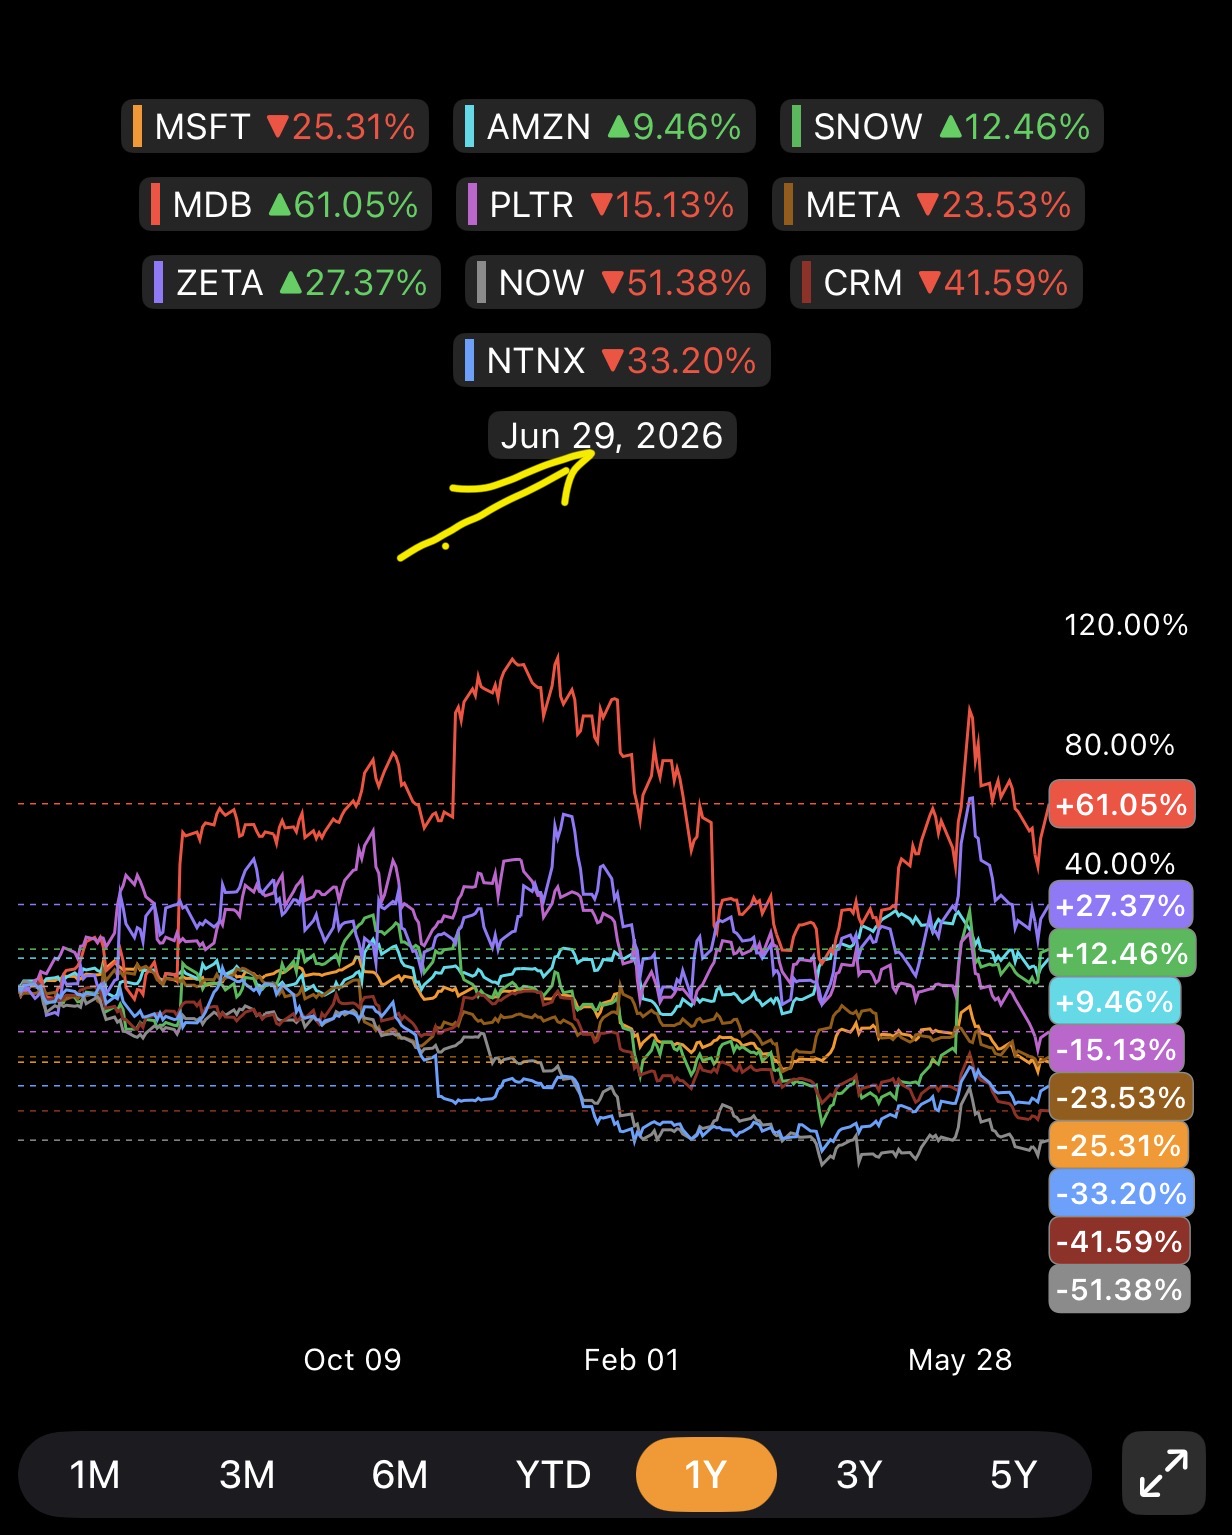
$Microsoft (MSFT.US)$$Meta Platforms (META.US)$$Amazon (AMZN.US)$$MongoDB (MDB.US)$$Snowflake (SNOW.US)$$Zeta Global (ZETA.US)$$ServiceNow (NOW.US)$$Salesforce (CRM.US)$$Nutanix (NTNX.US)$$Palantir (PLTR.US)$$Applovin (APP.US)$$iShares Expanded Tech-Software Sector ETF (IGV.US)$
ผู้ชนะหลังจากการล้างไพ่ครั้งนี้อาจเป็นธุรกิจที่ดีกว่าเดิม ไม่ว่าจะเป็นโครงสร้างต้นทุนที่ลีนขึ้น การคิดราคาตามการใช้งานจริงมากขึ้น ความเป็นเจ้าของกระบวนการทำงานที่แข็งแกร่งขึ้น และการผสานรวมกับผลลัพธ์ที่ขับเคลื่อนด้วย AI อย่างลึกซึ้งแทนการนับจำนวนผู้ใช้งาน เมื่อตลาดหยุดมองว่าซอฟต์แวร์ทั้งหมดเป็นเพียงมิดเดิลแวร์ที่ใช้แล้วทิ้ง เงินทุนก็จะเริ่มแยกแยะผู้ชนะที่แท้จริงในชั้นคำขอ (Application-layer) ออกจากกลุ่มที่ล้มหายตายจากเพราะความเทอะทะในยุค SaaS แบบเก่าได้
ฟองสบู่ในกลุ่มเซมิคอนดักเตอร์คือปัญหาที่แท้จริง
นี่คือจุดที่มุมมองควรจะเข้มงวดมากขึ้น การซื้อขายในกลุ่มเซมิคอนดักเตอร์และโครงสร้างพื้นฐาน AI เริ่มดูเหมือนไม่ใช่การลงทุนที่มีวินัย แต่ดูเหมือนการแห่ตามกระแสในช่วงปลายรอบวัฏจักรต่ออะไรก็ตามที่เกี่ยวข้องกับ AI งบลงทุน (Capex) ของกลุ่ม Hyperscaler AI และคลาวด์ พุ่งสูงขึ้นจากประมาณ 2.5 แสนล้านดอลลาร์ในปี 2024 เป็นประมาณ 4 แสนล้านดอลลาร์ในปี 2025 และคาดการณ์ว่าจะสูงถึง 6.35 - 6.9 แสนล้านดอลลาร์ในปี 2026 นี่ไม่ใช่การเติบโตแบบปกติ แต่มันคืออาการบ้าคลั่งในการใช้จ่าย
Bank of America คาดการณ์ว่าตลาดเซมิคอนดักเตอร์จะมีมูลค่าทะลุ 1.3 ล้านล้านดอลลาร์ในปี 2026 หลังจากมีการปรับประมาณการขึ้นอย่างมหาศาล ขณะที่ Deloitte และ SEMI ก็คาดการณ์ยอดขายอุตสาหกรรมและงบซื้อเครื่องมือที่ระดับสูงสุดเป็นประวัติการณ์โดยมีดีมานด์ AI เป็นตัวขับเคลื่อน คำพยากรณ์เหล่านั้นอาจจะถูกในแง่ของทิศทางเมื่อเวลาผ่านไป แต่ตลาดกำลังตอบรับราวกับว่าเงินลงทุนทุกดอลลาร์จะสร้างผลตอบแทนที่ยอดเยี่ยม และ GPU เกรดพรีเมียม, ASIC, สวิตช์เครือข่าย รวมถึงเครื่องมือในโรงงานผลิตชิปทุกชิ้นจะยังคงขาดแคลนตลอดไป
วิธีคิดแบบนั้นแหละคือสัญญาณของสภาวะฟองสบู่
ทำไมฟองสบู่นี้ถึงดูอันตรายถึงชีวิต
รายละเอียดที่สำคัญที่สุดคือ มีเพียงประมาณ 25% ของงบลงทุนจากกลุ่ม Hyperscaler เท่านั้นที่ส่งตรงไปยังชิป ในขณะที่อีกประมาณ 75% ไหลเข้าสู่โครงสร้างพื้นฐานทางกายภาพโดยรอบ เช่น ศูนย์ข้อมูล (Data Centers), ระบบไฟฟ้า, ระบบทำความเย็น, ระบบเครือข่าย และที่ดิน พูดอีกอย่างก็คือ นี่ไม่ใช่แค่ยุคทองของชิป แต่มันคือการโหมลงทุนในโครงสร้างพื้นฐานแบบจัดเต็มทั้งระบบ
และการฉลองที่เกินพอดีมักจบลงไม่สวยเมื่อความคาดหวังเริ่มไร้สติ Futuriom ได้ออกมาเตือนว่า งบลงทุน (capex) ของกลุ่ม Hyperscaler อาจร่วงลงถึง 20% ถึง 30% หากสัดส่วนการใช้จ่ายกลับเข้าสู่ระดับปกติในอดีต หากเป็นเช่นนั้น ตลาดจะได้รู้ซึ้งอย่างรวดเร็วว่าหุ้นกลุ่มเซมิคอนดักเตอร์ไม่ใช่สิ่งมหัศจรรย์ แต่มันมีวงจรของมัน (cyclical) ต้องใช้เงินทุนสูง และจะถูกกระทบอย่างรุนแรงเมื่อความคาดหวังด้านอุปสงค์สูงเกินความเป็นจริง
ช่วงสุดท้ายของเกม (Last Innings)
หุ้นกลุ่มซอฟต์แวร์โดนซัดจนน่วมไปแล้ว ในขณะที่กลุ่มเซมิคอนดักเตอร์ยังคงได้รับคำชมอยู่ในคาสิโน นั่นคือเหตุผลที่อัตราผลตอบแทนต่อความเสี่ยง (risk-reward) ในตอนนี้อาจดูดีกว่าในหุ้นซอฟต์แวร์บางตัวที่สามารถสร้างรายได้จาก AI ผ่านเวิร์กโฟลว์ ข้อมูล และผลลัพธ์ที่จับต้องได้จริง ในขณะที่ความเสี่ยงด้านมูลค่า (valuation) ที่สูงกว่ากลับไปกระจุกตัวอยู่ในเลเยอร์โครงสร้างพื้นฐานที่ตลาดยังคงมองว่าเป็นการเดิมพันที่ไม่มีวันขาดทุน
วงจร AI ให้ผลตอบแทนแก่ 'คนขายจอบเสียม' เป็นกลุ่มแรก แต่ในเฟสถัดไปอาจเป็นคราวของบริษัทที่สามารถเปลี่ยนขุมพลังการคำนวณเหล่านั้นให้กลายเป็นรายได้ เมื่อการหมุนเวียนกลุ่มเล่น (rotation) เกิดขึ้น ซอฟต์แวร์จะไม่ใช่ตัวปัญหาอีกต่อไป และเซมิคอนดักเตอร์จะเริ่มเผยตัวตนที่แท้จริงออกมา นั่นคือฟองสบู่มรณะที่ไม่มีใครกล้าท้าทายในช่วงที่มันอยู่บนจุดสูงสุด
ขอบคุณครับ
เอสบีอาร์
หมายเหตุเพิ่มเติม -
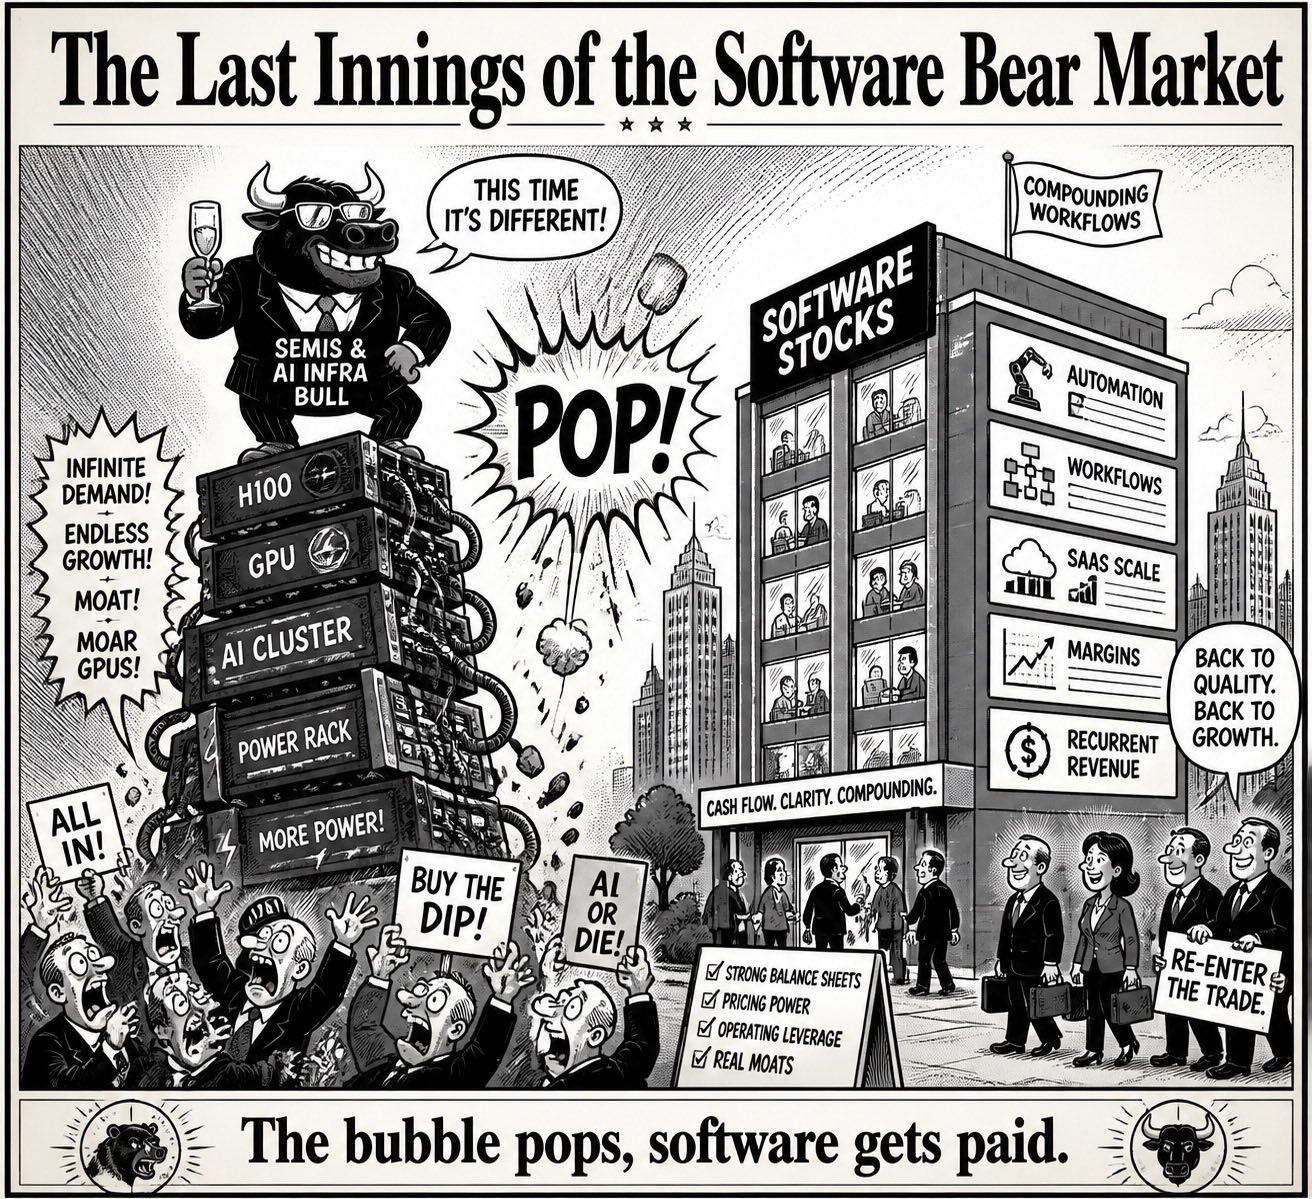
เมื่อฟองสบู่แตก ตลาดจะเลิกให้ค่ากับกระแสปั่น (hype) ทันที และเริ่มตีราคาสินทรัพย์ใหม่ตามปัจจัยพื้นฐาน ซึ่งมักหมายถึงการดิ่งลงของราคาอย่างรุนแรง สินเชื่อที่ตึงตัวขึ้น การเลิกจ้าง และการรีเซ็ตความเชื่อมั่นใหม่ สำหรับซอฟต์แวร์แล้ว นี่อาจเป็นจังหวะที่ดีหากฟองสบู่นั้นอยู่ในกลุ่มเซมิคอนดักเตอร์หรือโครงสร้างพื้นฐาน AI เพราะบริษัทต่างๆ มักจะเปลี่ยนจากการลงทุน capex ที่ดุดัน มาเน้นเรื่องประสิทธิภาพ การทำเวิร์กโฟลว์อัตโนมัติ และเครื่องมือที่ช่วยให้ทำงานได้มากขึ้นโดยใช้ทรัพยากรน้อยลง
นั่นคือเหตุผลที่ซอฟต์แวร์สามารถได้รับประโยชน์หลังจากงบลงทุน capex ชะลอตัวลง เนื่องจากเป็นธุรกิจที่ใช้เงินทุนน้อยกว่า (lighter on capital) ติดตั้งใช้งานได้เร็วกว่า และเชื่อมโยงกับการประหยัดต้นทุนและอัตราทดจากการดำเนินงาน (operating leverage) โดยตรงมากกว่าการลงทุนใน AI ฝั่งฮาร์ดแวร์ที่ใช้เงินมหาศาล หากนักลงทุนโยกย้ายเงินจากหุ้นกลุ่มชิปและโครงสร้างพื้นฐานที่คนแห่กันไปเล่นจนแน่น (crowded) มายังธุรกิจที่มีรายได้ต่อเนื่อง (recurring revenue) อัตรากำไรที่แข็งแกร่ง และมีประโยชน์ใช้สอยที่ชัดเจนกว่า หุ้นซอฟต์แวร์ก็สามารถปรับระดับมูลค่า (re-rate) ขึ้นไปได้ แม้ในขณะที่ฟองสบู่เดิมกำลังฟีบลงก็ตาม
บันทึกจากโต๊ะวิจัย S&B
ส่วนตัวผมเริ่มมีมุมมอง ขาขึ้น (bullish) ต่อกลุ่มซอฟต์แวร์ เมื่อเราก้าวเข้าสู่วันที่ 1 กรกฎาคมและเริ่มครึ่งปีหลัง กระแสหลักอาจเริ่มเปลี่ยนทิศ หากนักลงทุนเริ่มโยกเงินออกจากหุ้นโครงสร้างพื้นฐาน AI และกลุ่มชิปที่คนเล่นกันจนล้น เงินทุนอาจไหลกลับเข้าสู่ซอฟต์แวร์ ซึ่งเป็นกลุ่มที่มูลค่าหุ้นถูกกดลงมามากแล้ว และมีศักยภาพในการ re-rating ที่ดูดีกว่ามาก นอกจากนี้หุ้นกลุ่มการเงินก็อาจเข้าข่ายเดียวกันเมื่อตลาดเริ่มขยายตัวกว้างขึ้นนอกเหนือจากการเก็งกำไรในธีม AI
เราเคยเห็นสถานการณ์แบบนี้มาแล้วครั้งหนึ่งในปี 2022 เมื่อความต้องการเซมิคอนดักเตอร์ลดลงอย่างรวดเร็วหลังจากพุ่งสูงขึ้นในช่วงวิกฤตโรคระบาด ส่งผลให้ทั้งอุตสาหกรรมต้องเผชิญกับปัญหาสินค้าคงคลังล้นตลาด คำสั่งซื้อที่ชะลอตัว และแรงกดดันต่ออัตรากำไร ซึ่งการสะสมของสินค้าคงคลังนั้นส่งผลเสียต่อทั้งงบดุลและรายงานผลประกอบการตลอดห่วงโซ่อุปทาน บทเรียนนี้เรียบง่ายมาก นั่นคือเมื่อวงจรเปลี่ยนทิศ ตลาดมักจะลงโทษหุ้นกลุ่มผู้ชนะที่มีคนเข้าซื้อมากเกินไปก่อนเสมอ ในขณะที่ภาคธุรกิจที่ถูกมองข้ามอย่างซอฟต์แวร์อาจกลายเป็นเป้าหมายถัดไปที่เม็ดเงินไหลเข้าและมีการฟื้นตัวของมูลค่าอย่างเงียบๆ
ผมทราบดีว่าเนื้อหานี้ค่อนข้างยาว แต่มันเป็นข้อมูลที่จำเป็นจริงๆ ขอบคุณที่สละเวลาอ่านครับ โปรดทราบว่าเราไม่มีการเทรดออปชัน และฝากกดติดตามผมเพื่อรับชมการคัดหุ้นและบทวิเคราะห์เจาะลึกแบบนี้เพิ่มเติม ในไตรมาสหน้าเราจะเปิดตัว “S&B Research and the Prisoners of Wallstreet”
โชคดีครับ 🍻
ข้อความสงวนสิทธิ์: มูมู่คอมมูนิตี้้ได้รับการสนับสนุนโดย Moomoo Technologies Inc. และมีวัตถุประสงค์เพื่อการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (6)
เพื่อแสดงความคิดเห็น
18
8