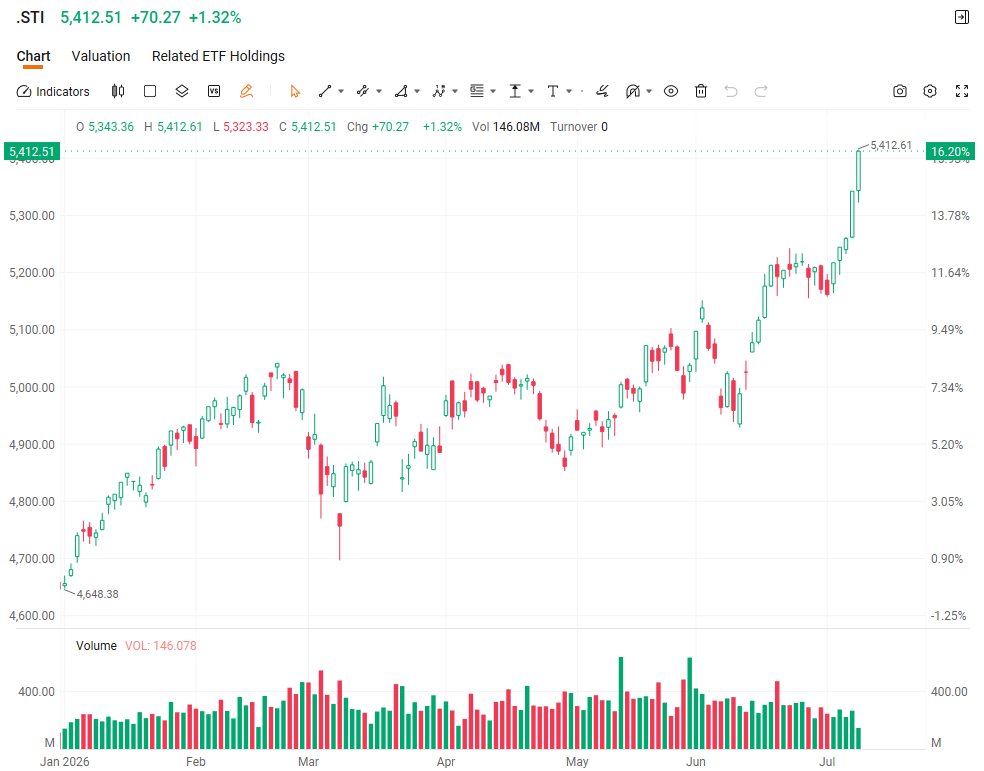

STI ทำนิวไฮ แบงก์ทำนิวไฮ: ใครคือตัวเลือกที่คุ้มค่าที่สุด?
โดย $FTSE Singapore Straits Time Index (.STI.SG)$ เดินหน้าทุบสถิติอย่างต่อเนื่อง หลังจากปิดเหนือระดับ 5,250 ในช่วงต้นเดือนกรกฎาคม ดัชนีอ้างอิงก็พุ่งทะยานต่อไปที่ 5,342.24 เมื่อวันที่ 7 กรกฎาคม — โดยบวกเพิ่ม 1.57% ในวันเดียว และเป็นการไปต่อของขาขึ้นที่ชัดเจนมากสำหรับตลาดหุ้นสิงคโปร์ในช่วงครึ่งแรกของปี 2026 สำหรับนักลงทุนที่เฝ้าดูอยู่ข้างสนาม ข้อความนี้สื่อออกมาอย่างชัดเจนว่า: นี่ไม่ใช่การแห่ซื้อจนราคาพุ่งขึ้นไปทั้งกระดาน แต่มันคือการปรับตัวขึ้นแบบกระจุกตัว นำโดยหุ้นยักษ์ใหญ่เพียงไม่กี่ตัว ซึ่งบังเอิญเป็นชื่อที่คุ้นหูที่สุดในตลาดนั่นเอง
เบื้องหลังตัวเลขพาดหัวข่าวคือเรื่องราวที่นักลงทุนรู้อยู่แล้ว แต่อาจจะประเมินขนาดของมันต่ำไป ธนาคารท้องถิ่นทั้งสามแห่งของสิงคโปร์ไม่ได้แค่มีส่วนร่วมในขาขึ้นรอบนี้ แต่ส่วนใหญ่แล้ว พวกเขานี่แหละคือ การขับเคลื่อน ตัวขับเคลื่อนหลัก

แบงก์แบกน้ำหนักครึ่งดัชนี — และเป็นตัวขับเคลื่อนโมเมนตัม
$DBS (D05.SG)$, $OCBC Bank (O39.SG)$ และ $UOB (U11.SG)$ เมื่อรวมกันแล้วมีสัดส่วนประมาณ มีน้ำหนักถึงครึ่งหนึ่งของดัชนี STIซึ่งทำให้พวกมันเป็นปัจจัยขับเคลื่อนที่สำคัญที่สุดเพียงหนึ่งเดียวต่อผลตอบแทนของดัชนี เมื่อทั้งสามตัวเคลื่อนไหวไปในทิศทางเดียวกัน ดัชนีหลักแทบไม่มีทางเลือกอื่นนอกจากต้องเคลื่อนไหวตาม และนั่นคือสิ่งที่เกิดขึ้นเป๊ะๆ ในช่วงการซื้อขายที่ผ่านมา
ทั้งสามตัวทำจุดสูงสุดใหม่ในช่วงต้นเดือนกรกฎาคม โดย DBS แตะที่ 68.64 ดอลลาร์สิงคโปร์ทำสถิติพุ่งต่อเนื่องจนกลายเป็นหนึ่งในหุ้น Large-cap ที่ถูกจับตามองมากที่สุดในภูมิภาค ส่วน UOB ก็พุ่งทะลุ 40 ดอลลาร์สิงคโปร์ เป็นครั้งแรก โดยปิดที่ 41.69 ดอลลาร์สิงคโปร์ ซึ่งเป็นก้าวสำคัญเชิงสัญลักษณ์สำหรับหุ้นที่เป็นขวัญใจนักลงทุนสายเน้นเงินปันผลมาอย่างยาวนาน ขณะที่ OCBC ปิดที่ 26.34 ดอลลาร์สิงคโปร์ กลายเป็นหุ้นที่ทำผลงานได้โดดเด่นที่สุดในบรรดาสามธนาคารใหญ่ตั้งแต่ต้นปีที่ผ่านมา
จากข้อมูลของ Futu พบว่า OCBC นำกลุ่มด้วย +38.11% กำไร YTD ตามมาด้วย DBS ที่ +25.70% และ UOB ที่ +22.52% ทั้งสามธนาคารทำผลงานแซงหน้าผลตอบแทนของ STI ETF ที่ +17.27% ในช่วงเวลาเดียวกันได้อย่างสบายๆ สำหรับใครที่เทียบผลงานกับดัชนี นัยสำคัญนั้นตรงไปตรงมามาก คือการถือ STI โดยไม่มีสัดส่วนหุ้นธนาคารที่มากพอ อาจหมายถึงการทำผลงานได้ต่ำกว่าตลาด หรืออย่างน้อยที่สุดก็คือการพลาดเครื่องยนต์หลักที่ขับเคลื่อนการทะยานขึ้นของตลาดในรอบนี้
ความแข็งแกร่งนี้ไม่ได้จำกัดอยู่แค่กลุ่มธนาคารเท่านั้น หุ้นอื่นๆ ที่ไม่ใช่ธนาคารก็มีส่วนช่วยเช่นกัน โดยเฉพาะ SGX (+43.26% YTD) และ ST Engineering (+30.78%) แต่ไม่มีตัวไหนที่มีน้ำหนักต่อดัชนีเท่ากับสามธนาคารยักษ์ใหญ่เลย นั่นคือเหตุผลที่คำถามสำหรับนักลงทุนกำลังเปลี่ยนจาก "หุ้นธนาคารสิงคโปร์ยังน่าถืออยู่ไหม?" ไปจนถึง กลายเป็น "ตัวไหนน่าซื้อกว่ากันหลังจากนี้?"

แรงส่งจากผลประกอบการ และการปรับเพิ่มคำแนะนำจาก Citi
การพุ่งขึ้นของหุ้นกลุ่มธนาคารรอบล่าสุดนี้มาจากคาดการณ์ผลประกอบการที่ดีขึ้นและสภาพคล่องในการจัดหาเงินทุนที่เอื้ออำนวย ไม่ใช่แค่การไล่ราคาตามกระแสดัชนีที่กำลังร้อนแรง
ในรายงานที่เผยแพร่เมื่อวันที่ 7 กรกฎาคม Citi ได้ปรับเพิ่มราคาเป้าหมายของธนาคารทั้งสามแห่ง และคาดการณ์ว่าจะมี ผลประกอบการเติบโตประมาณ 10% ในปีงบประมาณ 2027 และ 2028 โดยมีปัจจัยหนุนจากการฟื้นตัวของสินเชื่อที่ดูเหมือนจะเริ่มเร่งตัวขึ้น ข้อมูลภาคธนาคารในเดือนพฤษภาคมช่วยสนับสนุนสมมติฐานนี้ โดยสินเชื่อในระบบเติบโต 8.7% เมื่อเทียบกับปีก่อนซึ่งแซงหน้าการเติบโตของเงินฝากที่ 6.8%เมื่อสินเชื่อโตเร็วกว่าเงินฝาก โดยปกติแล้วธนาคารจะได้รับประโยชน์ในสองด้าน คือ รายได้ดอกเบี้ยสุทธิที่สูงขึ้นจากพอร์ตสินเชื่อที่ใหญ่ขึ้น และรายได้ค่าธรรมเนียมที่เพิ่มขึ้นจากสินเชื่อเพื่อการค้า บริการที่เกี่ยวข้องกับการให้สินเชื่อ และกิจกรรมการทำธุรกรรมต่างๆ
นอกจากนี้ Citi ยังปรับเพิ่มคาดการณ์การเติบโตของสินเชื่อในอุตสาหกรรมจาก 5% เป็น 6–7%ซึ่งเป็นการปรับเปลี่ยนที่มีนัยสำคัญและส่งสัญญาณถึงความเชื่อมั่นที่เพิ่มขึ้นในวงจรสินเชื่อ ขณะเดียวกัน อัตราดอกเบี้ยอ้างอิงระยะข้ามคืนของสิงคโปร์ (SORA) ก็เริ่มทรงตัวได้ท่ามกลางภาวะสภาพคล่องที่ตึงตัวขึ้น ซึ่งเป็นปัจจัยบวกต่อส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) ที่เคยถูกกดดันในช่วงวงจรการลดดอกเบี้ยก่อนหน้านี้
วงจรการปรับประมาณการนั้นสำคัญมาก เพราะโดยเนื้อแท้แล้วหุ้นกลุ่มธนาคารคือเรื่องของผลประกอบการและเงินปันผล นักลงทุนไม่ได้จ่ายเงินเพื่อซื้อแค่ผลตอบแทน (yield) ในวันนี้ แต่พวกเขากำลังประเมินราคาล่วงหน้าไปถึงพอร์ตสินเชื่อและรายได้ค่าธรรมเนียมในอนาคต หากการคาดการณ์ของ Citi ถูกต้องตามทิศทางที่ว่ามา ราคาประเมินในปัจจุบันก็อาจจะยังมีโอกาสไปต่อได้อีก โดยเฉพาะสำหรับหุ้นที่ค่าเฉลี่ยประมาณการผลประกอบการ (consensus) ยังดูระมัดระวังจนเกินไป
มุมมองนักวิเคราะห์แตกเสียง: แนะนำซื้อ 2 ราย, ทรงตัว 1 ราย
อย่างไรก็ตาม หุ้นธนาคารที่ Citi ชื่นชอบนั้นไม่ได้เหมือนกันไปหมด และความแตกต่างนี้เองที่ทำให้ประเด็น "ควรซื้อตัวไหนดี" นั้นน่าสนใจยิ่งขึ้น
DBS — ซื้อ หุ้นตัวท็อปที่ Citi เลือก โดยให้เหตุผลเรื่องความชัดเจนของเงินปันผลที่แข็งแกร่งกว่า ตำแหน่งผู้นำในด้านการบริหารความมั่งคั่ง (wealth management) ในเอเชีย และประมาณการผลประกอบการ ที่สูงกว่า consensus 5–8%นอกจากนี้ DBS ยังเป็นหนึ่งในธนาคารที่รุกขยายธุรกิจความมั่งคั่งอย่างหนักที่สุด โดยมีแผนจะเปิดและอัปเกรดศูนย์บริการใหม่ๆ ทั่วภูมิภาคเอเชียแปซิฟิกไปจนถึงปี 2027 สำหรับนักลงทุนที่เน้นรายได้ DBS ให้ผลตอบแทนเงินปันผลย้อนหลัง (trailing dividend yield) สูงที่สุดในกลุ่มที่ประมาณ 4.44% — ซึ่งถือเป็นส่วนต่างพรีเมียมที่สำคัญในขณะที่อัตราดอกเบี้ยที่ปราศจากความเสี่ยง (risk-free rates) เริ่มปรับตัวลดลง
OCBC — ซื้อ Citi มองว่ามีโอกาสที่อัตราผลตอบแทนจากส่วนของผู้ถือหุ้นของ OCBC จะขยับขึ้นมาใกล้เคียงกับระดับของ DBS ได้ในอนาคต หากช่องว่างนั้นแคบลง ส่วนต่างราคาต่อมูลค่าทางบัญชี (P/BV) ที่ยังถูกกว่าในปัจจุบันก็อาจสร้างโอกาสทำกำไรที่สำคัญได้ ซึ่งพื้นฐานแล้วมันคือการเทรดแบบไล่ราคาให้ทันตัวแม่ (catch-up trade) ที่มาพร้อมกับเรื่องราวของเงินปันผลนั่นเอง โดยประมาณการผลประกอบการอยู่ที่ สูงกว่าที่ตลาดคาดการณ์ไว้ 2–5% และการที่ Bank of Singapore มุ่งเน้นไปที่กลุ่มลูกค้าที่มีความมั่งคั่งสูงเป็นพิเศษ ยังคงช่วยสนับสนุนเรื่องราวการเติบโตของธุรกิจบริหารความมั่งคั่งอย่างต่อเนื่อง
UOB — ทรงตัว ประมาณการ ผลประกอบการ นั้นใกล้เคียงกับที่ตลาดคาดการณ์ไว้ ซึ่ง Citi ตีความว่าเป็นสัญญาณว่าตลาดได้รับรู้ข่าวดีเกี่ยวกับแนวโน้มระยะสั้นของ UOB ไปพอสมควรแล้ว คำถามสำคัญคือ UOB จะสามารถลดช่องว่างกับคู่แข่งในด้านการบริหารความมั่งคั่งและการเติบโตของสินเชื่อได้หรือไม่ — และราคาหุ้นที่ถูกกว่ากลุ่มนั้นถือเป็นโอกาสในการเก็บของถูกจริงๆ หรือเป็นเพียงการสะท้อนถึงโมเมนตัมที่ช้ากว่าเมื่อเทียบกับตัวอื่น ทั้งนี้ อัตราเงินปันผลตอบแทนย้อนหลังของ UOB ที่ 4.22% ยังคงมีความน่าสนใจ แต่หุ้นยังขาดปัจจัยกระตุ้นที่ชัดเจนแบบที่ Citi มองเห็นใน DBS และ OCBC
สำหรับนักลงทุน การจัดอันดับที่แตกต่างกันนี้ถือเป็นกรอบความคิดที่มีประโยชน์: Citi มองเป็น ขาขึ้น สำหรับ ภาคธุรกิจ นี้ แต่ไม่ได้มองเป็นขาขึ้นเท่ากันหมดทุกตัว
ตารางอันดับผู้นำสะท้อนภาพรวมที่กว้างกว่า

ตารางคะแนนที่แนบมาด้วยจัดอันดับหุ้นในดัชนี STI 10 ตัว ตามผลตอบแทนราคาตั้งแต่ต้นปีจนถึงปัจจุบัน (YTD) ของปี 2026 โดยรวมธนาคารในประเทศทั้ง 3 แห่งเข้ากับหุ้นที่ไม่ใช่ธนาคารในกลุ่ม STI อีก 7 อันดับแรกที่มีผลงานดีที่สุด ตารางนี้ทำให้เห็นการกระจุกตัวของกำไรได้อย่างชัดเจน
ที่ด้านบนสุดของตารางอันดับผู้นำคือ SGX (S68) เป็นผู้นำด้วย +43.26% กำไรตั้งแต่ต้นปี (YTD) และมีมูลค่าหลักทรัพย์ตามราคาตลาดที่ 25.6 พันล้านดอลลาร์สิงคโปร์ ตามด้วย OCBC (+38.11%, 1.188 แสนล้านดอลลาร์สิงคโปร์), ST Engineering (+30.78%, 3.39 หมื่นล้านดอลลาร์สิงคโปร์) และ DBS (+25.70%, 1.948 แสนล้านดอลลาร์สิงคโปร์). วิลมาร์ (+24.97%), ยูโอบี (+22.52%) และ สิงคโปร์แอร์ไลน์ (+22.19%) ติดกลุ่มหัวตาราง โดยมี SATS (+19.42%), Venture (+14.99%) และ UOL (+12.58%) ครบลิสต์พอดี
ในส่วนของเงินปันผลก็น่าสนใจไม่แพ้กัน แม้ว่า SGX และ ST Engineering จะทำราคาพุ่งขึ้นมาได้แรงที่สุด แต่พอย้อนดูอัตราผลตอบแทนจากเงินปันผล (trailing dividend yield) กลับถือว่าค่อนข้างน้อยที่ 1.63% และ 1.57% ตามลำดับ ในขณะที่กลุ่มธนาคารดูจะอยู่ในจุดที่คุ้มค่ากว่า: DBS อยู่ที่ 4.44%, UOB อยู่ที่ 4.22% และ OCBC อยู่ที่ 3.10% — ซึ่งให้ทั้งส่วนต่างราคาหุ้น (capital appreciation) และรายได้จากปันผลที่หาได้ยากจากหุ้นตัวอื่นๆ ใน STI ส่วน Singapore Airlines อยู่ที่ 4.49%เป็นหุ้นที่มีอัตราผลตอบแทนเงินปันผลสูงที่สุดในลิสต์ แม้ว่าเรื่องราวการฟื้นตัวของมันจะมีความเสี่ยงที่แตกต่างออกไปก็ตาม
เมื่อเทียบกับดัชนีอ้างอิง ดัชนี STI ปิดที่ 5,342.24 เมื่อวันที่ 7 กรกฎาคม (+1.57%) โดยมีผลตอบแทนตั้งแต่ต้นปี (YTD) อยู่ที่ +17.27% หุ้นทุกตัวในกลุ่มผู้นำสามารถทำผลงานชนะดัชนีได้ — แต่กลุ่มธนาคารทำได้โดยใช้สัดส่วนน้ำหนักเพียงครึ่งเดียวของดัชนีเท่านั้น นี่คือคำนิยามของภาคธุรกิจที่เป็นตัวขับเคลื่อนตลาดอย่างแท้จริง
ปันผลสูง ความเสี่ยงสูง: สิ่งที่ต้องจับตาดูต่อไป
ธนาคารทั้งสามแห่งมีทั้งเสน่ห์ของเงินปันผลและเรื่องราวการฟื้นตัวของผลประกอบการ ซึ่งเป็นคู่หูที่มักจะดึงดูดกลุ่มนักลงทุนรายย่อยในสิงคโปร์ได้เป็นอย่างดี อัตราผลตอบแทนเงินปันผลย้อนหลังเกาะกลุ่มกันอยู่ที่ประมาณ 4% โดย DBS อยู่ใกล้ระดับสูงสุดของช่วง สำหรับนักลงทุนที่เน้นเงินปันผลซึ่งเฝ้าดู STI พุ่งทะยานสู่ระดับสูงสุดเป็นประวัติการณ์ กลุ่มธนาคารเสนอการผสมผสานที่หาได้ยาก นั่นคือ ความสำคัญในระดับดัชนี, ผลตอบแทน YTD ที่สูงกว่าตลาด และรายได้ที่น่าดึงดูดเมื่อเทียบกับเงินฝากประจำและพันธบัตรรัฐบาล
ทิศทางในระยะสั้นน่าจะขึ้นอยู่กับ 3 ตัวแปร ได้แก่ ข้อมูลการเติบโตของสินเชื่อในเดือนข้างหน้า, แนวโน้มของ SORA และการคาดการณ์อัตราดอกเบี้ยในวงกว้าง รวมถึงความเชื่อมั่นโดยรวมของ STI เมื่อข่าวเศรษฐกิจมหภาคระดับโลกเปลี่ยนไป นอกจากนี้ วันขึ้นเครื่องหมาย XD ของ OCBC, Singtel และหุ้นบลูชิพอื่นๆ ในเดือนกรกฎาคมและสิงหาคม อาจส่งผลต่อกระแสเงินไหลเข้าออกระยะสั้นในกลุ่มนักลงทุนที่เน้นรายได้เช่นกัน
หากผลประกอบการออกมาตามที่คาดการณ์ไว้ กลุ่มธนาคารทั้งสามควรจะทำหน้าที่เป็นเสาหลักของตลาดต่อไป — โดยช่วยพยุงดัชนีเอาไว้แม้ว่าหุ้นกลุ่มที่ไม่ใช่ธนาคารจะสลับกันขึ้นลงตามความนิยม สิ่งที่ตัดสินใจได้ยากกว่าคือการเลือกหุ้น หลังจากที่วิ่งขึ้นมาอย่างแข็งแกร่ง DBS ดูจะได้รับการยอมรับจากสถาบันชัดเจนที่สุด ส่วน OCBC เป็นกรณีของการลุ้นวิ่งตามให้ทัน และ UOB ยังคงเป็นหุ้นที่ถือไว้แบบทรงตัว (neutral) ทั้งสามตัวไม่มีตัวไหนที่ดูราคาถูกเมื่อมองแบบผิวเผิน — แต่ในตลาดที่ดัชนีทำจุดสูงสุดเป็นประวัติการณ์ คำว่า "มูลค่าเหมาะสมและยังคงปรับตัวขึ้น" อาจกลายเป็นบรรทัดฐานใหม่ไปแล้ว

ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม

ความคิดเห็น (2)
เพื่อแสดงความคิดเห็น
17
36