ทุกสายตาจับจ้องไปที่ผลประกอบการของ Nvidia ในขณะที่กระแสการเทรด AI กำลังมองหาแรงส่งใหม่ๆ


รายงาน Short NVIDIA ของ Parp ภาค 3: เมื่อความกลัวตกรถ (FOMO) และการสร้างภาพลวงตา (Fugazi) ส่งผลเสีย
นี่คือภาคที่ 3 และเป็นภาคสุดท้ายสำหรับสมมติฐาน ขาลง ของ NVIDIA โดยผมจะแนบลิงก์ ตอนที่ 1 และ ตอนที่ 2 ไว้ที่นี่สำหรับคนที่ยังไม่ได้อ่านตอนก่อนๆ ผมเชื่อว่าเนื้อหาใน 2 ภาคแรกยังคงใช้การได้ดีและยังมีความสำคัญมาก ในภาคนี้ผมจะเจาะลึกเรื่องโครงสร้างทางการเงินที่ซับซ้อนของเหล่าบริษัทเทคยักษ์ใหญ่ในการหาเงินมาลงทุนสร้างระบบ AI นอกจากนี้เราจะมาดูกันว่าเรื่องทั้งหมดนี้มีโอกาสพังครืนลงมาได้อย่างไร ซึ่งจะนำไปสู่ความเจ็บปวดอย่างมหาศาลสำหรับ NVIDIA และทำให้มูลค่าหุ้นดิ่งลงอย่างรุนแรงในอนาคต เราจะมาพูดถึงประเด็นที่ผมยังไม่เคยพูดถึงมาก่อน รวมถึงความคืบหน้าใหม่ๆ และข้อสังเกตเพิ่มเติมเล็กน้อย เอาล่ะ มาเริ่มกันเลย
* หนี้สื่อนอกงบดุลและความเสี่ยงที่ตามมา:
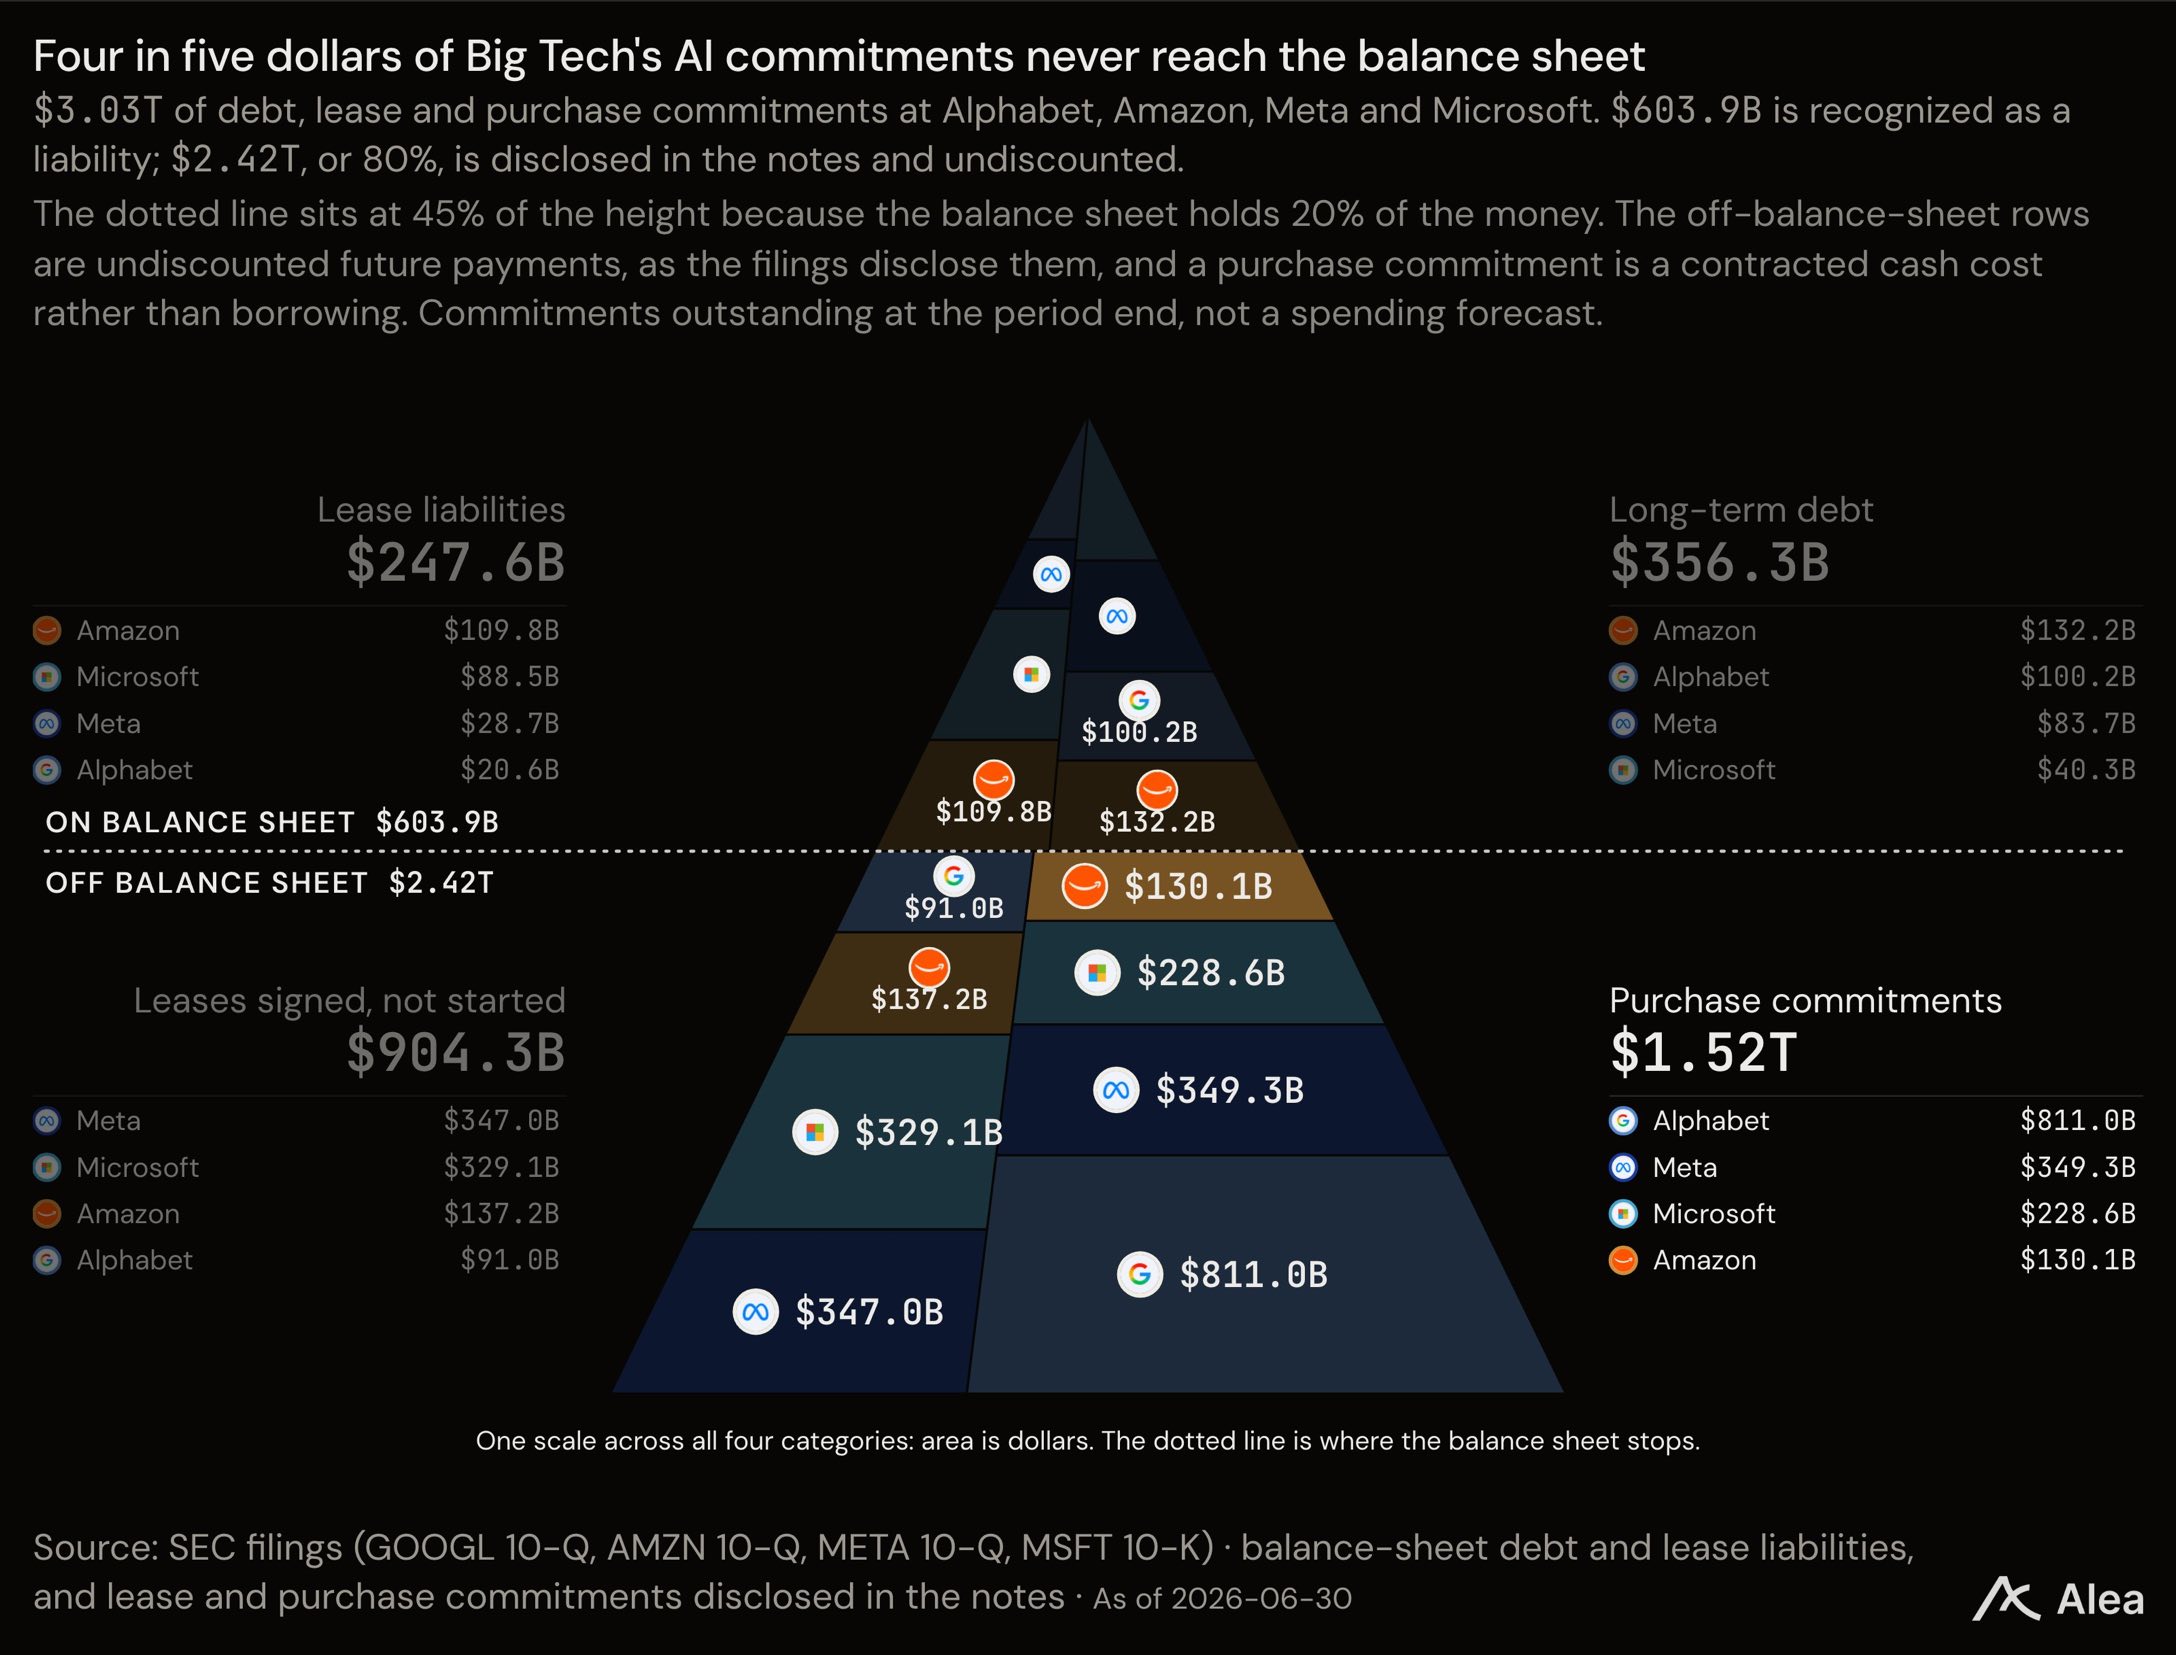
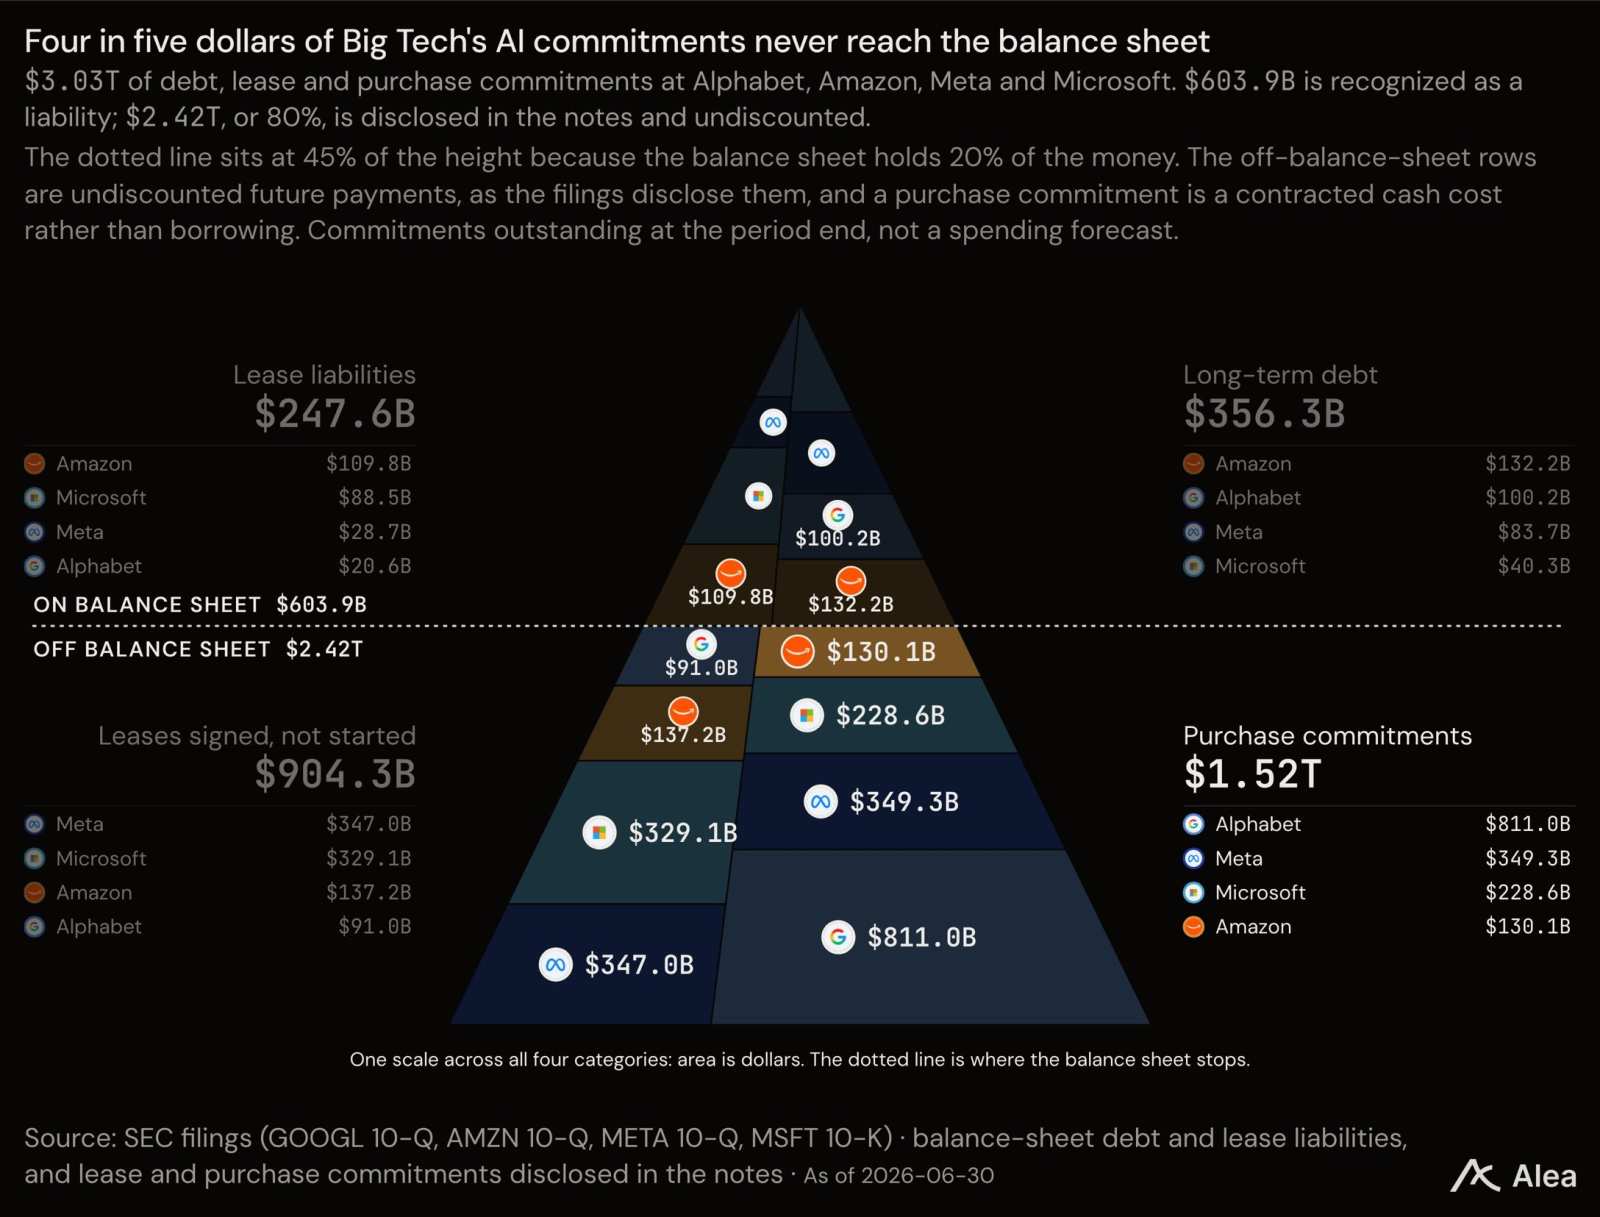
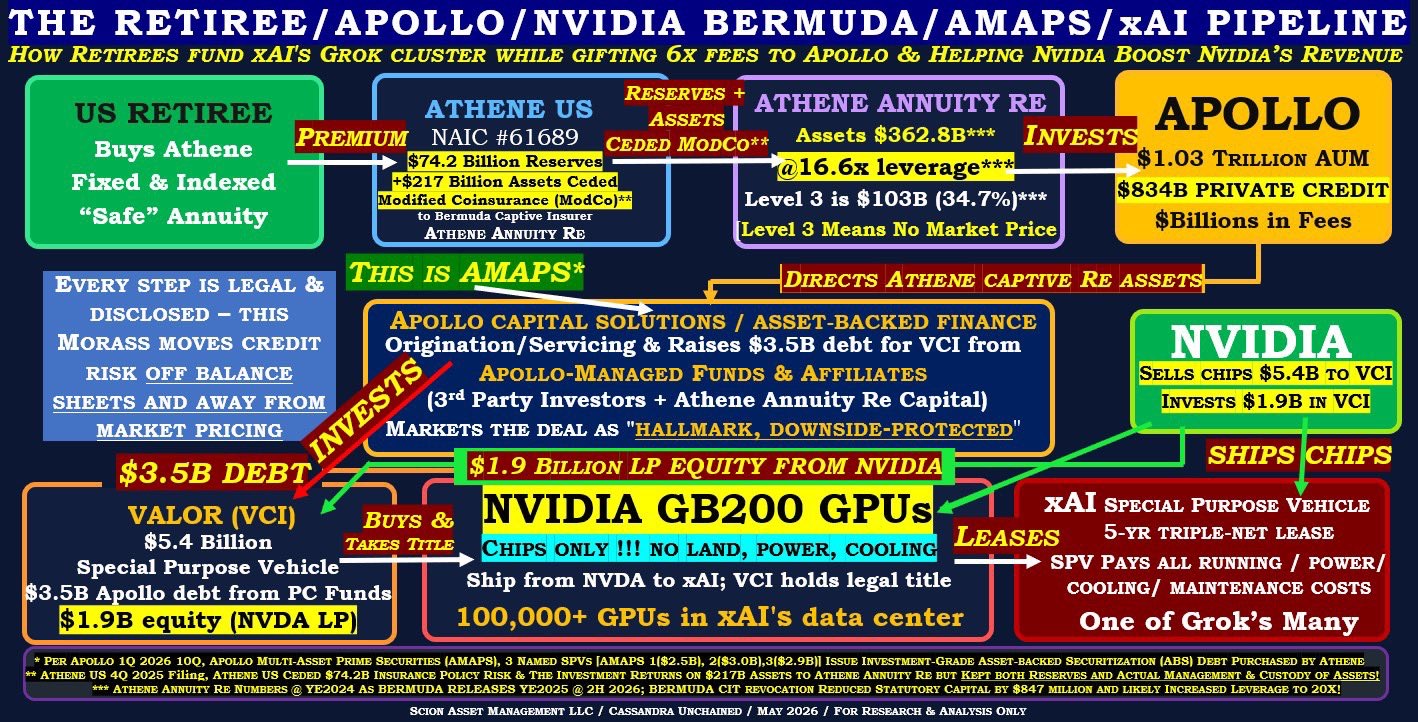
อย่างที่ทุกคนทราบกันดี ตอนนี้พวก Hyperscalers และ Neoclouds ได้ก่อหนี้จำนวนมหาศาลและไม่ยั่งยืนเพื่อนำมาลงทุนในโครงสร้างพื้นฐาน ซึ่งจนถึงทุกวันนี้การลงทุนดังกล่าวแทบจะยังไม่สร้าง ROI ที่เป็นชิ้นเป็นอันเมื่อเทียบกับ CapEx เลย พวก Hyperscalers ได้ใช้วิธีโยกหนี้ก้อนโตออกจาก งบดุล ผ่านโครงสร้างทางการเงินที่ซับซ้อน สิ่งนี้สร้างภาพลวงตาว่าธุรกิจคลาวด์ของพวกเขามีสถานะทางการเงินที่ดีกว่าความเป็นจริงมาก สุขภาพทางการเงินที่แท้จริงของธุรกิจเหล่านี้ยังถูกปกปิดด้วยการลากอายุการใช้งานฮาร์ดแวร์ให้ยาวนานเกินจริง การทำดีลการเงินแบบหมุนวน (Circular Financing) ที่ตอนนี้บวมจนผิดปกติ และการแอบเปลี่ยนชื่อการเติบโตของคลาวด์ปกติให้กลายเป็นการเติบโตของ AI ข้อมูลจาก Morgan Stanley ระบุว่าหนี้นอกงบดุลของเหล่า Hyperscalers รวมถึงบริษัทอย่าง NVIDIA และ Broadcom พุ่งสูงถึงประมาณ 3.1 ล้านล้านดอลลาร์แล้ว ขณะที่การวิเคราะห์จากเอกสารที่ยื่นต่อ SEC ระบุว่าแค่ 4 บริษัทอย่าง Alphabet, Meta, Amazon และ Microsoft ก็มีตัวเลขสูงถึง 3.03 ล้านล้านดอลลาร์ คำถามคือหนี้เหล่านี้ไปอยู่ที่ไหน? บริษัท Private Equity ได้นำหนี้เหล่านี้ไปใส่ไว้ในงบดุลของบริษัทประกันชีวิต และเหล่าผู้เกษียณอายุต่างก็ต้องแบกรับหนี้ก้อนนี้ไปโดยไม่รู้ตัว นี่เป็นการผลักภาระความเสี่ยงไปให้สาธารณชนจนกลายเป็นความเสี่ยงเชิงระบบ (Systemic Risk) โอกาสที่จะชำระหนี้เหล่านี้คืนลดลงอย่างมากเมื่อการใช้จ่ายดุดันขึ้น ฮาร์ดแวร์เสื่อมสภาพ และ AI ราคาถูกลง (ผมจะอธิบายว่าทำไม Jevon’s Paradox ถึงใช้ไม่ได้กับกรณีนี้ในด้านล่าง) ผมเชื่อว่าในที่สุดตลาดสินเชื่อจะปรับลดอันดับความน่าเชื่อถือของหนี้เหล่านี้เมื่อ ROI ไม่มาตามนัด และแหล่งเงินทุนอาจจะเหือดแห้งไป เมื่อถึงตอนนั้น ลูกค้ารายใหญ่ของ NVIDIA จะลดการใช้จ่ายลงอย่างรวดเร็ว ซึ่งจะเป็นการฟาดเคราะห์ใส่ NVIDIA อย่างจัง และนำไปสู่ปัญหา สินค้าคงคลังล้นตลาด ซึ่งผมจะอธิบายต่อในประเด็นถัดไป
* ความเสี่ยงจากสินค้าคงคลังล้นตลาด
เมื่อการใช้จ่ายด้าน AI ถูกตัดลดลง แน่นอนว่า NVIDIA ต้องเผชิญความเสี่ยงเรื่องสินค้าค้างสต็อก NVIDIA ออกแบบ GPU ราคาแพงจำนวนมากโดยตั้งสมมติฐานว่าลูกค้าจะมีความต้องการเพิ่มขึ้นเรื่อยๆ ทันทีที่การใช้จ่ายหยุดชะงัก NVIDIA ก็เหมือนคนที่ต้องถือของค้างไว้เต็มมือ และหากมีสินค้าล้นตลาดมากพอ NVIDIA จะเริ่มดิ้นรนเทขาย ซึ่งอาจนำไปสู่การลดราคา GPU และทำให้บริษัทขาดทุนยับเยิน เพราะต้องขายในราคาที่ต่ำกว่าต้นทุนในการออกแบบ จุดที่น่าสนใจคือ ด้วยการใช้จ่ายที่ถูกพยุงไว้ด้วยหนี้มหาศาลและการทำ Circular Financing หากแหล่งเงินทุนแห้งขอด การตัดงบอาจเกิดขึ้นอย่างรุนแรงและรวดเร็ว จนนำไปสู่การขาดทุนที่สาหัสสำหรับ NVIDIA ไม่ใช่แค่รายได้ลดลง บางคนอาจเถียงว่ามีสัญญาผูกพันในการซื้อ (Purchase Commitments) อยู่ แต่ประเด็นคือบริษัทอย่าง OpenAI ไม่ได้สร้างรายได้มากพอที่จะทำตามข้อตกลงเหล่านั้นได้เลยหากเงินทุนสนับสนุนหายไป
* สงครามราคา AI ในจีน, โมเดลแบบ Open-Weight และความเป็นไปได้ที่จะกลายเป็นภัยคุกคามต่อความอยู่รอดของ OpenAI และ Anthropic
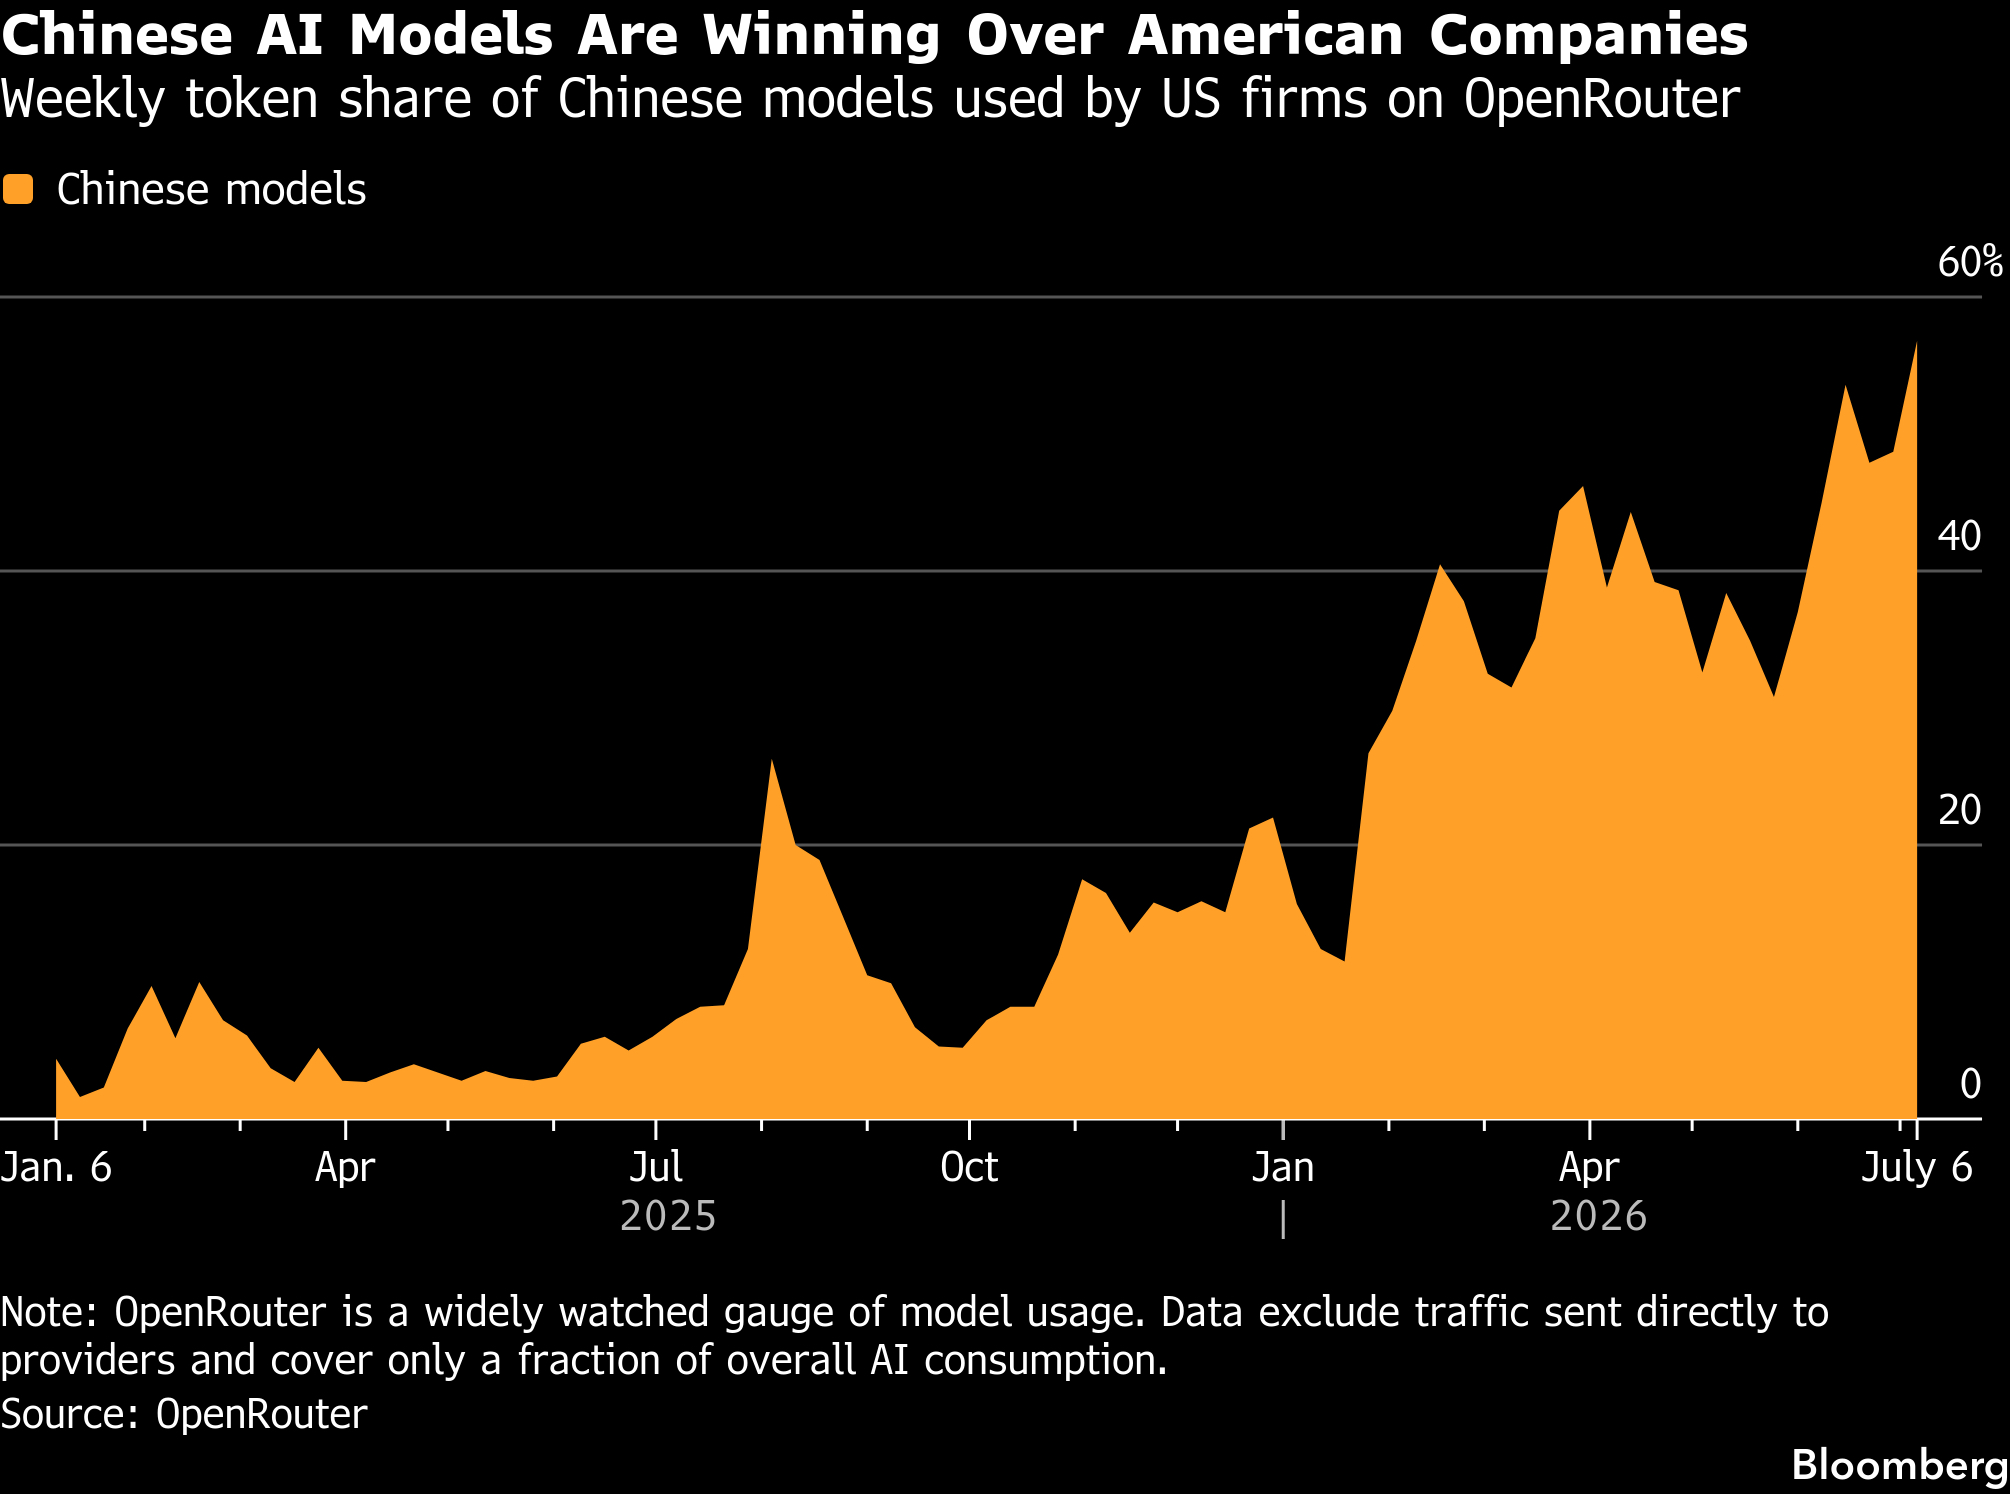
ช่วงไม่กี่เดือนมานี้ โมเดลของจีนเริ่มชนะใจบริษัทอเมริกันมากขึ้นเรื่อยๆ เพราะจีนเร่งผลิตโมเดลที่มีประสิทธิภาพแทบจะสูสีกับโมเดลตัวท็อปของฝั่งอเมริกา แถมต้นทุนในการเทรนโมเดลเหล่านี้ยังเป็นแค่เศษเสี้ยวของสิ่งที่แล็บยักษ์ใหญ่ในสหรัฐฯ จ่ายไป ทั้งที่มี GPU ของ NVIDIA ให้ใช้จำกัดกว่ามาก เรื่องนี้ทำให้เกิดคำถามว่า การเทรนโมเดล AI คุณภาพสูงจำเป็นต้องใช้ GPU เฉพาะทางของ NVIDIA จำนวนมหาศาลขนาดนั้นจริงหรือ? ซึ่งหลักฐานเริ่มชี้ให้เห็นว่าอาจจะไม่จำเป็นเสมอไป นอกจากนี้ โมเดลของจีนยังมีราคาถูกกว่า จึงดึงดูดบริษัทอเมริกันที่ต้องการใช้ AI ในราคาประหยัดสำหรับธุรกิจของตน แน่นอนว่าสิ่งนี้กำลังแย่งส่วนแบ่งการตลาดจากแล็บ AI ยักษ์ใหญ่ของอเมริกาอย่าง OpenAI และ Anthropic จนบีบให้พวกเขาต้องลดต้นทุนตัวเองลงอย่างหนักเพื่อสู้ศึกนี้ ปัญหาคือยิ่ง OpenAI และ Anthropic ตัดราคา และยิ่งเสียส่วนแบ่งการตลาดไปมากเท่าไหร่ โอกาสที่จะสร้าง ROI จาก AI ให้คุ้มค่าและยั่งยืนพอกับค่าใช้จ่ายด้านโครงสร้างพื้นฐานในปัจจุบันก็ยิ่งน้อยลง พอคนได้ยินแบบนี้ก็มักจะยกทฤษฎี Jevon’s Paradox ขึ้นมาเป็นตัวช่วย แต่ผมมองว่าอาร์กิวเมนต์นั้นมีปัญหาใหญ่ อย่างแรกคือ Jevon’s Paradox ไม่ได้ช่วยแก้เรื่องที่แล็บจีนมาแย่งส่วนแบ่งการตลาด ไม่ได้แก้เรื่องการขาด ROI ที่จับต้องได้ และเราก็ยังไม่รู้ว่าทฤษฎีนี้จะใช้กับวงการ AI ได้จริงแค่ไหน มันเป็นเรื่องการคาดเดาและวัดผลไม่ได้ ผมเชื่อว่าเรื่องนี้เชื่อมโยงกับประเด็นในส่วนที่ 1 ของบทวิเคราะห์ผมที่ว่า จีนมีความได้เปรียบสูงมากในสมรภูมิ AI ซึ่งตอนนี้เริ่มเห็นเค้าลางความจริงแล้ว ที่น่าสนใจยิ่งกว่าคือโมเดลคุณภาพสูงหลายตัวเป็นแบบ open-weight หมายความว่าใครๆ ก็ดาวน์โหลดมาใช้ในเครื่องตัวเองได้เลย ผลการศึกษาล่าสุดจาก Stanford ระบุว่า 9 ใน 10 ของคำถามทั่วไปที่คนถาม LLM สามารถตอบได้ด้วยโมเดลท้องถิ่น (local LLM) ราคาถูกที่รันบนคอมพิวเตอร์หรือแล็ปท็อปได้สบายๆ ในขณะเดียวกันโมเดลต่างๆ ก็มีประสิทธิภาพสูงขึ้นอย่างรวดเร็ว นี่คือสิ่งที่ผมเชื่อว่าอาจจะเป็นหมัดฮุคที่ซัดใส่แล็บ AI อย่าง OpenAI และ Anthropic จนหมอบได้
* วัฏจักรของหุ้นกลุ่มเซมิคอนดักเตอร์ และบทเรียนจากยุค Dot-com
ประวัติศาสตร์แสดงให้เห็นซ้ำแล้วซ้ำเล่าว่าหุ้นเซมิคอนดักเตอร์มีความเป็นวัฏจักร (Cyclical) สูงมาก มีช่วงรุ่งโรจน์สุดๆ และดิ่งเหวสุดๆ แม้แต่ในช่วงฟองสบู่ดอทคอมก็เป็นแบบนี้ ผมเชื่อว่าตอนนี้ตลาดกำลังโดนป้อนความเชื่อผิดๆ ที่อันตรายว่า "ครั้งนี้ไม่เหมือนเดิม" และวัฏจักรของฮาร์ดแวร์ได้เปลี่ยนไปอย่างสิ้นเชิงเพราะ AI ความคิดนี้มองข้ามความเสี่ยงเรื่องการสร้างมากเกินความจำเป็น (overbuilding), ข้อจำกัดทางกายภาพและการเงิน รวมถึงการก้าวกระโดดของประสิทธิภาพโมเดล นี่คือกับดักเดียวกับที่คนเคยติดในช่วงฟองสบู่ดอทคอมตอนแห่ลงทุนในบริษัทฮาร์ดแวร์เน็ตเวิร์กอย่าง Cisco พวกเขามองมุมเดียวว่ายิ่งอินเทอร์เน็ตโตและสำคัญขึ้น ความต้องการฮาร์ดแวร์เน็ตเวิร์กก็ต้องโตขนานกันไป ซึ่งสุดท้ายก็พิสูจน์แล้วว่าไม่จริง และฮาร์ดแวร์ก็กลับเข้าสู่วัฏจักรเดิมที่ขับเคลื่อนด้วย FOMO ขององค์กร, ดีลการเงินแบบวนลูป (circular financing), กระแสปั่น และโมเมนตัม นอกจากนี้คนยังสับสนระหว่างการเดิมพันใน NVIDIA กับการเดิมพันใน AI ภาพรวม ซึ่งมันไม่ใช่เรื่องง่ายขนาดนั้น การซื้อ NVIDIA คือการเดิมพันในบริษัทและฮาร์ดแวร์ของเขา แต่เทคโนโลยี AI สามารถเติบโตได้โดยที่ NVIDIA ไม่จำเป็นต้องมีมูลค่าล้านล้านดอลลาร์ เหมือนที่อินเทอร์เน็ตประสบความสำเร็จได้โดยที่ Cisco ไม่ต้องรักษามูลค่าบริษัทมหาศาลเอาไว้เหมือนช่วงดอทคอมบูม ผู้ชนะในยุคดอทคอมคือบริษัทซอฟต์แวร์ไม่กี่แห่งที่รอดตายมาได้ ไม่ใช่บริษัทฮาร์ดแวร์ และผมเชื่อว่ามีความเป็นไปได้สูงที่บทเรียนนี้จะเกิดขึ้นอีกครั้งในฟองสบู่ AI รอบนี้
* หมายเหตุเพิ่มเติมฝั่ง ขาลง (Bearish):
1. AI Credit Default Swaps (CDS) พุ่งสูงขึ้น:
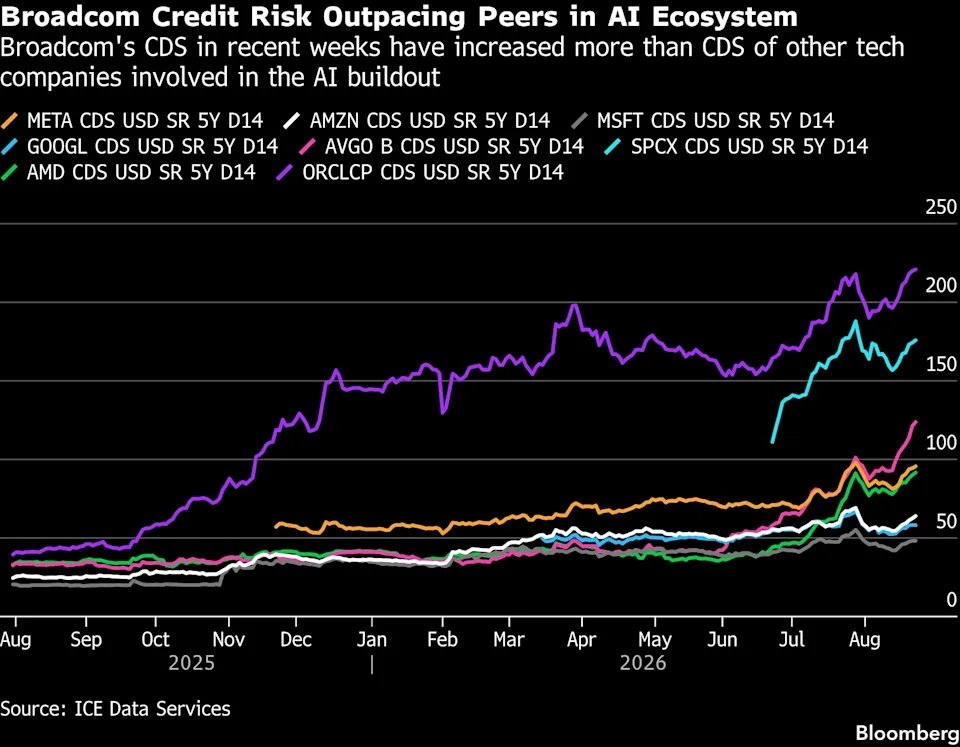
ในขณะที่เหล่าบริษัท Big Tech กำลังเร่งระดมทุนให้ได้มากที่สุดเพื่อนำไปสร้างโครงสร้างพื้นฐาน ค่า Credit Default Swaps (CDS) ของพวกเขาก็พุ่งสูงขึ้นอย่างมาก แต่ดูเหมือนตลาดหุ้นจะเมินเฉยต่อสัญญาณอันตรายนี้ในหลายๆ บริษัท ซึ่งนี่เป็นตัวบ่งชี้ที่ค่อนข้างชัดเจนว่าระดับการใช้จ่ายในปัจจุบันนั้นสุดโต่งและไม่ยั่งยืนเอาเสียเลย เห็นได้ชัดว่าตอนนี้เริ่มมีสถาบันการเงินหันมาสนใจทำ Hedging หรือเดิมพันฝั่งตรงข้ามกับบริษัทเหล่านี้ผ่าน CDS กันมากขึ้นแล้ว
2. ทำไมผมถึงมองว่า P/E Ratio ของ NVIDIA ไม่ได้สำคัญขนาดนั้น:
หลายคนมอง P/E ของ NVIDIA และหุ้นเซมิคอนดักเตอร์ตัวอื่น แล้วเข้าใจผิดว่าหุ้นยังถูก (undervalued) แต่ผมมองว่ามันผิดด้วยเหตุผลสองประการ อย่างแรกคือเซมิคอนดักเตอร์เป็นหุ้นวัฏจักรอย่างที่ผมอธิบายไป หุ้นพวกนี้ควรเทรดที่ Multiple ต่ำๆ เพราะคาดการณ์ผลประกอบการในอนาคตระยะยาวได้ยากมาก ปัญหาต่อมาคือตัว "E" (กำไร) ใน P/E นั้นถูกทำให้บวมเกินจริงจากดีลการเงินแบบวนลูป ซึ่งบ่งบอกผมว่าจริงๆ แล้ว NVIDIA น่าจะเทรดอยู่ที่ Multiple ที่สูงกว่าที่เห็นบนหน้าจอเสียอีก
3. สัญญาณเตือนของภาวะบ้าคลั่ง (Mania):
หนึ่งในสัญญาณเด่นของภาวะคลั่งตลาด (Mania) คืออัตราการฉ้อโกงที่พุ่งสูงขึ้นและความซับซ้อนของมัน ซึ่งตอนนี้มันกำลังเกิดขึ้นจริง นี่คือประโยคจากหนังเรื่อง The Big Short แต่ความจริงในวันนี้ก็ไม่ต่างกันเลย ในช่วงไม่กี่ปีมานี้อัตราการฉ้อโกงพุ่งสูงขึ้นมาก และซับซ้อนขึ้นกว่าเดิมเยอะด้วยฝีมือของ AI อีกสัญญาณที่ชัดเจนคือการที่ตลาดเมินเฉยต่อปัจจัยลบทางมหภาคที่เป็น ขาลง อย่างรุนแรง ตลาดพยายามอย่างหนักที่จะมองข้ามทั้งเงินเฟ้อที่พุ่งขึ้นและราคาน้ำมันที่สูงโด่ง รวมถึงความเสี่ยงด้านภูมิรัฐศาสตร์ที่ตึงเครียดสุดๆ ช่วงหลังมานี้คนเราอยู่ในอารมณ์ที่อยากจะเสี่ยงโชคกันในระดับที่ไม่เคยเห็นมาก่อน นับตั้งแต่รายงาน Short ภาค 2 ของผม Warren Buffett ถึงขั้นย้ำคำเดิมของเขาว่าตลาดทุกวันนี้เหมือนคาสิโน และราคาหุ้นจะดูตลกมากในอนาคต เขายังบอกอีกว่าพวกกลุ่ม Hyperscalers กำลัง “เล่นในเกมที่พวกเขาไม่ได้อยากจะเล่น”
4. ชิปโฟโตนิกส์ (Photonic Chips):
อย่างที่เรารู้กันว่านวัตกรรมไม่มีวันสิ้นสุด เมื่อ AI พัฒนาไป ฮาร์ดแวร์ที่ใช้ขับเคลื่อนมันก็ต้องพัฒนาตาม ภัยคุกคามที่แท้จริงต่อ NVIDIA กำลังปรากฏขึ้น นั่นคือชิปโฟโตนิกส์ ซึ่งจะมาแทนที่สายทองแดงด้วยการส่งข้อมูลผ่าน ไลท์ (แสง) แทน ซึ่งจะช่วยทลายขีดจำกัดด้านความร้อนและพลังงานที่เหนี่ยวรั้ง Data Center อยู่ แน่นอนว่ามันยากที่จะบอกว่าเรื่องนี้จะกลายเป็นปัญหาระดับใหญ่ของ NVIDIA เมื่อไหร่ แต่ผมเชื่อว่านี่คือหนึ่งในภัยคุกคามร้ายแรงต่อมุมมองขาขึ้นในระยะยาวของ NVIDIA
5. หนี้ Margin พุ่งทุบสถิติ:
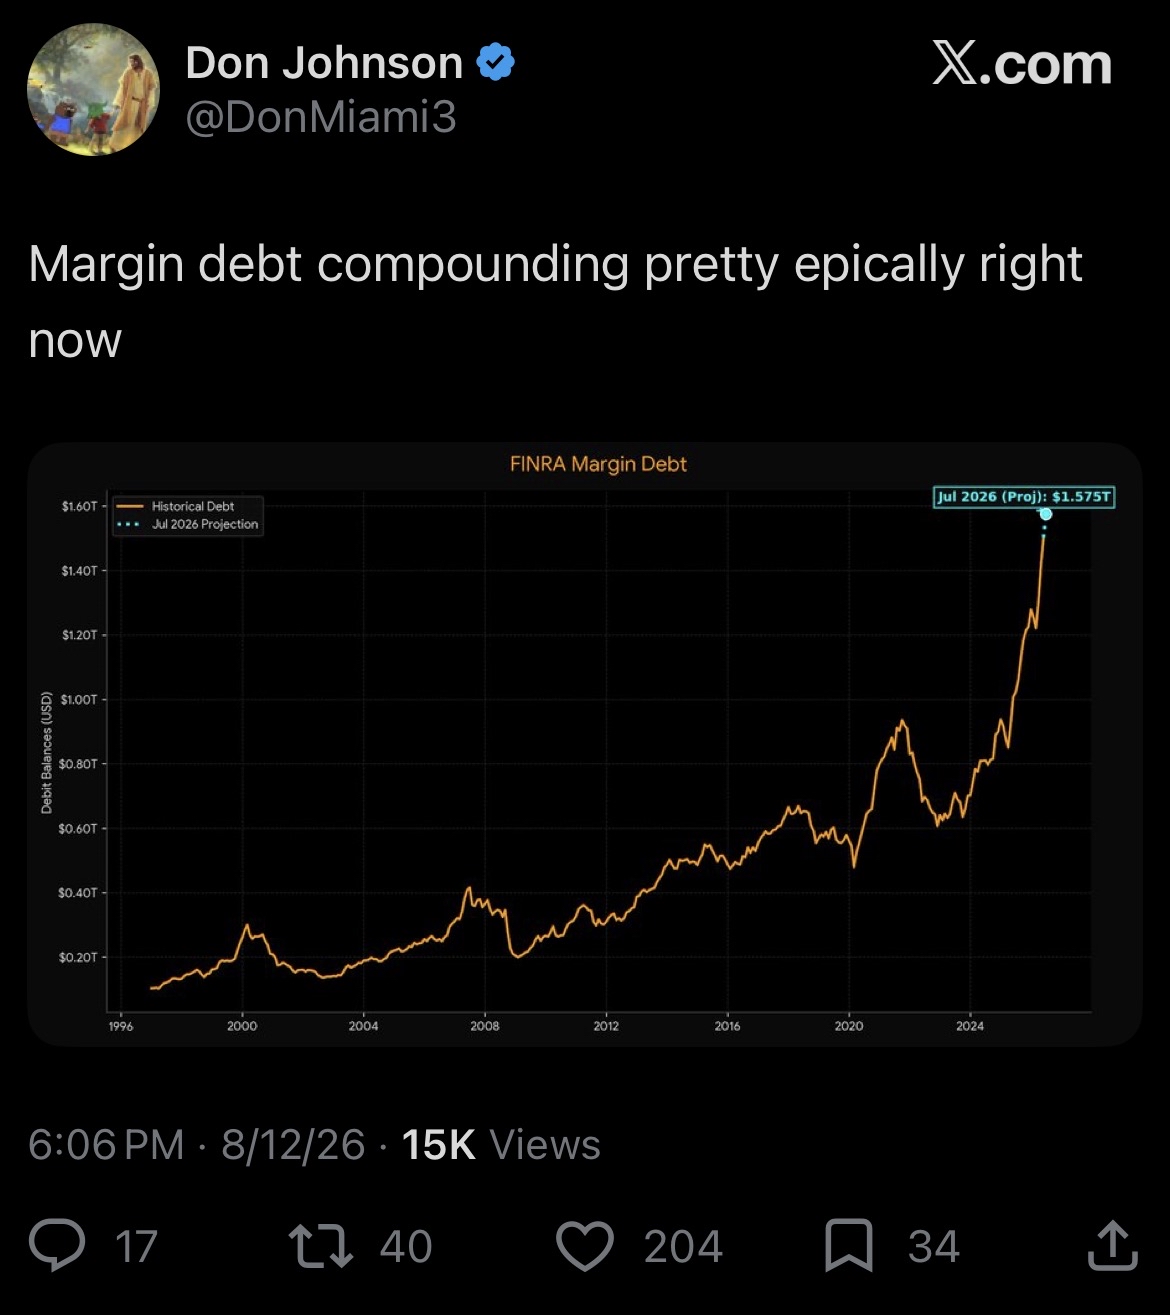
ยอดหนี้ Margin ทั้งหมดพุ่งสูงขึ้นเรื่อยๆ เพราะนักลงทุนเกิดอาการ FOMO ในหุ้นกลุ่ม AI บางคนถึงขั้นกู้เงินมาซื้อ Leveraged ETFs ของหุ้น AI เหล่านี้ หรือบางคนถลำลึกไปถึงขั้นเล่น ออปชัน แบบ 0 DTE สรุปง่ายๆ คือตอนนี้คนกำลังกู้เงินมากขึ้นเรื่อยๆ เพื่อไปลงทุนในบริษัทที่ก็กำลังกู้เงินมากขึ้นไปอีกเพื่อลงทุนในเทคโนโลยีที่จนถึงทุกวันนี้ยังสร้างผลตอบแทนที่เป็นรูปธรรมได้น้อยมาก ผมมองไม่ออกเลยว่าเรื่องแบบนี้จะจบสวยได้ยังไง
6. คำเตือนจากนักลงทุนระดับตำนาน สถาบันการเงิน และธนาคารกลาง:
นักลงทุนระดับตำนานอย่าง Warren Buffett, Michael Burry, Ray Dalio, Steve Eisman และ Paul Tudor Jones ต่างแสดงความกังวลต่อสภาวะตลาดในปัจจุบัน และบางคนก็ชี้ชัดเลยว่าเป็นฟองสบู่ AI แต่มันไม่ได้มีแค่พวกเขา เพราะตอนนี้ธนาคารกลางทั่วโลก, IMF, กระทรวงการคลังสหรัฐฯ, BIS, ECB และเฮดจ์ฟันด์ยักษ์ใหญ่ต่างก็ออกมาเตือนเรื่องฟองสบู่ AI ในช่วงไม่กี่เดือนที่ผ่านมา เมื่อชื่อชั้นระดับนี้ออกมาเตือนพร้อมกัน มันเป็นเรื่องที่ควรรับฟังอย่างยิ่ง
* บทสรุปส่งท้าย, กรอบเวลา และเป้าหมายราคา
กรอบเวลาและเป้าหมายราคาของผมยังเหมือนเดิม ผมเชื่อว่า NVIDIA จะร่วงลงไปอยู่แถวๆ $50 - $80 ภายใน 4 - 12 เดือนข้างหน้า ซึ่งจะขึ้นอยู่กับว่าเมื่อไหร่ที่งบลงทุนของ Data Center และ AI CapEx จะถูกตัดลดลง รวดเร็วแค่ไหน และเมื่อไหร่ที่ Wall Street จะเริ่มเทขายก่อนล่วงหน้า ผมมองว่าในแง่ของ Risk to Reward ความเสี่ยงขาลงนั้นรุนแรงกว่ามาก (Asymmetric) ขณะที่โอกาสปรับตัวขึ้นมีจำกัดเพราะข้อจำกัดทางกายภาพและการเงินหลายอย่าง ผมเชื่อว่าแทบทุกคนที่จะเข้ามาเล่นในกลุ่มเซมิคอนดักเตอร์ก็เข้ามากันหมดแล้ว NVIDIA เทรดกันอยู่ที่เกือบ 5% ของ GDP โลกต่อปี ด้วย Market Cap ราว 3 ล้านล้านดอลลาร์ ราคาหุ้นถูกตั้งไว้บนความคาดหวังที่สมบูรณ์แบบ (Priced to perfection) ซึ่งหมายความว่าห้ามมีความผิดหวังแม้แต่นิดเดียว และความผิดหวังคือผลลัพธ์ที่เลี่ยงไม่ได้เมื่อเวลาผ่านไป ผมจะขอจบการวิเคราะห์ด้วยประโยคหนึ่ง
“ถ้า ผลประกอบการ ของเราออกมาแย่แม้เพียงไตรมาสเดียว ถ้าเราพลาดไปแค่เส้นยาแดงผ่าแปด หรือถ้ามันเริ่มมีรอยร้าวให้เห็นแม้เพียงนิด โลกทั้งใบก็คงพังทลายลงมาแล้ว”
- Jensen Huang, CEO ของ Nvidia
ผมจะแปะลิงก์แหล่งอ้างอิงทั้งหมดไว้ให้ด้านล่างในคอมเมนต์นะครับ ถ้าลิงก์ไม่ขึ้น หรืออยากได้แหล่งอ้างอิงเฉพาะส่วนไหนเป็นพิเศษ ถามผมได้เลยเดี๋ยวผมส่งให้ครับ ขอบคุณที่เข้ามาอ่านกันนะครับ
ข้อความสงวนสิทธิ์: มูมู่คอมมูนิตี้้ได้รับการสนับสนุนโดย Moomoo Technologies Inc. และมีวัตถุประสงค์เพื่อการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (6)
เพื่อแสดงความคิดเห็น
30
3