Trump announces $500 billion "Stargate" project! Powerful catalyst for AI?

จับตาดูความเร็วในการเติบโตของรายได้ OCI ในรายงานผลประกอบการของ Oracle (ORCL)
$Oracle (ORCL.US)$ มีกำหนดรายงานผลประกอบการไตรมาส 4 ปีงบประมาณ 2025 ในช่วงนอกเวลาทำการของวันพุธที่ 11 มิถุนายน 2025
นักลงทุนกำลังจับตามองข้อมูลเชิงลึกเกี่ยวกับการเติบโตของธุรกิจคลาวด์ โดยเฉพาะ Oracle Cloud Infrastructure (OCI) และดูว่ายอดค้างส่งมอบ (RPO) ที่มีอยู่จำนวนมากนั้นจะเปลี่ยนมาเป็นรายได้ได้มากน้อยเพียงใด
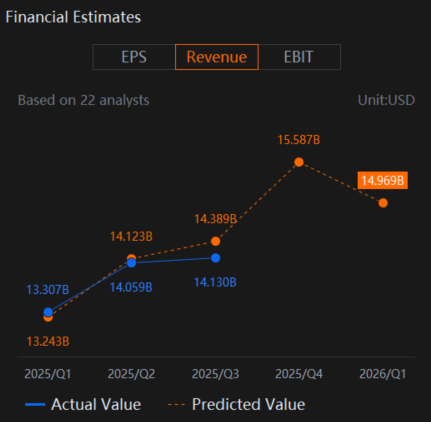
รายได้: นักวิเคราะห์ส่วนใหญ่คาดการณ์ว่ารายได้รวมจะอยู่ที่ประมาณ 1.554 หมื่นล้านดอลลาร์ ถึง 1.56 หมื่นล้านดอลลาร์ ซึ่งคิดเป็นการเติบโตประมาณ 8.8% ถึง 9% เมื่อเทียบกับปีที่แล้ว
จากมุมมองของนักวิเคราะห์ 22 ท่านในแอป Moomoo ค่าเฉลี่ยการคาดการณ์รายได้น่าจะอยู่ที่ 1.5587 หมื่นล้านดอลลาร์
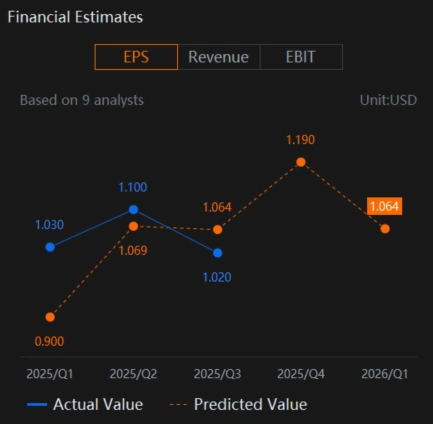
กำไรต่อหุ้น (EPS): การคาดการณ์เฉลี่ยสำหรับกำไรต่อหุ้น (EPS) ที่ปรับปรุงแล้วอยู่ที่ประมาณ 1.64 ดอลลาร์ต่อหุ้น ซึ่งบ่งชี้ถึงการเติบโตเพียงเล็กน้อยที่ 0.6% ถึง 1% เมื่อเทียบกับปีที่แล้ว
จากการรวบรวมข้อมูลนักวิเคราะห์ 9 รายในแอป Moomoo คาดการณ์กำไรต่อหุ้น (EPS) เฉลี่ยอยู่ที่ 1.190 ดอลลาร์
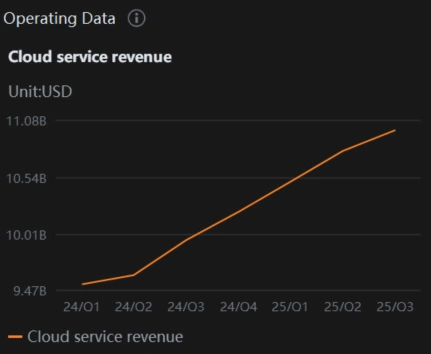
รายได้ OCI: ตัวชี้วัดสำคัญ คาดว่ารายได้ OCI จะพุ่งขึ้นประมาณ 54% เมื่อเทียบกับช่วงเดียวกันของปีก่อน แตะระดับ 3.11 พันล้านดอลลาร์ ซึ่งจะเป็นจุดที่คนให้ความสนใจมากที่สุด เพราะสะท้อนถึงความสามารถของ Oracle ในการทำกำไรจากกระแสความต้องการ AI
รายได้จากบริการคลาวด์และส่วนสนับสนุนสิทธิการใช้งาน (License Support): ในหมวดหมู่กว้างๆ นี้ คาดว่ารายได้จะอยู่ที่ประมาณ 1.16 หมื่นล้านดอลลาร์ เติบโตขึ้นประมาณ 13.4% เมื่อเทียบกับปีก่อน โดยในส่วนของบริการคลาวด์โครงสร้างพื้นฐานและส่วนสนับสนุนสิทธิการใช้งานคาดว่าจะโตเกือบ 20%
Oracle (ORCL) เผยผลประกอบการรอบก่อนออกมาเป็นบวก ดันราคาหุ้นพุ่งขึ้น 19.49%
Oracle (ORCL) มีการประกาศผลประกอบการเชิงบวกเมื่อวันที่ 10 มีนาคม 2025 ซึ่งส่งผลให้ราคาหุ้นปรับตัวสูงขึ้นถึง 19.49% ตั้งแต่นั้นมา
การแถลงผลประกอบการสะท้อนให้เห็นถึงผลงานที่แข็งแกร่งของ Oracle ด้วยยอดจองที่ทำสถิติสูงสุด การเติบโตของรายได้คลาวด์ที่ทรงพลัง และความก้าวหน้าอย่างมากในด้าน AI และโครงสร้างพื้นฐานคลาวด์ อย่างไรก็ตาม การถอนตัวจากธุรกิจโฆษณา ความล่าช้าของชิ้นส่วน และผลกระทบจากค่าเงินยังคงเป็นความท้าทาย แต่โดยรวมแล้วจุดเด่นนั้นมีน้ำหนักมากกว่าจุดด้อยอย่างเห็นได้ชัด
การคาดการณ์ (Guidance) ของ Oracle (ORCL)
ระหว่างการประชุมทางโทรศัพท์เรื่องผลประกอบการไตรมาส 3 ปีงบประมาณ 2025 ของ Oracle Corporation บริษัทได้ให้ข้อมูลคาดการณ์และตัวชี้วัดที่ละเอียดซึ่งสะท้อนถึงผลงานที่แข็งแกร่งและแนวโน้มในอนาคต Oracle รายงานยอดค้างส่ง (Backlog) เพิ่มขึ้นทำสถิติใหม่ที่ 4.8 หมื่นล้านดอลลาร์ โดยมียอดภาระผูกพันที่ยังไม่ได้ดำเนินการ (RPO) รวมอยู่ที่ 1.3 แสนล้านดอลลาร์ เพิ่มขึ้น 63% เมื่อเทียบกับปีก่อน รายได้จากคลาวด์ของ Oracle ซึ่งรวมถึง SaaS และ IaaS เพิ่มขึ้น 25% เป็น 6.2 พันล้านดอลลาร์ โดยรายได้จาก SaaS เพิ่มขึ้น 10% และรายได้จาก IaaS พุ่งขึ้น 51% ส่วนรายได้รวมจากบริการคลาวด์และส่วนสนับสนุนสิทธิการใช้งานแตะระดับ 1.1 หมื่นล้านดอลลาร์ เพิ่มขึ้น 12% โดยมีแรงขับเคลื่อนหลักมาจาก Oracle Cloud Infrastructure (OCI) และแอปพลิเคชันคลาวด์เชิงกลยุทธ์
รายได้จากค่าสมาชิกโครงสร้างพื้นฐานของ Oracle อยู่ที่ 6.2 พันล้านดอลลาร์ เพิ่มขึ้น 18% โดยรายได้จากการใช้งาน OCI พุ่งขึ้น 57% และรายได้จากการใช้งาน GPU สูงกว่าปีที่แล้วเกือบ 3.5 เท่า นอกจากนี้บริษัทยังคาดการณ์งบลงทุน (CapEx) ในปีงบประมาณ 2025 ไว้ที่ประมาณ 1.6 หมื่นล้านดอลลาร์ และคาดว่ารายได้รวมจากคลาวด์ใน Q4 จะเติบโต 24% ถึง 28% (แบบอัตราแลกเปลี่ยนคงที่) ยิ่งไปกว่านั้น Oracle คาดหวังอัตราการเติบโตของรายได้ที่ 15% ในปีงบประมาณ 26 และ 20% ในปีงบประมาณ 27 ซึ่งตอกย้ำความมั่นใจในเป้าหมายรายได้ 6.6 หมื่นล้านดอลลาร์ภายในปีงบประมาณ 26
ประเด็นสำคัญที่ต้องโฟกัสและสิ่งที่น่าจับตามอง
การเติบโตของ Oracle Cloud Infrastructure (OCI) และกระแส AI:
ผลการดำเนินงาน: อัตราการเติบโตของรายได้ OCI จะเป็นจุดที่ถูกจับตามองมากที่สุด Oracle เดินหน้ารุกหนักในการลงทุน OCI เพื่อวางตำแหน่งให้เป็นผู้เล่นหลักในพื้นที่โครงสร้างพื้นฐาน AI ซึ่งการเติบโตที่แข็งแกร่งในส่วนนี้จะเป็นการพิสูจน์กลยุทธ์และทิศทางด้าน AI ของบริษัท
ยอดค้างส่ง (Backlog) ของ Oracle เพิ่มขึ้น 4.8 หมื่นล้านดอลลาร์ และยอดภาระผูกพันตามสัญญา (RPO) แตะระดับ 1.3 แสนล้านดอลลาร์ เพิ่มขึ้น 63% เมื่อเทียบรายปี โดยตัวเลขนี้ยังไม่รวมสัญญาจากโปรเจกต์ Stargate
ข้อจำกัดด้านกำลังการผลิต: ในไตรมาสก่อนๆ Oracle ประสบปัญหาข้อจำกัดด้านกำลังการผลิตซึ่งขัดขวางการเปลี่ยนยอดจองให้กลายเป็นรายได้ แม้ว่าจะมียอดจองที่แข็งแกร่งก็ตาม นักลงทุนจะรออัปเดตว่าข้อจำกัดเหล่านี้เริ่มคลี่คลายลงหรือไม่ และบริษัทสามารถเร่งขยายโครงสร้างพื้นฐาน AI (เช่น โปรเจกต์ "Stargate") ได้มากน้อยเพียงใด
ยอดจอง AI และโครงการในอนาคต: นอกเหนือจากรายได้ในปัจจุบันแล้ว ตลาดจะมองหาความต่อเนื่องของยอดจองที่แข็งแกร่งและโครงการในมือที่เกี่ยวข้องกับ AI รวมถึงดีลใหญ่ๆ ล่าสุด Oracle เพิ่งเซ็นสัญญามูลค่าหลายพันล้านดอลลาร์กับ AMD สำหรับ GPU ซึ่งเป็นการย้ำชัดถึงความพยายามในด้านนี้
Cloud Region แห่งที่ 101 ของ Oracle เริ่มเปิดใช้งานแล้ว ถือเป็นก้าวสำคัญมาก โดยบริษัทตั้งเป้าที่จะมี Cloud Region ให้มากกว่าคู่แข่งทุกรายรวมกัน โดยอาศัยความได้เปรียบจากสถาปัตยกรรม Gen 2
การเปลี่ยน Remaining Performance Obligations (RPO) ให้เป็นรายได้:
Oracle รายงานตัวเลข RPO สูงเป็นประวัติการณ์ที่ 1.3 แสนล้านดอลลาร์ในไตรมาส 3 ปีงบประมาณ 2025 ซึ่งพุ่งขึ้นถึง 62% เมื่อเทียบกับปีก่อน งานในมือ (Backlog) จำนวนมหาศาลนี้แสดงให้เห็นถึงแนวโน้มรายได้ในอนาคตที่ชัดเจนมาก
ตลาดกำลังจับตามองว่า RPO เหล่านี้จะเปลี่ยนมาเป็นรายได้จริงในไตรมาส 4 ได้มากน้อยและรวดเร็วแค่ไหน ความสามารถในการเปลี่ยน Backlog ให้เป็นรายได้อย่างมีประสิทธิภาพจะเป็นกุญแจสำคัญในการพิสูจน์เรื่องราวการเติบโตในระยะยาวของ Oracle
รายได้รวมจากธุรกิจ Cloud เพิ่มขึ้น 25% มาอยู่ที่ 6.2 พันล้านดอลลาร์ โดยมาจาก SaaS 3.6 พันล้านดอลลาร์ (โต 10%) และ IaaS 2.7 พันล้านดอลลาร์ (โต 51%) ความต้องการ AI ที่สูงเป็นประวัติการณ์ช่วยดันรายได้ OCI ให้พุ่งขึ้น 51% ขณะที่รายได้จากการใช้งาน GPU สูงกว่าปีที่แล้วเกือบ 3.5 เท่า
ความสามารถในการทำกำไรและมาร์จิ้นภายใต้โมเดลที่เน้น CapEx สูง:
Oracle ได้ให้แนวทางว่ารายจ่ายฝ่ายทุน (CapEx) จะเพิ่มสูงขึ้น โดยคาดว่า CapEx ในปีงบประมาณ 2025 จะทะลุ 1.6 หมื่นล้านดอลลาร์ (มากกว่าปีที่แล้วเกินเท่าตัว) เพื่อนำไปลงทุนขยาย Data Center และโครงสร้างพื้นฐาน AI
คณะกรรมการบริหารของ Oracle ประกาศเพิ่มเงินปันผลรายไตรมาสขึ้น 25% จาก 0.40 ดอลลาร์ เป็น 0.50 ดอลลาร์ต่อหุ้น นอกจากนี้ ธุรกิจ Multi-cloud ที่ทำร่วมกับ Amazon, Google และ Microsoft เติบโตขึ้นถึง 200% ในช่วงสามเดือนที่ผ่านมา พร้อมแผนที่จะขยายเพิ่มอีก 40 Region
เหล่านักวิเคราะห์ต่างรอดูผลกระทบจาก CapEx ที่เพิ่มขึ้นนี้ว่าจะส่งผลต่อ Operating Margin อย่างไร แม้การลงทุนจะจำเป็นต่อการเติบโตในอนาคต แต่แรงกดดันต่อมาร์จิ้นอย่างต่อเนื่องอาจทำให้นักลงทุนบางส่วนกังวล ตัวอย่างเช่น BMO Capital ที่แม้จะปรับเพิ่มราคาเป้าหมาย แต่ก็ได้เตือนเรื่องคาดการณ์ Operating Margin ที่อาจต่ำลงในปีงบประมาณ 2026 และ 2027 เนื่องจากค่าเสื่อมราคาจากการลงทุนใน Data Center
แนวโน้ม (Guidance) สำหรับปีงบประมาณ 2026 (FY26)
แนวโน้มของ Oracle ในปีงบประมาณหน้าถือเป็นเรื่องที่สำคัญที่สุด ก่อนหน้านี้ฝ่ายบริหารได้คาดการณ์รายได้เติบโตที่ 15% ในปีงบประมาณ 26 และอาจถึง 20% ในปีงบประมาณ 27 โดยได้แรงหนุนจาก RPO และการนำ AI มาใช้ ซึ่งการยืนยันและรายละเอียดเกี่ยวกับคาดการณ์นี้จะส่งผลกระทบต่อราคาหุ้นอย่างมาก
ตัวเลขคาดการณ์การเติบโตของรายได้จาก Cloud ในปีงบประมาณ 26 โดยเฉพาะ OCI จะเป็นจุดที่ถูกจับตามองอย่างใกล้ชิด
พันธมิตร Multi-Cloud (Google Cloud, Microsoft Azure):
การเป็นพันธมิตรของ Oracle กับ Google Cloud และ Microsoft Azure เพื่อขยายบริการฐานข้อมูลนั้นมีความสำคัญมาก ข้อมูลอัปเดตเกี่ยวกับกระแสตอบรับและรายได้ที่เกิดจากความร่วมมือเหล่านี้ จะช่วยสะท้อนถึงความสามารถของ Oracle ในการจัดการภาระงานฐานข้อมูลแบบ Multi-cloud และการขยายขอบเขตการให้บริการที่นอกเหนือไปจาก Cloud ของตัวเอง
กลุ่มธุรกิจดั้งเดิม:
แม้ว่าความสนใจส่วนใหญ่จะอยู่ที่ Cloud และ AI แต่นักลงทุนจะยังคงติดตามผลงานในกลุ่มดั้งเดิมอย่างฮาร์ดแวร์และ On-premise licenses ซึ่งคาดว่ากลุ่มเหล่านี้จะลดลง แต่ระดับการลดลงควรจะเป็นไปตามที่คาดการณ์ไว้
การเลิกทำธุรกิจโฆษณาเมื่อปีที่แล้วทำให้การเติบโตของรายได้ Cloud รวมลดลง 2% ในไตรมาสนี้ นอกจากนี้ Oracle ยังประสบปัญหาความล่าช้าในการขยายความจุของ Cloud เนื่องจากการขาดแคลนชิ้นส่วน ซึ่งคาดว่าจะเริ่มคลี่คลายในไตรมาส 1 ปีงบประมาณ 26
บริบทการประเมินมูลค่าหุ้น:
มูลค่าของหุ้นในปัจจุบันถูกมองว่าอยู่ในระดับ พรีเมียม เมื่อพิจารณาจากบางตัวชี้วัด (เช่น Price/Book ที่ 27.73 เท่า เทียบกับค่าเฉลี่ยอุตสาหกรรมที่ 8.89 เท่า) ซึ่งหมายความว่าบริษัทจำเป็นต้องมีผลงานที่แข็งแกร่งเพื่อมารองรับมูลค่าหุ้นในระดับปัจจุบัน
อัตราภาษีแบบ non-GAAP สำหรับไตรมาสนี้อยู่ที่ 19.9% ซึ่งสูงกว่าที่คาดการณ์ไว้ที่ 19% ส่งผลกระทบต่อ EPS ไป 0.02 ดอลลาร์ ส่วนความผันผวนของค่าเงินส่งผลลบต่อ EPS อีก 0.04 ดอลลาร์ ซึ่งมากกว่าที่คาดไว้ในตอนแรก
ราคาเป้าหมายของ Oracle (ORCL)
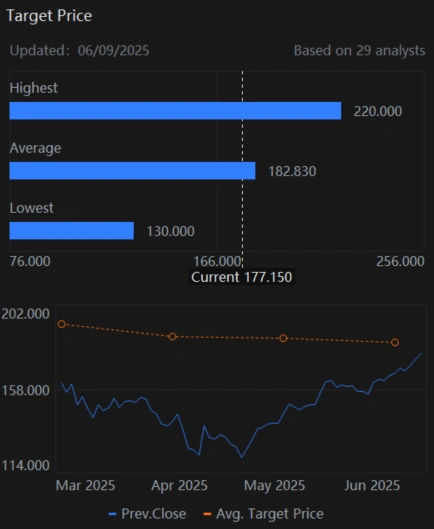
อ้างอิงจากนักวิเคราะห์ 29 รายในแอป Moomoo ที่ให้ราคาเป้าหมายของ Oracle ในช่วง 12 เดือนข้างหน้า ตลอดช่วง 3 เดือนที่ผ่านมา โดยราคาเป้าหมายเฉลี่ยอยู่ที่ $182.83 ซึ่งมีการคาดการณ์สูงสุดที่ $220.00 และต่ำสุดที่ $130.00 ทั้งนี้ราคาเป้าหมายเฉลี่ยคิดเป็นการเปลี่ยนแปลง 1.85% จากราคาล่าสุดที่ $177.15
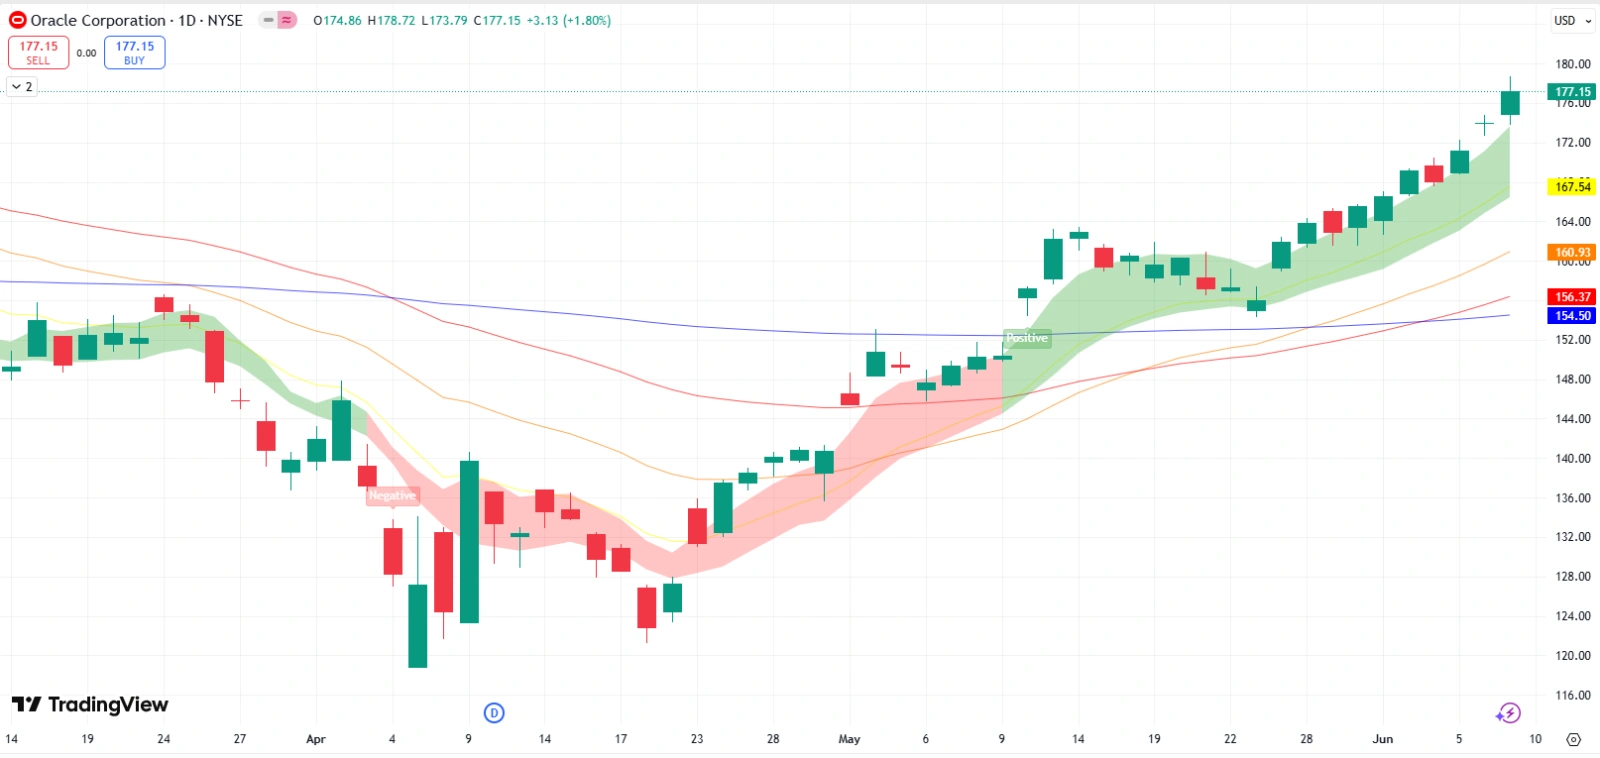
การวิเคราะห์ทางเทคนิค - เส้นค่าเฉลี่ยเคลื่อนที่แบบ Exponential (EMA)
หุ้น Oracle วิ่งขึ้นมาอย่างแข็งแกร่งในช่วงไม่กี่สัปดาห์ที่ผ่านมา โดยมูลค่าเพิ่มขึ้นประมาณ 1 ใน 4 นับตั้งแต่สิ้นเดือนเมษายน ซึ่งสะท้อนถึงความเชื่อมั่นที่เพิ่มขึ้นต่อศักยภาพด้าน AI ของบริษัท
หากดูจากสถิติย้อนหลัง หุ้นของ Oracle มักจะให้ผลตอบแทนติดลบในวันแรกหลังจากประกาศผลประกอบการถึง 60% ในช่วง 5 ปีที่ผ่านมา โดยมีค่ากลางของราคาที่ดิ่งลงอยู่ที่ 4.4% ซึ่งชี้ให้เห็นถึงโอกาสที่จะเกิดความผันผวนหลังรายงานผลประกอบการ
หากเราพิจารณาจากโมเมนตัมเชิงบวกของ ORCL ซึ่งปัจจุบันมีการซื้อขายเหนือระดับสำคัญ และฝั่ง Bulls ยังคงทำเทรนด์ขาขึ้นต่อเนื่องในรายวัน ผมเชื่อว่าความต้องการบริการและโครงสร้างพื้นฐานด้าน AI จะช่วยให้ Oracle มีการเติบโตของรายได้ในส่วน OCI อย่างต่อเนื่อง
สรุป
รายงานผลประกอบการไตรมาส 4 ปีงบประมาณ 25 ของ Oracle ถือเป็นจุดเปลี่ยนสำคัญ บริษัทประสบความสำเร็จในการเปลี่ยนทิศทางไปสู่คลาวด์และ AI ซึ่งเห็นได้ชัดจากตัวเลข RPO ที่มหาศาล ประเด็นสำคัญคือบริษัทจะสามารถแสดงให้เห็นถึงศักยภาพในการเปลี่ยนงานในมือ (Backlog) เหล่านี้ให้กลายเป็นการเติบโตของรายได้ที่เร่งตัวขึ้นได้หรือไม่ โดยเฉพาะในส่วน OCI ในขณะที่ต้องบริหารจัดการงบลงทุน (CapEx) ที่จำเป็นสำหรับการสร้างโครงสร้างพื้นฐาน AI ไปด้วย
หากรายได้ OCI ออกมาดีเกินคาดอย่างมาก มีสัญญาณชัดเจนว่าข้อจำกัดด้านกำลังการผลิตเริ่มคลี่คลาย และมีมุมมองเชิงบวกสำหรับปีงบประมาณ 26 (โดยเฉพาะการเติบโตของรายได้คลาวด์ที่เร่งตัวขึ้น) ก็อาจจะส่งผลให้หุ้นพุ่งสูงขึ้นได้ ในทางกลับกัน หากรายได้คลาวด์พลาดเป้าอย่างมีนัยสำคัญ ยังมีความกังวลเรื่องกำลังการผลิต หรือมีแนวโน้มที่ระมัดระวังเกินไป ก็อาจนำไปสู่การเทขายทำกำไรได้
รบกวนช่วยแชร์ความเห็นในช่องคอมเมนต์หน่อยครับว่า คุณคิดว่า Oracle จะมีเซอร์ไพรส์ในผลประกอบการด้วยการเติบโตของรายได้ OCI ที่แข็งแกร่งหรือไม่
คำเตือน: บทวิเคราะห์และผลลัพธ์ที่นำเสนอนี้ไม่ได้เป็นการแนะนำหรือชี้ชวนให้ลงทุนในหุ้นดังกล่าว เป็นเพียงการวิเคราะห์ข้อมูลเท่านั้น
ข้อความสงวนสิทธิ์: มูมู่คอมมูนิตี้้ได้รับการสนับสนุนโดย Moomoo Technologies Inc. และมีวัตถุประสงค์เพื่อการศึกษาเท่านั้นอ่านเพิ่มเติม

ความคิดเห็น (1)
เพื่อแสดงความคิดเห็น
4
1