คาดการณ์การเติบโต 70% ของ Nvidia อาจจะน้อยเกินไป? แล้วมันจะพุ่งไปได้ไกลแค่ไหน?

Nvidia: หุ้น Mega-Cap ที่นักลงทุนถือครองน้อยที่สุด (Underweight) แต่ Vivek Arya ยังมองว่ามี Upside อีกกว่า 50%
ตอนนี้ Nvidia กำลังอยู่ในจุดที่น่าสนใจมาก ซึ่งเป็นการผสมผสานระหว่าง มูลค่าหุ้นที่ยังถูกและสัดส่วนการถือครองของสถาบันที่ยังไลท์อยู่.
มุมมองง่ายๆ จาก BofA: ความเสี่ยงมีอยู่จริง แต่ Nvidia ดูเหมือนจะราคาถูกเกินไป
ความกังวลล่าสุดมาจากเรื่องการสนับสนุนทางการเงินก้อนใหม่ของ Nvidia มูลค่า 1.05 แสนล้านดอลลาร์ ที่เชื่อมโยงกับดาต้าเซ็นเตอร์ของ SB Energy ในรัฐโอไฮโอ โดยมี OpenAI เป็นผู้เช่า
ตัวเลขดูเหมือนจะมหาศาล แต่นี่ไม่ใช่การที่ Nvidia ยื่นเช็คเงินสด 1.05 แสนล้านดอลลาร์ให้ OpenAI เฉยๆ
มันคือหลักๆ แล้วเป็น การรับประกันมูลค่าซากพูดง่ายๆ ก็คือ Nvidia กำลังช่วยรับประกันมูลค่าของโครงสร้างพื้นฐาน AI ในกรณีที่ OpenAI ไม่สามารถชำระค่าเช่าตามข้อตกลงได้ ทาง BofA มองว่านี่เป็นส่วนหนึ่งของการปรับกลยุทธ์ของ Nvidia จากเดิมที่แค่ขาย GPU เปลี่ยนมาเป็นผู้ช่วยดูแลการสร้างระบบ AI แบบครบวงจร ซึ่งรวมถึง ชิป, ที่ดิน, พลังงาน และศูนย์ข้อมูล.
แล้วทำไม Nvidia ถึงยอมรับความเสี่ยงนั้น?
ก็เพราะโอกาสทางธุรกิจในอนาคตมันมหาศาลมากยังไงล่ะ
BofA ประมาณการว่าแค่โครงการเริ่มต้นขนาด 4.25GW เพียงอย่างเดียว อาจต้องใช้ GPU สูงถึงประมาณ 1.5 ล้านตัว และสร้างรายได้ประมาณ รายได้ของ Nvidia อยู่ที่ประมาณ 1.5 - 2 แสนล้านดอลลาร์ต่อรอบการออกฮาร์ดแวร์แต่ละรุ่น. เมื่อรวมกับข้อตกลงต่างๆ ของ OpenAI แล้ว BofA มองว่ามีโอกาสเห็น รายได้ของ Nvidia สูงถึง 6 แสนล้านดอลลาร์ภายในปี 2030.
และ Nvidia ก็มีกำลังพอที่จะเน้นเกมรุกได้เต็มที่
BofA ประมาณการว่าตอนนี้ Nvidia มี มูลค่าข้อตกลงในระบบนิเวศรวมประมาณ 3 แสนล้านดอลลาร์, ซึ่งรวมถึงเงินลงทุนในส่วนของผู้ถือหุ้นประมาณ 7 หมื่นล้านดอลลาร์ และการรับประกัน/วงเงินสำรองอีก 2.3 แสนล้านดอลลาร์ เมื่อเทียบกับ กระแสเงินสดอิสระที่คาดการณ์ไว้ประมาณ 4.69 แสนล้านดอลลาร์ในปี 2026–27.
นี่คือจุดที่ วิเวก อาร์ยา เข้ามามีบทบาท
Arya เป็นหนึ่งในนักวิเคราะห์กลุ่มเซมิคอนดักเตอร์ของสหรัฐฯ คนสำคัญของ BofA ซึ่งดูแล Nvidia ควบคู่ไปกับ AMD, Broadcom, Micron, KLA และ Marvell. การ Call ล่าสุดของเขายังคงมองเป็น ขาขึ้น อย่างชัดเจน: แนะนำซื้อ ราคาเป้าหมาย 350 ดอลลาร์.
ใจความสำคัญของเขาตรงไปตรงมามาก:
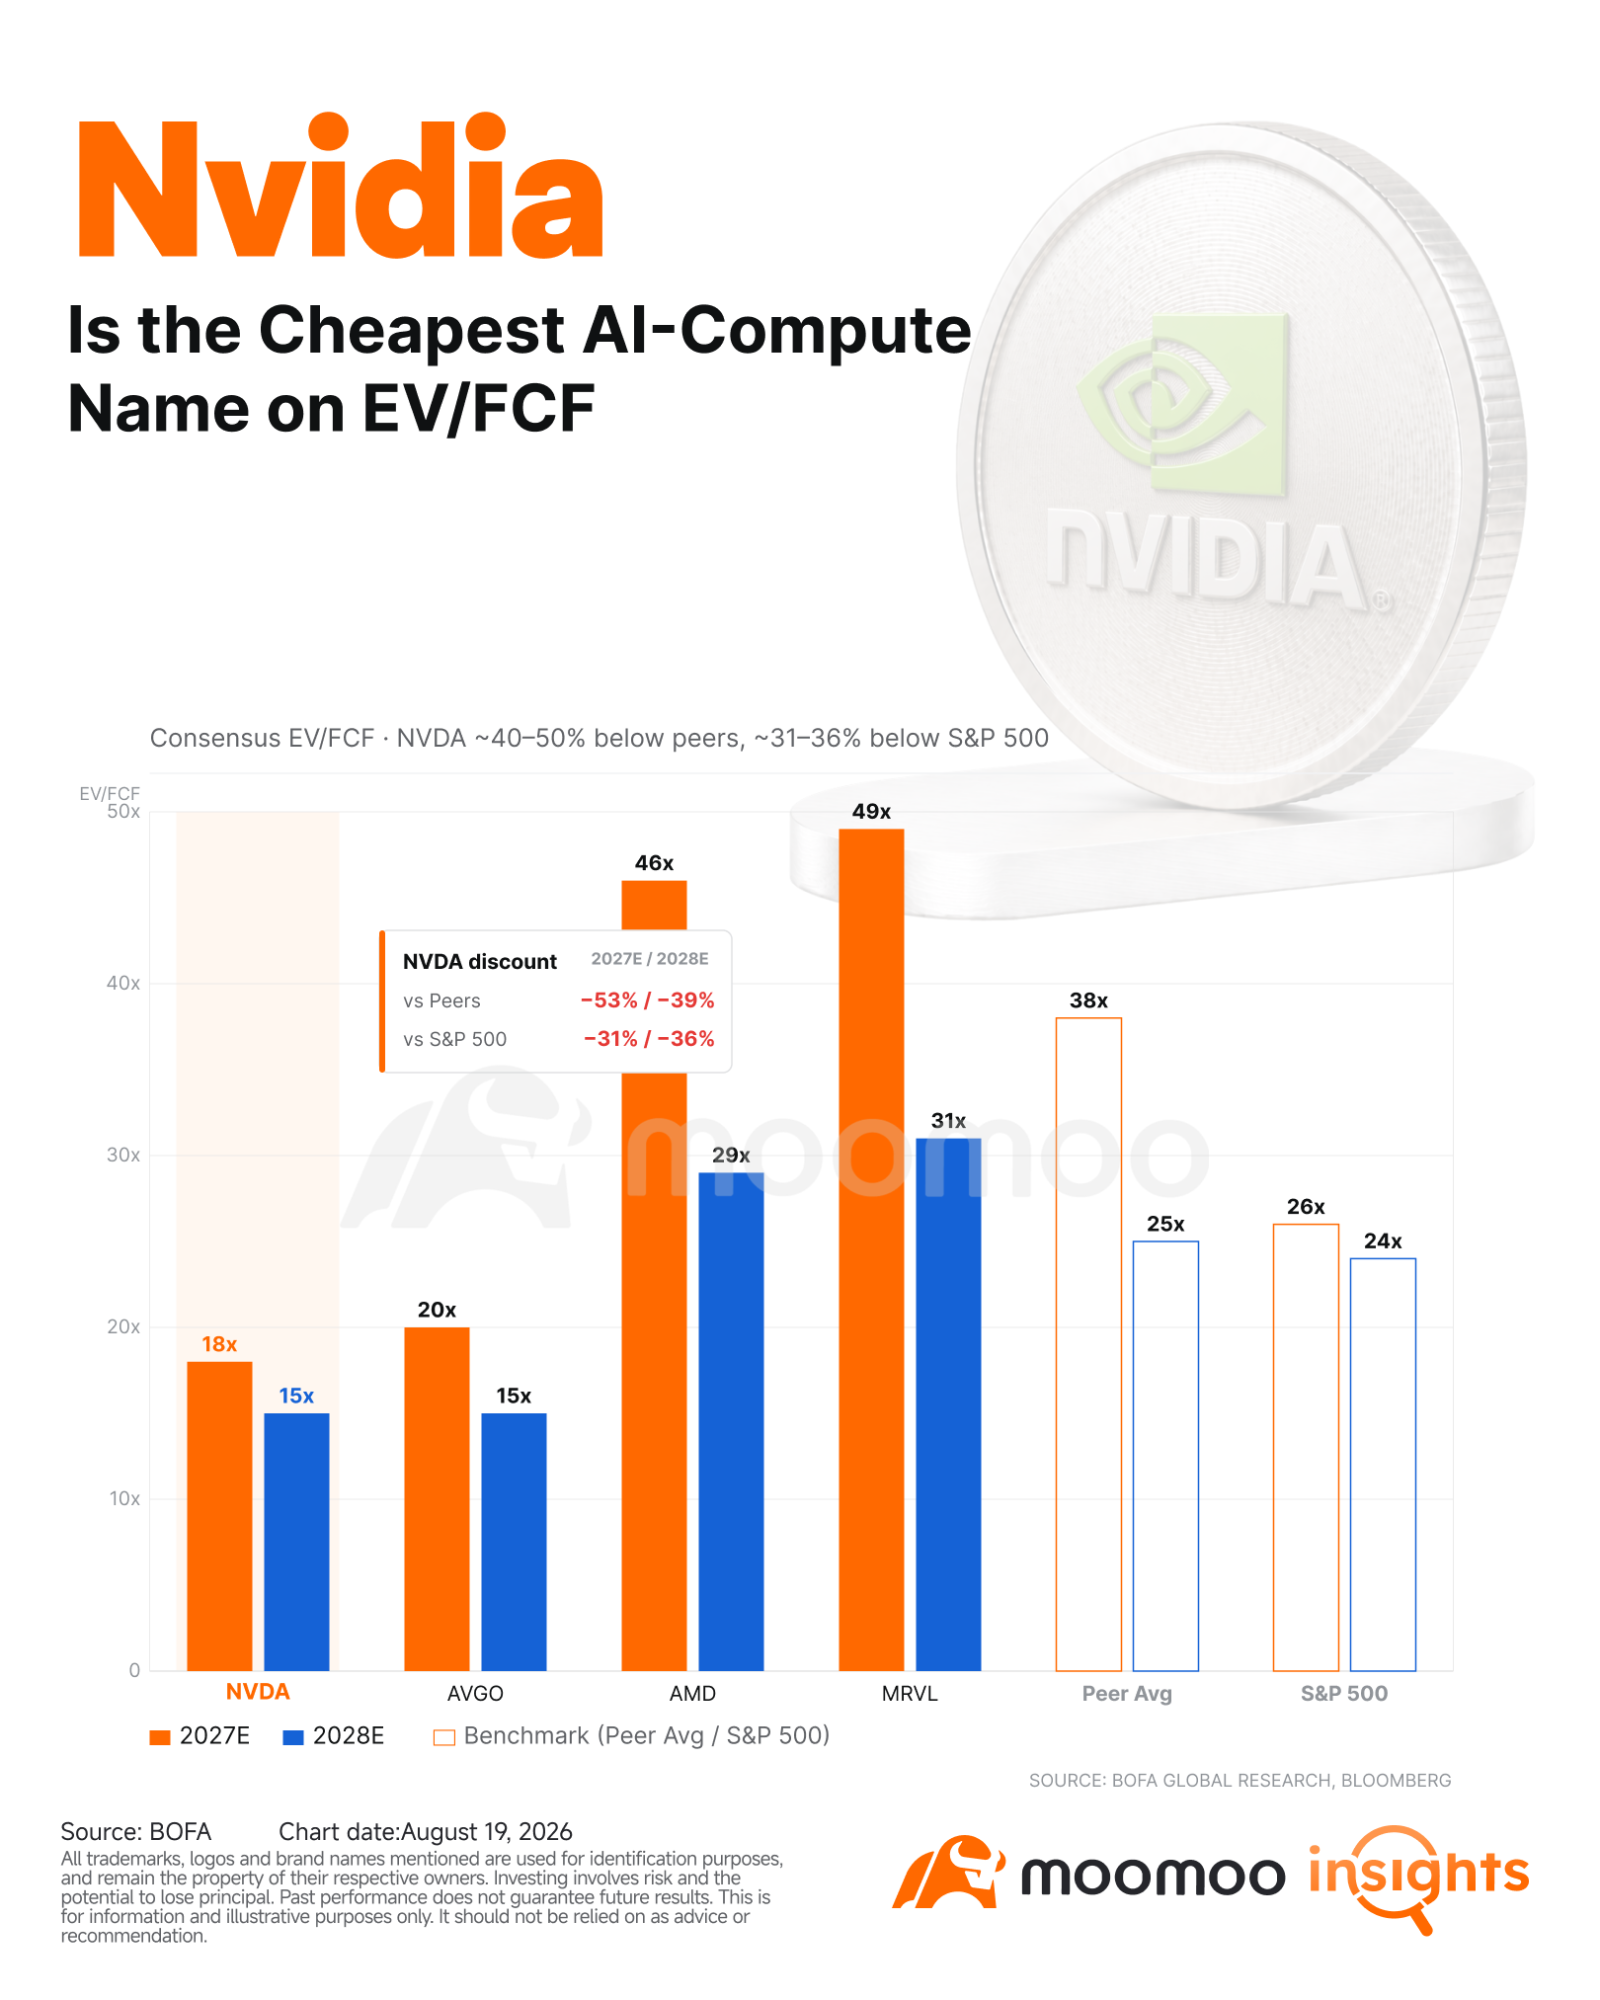
ความเสี่ยงด้านการจัดหาเงินทุนนั้นมีอยู่จริง แต่ราคาของ Nvidia ในตอนนี้เหมือนจะสะท้อนปัจจัยลบไปเยอะแล้ว
BofA เน้นย้ำตัวเลข 3 ชุด ดังนี้:
– Forward P/E ปี 2027 อยู่ที่ประมาณ 16 เท่า
– PEG ประมาณ 0.3 เท่า
– เป็นการประเมินมูลค่าล่วงหน้า (Forward Valuation) ที่ต่ำที่สุดในรอบเกือบ 10 ปี
ซึ่งสวนทางกับมุมมองของ BofA ที่ยังคงเห็นความต้องการ AI เพิ่มสูงขึ้นเรื่อยๆ
แม้จะหักส่วนลด (Discount) อย่างหนักจากเงินสดที่ Nvidia อาจนำไปใช้ลงทุนในระบบนิเวศ AI แต่กรอบการประเมินมูลค่าของ BofA ก็ยังชี้ให้เห็นว่าหุ้นตัวนี้มีราคาประมาณ ราคาถูกเกินจริงไป 50% เมื่อเทียบกับตัวเลข CY27 และ 34% สำหรับ CY28.

และเป้าหมายอย่างเป็นทางการของ BofA ที่ 350 ดอลลาร์, เมื่อเทียบกับราคาอ้างอิงในรายงานที่ 225.01 ดอลลาร์ หมายความว่าประมาณ มีโอกาสปรับตัวขึ้นอีก 56%.
อีกหนึ่งเรื่องเซอร์ไพรส์: สถาบันต่างๆ ยังคงถือครองหุ้นต่ำกว่าเกณฑ์ (Underweight) อยู่ 2.53ppt
คราวนี้ลองมาดูการจัดพอร์ต (Positioning) กันบ้าง
Morgan Stanley เปรียบเทียบสัดส่วนที่สถาบันแบบ Active ถือครองในหุ้นแต่ละตัว กับน้ำหนักของหุ้นตัวนั้นใน S&P 500
ยิ่งตัวเลขติดลบมากเท่าไหร่ แสดงว่าสถาบันต่างๆ ยิ่ง underweight.

Nvidia เป็นหุ้นที่ถูก Underweight มากที่สุดในกลุ่ม
และช่องว่างของการ Underweight ก็ขยายกว้างขึ้นอีก 14 bps ใน Q2.
ขอชี้แจงประเด็นสำคัญอย่างหนึ่ง:
การที่สถาบัน Underweight ไม่ได้หมายความว่าพวกเขาเทขาย Nvidia ทิ้ง
ลองนึกภาพว่า Nvidia มีสัดส่วน 8% ในดัชนี แต่กองทุนถืออยู่แค่ 5.5% กองทุนนั้นอาจจะยังถือ Nvidia มูลค่าหลายพันล้านดอลลาร์อยู่ แต่นั่นคือการ Underweight อยู่ 2.5 เปอร์เซ็นต์.
แล้วเรื่องนี้สำคัญยังไง?
เพราะถ้า Nvidia ยังพุ่งต่อ การ Underweight แบบนี้จะเริ่มส่งผลเสีย
ผู้จัดการกองทุนที่ถือ Nvidia น้อยกว่าเกณฑ์มาตรฐาน (Benchmark) จะทำผลงานได้แย่กว่าดัชนีเมื่อ Nvidia วิ่งแรง สุดท้ายแล้ว ผู้จัดการบางคนอาจจำเป็นต้องซื้อเพียงเพื่อ ปิดช่องว่างนั้น.
และนี่คือประเด็นเรื่อง “แรงซื้อตาม” (Catch-up buying) ที่อาจเกิดขึ้น
ข้อมูลในภาพรวมยังชี้ให้เห็นว่าสถาบันต่างๆ ยังไม่ได้มองว่า AI เป็นช่วง ขาลง พวกเขาแค่กำลังเลือกกระจายการลงทุนไปในส่วนอื่นๆ ของกลุ่มนี้แทน
หุ้นเทคโนโลยีขนาดใหญ่ (Mega-cap) ทั้ง 7 ตัว มีสัดส่วนการถือครองรวมกัน น้อยกว่าดัชนีอ้างอิง (Underweight) อยู่ 129bps ในไตรมาส 2 แต่หุ้นเทคโนโลยีขนาดใหญ่อื่นๆ ที่ Morgan Stanley ติดตามอยู่นั้นกลับ มากกว่าดัชนีอ้างอิง (Overweight) อยู่ 39bps.
และหุ้นในกลุ่มโครงสร้างพื้นฐาน AI หลายตัวยังคงเป็นรายการโปรด:
– Sandisk: +2.30ppt
– KLA: +1.53ppt
– Seagate: +1.36ppt
ดังนั้นการเทรดกลุ่ม AI เริ่มมีการเลือกเล่นเฉพาะตัวมากขึ้น
ดูเหมือนว่าพวกสถาบันจะสบายใจมากกว่าที่จะเพิ่มน้ำหนักการลงทุน (Overweight) ใน กลุ่มหน่วยความจำ, พื้นที่เก็บข้อมูล และอุปกรณ์เซมิคอนดักเตอร์ในขณะที่ยังคงระมัดระวังในหุ้นบิ๊กเทคที่มีน้ำหนักในดัชนีเยอะอยู่แล้ว
ผลประกอบการ อาจเป็นตัวปลดล็อกทั้งสองอย่าง
บททดสอบสำคัญครั้งถัดไปคือของ Nvidia ผลประกอบการ วันที่ 26 สิงหาคม.
BofA คาดการณ์ว่าน่าจะอยู่ที่ประมาณ รายได้ 9.4–9.5 หมื่นล้านดอลลาร์ซึ่งสูงกว่าที่ Nvidia คาดการณ์ไว้ที่ 9.1 หมื่นล้านดอลลาร์ และมองว่าเป้าหมายในไตรมาสถัดไปอาจอยู่ที่ 1.07–1.08 แสนล้านดอลลาร์ซึ่งสูงกว่าที่ฝั่ง Sell-side คาดการณ์ไว้ในปัจจุบันเช่นกัน
สำหรับนักลงทุน ภาพรวมตอนนี้เข้าใจง่ายมาก:
ผลประกอบการ ที่แข็งแกร่งอาจช่วยแก้ปัญหาทั้งสองอย่างได้พร้อมกัน
ถ้าการเติบโตยังคงแข็งแกร่ง การที่มูลค่าหุ้น Nvidia ยังมีส่วนลดอยู่ (Valuation discount) ก็จะเริ่มสมเหตุสมผลน้อยลง
และถ้าหุ้นยังคงทำผลงานได้ดีกว่าตลาด (Outperform) ต่อเนื่อง เหล่านักลงทุนสถาบันก็อาจจะฝืนถือหุ้นน้อยกว่าสัดส่วนปกติ (Underweight) ได้ยากขึ้น
ราคาถูก + คนยังถือครองน้อย + ผลประกอบการ แข็งแกร่ง คือกรณีที่เป็น ขาขึ้น
ส่วนความเสี่ยงก็ชัดเจนพอๆ กัน คือถ้าความต้องการ AI ชะลอตัวลง หรือภาระผูกพันด้านการเงินเริ่มส่งผลกระทบต่อกระแสเงินสด ส่วนลดราคาหุ้นในวันนี้ก็อาจจะกลายเป็นเรื่องที่สมเหตุสมผลแล้วก็ได้
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (3)
เพื่อแสดงความคิดเห็น
39
23