คาดการณ์การเติบโต 70% ของ Nvidia อาจจะน้อยเกินไป? แล้วมันจะพุ่งไปได้ไกลแค่ไหน?

ดีล AI มูลค่า 5 แสนล้านดอลลาร์ของ NVIDIA: ตลาดอาจจะกำลังตีความหมายผิดไปคนละทาง
$NVIDIA (NVDA.US)$ ตกอยู่ภายใต้แรงกดดันหลังจากประกาศลงนาม MOU กับ Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs และ KKR เพื่อระดม เงินทุนจากภายนอกมากกว่า 5 แสนล้านดอลลาร์ สำหรับโครงสร้างพื้นฐาน AI
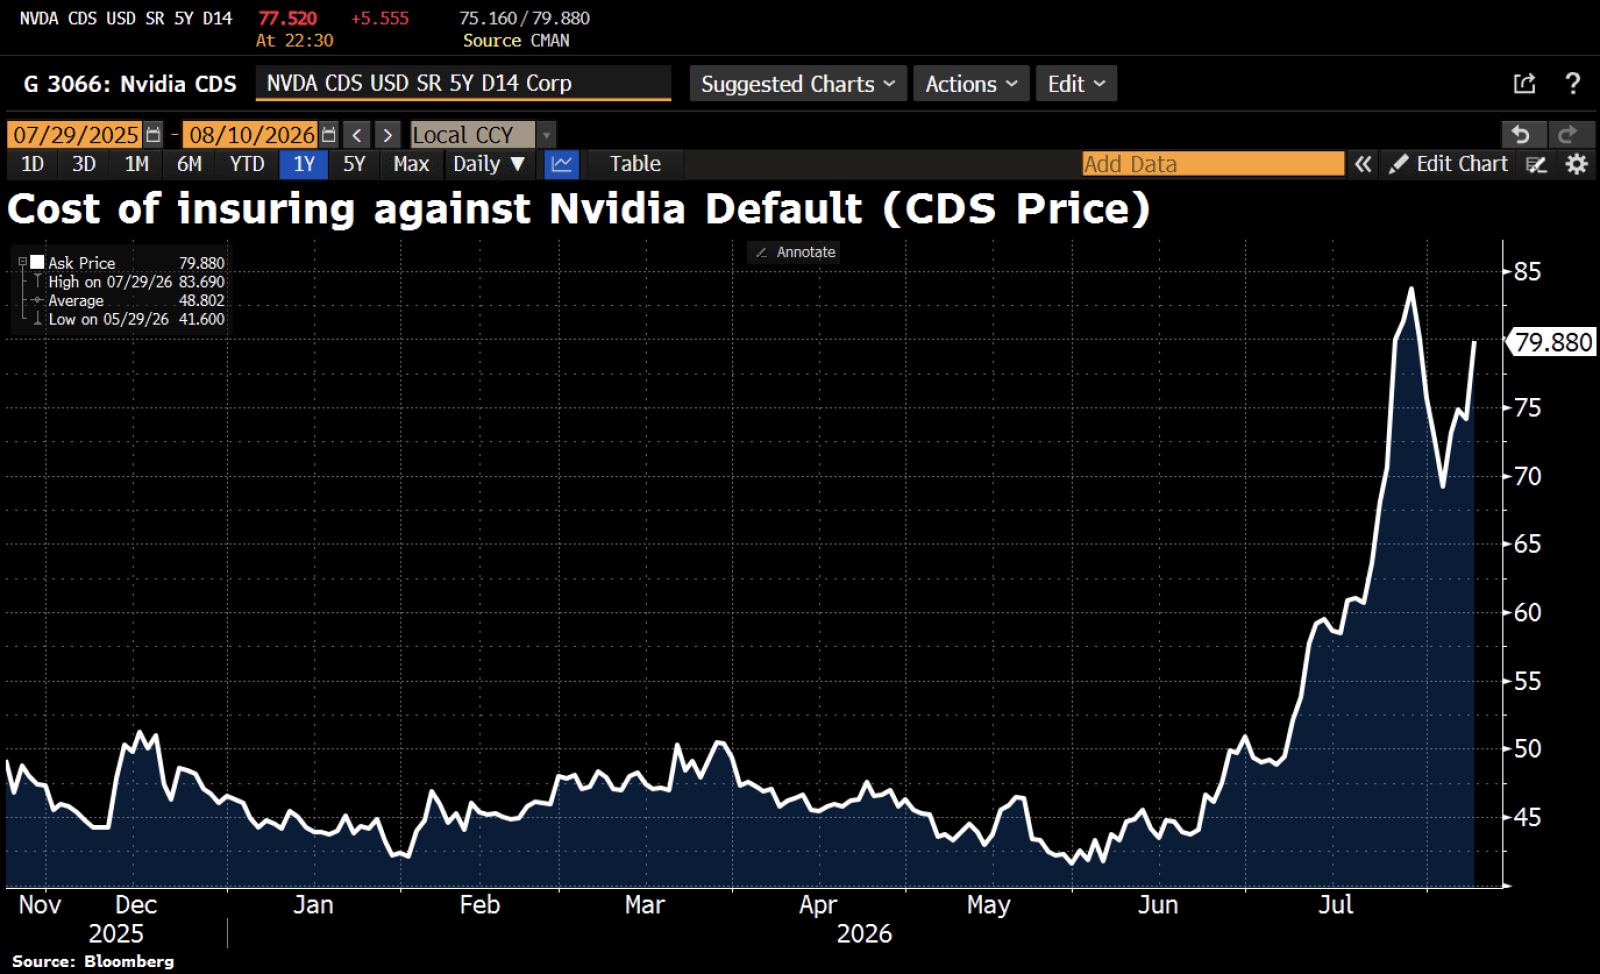
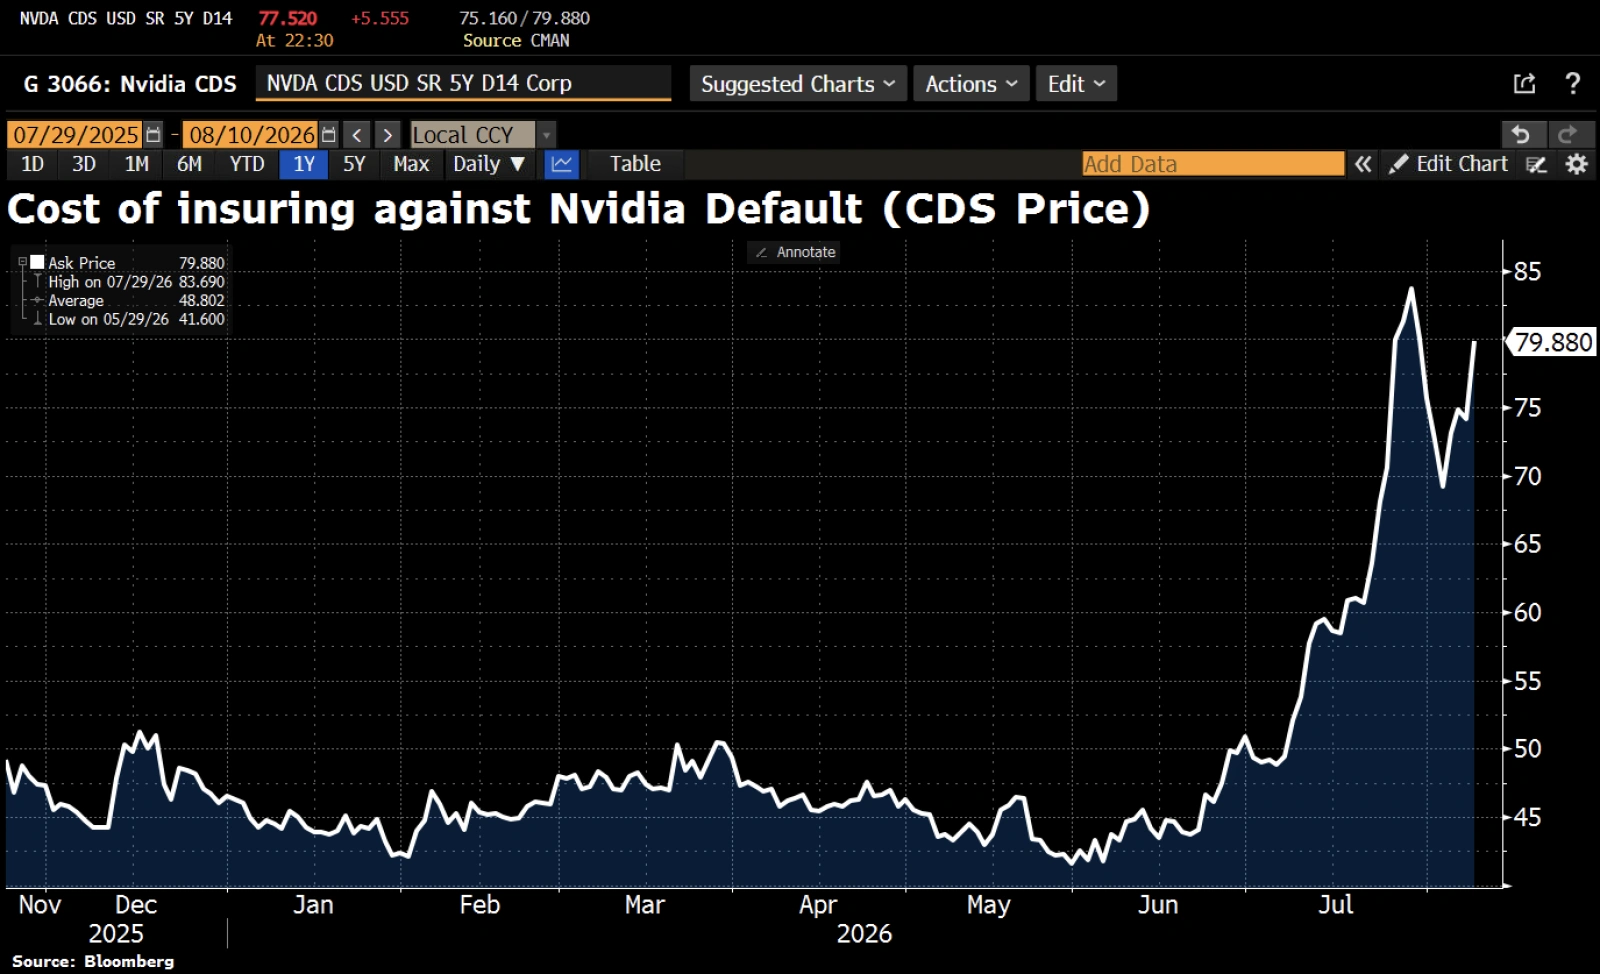
พาดหัวข่าวฟังดูเหมือน NVIDIA กำลังแบกรับภาระผูกพันทางการเงินมหาศาลอีกครั้ง และ ของ Nvidia 5Y CDS พุ่งขึ้น เกือบ 6 bps หลังจากมีข่าวออกมา
เงิน 5 แสนล้านดอลลาร์นั้นส่วนใหญ่เป็นเงินทุนของคนอื่น
ประเด็นสำคัญที่ต้องแยกให้ชัดคือระหว่าง การกระตุ้นดีมานด์ และ กับการให้เงินทุนสนับสนุนดีมานด์ด้วยงบดุลของ NVIDIA เอง.
NVIDIA ได้ทุ่มเงินลงทุนมหาศาลไปทั่วทั้งระบบนิเวศของตัวเองแล้ว ทั้ง AI labs, neoclouds และพาร์ทเนอร์ด้านโครงสร้างพื้นฐาน ซึ่งทำให้เกิดความกังวลที่สมเหตุสมผลว่า ถ้า NVIDIA ต้องหันมาปล่อยกู้ให้ลูกค้าตัวเองมากขึ้น ดีมานด์ของ AI จะกลายเป็นการหมุนเงินแบบงูกินหาง และทำให้ FCF ของ NVIDIA ถูกผูกมัดติดอยู่กับตรงนั้นมากขึ้น
โครงสร้างใหม่นี้อาจจะเข้ามาแก้ปัญหาดังกล่าวได้ตรงจุดพอดี
BofA ตั้งข้อสังเกตว่าเงินจำนวน 5 แสนล้านดอลลาร์นี้จะถูกระดมทุนผ่านแพลตฟอร์มการเงินอิสระ ซึ่งหมายความว่าภาระทางการเงิน จะตกไปอยู่ที่กลุ่มพันธมิตรผู้ให้กู้แทนที่จะเป็น NVIDIA. นอกจากนี้ยังมองว่าโครงสร้างนี้เป็นการเปลี่ยนทิศทางจากการจัดหาเงินทุนโดยผู้ขาย (vendor-financing) แบบเดิมที่เคยสร้างความกังวลเรื่องการหมุนเงินแบบเป็นวงกลม
ดังนั้นตรรกะทางเศรษฐศาสตร์จึงตรงไปตรงมาคือ:
วอลล์สตรีทเป็นคนลงเงิน → ลูกค้าสร้างโครงสร้างพื้นฐาน AI เพิ่มขึ้น → NVIDIA ขายชิปประมวลผลได้มากขึ้น โดยที่ใช้เงินสดของตัวเองน้อยลง
นี่คือโครงสร้างความเสี่ยงต่อผลตอบแทนที่ดีกว่าสำหรับ NVIDIA เมื่อเทียบกับการเข้าไปให้เงินทุนแก่ลูกค้าใหม่เพิ่มขึ้นโดยตรง
มีโอกาสเติบโตในสาย AI ได้อีกไกล โดยไม่ต้องแบกภาระ FCF มากเท่าเดิม
เรื่องนี้สำคัญมากเพราะการขยายตัวของ AI กำลังกระจายออกไปไกลกว่ากลุ่ม Hyperscalers ที่เงินหนา ไปสู่กลุ่ม Neoclouds, ห้องแล็บ AI และโครงการระดับรัฐ ซึ่งการเข้าถึงเงินทุนอาจกลายเป็นข้อจำกัดได้
การใช้เงินทุนจากบุคคลที่สามสามารถช่วยให้ลูกค้าเหล่านั้นซื้อ GPU, จ่ายค่าไฟ และค่าเช่า Data Center ได้ โดยที่ NVIDIA ไม่ต้องลงไปอุดช่องว่างทางการเงินนั้นด้วยตัวเอง
ข้อมูลแสดงให้เห็นว่า NVIDIA ได้ลงเงินไปแล้วประมาณ 7 หมื่นล้านดอลลาร์ ในการลงทุนในส่วนของผู้ถือหุ้นของระบบนิเวศ (Ecosystem) เมื่อเทียบกับ ประมาณการ FCF ปี 2026-27 ที่ 4.69 แสนล้านดอลลาร์ หรือคิดเป็นประมาณ 15%

ดังนั้นโครงการริเริ่มมูลค่า 5 แสนล้านดอลลาร์นี้ จึงไม่ได้หมายความว่า NVIDIA กำลังแบกรับความกดดันทางการเงินมากขึ้นเสมอไป ในทางกลับกัน มันอาจหมายความว่า NVIDIA กำลังสร้างระบบการระดมทุนจากภายนอกให้เป็นมาตรฐาน ก่อนที่งบดุลของตัวเองจะกลายเป็นคอขวด
นั่นทำให้เหลือ FCF ที่มีศักยภาพมากขึ้นสำหรับการซื้อหุ้นคืนและการจ่ายผลตอบแทนอื่นๆ ให้กับผู้ถือหุ้น ในขณะที่ยังคงสนับสนุนการเติบโตของโครงสร้างพื้นฐาน AI ต่อไป
การเทขายครั้งนี้อาจเป็นการปนกันระหว่างความเสี่ยงสองอย่างที่แตกต่างกัน
มุมมองฝั่งหมี (Bear case) ก็ยังคงมีเหตุผลรองรับอยู่
MOU ไม่ใช่เงินลงทุนที่ถูกนำไปใช้จริง และการจัดหาเงินทุนก็ไม่สามารถสร้างดีมานด์ AI ที่ยั่งยืนได้ หากลูกค้าปลายทางไม่สามารถทำกำไรที่เหมาะสมออกมาได้ ตลาดยังเตือนด้วยว่า บทบาทที่แท้จริงที่ NVIDIA จะได้รับในท้ายที่สุดนั้นยังคงเป็นเรื่องสำคัญ
แต่สิ่งเหล่านั้นคือ ความเสี่ยงด้าน ROI ของ AI และดีมานด์จากผู้ใช้ปลายทางซึ่งไม่เหมือนกับการบอกว่าจู่ๆ NVIDIA ต้องแบกรับภาระเงินทุนถึง 5 แสนล้านดอลลาร์ด้วยตัวเอง
ความแตกต่างนี้แหละที่สำคัญ
ถ้านักลงทุนขาย NVIDIA เพราะตีความประกาศนี้ว่า “NVIDIA จำเป็นต้องทุ่มเงินเพิ่มขึ้นอีกเพื่อประคองดีมานด์ AI เอาไว้” ปฏิกิริยาที่เกิดขึ้นอาจจะใช้ตรรกะที่กลับกันอยู่
สัญญาณที่สำคัญกว่านั้นอาจจะเป็นเรื่องที่ NVIDIA กำลังหาทางทำให้วงจรการลงทุน AI (AI capex cycle) ดำเนินต่อไปได้ ในขณะที่โยกความเสี่ยงด้านเงินทุนไปให้ Wall Street แบกรับแทน
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (7)
เพื่อแสดงความคิดเห็น
36
22