คาดการณ์การเติบโต 70% ของ Nvidia อาจจะน้อยเกินไป? แล้วมันจะพุ่งไปได้ไกลแค่ไหน?

หุ้นยอดนิยมของชาว Mooers | Nvidia ยังคงครองแชมป์หุ้นที่ 'มูลค่าต่ำกว่าพื้นฐานอย่างชัดเจน'
ฤดูกาลประกาศผลประกอบการกลุ่ม AI ในสัปดาห์นี้ กำลังส่งผลให้เกิดการปรับราคาใหม่ในทุกระดับของอุตสาหกรรม
สวัสดีครับทุกท่าน
เมื่อคืนนี้มีการประกาศผลประกอบการออกมาพร้อมกันถึง 3 บริษัท — $NVIDIA (NVDA.US)$, $Salesforce (CRM.US)$, และ $CrowdStrike (CRWD.US)$ — ทำเอาช่วงการซื้อขายหลังเวลาทำการ (After-hours) แทบไม่มีช่วงเวลาเงียบเหงาเลย
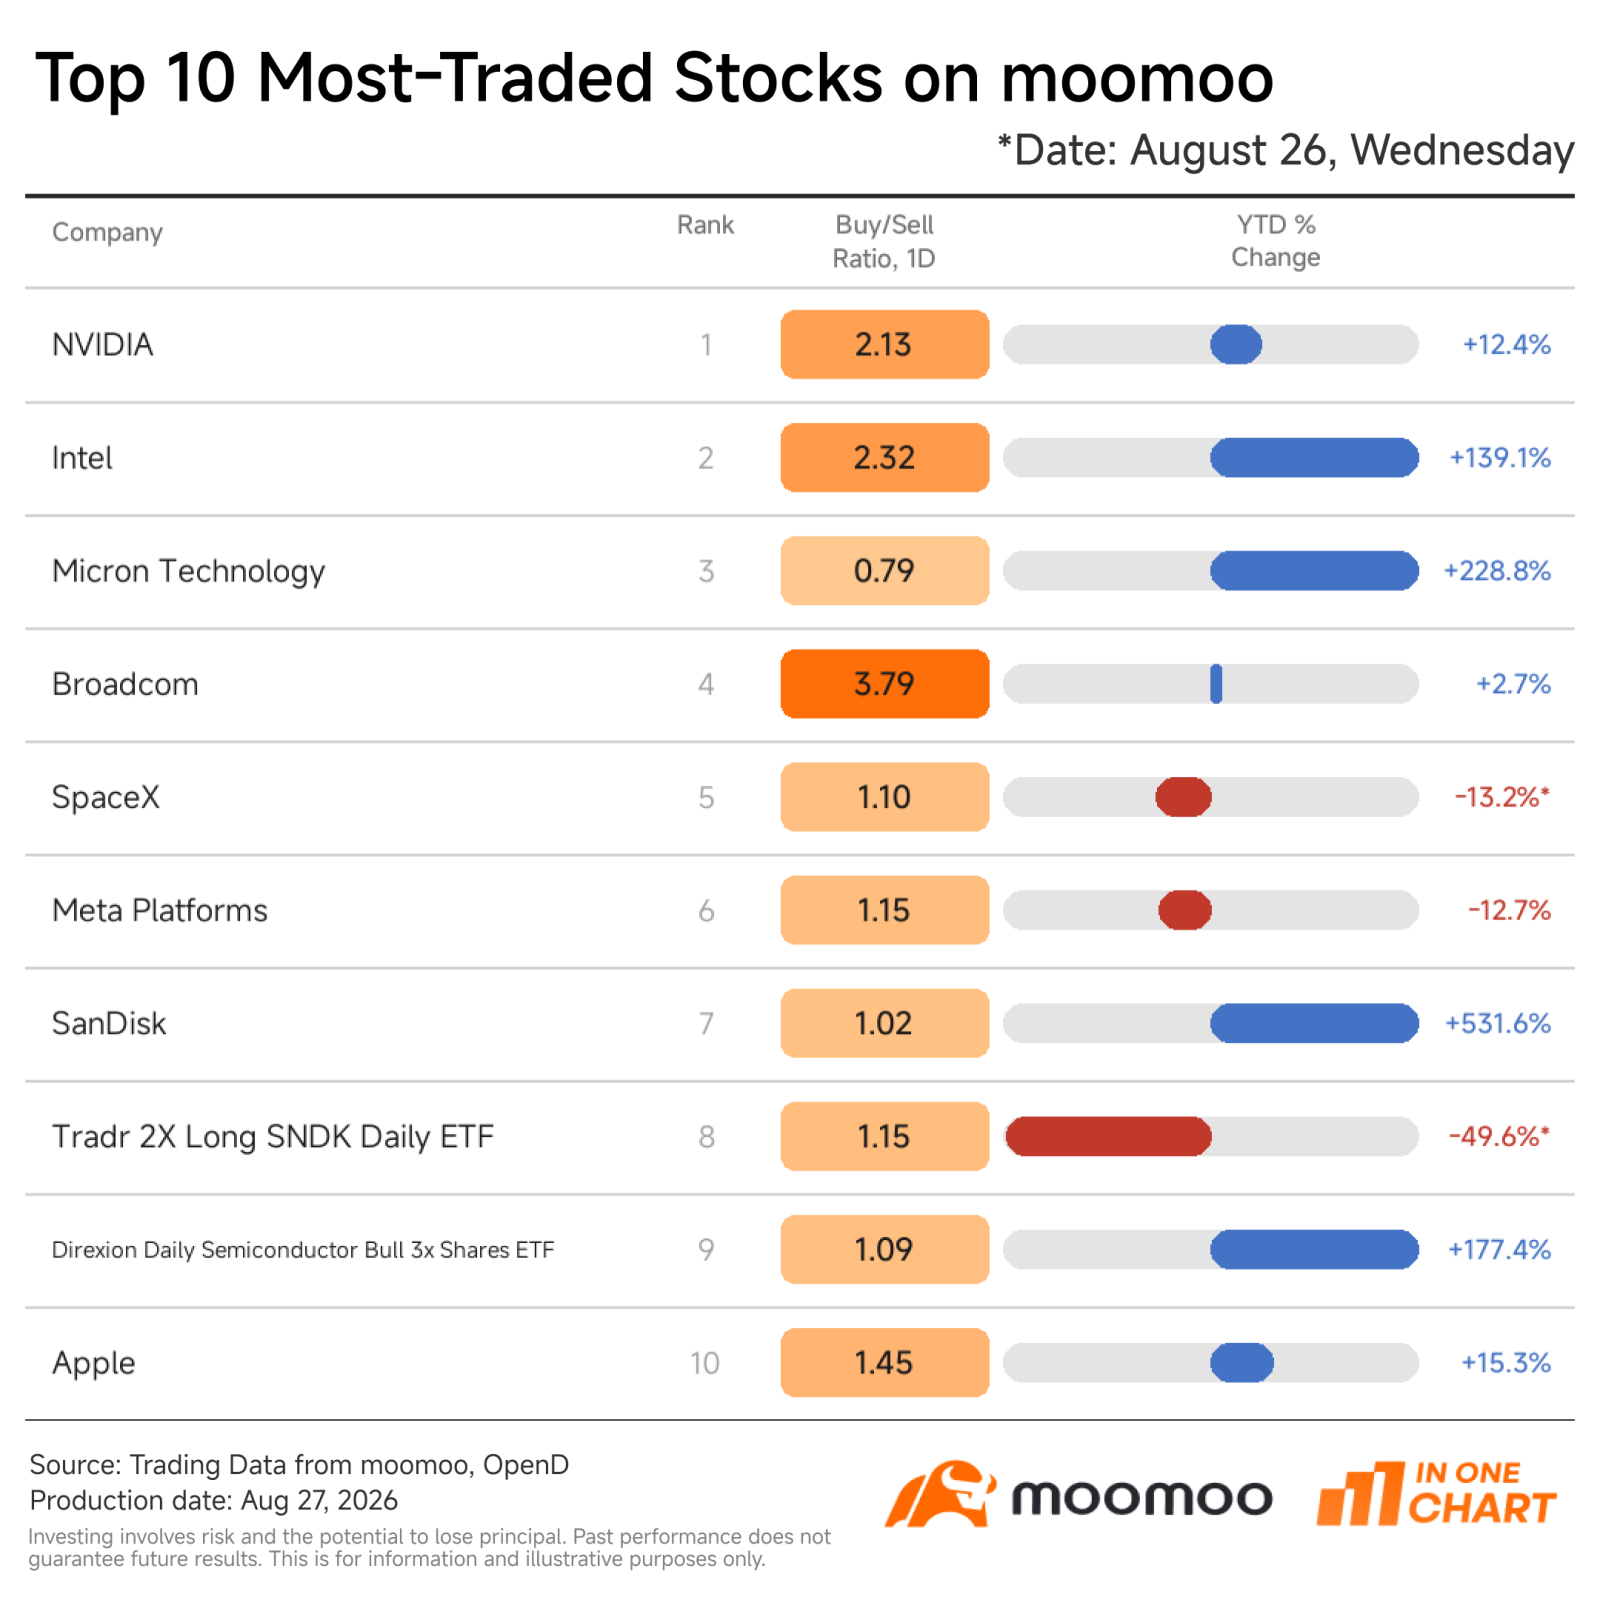
Nvidia กลับมาเป็นหุ้นที่มีการซื้อขายสูงสุดบน moomoo อีกครั้ง โดยบวกไปประมาณ 6% ในช่วง Pre-market รูปแบบเดิมๆ ในช่วง 4 ไตรมาสที่ผ่านมาที่ว่า พอผลประกอบการออกมาดีแต่หุ้นก็ยังโดนเทขาย ได้ถูกทำลายลงอย่างเป็นทางการแล้ว

--
--
--
ผลประกอบการเกินคาดติดต่อกัน 15 ครั้ง
$NVIDIA (NVDA.US)$ ตอนนี้ทำรายได้และ EPS สูงกว่าที่ Wall Street คาดการณ์ติดต่อกันถึง 15 ไตรมาสแล้ว แต่การที่ผลประกอบการดีกว่าคาดกับการที่ราคาหุ้นจะพุ่งขึ้นนั้นเป็นคนละเรื่องกัน เพราะในช่วง 4 ไตรมาสที่ผ่านมา ราคาหุ้นร่วงทุกครั้งหลังจากประกาศผลประกอบการเกินคาด
ดังนั้นสิ่งที่เปลี่ยนทิศทางช่วงหลังเวลาทำการ (After-hours) จากตัวแดงให้กลายเป็นตัวเขียวได้จริงๆ ไม่ใช่รายได้ 9.62 หมื่นล้านดอลลาร์ หรือ EPS 2.22 ดอลลาร์ แต่เป็นประมาณการไตรมาส 3 ของ Jensen Huang ที่ให้ไว้ 1.08 แสนล้านดอลลาร์ ซึ่งสูงกว่าที่ตลาดคาดไว้ถึง 3 พันล้านดอลลาร์ นั่นคือตอนที่ตลาดได้ถอนหายใจอย่างโล่งอกว่า ดีมานด์ยังไม่ได้แตะจุดสูงสุด
ในส่วนของมูลค่าหุ้น (Valuation) ก็เป็นประเด็นที่น่าพูดถึงเช่นกัน Forward P/E ของ Nvidia ลดลงมาเหลือประมาณ 23 เท่า ซึ่งใกล้เคียงกับค่าเฉลี่ยของ S&P 500 และต่ำกว่าค่าเฉลี่ย 5 ปีของตัวเองที่ 72 เท่าอย่างมาก
Goldman Sachs เรียกค่า Multiples นี้ว่า "ค่อนข้างน่าดึงดูด" ขณะที่ราคาเหมาะสม (Fair Value) ของ Morningstar อยู่สูงกว่าราคาซื้อขายปัจจุบันถึงประมาณ 30%

--
--
--
ประเด็นที่น่าสนใจคือ แม้แต่ฝั่ง Bear (ขาแช่ง) ตัวพ่อของ Nvidia ก็ยังไม่ปฏิเสธเลยว่าหุ้นตัวนี้ดูถูกมาก Michael Burry เพิ่งเขียนว่ามูลค่าของ Nvidia ดูเหมือนจะ "ต่ำกว่าพื้นฐานอย่างชัดเจน" แต่สุดท้ายเขาก็ยังเปิด Short หุ้นตัวนี้อยู่ดี
สมมติฐานของเขาคือ วงจรการผูกขาดในตลาดฮาร์ดแวร์ AI จะสั้นกว่าที่ตลาดคาดไว้, อัตรากำไรจะลดลงเมื่อมีคู่แข่งเข้ามา และงบลงทุน (Capex) ใน AI ส่วนใหญ่นั้นขาดความต้องการจากผู้ใช้จริงมารองรับ ซึ่งเขาเปรียบเทียบโครงสร้างนี้ว่าคล้ายกับกรณี Enron
ตอนนี้ สถานะพอร์ต Short ของเขาใน Nvidia, Oracle และหุ้นเทคโนโลยีอื่นๆ มีสัดส่วนรวมกันเกิน 21% ของพอร์ตแล้ว

ปิดตำนาน "SaaSmagedon" (วันสิ้นโลกของหุ้น SaaS)
ความกลัวนั้นง่ายมาก คือถ้า AI สามารถทำงานแทนคนได้ถึง 20 คน แล้วใครจะยังยอมจ่ายค่าสมาชิก SaaS สำหรับ 20 ที่นั่งอยู่ล่ะ? ความกังวลนั้นพุ่งถึงขีดสุดเมื่อวันที่ 29 มกราคม เมื่อมูลค่าตลาดใน ภาคธุรกิจ ซอฟต์แวร์หายไปกว่า 1 ล้านล้านดอลลาร์ภายในสัปดาห์เดียว
เมื่อคืนนี้ รายงาน ผลประกอบการ สองฉบับได้สยบความเชื่อแบบเดิมๆ นั้นไปเรียบร้อยแล้ว
$Salesforce (CRM.US)$ ประกาศ Non-GAAP EPS ไตรมาส 2 ที่ 5.90 ดอลลาร์ เทียบกับที่คาดไว้ 3.27 ดอลลาร์ ซึ่งเป็น ผลประกอบการเกินคาด ไปกว่า 80% ตัวขับเคลื่อนหลักคือ Agentforce ซึ่งเป็นไลน์ผลิตภัณฑ์ AI agent ที่ตอนนี้ทำรายได้ต่อปี (Annualized revenue) อยู่ที่ 1.5 พันล้านดอลลาร์ พุ่งขึ้น 240% เมื่อเทียบกับช่วงเดียวกันของปีก่อน (YoY)
จุดเปลี่ยนสำคัญคือการตั้งราคา โดยคิด 2 ดอลลาร์ต่อบทสนทนาที่ AI ทำงานสำเร็จ หรือ 125 ดอลลาร์ต่อผู้ใช้ต่อเดือนสำหรับระดับองค์กร มันไม่ใช่การ "ซื้อเครื่องมือให้คนใช้" อีกต่อไป แต่มันคือการ "เช่าแรงงาน AI" ซึ่งเป็นโครงสร้างที่มีอัตรากำไรสูงกว่าเดิมมาก
$CrowdStrike (CRWD.US)$ เล่าเรื่องเดียวกันในอีกมุมหนึ่ง: ยิ่งมีการใช้ AI มากขึ้น ก็ยิ่งมีช่องโหว่ให้โจมตีมากขึ้น ส่งผลให้มีการใช้จ่ายด้านความปลอดภัย (Security) เพิ่มขึ้นตามไปด้วย ยอด ARR ใหม่สุทธิ (Net new ARR) ทำสถิติสูงสุดที่ 333 ล้านดอลลาร์ (+51% YoY) ส่งผลให้หุ้นพุ่งขึ้น 12% หลังเวลาทำการ (After-hours)
AI ไม่ได้เข้ามาดิสรัปต์บริษัทซอฟต์แวร์ แต่กลายเป็นเครื่องมือปรับราคา (Repricing) ที่ทรงพลังที่สุดของพวกเขาต่างหาก

--
--
--
คืนนี้: ถึงคิว Marvell ขึ้นเวที
$Marvell Technology (MRVL.US)$ เตรียมรายงานผลประกอบการ Q2 หลังปิดตลาดคืนนี้ คาดการณ์จากตลาด: รายได้ 2.71 พันล้านดอลลาร์ (+35% YoY) และ EPS 0.93 ดอลลาร์ ซึ่งทั้งคู่ถือว่าใกล้เคียงกับที่บริษัทเคยคาดการณ์ไว้ Marvell เชี่ยวชาญด้านชิป ASIC เฉพาะทางและระบบเชื่อมต่อออปติคอลความเร็วสูง $Alphabet-C (GOOG.US)$ ได้ย้ายคำสั่งซื้อชิปบางส่วนจาก $Broadcom (AVGO.US)$ มายัง Marvell ในปีนี้ และ Nvidia ก็ประกาศลงทุนในบริษัทถึง 2 พันล้านดอลลาร์
คำถามสำคัญคืนนี้ไม่ใช่เรื่องของไตรมาสปัจจุบัน แต่เป็นเรื่องที่ว่าแนวโน้มปีงบประมาณ 2028 ของผู้บริหารจะสามารถทะลุเป้าหมายเดิมที่ 1.15 - 1.65 หมื่นล้านดอลลาร์ได้หรือไม่
โครงการชิปสั่งทำพิเศษ (Custom chip) มีวงจรตั้งแต่เริ่มออกแบบจนสร้างรายได้อยู่ที่ 12-24 เดือน เมื่อไหร่ก็ตามที่การคาดการณ์ส่งสัญญาณว่าหน้าต่างสัญญาฉบับใหม่กำลังเปิดขึ้น ปฏิกิริยาของตลาดมักจะพุ่งแรงแบบก้าวกระโดด
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (9)
เพื่อแสดงความคิดเห็น
33
20