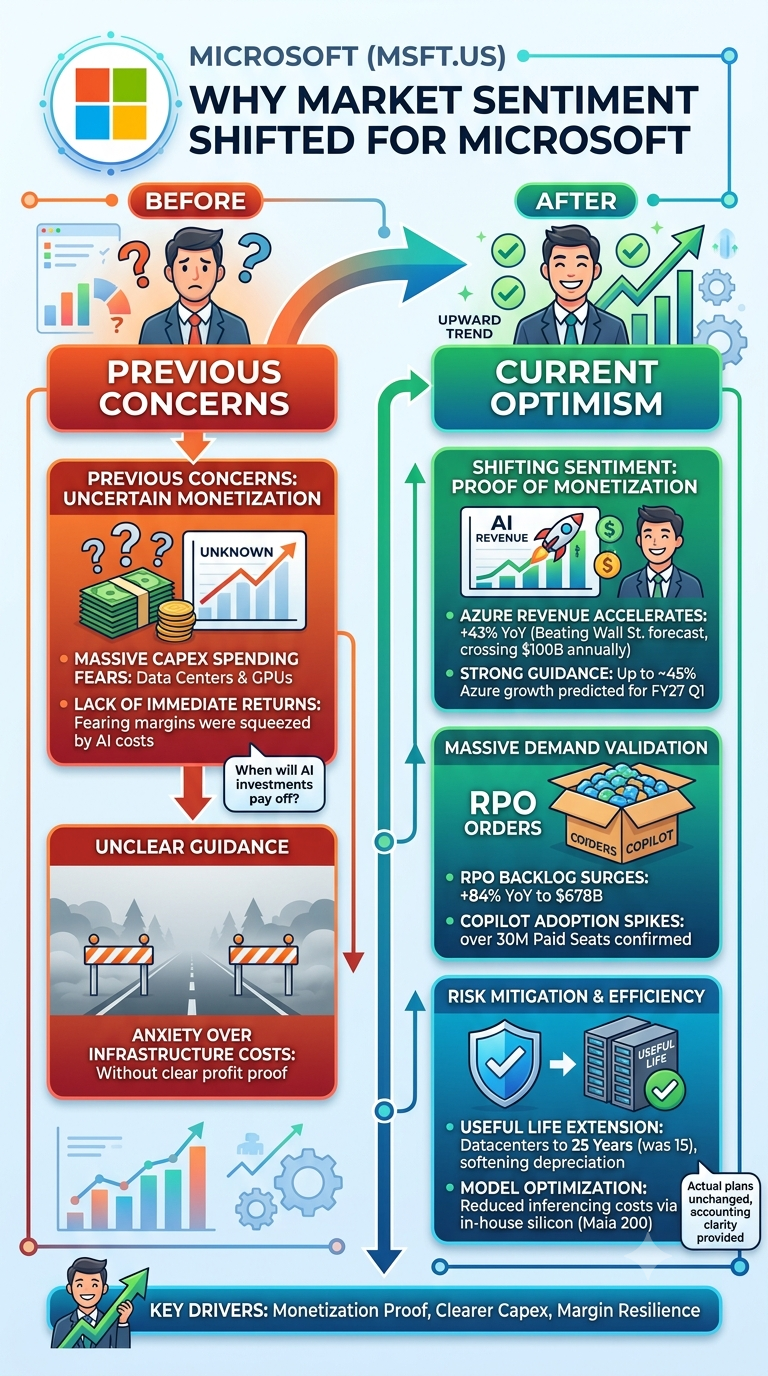
ชาเลนจ์อวดพอร์ตช่วงฤดูกาลประกาศงบ | ทุกการเทรดมีเรื่องราวที่คุ้มค่าแก่การแบ่งปัน

Microsoft พิสูจน์ตัวเองได้สำเร็จ
ในขณะที่ตลาดเทขาย $Microsoft (MSFT.US)$ กันอย่างหนักหลังประกาศผลประกอบการรอบที่แล้ว ผมกลับไม่หวั่นไหวแถมยังเก็บเข้าพอร์ตเพิ่มอีก ผลประกอบการรอบก่อนจริงๆ แล้วออกมาดีมาก ส่วนกระแสเรื่องการทำกำไรจากงบลงทุน (Capex Monetisation/ROI) และภาระผูกพันตามสัญญา (RPO) กับ OpenAI ผมมองว่าเป็นแค่ข้ออ้างที่ Wall Street ใช้ในการขายทำกำไรเท่านั้น
ไม่รองรับฟีเจอร์นี้
กรุณาใช้แอปมือถือ
ซึ่งการแถลงผลประกอบการรอบนี้ก็ได้ยืนยันถึงปัจจัยพื้นฐานที่แข็งแกร่งของ MSFT และกลายเป็นแสงแห่งความหวังที่หาได้ยากท่ามกลางความวุ่นวายของหุ้นกลุ่ม AI ที่กำลังระส่ำระสาย
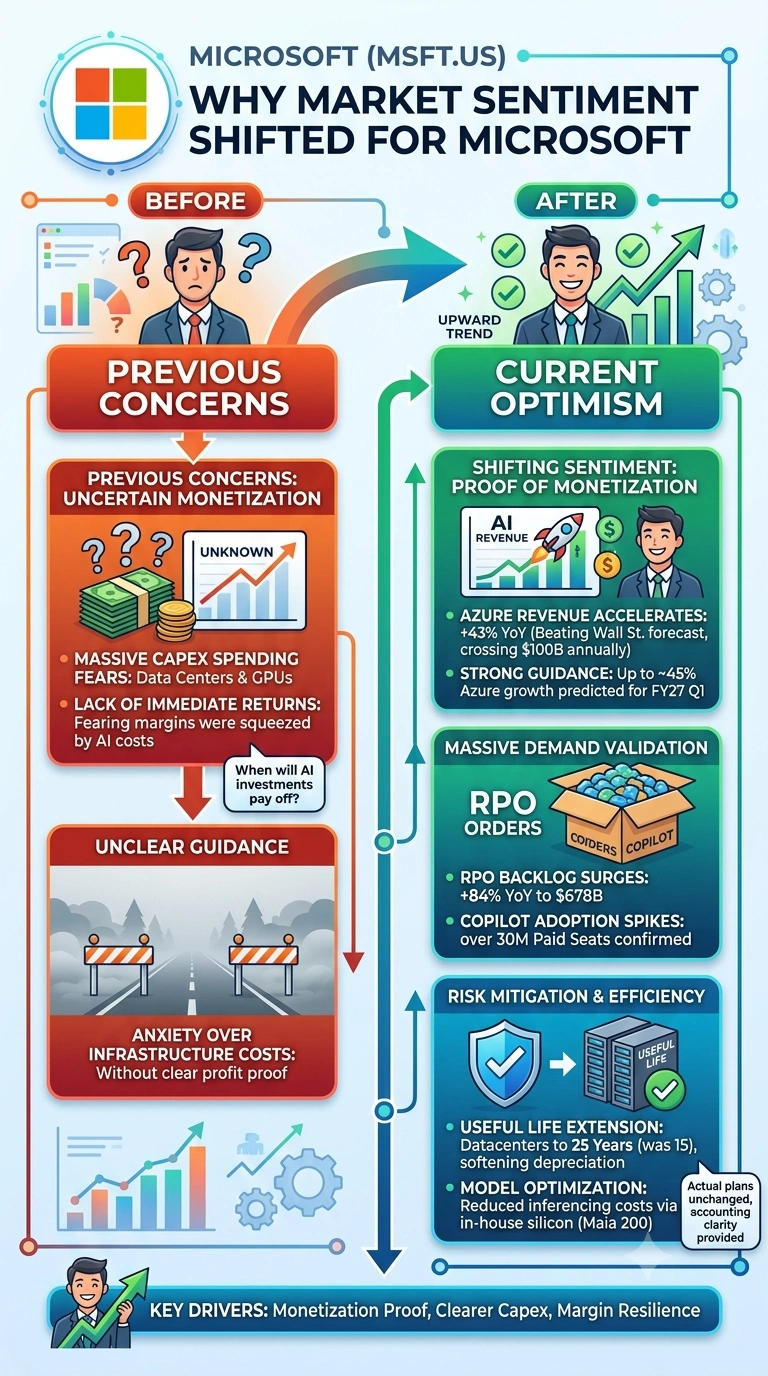
ในไตรมาสก่อนๆ นักลงทุนต่าง "ลงโทษ" Microsoft สาเหตุหลักมาจากความกังวลเรื่องงบลงทุน (Capex) ที่มหาศาลในด้าน AI โดยกลัวว่าการลงทุนหนักในศูนย์ข้อมูลและ GPU จะไปกดดันอัตรากำไรจากการดำเนินงาน โดยที่ยังไม่เห็นผลตอบแทนในรูปของรายได้ที่ชัดเจนในทันที
ผลประกอบการไตรมาสนี้ช่วยพลิกทิศทางความเชื่อมั่นของตลาด และกระตุ้นให้ราคาดีดตัวขึ้นอย่างรุนแรงในช่วงนอกเวลาทำการ (+8% ถึง +9%) โดยมีปัจจัยหลักดังนี้:
1. ข้อพิสูจน์ว่า AI เริ่มทำเงินได้เร็วขึ้น และธุรกิจ Cloud กลับมาเติบโตอย่างก้าวกระโดดอีกครั้ง
Azure ทำผลงานได้ดีกว่าที่คาด: รายได้จาก Azure และบริการคลาวด์โตขึ้น 43% เมื่อเทียบกับปีก่อน (ซึ่งสูงกว่าที่ Wall Street คาดการณ์ไว้ที่ประมาณ 40% และเติบโตในอัตราที่เร่งตัวขึ้นจากไตรมาสก่อนๆ) โดยรายได้ต่อปีของ Azure ทะลุ 1 แสนล้านดอลลาร์เป็นครั้งแรกอย่างเป็นทางการ
ประมาณการผลการดำเนินงาน (Guidance) ออกมาดีเกินคาด: Amy Hood ซึ่งเป็น CFO ส่งสัญญาณว่า ความต้องการใช้งานยังคงสูงกว่าขีดความสามารถที่เปิดจองซื้อได้ในปัจจุบัน และ คาดการณ์การเติบโตของ Azure จะเร่งตัวขึ้นอีกไปอยู่ที่ประมาณ 45% ในไตรมาส 1 ปีงบประมาณ 2027.
ยอดคำสั่งซื้อที่ค้างอยู่จำนวนมหาศาล: ภาระผูกพันตามสัญญาที่เหลืออยู่ (Commercial Remaining Performance Obligations) (RPO) พุ่งขึ้น 84% YoY สู่ระดับ 6.78 แสนล้านดอลลาร์ แม้แต่ หากไม่รวมข้อตกลงกับ OpenAI ตัว RPO ก็ยังโตถึง 25% ซึ่งพิสูจน์ได้ว่าความต้องการในระดับองค์กรสำหรับระบบนิเวศ AI ของ Microsoft กำลังเร่งตัวขึ้น ไม่ได้ลดความร้อนแรงลงเลย.
2. คลายความกังวลเรื่อง Margin (การควบคุมต้นทุน และการปรับอายุการใช้งานสินทรัพย์)
ความสามารถในการทำกำไรที่แข็งแกร่ง: แม้จะมีการใช้จ่ายด้านโครงสร้างพื้นฐานสูง แต่ Microsoft ยังคงรักษาอัตรากำไรจากการดำเนินงาน (OPM) ไว้ได้ที่ 45% และมีอัตรากำไรขั้นต้นที่ 67% โดย EPS ปรับปรุงแล้วอยู่ที่ 4.74 ดอลลาร์ (สูงกว่าที่ตลาดคาดการณ์ไว้ที่ประมาณ 4.21–4.24 ดอลลาร์อย่างมาก)
คำชี้แจงทางบัญชีเกี่ยวกับ Capex: Microsoft ได้อัปเดตประมาณการอายุการใช้งานของดาต้าเซ็นเตอร์และอาคารสำนักงานจาก 15 ปี เป็น 25 ปี
การจัดประเภทงบรายจ่ายลงทุน (Capex) ใหม่: การอัปเดตอายุการใช้งานนี้ทำให้มีการจัดประเภทสัญญาเช่าดาต้าเซ็นเตอร์ในอนาคตใหม่ จากเดิมที่เป็นสัญญาเช่าเงินทุน (ซึ่งนับเป็น Capex) มาเป็นสัญญาเช่าดำเนินงาน (ซึ่งไม่นับเป็น Capex) แม้ว่ายอดการใช้จ่ายด้านโครงสร้างพื้นฐานโดยรวมจะยังคงที่ แต่การปรับเปลี่ยนนี้ช่วยให้ตัวเลขคาดการณ์ Capex ของปีปฏิทิน 2026 อยู่ที่ประมาณ 1.75 แสนล้านดอลลาร์ ซึ่งช่วยลดความตื่นตระหนกของตลาดเกี่ยวกับตัวเลข Capex ที่พุ่งสูงจนคุมไม่อยู่
3. การปรับใช้ Copilot ในวงกว้างและประสิทธิภาพของโมเดล
จำนวนผู้ใช้งาน Copilot พุ่งสูงขึ้น: Microsoft 365 Copilot มีผู้ใช้งานแบบชำระเงินทะลุ 30 ล้านรายแล้ว ซึ่งพิสูจน์ให้เห็นว่าผู้ใช้งานระดับองค์กรกำลังเปลี่ยนจากการทดลองใช้ฟรีมาเป็นรายได้ต่อเนื่องที่สร้างกำไรได้จริง
การลดต้นทุนต่อผลลัพธ์ (Cost-per-Outcome): ด้วยการใช้ชิปที่พัฒนาเอง (Maia 200) และโมเดลภายในที่มีขนาดเบา (ซีรีส์ MAI) ทำให้ Microsoft สามารถลดต้นทุนการประมวลผล (Inferencing) ลงได้อย่างมหาศาล (เช่น ลดต้นทุน GPU ใน Dynamics 365 ได้ถึง 89%) ซึ่งเป็นการแสดงให้ตลาดเห็นว่าอัตรากำไรของ AI จะดีขึ้นเรื่อยๆ เมื่อการเพิ่มประสิทธิภาพเริ่มเห็นผล
สรุป
ในขณะที่ผลประกอบการรอบก่อนๆ ทำให้นักลงทุนตั้งคำถามว่า “เมื่อไหร่การลงทุน AI มหาศาลจะคืนทุนสักที?” แต่ไตรมาสนี้ได้ให้หลักฐานที่ชัดเจนว่าการใช้จ่ายด้าน AI กำลังขับเคลื่อนการเติบโตของรายได้คลาวด์โดยตรง ในขณะที่ฝ่ายบริหารสามารถควบคุมการลดลงของอัตรากำไรได้สำเร็จและสร้างความชัดเจนในแผนการใช้จ่ายระยะยาว
ข้อความสงวนสิทธิ์: มูมู่คอมมูนิตี้้ได้รับการสนับสนุนโดย Moomoo Technologies Inc. และมีวัตถุประสงค์เพื่อการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (13)
เพื่อแสดงความคิดเห็น
84
4